Реестр банкротов ЕФРСБ и Федресурс: проверка статуса банкротства онлайн
Коротко: проверить статус банкротства физического лица или компании можно бесплатно и без регистрации в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) на сайте Федресурса bankrot.fedresurs.ru. Для поиска человека достаточно ФИО и региона, надёжнее с ИНН или СНИЛС; для организации подойдут ИНН, ОГРН или точное название. Если записи в реестре нет, это не всегда означает отсутствие долгов: результат стоит сверить с Картотекой арбитражных дел и базой ФССП.
Что такое реестр банкротов и как устроен ЕФРСБ?
ЕФРСБ расшифровывается как Единый федеральный реестр сведений о банкротстве. Это официальная общедоступная база, в которой публикуются сообщения о процедурах банкротства граждан, индивидуальных предпринимателей и организаций. Реестр ведётся в рамках Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Техническую работу выполняет оператор АО «Интерфакс», а порядок публикации сведений определяет Минэкономразвития России.
Смысл реестра — прозрачность. Закон обязывает раскрывать ключевые события каждого банкротного дела: публикация заменяет рассылку писем и позволяет любому заинтересованному человеку узнать, что происходит с должником, не обращаясь в суд. С 1 апреля 2011 года в ЕФРСБ публикуются сведения о компаниях, а с конца 2015 года, когда банкротство стало доступно обычным гражданам, — и о физических лицах с ИП.
Публикации имеют юридическое значение. Например, с даты сообщения о введении процедуры банкротства кредиторам отводится два месяца, чтобы заявить свои требования и попасть в реестр кредиторов. Поэтому проверку сведений нельзя назвать «справкой из интернета»: это работа с официальным источником, на который опираются суды, банки и государственные органы.
Какие сведения о банкротстве публикуются в реестре?
В ЕФРСБ попадают все юридически значимые сообщения по делу — от первого упоминания заявления до определения о завершении процедуры и списании долгов. Практически это значит, что по карточке одного человека можно восстановить всю историю его дела.
- Карточка должника — ФИО или название организации, регион, дата рождения, ИНН, СНИЛС или ОГРН. Паспортных данных в реестре нет.
- Сообщения о стадиях — обоснованность заявления, реструктуризация долгов, реализация имущества, конкурсное производство у компаний.
- Данные о финансовом управляющем — так называют специалиста, которого суд назначает вести процедуру банкротства: его ФИО, контакты и саморегулируемая организация.
- Сведения о требованиях кредиторов — кто, на какую сумму и в какой очередности заявил долг.
- Отчёты управляющего и сообщения о торгах — что сделано в процедуре, какое имущество продаётся, результаты аукционов.
- Итог — сообщения о завершении процедуры, списании задолженности или прекращении дела.
Есть особенность у внесудебного банкротства, которое оформляется через МФЦ (многофункциональный центр «Мои документы»): в карточке должника указываются отделение МФЦ, список кредиторов и сумма задолженности, а номера судебного дела и управляющего не будет, потому что в такой процедуре управляющего не назначают. Сообщения в ЕФРСБ размещают арбитражные управляющие, их саморегулируемые организации, организаторы торгов и сотрудники МФЦ. Должник добавить сведения о себе в реестр не может; кредитор вправе опубликовать лишь уведомление о намерении обратиться с заявлением о банкротстве, и это отдельный вид сообщений.
Чего нет в реестре банкротов: главное заблуждение о единой базе банкротства
Единый реестр банкротства включает не всех должников страны. В ЕФРСБ попадают только те люди и компании, в отношении которых начата процедура банкротства, судебная или внесудебная. Если у человека есть кредиты, просрочки или даже исполнительные производства, но он не банкротится, в этом реестре его не будет.
Поэтому отсутствие записи означает лишь одно: по введённым данным вы не нашли сведения о процедуре банкротства в этом источнике. О «нулевой» кредитной истории это ничего не говорит. Чтобы собрать полную картину, ЕФРСБ дополняют другими базами. У ФССП (Федеральной службы судебных приставов) отражаются исполнительные производства, в бюро кредитных историй (БКИ) хранится кредитная история, а состав долгов внутри процедуры виден в реестре требований кредиторов конкретного дела. Смешивать эти источники — типичная ошибка, о которой подробнее расскажем ниже.
Федресурс и ЕФРСБ — это одно и то же или разные сервисы?
ЕФРСБ — раздел о банкротстве на платформе Федресурс, и работает он по адресу bankrot.fedresurs.ru. Сам Федресурс служит общим порталом раскрытия юридически значимых сведений о деятельности юрлиц и предпринимателей, а банкротству в нём посвящён отдельный реестр. Запрос «сайт банкротства официальный» чаще всего ведёт именно сюда.
У реестра две версии: старая (old.bankrot.fedresurs.ru) и новая (bankrot.fedresurs.ru). Обе официальные и показывают одинаковые данные, поэтому пользоваться можно любой. Новая версия появилась в 2021 году: у неё современнее поиск и больше фильтров, например можно искать и по должникам, и по фамилии арбитражного управляющего или названию его саморегулируемой организации.
Официальный реестр стоит уметь отличать от сайтов-посредников. В поиске много страниц, которые позиционируются как «проверка банкротства онлайн», но на деле пересказывают данные или ведут на формы заявок. Признаки настоящего ресурса: домен fedresurs.ru, поиск по должникам с фильтрами, карточки сообщений с датами и публикатором, отсутствие обязательной регистрации и оплаты за просмотр. Личный кабинет на сайте нужен только тем, кто публикует сведения (управляющим, организаторам торгов) или хочет настроить мониторинг, то есть уведомления о новых публикациях по конкретному делу на электронную почту.
Как проверить статус банкротства онлайн: пошаговая инструкция
Проверить банкротство через ЕФРСБ можно за пять шагов, и вся проверка занимает одну-две минуты: она бесплатна и не требует регистрации.
- Откройте официальный сайт ЕФРСБ — bankrot.fedresurs.ru.
- Выберите вкладку «Должники».
- Введите ФИО и регион, а если знаете — ИНН или СНИЛС: идентификаторы сразу отсекут однофамильцев.
- Найдите нужную карточку в результатах и откройте её.
- Изучите сообщения: на какой стадии процедура, кто назначен управляющим, какие даты и события в деле.
Два практических наблюдения. Во-первых, если известно дело, быстрее искать по его номеру: поиск в реестре принимает номер дела. Во-вторых, сайт периодически бывает перегружен, особенно в будние дни: если страница долго не открывается, попробуйте позже или воспользуйтесь старой версией реестра (данные в них совпадают).
Как проверить банкротство физического лица?
Проверить банкротство физического лица в реестре можно по ФИО и региону, а надёжнее добавить ИНН или СНИЛС. Поиск покажет карточки всех людей с похожими данными, поэтому убедитесь, что найден именно тот человек.
Чаще всего всё оказывается проще, чем выглядит: типичный сценарий, когда человек проверяет сам себя, находит две карточки с одинаковой фамилией и по дате рождения и региону понимает, что обе не о нём. Точный вывод дают четыре признака: регион, дата рождения, номер дела и суд, который его рассматривает. Если совпали хотя бы два-три из них, вероятность ошибки минимальна.
Частый вопрос: как узнать, банкрот ли я, если процедура только началась? Сведения появляются в реестре с задержкой: сначала суд принимает заявление, затем управляющий публикует сообщения. Если вы подали заявление недавно, записи может ещё не быть, и это нормально. Проверку через неделю-другую стоит повторить, а до этого ход дела видно в Картотеке арбитражных дел.
Как проверить банкротство юридического лица или ИП?
Проверка компании или ИП в ЕФРСБ устроена так же, но поиск ведётся по наименованию, ИНН или ОГРН (у предпринимателя — ОГРНИП). В карточке юрлица дополнительно видны вид деятельности, правовая форма и сведения, которых у граждан нет: например, сообщения о намерении кредитора обратиться с заявлением о банкротстве или данные о субсидиарной ответственности, то есть об ответственности контролирующих лиц компании по её долгам.
Чаще всего компании и ИП проверяют в трёх ситуациях. Перед сделкой проверяют, не начата ли процедура у контрагента и сможет ли он исполнить обязательства. При покупке недвижимости без проверки не обойтись: сделки продавца-банкрота за последние три года могут быть оспорены в деле о банкротстве. При трудоустройстве закон ограничивает доступ к руководящим должностям после банкротства: обычно три года для обычных организаций, до пяти лет в страховых и до десяти лет в кредитных.
Как читать карточку должника: что означает статус процедуры?
Статус в карточке должника показывает, на какой стадии находится процедура банкротства, и от этого зависит, что запись означает на практике. Самая частая путаница — между «заявление подано» и «человек признан банкротом»: это принципиально разные события, и делать выводы по первому сообщению рано.
| Сообщение в реестре | Что оно означает | Что это значит на практике |
|---|---|---|
| Сообщение о заявлении | Кто-то подал заявление о банкротстве, суд его рассматривает | Процедура не начата; должник ещё не признан банкротом |
| Реструктуризация долгов | Суд ввёл первую процедуру: идёт попытка рассчитаться по графику | Долги ещё действуют; должник живёт в ограничениях, но не банкрот |
| Реализация имущества | Гражданин признан банкротом, имущество продаёт управляющий | Идёт основная стадия; после её завершения долги, как правило, списываются |
| Собрание кредиторов, торги | Промежуточные события процедуры | Полезно кредиторам и тем, кто следит за ходом дела |
| Завершение процедуры | Суд завершил реализацию и освободил должника от обязательств | Банкротство состоялось; остаток долгов, как правило, списан |
| Прекращение дела | Процедуру прекратили — например, долги погашены или стороны урегулировали спор | Списания не произошло; статус нужно уточнять по судебным актам |
Если по сообщению непонятно, что происходит, откройте карточку дела в Картотеке арбитражных дел: там видны судебные акты с формулировками суда. Именно сверка двух источников обычно снимает вопросы о стадии.
Какие данные нужны для проверки: хватит ли ФИО, паспорта, ИНН и СНИЛС?
Для проверки банкротства достаточно ФИО и региона, но надёжнее искать с ИНН или СНИЛС: эти идентификаторы есть не у всех записей, зато сразу отделяют нужного человека от однофамильцев. Отсюда практическое правило: начинайте с ФИО и региона, а дальше сужайте поиск по тому, что известно.
Нередко спрашивают, можно ли проверить банкротство по паспорту. Прямого поиска по серии и номеру паспорта нет, и это правильно: персональные данные такого уровня в открытом реестре не публикуются. Паспорт помогает только косвенно, ведь по нему известны точные ФИО и дата рождения, которые и вводятся в поиск.
| Что известно о человеке | Где и как искать | Нюанс |
|---|---|---|
| Только ФИО | ЕФРСБ: вкладка «Должники», регион + дата рождения | Высокий риск перепутать однофамильцев — сверяйте все признаки |
| ФИО + ИНН или СНИЛС | ЕФРСБ: точный поиск по идентификатору | Самый надёжный вариант для физлица |
| Номер дела | Поиск по делу в ЕФРСБ и Картотеке арбитражных дел | Видно документы и стадию, даже если поиск по ФИО не сработал |
| Серия и номер паспорта | Прямого поиска нет | Используйте ФИО и дату рождения из паспорта |
Совпадение ФИО — главный источник ошибочных выводов. В России много полных совпадений по имени-фамилии-отчеству, поэтому вывод «человек банкрот» или «долгов нет» на основании одной фамилии делать нельзя: сначала сверьте регион, дату рождения и номер дела.
Где ещё проверить банкротство: сравнение официальных источников
Кроме ЕФРСБ, сведения о банкротстве и долгах можно найти в Картотеке арбитражных дел, газете «Коммерсантъ», базе ФССП и кредитной истории; все эти источники дополняют, а не заменяют друг друга. Дела о банкротстве рассматриваются арбитражным судом, поэтому судебные документы ищутся именно в его картотеке, а не в судах общей юрисдикции.
| Источник | Что показывает | Что вводить в поиск | Когда полезен |
|---|---|---|---|
| ЕФРСБ (bankrot.fedresurs.ru) | Сообщения о процедуре банкротства: стадии, управляющий, торги | ФИО + регион, ИНН, СНИЛС, номер дела | Основная проверка статуса банкротства |
| Картотека арбитражных дел (kad.arbitr.ru) | Судебные акты, движение дела, заседания | ФИО или ИНН в поле «Участник дела» | Нужны документы и точная стадия дела |
| Газета «Коммерсантъ» | Официальные публикации о банкротстве | ФИО, ИНН, ОГРН | Кросс-проверка; сообщений по делу немного |
| Сайт ФССП | Исполнительные производства | ФИО, дата рождения, регион | Проверка долгов по судебным взысканиям |
| БКИ | Кредитная история, отметка о банкротстве | Запрос своей истории через Госуслуги | Проверка собственной кредитной репутации |
| МФЦ | Внесудебное банкротство | Через реестр ЕФРСБ и центр «Мои документы» | Процедуры без управляющего, через МФЦ |
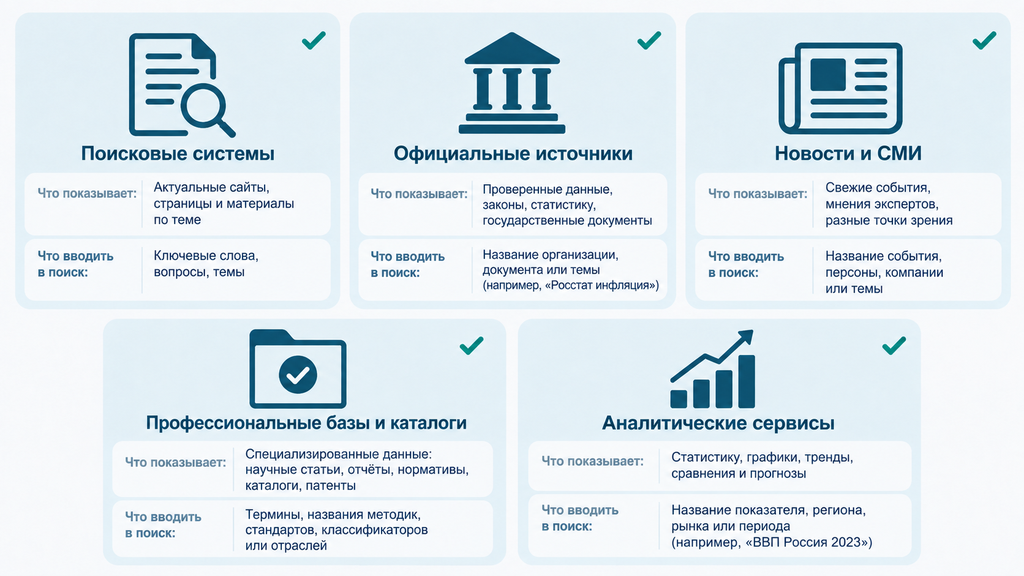
Правило простое: для быстрой проверки статуса достаточно ЕФРСБ. Если на основе проверки принимается важное решение (крупная сделка, покупка квартиры, спор с кредитором), сверяйте минимум два-три источника. Такое «полное досье» в реальных ситуациях не раз спасало и покупателей, и кредиторов от ошибочных выводов.
Реестр требований кредиторов: что это и где посмотреть?
Реестр требований кредиторов — перечень требований к должнику в конкретном деле о банкротстве, который ведёт арбитражный управляющий. Это не ЕФРСБ и не публичная база всех долгов: реестр относится к материалам одного дела и показывает, кто заявил требование, на какую сумму, в какой очередности и на каком основании.
Чем ЕФРСБ отличается от реестра требований кредиторов на практике? ЕФРСБ — общедоступный «журнал событий» по всем процедурам, а реестр кредиторов — внутренний документ конкретного дела. Сведения о формировании реестра и собраниях кредиторов публикуются в ЕФРСБ, но сам список требований смотрите через управляющего или материалы дела в арбитражной картотеке.
Ключевое правило для кредитора: требование нужно заявить в течение двух месяцев с даты публикации о введении процедуры. Если срок пропущен без уважительной причины, требование, скорее всего, останется за реестром, то есть за «хвостом» очереди, и шансы на получение денег будут минимальны. Должнику реестр тоже полезен: из него видно, какие банки, МФО и другие организации реально вошли в дело и с какими суммами. Эти цифры стоит сверить со своими документами, чтобы вовремя заметить ошибку.
Реестр СРО арбитражных управляющих: как проверить управляющего?
Реестр СРО арбитражных управляющих ведёт Росреестр, и по нему можно проверить, включена ли организация управляющего в официальный список. СРО — саморегулируемая организация, то есть объединение арбитражных управляющих, которое контролирует их работу и отвечает перед законом за действия своих членов. Без членства в СРО управляющий не вправе вести дела.
Проверка занимает минуту и полезна обеим сторонам. Должнику она нужна, чтобы убедиться, что в деле работает официальный специалист, а не самозванец: управляющий виден в карточке дела в ЕФРСБ вместе с его СРО. Кредитору она помогает оценить, как управляющий ведёт процедуру, и при бездействии подать жалобу: сначала в СРО, затем в суд. Кстати, если управляющий не публикует сведения в ЕФРСБ, сделать это обязана его саморегулируемая организация: так закон страхует прозрачность процедуры.
Про «рейтинг СРО арбитражных управляющих» стоит сказать честно: официального рейтинга не существует. Но есть открытые данные, по которым организацию реально сравнить: количество действующих членов, наличие исключённых управляющих, жалобы и судебные споры. Этого достаточно, чтобы отличить работающую организацию от формальной.
Список СРО арбитражных управляющих в Росреестре: как пользоваться реестром
- Откройте официальный сайт Росреестра и найдите раздел с реестрами саморегулируемых организаций арбитражных управляющих.
- Проверьте, включена ли организация в реестр — действующие СРО публикуются с наименованием, ИНН и адресом.
- Сверьте название СРО из карточки дела в ЕФРСБ со списком действующих организаций.
- Если организация в списке отсутствует — это повод насторожиться и сообщить о нарушении в Росреестр.
Ориентируйтесь только на домен Росреестра: сторонние сайты, называющие себя «официальным реестром СРО», посредники и агрегаторы юридических услуг к государственному списку отношения не имеют.
Справка о банкротстве: где взять и как получить?
Справку о банкротстве получают в арбитражном суде, который вёл дело, а дополнительными подтверждениями статуса служат выписка из ЕФРСБ и документы МФЦ для внесудебной процедуры. Единой государственной «справки о банкротстве» как бланка строгой формы не существует, поэтому статус подтверждают официальные документы из перечисленных источников.
Сначала определите, что именно требуется. Банку, нотариусу или работодателю чаще всего достаточно копии определения суда о завершении реализации имущества и освобождении от обязательств: её выдают в канцелярии суда, а в отдельных судах оформить запрос можно через онлайн-приёмную, то есть получить справку о банкротстве в электронном виде. Иначе обстоит дело с подтверждением отсутствия банкротства: справки о «не-банкротстве» по закону нет, поэтому подтверждением служит отсутствие записей в ЕФРСБ, Картотеке арбитражных дел и базе ФССП, а при необходимости — официальный ответ ведомства на запрос.
Ошибаются при этом чаще всего в выборе документа: приносят в банк справку из МФЦ для судебной процедуры или просят у суда документы по делу, которого не было. Если сомневаетесь, что именно запросила организация, уточните формулировку требования заранее. Можно и просто оставить заявку с кратким описанием ситуации: специалист подскажет, какой документ подойдёт в вашем случае, и как его получить. Первичный разбор бесплатный и ни к чему не обязывает.
Какие бывают справки и подтверждения статуса банкротства?
- Копия определения суда о завершении процедуры и списании долгов — выдаёт арбитражный суд; основной документ для банка и нотариуса. Срок изготовления — как правило, от нескольких дней до пары недель.
- Выписка из ЕФРСБ — подтверждает публикации по делу: когда начата процедура, кто управляющий, когда завершена.
- Отчёт о кредитной истории из БКИ — показывает отметку о банкротстве; удобен, когда вопрос касается новой заявки на кредит.
- Подтверждение МФЦ — для внесудебного банкротства: справка о включении в реестр или о завершении процедуры.
Кому и когда нужна проверка статуса банкротства: шесть типичных сценариев
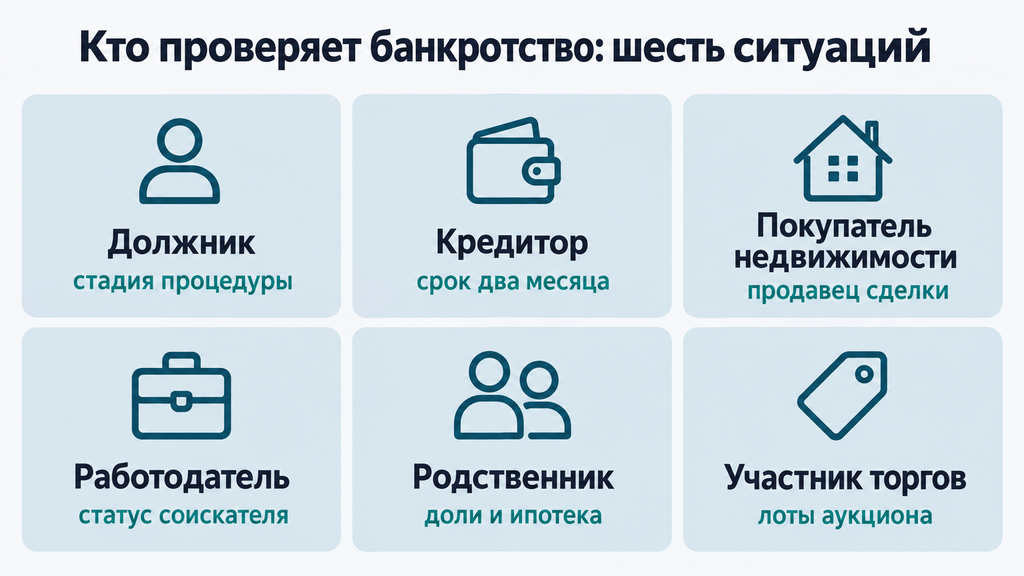
Проверка статуса банкротства нужна и кредиторам, и многим другим: чаще всего реестр открывают сами должники, покупатели недвижимости и родственники заёмщика. Ниже — шесть ситуаций из практики, каждая со своим инструментом проверки.
- Сам должник. У человека три кредита, доход снизился, платежи занимают больше половины бюджета — он подал заявление и хочет видеть, что происходит с делом. Проверка в ЕФРСБ по своим данным показывает: опубликовано ли сообщение, на какой стадии процедура, кто управляющий.
- Кредитор. Банку, МФО или частному займодавцу важно не пропустить двухмесячный срок включения требований: мониторинг ЕФРСБ по имени должника решает задачу.
- Покупатель недвижимости. Если продавец банкротится, его сделки за последние три года могут оспорить. Проверка продавца в ЕФРСБ и Картотеке арбитражных дел — обязательный шаг перед задатком.
- Работодатель или соискатель. Ограничения на руководящие должности после банкротства действуют от трёх до десяти лет, поэтому стороны проверяют статус до оформления.
- Родственники. Общее имущество, ипотека, доли в квартире — проверить, идёт ли процедура у близкого человека, стоит до крупных семейных решений.
- Участник торгов. Имущество банкротов продаётся на аукционах, а вся информация о лотах публикуется именно в ЕФРСБ.
Типичные ошибки при проверке банкротства и ограничения реестра
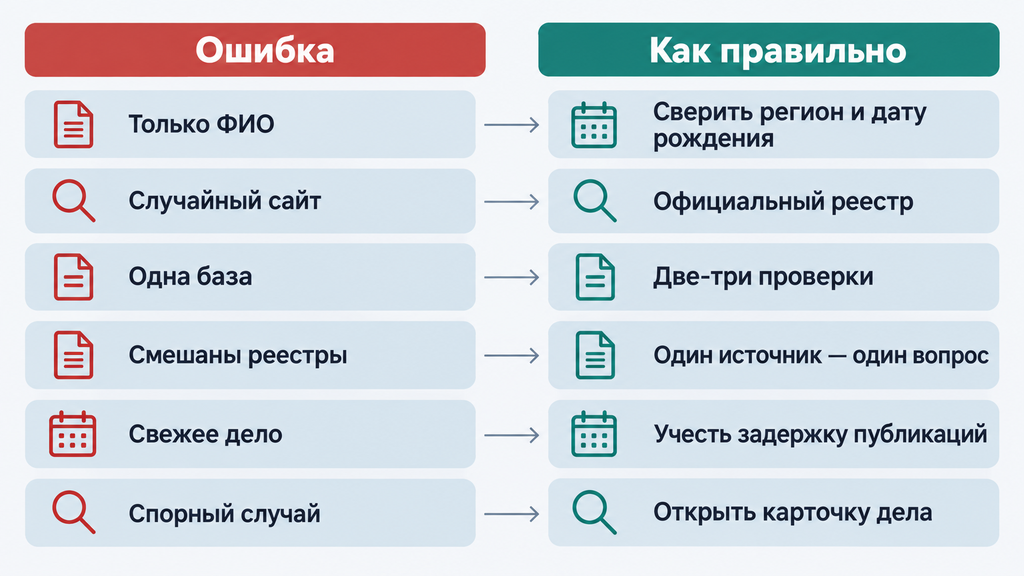
Самая частая ошибка при проверке банкротства — вывод «долгов нет» из-за того, что человек не нашёлся в реестре по фамилии. Перед вами шесть типичных промахов с последствиями, которые встречаются в реальных ситуациях чаще всего.
- Поиск только по ФИО. Без сверки региона и даты рождения легко принять одного человека за другого — с одинаковыми ФИО в стране полно совпадений. Сверяйте минимум три признака.
- Доверие случайным сайтам. Ресурсы-«реестры» без домена fedresurs.ru могут показывать устаревшие или неполные данные. Среди них официальный источник только один — ЕФРСБ.
- Вывод об отсутствии долгов по одной базе. ЕФРСБ, ФССП и БКИ показывают разные вещи; для полной картины нужно минимум две-три проверки.
- Смешение реестров. ЕФРСБ — о процедурах банкротства, база приставов — об исполнительных производствах, реестр требований кредиторов — о долгах внутри конкретного дела.
- Игнорирование задержек публикации. Сообщения появляются с отставанием от реальных событий: свежую процедуру в реестре можно просто не застать.
- Отказ от судебных документов. Если вопрос серьёзный (сделка, спор), одной публикации недостаточно, открывайте карточку дела в Картотеке арбитражных дел.
У реестра есть и объективные ограничения. Он показывает только процедуры банкротства, а не все долги человека. Сведения нельзя удалить по желанию должника: публикации имеют юридическое значение, исправить можно лишь фактическую ошибку, для этого обращаются к управляющему, в его СРО или суд. Сайт периодически бывает недоступен из-за нагрузки; это техническая пауза, а не исчезновение данных.
И о популярном страхе: «все узнают о моём банкротстве». На деле публикации размещаются в специализированных источниках, которые мониторят в основном кредиторы. Соседи и коллеги специально искать карточку должника, как правило, не заходят, поэтому опасения об огласке обычно сильнее реальности.
Что делать после проверки: план действий, если банкротство найдено или не найдено
Дальнейшие действия зависят от результата проверки: найденная запись и её отсутствие ведут к разным шагам. Разберём оба сценария, чтобы после минуты в реестре был понятен следующий шаг, а не новый вопрос.
Если запись найдена. Сначала определите стадию по таблице выше. Должнику это подсказывает порядок действий: следить за отчётами управляющего, готовиться к собраниям кредиторов, сохранять все документы по делу. Кредитору важно заявить требования в двухмесячный срок, если он ещё не истёк. Покупателю недвижимости стоит оценить риск оспаривания сделки и обсудить его с юристом до подписания договора.
Если записи нет. Возможны два варианта. Первый: долгов нет, а проверка делалась «для спокойствия». Тогда беспокоиться не о чем, достаточно сохранить скриншот проверки. Второй: долги есть, а платежи стали неподъёмными. Отсутствие процедуры в реестре означает, что банкротство ещё не началось, и перед вами открыта карта вариантов: реструктуризация долга, кредитные каникулы, мировое соглашение с банком, внесудебное банкротство через МФЦ (при долге в установленных законом пределах) или судебное банкротство. Выбор зависит от размера долга, дохода, имущества и наличия имущественных споров; универсального ответа здесь нет, и честный специалист всегда оценит условия, а не обещает результат.
Если непонятно, какой сценарий ваш, опишите ситуацию в заявке и получите бесплатный первичный разбор: юрист подскажет, какие варианты применимы к вашим цифрам и что проверить в документах. Решение о дальнейших шагах останется за вами, и оно не требуется сразу.
Часто задаваемые вопросы
Как проверить статус банкротства онлайн бесплатно?
Бесплатно статус банкротства проверяется в ЕФРСБ на сайте bankrot.fedresurs.ru: откройте вкладку «Должники», введите ФИО и регион, а при наличии — ИНН или СНИЛС. Регистрация и оплата не нужны. Для полноты результата сверьте данные с Картотекой арбитражных дел.
Можно ли проверить банкротство по паспорту?
Прямого поиска по серии и номеру паспорта в реестре нет: персональные данные такого уровня не публикуются. Проверку выполняют по ФИО и региону, а точнее — по ИНН или СНИЛС. Паспорт пригодится косвенно: из него берут точные ФИО и дату рождения для поиска.
Как узнать, банкрот ли человек, если в реестре его нет?
Отсутствие записи в ЕФРСБ не означает отсутствие долгов: возможно, процедура не начиналась или публикация ещё не вышла. Сверьте Картотеку арбитражных дел, базу ФССП и кредитную историю. Такой набор источников даёт реальную картину обязательств человека.
Где посмотреть дело о банкротстве и судебные документы?
Дело о банкротстве смотрите в Картотеке арбитражных дел на kad.arbitr.ru — по номеру дела, ФИО или ИНН в поле «Участник дела». В карточке дела доступны судебные акты, даты заседаний и ход рассмотрения. Сообщения о процедуре параллельно публикуются в ЕФРСБ.
Показывает ли реестр банкротов все долги человека?
Нет, ЕФРСБ публикует сведения о процедурах банкротства, а не обо всех обязательствах человека. Долги проверяют по другим источникам: кредитная история — в БКИ, судебные взыскания — у ФССП, состав требований внутри процедуры — в реестре требований кредиторов конкретного дела.
Как получить справку о банкротстве или об отсутствии банкротства?
Документы о прошедшей процедуре выдают в арбитражном суде, который вёл дело: как правило, это копия определения о завершении реализации имущества и освобождении от обязательств. Публикации по делу подтверждаются выпиской из ЕФРСБ, внесудебная процедура — через МФЦ. Единой справки «о не-банкротстве» не существует — отсутствие статуса подтверждают выписки из официальных реестров.
Чем ЕФРСБ отличается от Федресурса?
Федресурс — платформа раскрытия юридически значимых сведений о деятельности юрлиц и предпринимателей, а ЕФРСБ — её раздел о банкротстве на bankrot.fedresurs.ru. Данные в обеих версиях сайта — старой и новой — совпадают, пользоваться можно любой.
Можно ли удалить сведения о банкротстве из реестра?
По желанию должника удалить публикацию нельзя — сообщения в ЕФРСБ имеют юридическое значение. Исправить можно только фактическую ошибку: для этого обращаются к финансовому управляющему, в его саморегулируемую организацию или в суд, который рассматривает дело.