Локальный план реструктуризации долга при банкротстве с ипотекой
Локальный план реструктуризации при банкротстве с ипотекой иначе называют отдельным мировым соглашением. Оно закреплено в статье 213.10-1 закона о банкротстве и позволяет сохранить единственное залоговое жильё: квартира выводится из имущества, подлежащего продаже, ипотека продолжает выплачиваться по обычному графику, а остальные долги (кредиты, займы, карточные задолженности) списываются по завершении процедуры. Чтобы суд утвердил такое соглашение, нужно подтвердить три вещи: жильё является единственным, у семьи есть реальный источник платежей и предложенная схема не ухудшает положение банка.
Если коротко о том, что здесь важно понять. Ещё несколько лет назад ипотечная квартира при банкротстве практически всегда уходила на торги, даже если это было единственное жильё семьи. Сегодня закон и судебная практика дают законный способ разорвать эту связку: банкротство по потребительским долгам идёт своим чередом, а ипотека «выносится» из процедуры и погашается отдельно. В этом материале разберём, как работает механизм, кому он подходит, какие шаги предпринять и где спрятаны риски.
Что такое локальный план реструктуризации при банкротстве с ипотекой
Локальным планом реструктуризации на практике называют отдельное мировое соглашение, которое должник заключает с банком по ипотеке своего единственного жилья внутри дела о банкротстве. Соглашение утверждает арбитражный суд, и после этого ипотечный долг как бы выходит из общей процедуры: остальные кредиторы больше не могут претендовать на заложенную квартиру, а банк продолжает получать платежи по обычному графику.
Сразу снимем терминологическую путаницу: слова «локальный план» в законе нет. Такой термин появился в судебной практике и среди юристов, а в самом законе о банкротстве, то есть в Федеральном законе № 127-ФЗ «О несостоятельности (банкротстве)», механизм закреплён как отдельное мировое соглашение в статье 213.10-1. Норма появилась относительно недавно: её ввёл Федеральный закон № 298-ФЗ, действующий с 8 сентября 2024 года. А до этого похожие решения суды выносили, опираясь на позицию Верховного суда РФ (об этом ниже, в разделе о практике).
Ещё одно распространённое заблуждение: локальный план «прощает» или «списывает» ипотеку. Это не так. Ипотечный долг сохраняется полностью, с процентами, графиком и залогом. Механизм решает другую задачу: он выводит единственное жильё из конкурсной массы (так называют имущество, которое финансовый управляющий продаёт для расчётов с кредиторами) и позволяет продолжать платить за свою квартиру, пока остальные долги списываются.
Чем локальный план отличается от реструктуризации ипотеки в банке и рефинансирования
Главное отличие в том, где принимается решение. Банковская реструктуризация и рефинансирование оформляются в банке и зависят только от его доброй воли, а локальный план утверждается арбитражным судом в рамках дела о банкротстве и работает даже тогда, когда по всем кредитам платить уже нечем. Сравните четыре инструмента по ключевым критериям:
| Критерий | Реструктуризация в банке | Рефинансирование | Общий план реструктуризации долгов | Локальный план (отдельное мировое соглашение) |
|---|---|---|---|---|
| Где оформляется | В банке, по его правилам | В другом или своём банке | В деле о банкротстве | В деле о банкротстве, отдельно по ипотеке |
| Кто утверждает | Банк | Новый банк-кредитор | Собрание кредиторов и суд | Арбитражный суд |
| Что с другими долгами | Не затрагиваются | Погашаются новым кредитом | Погашаются по утверждённому графику | Списываются по итогам банкротства |
| Когда применимо | Трудности начались, но платёж пока реален | Хороший доход и кредитная история | Есть стабильный доход на все долги | Долги неподъёмны, но ипотеку платить реально |
| Что с жильём | Остаётся в залоге | Остаётся в залоге | Сохраняется, если план исполняется | Исключается из продажи, ипотека продолжается |
Из таблицы виден практический ориентир. Если доход снизился временно и платёж по ипотеке пока посилен, начинать разумно с банка: кредитные каникулы или изменение графика решают проблему дешевле и быстрее. Если же долгов несколько и платёжная нагрузка превышает половину бюджета, разговор переносится из банка в суд: там и работает локальный план. Общий план реструктуризации долгов устроен иначе: это отдельная процедура внутри банкротства, и подходит она, когда человек способен за разумный срок рассчитаться со всеми кредиторами, а не только с ипотечным.
Что происходит с ипотекой и остальными долгами после утверждения плана
После утверждения соглашения судом ипотечное жильё исключается из конкурсной массы, требование банка удаляется из реестра кредиторов, а дело о банкротстве продолжается по всем остальным обязательствам и по общему правилу завершается их списанием. Разложим последствия по пунктам:
- квартира или дом больше не включаются в имущество на продажу; для дома защита распространяется и на земельный участок под ним;
- залог в пользу банка сохраняется — жильё по-прежнему обременено ипотекой до полного расчёта;
- ипотечный долг не списывается: платить основной долг и проценты продолжают по обычному кредитному графику;
- если по ипотеке была просрочка, соглашение фиксирует порядок её погашения;
- банкротство по потребительским кредитам, займам и картам идёт дальше и завершается освобождением от них — при добросовестном поведении должника;
- согласие остальных кредиторов и финансового управляющего для заключения соглашения по закону не требуется — достаточно решения суда.
Чтобы увидеть картину целиком, соберём типичную ситуацию в цифрах. У человека ипотечный долг 2 000 000 рублей и ещё 1 500 000 рублей потребительских кредитов и карт, доход снизился, платёжная нагрузка перевалила за половину бюджета. После утверждения локального плана квартира выходит из конкурсной массы, ипотека продолжает погашаться по графику (допустим, 35 000 рублей в месяц), а 1 500 000 рублей остальных долгов по завершении процедуры списываются. Из долгов у человека остаётся только ипотека, которая и раньше была ему посильна, зато без давления остальных взыскателей.
Честная оговорка: освобождение от остальных долгов не бывает автоматическим. Суд оценивает добросовестность должника, полноту раскрытой информации и поведение в процедуре. Но при аккуратной подготовке это стандартный итог, а не исключение.
Кому подходит локальный план: условия для сохранения ипотечного жилья
Локальный план подходит должникам, у которых одновременно выполняются четыре условия: заложенное жильё является единственным, есть подтверждённый источник платежей по ипотеке, просрочка урегулирована или отсутствует, а предложенная схема не ухудшает положение банка. Это ядро механизма: именно по этим пунктам суд и банк будут оценивать проект соглашения. Пройдёмся по каждому условию отдельно, потому что в каждом есть нюансы, которые на практике решают исход дела.
Должно ли жильё быть единственным
Да, специальный механизм рассчитан именно на единственное жильё в ипотеке. Логика здесь такая. Обычное единственное жильё защищено исполнительским иммунитетом, правилом статьи 446 Гражданского процессуального кодекса РФ, которое запрещает забирать у семьи единственную квартиру за долги. Но для заложенной недвижимости закон делает прямое исключение: ипотека по умолчанию сильнее иммунитета, поэтому залоговая квартира включается в конкурсную массу и продаётся с торгов. Локальный план и придуман, чтобы в ситуации «единственное жильё плюс исправная ипотека» не доводить дело до торгов.
На практике вопросы возникают в пограничных ситуациях, и заранее «на глазок» их не решить:
- у должника или членов семьи есть доля в другой квартире: сама по себе небольшая доля не всегда блокирует механизм, но суд будет смотреть, можно ли в этом помещении реально жить;
- жильё оформлено на супруга, а должник выступает созаёмщиком: важен и режим собственности, и то, кто фактически платит;
- в ипотеке дом: он оценивается вместе с земельным участком, на котором расположен;
- жильё не единственное, но второе помещение непригодно для проживания: вопрос решается документами и экспертизой, а не общими словами.
Практический вывод: до подачи заявления стоит проверить выписку из ЕГРН (Единого государственного реестра недвижимости) по всей семье и честно ответить, есть ли ещё пригодное для жизни жильё. Если есть, стратегию лучше выстраивать индивидуально, а не по общей схеме.
Кто может платить ипотеку за должника
Платить по ипотеке во время банкротства может сам должник за счёт защищённых доходов либо третье лицо: супруг, родственник, созаёмщик или поручитель, который официально участвует в соглашении. Верховный суд прямо требует, чтобы в соглашении было условие об источнике погашения долга: голое обещание «родственник поможет» суд не устроит. Подходящие источники выглядят так:
- защищённые доходы самого должника, то есть средства, которые по закону нельзя забрать в конкурсную массу: прожиточный минимум на должника и иждивенцев, алименты, детские пособия и ряд других социальных выплат;
- доход созаёмщика или поручителя: особенно удобно, если этот человек и так вносил платежи;
- доход супруга или другого родственника: он включается в соглашение как самостоятельный участник с правами и обязанностями;
- доход должника, который он будет получать после процедуры (как правило, в дополнение к другим источникам, а не как единственная опора).
Подтверждается источник стандартно: справки о доходах, выписки по счетам, кредитный отчёт третьего лица, история ранее внесённых ипотечных платежей. Чем регулярнее человек уже платил по кредиту, тем убедительнее выглядит проект соглашения.
На практике чаще всего ломает процедуру другое: попытки замаскировать платежи должника под платежи третьего лица. Классический пример: должник получает зарплату «в конверте» и передаёт наличные родственнику, который формально вносит их в банк. Если суд увидит, что платит фактически сам банкрот из скрытого дохода, это расценивается как недобросовестность и может закончиться отказом в списании долгов. Платежи должны идти из собственных подтверждённых средств плательщика, без схем.
Что делать, если по ипотеке уже есть просрочка
Просрочка по ипотеке не блокирует заключение соглашения, но соглашение обязано содержать порядок её погашения: точную сумму, срок, размер дополнительных платежей, источник денег и возврат к обычному графику. Проект, в котором написано просто «обязуемся платить дальше», суды возвращают на доработку: такова устойчивая практика.
Перед переговорами с банком соберите свою просрочку в цифрах: запросите у банка справку об остатке задолженности и расчёт неустойки, сопоставьте с графиком. Цель двойная: показать банку серьёзность намерений и заложить реальный срок закрытия долга в проект соглашения.
Чем больше и старше просрочка, тем ниже шансы. При небольшом сроке задолженности и подтверждённом источнике платежей механизм работает регулярно. При многолетней крупной задолженности банк почти всегда возражает, а суду сложнее признать схему экономически обоснованной. В такой ситуации стратегию нужно оценивать индивидуально, до подачи заявления.
Кредиторы первой и второй очереди и несколько залогов
Два специальных условия закона встречаются реже остальных, но именно они чаще всего становятся неожиданностью на поздней стадии. Разберём оба.
Кредиторы первой и второй очереди. Очередью называют установленный законом порядок, в котором кредиторы получают деньги из конкурсной массы. К первой и второй очереди относятся, например, требования о возмещении вреда жизни и здоровью, алименты, а у банкротящихся предпринимателей ещё и долги по зарплате сотрудников. Если такого имущества и денег не хватает, чтобы закрыть эти требования, для утверждения соглашения может понадобиться внести деньги на специальный банковский счёт: из выручки за другое имущество должника или от третьего лица-плательщика. Ограничение разумное: не более 10% стоимости ипотечного жилья. Суд утвердит соглашение, только если этот вопрос закрыт.
Несколько залогов. Иногда квартира заложена не один раз: например, первоначальная ипотека и последующий залог по другому кредиту. В этом случае сторонами соглашения должны стать все залогодержатели, чьи требования включены в реестр. Заключить соглашение только с одним банком, проигнорировав второй залог, не получится: закон не позволяет решать судьбу жилья за спиной залогодержателя.
Утвердит ли суд план без согласия банка: судебная практика 2026
Да, суд может утвердить локальный план даже при возражениях банка, если положение кредитора от соглашения не ухудшается, источник платежей подтверждён, а жильё является единственным для должника. Именно так механизм и заработал: сначала его создала практика, и только потом закрепил закон.
Ключевые точки развития:
- Определение Судебной коллегии по экономическим спорам Верховного суда РФ от 27 апреля 2023 года № 305-ЭС22-9597 по делу № А41-73644/2020. Гражданка проходила банкротство, а её единственная квартира была заложена банку в обеспечение чужого кредита, и сам заёмщик гасил его исправно, без просрочки. Верховный суд указал: в такой ситуации изъятие жилья нарушает баланс интересов, и суд может предложить сторонам согласовать локальный план реструктуризации.
- Обзор судебной практики разрешения споров о банкротстве за 2023 год, утверждённый Президиумом Верховного суда 15 мая 2024 года, закрепил подход для нижестоящих судов, в том числе возможность утверждения соглашения в интересах сохранения жилья при устойчивом исполнении обязательства третьим лицом.
- Статья 213.10-1 закона о банкротстве, действующая с 8 сентября 2024 года, перевела практику в норму закона: отдельное мировое соглашение по ипотеке единственного жилья можно заключить на любой стадии дела, а согласие остальных кредиторов не требуется.
Что реально проверяет суд, когда банк против. Первый вопрос: экономическая целесообразность. Получит ли банк по соглашению не меньше, чем получил бы при продаже залога с торгов? Второй: источник платежей. Подтверждены ли доходы плательщика и есть ли история его платежей? Третий: добросовестность должника и отсутствие ущерба незалоговым кредиторам. Обеспеченное залогом обязательство должно исполняться из средств вне конкурсной массы, чтобы не забирать деньги остальных взыскателей. В реальных делах суды утверждали соглашения и при возражениях банка: например, когда поручителем выступал отец заёмщика со стабильным подтверждённым доходом и историей регулярных платежей, а банк не мог назвать экономических причин для продажи залога.
И ещё одна честная оговорка. Практика по этим делам живая и развивается, а результат каждого конкретного дела зависит от документов, позиции банка и обстоятельств процедуры. Гарантировать утверждение не может ни один юрист. Но грамотно подготовленный проект с реальным источником платежей закономерно повышает шансы.
Как утвердить локальный план: пошаговый алгоритм
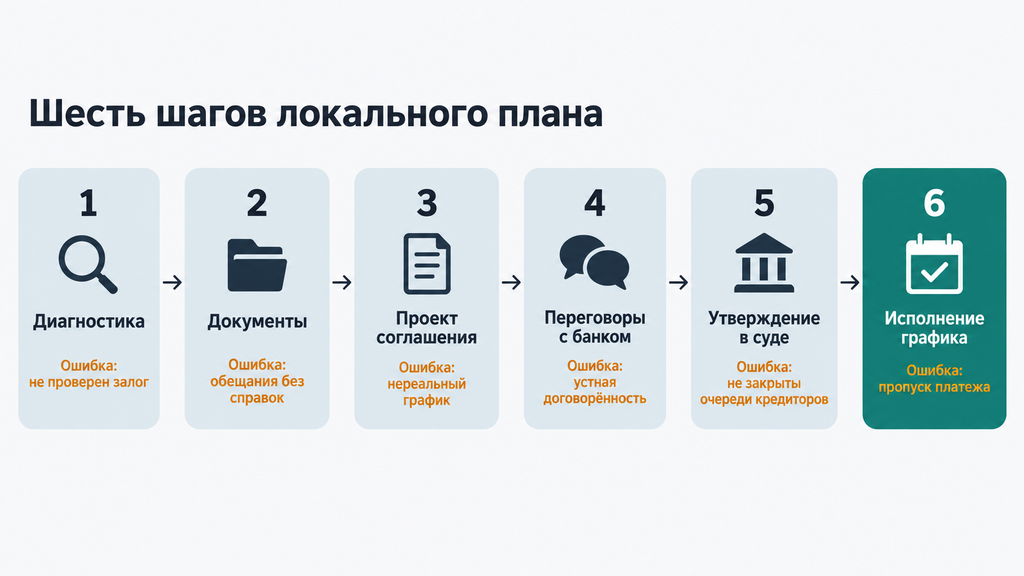
Локальный план утверждается в шесть шагов: диагностика ситуации, сбор документов, подготовка проекта соглашения, переговоры с банком, утверждение в арбитражном суде, исполнение графика. Соглашение заключается не письмом в банк, а судебным актом, поэтому порядок и последовательность здесь важны не меньше содержания. Проходим шаги по порядку.
- Диагностика. Проверьте: единственное ли это жильё, кто указан заёмщиком, созаёмщиком и собственником, есть ли просрочка и её размер, нет ли последующих залогов, включено ли требование банка в реестр, есть ли кредиторы первой и второй очереди. Типичная ошибка шага: начинать переговоры, не проверив залоги по выписке из ЕГРН, и обнаружить второй залог на середине дела.
- Сбор документов и подтверждение источника платежей. Справки о доходах, выписки, кредитный отчёт плательщика, история внесённых платежей. Ошибка шага: опираться на устные обещания родственника без единого документа.
- Проект соглашения. Зафиксируйте долг, график, порядок погашения просрочки и роль третьего лица. Ошибка шага: заложить в проект неисполнимый график «для красоты». Суд проверяет реалистичность, и проваленный на бумаге план хуже честного.
- Письменные переговоры с банком. Направьте проект, предложите обсудить условия, сохраните подтверждения отправки и все ответы. Ошибка шага: договариваться только устно. Без письменной переписки суд потом не увидит, что должник предлагал разумные условия, а банк отказался без обоснования.
- Ходатайство в арбитражный суд. Заявление об утверждении соглашения подаётся в суд, который рассматривает дело о банкротстве, вместе с проектом и доказательствами. Ошибка шага: подача до устранения вопросов с кредиторами первой и второй очереди.
- Исполнение графика. После утверждения платите без сбоев, и во время процедуры, и после её завершения. Ошибка шага: решение «можно чуть расслабиться, долги же списали». Просрочка по соглашению запускает самые неприятные последствия из всех возможных.
Какие документы понадобятся
Для подготовки соглашения обычно собирают один и тот же базовый набор документов (с пояснением, зачем нужен каждый):
- кредитный договор и договор ипотеки: основа для описания обязательства и залога;
- выписка из ЕГРН: подтверждает собственность, залог и отсутствие других обременений;
- справка об остатке задолженности: фиксирует размер основного долга и процентов на текущую дату;
- расчёт просрочки и неустойки: нужен, чтобы включить в соглашение порядок её погашения;
- график платежей: по нему продолжится выплата после утверждения;
- документы о доходах должника и членов семьи: подтверждают реалистичность схемы;
- документы о доходах третьего лица: справки, выписки, кредитный отчёт;
- подтверждения ранее внесённых платежей: главный аргумент, что схема уже работает;
- сведения о зарегистрированных в жилье людях: важны для оценки статуса единственного жилья;
- проект отдельного мирового соглашения: итоговый документ, который пойдёт в суд.
Банк и суд могут запросить и дополнительные сведения: например, документы о составе семьи или трудовой договор третьего лица. Запрашивайте справки параллельно, а не по очереди: дольше всего собираются документы, и именно от этого шага обычно зависит общий срок подготовки.
Что включить в соглашение с банком
Соглашение с банком должно фиксировать состав долга, график выплат, источник платежей и последствия нарушений. Без этих условий суд не утвердит документ. На практике содержимое зависит от кредитного договора и стадии дела, но устойчивый набор пунктов выглядит так:
- сведения о сторонах — должнике, банке и участвующем третьем лице;
- данные кредитного договора и договора ипотеки, описание заложенного жилья;
- размер основного долга, процентов и просрочки на дату подписания;
- действующий график платежей, по которому продолжается выплата;
- порядок погашения накопленной просрочки: суммы, сроки, источник;
- условие об источнике дальнейших выплат и роль третьего лица — его права и обязанности;
- последствия нарушения соглашения;
- порядок обмена документами и уведомлениями сторон.
Два принципа, которые на практике экономят месяцы. Первый: не включайте заведомо неисполнимые обещания и не стройте расчёты на гипотетическом повышении зарплаты, ведь суд проверяет реалистичность, а сорванный план второго шанса почти не оставляет. Второй: не оставляйте «дыр» в условии об источнике платежей. Типичная причина возврата проектов на доработку: формулировка «обязуемся продолжать платить» без указания, откуда именно будут приходить деньги.
Локальный план или другой путь: как выбрать вариант сохранения жилья
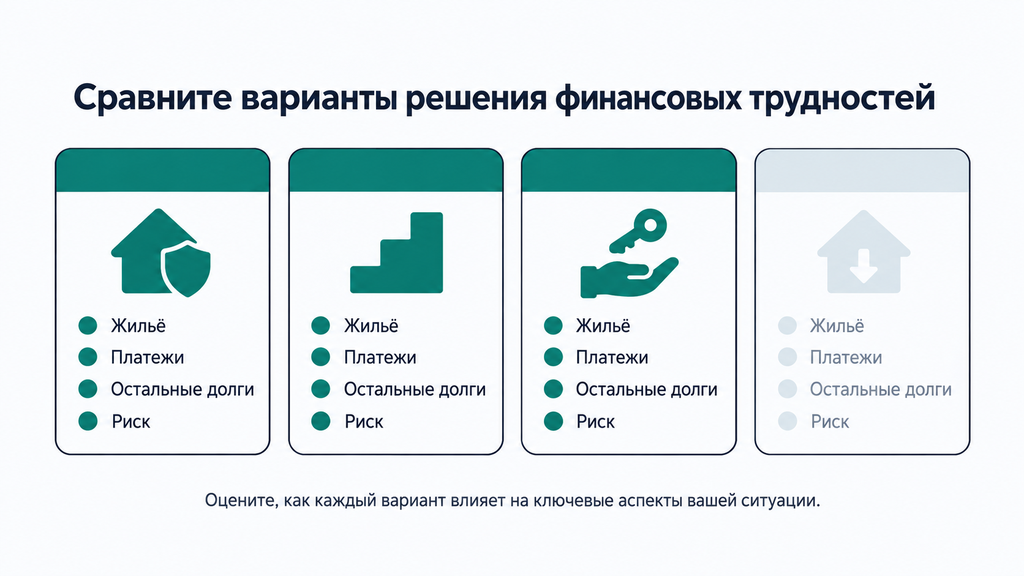
Выбор варианта зависит от четырёх вводных: статуса жилья, наличия просрочки, того, есть ли у семьи доход или платящее третье лицо, и главной цели: сохранить квартиру либо законно списать всё, включая залоговый долг. Соберём основные пути в одну таблицу:
| Вариант | Локальный план (отдельное мировое соглашение) | Общий план реструктуризации долгов | Погашение ипотеки третьим лицом | Реализация жилья с торгов |
|---|---|---|---|---|
| Когда подходит | Единственное жильё, есть источник платежей, ипотека по силам | Стабильный доход позволяет рассчитаться со всеми кредиторами за срок процедуры | Родственник готов закрыть залоговый долг целиком | Платить по ипотеке реально нечем, жильё не единственное либо схема не собрана |
| Что с жильём | Сохраняется, залог и график действуют | Сохраняется, пока план исполняется | Залог снимается после расчёта | Продаётся, семья выезжает |
| Что с остальными долгами | Списываются по итогам банкротства | Погашаются по графику плана | Списываются в банкротстве | Остаток после продажи залога списывается |
| Компромисс | Ипотечный долг сохраняется полностью | Нужен доход на все долги, при срыве — переход к реализации | Требуется крупная сумма сразу | Потеря жилья и переезд |
Про ипотечные каникулы скажем отдельно. Это отсрочка или снижение платежей по закону, доступная заёмщикам в трудной жизненной ситуации. До банкротства каникулы действительно полезны: они дают передышку и время собрать стратегию. Но если долгов несколько и платёжная нагрузка неподъёмна в принципе, каникулы лишь откладывают решение, а не принимают его.
Четыре вопроса для самопроверки перед выбором пути. Первое: единственное ли это пригодное для жизни жильё у вас и членов семьи? Второе: кто конкретно и из каких подтверждённых средств будет платить по ипотеке ещё годы? Третье: посилен ли ежемесячный платёж без кредитов и карт при честном семейном бюджете? Четвёртое: какая цель приоритетнее, остаться в этой квартире или максимально освободиться от долгов? Ответы расставляют всё по местам. Если на первые три ответ «да», рабочий вариант именно локальный план. Если платёж по ипотеке не тянет никто, трезвой и законной альтернативой остаётся реализация жилья со списанием остатка долга. Это тоже нормальный сценарий, а не катастрофа, и в нём важно просто действовать аккуратно и вовремя.
Ошибки, риски и ограничения: когда план не спасает жильё
Локальный план не спасает жильё, когда соглашение не утверждено, нарушено или изначально построено на неисполнимых обещаниях. Тогда механизм откатывается к общему правилу, и залоговое жильё уходит на торги. Разберём три пласта: что делают не так сами должники, что происходит при нарушении соглашения и в каких пределах вообще работает механизм.
Типичные ошибки должников (в реальных делах они встречаются регулярно):
- скрывать от суда и банка реальное положение дел: неполные сведения почти всегда вскрываются и разрушают доверие к должнику;
- платить по ипотеке из конкурсной массы: обеспеченное залогом обязательство должно исполняться из средств вне массы, иначе страдают остальные кредиторы;
- оформлять платежи третьего лица «серой» схемой с передачей наличных должника (риск отказа в списании долгов целиком);
- закладывать график, который не по силам, ради «покрасивее»: сорванный план не пересобрать;
- тянуть с обращением до крупной многолетней просрочки: с каждым месяцем переговорная позиция слабеет;
- игнорировать кредиторов первой и второй очереди: вопрос с 10% стоимости жилья всплывёт в суде в самый неподходящий момент.
Что происходит при нарушении соглашения. Если платежи прекратились ещё во время процедуры, требование банка восстанавливается в реестре, а жильё включается в конкурсную массу и продаётся с торгов. Если нарушение случилось после завершения банкротства, банку даже не нужно расторгать соглашение через отдельный процесс: он вправе получить исполнительный лист и обратиться взыскание на заложенную квартиру. Повторно сохранить то же жильё через локальный план практически невозможно: второй шанс механизм не предусматривает.
Ограничения механизма, о которых честно стоит знать заранее:
- механизм работает только для единственного жилья: вторую ипотечную квартиру он не сохранит;
- ипотечный долг не списывается никогда. Соглашение про сохранение жилья, а не про освобождение от него;
- при возражениях банка нет гарантий утверждения, потому что суд оценивает экономику каждого конкретного дела;
- без подтверждённого источника платежей соглашение не утвердят в принципе;
- залог снимается только после полного расчёта по кредиту.
Ничего из перечисленного не делает ситуацию безвыходной, но цена ошибки высокая. Поэтому проект соглашения собирают вдумчиво: с реальным бюджетом семьи, чистой схемой платежей и запасом прочности на несколько лет вперёд.
Локальный план в типичных ситуациях: супруги, созаёмщики, материнский капитал
В типичных жизненных ситуациях локальный план работает по-разному, и заранее полезно понимать, как именно. Ниже четыре сценария, которые чаще всего приносят на консультации.
Банкротство одного из супругов при совместной ипотеке. Купленная в браке квартира находится в совместной собственности, а супруг обычно созаёмщик. На практике рабочая схема выглядит так: супруг продолжает вносить платежи из своих подтверждённых доходов и официально включается в соглашение, жильё выходит из конкурсной массы, банкротство одного из супругов идёт по остальным долгам. Ключевой момент: подтверждённый доход платящего супруга. Без него суд не увидит источника платежей.
Созаёмщик по ипотеке сам планирует банкротство. Когда банкротятся оба, источник платежей исчезает, и сохранение жилья резко усложняется. В такой ситуации стратегию оценивают до подачи заявлений: кто останется платящим лицом, есть ли у семьи защищённые доходы, есть ли третье лицо. Типичная ошибка здесь: подать оба заявления одновременно «чтобы быстрее закончить». Из-за этого семья теряет контроль над сценарием.
Квартира куплена с материнским капиталом. Материнский капитал обязывает выделить доли детям, а сделки с долями несовершеннолетних требуют участия органов опеки. Это не блокирует банкротство, но добавляет слой согласований: результат зависит от выделенных долей, позиции опеки и обстоятельств дела, поэтому без предварительной юридической оценки действовать по общей инструкции рискованно.
Банк отказывается обсуждать соглашение. Отказ банка не заканчивает историю. Практика показывает: сначала стоит получить причины в письменном виде и понять, что именно не устраивает банк (источник платежей, порядок погашения просрочки или формулировки проекта). Затем доработать слабые места и повторно направить условия, сохранив переписку. Если банк отказывает без экономических оснований, суд может оценить обоснованность возражений и утвердить соглашение вопреки позиции кредитора. Но это уже судебная работа, где важно, чтобы весь путь переговоров был задокументирован.
Если вы узнали в этих сценариях свою ситуацию, можно оставить заявку и коротко описать положение дел. Специалист бесплатно разберёт ситуацию и покажет, какие варианты в ней реалистичны, а решение вы примете сами: заявка ни к чему не обязывает и не требует сразу оплачивать услугу.
Часто задаваемые вопросы
Что такое локальный план реструктуризации при банкротстве с ипотекой?
Это распространённое название отдельного мирового соглашения по ипотеке единственного жилья, закреплённого в статье 213.10-1 закона о банкротстве. По соглашению квартира исключается из конкурсной массы, ипотека продолжает выплачиваться по обычному графику, а остальные долги списываются по завершении процедуры. Сам термин «локальный план» в законе не используется: он появился в судебной практике.
Можно ли сохранить ипотечную квартиру, если банк против?
Да, суд может утвердить соглашение и без согласия банка: такова позиция Верховного суда и действующая норма закона. Ключевое условие: положение кредитора не должно ухудшаться, источник платежей должен быть подтверждён документами, а жильё должно быть единственным. Гарантий при возражениях банка нет: исход зависит от конкретного дела.
Кто может платить ипотеку, пока должник проходит банкротство?
Платить может сам должник за счёт защищённых доходов (прожиточный минимум, алименты, пособия), либо третье лицо: супруг, родственник, созаёмщик, поручитель. Платёжеспособность нужно подтвердить справками и историей платежей. Важно, чтобы деньги вносились из собственных средств плательщика, без передачи наличных от должника.
Подойдёт ли локальный план, если по ипотеке уже есть просрочка?
Да, просрочка не блокирует соглашение, но в документе нужно прописать порядок её погашения: точную сумму, срок, дополнительные платежи и источник средств. Чем меньше и свежее задолженность, тем выше шансы на утверждение. При многолетней крупной просрочке перспективы нужно оценивать индивидуально до подачи заявления.
Списываются ли другие кредиты, если ипотека продолжает выплачиваться?
Да, дело о банкротстве идёт по всем остальным обязательствам и по общему правилу завершается списанием кредитов, займов и карточных долгов. Ипотечный долг при этом сохраняется и выплачивается по графику соглашения. Освобождение от остальных долгов зависит от добросовестного поведения должника в процедуре.
Что будет, если перестать платить ипотеку после банкротства?
Банк вправе обратиться в суд за исполнительным листом и поставить вопрос об обращении взыскания на заложенную квартиру. Отдельное мировое соглашение в этой ситуации защищать жильё уже не будет. Повторно сохранить то же жильё через локальный план практически невозможно.
Сколько времени занимает утверждение локального плана?
Соглашение утверждается внутри уже идущего дела о банкротстве как обособленный спор, поэтому отдельной «с нуля» процедуры не требуется. Срок зависит от стадии дела, готовности документов и позиции банка: при проработанном проекте вопрос решается быстрее, при возражениях — через дополнительные заседания. Точную оценку можно дать только после анализа конкретного дела.
Можно ли подготовить локальный план до подачи на банкротство?
Подготовиться заранее можно и нужно: проанализировать ситуацию, собрать документы, рассчитать бюджет и обсудить проект с банком. Но правовые последствия — вывод жилья из конкурсной массы и исключение требования банка из реестра — наступают только после утверждения соглашения арбитражным судом в рамках дела о банкротстве.
Что сделать прямо сейчас. Соберите свою ситуацию в четыре документа: выписку из ЕГРН по жилью, справку об остатке ипотечного долга, расчёт просрочки и подтверждение доходов того, кто будет платить. Это фундамент любой стратегии, включая локальный план, переговоры с банком и оценку другого пути.
И последнее. Если вы в целом не знаете, что делать с долгами, не обязательно сразу принимать решение об оплате услуг или о запуске процедуры. Достаточно оставить заявку и кратко описать ситуацию: мы бесплатно проконсультируем вас по банкротству или любому другому юридическому вопросу, поможем увидеть всю карту вариантов и выбрать законный путь. Решение и следующий шаг всегда остаются за вами.