Долговые и кредитные обязательства физических лиц: понятие, виды и статус должника
Долговые обязательства — это обязанность человека вернуть деньги или исполнить условия договора перед кредитором: банком, микрофинансовой организацией (МФО), частным лицом или государством. Кредитные обязательства — их часть, возникшая из кредитного договора или займа. Должник — не приговор, а правовой статус: у него есть права, обязанности и несколько законных путей решения проблемы — от переговоров с кредитором до банкротства.
Что такое долговые обязательства простыми словами
Долговые обязательства — это юридическая обязанность одного лица (должника) совершить в пользу другого (кредитора) определённое действие: вернуть деньги, передать вещь, выполнить работу или, наоборот, воздержаться от какого-то действия. Так определяет обязательство статья 307 Гражданского кодекса РФ, и на практике это означает простую вещь: у кредитора есть право требовать, а у должника — обязанность исполнить.
Чтобы разговор был предметным, сразу расшифруем термины. Должник — тот, кто должен. Кредитор — тот, кому должны: это не обязательно банк, кредитором может быть и частное лицо, давшее деньги под расписку, и управляющая компания по платежам за жилищно-коммунальные услуги (ЖКУ), и налоговая служба.
Обязательства возникают из разных оснований:
- договора и сделки — кредитный договор, договор займа, расписка, рассрочка, лизинг;
- причинения вреда — например, вы залили квартиру соседа и должны возместить ущерб;
- неосновательного обогащения — если на счёт ошибочно пришла чужая сумма, её, как правило, придётся вернуть;
- прямо из закона — налоги, штрафы, алименты, платежи за ЖКУ.
Получается, «мои долги по кредитам» и «мои долги по займам» — лишь одна из групп обязательств. Человек может не брать ни одного кредита, но всё равно оказаться должником — из-за просроченной квартплаты или штрафа, о котором забыл. Поэтому первый полезный навык — видеть всю картину обязательств целиком, а не только ту её часть, которая приходит в уведомлениях от банка.
Важно и другое: сам по себе долг — не признак того, что человек что-то нарушил. Заём — нормальный финансовый инструмент. Проблемы начинаются тогда, когда обязательства перестают соответствовать доходу, а действия должника — обстоятельствам. Разобрать этот «финансовый узел» по шагам — задача этой статьи.
Какие бывают виды долговых обязательств
Виды долговых обязательств удобно различать по четырём основаниям: откуда долг возник, в какой срок его нужно исполнить, есть ли обеспечение и перед кем человек отвечает. Такая классификация — не теоретическое упражнение. От вида обязательства зависит, какие инструменты есть у кредитора для взыскания и какие варианты защиты — у вас.
Распространённое заблуждение звучит так: «долговые обязательства — это только кредиты». На деле это не так: к ним относятся и долги по расписке, и налоги, и алименты, и задолженность за коммунальные услуги. Разница между ними — в основаниях, в порядке взыскания и в том, какие последствия наступают при просрочке.
Как обязательства различаются по срокам исполнения
По срокам долговые обязательства делятся на краткосрочные, среднесрочные и долгосрочные. Краткосрочные нужно вернуть в течение года — это микрозаймы, долги по карте с грейс-периодом, рассрочки. Среднесрочные рассчитаны на срок от одного до пяти лет — чаще всего потребительские кредиты. Долгосрочные — это обязательства на пять и более лет: ипотека, автокредит, крупные займы.
Практический смысл этой классификации в другом: от срока зависит, как ведёт себя долг при снижении дохода. Короткие обязательства давят на бюджет здесь и сейчас — по ним быстрее всего растут просрочки. Долгосрочные создают нагрузку на годы вперёд, и при потере дохода важно как можно раньше пересмотреть их условия, а не копить пропуски.
Отдельно — о сроке исковой давности. Исковая давность — это период, в течение которого кредитор может через суд требовать принудительного возврата долга. По кредитным платежам он составляет три года по каждому пропущенному платежу, с предельным лимитом в десять лет. Здесь важны две оговорки. Во-первых, срок применяется судом только по заявлению стороны — автоматически «долг не сгорает». Во-вторых, давность прерывается: частичная оплата, признание долга, подписание соглашения — всё это запускает отсчёт заново. Ссылаться на истечение срока нужно осознанно и лучше — вместе со специалистом: ошибка в расчёте дат стоит дорого. Актуальные правила на 2026 год проверяйте в действующей редакции ГК РФ.
Чем договорные обязательства отличаются от внедоговорных
Договорные обязательства возникают из подписанного документа, внедоговорные — из событий, предусмотренных законом. В первом случае условия известны заранее: сумма, ставка, график, санкции. Во втором — размер и сам факт долга нередко приходится доказывать в суде.
| Признак | Договорные обязательства | Внедоговорные обязательства |
|---|---|---|
| Основание | Кредитный договор, договор займа, расписка, рассрочка | Причинение вреда, неосновательное обогащение, решение госоргана |
| Примеры | Потребительский кредит, ипотека, микрозайм | Возмещение ущерба от залива, возврат ошибочного перевода |
| Чем подтверждается | Подписанными документами, выписками, графиком платежей | Актами, экспертизами, перепиской, судебным решением |
| Размер долга | Известен из договора | Часто определяется судом |
Чаще всего встречаются «обязательства по договору», и именно вокруг них строится большинство споров с банками. Поэтому совет, который дают юристы по любому кредитному договору: сохраняйте договор, график платежей и все платёжные документы. Если сумма требований кредитора когда-нибудь станет спорной, эти бумаги — ваша основная защита.
Что такое обеспеченные долговые обязательства
Обеспеченные долговые обязательства — это долг, за который человек отвечает не словом, а конкретным имуществом либо поручителем. Обеспечение — способ снизить риск кредитора, и у заёмщика оно обычно уменьшает ставку, но одновременно повышает цену просрочки.
Основные виды обеспечения:
- Залог — ипотека (в залоге квартира или дом) и автокредит (в залоге автомобиль). При существенной просрочке залоговое имущество может быть обращено во взыскание в особом порядке.
- Поручительство — поручитель отвечает перед кредитором наравне с заёмщиком. Если близкий человек поручился за ваш кредит, его доход и имущество тоже в зоне риска.
- Независимая гарантия — за исполнение обязательства перед кредитором отвечает третье лицо, чаще всего банк.
Два практических наблюдения. Первое: продажа залоговой квартиры или машины не всегда закрывает долг целиком — если выручки не хватает, остаток обязательства сохраняется. Поэтому до добровольной продажи имущества имеет смысл посчитать экономику сделки заранее. Второе: единственное жильё, находящееся в ипотеке, имеет особый статус — при банкротстве на него распространяются отдельные правила, и в ряде случаев ипотечное жильё всё же может быть реализовано. Здесь без индивидуального разбора документов принимать решения не стоит.
Что такое кредитные обязательства и чем они отличаются от других долгов
Кредитные обязательства — это обязанности вернуть заёмные деньги и уплатить проценты, возникшие из кредитного договора или договора займа. Каждое кредитное обязательство является долговым, но не каждое долговое — кредитным: налоги, штрафы и платежи за ЖКУ — это долги, но не кредит.
Состав кредитного обязательства полезно знать поимённо, потому что в спорах с банком фигурируют именно эти части:
- тело кредита — основная сумма, которую вы получили;
- проценты — плата за пользование деньгами;
- неустойка — штрафы и пени за просрочку;
- дополнительные платежи — комиссии и страховые премии, если они предусмотрены договором.
Частая ошибка при выборе кредита — смотреть только на размер ежемесячного платежа. Платёж можно уменьшить, растянув срок, — при этом полная стоимость кредита вырастет. Попросите в банке расчёт полной стоимости и сравните несколько вариантов по этому показателю, а не по платежу: разница на горизонте пяти лет бывает существенной. Перед подписанием проверьте также порядок досрочного погашения — по потребительским кредитам заёмщик вправе гасить долг досрочно, но уведомление банку обычно требуется.
Словосочетание «кредит долг» в бытовом языке часто объединяет два разных понятия: сам заём и последствия его неисполнения. Разделять их полезно: долг — это обязательство, а вот его «стоимость» при просрочке — это уже проценты, неустойка и судебные расходы, которые кредитор вправе добавить к требованиям.
Кредитные обязательства перед юридическими лицами — что это значит для человека
Кредитные обязательства перед юридическими лицами — это долги заёмщика перед организациями: банком, микрофинансовой организацией, лизинговой компанией, продавцом при рассрочке, страховой или управляющей компанией. «Юридическое лицо» здесь означает организацию-кредитора, а не заёмщика — обычного человека.
Чем это важно на практике. У разных кредиторов свои правила работы с просрочкой и свои возможности взыскания. У банков процесс чаще всего идёт по сценарию «претензия — суд — приставы». Микрозаймы при просрочке, как правило, обходятся дороже всего из-за начислений, поэтому их приоритет при разборке долгов обычно выше. Задолженность за ЖКУ и налоги взыскивается по упрощённым процедурам — судебный приказ по ним выносится быстрее, чем по банковским искам.
Ещё один частый сценарий — уступка долга. Кредитор вправе передать требование другому лицу, например коллекторскому агентству, если это допускает договор. Такие действия регулируются Федеральным законом № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности»: взыскателям запрещено давление, ночные звонки и разглашение сведений о долге третьим лицам. Мнение «если кредитор — не банк, то долг несерьёзный» — опасное заблуждение: способы взыскания у всех кредиторов в итоге одни и те же, через суд.
Из чего складываются долговые обязательства физических лиц
Долговые обязательства физических лиц складываются из нескольких типовых категорий: банковских кредитов, займов, микрозаймов, долгов по расписке, налогов, платежей за ЖКУ и алиментов. У каждой категории — своё основание и свои особенности взыскания.
| Категория | Основание | Чем подтверждается | Особенности |
|---|---|---|---|
| Потребительский кредит | Кредитный договор с банком | Договор, график платежей, выписки | Проценты и неустойка по договору; возможны страховки |
| Кредитная карта | Договор с лимитом | Выписка, тарифы | Проценты начисляются только на использованный лимит; грейс-период требует дисциплины |
| Ипотека, автокредит | Кредитный договор с залогом | Договор, закладная | Обеспеченный долг: имущество в залоге у кредитора |
| Микрозайм | Договор займа с МФО | Договор, электронная переписка | Короткий срок, высокая стоимость просрочки |
| Долг по расписке | Договор займа между частными лицами | Расписка с суммой, сроком и подписями сторон | Без обязательных реквизитов расписка может потерять силу доказательства |
| Налоги и штрафы | Закон, решения госорганов | Уведомления, требования | Судебный приказ выносится в упрощённом порядке |
| ЖКУ | Договор управления, квитанции | Счета, акты | Быстрое взыскание; долг копится незаметно |
| Алименты | Соглашение или решение суда | Исполнительный документ | Особый статус: первоочередное взыскание и иные сроки давности |
Эта карта нужна по двум причинам: просрочка по мелкому займу влияет на условия по крупному кредиту — банки видят полную кредитную историю через бюро кредитных историй, а не только свои договоры. И стратегия для каждой категории своя: микрозайм и ипотека при одинаковой просрочке требуют разных решений.
А вот расписка — самая «домашняя» категория долгов, где ошибок больше всего. Расписка должна содержать сумму, срок возврата, данные сторон и подписи. Письменная форма обязательна для займов свыше одной тысячи рублей; без неё доказать факт займа крайне сложно. Если вы даёте деньги в долг — фиксируйте всё письменно; если берёте — сохраняйте подтверждения возврата.
Кто такой должник по кредиту и каков его правовой статус
Должник по кредиту — это лицо, у которого есть неисполненные обязательства перед кредитором, и этот статус возникает с момента подписания договора, а не тогда, когда началась просрочка. Пока платежи вносятся по графику, статус «должник» — просто юридическое описание участника кредитного договора, а не оценка человека.
В глазах закона различают добросовестного должника, который признаёт обязательства и ищет способ их исполнять, и неплательщика, систематически уклоняющегося от платежей. Разница не формальная: от поведения должника зависит, насколько охотно банк идёт на реструктуризацию или каникулы и как оцениваются его действия при судебном разбирательстве и в процедуре банкротства. На практике чаще всего проблему создают не сами долги, а молчание: человек перестаёт отвечать банку, пропускает письма и судебные заседания и лишает себя возможности влиять на процесс.
Отдельный этап — статус должника в исполнительном производстве. Исполнительное производство — это принудительное исполнение судебного решения, которое ведёт Федеральная служба судебных приставов (ФССП). На этой стадии у должника появляются дополнительные обязанности: сообщать приставу о доходах и имуществе, являться по вызову, исполнять законные требования. И дополнительные права, о которых — ниже.
Какие права есть у должника по кредиту
У должника по кредиту есть набор прав, которые работают на всех стадиях — от подписания договора до исполнительного производства:
- право на досрочное погашение — вернуть кредит раньше срока с пересчётом процентов;
- право на информацию — узнать сумму долга, полную стоимость кредита, получить справку о состоянии задолженности;
- право оспаривать начисления — если неустойка или комиссии противоречат договору и закону, их можно требовать пересчёта, а спор решать в суде;
- право просить реструктуризацию и кредитные каникулы — изменить график, если платёжеспособность временно снизилась;
- право на защиту при взыскании — ограниченную частоту и время контактов с взыскателями, запрет на давление и разглашение сведений о долге;
- право на банкротство — при неплатёжеспособности обратиться в суд или, в отдельных случаях, в многофункциональный центр (МФЦ).
Каждое из этих прав реализуется при соблюдении условий договора и закона — автоматических послаблений нет. Например, каникулы банк не обязан предоставлять всем и всегда: обычно нужны документы, подтверждающие снижение дохода. Но знать о правах важно хотя бы потому, что большинство типовых решений люди принимают, не догадываясь, что у них есть выбор.
Какие обязанности и ограничения несёт должник
Должник обязан платить по графику, информировать кредитора о существенных трудностях и исполнять вступившие в силу судебные решения. На стадии исполнительного производства добавляются обязанности перед приставом: предоставить сведения о доходах, счетах и имуществе, не скрывать активы, соблюдать ограничения.
Ограничения на стадии принудительного взыскания, как правило, включают:
- удержания из зарплаты — стандартный предел — до 50% дохода, по алиментам и возмещению вреда в отдельных случаях до 70%; актуальные лимиты проверяйте в действующей редакции закона об исполнительном производстве;
- арест банковских счетов — списания со счетов в пределах требований;
- запрет на выезд за границу — как правило, при судебном долге от 30 000 рублей, по алиментам и возмещению вреда здоровью — от 10 000 рублей;
- ограничения по имуществу — арест и реализация имущества, свободного от исполнительского иммунитета.
Существенная оговорка: эти меры не применяются все сразу. Они возможны, как правило, только после судебной стадии и вводятся поэтапно — сначала удержания, потом аресты и ограничения. И они не означают «заберут всё»: у должника сохраняются защищённые законом минимумы. Например, можно подать приставу заявление о сохранении прожиточного минимума на счёте — тогда эта сумма остаётся доступной для жизни. При банкротстве действуют свои ограничения — о них ниже.
Весь в кредитах: как собрать свои долги в одну понятную картину
Если вы весь в кредитах, первый рабочий шаг — не искать чудо-способ, а собрать все обязательства в одну таблицу и посчитать нагрузку: за один вечер вы увидите полную сумму долгов, ежемесячный платёж и поймёте, какой вариант решения рассматривать первым. За ощущением «весь в кредитах» почти никогда не стоит безнадёжность — обычно просто нет единой картины.
- Выпишите все обязательства вручную. Кредиты, займы, карты, рассрочки, долги по расписке, ЖКУ, налоги. По каждому — кредитор, остаток, ставка, платёж, дата платежа.
- Запросите кредитные отчёты. Бюро кредитных историй (БКИ) хранят сведения о ваших договорах. Список бюро, где хранится ваша история, можно узнать через портал Госуслуг; отчёт в каждом бюро дважды в год предоставляется бесплатно по Федеральному закону № 218-ФЗ. Проверьте, нет ли в отчётах забытых карт, микрозаймов и чужих договоров.
- Проверьте судебные производства. На сайте ФССП по своим данным посмотрите, нет ли исполнительных производств — там видно, какие долги уже прошли суд.
- Сверьте цифры с документами. Сравните сумму требований кредитора с вашим расчётом: тело, проценты, неустойка. Расхождения фиксируйте письменно.
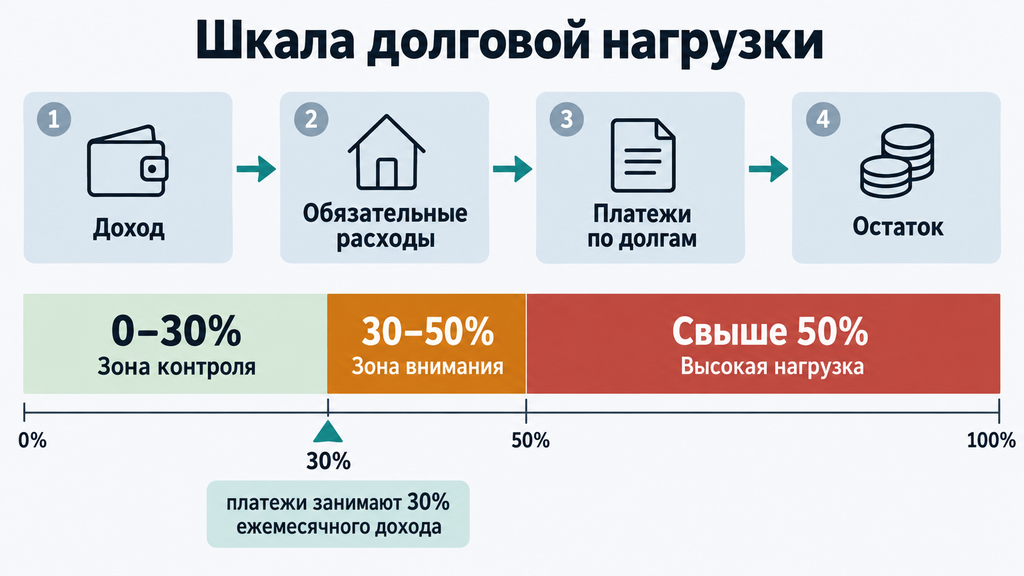
- Посчитайте долговую нагрузку. Сумму ежемесячных платежей разделите на ежемесячный доход.
- Расставьте приоритеты. Обычно первыми в очереди стоят обеспеченные долги (риск потери имущества), долги с судебной стадией и микрозаймы с быстрым ростом начислений.
- Выберите сценарий действий — от переговоров с кредитором до банкротства. Сравнение вариантов — в разделах ниже.
Шкала долговой нагрузки (ориентировочная, оценка всегда индивидуальна): платежи занимают до 30% ежемесячного дохода — зона контроля; 30–50% — зона внимания: бюджет работает, но запаса прочности почти нет; свыше 50% — высокая нагрузка: без изменения условий платить по графику обычно не получается, пора действовать.
Чек-лист самопроверки после составления таблицы:
- сумма всех платежей посчитана и записана одной цифрой;
- по каждому кредиту известны ставка и остаток;
- проверены кредитные отчёты и сайт ФССП;
- отмечены долги с обеспечением и судебной стадией;
- доля платежей в доходе рассчитана;
- есть документы по спорным суммам.
Пример из практики: у человека три кредита и доход снизился примерно на треть. До разбора картина выглядела как «весь в кредитах, ничего не понятно». После таблицы выяснилось: платежи занимают 58% дохода, самый дорогой — микрозайм, автокредит обеспеченный, а по одному из потребительских кредитов уже вынесен судебный приказ. С такой картиной стало видно, с чего начинать: отменить приказ в срок, договориться о графике по займу и отдельно разбираться с обеспеченным долгом. Без таблицы эти действия были бы просто списком страхов.
Что происходит при неисполнении обязательств: путь от просрочки до взыскания
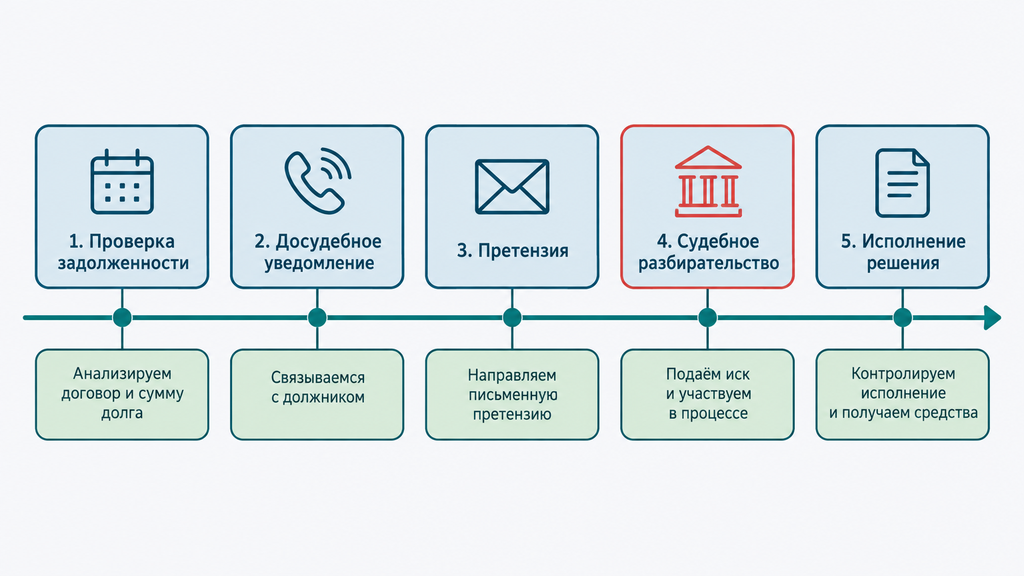
При неисполнении обязательств процесс развивается по узнаваемой цепочке: просрочка и начисление неустойки, претензии кредитора, обращение в суд, затем исполнительное производство у приставов — и на каждом этапе у должника есть свои возможности повлиять на ситуацию. Знание этой карты снимает большую часть страха: непонятное пугает сильнее, чем понятный, пусть и неприятный, процесс.
- 1. Просрочка (день 1 и далее). Начинают начисляться проценты и неустойка по условиям договора. Сведения о просрочке передаются в БКИ. Что делать: сообщить кредитору о трудностях, уточнить сумму, зафиксировать причины письменно.
- 2. Работа внутренней службы кредитора. Звонки, письма, предложения урегулировать долг. Что делать: отвечать, не игнорировать; обсуждать каникулы или реструктуризацию — на этой стадии условия обычно самые щадящие.
- 3. Требование досрочного возврата. Если просрочка существенная, договор, как правило, позволяет кредитору потребовать возврат всей суммы сразу. Что делать: не паниковать и не занимать новые деньги в спешке — сначала оценить варианты решения.
- 4. Судебный приказ. Упрощённое судебное решение, которое мировой судья выносит без вызова сторон. Его можно отменить: для этого в течение десяти дней со дня получения приказа нужно подать возражения. Отмена возвращает стороны на обычный путь — кредитору придётся подавать иск.
- 5. Исковое производство. Полноценное судебное разбирательство с заседаниями. Здесь можно оспаривать сумму, заявлять о несоразмерной неустойке, заключать мировое соглашение.
- 6. Исполнительное производство. После вступления решения в силу дело переходит приставам: удержания из доходов, аресты счетов, при необходимости — ограничение выезда. Что делать: ознакомиться с материалами производства, подать заявление о сохранении прожиточного минимума, исполнять требования или обжаловать действия пристава, если они незаконны.
Один нюанс: сроки и порядок этапов зависят от кредитора, договора и категории долга — налоги и ЖКУ взыскиваются быстрее, банковские кредиты чаще проходят полный путь. Но общее правило одно: реакция на первом этапе снижает риски на всех последующих. Типичная ошибка, которую я вижу в практике, — пропущенный срок отмены судебного приказа. Не из-за незнания закона, а потому что письмо из суда человек просто не открыл. Проверяйте почту по адресу регистрации и в личных кабинетах — это две минуты, которые экономят месяцы.
Как законно разобраться с долгами: сравнение вариантов и критерии выбора
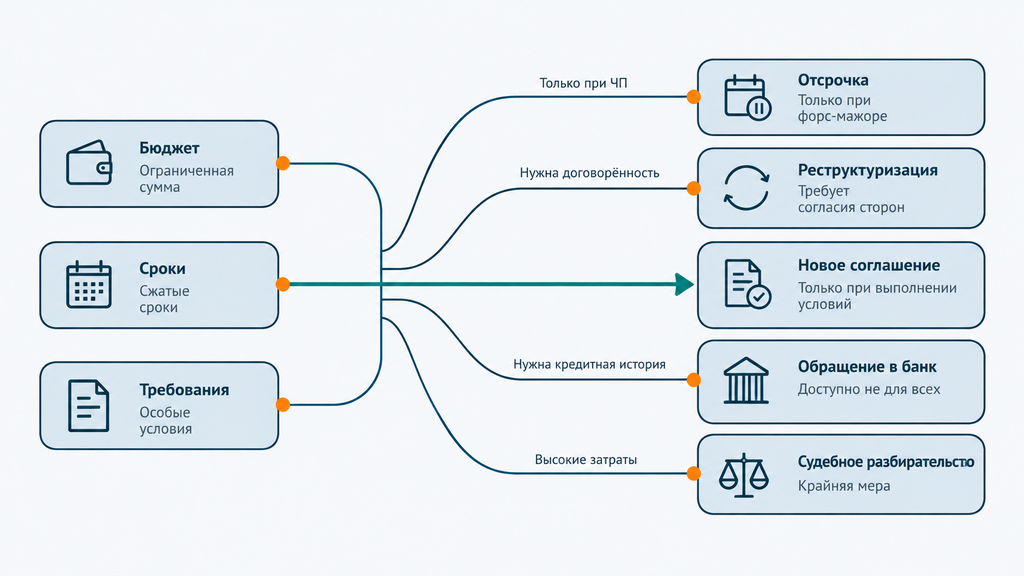
С долгами можно законно разобраться несколькими способами — от изменения условий внутри банка до банкротства, и выбор зависит от стадии долга, стабильности дохода и наличия обеспечения. «Обойти закон» здесь не вариант: все рабочие инструменты — легальные процедуры, и их главная сложность не в доступности, а в том, чтобы выбрать подходящий именно вам.
| Вариант | Когда подходит | Компромиссы и ограничения |
|---|---|---|
| Реструктуризация у кредитора | Временное снижение дохода, платёж ещё по силам в меньшем размере | Срок удлиняется, полная стоимость кредита растёт; банк не обязан соглашаться |
| Кредитные каникулы | Короткая пауза: болезнь, декрет, задержка дохода | Долг не исчезает — проценты за период обычно капитализируются; нужны подтверждающие документы |
| Рефинансирование | Несколько кредитов с хорошей историей платежей, цель — снизить ставку и собрать платежи | Нужна платёжеспособность и положительная история; при открытых просрочках, как правило, не одобряется |
| Мировое соглашение с кредитором | Спор о сумме или графике, желание зафиксировать условия письменно | Требует согласия кредитора; условия нужно проверять до подписания |
| Внесудебное банкротство через МФЦ | Долг в пределах, установленных законом, закрытое исполнительное производство | Параметры периодически корректируют — по общему правилу речь о долге от 25 000 до 1 000 000 рублей; проверьте актуальные условия на 2026 год |
| Судебное банкротство (Федеральный закон № 127-ФЗ) | Платить нечем в принципе, другие инструменты не дают результата | Процедура с расходами и сроками (обычно от полугода), на время вводятся ограничения; возможна реализация имущества |
Критерии выбора простые, но их нужно оценить честно:
- размер долга — сравните его с годовым доходом: чем ближе сумма к нескольким годовым доходам, тем меньше шансов закрыть её переговорами;
- стабильность дохода — доход вернётся в ближайшие месяцы или снижение долгосрочное;
- наличие обеспечения — есть ли залог и готовы ли вы к связанным с ним рискам;
- стадия взыскания — до суда работают договорные инструменты, после решения суда фокус смещается на исполнительное производство или банкротство;
- готовность к последствиям — у каждой процедуры есть ограничения по сроку действия.
По поводу банкротства — пара практических пояснений, потому что вокруг процедуры много мифов. Судебное банкротство гражданина — это законная процедура, при которой суд может освободить добросовестного должника от дальнейшего исполнения обязательств после завершения расчётов с кредиторами. Обязанность самому подать заявление возникает, как правило, когда долги превысили 500 000 рублей и платежи просрочены более чем на три месяца, но право обратиться есть и раньше — при предвидении банкротства. После завершения процедуры действуют ограничения: несколько лет нельзя руководить юрлицом и нужно сообщать о статусе банкрота при получении кредитов. Эти последствия конечны по срокам, и для многих они несопоставимо легче многолетнего давления долга.
Сигналы ложного пути: новый заём «чтобы закрыть старые» без изменения расходов; «услуги по удалению долгов из базы» — достоверные записи из кредитной истории законно удалить нельзя, такие предложения — мошенничество; подписанные без расчёта соглашения о реструктуризации, после которых платёж стал меньше, а срок — вдвое длиннее. В спорных ситуациях — мошеннический заём на ваше имя, спор о сумме, единственное ипотечное жильё — стандартные рецепты не подходят, нужна индивидуальная оценка документов.
Типичные ошибки должников и распространённые заблуждения
Большинство ухудшений ситуации связано не с самим долгом, а с типовыми ошибками в действиях должника — и почти каждую из них можно исправить, если заметить вовремя. Разберём их в формате «ошибка → чем грозит → что сделать вместо».
- Игнорировать звонки и письма. Кредитор переходит к жёстким инструментам, а должник пропускает сроки — например, десятидневный срок отмены судебного приказа. Вместо этого: отвечать письменно, сохранять переписку, открывать корреспонденцию.
- Брать новый заём для погашения старого. Общая сумма долга растёт, расходы не меняются — через несколько месяцев ситуация хуже, чем была. Вместо этого: сначала посчитать нагрузку и рассмотреть изменение условий у текущих кредиторов.
- Подписывать соглашение о реструктуризации без расчёта. Платёж снижается, а итоговая переплата вырастает вдвое. Вместо этого: попросить расчёт полной стоимости до и после, сравнить письменно.
- Верить обещаниям «удалим долги из базы». Это мошенническая схема: достоверные сведения из кредитной истории по закону не удаляются, оспорить можно только недостоверные записи. Вместо этого: работать только с официальными процедурами и проверяемыми организациями.
- Скрывать имущество при банкротстве. Недобросовестные действия могут привести к тому, что суд не освободит от долгов — худший из возможных исходов. Вместо этого: раскрывать всё и заранее обсуждать спорные активы со специалистом.
- Пропускать сроки процессуальных действий. Десять дней на возражения против приказа, сроки обжалования действий приставов — календарь с датами экономит больше, чем любой из способов экономии. Вместо этого: зафиксировать все сроки письменно при первом же судебном документе.
Коротко о мифах, с которыми чаще всего приходят на консультацию. «После банкротства нельзя ничего» — не совсем так: ограничения действуют несколько лет и касаются конкретных действий, например руководства компаниями и получения кредитов без уведомления о статусе. «Долг переедет на родственников» — нет: при жизни заёмщика его обязательства остаются личными, родственники отвечают только в порядке наследства и в пределах принятого имущества. «Приставы заберут всё» — тоже преувеличение: есть имущество с исполнительским иммунитетом и защищённые минимумы, включая прожиточный минимум на счёте по заявлению должника. Последствия в каждом деле зависят от обстоятельств — поэтому универсальных обещаний тут не бывает ни у кого.
Когда стоит обратиться за юридической помощью
Юридическая помощь особенно нужна, когда платежи занимают больше половины дохода, началась судебная стадия, в залоге единственное жильё или просто непонятно, с чего начать разбор. В этих ситуациях цена ошибки — пропущенный срок или невыгодное соглашение — обычно выше, чем стоимость консультации, а иногда и выше самого долга.
Логика работы строится как у финансового навигатора, а не как у «спасателя»: специалист переводит сложную правовую ситуацию в понятный план действий. Разбор включает оценку всех обязательств, проверку сроков и судебных стадий, анализ рисков по обеспеченным долгам и подбор законного сценария — от переговоров с кредитором до процедуры банкротства. По опыту, уже первичный разбор часто меняет картину: человеку становится видно, какие долги горят, какие ждут и какой шаг делать первым.
Если вы не знаете, что делать со своими долгами, столкнулись с взысканием или рассматриваете банкротство — можно обратиться к нам за бесплатной консультацией, по процедуре банкротства или любому другому юридическому вопросу. Формат без обязательств: вы оставляете заявку, кратко описываете ситуацию и получаете первичный разбор от специалиста. Решение об оплате услуг или запуске процедуры принимать сразу не нужно — сначала вы видите оценку своей ситуации и варианты, а выбор всегда остаётся за вами.
Чтобы консультация не прошла впустую, заранее подготовьте документы:
- список долгов: кредитор, остаток, ставка, платёж;
- кредитные договоры и график платежей (или хотя бы скриншоты из приложений);
- справку о доходах за последние месяцы;
- письма и претензии кредиторов, судебные документы, если они уже есть;
- сведения об исполнительных производствах;
- документы по залогам и поручительствам.
Вопросы для самопроверки перед обращением: знаете ли вы точную сумму всех обязательств? Понимаете, на какой стадии находится каждый долг? Есть ли у вас документы по спорным суммам? Если хотя бы на один вопрос ответ «нет» — консультация сэкономит и деньги, и время.
Часто задаваемые вопросы
Чем долговые обязательства отличаются от кредитных?
Кредитные обязательства — это часть долговых, возникших из кредитного договора или займа: обязанность вернуть сумму и уплатить проценты. Долговые обязательства — более широкое понятие: они включают также налоги, платежи за ЖКУ, алименты, возмещение вреда и долги по расписке. Проще говоря, любой кредит — это долг, но не любой долг — это кредит.
Что делать, если я весь в кредитах и не могу платить?
Сначала соберите все обязательства в одну таблицу: кредитор, остаток, ставка, платёж, стадия. Затем посчитайте долю платежей в доходе и сообщите кредиторам о трудностях — на ранней стадии доступны каникулы и реструктуризация. Если платить нечем в принципе, оцените варианты банкротства; порядок действий подробно разобран в разделах выше.
Переходят ли долги по кредитам на родственников и наследников?
При жизни заёмщика его обязательства остаются личными, и родственники за них не отвечают. Долг переходит к наследникам только в порядке наследства — и лишь в пределах стоимости принятого имущества. Отдельная ситуация — поручительство: поручитель отвечает перед кредитором наравне с заёмщиком.
Можно ли законно не платить долг после истечения срока давности?
Срок исковой давности по каждому пропущенному платежу составляет, по общему правилу, три года, и если он истёк, суд вправе отказать кредитору во взыскании — но только по заявлению стороны в процессе. Давность прерывается признанием долга, частичной оплатой и подписанием соглашений, поэтому расчёт дат требует аккуратности. Решение ссылаться на истечение срока принимается индивидуально, с учётом обстоятельств дела и актуальных норм на 2026 год.
Что такое обеспеченные долговые обязательства простыми словами?
Это долг, подкреплённый залогом или поручительством: при просрочке кредитор может обратить взыскание на конкретное имущество или потребовать платёж от поручителя. Типичный пример — ипотека, где в залоге у банка находится квартира. Взамен заёмщик обычно получает более низкую ставку, но платит более высокую цену за просрочку.
Как официально проверить свои долги и кредиты?
Запросите кредитные отчёты в бюро кредитных историй — отчёт в каждом бюро дважды в год предоставляется бесплатно; список бюро, где хранится ваша история, можно узнать через Госуслуги. Затем проверьте судебные производства на сайте ФССП и сверьте данные с вашими договорами и квитанциями. Такая проверка дважды в год помогает вовремя замечать и чужие займы, и ошибки в записях.
Когда банкротство подходит, а когда лучше выбрать другой вариант?
Банкротство рассматривают, когда платить нечем в принципе: дохода недостаточно для исполнения обязательств, а переговорные инструменты — каникулы, реструктуризация, рефинансирование — не дают результата. При временном снижении дохода обычно достаточно изменить условия у кредиторов. У процедуры есть последствия — ограничения на несколько лет и расходы, а её условия и пороги стоит проверить на 2026 год, поэтому решение принимают после разбора конкретных документов.
Что будет за просрочку по кредитным обязательствам?
Начисляются проценты и неустойка, сведения о просрочке попадают в кредитную историю, затем кредитор может потребовать досрочного возврата и обратиться в суд, а после решения — начнётся исполнительное производство с удержаниями и ограничениями. На каждом этапе у должника есть законные действия: от переговоров на ранней стадии до отмены судебного приказа в срок. Чем раньше вы реагируете, тем больше вариантов остаётся.
Итог статьи можно уместить в три шага: соберите все обязательства в одну таблицу, посчитайте долю платежей в доходе и выберите законный сценарий действий — от переговоров с кредитором до банкротства. Долговые и кредитные обязательства — управляемая часть финансовой жизни, если видеть её целиком и действовать по срокам. А если ситуация запутаннее типовой — начните с бесплатной консультации: разбор ситуации ни к чему не обязывает, но обычно делает следующий шаг очевидным.