Просрочка и задолженность по кредитной карте Альфа-Банка: что делать и как избежать последствий
Просрочка по кредитной карте Альфа-Банка означает, что минимального платежа нет на счёте к дате, указанной в договоре, и задолженность тем временем растёт за счёт процентов и пени. Последствия нарастают поэтапно: сначала пени и запись в кредитной истории, затем звонки службы взыскания. При длительном неплатеже речь идёт уже о суде, приставах или переуступке долга коллекторам. Первый разумный шаг: узнать точную сумму долга и письменно выйти на связь с банком. На раннем этапе чаще всего доступны реструктуризация, кредитные каникулы или рассрочка.
Это карта вариантов для тех, кто пропустил платёж или понимает, что платёж вот-вот будет пропущен. Разберём, из чего складывается долг, что делает банк на каждом этапе, какие есть способы погашения, чем различаются кредитные каникулы, реструктуризация и рефинансирование и в каких случаях закон позволяет списать долг через банкротство.
Что считается просрочкой по кредитной карте Альфа-Банка
Просрочкой по кредитной карте считается отсутствие минимального платежа на счёте к дате, указанной в договоре или выписке. Банк фиксирует нарушение уже со следующего дня. Для кредитки это не «весь долг сразу», а именно пропуск минимального платежа за расчётный период. Даже небольшая недостача на счёте считается неполным платежом.
На практике просрочки делятся на несколько типов, и от типа зависит реакция банка:
- Техническая: платёж не поступил в срок из-за сбоя, задержки межбанковского перевода или комиссии стороннего банка. Например, вы перевели 5 000 ₽, но за перевод списали комиссию, на счёт пришло меньше, и разница осталась как просрочка.
- Ситуационная: до 30 дней. Обычно связана с задержкой зарплаты, болезнью, непредвиденными расходами.
- Длительная: от месяца и более. Здесь банк переходит от напоминаний к требованиям и взысканию.
Разовая техническая задержка, как правило, не влечёт серьёзных последствий: банк уведомит о нехватке суммы, и её достаточно довнести. Но полагаться на это как на правило не стоит. Даже короткие системные просрочки банк трактует как нарушение дисциплины. Если понимаете, что платёж будет пропущен, свяжитесь с банком заранее, а не дожидайтесь первого звонка.
Минимальный платёж, льготный период и дата платежа: за чем следить
Кредитная карта живёт по трём датам и двум суммам, и именно за ними нужно следить, чтобы не выйти на просрочку по кредитке.
- Дата обязательного платежа: крайний срок, к которому минимальный платёж должен быть на счёте. Платите заранее, потому что перевод из другого банка может идти до нескольких рабочих дней.
- Минимальный платёж: обычно несколько процентов от текущего долга (чаще всего от 3 до 10%). Точный процент и формулу расчёта проверяйте в тарифах своего договора. У разных карт Альфа-Банка они различаются.
- Льготный период: срок, в течение которого проценты не начисляются при полном погашении долга. У карт Альфа-Банка он различается в зависимости от продукта, обычно от 50 до 365 дней. Условия возобновления тоже разные: у части карт льготный период восстанавливается не сразу после погашения, а с нового расчётного периода.
Типичное заблуждение: «плачу минимальный платёж — долг уменьшается». На деле минимальный платёж в основном гасит проценты и лишь частично основную сумму, поэтому долг по кредитной карте снижается медленно, а переплата растёт. Раз в месяц открывайте выписку в приложении и проверяйте три вещи: дату платежа, сумму минимального платежа и наличие подключённых платных сервисов, например СМС-информирования.
Из чего складывается задолженность по кредитной карте Альфа-Банка
Задолженность по кредитной карте Альфа-Банка складывается из четырёх частей: основного долга (тела), процентов, комиссий и штрафных санкций за просрочку. Поэтому сумма в приложении почти всегда больше, чем вы потратили: к расходам добавляется стоимость пользования лимитом и плата за сервисы.
| Составляющая | Что это | Когда возникает |
|---|---|---|
| Основной долг | Сумма, которую вы фактически потратили с карты | С момента каждой покупки или снятия |
| Проценты | Плата за пользование лимитом, начисляются на остаток долга | После окончания льготного периода |
| Комиссии | Плата за снятие наличных, переводы, СМС-уведомления и другие сервисы | По факту операции или ежемесячно |
| Пени и штрафы | Неустойка за пропуск платежа | Со следующего дня после просрочки |
Размер неустойки определяется договором, и по потребительским кредитам закон ограничивает её: как правило, это 20% годовых на сумму просроченной задолженности. Проверьте ставку в своём тарифе, точные условия зависят от продукта. При долге 50 000 ₽ и неустойке 20% годовых пени составят примерно 27 ₽ в день, около 830 ₽ в месяц. Сама по себе цифра небольшая, но пени начисляются за каждый день, и параллельно продолжают расти проценты на остаток. За несколько месяцев просроченная задолженность может увеличиться заметно.
Ещё один практический нюанс, о котором часто узнают слишком поздно: график платежей не всегда учитывает комиссии за обслуживание и платные сервисы. Поэтому даже после «последнего платежа по графику» на счёте может остаться небольшой остаток, который снова превратится в просрочку. Перед финальным платежом запрашивайте в банке точную сумму к полному погашению и берите справку об отсутствии задолженности.
Что будет, если не платить кредитную карту Альфа-Банка
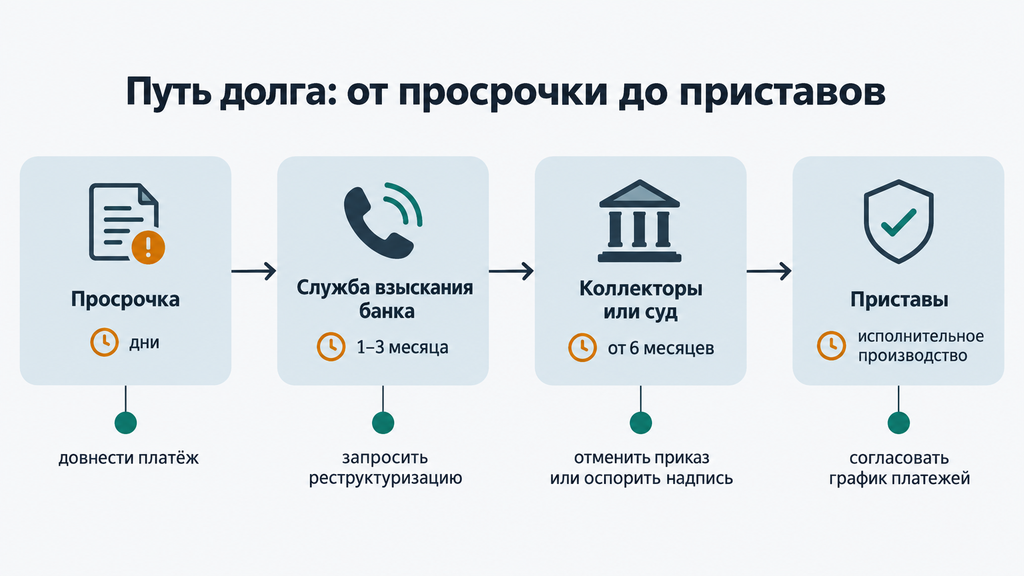
Последствия неуплаты нарастают поэтапно: пени и передача данных в БКИ, затем звонки службы взыскания, требование досрочного погашения, коллекторы или суд, а на финальном этапе принудительное взыскание через приставов. Сроки ниже ориентировочные: они зависят от суммы долга, истории платежей и того, выходит ли заёмщик на контакт.
- 1–7 дней. СМС-напоминание и звонок с вопросом о причинах. Просрочка зафиксирована, лимит по карте, как правило, заблокирован.
- До 30 дней. Начисляются пени, сведения о просрочке передаются в бюро кредитных историй (БКИ). Это организация, где хранится ваша кредитная история.
- 1–3 месяца. С долгом работает служба взыскания банка: регулярные звонки, письма, требование погасить задолженность досрочно.
- 3–6 месяцев. Банк выбирает между переуступкой долга (цессия) и судебным взысканием. В отдельных случаях уже здесь приходят предложения урегулировать долг с дисконтом.
- От 6 месяцев до года. Судебный приказ, исполнительная надпись нотариуса или исковое производство, а дальше работа приставов.
Про кредитную историю честно: запись о просрочке появляется в БКИ уже после первого пропуска и хранится там, как правило, до семи лет с момента последнего изменения. Из-за неё новые кредиты и карты будут выдаваться на менее выгодных условиях или с отказом. Это одна из главных причин не затягивать с решением.
Отдельно про страх «уголовной ответственности». Она возможна, но в узких случаях: мошенничество в сфере кредитования (статья 159.1 УК РФ), когда заёмщик изначально не собирался платить или оформил кредит по поддельным документам, и злостное уклонение от погашения (статья 177 УК РФ), которое актуально при крупной сумме долга (по закону от 2 250 000 ₽) после вступившего в силу судебного решения. Для добросовестного человека, у которого снизился доход, неуплата по кредитке не уголовное преступление, а гражданско-правовой спор с банком.
Досудебный этап: служба взыскания и коллекторы
До суда банк сам напоминает о долге и пытается договориться: на этом этапе у должника больше всего возможностей решить вопрос без судебных последствий. Служба взыскания звонит, отправляет СМС и письма, а при длительном молчании звонит контактным лицам, указанным в договоре.
Закон № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности» ограничивает взыскателей: звонки и сообщения возможны только в разрешённое время и не чаще установленного лимита, угрозы и давление запрещены, сумму долга третьим лицам раскрывать нельзя. Если взыскатель выходит за эти рамки, нарушения стоит фиксировать: сохраняйте записи разговоров, скриншоты, даты и время звонков. Это пригодится для жалобы в ФССП, банк или полицию.
При длительной просрочке банк может передать долг коллекторскому агентству, полностью или частично. Это называется уступкой права требования (цессией): меняется кредитор, но не размер и не правовая природа долга. Профессиональная коллекторская организация обязана состоять в государственном реестре ФССП; проверить реестр можно бесплатно на сайте службы. Если новый кредитор не числится в реестре, платить ему вы не обязаны.
Судебный этап: судебный приказ, исполнительная надпись и приставы
Если договориться не удалось, банк взыскивает долг через суд или внесудебные исполнительные инструменты. Здесь важно различать три сценария: у каждого свои сроки и свои возможности защиты.
- Судебный приказ: упрощённое судебное решение, которое мировой судья выносит без вызова сторон. У должника есть 10 дней с момента получения копии, чтобы подать возражение и отменить приказ, причём причины указывать не нужно. После отмены банк обычно переходит к исковому производству, а у вас появляется время и возможность согласовать график.
- Исполнительная надпись нотариуса: внесудебный способ взыскания, который Альфа-Банк применяет по ряду договоров. Нотариус проставляет надпись на документах, и долг уходит к приставам без суда. Оспорить её можно в суде, если есть основания, например вы не согласны с суммой. Поэтому любой конверт от нотариуса требует реакции, а не игнорирования.
- Исковое производство: полноценный процесс, где вы можете участвовать. Можно представить документы о снижении дохода, просить снизить неустойку, согласовать удобный порядок погашения. Суд чаще всего удовлетворяет требование о самом долге, но штрафные санкции нередко уменьшает.
После вступления решения в силу взысканием занимается Федеральная служба судебных приставов (ФССП). Пристав вправе удерживать часть дохода (как правило, до 50% зарплаты), арестовать счета и имущество, ограничить выезд за границу. При этом закон защищает минимум средств к существованию: если удержание оставляет вас без прожиточного минимума, можно подать приставу ходатайство о его сохранении. Проверить, нет ли уже возбуждённых производств, можно на сайте ФССП и в Госуслугах, указав фамилию и дату рождения.
Как узнать сумму просроченной задолженности по кредитной карте
Точную сумму просроченной задолженности по кредитной карте Альфа-Банка можно узнать в приложении или личном кабинете, по телефону горячей линии, в офисе банка, через банкомат, а при исполнительном производстве ещё и на сайте ФССП и в Госуслугах.
- Приложение и личный кабинет. В выписке по карте видны текущий долг, минимальный платёж, дата платежа и начисленные пени. Самый быстрый способ: платёж можно внести тут же.
- Горячая линия. По номеру 8 800 200-00-00 оператор или автоинформатор назовёт сумму долга (актуальные контакты проверяйте на сайте банка).
- Отделение. С паспортом можно получить полную выписку и точную сумму к погашению, это удобно, когда нужен официальный документ.
- Банкомат или терминал. Выписка по карте доступна в устройствах самообслуживания.
- ФССП и Госуслуги. Если по долгу уже есть судебное решение, производство и сумма будут видны там. Это способ узнать о взыскании, о котором вы могли не знать.
Практический совет. Смотрите выписку раздельно: основной долг, проценты, пени, комиссии. Это нужно не для учёта ради учёта: от структуры суммы зависит переговорная позиция. Например, если львиная доля долга приходится на пени и проценты, а тело вы уже частично погасили, появляются основания просить банк или суд о снижении неустойки. И перед финальным платежом всегда запрашивайте точную сумму полного погашения, чтобы не оставить на счёте «хвост» из комиссии.
Как погасить долг по кредитной карте Альфа-Банка
Погасить долг по кредитной карте Альфа-Банка можно через приложение или личный кабинет, автоплатёж, перевод с карты любого банка, банкомат с приёмом наличных или кассу отделения. Технически это несложно. Сложнее выбрать стратегию, если денег на полный расчёт сейчас нет.
Пошагово погашение задолженности по кредитной карте через приложение выглядит так:
- Откройте приложение и выберите кредитную карту.
- Нажмите «Пополнить» и укажите сумму — при частичном погашении берите сумму не меньше минимального платежа.
- Выберите счёт списания: свой счёт в банке, карту другого банка или перевод по СБП.
- Подтвердите операцию и сохраните чек.
- На следующий день проверьте в выписке, что платёж зачислен и просрочка закрыта.
| Способ | Скорость зачисления | Комиссия | Когда удобен |
|---|---|---|---|
| Приложение, личный кабинет, СБП | Обычно мгновенно | Как правило, нет | Регулярные платежи, погашение в день срока |
| Перевод с карты другого банка | От минут до 1–3 рабочих дней | По тарифам банка-отправителя | Когда своих средств нет в этом банке |
| Банкомат с приёмом наличных | Мгновенно | Обычно нет | Расчёт наличными, срочное довнесение |
| Касса отделения | Мгновенно, с квитанцией | По тарифам, уточняйте заранее | Когда нужно документальное подтверждение платежа |
Дальше выбирайте сценарий под свою ситуацию. Если деньги есть и платёж только что пропущен, внесите платёж и пени как можно быстрее: чем короче просрочка, тем меньше последствий для кредитной истории. Если можете платить только частями, внесите минимальный платёж и параллельно письменно запросите у банка рассрочку или реструктуризацию: устные договорённости ничего не стоят. Если платить нечего в ближайшие месяцы, не тратьте остатки на микрозаймы, а переходите к переговорам с банком и оценке законных вариантов, о которых ниже. Именно так на практике решается вопрос «как погасить долг в Альфа-Банке», когда простой оплаты уже не работает.
Реструктуризация, кредитные каникулы или рефинансирование: что выбрать при просрочке
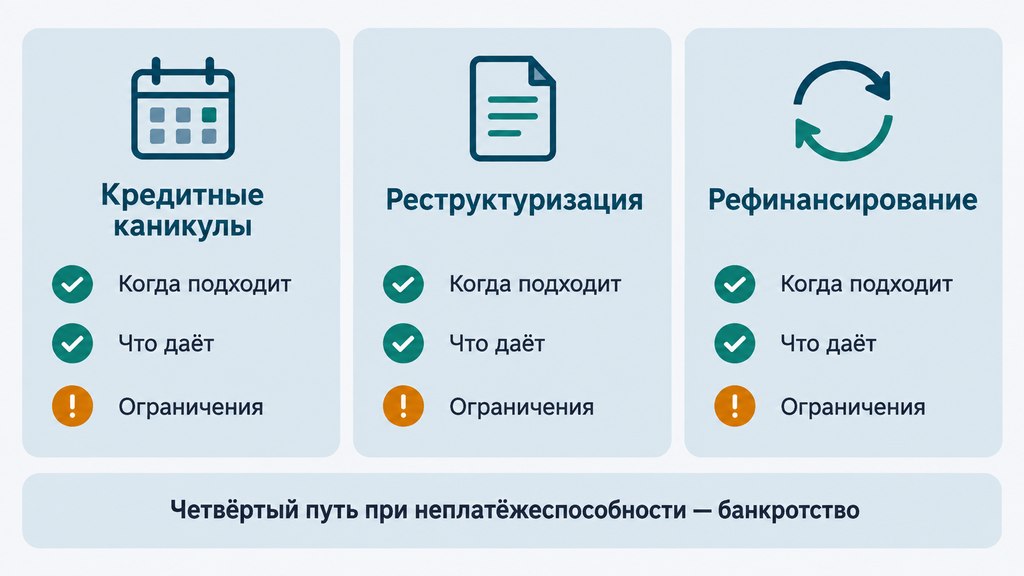
Выбор зависит от причины финансовых трудностей: при временном снижении дохода помогает кредитная пауза, при длительных проблемах подходит реструктуризация, а при хорошей кредитной истории и нескольких кредитах разумнее смотреть на рефинансирование. Все три инструмента легальны, но устроены по-разному и доступны в разных ситуациях.
Сначала расшифруем термины. Реструктуризация меняет условия действующего договора: платите те же деньги, но по новому графику, например дольше и меньшими суммами. Кредитные каникулы это временная пауза или снижение платежей; по закону № 353-ФЗ их дают при снижении дохода более чем на 30% по сравнению со средним за прошлый год или в трудной жизненной ситуации (болезнь, ЧП). Рефинансирование означает новый кредит на более выгодных условиях, за счёт которого закрываются старые долги, включая долг по кредитной карте.
| Вариант | Суть | Кому подходит | Ограничения |
|---|---|---|---|
| Кредитные каникулы по закону | Пауза или снижение платежей до 6 месяцев | Доход снизился на 30% и более; трудная жизненная ситуация; нужны подтверждающие документы | Проценты за период каникул продолжают начисляться; срок кредита удлиняется |
| Реструктуризация | Новый график платежей по договорённости с банком | Доход снизился надолго, но не до нуля; хочется сохранить чистую кредитную историю | Банк решает по внутренним правилам; часто нужны документы о причинах |
| Рефинансирование | Новый кредит на погашение старых, иногда со снижением ставки и объединением нескольких долгов | Хорошая кредитная история, просрочки нет или они единичные | При открытой просрочке и высокой долговой нагрузке, как правило, отказывают |
Два заблуждения, которые усложняют людям жизнь. Первое: «банк обязан дать каникулы по любой просьбе». Нет, по собственным программам банк решает сам, а по закону нужно попадать в установленные критерии и подтверждать их документами. Второе: «рефинансируюсь и закрою просрочку». Как правило, новые банки не рефинансируют уже открытые просрочки: этот инструмент работает до проблем, а не после. Поэтому если просрочка уже есть и деньги не появились, чаще рабочая связка такая: каникулы или реструктуризация сейчас, рефинансирование позже, когда история выправится.
Критерии выбора, от которых стоит оттолкнуться: прогноз дохода на ближайшие полгода (вернётся ли к прежнему уровню); сколько всего кредиторов и какая доля платежей от дохода; есть ли уже просрочка и судебные документы; чего вы хотите добиться: снизить платёж, получить паузу или закрыть долг окончательно. Если платежи по всем кредитам занимают больше половины дохода и прогноза на улучшение нет, честнее рассматривать не новый кредит, а банкротство. Об этом дальше.
Как Альфа-Банк обычно действует при просрочке: отзывы и реальный опыт должников
По опыту должников, Альфа-Банк взыскивает просроченную задолженность настойчиво, но в правовых рамках: частые звонки на ранних сроках, затем предложения рассрочки или дисконта за разовое погашение, а при длительном неплатеже дело доходит до суда или переуступки долга. Просрочка по кредитной карте Альфа-Банка в отзывах описывается в целом схоже, и полезнее заранее знать, чего ждать.
Типичный практический сценарий, собранный из открытых обсуждений должников:
- В первые недели звонки и СМС идут почти ежедневно, напоминания настойчивые, тон жёстковатый, но в рамках закона.
- При крупных суммах может быть прикреплён куратор: один сотрудник, который сопровождает ваш долг и ведёт переговоры.
- Выезды по месту регистрации случаются нечасто и обычно при существенных суммах; сами визиты скорее информационные беседы, а не «опись имущества».
- Банк активно использует судебные приказы и исполнительные надписи нотариуса: ему так быстрее и дешевле, чем иск.
- Долг с просрочкой от двух лет и больше банк нередко продаёт коллекторам, в том числе уже просуженный.
- При длительной просрочке приходят предложения урегулировать долг с дисконтом. Скидка при единовременной оплате в отдельных случаях оказывается значительной, сопоставимой с половиной суммы долга.
Теперь про механику дисконта. Это не «банк простил долг», а осознанная сделка: кредитору выгоднее получить часть суммы сразу, чем годами взыскивать остаток. Но это право банка, а не обязанность: обещать скидку заранее нельзя, а любые «гарантированные дисконты» со стороны посредников должны насторожить. Если такое предложение пришло, действуйте так: попросите официальное письменное предложение, проверьте реквизиты получателя (платить нужно по реквизитам из официального уведомления, а не «в руки»), зафиксируйте в документе, что после оплаты долг считается погашенным полностью и претензий нет. Без письменной фиксации платить дисконт опасно: сумма спишется, а долг «останется».
Чего не стоит делать при просрочке: типичные ошибки
Хуже всего при просрочке работают три решения: спрятаться от банка, закрыть долг новыми дорогими займами и проигнорировать судебные документы. Каждое из них уменьшает ваши варианты и увеличивает итоговую сумму. Ниже собраны ошибки, которые в юридической практике встречаются чаще всего.
- Сменить номер и пропасть. Звонки перейдут на контактных лиц и на работу, а суд пройдёт без вас: с максимальными требованиями и без снижения неустойки.
- Закрыть кредитку микрозаймом. Стоимость займа в МФО в разы выше кредитной, и вместо одного долга через пару месяцев их будет два. Так долговая яма углубляется быстрее всего.
- Выбросить конверт с судебным приказом. Срок на отмену приказа составляет 10 дней с момента получения. Пропуск срока означает, что решение вступит в силу без вашего участия, а с вас дополнительно удержат исполнительский сбор.
- Платить бессистемно без фиксации договорённостей. Устное обещание банка «подождём» ничего не значит: договорённости имеют силу только в письменном виде, иначе при первой же нестыковке банк возобновит требования в полном объёме.
- Передавать деньги коллектору «в руки» или по «левым» реквизитам. Платить можно только по реквизитам официального уведомления об уступке или предложении урегулировать долг.
- Скрывать имущество и выводить деньги при подготовке к банкротству. Сделки за последние три года финансовый управляющий проверяет; сомнительные операции это прямой риск не освободиться от долгов даже после процедуры.
Все эти ошибки объединяет одно: они совершаются в состоянии стресса и на самом деле не упрощают жизнь, а отрезают лучшие варианты. Спокойная фиксация документов и контакт с банком дают больше, чем любые «срочные» решения. Ситуация с просроченной задолженностью по кредитной карте решаема, но решается она планом, а не паникой.
Банкротство: когда это законный способ закрыть долг по кредитной карте
Если платить по долгам нечем на постоянной основе, закон позволяет списать задолженность через банкротство. Судебное, как правило, при долге от 300 000 ₽; внесудебное через МФЦ при долге от 25 000 ₽ до 1 000 000 ₽. Условия на 2026 год проверяйте в актуальной редакции закона № 127-ФЗ «О несостоятельности (банкротстве)».
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | Как правило, от 300 000 ₽ (при подтверждённой неплатёжеспособности) | От 25 000 ₽ до 1 000 000 ₽ |
| Условия | Подаёт заявление гражданин или кредитор; суд проверяет добросовестность | Исполнительное производство окончено за отсутствием имущества; новые производства кредиторов также завершены; соответствие критериям закона |
| Срок | В среднем от 6 месяцев до года | Около 6 месяцев, бесплатно |
| Расходы | Госпошлина, вознаграждение финансового управляющего, публикации; обычно добавляются услуги юристов | Отсутствуют |
| Особенности | Подходит при нескольких кредиторах, имущественных спорах, крупном долге | Подходит при простых делах без имущества и споров; если в ходе процедуры обнаружатся имущество или доход, МФЦ прекратит её, и взыскание продолжится через суд |
Банкротство подходит не каждой ситуации, и вот как определить, ваш ли это случай. Весомые аргументы «за»: дохода не хватает даже на минимальные платежи по всем долгам; просрочка уже длится несколько месяцев; банк подал в суд или долг продан коллекторам; собственности, которой можно рассчитаться, нет. Аргументы «против»: доход вот-вот восстановится и хватит на реструктуризацию; долг небольшой и реально погасить его за разумный срок; есть дорогое имущество, которое при продаже всё равно не покроет долг, но процедуру осложнит.
Развеем распространённые мифы. «Заберут единственное жильё». Нет: единственное пригодное для проживания жильё защищено законом (исключение составляет жильё в залоге по ипотеке). «Банкротство — это почти преступление». Наоборот, это законная процедура для добросовестных заёмщиков, которые оказались в трудной ситуации и не скрывают своих доходов. «Долги спишутся мгновенно». Процедура занимает месяцы и требует аккуратности с документами; честность здесь не формальность, а условие результата.
Ограничения, о которых нужно знать заранее: на время процедуры ограничены распоряжение имуществом и новые займы; после завершения в течение пяти лет при получении кредитов нужно сообщать о банкротстве; повторно списать долги через банкротство можно не раньше чем через пять лет; сделки за последние три года проверяются финансовым управляющим. Всё это управляемо, если планировать процедуру заранее, а не в момент, когда приставы уже арестовали счета.
Если вы не знаете, что делать с долгами, это нормальная точка входа. Можно оставить заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист разберёт её, покажет доступные варианты и ограничения каждого, от реструктуризации до банкротства. Вам не нужно сразу оплачивать услугу или принимать решение: первичный разбор покажет вашу карту вариантов в цифрах и сроках. К нам можно обратиться и по любому другому юридическому вопросу, связанному с кредитами и взысканием.
Чек-лист: первые шаги при просрочке по кредитной карте Альфа-Банка
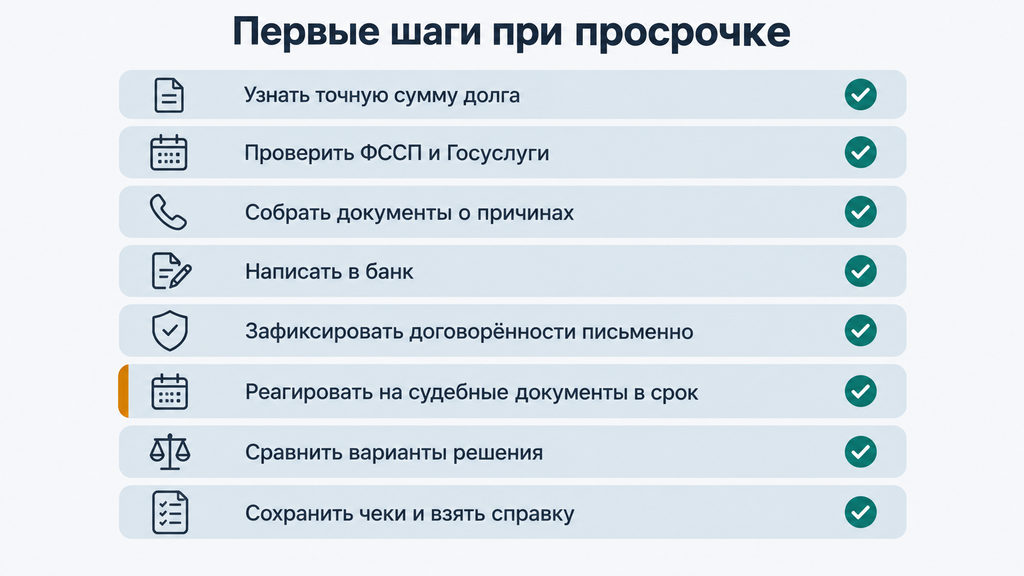
Первые шаги при просрочке сводятся к простому правилу: узнать точную сумму, зафиксировать документы и выйти на связь с банком до того, как спор станет судебным. Вот алгоритм, который можно пройти буквально за несколько дней:
- Узнайте точную сумму долга в приложении или по горячей линии — раздельно тело, проценты и пени.
- Проверьте себя на сайтах ФССП и в Госуслугах: нет ли уже исполнительных производств.
- Соберите документы о причинах трудностей: приказ об увольнении, больничный, справка о доходах, документы о непредвиденных расходах.
- Напишите в банк (в чате приложения или письменно) и изложите ситуацию: просите реструктуризацию, каникулы или рассрочку с учётом вашего бюджета.
- Фиксируйте все договорённости письменно: скриншоты чатов, письма, заявления с отметкой о приёме.
- Не игнорируйте судебные документы: любое письмо от суда или нотариуса требует реакции в установленный срок.
- Сравните варианты решения по своей ситуации — реструктуризация, каникулы, дисконтное погашение, банкротство — и оцените, какой из них реален при вашем доходе.
- Сохраняйте все чеки и переписку до полного закрытия долга и запросите справку об отсутствии задолженности.
Просрочка это не приговор и не повод для стыда, а финансовая ситуация, у которой есть несколько законных развязок. Чем раньше начат разбор, тем больше инструментов остаётся в вашем распоряжении. Если чувствуете, что не справляетесь с ним в одиночку, оставьте заявку на бесплатную консультацию: специалист поможет увидеть всю карту вариантов и выбрать маршрут под вашу ситуацию.
Часто задаваемые вопросы
Можно ли договориться с Альфа-Банком, если просрочка уже есть?
Да, как правило, можно: банк рассматривает реструктуризацию, рассрочку, а при длительной просрочке иногда и скидку при разовом погашении. Шансы выше, если вы вышли на связь сами, письменно объяснили причину и приложили документы о снижении дохода. Решение остаётся за банком, поэтому гарантий нет, но бездействие лишает вас этих вариантов полностью.
Сколько времени проходит от просрочки до суда?
Обычно банк работает с долгом самостоятельно от двух-трёх месяцев до года: звонки, письма, иногда переуступка коллекторам. Затем возможны судебный приказ, исполнительная надпись нотариуса или исковое производство. Сроки индивидуальны и зависят от суммы долга, кредитной истории и того, выходит ли заёмщик на контакт.
Что делать, если пришёл судебный приказ по долгу перед Альфа-Банком?
В течение 10 дней с момента получения копии приказа подайте мировому судье возражение, и приказ отменят без объяснения причин. Если срок пропущен, приложите ходатайство о его восстановлении с уважительной причиной. После отмены банк обычно переходит к исковому производству, где у вас появится возможность согласовать график и просить снизить неустойку.
Может ли Альфа-Банк списать часть долга по кредитной карте?
Иногда да: кредитор или коллекторское агентство может предложить дисконт при единовременном погашении, в отдельных случаях скидка оказывается существенной, сопоставимой с половиной суммы долга. Это право кредитора, а не обязанность, поэтому обещать списание заранее нельзя. Любое предложение оформляйте письменно, с фиксацией полного погашения долга после оплаты, и платите только по официальным реквизитам.
Портится ли кредитная история из-за одной просрочки?
Да, сведения о просрочке банк передаёт в бюро кредитных историй, и запись хранится там обычно до семи лет с момента последнего изменения. Чем длиннее просрочка, тем сильнее она снижает кредитный рейтинг. Если просрочка возникла по технической причине, запись можно оспорить через банк или бюро, приложив подтверждение своевременной оплаты.
Могут ли приставы арестовать зарплатную карту за долг по кредитке?
Да, по исполнительному документу пристав вправе удерживать часть дохода (обычно до 50% зарплаты) и наложить арест на счета. Отдельные выплаты защищены законом, а если удержание оставляет меньше прожиточного минимума, можно подать приставу ходатайство о его сохранении. Проверить наличие производств можно на сайте ФССП и в Госуслугах.
Когда долг по кредитной карте Альфа-Банка выгодно списывать через банкротство?
Когда платить нечем на постоянной основе: дохода не хватает даже на минимальные платежи по всем долгам, просрочка длится месяцами, а имущества для расчётов нет. Судебное банкротство, как правило, доступно при долге от 300 000 ₽, внесудебное через МФЦ при долге от 25 000 ₽ до 1 000 000 ₽ (пороги и условия на 2026 год проверяйте в актуальной редакции закона № 127-ФЗ). Чтобы оценить свою ситуацию, можно оставить заявку на бесплатную консультацию: специалист разберёт ваши цифры и покажет, подходит ли процедура.