Как погасить долг за проезд в метро
TL;DR. Долг за проезд в метро возникает, когда вы прошли по турникету, но списание денег с карты не прошло: из-за нехватки средств, блокировки карты банком или технического сбоя. Это обычная задолженность за поездку, а не штраф. Погасить долг можно в личном кабинете пассажира, в приложении перевозчика или в кассе метрополитена. После оплаты карта обычно снова работает в срок от 10 минут до 24 часов: перевозчику нужно время обновить свой стоп-лист.
Что такое долг за проезд в метро и почему карта перестала проходить
Долг за проезд в метро образуется, когда турникет зафиксировал поездку, а деньги с карты так и не списались. Со стороны ситуация выглядит странно: индикатор мигнул, проход открыт, ничего не предвещало проблем. А через день-два та же карта вдруг перестаёт работать на турникете, и на экране появляется сообщение «Карта в стоп-листе».
Разгадка в механике отложенного списания. В момент прикладывания карты или телефона к валидатору система не связывается с банком: на онлайн-проверку ушло бы слишком много времени, и очередь на вход не двигалась бы вообще. Турникет только фиксирует поездку и пропускает пассажира. Деньги списываются позже: в конце дня, когда все поездки собираются в один чек, или по расписанию конкретной транспортной системы. Объединение поездок за день в единый чек оплаты называется агрегацией поездок.
Дальше возможны два сценария. Если в момент списания на карте достаточно средств, всё закрывается автоматически, и вы можете даже не заметить, как это произошло. Если же денег на карте не было, банк отклонил операцию или карта была заблокирована, поездка остаётся неоплаченной: по карте образуется задолженность, а сама карта попадает в стоп-лист, внутренний «чёрный список» конкретной транспортной системы. До погашения долга турникеты эту карту не принимают.
И вот какие детали типовые инструкции обычно опускают.
- Уведомление от банка или чек не подтверждают списание. Они фиксируют только сам проход. Реальное списание происходит позже, поэтому долг нередко всплывает на карте, которой вы спокойно пользовались несколько дней.
- У каждого перевозчика свой стоп-лист. Оплату проезда для перевозчика обслуживает свой банк-эквайер, то есть банк, через который проходят платежи. В одном городе таких систем может быть несколько, и попадание карты в стоп-лист одного из них не блокирует оплату у других перевозчиков.
- Долг не висит без движения. В большинстве транспортных систем автоматика сама повторяет списание несколько раз с интервалами: например, через час, сутки, а в отдельных системах и через несколько дней. Если одна из попыток проходит, вопрос закрывается без вашего участия. Если все попытки не удались, карта остаётся в стоп-листе до ручной оплаты.
Блокировка касается только оплаты проезда. Расчёты в магазинах и других местах продолжают работать: транспортная система не имеет доступа к счёту и не может «заморозить» карту целиком.
Как узнать, есть ли у вас долг за проезд, и какая сумма накопилась
Проверить долг за проезд можно в личном кабинете пассажира. Это онлайн-сервис перевозчика или обслуживающего его банка, где история поездок открывается по номеру банковской карты. Регистрация и логин с паролем для этого обычно не нужны.
Порядок проверки выглядит так:
- Определите, какая система обслуживает оплату проезда в вашем городе. Подсказка: сообщение на экране турникета или раздел об оплате проезда на сайте метрополитена.
- Откройте личный кабинет пассажира. Это может быть сервис на сайте метрополитена (например, у Петербургского метрополитена есть собственный кабинет), универсальный сервис Национальной системы платёжных карт или приложение транспортной системы: GorodPay, СберБилет и региональные аналоги. Набор сервисов для Москвы, Санкт-Петербурга и других городов на 2026 год проверяйте на сайте перевозчика.
- Введите номер карты и код с картинки. Это весь набор данных, который нужен для входа.
- Откройте историю поездок и раздел неоплаченных поездок: там видны дата, маршрут или станция и сумма по каждой поездке.
- Зафиксируйте общую сумму задолженности и сделайте скриншот: он пригодится при оплате и в спорных ситуациях.
Отдельное правило безопасности: для входа в личный кабинет пассажира никогда не требуются срок действия карты, код CVV/CVC с обратной стороны и PIN-код. Если сайт запрашивает эти данные, перед вами фишинг: поддельная страница, созданная, чтобы украсть данные карты. Закройте её и проверьте операции по карте в приложении банка.
Частая ситуация из практики: человек открывает кабинет и видит поездки, которых не совершал. Не торопитесь оплачивать их «чтобы не мешалось»: сначала проверьте, не потеряна ли карта и не дублируется ли списание. Как разобраться с ошибочным долгом, показано ниже, в отдельном разделе об оспаривании.
Как погасить долг за проезд в метро: пошаговая инструкция
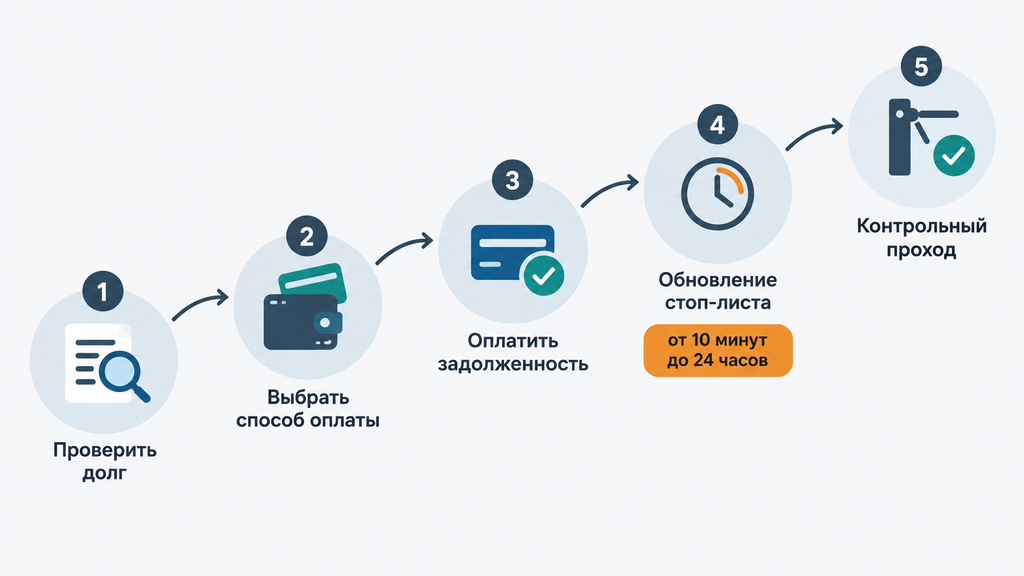
Погасить долг за проезд в метро можно тремя основными способами: онлайн в личном кабинете пассажира, через приложение транспортной системы или офлайн, в кассе метрополитена. Сама процедура несложная и обычно отнимает несколько минут; дольше всего тянется ожидание обновления стоп-листа.
- Проверьте сумму долга в личном кабинете пассажира: список неоплаченных поездок и итоговую сумму.
- Выберите способ оплаты: сайт перевозчика, приложение или кассу, исходя из того, что доступно именно вам.
- Оплатите задолженность. В большинстве систем сделать это можно любой рабочей картой, включая ту, что находится в стоп-листе: списание за долг не считается оплатой проезда, поэтому ограничение на неё не действует.
- Дождитесь обновления стоп-листа. Оплата не разблокирует карту мгновенно: перевозчику нужно получить данные о платеже и актуализировать списки. Обычно это занимает от 10 минут до 24 часов в зависимости от системы.
- Проверьте результат. Когда срок выйдет, посмотрите, что долг в кабинете закрыт, а затем убедитесь, что турникет снова принимает карту.
Что с суммой? Долг, как правило, равен цене непрошедших поездок по действующему тарифу: проценты и скрытые комиссии здесь не начисляются. Пени в отдельных регионах встречаются, но редко. Если сумма в кабинете заметно больше стоимости поездок, запросите у перевозчика расшифровку: вы вправе понимать, за что платите.
Через личный кабинет пассажира на сайте
Личный кабинет пассажира остаётся основным способом погасить долг за проезд: он работает по одному номеру карты и не требует регистрации. Порядок действий:
- Откройте сайт личного кабинета пассажира того перевозчика, чей турникет зафиксировал долг.
- Введите номер карты и код с картинки.
- Откройте список неоплаченных поездок и проверьте сумму.
- Нажмите кнопку погашения: в разных системах она называется «Погасить задолженность», «Доавторизация» или просто «Оплатить».
- Введите реквизиты любой банковской карты и подтвердите платёж.
Один нюанс, о котором редко предупреждают заранее: если в стоп-лист попала виртуальная карта, то есть карта, добавленная в телефон или часы, выводить из стоп-листа нужно именно её. На турникете это обычно видно по сообщению вида «Карта в PAR-списке». Оплата обычным пластиком с того же счёта в большинстве случаев не снимает ограничение с виртуальной карты: для системы это два разных инструмента.
Адреса и названия сервисов отличаются от города к городу: для Санкт-Петербурга действует кабинет Петербургского метрополитена, у Москвы и региональных метрополитенов свои системы. Проверяйте актуальную ссылку именно на официальном сайте перевозчика; на 2026 год это самое надёжное правило, потому что сервисы периодически обновляются.
Через мобильное приложение перевозчика или банка
Приложения транспортных систем показывают неоплаченные поездки и позволяют закрыть долг в несколько нажатий, без поиска сайта и ввода номера карты вручную. Логика везде похожая: вы добавляете карту в приложение, система подтягивает историю поездок по ней, а неоплаченные поездки остаются висеть отдельным списком с кнопкой «Оплатить». Из распространённых сервисов назовём, например, GorodPay и СберБилет: это приложения, привязанные к эквайрингу конкретных перевозчиков. Какое именно работает в вашем городе, подскажет сайт метрополитена.
В некоторых системах есть отдельная функция, проверка платёжеспособности. Приложение списывает с карты небольшую сумму и сразу возвращает её: так транспортная система убеждается, что картой можно платить, и снимает блокировку. Два условия для этой процедуры: на карте должно быть достаточно средств (не меньше суммы чека за поездки), и вводить нужно реквизиты именно заблокированной карты, а не другой из кошелька.
Если приложение не добавляет карту из-за ошибки 3DS-подтверждения (это проверка, что платит именно владелец карты, одноразовым кодом из СМС), проблема обычно в настройках безопасности карты. Проверьте в приложении банка-эмитента, не стоят ли ограничения на интернет-платежи, и при необходимости обратитесь в поддержку банка.
Наличными или картой в кассе метро
Если онлайн-способы недоступны, обратиться можно в кассу метрополитена: там подскажут сумму задолженности и примут оплату, если такая практика предусмотрена правилами конкретного перевозчика. Этот способ актуален, когда карты под рукой нет, онлайн-оплата не проходит из-за технических проблем или ситуация требует решения на месте: например, вы стоите перед турникетом и нужно уехать.
Но возможность погасить долг через кассу есть не во всех метрополитенах: в части систем вопрос оплаты задолженности решается только онлайн. Уточните у кассира или в службе поддержки перевозчика по телефону, указанному на сайте, либо через форму обращения. Это займёт чуть больше времени, зато вы будете знать сумму, статус долга и доступный способ его закрыть.
Карта оплачена, но метро по-прежнему не проходит: почему так бывает
После погашения долга карте нужно время, чтобы выйти из стоп-листа: перевозчик должен получить данные об оплате и обновить свои списки, а на это уходит от 10 минут до 24 часов. Если карта не проходит дольше суток (или не проходила сразу после оплаты), причина почти всегда в одной из следующих ситуаций.
| Причина | Что делать |
|---|---|
| Стоп-лист ещё обновляется | Подождите до суток. Обновление «чёрных списков» у перевозчиков идёт по своему расписанию и не зависит от момента оплаты. |
| Долг был в стоп-листе другого банка-эквайера | В городе может работать несколько платёжных систем. Проверьте историю поездок по каждой: долг мог числиться не там, где вы оплатили. |
| Оплачены не все неоплаченные поездки | Откройте список задолженности заново и убедитесь, что он пуст. Часто остаются «хвосты»: одна поездка из десяти, пропущенная при оплате. |
| Проблема в самой карте | Проверьте: есть ли на карте бесконтактная оплата, не истёк ли срок действия, не заблокирована ли она банком. Блокировка операций банком-эмитентом идёт отдельно и со стоп-листом не связана. |
| Ошибка чтения карты | Прикладывайте карту одну, по центру считывателя и до сигнала. Одновременное касание нескольких карт и слишком быстрое отведение дают сбой даже у исправной карты. |
| Техническая пауза на повторное считывание | После первой успешной оплаты турникет может не принимать карту от нескольких секунд до нескольких минут. Повторите попытку позже. |
Вопрос «оплатил долг, а карта всё равно не проходит в метро — что делать?» чаще всего разрешается одним из двух ответов: либо стоп-лист ещё не обновился, либо оплата ушла не в ту систему. Сохраняйте чек об оплате до момента, пока не убедитесь, что карта работает: с чеком поддержка перевозчика решает вопрос заметно быстрее. Если долга в кабинете нет, а турникет всё равно отказывает, пишите в поддержку перевозчика, приложив чек и даты попыток.
Что будет, если не погасить долг за проезд в метро
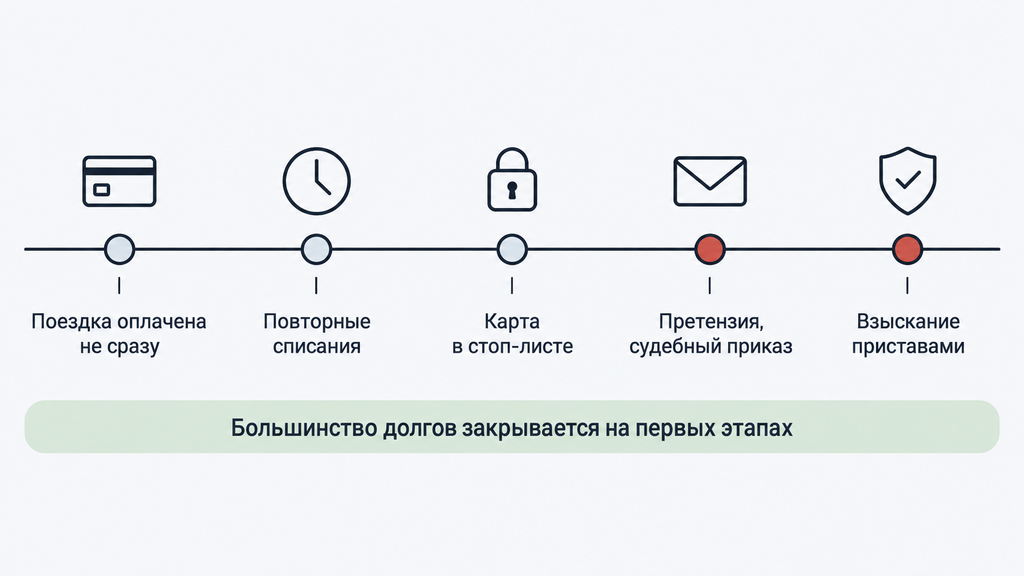
Долг за проезд остаётся обычной задолженностью по договору перевозки, небольшой, но юридически полноценной. Перевозчик вправе требовать её оплаты: сначала автоматикой, а при системном отказе и через суд. Разворачивается всё, как правило, по понятной цепочке, и большинству людей достаточно знать её, чтобы закрыть вопрос вовремя и не доводить до финала.
- Автоматические повторные списания. Система несколько раз пытается снять долг с карты, повторяя попытки через часы и дни. Если баланс восстановился, вопрос закрывается сам.
- Карта остаётся в стоп-листе. Этой транспортной системой вы пользоваться не сможете, пока долг не оплачен. Другие перевозчики и все остальные расходы остаются без изменений.
- Претензия перевозчика. При крупной или системной задолженности перевозчик может направить требование об оплате.
- Судебный приказ. Это упрощённое судебное решение, которое выносится без вызова сторон. Копию приказа направляют должнику; в течение 10 дней с момента получения можно подать возражения, и приказ отменят. Если срок пропущен по уважительной причине, его чаще всего можно восстановить: для этого подают соответствующее ходатайство.
- Взыскание приставами. Если приказ не отменён или решение суда вступило в силу, к взысканию подключается Федеральная служба судебных приставов: арест счетов, удержания из дохода, исполнительский сбор, то есть дополнительный платёж, который приставы добавляют к долгу за неисполнение требования в срок.
Про сроки требования долга. Общий срок исковой давности, то есть период, в течение которого кредитор может обратиться в суд, составляет три года. Но по требованиям, связанным с перевозкой, могут применяться сокращённые сроки, поэтому, если долг «всплыл» спустя годы, не оплачивайте его по умолчанию: проверьте актуальную норму применительно к вашей ситуации или уточните у юриста.
Теперь о частом страхе. За сам факт технического непрохождения оплаты автоматический штраф за безбилетный проезд не выписывают. Штраф обычно означает административную ответственность за намеренный проход без оплаты. Долг за проезд другая история: это гражданские отношения между пассажиром и перевозчиком из-за поездки, которая состоялась, но не была оплачена по техническим причинам. Ситуации разные, с разными последствиями и разными доказательствами. Правила по регионам на 2026 год проверяйте на сайтах перевозчиков.
Несколько сотен рублей задолженности за поездки сами по себе не катастрофа и не повод для тревоги. Перевозчику проще получить оплату от самого пассажира, чем взыскивать мелкий долг через суд, поэтому на практике большинство таких долгов закрывается на первых этапах. Избегать стоит только одного: привычки не замечать подобные обязательства годами.
Долг за проезд образовался ошибочно: как оспорить списание
Ошибочный долг за проезд оспаривается через поддержку перевозчика, если поездки не было, и через банк, если списание прошло некорректно. Игнорировать такое обязательство или, наоборот, оплачивать его «лишь бы отвязаться» не стоит: в первом случае карта остаётся заблокированной, во втором вы платите за то, чего не делали.
Типовые ситуации, с которыми сталкиваются пассажиры:
- Карта потеряна или украдена, и кто-то другой ездил по ней, пока вы не заметили пропажу.
- Двойное списание за одну поездку: одна и та же поездка числится дважды.
- Фиксация поездки, которой не было: карту приложили к валидатору, но человек остался за турникетом, и система засчитала проход.
- Блокировка операций банком в момент списания: поездка была, деньги списать не удалось из-за ограничений банка, и долг «повис» на карте, которой вы больше не пользуетесь.
Чек-лист действий при спорном долге:
- Заблокируйте карту в приложении банка, если она утеряна или украдена: это первое действие, раньше любых обращений.
- Сохраните выписку по карте за спорный период и скриншоты из личного кабинета пассажира.
- Зафиксируйте даты, суммы и станции или маршруты спорных поездок.
- Напишите обращение в поддержку перевозчика: номер карты, даты, суть спора. Полные реквизиты карты в обращениях не публикуйте, достаточно номера и даты.
- Если списание уже прошло, а поездки не было, запросите возврат через банк-эмитент по процедуре chargeback (оспаривание операции по карте, при которой банк проверяет обоснование платежа).
Есть у оспаривания и граница: если проезд фактически состоялся, услуга считается оказанной, и вернуть оплату, как правило, не получится, даже если вы передумали ехать уже после прохода через турникет. Оспаривание работает там, где поездки действительно не было или списание задублировалось.
Типичные ошибки при погашении долга за проезд
Большинство проблем возникает не из-за самого долга, а из-за ошибок при его погашении, и почти все они сводятся к торопливости. Вот что чаще всего мешает пассажирам закрыть вопрос с первого раза.
| Ошибка | Что делать вместо этого |
|---|---|
| Оплатить долг не в той транспортной системе | Проверьте, какой банк-эквайер обслуживает оплату проезда на маршруте, где зафиксирован долг, и погасите его именно в этой системе. В городе их может быть несколько. |
| Вводить CVV и PIN на стороннем сайте | Для входа в личный кабинет пассажира нужен только номер карты и код с картинки. При любом запросе CVV или PIN закройте сайт и проверьте операции по карте в приложении банка. |
| Ждать, что долг «само спишется» | Автоматические повторные списания заканчиваются после нескольких попыток. Дальше карта остаётся в стоп-листе, пока долг не оплатят вручную. |
| Оплачивать до конца дня, когда поездки ещё не собраны в чек | Сначала дождитесь финальной агрегации поездок за день, иначе часть задолженности появится после оплаты, и карту снова могут заблокировать. |
| Покупать новый проездной, не сняв ограничение со старой карты | Сначала закройте долг и убедитесь, что карта проходит турникет. Блокировка не снимается покупкой нового билета: она привязана к карте. |
Отдельное наблюдение из практики: многие платят по долгам «вслепую», не глядя в список поездок, а потом обнаруживают лишние записи или неполную оплату. Проверьте список до и после платежа: это две минуты, которые экономят вторую поездку в поддержку.
Долг за проезд — часть более крупной долговой нагрузки: когда стоит посмотреть шире
Долг за проезд сам по себе невелик, но иногда он симптом: неплатежи идут по нескольким обязательствам сразу (кредиты, карты, займы, счета ЖКХ), и тогда разумнее разобрать ситуацию целиком, а не закрывать долги по одному. Оплата мелочи сегодня ничего не решает, если завтра карта уйдёт в минус по кредиту или придёт судебный приказ по старому займу.
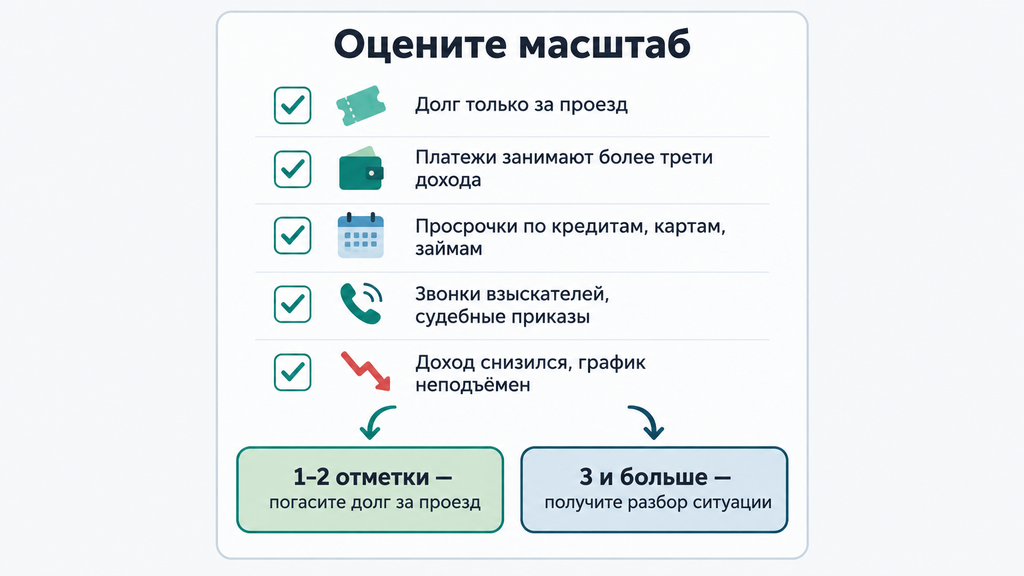
Проверьте себя по короткому списку:
- платежи по всем долгам занимают заметную часть дохода — треть и больше;
- просрочки появляются не в одном месте, а по нескольким обязательствам;
- поступают звонки взыскателей, приходят судебные приказы, счета под арестом;
- доход снизился, и прежний график платежей стал неподъёмным;
- новые кредиты или займы берутся, чтобы платить по старым.
Если отметили один-два пункта, достаточно просто погасить долг за проезд и держать привычку проверять списания. Если три и больше, полезнее остановиться и увидеть всю карту обязательств, с цифрами, сроками и приоритетами. Для этого есть несколько законных путей, каждый со своими условиями и ограничениями:
- Пересмотр графика платежей с банком: договориться о посильном режиме выплат, пока ситуация временная.
- Кредитные каникулы: временная приостановка или снижение платежей по кредиту на согласованный период; доступны при соблюдении условий банка или закона.
- Реструктуризация: изменение графика, срока или ставки по кредиту, чтобы платёж соответствовал текущему доходу.
- Мировое соглашение: зафиксированное судом соглашение с кредитором о новых условиях погашения, если дело уже в суде.
- Банкротство: законная процедура списания неподъёмных долгов, которая проводится через суд или внесудебно через МФЦ (многофункциональный центр предоставления государственных услуг) при соблюдении установленных условий. Суд проверяет добросовестность должника и признаки реальной неплатёжеспособности; у процедуры есть ограничения и последствия, о которых стоит узнать до запуска, а не после.
Если непонятно, что делать с долгами и с какого конца за них браться, можно обратиться за бесплатной консультацией к юристам по долговым вопросам. Для этого достаточно оставить заявку и кратко описать свою ситуацию: специалист проведёт первичный разбор и покажет, какие варианты в вашем случае реалистичны, от пересмотра графика платежей до банкротства. Это касается процедуры банкротства и любых других юридических вопросов, связанных с долгами. Первичный разбор ни к чему не обязывает. Не нужно сразу оплачивать услугу или принимать решение: сначала вы просто увидите всю карту вариантов и сможете выбирать спокойно.
Часто задаваемые вопросы
Сколько составляет долг за проезд в метро?
Сумма долга равна стоимости непрошедших поездок, чаще всего это одна или несколько поездок по текущему тарифу города. Проценты и скрытые комиссии обычно не начисляются, но наличие пени проверьте у конкретного перевозчика. Точную сумму покажет личный кабинет пассажира по номеру карты, в списке неоплаченных поездок.
Как погасить долг метро, если карта заблокирована банком?
Оплатить задолженность можно другой рабочей картой в личном кабинете пассажира, а во многих системах даже той картой, которая находится в стоп-листе: списание за долг не считается оплатой проезда. Если карту заблокировал сам банк-эмитент, это отдельный вопрос, и решается он через поддержку банка. Долг при этом лучше закрыть, чтобы не копить ограничение на транспорте.
Через сколько после оплаты спадёт стоп-лист метро?
Как правило, от 10 минут до 24 часов: перевозчику нужно получить данные об оплате и обновить свой «чёрный список». Если карта не проходит дольше суток, проверьте, оплачен ли долг именно в той транспортной системе, которая его зафиксировала. Сохраните чек об оплате и обратитесь с ним в поддержку перевозчика.
Могут ли за долг за проезд в метро подать в суд?
Да, это возможно. Долг за проезд остаётся обычной задолженностью по договору перевозки, и при системном отказе платить перевозчик вправе обратиться в суд, чаще всего в порядке судебного приказа. Это упрощённое решение, которое можно отменить возражениями в течение 10 дней с момента получения. На практике небольшие долги в большинстве случаев закрываются на этапе автоматических повторных списаний, но затягивать оплату смысла нет.
Это считается штрафом за безбилетный проезд?
Нет: долг за проезд возникает, когда человек прошёл по турникету, но списание не состоялось по технической причине или из-за нехватки средств на карте. Штраф за безбилетный проезд чаще всего назначают за намеренный проход без оплаты: это административная ответственность, а не гражданский долг. Правила отличаются по регионам, поэтому актуальные на 2026 год нормы проверяйте на сайте перевозчика.
Что делать, если долг появился на потерянной карте?
Сначала заблокируйте карту в приложении или по телефону банка: это остановит новые операции. Затем через поддержку перевозчика оспорьте поездки, которых вы не совершали: приложите выписку и сообщение об утрате карты. Спорные списания, которые уже прошли, можно вернуть через банк-эмитент по процедуре chargeback (оспаривание операций по карте).
Влияет ли долг за проезд на кредитную историю?
Сам по себе долг перед метрополитеном в кредитную историю не попадает: её формируют банки и микрофинансовые организации по данным бюро кредитных историй. Риск появляется позже, если перевозчик взыщет долг через суд и взыскание перейдёт к приставам. Тогда сведения об исполнительном производстве могут учитывать отдельные сервисы при проверке заёмщика. Разумнее всего погасить небольшой долг своевременно, не дожидаясь эскалации.
Куда обратиться, если долгов много и непонятно, с чего начать?
Начните с полного списка обязательств: все кредиты, карты, займы и коммунальные счета с суммами и сроками. Затем можно получить бесплатную консультацию юриста по долгам: оставить заявку и кратко описать ситуацию, чтобы специалист провёл первичный разбор и показал варианты, от пересмотра графика платежей до банкротства. Первичный разбор ни к чему не обязывает: решение вы принимаете сами и тогда, когда будете готовы.
Долг за проезд в метро решается за один вечер: проверить сумму, оплатить, дождаться обновления стоп-листа и убедиться, что карта снова проходит турникет. Главное: не откладывать и не сообщать данные карты посторонним сайтам. А если за этим небольшим обязательством стоит более крупная долговая нагрузка, первый шаг тот же: разложить всё по полочкам и увидеть карту вариантов, самостоятельно или с бесплатным первичным разбором от специалиста.