Долг до зарплаты: микрозаймы и способы решения
Долг до зарплаты — это невозвращённый вовремя короткий микрозайм из микрофинансовой организации (МФО). В 2026 году его рост ограничен законом: ставка не превышает 0,8% в день, а общая переплата по договору — не более 100% от суммы займа. Решение строится по шагам: собрать цифры по долгу, попробовать договориться с кредитором, а если платёжная нагрузка неподъёмна, рассмотреть реструктуризацию, рефинансирование или банкротство. Первичный разбор ситуации юристом по долгам бесплатный: достаточно оставить заявку и кратко описать положение, без каких-либо обязательств.
Что такое долг до зарплаты и как он возникает
Долг до зарплаты — это обязательство по короткому потребительскому микрозайму, которое человек не успел погасить в срок, указанный в договоре. Сам заём до зарплаты выдаёт микрофинансовая организация (МФО), компания из государственного реестра Банка России. Работает она по Федеральному закону № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях». Классический формат: 3 000–30 000 ₽ на срок от 7 до 30 дней, с выдачей на банковскую карту и минимумом документов.
Возникает такой долг по вполне понятным бытовым причинам, и почти ни одна из них не связана с легкомыслием:
- кассовый разрыв — зарплата ещё не пришла, а деньги уже нужны: ремонт обуви, лекарства, школьные сборы;
- задержка заработной платы — срок возврата наступил раньше, чем доход;
- незапланированный расход — сломался телефон, нужна срочная поездка, подорожали коммунальные платежи;
- перенос даты дохода — у фрилансеров и самозанятых оплата приходит неравномерно.
На практике проблема редко появляется в момент оформления: заём берут с намерением вернуть через две недели. Долг формируется тогда, когда к дате платежа денег снова нет, а договор уже начал начислять проценты. Поэтому относиться к ситуации лучше как к задаче, которую разбирают по шагам: цифры, сроки, понятный план. Не как к «провалу».
Чем микрозайм до зарплаты отличается от банковского кредита
Микрозайм до зарплаты отличается от банковского кредита суммой, сроком, скоростью выдачи и, главное, ценой денег. Кредит на карту банка оформляется днями и стоит в разы дешевле, но требует документов и проверки дохода. Микрозайм доступен за минуты почти каждому, и именно эта доступность делает его одним из самых дорогих финансовых продуктов.
| Критерий | Микрозайм до зарплаты | Банковский кредит |
|---|---|---|
| Типичная сумма | 3 000–30 000 ₽ | от 30 000 ₽ и выше |
| Срок | 7–30 дней, иногда до 180 | от 6 месяцев до 5–7 лет |
| Ставка | до 0,8% в день (292% годовых) | обычно 15–35% годовых |
| Документы | как правило, только паспорт | справки о доходах, подтверждение занятости |
| Скорость решения | от нескольких минут до часа | от 1 дня до недели |
| Требования к кредитной истории | мягкие, но проверка всё равно есть | строгие, отказы при просрочках |
Из таблицы видно главное: быстрота и доступность компенсируются ценой. Если микрозайм закрыт в срок и использован один раз как инструмент «дотянуть до зарплаты», переплата заметная, но ограниченная. Если же возврат сорвался, стоимость долга растёт ежедневно. Вот здесь и вступают в игру законные лимиты, о которых речь пойдёт дальше.
Сколько стоит займ до зарплаты в 2026 году: ставки и законные лимиты
В 2026 году займ до зарплаты не может стоить дороже 0,8% в день, а общая переплата по договору ограничена 100% от суммы займа. Это прямое требование закона, а не добрая воля МФО. Так что фраза «долг растёт бесконечно» — миф, а не правовая реальность.
Как складывается стоимость:
- Проценты. Максимум — 0,8% в день, что соответствует 292% годовых. За 30 дней пользования 10 000 ₽ набежит до 2 400 ₽ процентов.
- Неустойка за просрочку. Не более 20% годовых на остаток долга за период нарушения — начисляется вместо обычных процентов, а не поверх полной ставки.
- Иные платежи — например, плата за дополнительные услуги. Перед подписанием проверяйте, что они добровольные и указаны в договоре.
- Предельный общий размер. Граница предельной задолженности по потребительским займам снижена со 130% до 100% от суммы займа. Норма действует для договоров, заключённых с 01.04.2026. Проще говоря: взяли 10 000 ₽ — максимальная общая задолженность по такому договору, включая проценты и неустойку, составит 20 000 ₽.
Есть нюанс: новые лимиты применяются к договорам, подписанным с 01.04.2026. Для более ранних действует прежний предел в 130%. Поэтому первым делом при разборе долга стоит проверить, когда заключён договор, и соотнести начисления с правильным лимитом. Актуальные нормы всегда полезно перепроверить: регулирование микрозаймов обновляется регулярно.
Отдельно про рекламу «первый заём под 0%». Такие акции действительно существуют, но работают строго в льготный период: обычно это первые 7–21 день. Если вернуть деньги в этот срок, переплаты не будет. Если опоздать хотя бы на день, проценты, как правило, начисляются за весь срок пользования с даты выдачи. Это типичное место, где рождаются неожиданные долги, поэтому дату возврата по беспроцентному займу стоит заносить в календарь с запасом в один-два дня.
Почему долг до зарплаты превращается в долговую спираль
Долг до зарплаты превращается в долговую спираль в тот момент, когда человек берёт новый заём, чтобы погасить старый. Механика простая и предсказуемая. Срок возврата наступил, денег нет. Вторая МФО выдаёт ещё один короткий заём, первый закрыт. А через две недели платить нужно уже по двум договорам. Доход не вырос, обязательства удвоились.
Типичный сценарий из практики: человек взял 8 000 ₽ до зарплаты, работодатель задержал выплату. Через две недели он занял 10 000 ₽ в другой организации, чтобы закрыть первый заём. Через месяц у него три договора, ежедневные платежи по ним съедают больше половины дохода, а новых одобрений становится всё меньше: каждая заявка фиксируется в кредитной истории, и банки видят в серии микрозаймов признак финансовых проблем.
Признаки того, что ситуация выходит из-под контроля:
- платежи по займам занимают более половины ежемесячного дохода;
- новые займы оформляются на погашение старых, а не на реальные нужды;
- закончился льготный беспроцентный период, и начисления пошли по полной ставке;
- человек уже не помнит точную сумму общего долга и число договоров;
- начались звонки с напоминаниями о просрочке.
Если узнали себя в двух и более пунктах, это не повод для паники, а сигнал: пора перевести ситуацию из режима «платить как получится» в режим «разобрать по цифрам и выбрать сценарий». Дальше по статье будет пошаговый план именно для этого перехода.
Что будет, если не платить микрозайм: путь взыскания по шагам
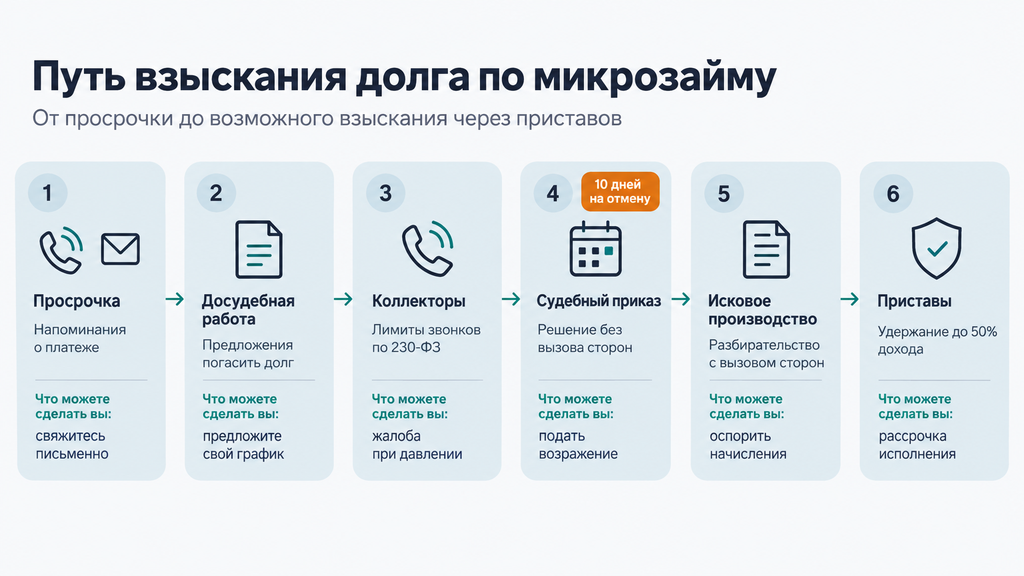
Если микрозайм не платить, кредитор проходит предсказуемую последовательность: просрочка и неустойка, досудебные напоминания, коллекторы, судебный приказ или иск, а затем исполнительное производство у приставов. Это регламентированный процесс, а не хаос: на каждом его этапе у должника есть законные возможности действовать.
- Просрочка (первые дни). Начисляется неустойка — не более 20% годовых на остаток. Рост общего долга ограничен законным лимитом, о котором говорилось выше. МФО напоминает о платеже звонками и сообщениями.
- Досудебная работа (обычно от двух недель до пары месяцев). Кредитор предлагает погасить долг, иногда — пролонгацию или рассрочку. Этот этап — лучшее время для переговоров, пока дело не дошло до суда.
- Коллекторы. МФО может привлечь коллекторское агентство по агентскому договору либо продать долг по договору цессии — уступки права требования. Работа взыскателей регулируется Федеральным законом № 230-ФЗ: есть ограничения по числу звонков и встреч, запрет давления и запугивания.
- Судебный приказ. Упрощённое судебное решение, которое мировой судья выносит без вызова сторон — обычно в течение пяти дней. Копию направляют должнику, и с момента её получения есть 10 дней, чтобы подать возражение и отменить приказ; объяснять причины не требуется.
- Исковое производство. Если приказ отменён или кредитор сразу подал иск, дело рассматривается в обычном порядке с вызовом сторон. Здесь можно оспорить начисления, снизить неустойку, попросить рассрочку исполнения или заключить мировое соглашение.
- Исполнительное производство (ФССП). Федеральная служба судебных приставов может удерживать до 50% дохода, арестовывать счета и вводить ограничения на выезд при крупной задолженности. Даже на этом этапе возможны рассрочка и соглашение о порядке погашения.
Сроки прохождения этапов сильно различаются: одни МФО передают долг коллекторам уже через две-три недели, другие месяцами ведут досудебную переписку, а к суду переходят через несколько месяцев просрочки. Проверить, что с долгом происходит прямо сейчас, можно по своей кредитной истории, на сайте ФССП в банке данных исполнительных производств и на сайте судебного участка по месту регистрации.
Какие права есть у должника при взыскании микрозайма
У должника по микрозайму есть конкретные законные права на каждом этапе взыскания, и их использование часто определяет, насколько тяжёлым окажется процесс. Вот основной перечень:
- Отменить судебный приказ. В течение 10 дней с момента получения копии подаётся возражение — приказ отменяется, а взыскателю остаётся путь через исковое производство. Это законное право, а не «уход от долга»: вы лишь возвращаете себе возможность участвовать в разбирательстве.
- Оспорить начисления. В исковом производстве можно проверять расчёт процентов и неустойки на соответствие законным лимитам — на практике ошибки в начислениях встречаются.
- Просить рассрочку исполнения. Через суд можно добиваться рассрочки решения, если платёж разом непосилен, но доход позволяет платить частями.
- Ограничить общение с коллекторами. По 230-ФЗ звонки допустимы не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц, в будни — только с 8:00 до 22:00, в выходные — с 9:00 до 20:00. Запрещены угрозы, давление на родственников без их согласия и раскрытие долга третьим лицам.
- Отказаться от взаимодействия. По истечении четырёх месяцев с момента возникновения просрочки должник вправе подать заявление об отказе от взаимодействия — общение перейдёт в письменный формат.
- Жаловаться. Нарушения со стороны МФО или коллекторов можно обжаловать в Банке России (интернет-приёмная), в ФССП (ведомство ведёт реестр коллекторских агентств) и у финансового уполномоченного — специалиста по спорам потребителей финансовых услуг.
Практический совет: любые контакты с кредитором фиксируйте письменно. Подойдут заявки через личный кабинет, электронные письма, заказные отправления. Словесные договорённости в спорной ситуации не защищают, а переписка становится доказательством.
Какие есть законные способы закрыть долг до зарплаты
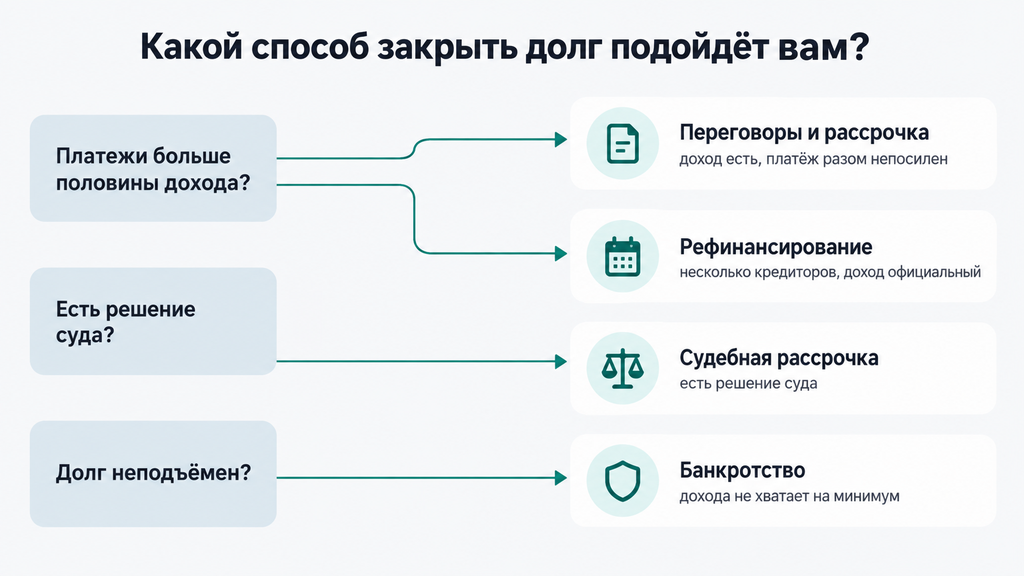
Законных способов закрыть долг до зарплаты несколько, и правильный выбор зависит от размера долга, доли платежей в доходе и стадии взыскания. Ниже карта вариантов без рекламного давления: у каждого свои условия, плюсы и компромиссы.
| Способ | Для кого подходит | Что даёт | Ограничения и риски |
|---|---|---|---|
| Реструктуризация через переговоры с МФО | Долг один или два, доход есть, но платёж разом непосилен | Новый график, посильные платежи, без новых судов | Кредитор не обязан соглашаться; проценты за прошлый период обычно остаются |
| Пролонгация займа | Разовый сбой, деньги появятся через 1–3 недели | Отодвигает дату платежа, снимает риск просрочки | Плата за продление; если денег к новой дате снова нет — ситуация усугубляется |
| Кредитные каникулы | Временная потеря дохода при документальном подтверждении | Отсрочка или снижение платежей на законных основаниях | Нужны подтверждающие документы; условия и сроки следует проверять в актуальной редакции закона |
| Рефинансирование банковским кредитом | Долги по нескольким МФО, доход официальный, кредитная история не сильно испорчена | Один платёж вместо нескольких, ставка в разы ниже | Одобрение не гарантировано; при плохой КИ банк может отказать или дать высокую ставку |
| Рассрочка исполнения через суд, мировое соглашение | Уже есть решение суда, платить разово невозможно | Законно закреплённый график погашения частями | Требует обоснования и документов; проценты и удержания до согласования продолжаются |
| Банкротство (судебное или внесудебное) | Долги неподъёмны, дохода не хватает даже на минималку | Списание долгов по завершении процедуры — законное освобождение от обязательств | Есть последствия (о них ниже); процедура требует времени; подходит не каждому |
Ключевая мысль: способы не исключают, а дополняют друг друга. Часто правильный маршрут такой: сначала попытаться снизить нагрузку переговорами или рефинансированием, и только если разрыв между доходом и обязательствами слишком велик, переходить к банкротству. Выбор сценария остаётся за вами; задача грамотного разбора — показать все варианты честно.
Переговоры с МФО: как договориться о рассрочке или реструктуризации
МФО, как правило, готова обсуждать график погашения, если заёмщик выходит на контакт сам и предлагает конкретный, реалистичный план. Кредитору выгоднее получить деньги частями, чем месяцами взыскивать их через суд и приставов, поэтому переговоры остаются рабочей стратегией, а не униженной просьбой.
- Соберите цифры до обращения. Точная сумма долга, дата договора, размер платежа, который вы реально потянете. Звонок без цифр почти всегда заканчивается предложением «попробуйте просто внести любую сумму».
- Обращайтесь письменно. Заявление через личный кабинет или на официальный адрес с описанием причины (задержка зарплаты, болезнь, снижение дохода) и предложением графика. Письменное обращение создаёт след, который пригодится при споре.
- Формулируйте конкретную просьбу. Например: «Прошу рассрочку остатка долга на 3 месяца с платежом 2 000 ₽» или «Прошу зафиксировать сумму долга на текущую дату». Общие фразы вроде «дайте мне отсрочку» обрабатываются хуже.
- Зафиксируйте результат. Любая договорённость — только письменно: дополнительное соглашение, ответ поддержки, электронное письмо со ссылкой на заявку. Платите по договорённости лишь после её подтверждения.
- Сохраняйте переписку. Скриншоты личного кабинета, PDF ответов, номера обращений — всё это документы в случае разногласий.
Граница применимости: реструктуризация остаётся правом кредитора, а не его обязанностью, и уже начисленные проценты автоматически не отменяет. Если долг большой, кредиторов несколько и каждый предлагает «платите хоть что-нибудь», переговоры лишь затягивают неизбежный выбор между рефинансированием и банкротством. На практике это самый частый сигнал, что пора получить юридическую оценку ситуации.
Банкротство: когда микрозаймы и другие долги можно списать законно
Банкротство — законная процедура, которая позволяет освободиться от непосильных долгов, включая микрозаймы, при соблюдении условий, установленных Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». По завершении процедуры обязательства, включённые в дело, списываются. Это не лазейка, а правовой механизм для людей, чей доход объективно не позволяет расплатиться.
Судебное банкротство оформляется через арбитражный суд при участии финансового (арбитражного) управляющего. Гражданин обязан подать заявление, если долги превышают 500 000 ₽ и просрочка длится более трёх месяцев; вправе подать и при меньших суммах, если очевидно, что платежи неподъёмны. На практике к судебному банкротству обычно приходят при суммарной задолженности порядка 300–400 тыс. ₽, когда списание экономически оправдано: процедура занимает, как правило, 10–18 месяцев, а расходы складываются из вознаграждения финансового управляющего (25 000 ₽ за каждый месяц процедуры), обязательных публикаций и, при необходимости, юридического сопровождения. В процедуре реализуется имущество, попадающее под конкурсную массу, при этом защищено законом: единственное жильё (если оно не в ипотеке), предметы обычной домашней обстановки, инструменты для работы и выплаты социального характера.
Внесудебное банкротство проходит через МФЦ и для должника бесплатно. Основные ориентиры на 2026 год: суммарный долг от 25 000 до 1 000 000 ₽, закрытое исполнительное производство из-за отсутствия имущества и соблюдение других условий из закона (проверьте актуальный перечень: он периодически расширяется). Процедура длится около шести месяцев, судебных заседаний нет. Ограничение: если в ходе процедуры у должника появится имущество или доход, её могут прекратить.
Честно о последствиях. После признания банкротом: в течение пяти лет при обращении за кредитом или займом нужно указывать факт процедуры; три года нельзя занимать должности в органах управления юридических лиц; повторное банкротство возможно не ранее чем через пять лет. Для большинства людей с неподъёмными долгами эти ограничения заметно мягче, чем годы роста долга, звонков взыскателей и судебных удержаний. Но решение всё равно стоит принимать с полным пониманием, а не под давлением обещаний «списать всё за один день». Таких обещаний, кстати, стоит опасаться: результат банкротства зависит от обстоятельств каждого дела.
Пошаговый план: что делать, если не можете закрыть займ до зарплаты
Если закрыть займ до зарплаты нечем, действуйте по алгоритму из семи шагов: он переводит ситуацию из тревожного ожидания в управляемый процесс. В скобках у каждого шага указана типичная ошибка, которую на практике допускают чаще всего.
- Соберите все договоры и посчитайте долг. Найдите договоры, графики, выписки по счетам, личные кабинеты. Составьте таблицу: кредитор, сумма, дата договора, текущий долг. (Ошибка: платить «по памяти», не зная точную сумму и правильность начислений.)
- Сведите бюджет к четырём цифрам. Доход, обязательные расходы, платежи по долгам, остаток. Если платежи занимают больше половины дохода — это объективный маркер, что текущим графиком ситуацию не решить. (Ошибка: оценивать ситуацию «на глаз» и переоценивать свои возможности на следующий месяц.)
- Проверьте кредитора и начисления. Найдите МФО в реестре Банка России, сверьте сумму долга с законными лимитами. Договоры, заключённые до и после 01.04.2026, имеют разный предельный размер задолженности. (Ошибка: продолжать платить по долгам, которые числятся у организации из «серой» зоны.)
- Выйдите на связь с кредиторами. Письменные заявления, конкретные предложения по графику, фиксация договорённостей — по схеме из раздела о переговорах. (Ошибка: игнорировать звонки и письма в надежде, что кредитор «забудет».)
- Контролируйте судебные документы. Проверяйте почту, в том числе по месту регистрации, и сайты судов. Если пришёл судебный приказ — у вас 10 дней на отмену с момента получения. (Ошибка: не забирать письмо на почте и узнать об удержаниях уже от банка.)
- Расставьте приоритеты платежей. Сначала — обязательные текущие расходы и договоры с самыми высокими начислениями и ранней стадией взыскания. (Ошибка: гасить маленький долг целиком, оставляя крупный без платежей и судов.)
- Оцените сценарий банкротства, если нагрузка неподъёмна. Когда даже минимальный график превышает возможности бюджета, посчитайте с юристом, что выгоднее: переговоры, рефинансирование или освобождение от долгов через процедуру. (Ошибка: годами поддерживать ситуацию «минимальными платежами», которые не уменьшают основной долг.)
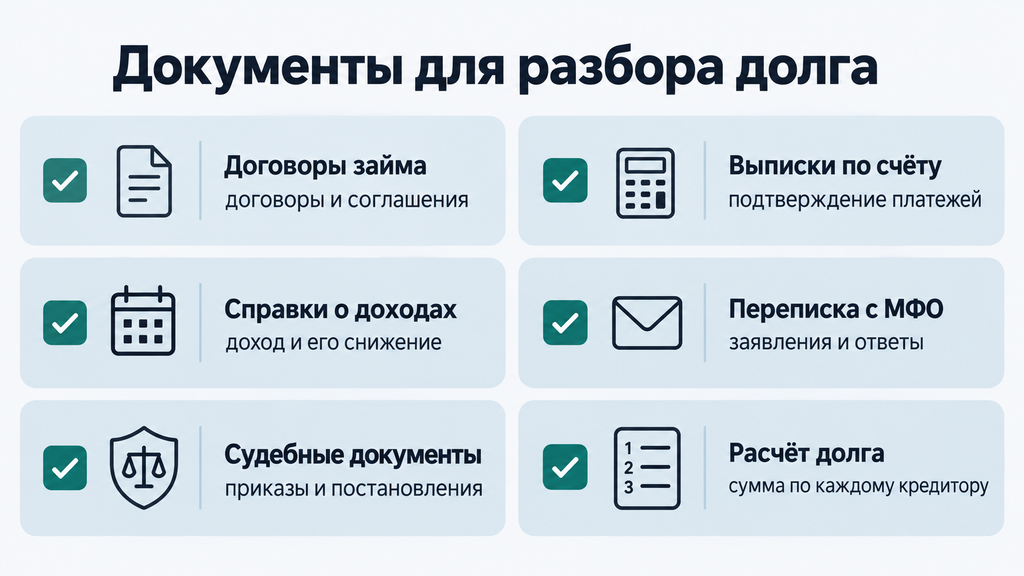
Чек-лист документов, которые пригодятся на любом этапе, от переговоров до консультации по банкротству:
- договоры займа и дополнительные соглашения (в личном кабинете их можно скачать в PDF);
- выписки по счёту, с которого списывались платежи;
- расчёт текущего долга по каждому кредитору;
- справки о доходах, документы о потере работы или снижении заработка;
- переписка с МФО и коллекторами, номера обращений;
- судебные документы: приказы, определения, постановления приставов;
- документы на имущество и единственное жильё.
Типичные ошибки заёмщиков с долгом до зарплаты
Большинство осложнений с микрозаймами возникает не из-за самого займа, а из-за типичных ошибок в первые недели просрочки. Хорошая новость: каждую из них можно скорректировать, даже если она уже допущена.
- Новый заём для погашения старого. Самая дорогая ошибка: долг не уменьшается, а умножается, кредитная история пестреет заявками. Вместо этого посчитайте суммарную нагрузку и выберите один из законных сценариев снижения платежей.
- Игнорирование звонков и писем. Молчание кредитор трактует как уклонение и ускоряет взыскание. Лучше сразу выйти на письменный контакт с конкретным предложением графика: это замедляет процесс и создаёт доказательства добросовестного поведения.
- Не забирать судебную почту. Судебный приказ выносится без вызова сторон, и неполучение копии не отменяет его. Что делать: регулярно проверять почту по месту регистрации и банк данных исполнительных производств ФССП.
- Платить «как получится» без соглашения. Разовые суммы не останавливают проценты и суды, а платёж «в никуда» сложно зачесть корректно. Сначала письменная договорённость, потом платежи по ней.
- Обращаться к «антиколлекторам» с обещанием 100% списания. Обещания «уберём все звонки и спишем долги» за предоплату — признак недобросовестных услуг. Исполнителя нужно проверять: договор, конкретный состав работ, понятное описание последствий каждого варианта.
- Пропускать 10-дневный срок отмены приказа. После истечения срока приходится отдельно восстанавливать его с обоснованием уважительности причин. Действуйте сразу, как только узнали о приказе.
- Скрывать ситуацию от близких. Долг в одиночку переживается тяжелее, а помощь семьи чаще всего организационная: документы, бюджет, совместный поход на консультацию. (Скрытая форма этой ошибки — новый заём на имя родственника «для видимости благополучия».)
Отдельно о заблуждении «пока не звонят — значит, всё в порядке». Отсутствие звонков далеко не всегда означает отсутствие действий: кредитор может готовить судебный приказ, который, как мы разобрали, выносится без вашего участия. Поэтому опираться стоит не на тишину в телефоне, а на собственную проверку статуса долга.
Мифы о микрозаймах и долгах до зарплаты
Вокруг микрозаймов сложилось много мифов, и знание реальных правил снижает и риски, и лишнюю тревогу. Разберём самые живучие из них.
- Миф: долг растёт бесконечно. Факт: переплата по договору ограничена законом — с 01.04.2026 не более 100% от суммы займа, а неустойка не превышает 20% годовых. Долг растёт до предела и останавливается.
- Миф: за микрозаймы не подают в суд. Факт: подают, причём чаще всего в упрощённом порядке, судебным приказом, который выносится за пять дней без вызова сторон. Молчание должника на этот приказ работает против него.
- Миф: если отменить приказ, долг исчезнет. Факт: отмена приказа лишь возвращает дело в полноценное судебное русло и даёт право оспорить начисления. Само обязательство никуда не девается.
- Миф: банкротство — это потеря всего имущества. Факт: единственное жильё (кроме ипотечного), предметы обычной обстановки и рабочие инструменты защищены законом. Часть имущества действительно может уйти в реализацию, и это стоит просчитать заранее, до подачи заявления.
- Миф: микрозаймы не отражаются в кредитной истории. Факт: все заявки и платежи фиксируются в бюро кредитных историй. Серия микрозаймов осложняет одобрение ипотеки и автокредита, даже если все они были закрыты вовремя.
- Миф: долг можно «переписать» на родственника. Факт: перевод долга возможен только с согласия кредитора и по соглашению. Устные договорённости юридической силы не имеют, а поручительство как раз, наоборот, делает родственника обязанным.
Как понять, какой способ решения подходит именно вам
Выбор сценария определяется измеримыми критериями вашей ситуации, а не рекламными обещаниями. Сравните себя по пяти параметрам:
- Суммарный объём долга. До 30–50 тыс. ₽ при работающем доходе обычно решается переговорами и графиком; сотни тысяч при невысоком доходе — это уже территория банкротства.
- Доля платежей в доходе. До 30% — ситуация управляемая; 30–50% — зона риска, нужны переговоры или рефинансирование; больше 50% — текущим графиком долги не закрыть.
- Регулярность дохода. Стабильная зарплата делает реальным рефинансирование и рассрочку; нерегулярный доход плохо совместим с жёсткими графиками — важнее снизить саму сумму долга.
- Стадия взыскания. Просрочка и досудебные напоминания — максимум вариантов; судебный приказ сжимает сроки; исполнительное производство оставляет в основном рассрочку и банкротство.
- Наличие имущества. Ипотечное жильё и дорогие активы усложняют банкротство и требуют отдельного расчёта; их отсутствие, напротив, упрощает оценку перспектив.
Чек-лист самопроверки — пять вопросов с подсказками:
- Сумеете ли вы закрыть весь долг за 6–12 месяцев, не занимая новых денег? Если да — достаточно переговоров и жёсткого бюджета.
- Платежи занимают больше половины дохода? Если да — переговоры, скорее всего, лишь отложат решение; считайте рефинансирование и банкротство.
- Уже есть судебный приказ или удержания? Если да — первым делом проверьте сроки и обжалование, затем выбирайте сценарий с юристом.
- Долг меньше 1 000 000 ₽ и исполнительное производство уже заканчивалось «за отсутствием имущества»? Если да — проверьте условия внесудебного банкротства через МФЦ.
- Кредиторы обещают «всё решить» за предоплату без разбора документов? Если да — это плохой сигнал: добросовестный специалист сначала считает цифры и показывает варианты.
Сигналы хорошего выбора специалиста: письменный договор с конкретным составом работ, честный разбор всех альтернатив (включая «банкротство вам не подходит»), понятное описание сроков и последствий, готовность отвечать на вопросы до оплаты. Сигналы плохого: обещание результата «за день», требование полной предоплаты до анализа документов, давление срочностью и фразы вроде «места заканчиваются».
Что делать родственникам человека с долгом до зарплаты
Долг по микрозайму остаётся обязанностью заёмщика, и помощь семьи эффективнее всего работает через организацию и документы, а не через новые займы. Родственники не обязаны платить чужой долг, если не выступали поручителями или созаёмщиками. Давление взыскателей на членов семьи без их согласия нарушает 230-ФЗ.
Что действительно помогает:
- совместный разбор ситуации в цифрах — часто должник сам не знает точную сумму долга;
- помощь со сбором документов и записью на консультацию;
- поддержка при переговорах: человек, который растерян, чаще соглашается на невыгодные условия;
- жалобы на нарушения взыскателей, если звонки идут родственникам с требованиями платить.
Что вредит: давать деньги в долг, чтобы «закрыть микрозайм», без разбора ситуации (проблема просто переложится на вас); оформлять на себя кредиты или займы для близкого (его долг станет вашим юридически); давать обещания взыскателям от имени должника. Если вы уже поручитель, внимательно читайте свои документы: по поручительству обязательство действительно общее, и для такой ситуации стоит получить отдельную юридическую оценку.
Где получить бесплатную консультацию по долгу до зарплаты
Первичный разбор ситуации с долгом до зарплаты у юристов по долгам и банкротству проводится бесплатно и не обязывает ни к какой услуге. Формат простой: вы оставляете заявку и кратко описываете ситуацию, специалист анализирует вводные и на консультации показывает вашу карту вариантов. Без давления и требования немедленного решения. Принимать решение и оплачивать что-либо сразу не нужно: задача первичного разбора — дать ясность.
Обратиться имеет смысл, если:
- вы рассматриваете процедуру банкротства — судебную или внесудебную — и хотите понять, подходит ли она вам;
- есть вопрос по любому другому юридическому аспекту долгов: договоры, начисления, действия коллекторов, судебные документы;
- вы просто не знаете, что делать с долгами, и хотите получить понятный план действий вместо тревожных догадок.
На первичном разборе вы, как правило, получите: оценку реального размера долга с учётом законных лимитов 2026 года, проверку начислений по договорам, перечень применимых сценариев (от переговоров до банкротства) и список документов для дальнейших шагов. Дальнейший маршрут вы выбираете сами и в своём темпе.
Часто задаваемые вопросы
Что такое долг до зарплаты?
Долг до зарплаты — это невозвращённый вовремя короткий микрозайм, выданный микрофинансовой организацией, обычно на сумму до 30 000 ₽ и срок до 30 дней. Обязательство регулируется договором потребительского займа и законом: рост переплаты ограничен, а взыскание идёт по установленной процедуре. Проблему решают по шагам: от переговоров с МФО до законного списания долгов через банкротство.
Сколько максимально может вырасти долг по микрозайму?
По договорам, заключённым с 01.04.2026, общая задолженность не может превысить 100% от суммы займа. То есть с 10 000 ₽ максимальный долг составит 20 000 ₽. Для договоров, подписанных раньше, действует предел 130%. Ставка при этом не превышает 0,8% в день, а неустойка — 20% годовых; актуальные нормы полезно перепроверять, так как регулирование обновляется.
Что будет, если вообще не платить микрозайм?
Последовательность стандартная: неустойка до 20% годовых, досудебные напоминания, передача долга коллекторам по 230-ФЗ, затем судебный приказ или иск и удержания через приставов. Долг при этом отражается в кредитной истории. На каждом этапе есть законные действия, от отмены приказа до рассрочки, поэтому игнорирование лишь сужает выбор вариантов.
Можно ли законно не платить микрозайм?
Полностью не платить без последствий нельзя, ведь обязательство закреплено договором. Но закон позволяет снизить нагрузку: реструктуризация через переговоры, кредитные каникулы, рефинансирование, судебная рассрочка и банкротство с освобождением от долгов. Разница между «не платить» и «решить долг законным способом» в том, что второй путь защищает вас от роста долга и судебных рисков.
Что делать, если звонят коллекторы по займу до зарплаты?
Проверьте, включено ли агентство в государственный реестр ФССП, и зафиксируйте дату и время контактов. По закону допустимо не больше одного звонка в сутки, двух в неделю и восьми в месяц, в будни — с 8:00 до 22:00. При нарушениях подавайте жалобу в ФССП и Банк России, а чтобы снизить число звонков, переведите общение в письменный формат.
Можно ли отменить судебный приказ по микрозайму?
Да, в течение 10 дней с момента получения копии приказа нужно подать мировому судье возражение, и приказ отменят без объяснения причин. Это вернёт вам возможность участвовать в разбирательстве и оспорить начисления. Сам долг при отмене не исчезает: взыскатель сможет обратиться с иском, поэтому параллельно стоит выбрать сценарий решения: рассрочку, переговоры или банкротство.
Списывают ли микрозаймы при банкротстве?
Да, микрозаймы включаются в дело о банкротстве наравне с кредитами и при успешном завершении процедуры списываются, если нет оснований для исключения долга. Доступны две формы: судебная через арбитражный суд (обычно при долгах от нескольких сотен тысяч рублей) и внесудебная через МФЦ, она бесплатна и идёт при долге от 25 000 до 1 000 000 ₽ при соблюдении условий закона. Результат зависит от обстоятельств дела, поэтому перед подачей ситуацию стоит разобрать с юристом.
Как проверить, есть ли у меня долг в МФО, и сколько я должен?
Запросите кредитную историю в бюро кредитных историй: через Госуслуги можно узнать список своих БКИ и дважды в год получить отчёт бесплатно. Затем проверьте исполнительные производства на сайте ФССП и судебные дела на сайтах мировых судей по месту регистрации. Полученную сумму сверьте с законными лимитами 2026 года: если начисления их превышают, это основание для перерасчёта.