Задолженность по ипотеке и кредитным картам: причины просрочки и способы решения
Задолженность по ипотеке или кредитной карте возникает со следующего дня после пропущенного обязательного платежа: банк начисляет неустойку, через 2–3 месяца неплатежа получает право обратиться в суд, а по ипотеке — взыскать залоговое жилье. Сохранить контроль над ситуацией помогает ранний контакт с кредитором и выбор законного решения: кредитные каникулы, реструктуризация, рефинансирование, добровольная продажа жилья или банкротство. Ниже — сроки, примеры расчетов и пошаговый план действий для каждой стадии просрочки.
Что считается просрочкой и когда возникает задолженность
Просрочка — это нарушение срока платежа: долг считается просроченным уже со следующего дня после даты, указанной в графике или выписке. С этого дня у банка появляется право начислять неустойку, даже если задержка составляет один день. У банков, впрочем, есть короткий «технический люфт»: Сбербанк, например, допускает задержку до трех дней и объясняет её скоростью банковских переводов. Такие условия нужно проверять в вашем договоре: у разных кредиторов они различаются.
Сначала — несколько базовых терминов, чтобы говорить на одном языке:
- Дата платежа — день, до которого нужно внести сумму по графику ипотеки или обязательный платеж по карте.
- Обязательный (минимальный) платеж — сумма, которую банк требует вносить ежемесячно по кредитной карте, обычно 3–10% от задолженности.
- Льготный (беспроцентный) период — срок, в течение которого по карте можно вернуть долг без процентов при своевременных обязательных платежах; у Сбербанка он достигает 120 дней.
- Просроченная задолженность — платежи, которые не поступили в срок, вместе с начисленной неустойкой.
- Неустойка — санкция за просрочку: пени за каждый день задержки или фиксированный штраф, условия прописаны в договоре.
Масштаб проблемы спокойный: по данным Банка России, в последние годы доля просроченной задолженности по ипотеке держится ниже 1% ипотечного портфеля. Большинство заемщиков возвращаются в график — как правило, быстрее всего у тех, кто не ждет, а действует в первые недели.
Почему возникают просрочки по ипотеке и кредитным картам
Чаще всего просрочки по ипотеке и кредитным картам возникают не из-за безответственности, а из-за снижения дохода, внезапных расходов и высокой долговой нагрузки. Человек теряет работу, заболевает, разводится или берет третий кредит — и однажды платежи перестают помещаться в бюджет.
Типичные причины, с которыми люди приходят за юридической помощью:
- потеря работы или сокращение дохода;
- длительная болезнь или уход за близким человеком;
- рождение ребенка и рост семейных расходов;
- повышение платежа после изменения процентной ставки;
- долговая нагрузка: несколько кредитов и карт одновременно;
- ошибки в расчетах и забытые даты платежей.
Простой способ заранее увидеть риск — посчитать долю обязательных платежей в доходе. Если ипотека и платежи по кредиткам занимают больше 30–40% ежемесячного дохода, запас прочности невелик. Пример: доход 80 000 рублей, платеж по ипотеке 35 000, платежи по двум картам еще 8 000. Итого 43 000 — это 54% дохода. Задержка зарплаты или болезнь на месяц уже приводят к просрочке, хотя до этого человек платил исправно.
Причина просрочки подсказывает и решение: временная потеря дохода — аргумент для каникул, долгосрочное снижение — для реструктуризации или банкротства. Это правило одинаково работает для ипотечного долга и для долгов по кредитным картам.
Что происходит при просрочке по ипотеке
При просрочке платежа по ипотеке банк начисляет неустойку с первого дня, а затем постепенно наращивает меры — от напоминаний в приложении до судебного взыскания залога. Кредитору выгоднее получать платежи, а не забирать квартиру: изъятие — дорогая крайняя мера, поэтому до критической точки обычно проходят месяцы, и все это время можно договариваться.
| Срок просрочки | Что делает банк | Что делать вам |
|---|---|---|
| 1 день | Начисляет пени (по типовым условиям — около 20% годовых на сумму просроченного платежа), направляет уведомление | Внести платеж, проверить, что деньги дошли до счета |
| До 30 дней | Напоминает через приложение и SMS, звонит | Погасить долг с пеней; при трудностях — сразу сообщить банку |
| 30–90 дней | Подключает службу взыскания, предлагает реструктуризацию | Подготовить документы о причинах и подать заявление |
| После 90 дней | Вправе требовать досрочного погашения и обращаться в суд | Согласовать каникулы, реструктуризацию или другой сценарий, при необходимости — с юристом |
Пример расчета пени: платеж по ипотеке 35 000 рублей, ставка неустойки 20% годовых. За один день — примерно 19 рублей, за месяц — около 575 рублей. Сумма растет медленно, но начисляется на просроченный платеж каждый день, пока он не внесен. Просрочка по ипотеке на 1 день не влечет драматичных последствий, но и её лучше закрыть сразу: так вы не даете долгу «набирать массу».
Когда квартиру могут забрать за долг по ипотеке
Обратить взыскание на ипотечную квартиру банк вправе, когда нарушение существенно: при просрочке от трех месяцев, при долге выше 5% стоимости жилья либо при систематических нарушениях сроков платежей. До этого момента закон по общему правилу не позволяет забрать залог (статья 54.1 закона «Об ипотеке», статья 348 ГК РФ). Если одновременно просрочка меньше трех месяцев, долг меньше 5% стоимости недвижимости и платежи раньше не нарушались, взыскание, как правило, невозможно — даже если банк настаивает. Именно так выглядит правовая рамка долга по ипотеке в России.
Если порог пройден, порядок такой: суд или внесудебное обращение по условиям договора и закладной, затем торги. Стартовая цена на первых торгах — обычно около 80% рыночной стоимости, на повторных — еще на 15% ниже. Из вырученных денег гасятся долг, проценты, неустойка и судебные расходы; остаток возвращают бывшему владельцу. Если средств не хватило — недостающую сумму могут взыскать из другого имущества и дохода. До продажи семья чаще всего продолжает жить в квартире.
Несколько нюансов из практики:
- Прописанные в ипотечной квартире дети не препятствуют продаже залога — это принципиальное отличие ипотеки от обычной сделки.
- Если жилье куплено с материнским капиталом, при продаже с торгов деньги капитала возвращаются в Социальный фонд России, а доли детей придется оформлять в другом жилье.
- Единственное жилье защищает от взыскания по потребительским кредитам и картам, но не по залоговым: ипотечную квартиру и жилье, переданное в залог под кредит на любые цели (долг под залог недвижимости), продать могут в любом случае.
- Долг по военной ипотеке устроен сложнее: в схеме участвует Росвоенипотека, средства накоплений для жилищного обеспечения военнослужащего также проходят через залог, а при длительной просрочке или увольнении со службы действуют отдельные правила возврата. Такие дела стоит разбирать с юристом, который работает именно с военной ипотекой.
Что происходит при просрочке по кредитной карте
С кредитной картой просрочка работает иначе: сгорает льготный период, проценты начинают начисляться на всю задолженность, а не только на пропущенный платеж, плюс на сам просроченный платеж начисляется неустойка. Это главный механизм, из-за которого долг по кредитке растет быстрее, чем по обычному кредиту.
Просрочка платежа по кредитной карте Сбербанка запускает ровно этот сценарий. Разберем на примере (цифры — типовые публичные тарифы; актуальные значения на 2026 год проверяйте в вашем договоре). Долг по карте 30 000 рублей, обязательный платеж 1 800 рублей не внесен вовремя. Дальше происходит следующее:
- на 1 800 рублей просроченного платежа начисляется неустойка — порядка 36% годовых, пока просроченная часть не будет погашена;
- льготный период аннулируется, и проценты по ставке договора (у Сбербанка, как и у большинства крупных банков, базовая ставка по кредитным картам обычно в диапазоне 25–30% годовых, а полная стоимость кредита может быть заметно выше) начисляются уже на все 30 000 рублей;
- карту могут заблокировать — пользоваться лимитом до погашения просрочки не получится;
- начинаются звонки и сообщения, затем подключается служба взыскания.
Та же логика действует у других банков: если накопилась задолженность по кредитной карте Тинькофф (банк сегодня называется Т-Банк), ВТБ или другого кредитора, различаются ставки, длина льготного периода и размер минимального платежа — всё это указано в тарифах.
Часто упускают одну деталь: платя только минимальные платежи, человек почти не уменьшает тело долга — значительная часть уходит на проценты. Если задолженность по кредитной карте уже есть, считайте полную картину: сколько тела долга, сколько процентов, сколько неустойки и какая часть платежа реально гасит долг.
К чему приводят просрочка 1 день и просрочка 2 месяца
Просрочка в один день обычно ограничивается неустойкой и не портит кредитную историю сразу, а просрочка в два месяца — это уже активное взыскание, запись в кредитной истории и риск досудебной претензии. Короткие задержки в один-три дня, как правило, не отражаются в кредитной истории: по закону сведения о просрочках длительностью до 30 календарных дней в бюро кредитных историй не передаются, поэтому главное — вовремя погасить сам платеж и начисленную неустойку.
| Задержка | Что происходит | Что делать |
|---|---|---|
| 1 день | Неустойка с первого дня; задержка до 30 дней в кредитную историю не передается | Внести платеж, убедиться в списании; настроить автоплатеж с запасом в 1–2 дня |
| Неделя | Звонки и SMS, пени растут | Погасить долг; если денег нет — позвонить в банк и описать ситуацию |
| Месяц | Запись в кредитной истории, работа службы взыскания, предложения реструктуризации | Собрать документы о причинах, подать заявление на каникулы или реструктуризацию |
| 2–3 месяца | Риск досудебной претензии, по ипотеке — право требовать досрочного погашения; подготовка к суду | Согласовать график с банком, оценить все способы решения, включая банкротство |
Практический вывод: просрочка по кредиту Сбербанк 1 день — повод проверить списание, а просрочка по кредиту Сбербанк 2 месяца — сигнал переходить к переговорам и выбору стратегии. Даже двухмесячная задержка не означает потерю квартиры или карты: до суда остаются месяцы, и их можно использовать.
Как взыскивается долг по ипотеке и кредитным картам
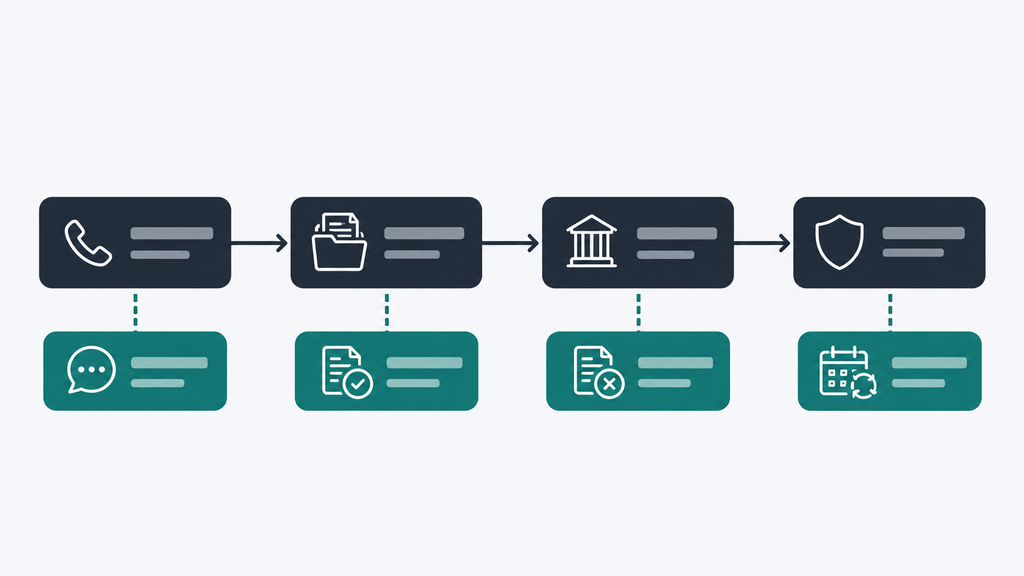
Взыскание долга проходит четыре стадии — напоминания и служба взыскания банка, подключение коллекторов, суд, исполнительное производство приставов — и на каждой у должника есть законные шаги. Понимание этой цепочки снимает тревогу: это не «в один день всё заберут», а последовательный процесс с правилами и сроками. У должников Сбербанка по кредитам он, как правило, начинается с уведомлений в приложении и звонков, а не с жестких мер.
- Стадия 1. Банк. Уведомления, звонки, служба взыскания, предложения реструктуризации. Самое продуктивное время для договоренностей.
- Стадия 2. Коллекторы. Банк привлекает агентство по агентскому договору — долг взыскивается от имени банка — либо продает долг по договору цессии (уступки права требования). Согласие заемщика на уступку не требуется, но о ней обязаны уведомить. После уступки платить нужно новому кредитору; при этом стоит запросить документы, подтверждающие долг и переход прав, и вносить платежи только по официальным реквизитам.
- Стадия 3. Суд. При долге до 500 000 рублей чаще выдается судебный приказ, при большей сумме или споре о размерах — исковое производство.
- Стадия 4. Приставы. Федеральная служба судебных приставов (ФССП) открывает исполнительное производство: удержания из зарплаты до 50%, арест счетов и имущества, исполнительский сбор (7% от суммы долга, минимум 1 000 рублей), ограничение выезда за границу. По заявлению должника можно сохранить прожиточный минимум на месяц — этой возможностью пользуются редко, а она помогает пережить взыскание без полной потери дохода.
Права должника при общении с взыскателями закреплены законом № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности»: звонки — не чаще одного раза в сутки, двух раз в неделю и восьми раз в месяц; в будни с 8:00 до 22:00, в выходные с 9:00 до 20:00; угрозы и давление запрещены. Нарушения фиксируйте и жалуйтесь в ФССП: жалоба не отменяет долг, но дисциплинирует взыскателей.
Чем судебный приказ отличается от иска и как действовать должнику
Судебный приказ — упрощенное решение мирового судьи, которое выносится без заседаний примерно за пять дней и может быть отменен подачей возражения в течение 10 дней с момента получения копии. Исковое производство — полный процесс в районном суде с заседаниями, где можно оспаривать суммы и просить снижения неустойки по статье 333 ГК РФ.
| Критерий | Судебный приказ | Исковое производство |
|---|---|---|
| Сумма долга | До 500 000 рублей | Любая |
| Суд | Мировой судья | Районный или городской суд |
| Срок рассмотрения | Около 5 дней, без вызова сторон | От одного до нескольких месяцев |
| Как оспорить | Возражение в течение 10 дней с момента получения | Апелляция, возражения по сумме, снижение неустойки по ст. 333 ГК РФ |
| Что важно знать | После отмены приказа банк обычно подает иск — это не ухудшение, а новое окно для переговоров | В процессе можно заключить мировое соглашение и утвердить график платежей |
Типичная ошибка — пропустить срок отмены приказа, потому что копия пришла на почту по месту регистрации и осталась неполученной. Проверяйте почту и уведомления на Госуслугах: судебные документы там тоже появляются. Сама отмена приказа ничего не стоит и не ухудшает дело — она возвращает вам время и возможность участвовать в определении суммы долга.
Что делать, если просрочка уже появилась: пошаговый план
Если просрочка по ипотеке или кредитной карте уже появилась, действуйте по схеме: точные цифры — контакт с банком — документы — письменная договоренность. Каждый шаг занимает немного времени, но заметно улучшает переговорную позицию: банки охотнее идут навстречу тем, кто на связи и приносит документы, а не молчит.
- Соберите точные цифры. Откройте приложение или личный кабинет: общая задолженность, просроченная часть, начисленная неустойка, дата следующего платежа. Управлять можно только тем, что измерено.
- Внесите доступную сумму. Даже частичный платеж уменьшает базу неустойки и показывает банку добросовестность.
- Свяжитесь с банком по официальному каналу и спокойно опишите причину: увольнение, болезнь, развод, снижение дохода. Назовите срок, в течение которого рассчитываете восстановить платежи.
- Подготовьте подтверждающие документы: копию трудовой книжки, справку о постановке на учет как безработный, больничные листы, справки о доходах.
- Запросите решение письменно: кредитные или ипотечные каникулы, реструктуризацию, перенос даты платежа. Устные обещания не защищают.
- Зафиксируйте новые условия в личном кабинете или на бумаге и следуйте им без новых задержек.
Итоговый чек-лист: расчет долга в цифрах, документы о причине просрочки, письменный ответ банка, новый график платежей, напоминание о следующей дате платежа за несколько дней.
Как разговаривать с банком и куда звонить по вопросу долга
Разговор с банком складывается лучше всего, когда вы заранее знаете три вещи: причину трудностей, срок их решения и желаемый вариант — каникулы, перенос платежа или новый график. Звоните только по официальным номерам: у Сбербанка для клиентов работает короткий номер 900 — это основной телефон Сбербанка по вопросам задолженности для держателей карт и заемщиков; номера также указаны в личном кабинете и на обороте карты. Не перезванивайте по номерам из подозрительных SMS: мошенники активно используют тему просрочек.
Формулировки, которые работают:
- «Не могу внести платеж в этом месяце, причина — потеря работы. Платежи смогу восстановить через 2–3 месяца, трудоустройство в процессе».
- «Прошу рассмотреть кредитные каникулы (реструктуризацию). Документы о снижении дохода готова предоставить».
- «Прошу направить решение письменно в личный кабинет».
Чего лучше не делать: не обещать оплату «завтра» без реальных средств — разговоры записываются, и такие обещания затем используются против вас; не отключать телефон — взыскание от молчания только ускоряется. Спокойный диалог с объяснением причины обычно дает время и варианты.
Как решить проблему долга: сравнение законных способов
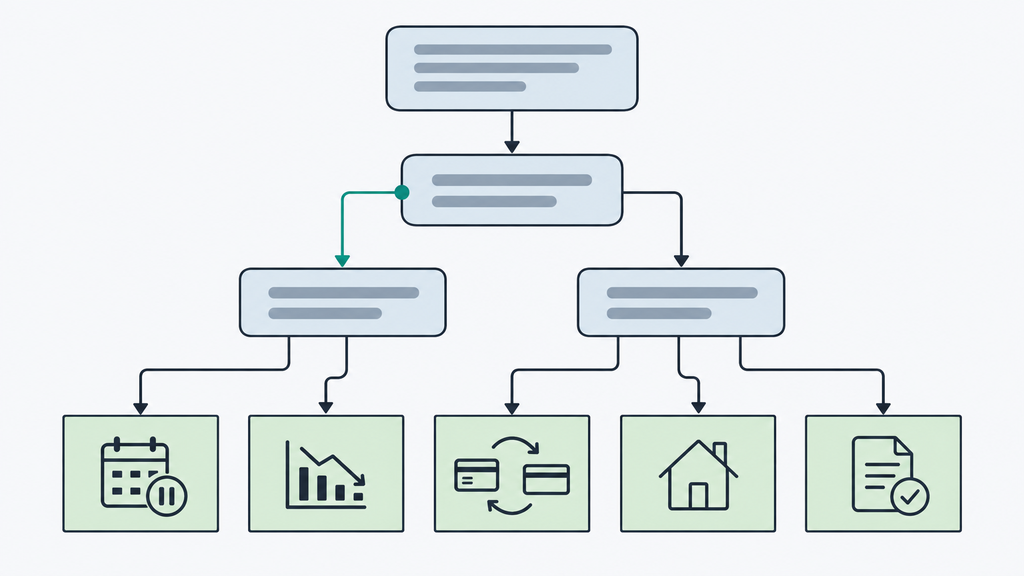
Задолженность по ипотеке и кредитным картам решается шестью законными способами: кредитными и ипотечными каникулами, реструктуризацией, рефинансированием, разовым переносом платежа, добровольной продажей жилья и банкротством. Универсального варианта нет: выбор зависит от того, вернется ли доход, от размера долга и стадии взыскания.
| Способ | Для кого подходит | Что дает | Ограничения и компромиссы |
|---|---|---|---|
| Кредитные и ипотечные каникулы | Доход снизился более чем на 30%, длительная болезнь, ЧС | Пауза в платежах до 6 месяцев | Один раз по каждому кредиту; проценты продолжают начисляться; действуют лимиты по сумме кредита |
| Реструктуризация | Трудности подтверждены документами, платеж непосилен надолго | Новый график, ниже платеж | Банк вправе отказать; срок и переплата растут |
| Рефинансирование | Просрочка еще не началась или короткая, кредитная история в порядке | Ниже ставка или платеж, один кредит вместо нескольких | Нужны доход и хорошая история; при глубокой просрочке откажут |
| Перенос платежа (у Сбербанка — услуга «Пропустить платеж») | Платили безупречно не первый месяц, не реструктурировали долг | Разовый перенос платежа на месяц | Однократно; услуга обычно платная; платеж все равно придется внести позже |
| Добровольная продажа жилья | Платить не сможете длительно, жилье — основное обеспечение | Продажа по рыночной цене — выгоднее торгов | Нужно согласие банка и время; потребуется другое жилье |
| Банкротство | Долг непосилен, доход не восстановится | Списание неподъемных долгов, остановка взысканий и начисления процентов | Сроки и расходы процедуры; последствия статуса; с ипотекой — особые правила |
Признаки хорошего решения: договоренность зафиксирована письменно, график реалистичен для вашего бюджета, вы не берете новых долгов ради старых. Признаки плохого: устные обещания, платежи «на грани», микрозаймы для закрытия просрочки.
Кому положены кредитные и ипотечные каникулы и как их оформить
Кредитные каникулы положены заемщикам, чей доход снизился более чем на 30% по сравнению со средним доходом прошлого года, либо тем, кто попал в чрезвычайную ситуацию, — это постоянная норма закона № 348-ФЗ, действующая и в 2026 году. Ипотечные каникулы по закону № 76-ФЗ оформляются по отдельным основаниям: потеря работы с постановкой на учет в центре занятости, длительная болезнь (более двух месяцев), снижение дохода, при котором платежи превышают половину заработка, чрезвычайные ситуации, инвалидность I или II группы.
Общие условия: срок каникул — до 6 месяцев, воспользоваться можно один раз по каждому кредитному договору; ипотечные каникулы применяются, когда жилье единственное пригодное для проживания, а сумма кредита не превышает 15 млн рублей (лимиты периодически пересматривают — проверьте актуальные значения на 2026 год). Во время каникул долг не списывается: проценты переносятся на конец срока, по кредитной карте лимит замораживается.
Порядок действий:
- Сверьте свою ситуацию с основаниями закона.
- Соберите подтверждение: справку о доходах, документ о постановке на учет как безработный, больничные листы, документ о чрезвычайной ситуации.
- Подайте заявление в банк — в приложении, личном кабинете или офисе. Банк рассматривает его в установленный срок и обязан дать ответ.
Ограничение, о котором часто не знают: если по кредиту уже идет судебный спор или каникулы по этому договору использованы, право может не применяться. Поэтому заявление стоит подавать как можно раньше, не дожидаясь суда.
Реструктуризация, рефинансирование или продажа квартиры: кому что подходит
Реструктуризация подходит тем, у кого платеж стал непосильным надолго и это можно подтвердить документами; рефинансирование — тем, у кого просрочка еще не началась или только началась, а кредитная история не испорчена; продажа квартиры — тем, кто понимает, что платить не сможет в обозримой перспективе. У каждого варианта есть своя цена.
- Реструктуризация меняет график внутри вашего банка: срок растет, платеж снижается. Банк не обязан её одобрять — это его право, поэтому нужны убедительные документы: справки о доходах, трудовая книжка, медицинские документы. Отказ из-за «неубедительных» бумаг — типичная ситуация, её помогает избежать полный пакет документов.
- Рефинансирование — новый кредит на лучших условиях, которым закрывается старый. Работает, пока кредитная история не повреждена: при открытой просрочке в рефинансировании, как правило, откажут. Считайте и новый платеж, и общую переплату: удлинение срока её увеличивает.
- Продажа заложенной квартиры с согласия банка дает рыночную цену вместо аукционных 80% и повторных торгов. Это сложнее психологически, но на практике — самый «чистый» способ закрыть ипотечный долг, если платить объективно нечем: кредит гасится, а остаток обычно меньше, чем после торгов.
Как проходит банкротство, если есть ипотека и долги по картам
Банкротство списывает непосильные долги, включая задолженность по кредитным картам, и проводится в двух формах: судебной — через арбитражный суд по закону № 127-ФЗ — и внесудебной, бесплатно, через МФЦ. Судебная процедура занимает обычно от полугода до полутора лет и требует расходов — депозит на вознаграждение финансового управляющего и сопровождение; внесудебная длится шесть месяцев и доступна при долге от 25 тысяч до 1 млн рублей, закрытых исполнительных производствах и соблюдении других условий закона.
С ипотекой всё интереснее. Единственное жилье защищено от взыскания по необеспеченным долгам, но ипотечная квартира — залог, и её судьба решается отдельно. С сентября 2024 года действует закон № 298-ФЗ: он дает механизмы сохранения ипотечного жилья при банкротстве — третье лицо может погасить ипотечный долг за должника с оформлением беспроцентного займа на три года, либо заключается мировое соглашение с банком о продолжении платежей. На практике это означает: если вы готовы платить за ипотеку дальше, а неподъемные — как раз карты и потребкредиты, банкротство может решить проблему без потери квартиры.
Последствия такие: пять лет после завершения процедуры при получении кредита нужно сообщать о банкротстве; действуют ограничения на руководящие должности; повторное банкротство возможно не сразу. Не списываются алименты и возмещение вреда жизни и здоровью.
Банкротство — не «последний шанс», а рабочий правовой инструмент с границами применимости: оно подходит, когда доход не восстанавливается, а долги превышают разумные сроки выплат, и не подходит, если ситуация временная. Разобрать, какой сценарий реалистичен именно в вашем случае — реструктуризация, каникулы или банкротство, — можно на бесплатной первичной консультации: оставьте заявку и кратко опишите ситуацию; решение о платных услугах сразу принимать не потребуется.
Что гасить в первую очередь: ипотеку или кредитную карту
Если вы платите самостоятельно и доход позволяет закрывать не всё, приоритет у обеспеченного кредита — ипотеки, потому что за ней стоит жилье; долг по кредитке необеспеченный и при банкротстве подлежит списанию. Но если банкротство реально в вашей ситуации, логика меняется: ипотечные платежи сохраняют, а карты включают в процедуру.
Ориентиры для трех ситуаций:
- доход временно снизился — каникулы по ипотеке, минимальные платежи по картам и никаких новых кредиток «на жизнь»;
- доход не восстановится — реструктуризация ипотеки плюс оценка банкротства по картам и потребкредитам;
- кредиторов несколько и платежи больше половины дохода — юридический разбор всей нагрузки целиком, а не отдельных кредитов.
Какие ошибки совершают должники и как их избежать
Самые дорогие ошибки при просрочке совершает сам человек в первые недели: микрозаймы «на подхват», молчание и надежда на срок давности. Ниже — ошибки, которые чаще всего встречаются в делах, и рабочие альтернативы к каждой.
- Микрозайм для оплаты обязательного платежа. Ставки микрозаймов кратно выше кредитных — вы закрываете просрочку и тут же создаете более дорогой долг. Вместо этого: каникулы, перенос платежа, переговоры с банком.
- «Спрячусь — отстанут». Молчание ускоряет взыскание и лишает вас лучших условий. Вместо этого: один звонок в банк с объяснением причины стабилизирует ситуацию.
- Ждать срока исковой давности (3 года). Срок считается по каждому платежу и прерывается любым признанием долга; банки обращаются в суд намного раньше. Ожидание почти всегда заканчивается судом и приставами, а не списанием.
- «Пропишу родственников — квартиру не заберут». Регистрация в залоговом жилье не препятствует его продаже.
- Платить по реквизитам из звонка. Переводите деньги только по официальным реквизитам банка или нового кредитора — после запроса документов об уступке долга.
- Договоренности «на словах». Устные обещания сотрудника не защищают. Все условия — письменно, в личном кабинете или на бумаге.
- Паническая продажа имущества ниже рынка. Срочная распродажа уничтожает стоимость. Решения о продаже — после расчетов и, желательно, консультации.
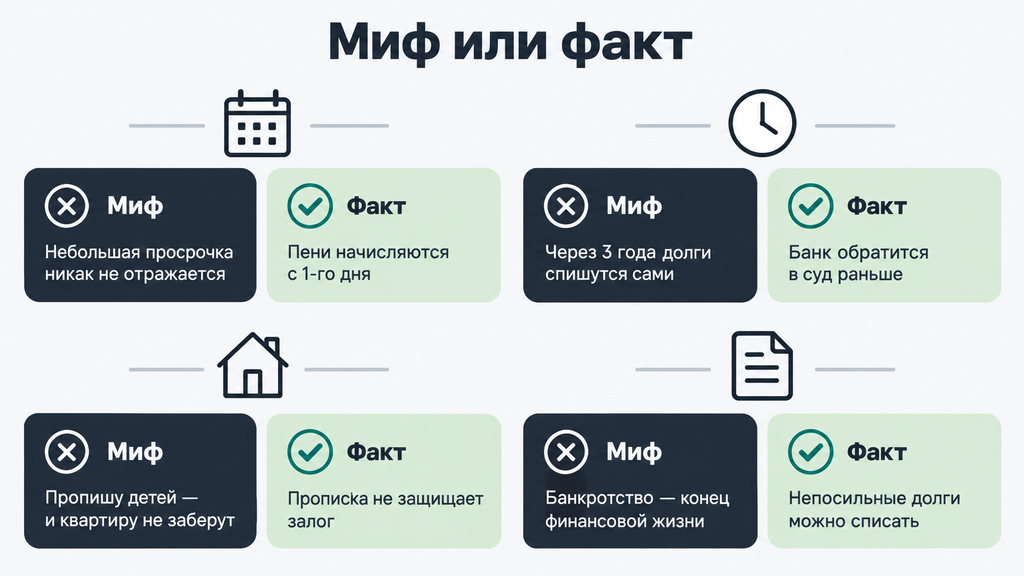
За этими ошибками стоят мифы: «маленькая просрочка никак не отражается», «через три года всё спишется само», «банкротство — конец финансовой жизни». Проверка фактов занимает меньше времени, чем исправление последствий неверного решения.
Как бывает на практике: три типичные ситуации
На практике просрочки по ипотеке и картам разворачиваются по трем типичным сценариям, и почти в каждом решающими оказываются первые недели. Ниже — обобщенные примеры из юридической практики; результат в каждом деле зависит от документов и обстоятельств, поэтому воспринимайте их как карту вариантов, а не обещание.
Ситуация 1. Потеря работы при ипотеке, просрочка около 2 месяцев. До просрочки человек платил без единой задержки. После увольнения он не стал тянуть: справка о постановке на учет как безработный, заявление в банк, одобренные ипотечные каникулы на 4 месяца. К их окончанию — новое место работы и восстановленный график, жилье сохранено. Ключевой фактор здесь — скорость обращения и документы о снижении дохода.
Ситуация 2. Долг по кредитной карте Сбербанка около 180 000 рублей после болезни. Сначала была реструктуризация, но после осложнений доход не восстановился, долг с процентами продолжал расти — знакомая по отзывам заемщиков картина: «платил, а долг не уменьшался». Итоговым решением стало внесудебное банкротство через МФЦ: долг попадал в установленный диапазон, исполнительные производства были завершены, через шесть месяцев обязательство списано.
Ситуация 3. Несколько кредитов и карт, судебный приказ. Платежи занимали больше половины дохода семьи, долги перекредитовывались «из карты в карту». После судебного приказа человек отменил его в срок, разобрал с юристом всю нагрузку и подал на судебное банкротство; ипотечную квартиру удалось сохранить через продолжение платежей с использованием механизмов закона № 298-ФЗ, а необеспеченные долги — списать.
Общее у всех трех историй одно: решение принималось не в момент «пришел суд», а в первые недели просрочки. Именно тогда доступно больше всего вариантов и больше пространства для договоренностей.
Когда стоит обратиться к юристу по долгам
К юристу по долгам стоит обратиться, когда долг превысил три месячных дохода, кредиторов несколько, пришел судебный приказ или иск, звонят коллекторы либо вы в целом не понимаете, что делать с задолженностью. На ранних стадиях разбираться самостоятельно тоже можно — банк обычно идет навстречу, — но есть ситуации, где цена ошибки высока: ипотека, залоговое жилье, аресты счетов, споры о суммах долга.
Что дает первичный разбор:
- анализ документов: договоры, выписки, судебные акты, постановления приставов;
- оценку рисков для жилья, счетов и дохода;
- сравнение вариантов — каникулы, реструктуризация, мировое соглашение, продажа, банкротство — с учетом именно вашей ситуации;
- план действий со сроками и списком документов.
Консультация бесплатна: достаточно оставить заявку и кратко описать ситуацию — по процедуре банкротства или любому другому юридическому вопросу о долгах. Первичный разбор ни к чему не обязывает: вы не должны сразу оплачивать услугу или принимать решение. Его задача — чтобы вы увидели карту вариантов и выбрали следующий шаг осознанно.
Часто задаваемые вопросы
Испортит ли просрочка 1 день кредитную историю?
Однодневная просрочка обычно обходится неустойкой: по закону сведения о задержках до 30 календарных дней в бюро кредитных историй не передаются, поэтому короткая техническая задержка кредитную историю, как правило, не портит. Даже при задержке в один день стоит внести платеж и убедиться, что он дошел до счета. От технических сбоев страхует автоплатеж с запасом в один-два дня.
Сколько можно не платить ипотеку, прежде чем заберут квартиру?
Обращать взыскание на ипотечную квартиру банк вправе, как правило, при просрочке от трех месяцев, когда долг превысил 5% стоимости жилья либо при систематических нарушениях сроков платежей. От порога до реальной продажи проходят месяцы — суд и торги. Все это время можно договариваться о каникулах, реструктуризации или продаже жилья на приемлемых условиях.
Что будет, если не погасить кредитную карту Сбербанка?
Сгорит льготный период, и проценты начнут начисляться на всю задолженность, а на просроченный платеж — неустойка. Далее следуют звонки банка и службы взыскания, возможная передача долга коллекторам и суд с удержаниями через приставов. На любой стадии можно предложить банку реструктуризацию или каникулы, а при непосильном долге — оценить банкротство.
Могут ли забрать единственное жилье за долги?
По необеспеченным долгам — кредитам и кредитным картам — единственное жилье забрать нельзя: оно защищено законом. Исключение — залоговое жилье: ипотечную квартиру и жилье, заложенное по кредиту под залог недвижимости, могут продать за долги, даже если оно единственное. При использовании материнского капитала добавляются требования по защите долей детей.
Можно ли объявить банкротство с ипотекой и сохранить квартиру?
Да, в ряде случаев это возможно. С сентября 2024 года действует закон № 298-ФЗ: ипотечное жилье может быть сохранено, если долг погасит третье лицо с оформлением беспроцентного займа на три года либо если заключено мировое соглашение с банком о продолжении платежей. Подходит ли механизм вам — зависит от дохода, суммы долга и позиции банка, поэтому нужен разбор конкретной ситуации.
Спишутся ли долги, если не платить 3 года — истечет срок давности?
Срок исковой давности действительно составляет три года, но он считается по каждому платежу и прерывается любым признанием долга — частичной оплатой, заявлением, письмом. На практике банки обращаются в суд задолго до истечения сроков, а после суда взысканием занимаются приставы. Ожидание давности почти всегда приводит к большим потерям, чем ранние переговоры.
Что делать, если звонят коллекторы по долгу перед Сбербанком?
Уточните, кто звонит — банк или коллекторское агентство, — и запросите документы, подтверждающие долг и переход прав, если он продан. Общение ограничено законом № 230-ФЗ: звонки не чаще раза в сутки и восьми раз в месяц, в будни с 8:00 до 22:00; угрозы запрещены, при нарушениях жалуйтесь в ФССП. Платите только по официальным реквизитам кредитора.
Значит ли просрочка 2 месяца, что квартиру уже не спасти?
Нет: двухмесячная просрочка — это стадия активных переговоров, а не потери жилья. Ипотечные каникулы, реструктуризация и продажа квартиры на рыночных условиях остаются доступными, а взыскание залога требует судебной процедуры и торгов. Главное — выйти на контакт с банком и зафиксировать договоренности письменно.