Банкротство и списание долгов в России и Беларуси
Банкротство по закону освобождает человека от долгов, которые он объективно не может погасить, если соблюдены установленные условия. В России процедура проходит через арбитражный суд по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» или бесплатно через МФЦ. В Беларуси долги списывают через экономический суд по законодательству об экономической несостоятельности. Автоматически долги не списывают: перед этим проверяют добросовестность должника и его документы. Поэтому логично начать со спокойного разбора своей ситуации, чтобы понять, какая процедура вам подходит.
Что такое банкротство физического лица и когда долги списывают законно
Закон определяет банкротство физического лица как процедуру, в ходе которой суд или уполномоченный орган подтверждает: человек не может платить по обязательствам и действовал добросовестно, поэтому после завершения процедуры его освобождают от дальнейшего исполнения долгов. Проще говоря, закон даёт цивилизованный выход там, где раньше оставался только бесконечный долг с растущими пенями.
Сначала о базовых ролях. Должник — человек, у которого есть неисполненные обязательства. Кредитор — тот, кто эти требования предъявляет: банк, микрофинансовая организация, управляющая компания ЖКХ, налоговая служба или физическое лицо по расписке. В России дела граждан рассматривает арбитражный суд, а процедуру сопровождает финансовый управляющий: специалист, который следит за имуществом и расчётами должника. Ход дела в России публикуется в ЕФРСБ (Едином федеральном реестре сведений о банкротстве), поэтому процедура прозрачна для всех участников.
Списание долгов законно только при выполнении нескольких условий:
- у человека реально возникла неплатёжеспособность, то есть доход не покрывает обязательные платежи, а накоплений для расчёта нет;
- должник честно указал всех кредиторов и всё имущество;
- за последние годы не было подозрительных сделок, например дарения квартиры родственникам накануне подачи заявления;
- нет признаков фиктивного или преднамеренного банкротства, когда кредиты набирают без намерения платить.
На практике люди приходят к банкротству по похожим сценариям: у человека три кредита и две кредитные карты, доход снизился после потери работы, платежи стали занимать больше половины бюджета, а пени растут быстрее, чем он успевает платить. В такой ситуации процедура становится способом «разобрать финансовый узел» по правилам, а не попыткой спрятаться от проблемы. Но есть и обратная сторона: если долги стали неподъёмными из-за того, что человек оформлял займы без всякой возможности их вернуть, суд может отказать в освобождении от обязательств. Обходить закон бессмысленно, поэтому статья рассматривает только законный путь.
Какие долги можно списать, а какие не списываются даже через банкротство
Как правило, списанию подлежат долги, возникшие из обычных хозяйственных отношений, а обязательства из особых категорий закон сохраняет.
Обычно списываются:
- потребительские кредиты и кредитные карты;
- микрозаймы и задолженность с начисленными процентами и пенями;
- долги по ЖКХ и капитальному ремонту;
- налоги и штрафы (с учётом особенностей текущих платежей);
- займы у физических лиц по распискам.
Как правило, не списываются:
- алименты;
- возмещение вреда жизни и здоровью;
- текущие платежи, то есть те, что возникли уже после начала процедуры;
- субсидиарная ответственность в отдельных случаях;
- компенсации морального вреда по отдельным категориям дел.
В Беларуси перечень освобождаемых требований определяется по местному законодательству об экономической несостоятельности, поэтому перед подачей стоит проверить актуальную редакцию норм на 2026 год. И наблюдение из практики: самая частая проблема не в том, «что списать», а в том, «о ком забыть». Человек указывает два банка и не вспоминает о микрозайме трёхлетней давности или старой задолженности по ЖКХ, а потом именно этот кредитор создаёт вопросы в процедуре. Поэтому список кредиторов собирают по кредитной истории, выпискам и реестрам, а не по памяти.
Как работает банкротство в России: судебная и внесудебная процедура
В России есть два законных способа списать долги: судебное банкротство через арбитражный суд и бесплатная внесудебная процедура через МФЦ. МФЦ расшифровывается как «Мои документы»: государственный офис приёма заявлений, где процедуру можно запустить без суда и без оплаты. Выбор пути зависит от суммы долга, имущества и истории исполнительных производств, поэтому сначала сравните обе процедуры со своей ситуацией.
Судебное банкротство подходит при серьёзных долгах: при задолженности от 500 000 рублей и просрочке свыше трёх месяцев гражданин обязан подать заявление, а при предвидении банкротства вправе сделать это заранее, не дожидаясь просрочек. Внесудебное банкротство работает в установленном законом диапазоне сумм и при выполнении условий по исполнительным производствам. Ход дел обоих типов отражается в ЕФРСБ и на портале «Федресурс», оттуда же можно проверить, как проходит конкретное дело.
Частые вопросы этого этапа: можно ли подавать при просрочках (да), можно ли до их появления (да, при предвидении неплатёжеспособности), что будет с зарплатой и картами (доступ к доходу сохраняется, но в судебной процедуре им распоряжается управляющий с учётом прожиточного минимума). Пороги и условия периодически корректируют, поэтому перед подачей проверьте актуальные значения на 2026 год.
Судебное банкротство через арбитражный суд: этапы, сроки, что происходит с имуществом
Судебная процедура состоит из нескольких понятных этапов:
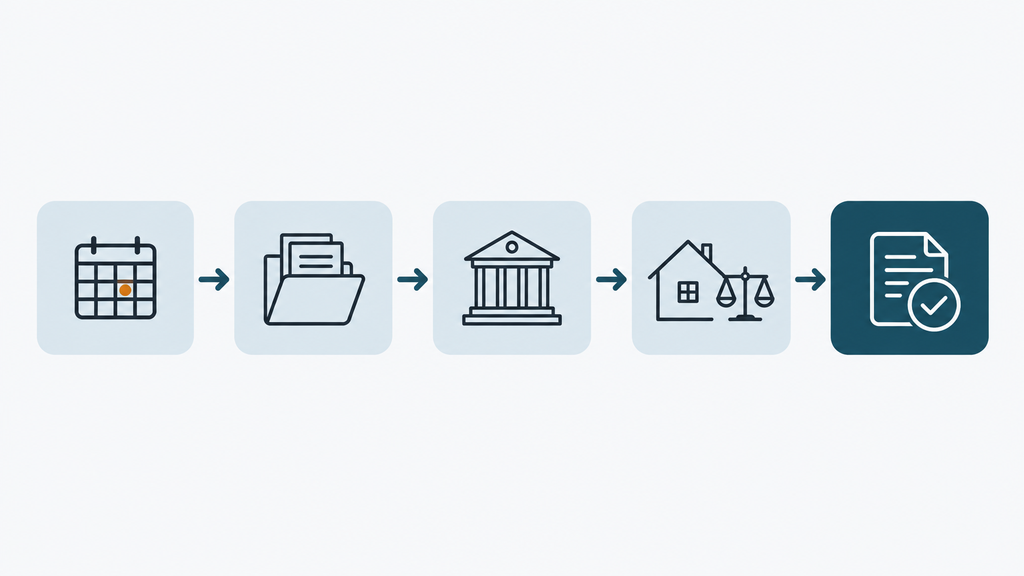
- Разбор ситуации. Собирают список кредиторов с суммами, документы о доходах, имуществе и сделках. Здесь же оценивают риски: залоги, поручительства, недавние продажи имущества.
- Подготовка и подача заявления. Заявление подают в арбитражный суд по месту жительства, к нему прикладывают документы и подтверждение внесения депозита на вознаграждение финансового управляющего.
- Введение процедуры. Суд может ввести реструктуризацию долгов (план расчётов на срок до трёх лет, если доход позволяет) или сразу перейти к реализации имущества.
- Работа управляющего и расчёты с кредиторами. Формируется реестр требований, при необходимости имущество продают. Защищённое законом не трогают.
- Решение об освобождении от обязательств. Если нарушений нет, суд освобождает должника от дальнейшего исполнения перечисленных в деле долгов.
Дело обычно идёт от полугода до года. Затянуть его могут три вещи: споры с кредиторами по суммам, оспаривание сделок за последние годы и неполный пакет документов. С имуществом логика такая: единственное жильё без залога, как правило, защищено (в России это статья 446 ГПК РФ, актуальную редакцию проверяйте), предметы обычной домашней обстановки тоже; залоговая квартира или машина может попасть в реализацию, если нет соглашения с банком. Сделки за три года до подачи суд может изучить: не для того, чтобы «забрать всё», а чтобы убедиться, что имущество не выведено.
Внесудебное банкротство через МФЦ: когда процедура подходит и почему возможен отказ
Внесудебная процедура бесплатна: заявление подают в МФЦ, суд и финансовый управляющий не участвуют, вся процедура занимает до шести месяцев. Базовые условия на 2026 год: сумма долга в установленном законом диапазоне (ориентир от 25 000 до 1 000 000 рублей) и одно из условий по исполнительным производствам, например приставы уже окончили производство за отсутствием имущества либо долг удерживают из пенсии или пособия более года. Точные пороги проверяйте перед подачей: их периодически пересматривают.
Сравните два формата по ключевым критериям:
- Стоимость: через МФЦ процедура бесплатна, через суд нужны депозит за управляющего, публикации и сопровождение.
- Срок: МФЦ до 6 месяцев, суд обычно от 6 месяцев до года.
- Требования к долгу: у МФЦ жёсткий диапазон и условия по приставам, суд берёт в том числе долги от 500 000 рублей и сложные случаи.
- Гибкость: суд работает с имуществом, ипотекой, поручительствами и спорами, у МФЦ такой гибкости нет.
Почему МФЦ отказывает чаще всего: в списке указаны не все кредиторы, сумма вне диапазона, исполнительные производства не подходят под условия или не окончены. После отказа заявление можно подать повторно через месяц, если устранить причину, либо перейти к судебной процедуре. Типичный сценарий на практике: человек с долгом около 400 000 рублей, по которому приставы давно окончили производство за отсутствием имущества, спокойно проходит внесудебную процедуру без суда и затрат. А если у него ещё и ипотека, путь только через суд.
Финансовый управляющий и СРО: кто ведёт дело о банкротстве и как проверить специалиста
Без финансового управляющего судебное банкротство не проходит: специалиста утверждает арбитражный суд для контроля имущества, расчётов и собраний кредиторов. Управляющий действует не по своему усмотрению, а в пределах закона и под контролем суда, при этом у него есть реальные полномочия: он может оспаривать сделки, запрашивать сведения о счетах и имуществе.
Кандидатуру управляющего суд выбирает через СРО, саморегулируемую организацию арбитражных управляющих, в реестре которой состоит специалист. Реестры СРО и статус управляющих публикует Росреестр, а отчёты по конкретным делам — ЕФРСБ. СРО бывают региональными. Например, саморегулируемая организация арбитражных управляющих «Южный Урал» из Челябинска, действующее объединение со своей публичной отчётностью и списком членов. Именно так и стоит проверять специалиста: посмотреть, состоит ли управляющий в действующей СРО, ведёт ли он дела сейчас и как эти дела завершаются.
Есть и практический риск: если управляющего «не утвердили» с первого раза или он отстранён, дело не двигается, а сроки растягиваются. Поэтому в договоре с юридической компанией уточняйте, кто отвечает за взаимодействие с СРО и что происходит, если потребуется замена управляющего.
Банкротство и списание долгов в Беларуси: что нужно знать должникам в 2026 году
Должники РБ, не являющиеся индивидуальными предпринимателями, могут списать долги через упрощённую процедуру банкротства в экономическом суде: заявление подаётся по месту жительства, и при соблюдении условий суд освобождает человека от дальнейшего исполнения обязательств. Процедуру ввели, чтобы решить проблему самых уязвимых должников, людей с небольшими долгами, которые невозможно взыскать из-за отсутствия имущества.
Ключевые условия на 2026 год: долг должен находиться в диапазоне от 10 до 280 базовых величин (одна базовая величина в 2026 году равна 45 BYN, то есть ориентировочно от 450 до 12 600 BYN); исполнительное производство по основному долгу, как правило, уже окончено из-за отсутствия имущества; у должника нет имущества для погашения требований; человек добросовестно прошёл процедуру исполнения. Суммы и условия периодически меняют, поэтому цифры ниже проверяйте на дату подачи.
Отличие белорусской модели от российской в том, что в процедуре гражданина нет финансового управляющего: суд сам проверяет документы, отсутствие имущества и добросовестность должника. Индивидуальные предприниматели в Беларуси банкротятся по общим правилам экономической несостоятельности. Это отдельная, более сложная процедура. Часть сведений о ходу дела публикуется, поэтому и здесь процедуру можно отслеживать.
Как должнику в Беларуси проверить долги и исполнительные производства
Перед любым решением соберите свою долговую картину в одном месте. Для Беларуси порядок проверки такой:
- Реестр задолженностей по исполнительным документам. Публичный справочный ресурс органов принудительного исполнения: показывает, есть ли сведения об исполнительных документах в отношении человека или компании. Поиск идёт по идентификаторам; сведения охватывают записи начиная с 2017 года.
- Банк данных исполнительных производств. Более подробный источник: номер производства, суммы, результаты исполнения. Доступ и объём сведений зависят от категории заявителя, данные обновляются не позднее рабочего дня, следующего за днём изменения.
- Кредитная история. Запросите её, чтобы не пропустить долги, которые не дошли до приставов.
Законодательство об исполнительном производстве в Беларуси периодически обновляется, и в 2026 году действует уже новая редакция правил. Корректируются порядок работы органов принудительного исполнения, электронный обмен сведениями между госорганами и онлайн-сервисы для проверки производств. Для должника это означает, что старые инструкции 2023–2024 годов стоит перепроверять: статусы производств, суммы и порядок уведомлений лучше сверять по актуальным официальным источникам, а не по сохранённым статьям.
Как читать результат проверки. Если найдена одна запись, это повод разобраться (какой долг, за что, окончено ли производство), а не приговор. Отсутствие записей тоже ничего не гарантирует: часть требований живёт у банков и коллекторских агентств, не доходя до приставов. Типичная ситуация на практике: человек «нашёл себя» в реестре за старый долг по ЖКХ, о котором давно забыл, и именно этот долг в 450–600 рублей блокирует возможность подать на банкротство, пока он его не закроет или не разберётся со статусом производства.
Чем отличается банкротство в России и Беларуси: сравнение для должника
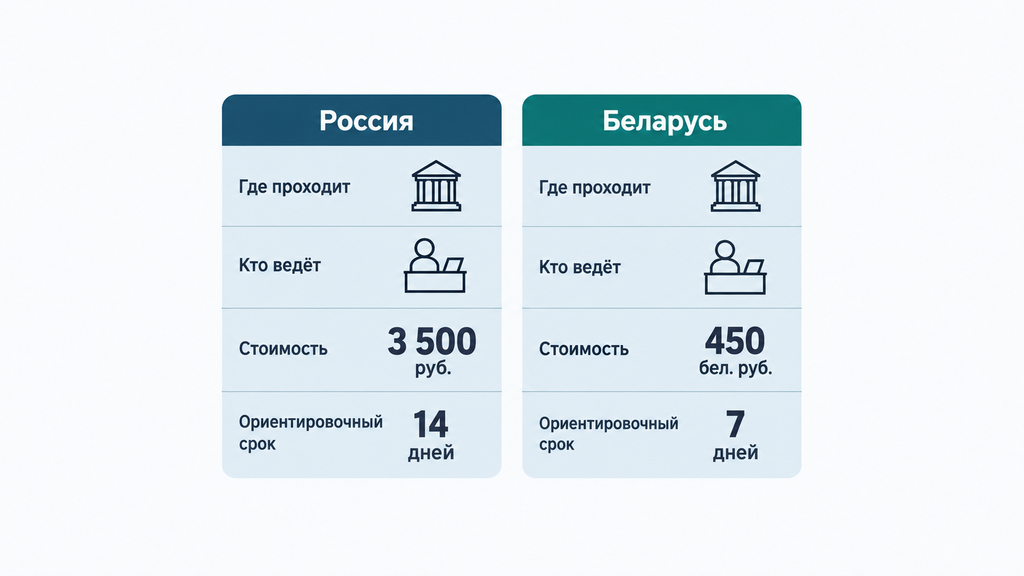
Главное отличие в том, что в России работают две параллельные процедуры, судебная и бесплатная через МФЦ, а в Беларуси для граждан, не являющихся ИП, действует одна упрощённая процедура в экономическом суде, без финансового управляющего. От этого зависит всё остальное: стоимость, сроки и то, кто сопровождает дело.
| Критерий | Россия | Беларусь |
|---|---|---|
| Где проходит | Арбитражный суд или МФЦ (внесудебно) | Экономический суд (упрощённая процедура для граждан) |
| Кто ведёт | Финансовый управляющий через СРО, под контролем суда | Суд без управляющего |
| Сумма долга | Суд: от 500 000 ₽; МФЦ: установленный диапазон (ориентир от 25 000 до 1 000 000 ₽) | От 10 до 280 базовых величин (в 2026 году — от 450 до 12 600 BYN) |
| Стоимость для должника | МФЦ — бесплатно; суд — депозит управляющего, публикации, сопровождение | Оплата управляющему не требуется, издержки минимальны |
| Ориентировочный срок | МФЦ — до 6 месяцев; суд — от 6 месяцев до года | Как правило, несколько месяцев |
| После процедуры | Обязанность сообщать о банкротстве при кредитах (5 лет), запрет повторной подачи (5 лет), ограничения на руководящие должности | Свои ограничения по повторной процедуре и получению кредитов — проверьте действующие сроки |
Теперь практические сценарии. Если долги только в России, работает российская процедура, а белорусские реестры вас не касаются. Если долги в обеих странах, процедуры не взаимозаменяемы: российское банкротство не списывает автоматически белорусские долги и наоборот. Каждая юрисдикция разбирает свои требования, и такие ситуации требуют отдельного плана. Если процедура нужна родственнику в РБ, начните с проверки его долгов в белорусских реестрах и уточнения, подходит ли он под диапазон базовых величин.
Пошаговый план должника: с чего начать в 2026 году
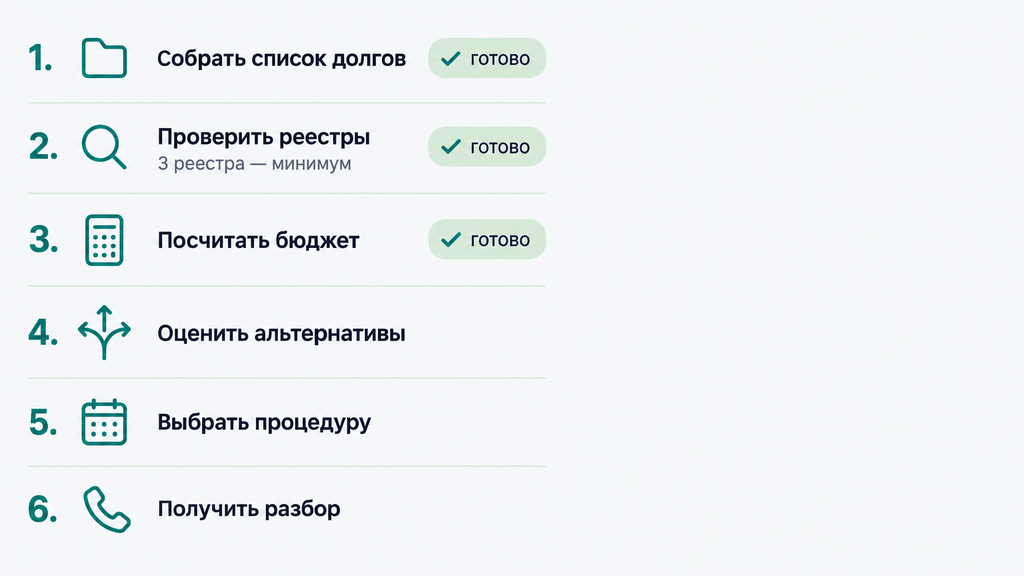
Первый шаг: собрать все долги в один список и проверить себя по официальным реестрам. Без полной картины выбирать процедуру рано, а с полной уже видно, какой путь реалистичен. Дальше порядок такой:
- Соберите список долгов и кредиторов. Банки, МФО, ЖКХ, налоги, расписки, поручительства, и всё это с суммами и датами. Память здесь худший помощник: сверьтесь с кредитной историей.
- Проверьте себя в реестрах. В России это банк данных исполнительных производств ФССП (сервис на официальном сайте службы), кредитная история и ЕФРСБ. В Беларуси это Реестр задолженностей по исполнительным документам и Банк данных исполнительных производств.
- Посчитайте бюджет. Доход, обязательные расходы, сумма платежей. Если платежи съедают меньше трети дохода и трудности временные, возможно, хватит реструктуризации; если больше половины и просрочки хронические, обсуждайте банкротство.
- Рассмотрите альтернативы. Кредитные каникулы, реструктуризация, мировое соглашение. Об этом ниже отдельным разделом.
- Выберите процедуру. Сверьте свою сумму долга и исполнительные производства с условиями МФЦ, суда или белорусской процедуры в экономическом суде.
- Подготовьте документы по спискам из следующего подраздела.
- Получите разбор ситуации до подачи. Один час проверки документов на старте обычно экономит месяцы. Именно на этом этапе видны «мины»: сделки, забытые кредиторы, неподходящие производства. Можно оставить заявку и кратко описать ситуацию: первичный разбор от специалиста бесплатный и ни к чему вас не обязывает.
Если что-то пошло не так: при отказе МФЦ устраните причину и подайте повторно через месяц либо переходите к суду; если пропущен срок отмены судебного приказа (упрощённого судебного решения, которое выносится без вызова сторон), его можно восстановить с обоснованием, действуйте быстро; если кредиторы оспаривают сделки, собирайте документы, подтверждающие их обычный характер. В каждом из этих сценариев на кону время, поэтому реагировать стоит в дни, а не в месяцы.
Какие документы подготовить для банкротства: список для России и Беларуси
Базовый пакет для России:
- паспорт, ИНН, СНИЛС;
- список кредиторов с суммами, реквизитами и основаниями долга;
- кредитные договоры, графики платежей, претензии банков;
- справки о доходах и выписки по счетам за период, который запросит суд;
- документы об имуществе: недвижимость, транспорт, вклады;
- сведения о сделках за последние три года: продажи, дарения, крупные покупки;
- судебные акты, судебные приказы, постановления приставов, исполнительные производства;
- документы об алиментах и других регулярных обязательствах;
- подтверждение внесения депозита на вознаграждение финансового управляющего.
Для Беларуси список короче, но логика та же:
- паспорт и идентификационный номер;
- документы о задолженности: договоры, расчёты, судебные постановления;
- сведения об исполнительных производствах и основаниях их окончания;
- подтверждение отсутствия имущества для погашения долга;
- документы о доходах и социальных выплатах.
Из практики: чаще всего процедуру осложняет неполный список кредиторов, а не отсутствие какой-то справки. Если документы пока не собраны, это не повод откладывать разбор: начать можно с простого описания ситуации, а пакет собирать параллельно, так и делают в большинстве дел.
Типичные ошибки должников и как их избежать
Ошибки в этой теме стоят дорого, и почти все они повторяемы. Вот что чаще всего усложняет процедуру:
- Скрыть часть долгов или кредиторов. Опасно: недостоверные сведения становятся прямым основанием для проблем в деле. Вместо этого соберите полный список по кредитной истории и реестрам, даже если долг кажется «умершим».
- Переписать имущество на родственников перед подачей. Законных «обходных схем» не существует: сделки за последние годы суд проверяет, а вывод имущества ведёт к отказу в списании долгов и ответственности. Честная позиция, наоборот, работает в вашу пользу.
- Закрывать старые займы новыми без пересмотра бюджета. Долг растёт, а причина не устраняется. Если платежи превышают половину дохода, новый кредит почти всегда ухудшает ситуацию.
- Игнорировать судебные приказы и приставов. Судебный приказ можно отменить при соблюдении срока, а по исполнительным производствам важно знать их статус: именно он определяет доступ к внесудебной процедуре.
- Верить рекламе «100% списание и без последствий». Такие обещания в рекламе банкротства прямо запрещены законом о рекламе, и не случайно: результат всегда зависит от документов и обстоятельств.
- Подписывать договор, не прочитав условия о полной цене. Первая цена «от 10 000 рублей в месяц» без расшифровки превращается в неприятный сюрприз. Читайте, что именно входит в сумму.
Ни одна из этих ошибок не приговор: почти всё исправимо на этапе подготовки. Но исправлять их до подачи заявления проще, дешевле и спокойнее, чем после.
Сколько стоит банкротство и из чего складывается цена
Стоимость судебного банкротства в России складывается из трёх частей: вознаграждение финансового управляющего, обязательные расходы по делу и юридическое сопровождение. Депозит на выплату управляющему держится в районе 25 000 рублей, к нему добавляются платные публикации в ЕФРСБ, справки и оформление документов. Итоговая сумма зависит от количества кредиторов, сложности дела и региона.
Региональные ориентиры рынка на 2026 год. В Липецке сопровождение полной судебной процедуры у известных региональных компаний обычно предлагают с рассрочкой и прозрачной таблицей тарифов: по запросу «беликов банкротство липецк» легко найти примеры таких предложений. В Санкт-Петербурге профилирующие центры списания долгов (по запросу «центр списания долгов СПб» их видно сразу), как правило, тоже называют полную стоимость, включая судебные издержки и работу управляющего, и дают рассрочку платежа. Разброс между городами небольшой, важнее состав услуг, а не география.
В Беларуси процедура для граждан не требует оплаты управляющему: его в деле просто нет, поэтому издержки минимальны; актуальный порядок и возможные сборы проверяйте на 2026 год. И три правила сравнения цены, которые работают всегда: сравнивайте полную стоимость, а не первый платёж; уточняйте, входят ли публикации, справки и работа с приставами; требуйте фиксацию цены и графика в договоре. Отдельно про рекламу: её правила ужесточены, обещания «гарантированного списания» и призывы «просто перестаньте платить» в ней запрещены законом. Это хороший фильтр: компания, которая так обещает, нарушает правила уже на этапе рекламы.
Какие альтернативы банкротству стоит рассмотреть сначала
Если финансовые трудности временные, сначала стоит проверить более мягкие инструменты: реструктуризацию долга, кредитные каникулы, мировое соглашение и рассрочку исполнения. Банкротство при этом сильный, но не единственный механизм: в части ситуаций он избыточен.
- Реструктуризация через банк. Продление срока кредита и снижение платежа. Подходит, когда доход снизился, но платёжеспособность в принципе восстановима. Минус в том, что долг живёт дольше и суммарно обходится дороже.
- Кредитные каникулы. В России их можно запросить по закону при снижении дохода или чрезвычайных обстоятельствах, в пределах установленных лимитов по сумме кредита (актуальные значения на 2026 год проверьте перед заявкой). Платежи замораживаются на срок каникул, но проценты по ряду продуктов продолжают начисляться.
- Мировое соглашение. Договорённость с кредиторами о графике расчётов, утверждаемая судом. Рабочий инструмент, когда кредиторов немного и есть источник для расчётов.
- Рассрочка исполнения. Через суд или органы принудительного исполнения; для Беларуси это один из основных инструментов до разговора о банкротстве.
Простое дерево решений. Если трудности временные и доход скоро восстановится, хватит каникул или реструктуризации. Если платёж съедает большую часть бюджета и просрочки хронические, обсуждайте банкротство. Долг небольшой и кредитор один: начните с прямых переговоров. И честное ограничение: альтернативы не всегда спасают. Если пени растут быстрее, чем вы платите, а просрочки уже перешли в судебные приказы, затягивание выбора увеличивает итоговую сумму. Здесь мягкие инструменты стоит рассматривать параллельно с подготовкой к процедуре, а не вместо неё.
Как выбрать юридическую компанию по банкротству: критерии и красные флаги
Выбор компании влияет на процедуру сильнее, чем кажется: от качества подготовки документов зависит и срок дела, и само освобождение от долгов. Ориентируйтесь на проверяемые критерии:
- Специализация. Компания занимается банкротством граждан постоянно, а не «в перечне услуг» между налогами и наследствами.
- Полная цена в договоре. Стоимость и график оплаты зафиксированы до подписания, с расшифровкой: управляющий, публикации, справки, работа с приставами и судом.
- Именная команда. Понятно, кто именно ведёт дело, с какой СРО работает и кто отвечает за подачу заявления.
- Проверяемые отзывы. Оценки на независимых площадках, картах и рейтингах, а не только на сайте компании.
- Рассрочка без скрытых условий. Первый платёж, ежемесячный платёж и момент подачи заявления в суд названы заранее.
- Формат работы. Офис в вашем городе или полноценное дистанционное сопровождение: оба варианта рабочие, но порядок передачи документов стоит согласовать до договора.
Красные флаги: обещание «гарантированного списания» и «100% результата»; совет «просто перестаньте платить, разберёмся»; отсутствие договора или отказа выдать его на руки; цена «от» без расшифровки; давление на срочность («только сегодня, потом дороже»). Нашли хотя бы один такой признак: продолжайте поиски.
Вопросы для первой консультации:
- Какая процедура подходит в моей ситуации и почему: суд или МФЦ?
- Какова полная стоимость со всеми обязательными расходами и что зафиксировано в договоре?
- Кто будет вести дело и состоит ли финансовый управляющий в действующей СРО?
- Какие риски вы видите в моей ситуации: имущество, сделки, поручительства?
- Когда подаётся заявление и от чего зависит этот срок?
- Что произойдёт с процедурой, если нужно заменить управляющего?
По этим же вопросам можно обратиться и к нам: оставьте заявку по процедуре банкротства или любому другому юридическому вопросу с долгами, даже если пока непонятно, что делать. Первичный разбор ситуации бесплатный, и он ни к чему не обязывает: решение о процедуре и оплате вы принимаете потом, когда увидите варианты на своих документах. Материал носит информационный характер и не является публичной офертой; условия сотрудничества фиксируются в договоре.
Последствия банкротства: ограничения, мифы и реальные риски
После завершения банкротства в России действуют понятные ограничения: в течение пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства; в течение пяти лет нельзя подать на банкротство повторно; три года нельзя занимать должности в органах управления компаний, для кредитных организаций этот срок длиннее, до десяти лет. Индивидуальным предпринимателям стоит учитывать отдельные ограничения по регистрации статуса. Точные сроки проверяйте по актуальной редакции закона на 2026 год.
В Беларуси логика похожая: после освобождения от обязательств действуют ограничения на повторную процедуру и на получение кредитов, но сроки отличаются от российских, уточняйте действующие значения перед подачей. По исполнительному производству ограничения (например, на выезд) применяются приставами до завершения расчётов и, как правило, снимаются после окончания производства.
Теперь популярные заблуждения в формате «миф и факт»:
- Миф: после банкротства нельзя работать и получать зарплату. Факт: можно, ограничения касаются руководящих должностей и статуса ИП, а не работы вообще.
- Миф: имущество заберут полностью. Факт: единственное жильё без залога и предметы обычной обстановки, как правило, защищены; в процедуру попадает ликвидное имущество и подозрительные сделки.
- Миф: кредитная история останется идеальной. Факт: история ухудшается, сведения о банкротстве видны банкам пять лет. При этом после процедуры новые кредиты возможны, просто с ограничениями и по более жёстким условиям.
- Миф: о банкротстве узнает работодатель. Факт: сведения публикуются в реестрах, доступных для проверки кредиторами; уведомлять работодателя закон не требует.
Реальный риск, который стоит принять заранее: банкротство не «стирание» без следа, а осознанный обмен. Вы получаете освобождение от долгов и выход из долгового круга, а платите временными ограничениями. Для большинства людей, чьи платежи давно превышают доход, этот обмен экономически оправдан. Принимать его, однако, стоит с открытыми глазами и на основании своих документов.
Часто задаваемые вопросы о банкротстве и списании долгов
Списываются ли при банкротстве все долги?
Нет, не все. Как правило, списываются потребительские кредиты, кредитные карты, микрозаймы, долги по ЖКХ и налогам, займы по распискам. Не списываются алименты, возмещение вреда жизни и здоровью и текущие платежи, а итоговое освобождение от обязательств подтверждает суд с учётом добросовестности должника.
Можно ли пройти банкротство бесплатно?
Да, в России существует бесплатная внесудебная процедура через МФЦ: при долге в установленном диапазоне и выполнении условий по исполнительным производствам. Судебное банкротство требует расходов на управляющего и публикации. Первичный разбор своей ситуации можно получить бесплатно: достаточно оставить заявку и кратко описать долги.
Сколько времени занимает списание долгов в 2026 году?
Внесудебная процедура в России занимает до шести месяцев. Судебное банкротство обычно идёт от шести месяцев до года в зависимости от количества кредиторов, имущества и споров. В Беларуси процедура гражданина проходит, как правило, за несколько месяцев: точный срок зависит от загрузки экономического суда и полноты документов.
Что будет с единственным жильём и ипотекой?
Единственное пригодное для проживания жильё без залога, как правило, защищено (в России это правило закреплено статьёй 446 ГПК РФ). Квартира в ипотеке имеет особый статус: банк-залогодержатель может получить её в реализацию, если нет соглашения о другом сценарии. Возможность сохранения жилья оценивается по документам конкретного дела, поэтому гарантировать её до разбора нельзя.
Чем внесудебное банкротство отличается от судебного?
Внесудебное проходит через МФЦ без суда и финансового управляющего, бесплатно, но только при долге в установленном диапазоне и условиях по исполнительным производствам. Судебное идёт через арбитражный суд с управляющим, платно, зато работает с крупными долгами, ипотекой, поручительствами и спорами с кредиторами. Начинайте с выбора процедуры и разберите этот вопрос на своих документах.
Как проверить свои долги и исполнительные производства в России и Беларуси?
В России проверьте банк данных исполнительных производств на сайте ФССП, кредитную историю и ЕФРСБ. В Беларуси проверьте Реестр задолженностей по исполнительным документам и Банк данных исполнительных производств с учётом правил 2026 года. Отсутствие записи в одном источнике не означает отсутствия долгов: часть требований не доходит до приставов, поэтому проверяйте минимум три источника.
Можно ли пройти банкротство без юриста?
Технически да: заявление можно подготовить самостоятельно. На практике именно ошибки в списках кредиторов, описании сделок и пакетах документов чаще всего затягивают дело. Самостоятельная подача реалистична при простой ситуации, когда есть один-два кредитора и нет имущества и залогов; при ипотеке, поручительстве и сделках с недвижимостью сопровождение специалиста заметно снижает риски.
Повлияет ли банкротство на работу и выезд за границу?
Работать и получать зарплату можно и во время, и после процедуры: ограничения касаются руководящих должностей и статуса ИП на установленный срок. Ограничение на выезд возможно в период исполнительного производства, а после завершения процедуры, как правило, снимается. Конкретные ограничения по вашему делу стоит уточнить до подачи заявления.
Как получить бесплатный разбор своей ситуации
Самый простой первый шаг: оставить заявку и кратко описать свою ситуацию. Сколько кредиторов, примерная сумма долга, есть ли имущество, просрочки и исполнительные производства. На основе этого специалист проведёт первичный разбор бесплатно и покажет, какая процедура вам подходит (банкротство через суд или МФЦ, реструктуризация, кредитные каникулы или мировое соглашение) и какие риски есть в каждом варианте.
Обращение ни к чему не обязывает: вы не должны сразу оплачивать услугу или принимать решение о процедуре. Первый шаг нужен, чтобы увидеть карту вариантов и понять, что делать дальше, уже на своих документах, а не на рекламных обещаниях. Разбор доступен по процедуре банкротства, по взысканию, кредитам и любому другому юридическому вопросу с долгами, в том числе в ситуации «понятия не имею, что делать с этими долгами».
Что подготовить к разговору:
- список кредиторов и примерных сумм, хотя бы по памяти и кредитной истории;
- информацию о доходах и регулярных выплатах, включая пенсии и алименты;
- данные об имуществе: жильё, автомобиль, вклады, залоги;
- сведения о судебных приказах, приставах и исполнительных производствах;
- ваши вопросы: какие ограничения и последствия вас волнуют больше всего.
Долги редко решаются за один день, но почти всегда решаются по шагам: собрать картину, проверить реестры, выбрать законный путь и пройти его без импровизаций. Информация в статье носит справочный характер и не является юридической консультацией или публичной офертой; результат любой процедуры зависит от обстоятельств конкретного дела. Если хотите, чтобы вашу ситуацию сначала проверил специалист, оставьте заявку, и дальнейшие шаги вы будете планировать уже с пониманием своих вариантов.