Банкротство в России: общая информация
Банкротство в России означает официальное признание того, что человек не может в полном объёме платить по долгам, и даёт законный способ списать большую их часть. Процедура регулируется законом «О несостоятельности (банкротстве)» № 127-ФЗ и проходит либо через арбитражный суд, либо бесплатно через МФЦ во внесудебном порядке при долге от 25 000 до 1 000 000 рублей. В статье разобраны обе процедуры: условия 2026 года, этапы, расходы, судьба имущества и ограничения, которые останутся после списания долгов.
Что такое банкротство в России и как оно работает
При банкротстве суд или МФЦ официально признают гражданина неплатёжеспособным: подтверждается, что человек объективно не может рассчитаться с долгами, и закон прекращает дальнейшее взыскание. Неплатёжеспособность в бытовом смысле выглядит так: платежи занимают значительную часть дохода, просрочка растёт, а имущества и заработка не хватает, чтобы закрыть долги за разумный срок.
Самое частое опасение здесь напрасно: банкротство в России не наказание и не «клеймо», а механизм финансовой реабилитации. С момента запуска процедуры прекращается начисление процентов и пени, приостанавливаются взыскания по исполнительным производствам, а после её завершения непогашенные долги списываются. По данным портала «Федресурс», через суд банкротами признаны более 431 тысячи граждан за 2024 год и около 568 тысяч за 2025 год, ещё свыше 61 тысячи человек прошли внесудебную процедуру за тот же 2024 год. Это уже массовый, отлаженный механизм, а не исключительный случай.
Каким законом регулируется банкротство граждан
Основной документ: Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Для обычных граждан он заработал 1 октября 2015 года, а с сентября 2020 года появился упрощённый формат, внесудебное банкротство через МФЦ.
За последние годы закон заметно смягчили в пользу должников. Вот главные изменения, которые действуют в 2026 году:
- внесудебная процедура распространяется на долги от 25 000 до 1 000 000 рублей (раньше порог был выше);
- срок реструктуризации долгов в судебной процедуре увеличен до 5 лет (было 3 года);
- граждане больше не платят госпошлину при подаче заявления в арбитражный суд;
- появились дополнительные механизмы сохранения единственного ипотечного жилья.
Закон о банкротстве меняется часто, поэтому перед подачей документов проверьте актуальную редакцию, особенно пороги и условия для МФЦ.
Какие долги можно списать, а какие не спишутся даже через банкротство
Через банкротство списываются кредиты, микрозаймы, долги по кредитным картам, ЖКХ, налогам и штрафам, но не алименты и не возмещение вреда жизни и здоровью. Полный перечень того, что освобождается от обязательств, а что сохраняется, удобнее смотреть в таблице.
| Обычно списываются | Не списываются |
|---|---|
| Потребительские кредиты, автокредиты, кредитные карты | Алименты на детей |
| Микрозаймы и займы по распискам | Возмещение вреда жизни и здоровью других людей |
| Задолженность по ЖКХ | Компенсация морального вреда |
| Налоги, пени и штрафы, в том числе ГИБДД | Текущие платежи — те, что возникли уже после начала процедуры |
| Долги перед физическими лицами | Зарплата и выходные пособия работникам — для бывших ИП |
Поясним «текущие платежи» простыми словами: это обязательства, которые появляются, пока идёт процедура. Например, квартплата за месяцы банкротства должна оплачиваться как обычно: в список списанных долгов она не попадёт.
Второе ограничение серьёзнее: суд может вообще не освободить человека от долгов, если увидит недобросовестность. Отказывают за сокрытие имущества или счетов, ложные сведения о доходах, мошенничество при получении кредита и попытку вывести активы перед подачей заявления. На практике большинство проблем возникает не из-за «плохого прошлого», а из-за небрежной подготовки: человек забывает указать старую МФО или карту другого банка, и это оборачивается спорами. Поэтому правило простое — полнота и честность сведений важнее любых «оптимизаций».
Кто может объявить себя банкротом: условия в 2026 году
Объявить себя банкротом в 2026 году может любой гражданин, который объективно не в состоянии рассчитаться с долгами: для судебной процедуры сумма не ограничена, а для внесудебной через МФЦ долг должен составлять от 25 000 до 1 000 000 рублей. Критерий в обоих случаях один: неплатёжеспособность, а не конкретная цифра долга.
Признаки, по которым обычно понимают, что человек неплатёжеспособен:
- платежи по кредитам занимают больше половины ежемесячного дохода;
- просрочка измеряется месяцами, а пени растут быстрее, чем гасится основной долг;
- продавать нечего, а после обязательных расходов на жизнь на платежи почти ничего не остаётся;
- ситуация стабильно не улучшается: доход не вырос, новых источников нет.
Типичный пример из практики: у человека три кредита и две кредитные карты, общий долг 800 000 рублей. Доход снизился, на платежи уходит больше половины зарплаты, квартира единственная и не продаётся для расчётов. Это классическая ситуация, в которой банкротство работает, и при этом человек ничего не теряет из защищённого законом имущества.
Для внесудебного банкротства через МФЦ, кроме суммы, нужно одно из условий по исполнительным производствам:
- приставы уже пытались взыскать долг и окончили производство из-за отсутствия имущества и доходов;
- исполнительное производство длится больше 7 лет без результата;
- для пенсионеров и получателей детских пособий срок сокращён до 1 года; участники специальной военной операции (СВО) проходят процедуру по отдельному упрощённому порядку.
Когда банкротство — обязанность, а не право
Если долг превышает 500 000 рублей, просрочка длится больше 3 месяцев и очевидно, что расплатиться нечем, человек обязан обратиться в суд с заявлением о банкротстве в течение 30 рабочих дней после того, как понял это. Формулировка «обязан» здесь не бюрократическая формальность: закон закрепляет её, чтобы должник не копил долги бесконечно.
Промедление имеет цену. Растут пени и штрафы, кредиторы получают право подать на банкротство сами, и тогда к процедуре добавятся чужие интересы. Если суд увидит, что человек годами тянул при очевидной неплатёжеспособности, это может осложнить освобождение от долгов. Практический ориентир: посчитайте общую сумму всех обязательств и срок просрочки. Когда обе границы пройдены, а перспектива выплат не видна, затягивать не в ваших интересах.
Суд или МФЦ: чем отличаются способы банкротства и что выбрать
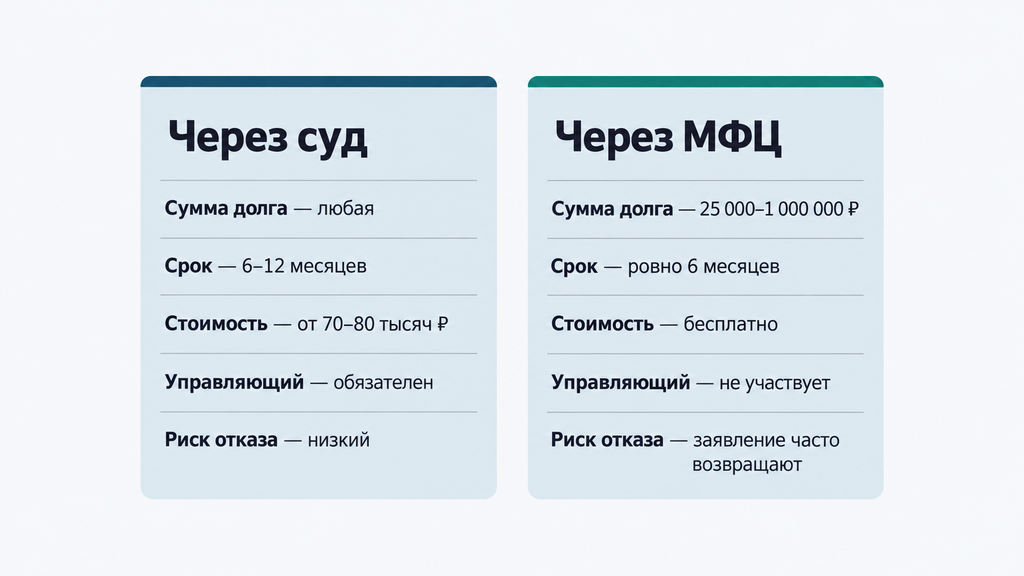
Судебное банкротство доступно при любой сумме долга, но требует расходов и занимает обычно 6–12 месяцев, а внесудебное через МФЦ бесплатно и длится ровно 6 месяцев, однако попасть в него можно только при строгих условиях. От этого выбора зависит весь дальнейший план действий.
| Критерий | Через суд | Через МФЦ |
|---|---|---|
| Сумма долга | Любая | 25 000 – 1 000 000 ₽ |
| Условия входа | Доказанная неплатёжеспособность | Оконченное или длительное исполнительное производство |
| Расходы | От 70–80 тысяч ₽ (депозит, публикации, почта) | Бесплатно |
| Срок | Обычно 6–12 месяцев, при спорах дольше | Ровно 6 месяцев |
| Финансовый управляющий | Обязателен | Не участвует |
| Имущество | Может быть реализовано, защищённое — исключается | Не реализуется |
| Риск отказа | Низкий при корректных документах | Заявление часто возвращают из-за формальных несоответствий |
Что выбрать на практике. Если у вас есть имущество, доход или долги больше 1 000 000 рублей, путь один: суд, где можно защищать имущество и управлять ситуацией. А если ситуация «нулевая» (нет собственности, производство у приставов закрыто за отсутствием активов, а долг укладывается в диапазон), МФЦ будет проще и дешевле. У каждого варианта есть компромисс: МФЦ экономит деньги, но малейшая неточность в списке долгов приводит к тому, что забытый долг продолжат взыскивать; суд стоит денег, зато даёт гибкость и возможность отстоять имущество.
Как проходит банкротство через суд: пошаговый маршрут
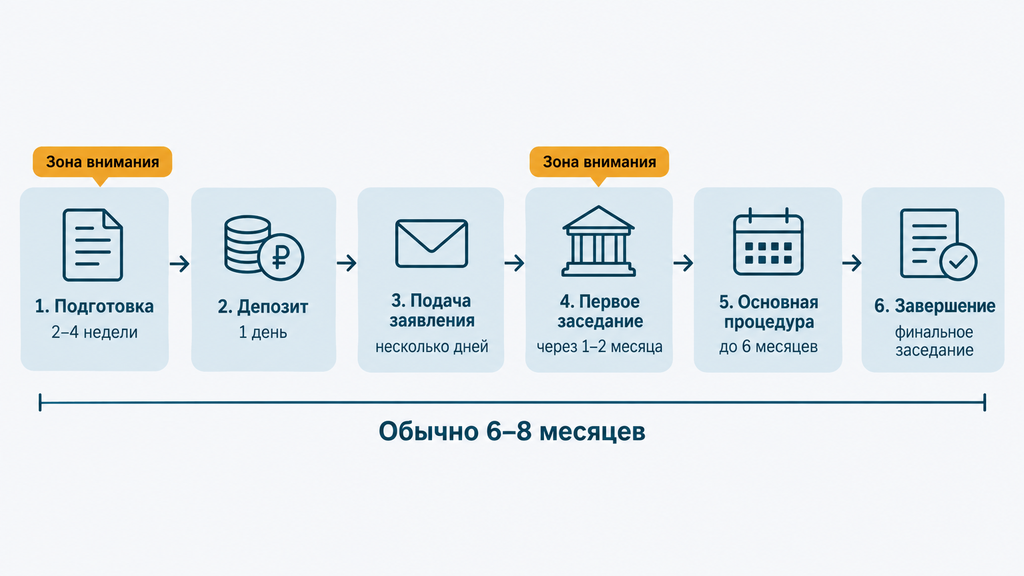
Судебное банкротство проходит в шесть шагов: подготовка документов, внесение депозита, подача заявления в арбитражный суд, первое заседание, основная процедура и списание долгов. Маршрут одинаков по всей России, различаются только сроки и детали дела.
- Подготовка. Соберите документы, составьте полный список долгов, кредиторов и имущества. Проверьте счета и сделки за последние 3 года (их попросят раскрыть).
- Депозит. Внесите на счёт суда 25 000 рублей, это вознаграждение финансового управляющего. Если сумма пока недоступна, можно попросить отсрочку до первого заседания.
- Подача заявления. Документы направляются в арбитражный суд по месту регистрации: лично, почтой или через сервис «Мой арбитр» (вход через Госуслуги). Копии заявления отправьте кредиторам и в налоговую. Индивидуальным предпринимателям нужно заранее опубликовать уведомление о намерении.
- Первое заседание. Обычно через 1–2 месяца: суд проверяет обоснованность заявления, вводит процедуру и утверждает управляющего. После этого прекращается начисление процентов и приостанавливаются взыскания.
- Основная процедура. Либо реструктуризация (план выплат до 5 лет), либо реализация имущества (обычно до 6 месяцев). От реструктуризации можно просить пропустить; на практике большинство должников так и делают, потому что дохода для плана всё равно нет.
- Завершение. Управляющий сдаёт отчёт, суд проводит финальное заседание и освобождает должника от непогашенных обязательств.
Если что-то идёт не так. Возврат заявления из-за неполного комплекта случается чаще всего, и он исправим: устраняете замечания и подаёте снова. Серьёзнее отказ в освобождении от долгов по итогам процедуры: он связан с недобросовестностью, поэтому экономить время на честном описании счетов и сделок не стоит. Типичные ошибки, которые обычно встречаются в реальных делах, это скрытые зарплатные карты в других банках, «забытые» микрозаймы и коммунальные долги, необоснованно заниженный доход. Всё это всплывает через банковские выписки и кредитный отчёт.
По срокам ориентируйтесь так: простое дело без имущества и споров занимает 6–8 месяцев, а при спорах о сделках, оспаривании или активных кредиторах год и больше.
Какие документы нужны для банкротства
Базовый комплект документов для банкротства складывается из пяти групп:
- Личные документы: паспорт, ИНН, подтверждение учётной записи (СНИЛС или замена АДИ-РЕГ), для ИП (выписка об отсутствии статуса).
- Документы о долгах: кредитные договоры, справки об остатках, кредитный отчёт из бюро кредитных историй (БКИ), судебные акты, постановления приставов, расписки.
- Документы об имуществе: выписки из Единого государственного реестра недвижимости (ЕГРН) по недвижимости, документы на транспорт, опись имущества по утверждённой форме, сведения о счетах и вкладах.
- Документы о доходах: справки о доходах за 3 года, трудовая книжка, сведения о пенсии и пособиях, справка о постановке на учёт как безработного.
- Документы о семье: свидетельства о браке и рождении детей, брачный договор при наличии.
Чек-лист самопроверки перед подачей:
- в списке кредиторов указаны все, включая микрофинансовые организации (МФО), старые долги ЖКХ и налоги;
- перечислены все счета, включая зарплатные и карты банков, которыми давно не пользуетесь;
- раскрыты сделки за 3 года: продажи, дарения, крупные переводы;
- приложены квитанция о депозите, опись имущества и подтверждение отправки копий кредиторам.
Неполный комплект чаще всего и становится причиной возврата заявления, поэтому внимательность на этом этапе окупается неделями сэкономленного времени.
Чем занимается финансовый управляющий
Судебное банкротство не обходится без финансового управляющего: он контролирует счета и сделки должника, формирует реестр требований кредиторов, организует торги, распределяет деньги и отчитывается перед судом. По сути, это независимый специалист, через которого проходят все движения по делу.
В заявлении указывается саморегулируемая организация (СРО) арбитражных управляющих, из её состава суд утверждает кандидата. К выбору СРО стоит отнестись внимательно: от загрузки и опыта управляющего зависит темп процедуры.
Распространённое заблуждение: «управляющий работает против должника». По закону он обязан соблюдать баланс интересов обеих сторон, и именно его отчёт становится основой для списания долгов. На практике конструктивный диалог с управляющим (полные ответы на запросы, быстрые пояснения по сделкам) ускоряет дело заметнее, чем любые споры с ним.
Внесудебное банкротство через МФЦ: как списать долги бесплатно
Внесудебное банкротство через МФЦ позволяет списать долги бесплатно за 6 месяцев: без суда, управляющего и госпошлин, если долг составляет от 25 000 до 1 000 000 рублей и соблюдены условия по исполнительным производствам. Этот способ чаще всего ищут под запрос «как объявить себя банкротом бесплатно», и он действительно рабочий, если условия соблюдены.
- Проверьте соответствие условиям. Сумма долга от 25 000 до 1 000 000 рублей; исполнительное производство окончено за отсутствием имущества либо длится 7 лет (для пенсионеров и получателей детских пособий срок составляет 1 год; участники СВО проходят по отдельному упрощённому порядку).
- Составьте список долгов. Укажите всех кредиторов: банки, МФО, ЖКХ, налоги, штрафы, физлица по распискам.
- Подайте заявление в МФЦ. Нужен паспорт; обращение возможно по месту жительства или пребывания (во втором случае с подтверждением регистрации).
- Дождитесь публикации в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). После проверки данных процедура считается начатой: проценты и пени перестают начисляться, взыскание приостанавливается.
- Подождите 6 месяцев. Процедура завершается автоматически, и долги из вашего списка списываются.
Критичные нюансы, о которых часто узнают слишком поздно:
- долг, не указанный в списке, продолжают взыскивать после завершения процедуры — перечень кредиторов нужно составлять предельно внимательно;
- на время процедуры нельзя брать новые кредиты, займы и выдавать поручительства;
- если в ходе процедуры выяснится, что у должника есть имущество или доход, кредиторы вправе перевести дело в суд;
- при отклонении заявления можно исправить список и подать повторно — отказ МФЦ не закрывает путь ни к МФЦ, ни к суду.
На практике заявления чаще всего отклоняют по двум причинам: незакрытое исполнительное производство и «потерянные» кредиторы, о которых человек вспомнил после подачи. Поэтому перед визитом в МФЦ стоит проверить себя на сайте Федеральной службы судебных приставов (ФССП) и запросить кредитный отчёт. Это две бесплатные проверки, которые снимают большинство рисков.
Сколько стоит банкротство в России в 2026 году
Внесудебное банкротство через МФЦ в 2026 году проводится бесплатно, а судебное обходится минимум в 70–80 тысяч рублей даже при самостоятельной подаче документов. Расходы судебной процедуры складываются из нескольких обязательных статей:
- депозит в суд на вознаграждение финансового управляющего, 25 000 рублей;
- публикации в ЕФРСБ, около 1 000 рублей за сообщение, таких публикаций в деле несколько;
- публикация сведений в газете «Коммерсантъ», порядка 10 000–20 000 рублей за сообщение;
- почтовые расходы на рассылку документов кредиторам и в суд, обычно несколько тысяч рублей;
- дополнительные расходы управляющего: оценка имущества, привлечение специалистов, если они нужны.
Госпошлину должник с 2024 года не платит. Если привлекать юридическое сопровождение, итоговая стоимость складывается из этих же судебных расходов плюс оплата услуг. Итог зависит от сложности дела, количества кредиторов и наличия имущества.
Когда сопровождение оправдано: есть недвижимость или машина, несколько кредиторов, риск оспаривания сделок, ипотека. Когда можно идти самостоятельно: ситуация простая, «нулевая», долг понятен, имущества нет. Отдельно о том, как распознать недобросовестных исполнителей: обещания «списания за месяц», фиксированного результата без изучения ваших документов и требования полной оплаты вперёд без договора. Честный подрядчик сначала изучает ситуацию, объясняет риски и только потом называет стоимость.
Что будет с имуществом, доходами и семьёй во время процедуры
При банкротстве в конкурсную массу (так называется имущество, за счёт которого рассчитываются с кредиторами) попадает далеко не всё: единственное жильё, предметы быта и средства на жизнь защищены законом. На частый вопрос «заберут ли единственную квартиру» ответ: нет, если она не в залоге.
Что защищено при банкротстве:
- единственное пригодное для проживания жильё, кроме заложенного по ипотеке;
- предметы обычной домашней обстановки — мебель, бытовая техника, личные вещи;
- транспорт, необходимый в связи с инвалидностью, а в отдельных случаях и инструменты для профессиональных занятий стоимостью до 10 000 рублей;
- прожиточный минимум на должника и каждого иждивенца, детские пособия, алименты и другие целевые выплаты.
С ипотечным жильём отдельная история. Залоговую квартиру суд, как правило, обращает в реализацию, если нет договорённости с банком: возможны мировое соглашение с залоговым кредитором или выплаты за счёт близких. С 2024 года в законе появились дополнительные механизмы сохранения единственного ипотечного жилья, но конкретный сценарий всегда зависит от условий кредита и позиции банка. Это как раз случай, где разбор с юристом перед стартом процедуры реально влияет на результат.
Что происходит с деньгами. Счета переходят под контроль управляющего, зарплата и поступления идут на отдельный счёт; на личные траты обычно остаётся до 50 000 рублей в месяц, и по ходатайству суд может увеличить лимит, например на аренду, лечение или обучение детей. В реальных делах суды нередко сохраняют за должником больше минимума, если потребности обоснованы документами.
Насчёт семьи: общее имущество супругов может быть реализовано, но доля второго супруга возвращается ему деньгами. Риск затрагивает в первую очередь крупные активы, купленные в браке. Этот момент стоит просчитать заранее.
И спокойная статистика: по данным «Федресурса», более чем в 90% дел банкротов имущество вообще не выставляется на торги, потому что продавать бытовую технику и старый автомобиль управляющему невыгодно. Потеря имущества остаётся исключением, а не нормой.
Последствия банкротства: ограничения и жизнь после процедуры
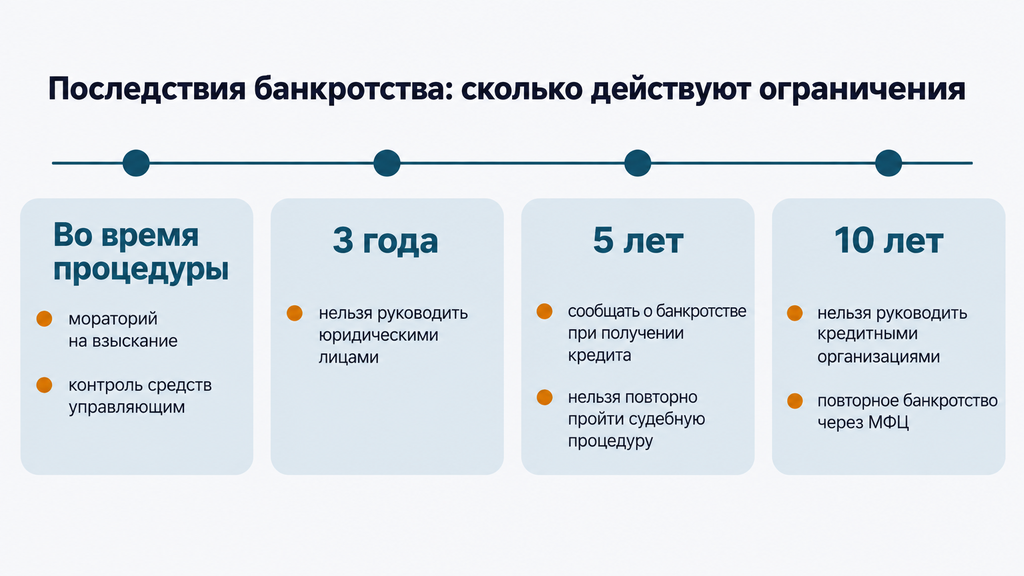
После банкротства действуют ограничения с конкретными сроками: 5 лет нужно сообщать о статусе при получении кредитов, 3 года нельзя занимать руководящие должности в компаниях и 10 лет в кредитных организациях. «Навсегда» не значит ничего: все запреты ограничены во времени.
- Во время процедуры: распоряжение имуществом и деньгами под контролем управляющего; по решению суда возможен запрет выезда за границу, обычно при реализации имущества.
- 5 лет: при оформлении кредита или займа сообщать о банкротстве; нельзя повторно списать долги через судебную процедуру; нельзя руководить страховыми компаниями, МФО и пенсионными фондами.
- 3 года: нельзя входить в органы управления юридических лиц — занимать должность директора, члена совета директоров. Работать по найму на любых других позициях можно без ограничений.
- 10 лет: нельзя руководить кредитными организациями; раз в 10 лет доступно повторное внесудебное банкротство через МФЦ. Точные сроки повторных процедур проверьте по актуальной редакции закона.
Что после банкротства делать не запрещено: работать по любой специальности, выезжать за границу после завершения процедуры, пользоваться социальными выплатами, вести обычную жизнь. Списывать банкротство как «конец финансовой жизни» не приходится. Это скорее пауза с понятными правилами.
Как восстановить финансовую репутацию после процедуры. В кредитной истории появится отметка о банкротстве, и новые кредиты первое время одобряют неохотно. Практика показывает, что помогает простая последовательность: стабильный доход, аккуратное обслуживание небольших обязательств и честность о статусе (в течение 5 лет о нём всё равно нужно сообщать). Постепенно кредитная история нормализуется.
Альтернативы банкротству: когда долг можно решить без суда
Без банкротства долг можно урегулировать через реструктуризацию, кредитные каникулы, рефинансирование или мировое соглашение, если доход сохранился и просрочка не запущена. Все четыре сценария работают при одном условии: платить в принципе чем и на какую-то сумму.
| Вариант | Когда подходит | Компромисс |
|---|---|---|
| Реструктуризация долга | Доход есть, но текущий платёж непосилен | Срок растягивается, общая переплата растёт |
| Кредитные каникулы | Временная трудность: болезнь, потеря работы, отпуск по уходу | Долг не уменьшается, проценты продолжают начисляться |
| Рефинансирование | Несколько кредитов, высокая ставка, пока нет просрочки | Требуется хорошая кредитная история — при просрочке часто недоступно |
| Мировое соглашение | Есть договорённость с кредиторами, в том числе в рамках дела о банкротстве | Нужно согласие кредиторов и утверждение суда; при нарушении условий дело возобновляется |
Критерии, по которым стоит выбирать сценарий. Посчитайте, какую долю дохода занимают платежи: до 40–50% обычно хватает реструктуризации или рефинансирования, выше шансов расплатиться в прежнем графике мало. Оцените стадию: пока нет судебных приказов и приставов, договориться с банком проще. Учитывайте стабильность дохода: каникулы выручают при временной просадке, но не при полном отсутствии заработка.
И граница применимости тут простая: если дохода нет вовсе, просрочка давно идёт, а пени растут быстрее выплат, бесконечные отсрочки лишь затягивают решение. В такой ситуации банкротство не «крайняя мера», а часто более предсказуемый и короткий путь закрыть вопрос.
Типичные ошибки и заблуждения должников
Большинство страхов вокруг банкротства строится на устаревших или неверных представлениях. Разберём самые частые: сначала миф, потом факт.
- Миф: банкротство портит жизнь навсегда. Факт: основные ограничения действуют 3–5 лет и снимаются автоматически.
- Миф: заберут всё имущество. Факт: единственное жильё и предметы быта защищены, а торги по данным «Федресурса» проводятся менее чем в 10% дел.
- Миф: после банкротства нельзя работать и уезжать из страны. Факт: можно; запрет выезда возможен только на время процедуры и по решению суда.
- Миф: долг можно переписать на родственников и спокойно обанкротиться. Факт: сделки за 3 года до процедуры проверяются, подозрительные оспариваются, а вывод имущества — прямая дорога к отказу в списании долгов.
- Миф: если МФЦ отклонил заявление, пути нет. Факт: можно исправить список долгов и подать снова либо пройти судебную процедуру — она доступна при любых суммах.
Практические ошибки, которые встречаются чаще всего: неполный список кредиторов, сокрытые счета и вклады, крупные переводы родственникам перед подачей, месяцы ожидания при растущих пени. Каждая из них решаема на этапе подготовки, и каждая же превращается в проблему, если о ней умолчать.
Отдельно и прямо: фиктивное и преднамеренное банкротство (ложное заявление о неплатёжеспособности или намеренное доведение себя до неё ради списания) влекут административную, а в тяжёлых случаях уголовную ответственность. Недобросовестное поведение оборачивается тем, что человека признают банкротом, но долги не списывают. Поэтому любая идея «обойти закон» здесь опасна прежде всего тем, что лишает процедуру смысла.
С чего начать: чек-лист первых шагов
Начать разбираться с долгами нужно с инвентаризации: собрать все обязательства в один список, посчитать нагрузку на доход и проверить исполнительные производства. До этого момента любое решение принимается вслепую.
- Выпишите все долги: суммы, ставки, ежемесячные платежи, сроки просрочки. Включите МФО, коммуналку, налоги и расписки.
- Посчитайте долю платежей в доходе. Если платежи занимают больше половины бюджета, ситуация требует системного решения, а не очередного займа «до зарплаты».
- Проверьте себя на сайте ФССП. Так вы увидите исполнительные производства, а они определяют, доступно ли внесудебное банкротство.
- Запросите кредитный отчёт. В нём часто обнаруживаются забытые кредиты и точные остатки, которых нет в памяти.
- Сверьте ситуацию с условиями процедур. Долг от 25 000 до 1 000 000 рублей плюс закрытое производство: тогда смотрите в сторону МФЦ, во всех остальных случаях это суд.
- При сомнениях получите первичный разбор. Одна консультация обычно экономит месяцы: видно, какой путь реалистичен, что с имуществом и где риски.
Если после чек-листа остались вопросы (по банкротству или любому другому юридическому вопросу, если вы просто не понимаете, что делать с долгами), можно оставить заявку и кратко описать свою ситуацию. Юрист бесплатно проведёт первичный разбор: посмотрит документы, покажет, какие варианты в вашем случае реалистичны и с какими рисками. Оплачивать услугу и принимать решение сразу не нужно. Первый шаг это просто разобраться в ситуации и увидеть карту вариантов.
Часто задаваемые вопросы
Сколько нужно долгов, чтобы объявить себя банкротом в России?
Судебное банкротство возможно при любой сумме долга, если доказана неплатёжеспособность, а при долге от 500 000 рублей и просрочке от 3 месяцев подача заявления становится обязанностью. Внесудебная процедура через МФЦ доступна при долге от 25 000 до 1 000 000 рублей при соблюдении условий по исполнительным производствам.
Можно ли пройти банкротство бесплатно?
Да, внесудебное банкротство через МФЦ проводится бесплатно — при сумме долга от 25 000 до 1 000 000 рублей и соответствии условиям по исполнительным производствам. Судебная процедура бесплатной не бывает: в ней обязательны депозит на вознаграждение управляющего (25 000 рублей), публикации и почтовые расходы.
Заберут ли единственную квартиру при банкротстве?
Единственное пригодное для проживания жильё защищено законом и не реализуется. Исключение — жильё в залоге по ипотеке: к нему применяются отдельные правила, в том числе возможность сохранить квартиру через мировое соглашение с банком.
Что будет с кредитной историей и смогу ли я взять кредит после банкротства?
В кредитной истории появится отметка о банкротстве, а в течение 5 лет при обращении за кредитом нужно сообщать об этом статусе. Взять кредит возможно, хотя первое время банки относятся к заявкам внимательнее; при стабильном доходе и аккуратном обслуживании небольших обязательств ситуация постепенно нормализуется.
Можно ли выезжать за границу после банкротства?
После завершения процедуры запрета нет. Ограничение на выезд возможно только на время процедуры и по решению суда (обычно при реализации имущества), после её окончания право свободно выезжать восстанавливается.
Сколько раз можно объявить себя банкротом?
Повторно списать долги через судебную процедуру можно не ранее чем через 5 лет после завершения предыдущей, а повторное внесудебное банкротство через МФЦ — не чаще одного раза в 10 лет. Точные условия повторных процедур проверьте по актуальной редакции закона № 127-ФЗ.
Списываются ли при банкротстве алименты и налоги?
Задолженность по налогам и штрафам списывается вместе с кредитами и займами. Алименты и возмещение вреда жизни и здоровью не списываются — эти обязательства сохраняются после завершения процедуры.
С чего начать, если не понимаю, что делать с долгами?
Начните с инвентаризации: запишите все долги с суммами и просрочками, проверьте исполнительные производства на сайте ФССП и запросите кредитный отчёт. Затем соотнесите ситуацию с условиями судебной и внесудебной процедуры; если выбор неочевиден, можно оставить заявку на бесплатный первичный разбор — специалист разберёт ваши документы и покажет доступные варианты без обязательств.