Закон о банкротстве (127-ФЗ): что нужно знать
Коротко: Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» — основной документ, по которому гражданин в России официально списывает долги: через арбитражный суд с финансовым управляющим или бесплатно через МФЦ. В 2026 году судебное банкротство обязательно при долге от 500 000 ₽ и просрочке от 3 месяцев, а внесудебная процедура через МФЦ доступна при долгах от 25 000 до 1 000 000 ₽, если пристав уже подтвердил отсутствие имущества либо исполнительное производство длится годами. Долги списывают только добросовестным должникам, поэтому перед подачей заявления стоит проверить свои сделки, документы и выбрать подходящую процедуру.
Что такое закон о банкротстве 127-ФЗ и кому он помогает
Закон о банкротстве 127-ФЗ — это федеральный закон «О несостоятельности (банкротстве)», который устанавливает правила: человек или организация, не способные платить по долгам, официально признаются банкротами и освобождаются от обязательств. Он принят 26 октября 2002 года, но долгое время касался только компаний. С 1 октября 2015 года в нём появилась глава X — специальный раздел о банкротстве граждан, а с 1 сентября 2020 года — внесудебная процедура через МФЦ.
Смысл закона — не в том, чтобы «простить всем долги», а в том, чтобы дать честный выход из ситуации, которая иначе не разрешается. Типичный портрет: у человека несколько кредитов, доход снизился, а платежи занимают больше половины бюджета. Штрафы и проценты растут быстрее, чем он успевает платить, и долг перестаёт уменьшаться даже при желании расплатиться. Закон балансирует интересы: кредиторы получают прозрачную процедуру с проверками вместо хаотичных выплат, а должник — шанс наконец распутаться с долгами.
Обычно о банкротстве задумываются люди в похожих ситуациях:
- несколько кредитов или кредитных карт, и после обязательных расходов на платежи почти ничего не остаётся;
- уже есть просрочка, звонки взыскателей или судебный приказ — упрощённое судебное решение о взыскании, которое выносится без вызова сторон;
- открыто исполнительное производство у приставов, арестованы счета, удерживается часть зарплаты;
- долги остались после закрытия ИП — перед банками, налоговой или контрагентами;
- займы в МФО, где проценты и пени быстро превысили сам заём.
Первый практический шаг не связан с судом. Соберите долги в одном месте: кому, сколько, на каком основании, — и посчитайте, какую долю дохода забирают платежи. Такая «ситуация в цифрах» покажет, есть ли признаки неплатежеспособности, и станет отправной точкой для любого сценария — от реструктуризации до банкротства.
Ключевые понятия закона: должник, кредитор, несостоятельность
Несостоятельность (банкротство) — это признанная арбитражным судом (или наступившая в результате завершения внесудебной процедуры) неспособность должника в полном объёме исполнить денежные обязательства и уплатить обязательные платежи. Так звучит определение в ст. 2 закона № 127-ФЗ; на практике это означает, что человек не может платить по долгам не эпизодически, а системно, и подтвердил это в установленной процедуре.
Чтобы читать закон и материалы о банкротстве без затруднений, хватит семи понятий:
- Должник — гражданин, ИП или организация, которые не могут исполнить обязательства в срок.
- Кредитор — тот, кому должны: банк, МФО, налоговая, управляющая компания, частное лицо по расписке.
- Конкурсный кредитор — кредитор по денежным обязательствам, который участвует в деле о банкротстве и голосует на собраниях кредиторов.
- Неплатежеспособность — прекращение части платежей из-за нехватки денег; по закону она предполагается, если должник не докажет иное.
- Денежное обязательство — обязанность выплатить конкретную сумму по сделке или иному основанию: кредит, заём, счета за ЖКХ.
- Обязательные платежи — налоги, сборы, штрафы и пени в пользу бюджета и внебюджетных фондов.
- Финансовый управляющий — арбитражный управляющий, утверждаемый судом для ведения дела о банкротстве гражданина: проверяет имущество и сделки, при необходимости ведёт торги и отчитывается перед судом.
Как устроен 127-ФЗ: структура закона и что важно читать гражданину
Гражданину в законе № 127-ФЗ важнее всего глава X «Банкротство граждан» и глава X.1 «Внесудебное банкротство гражданина»; остальное можно читать выборочно. Полный текст — это сотни статей, которые в основном описывают процедуры для компаний: наблюдение, финансовое оздоровление, внешнее управление, конкурсное производство. Для практики гражданину эти главы не нужны — достаточно понимать масштаб документа.
Короткий ориентир по структуре:
- Глава I — общие положения и основные понятия (ст. 1–23): сюда стоит заглянуть за определениями.
- Главы III–VIII — судебные процедуры для юридических лиц.
- Глава III.1 — оспаривание сделок должника: важна и гражданам, ведь по тем же принципам управляющий проверяет сделки за последние 3 года.
- Глава X — банкротство граждан (ст. 213.1–213.32): условия, заявление, реструктуризация долгов, реализация имущества, последствия.
- Глава X.1 — внесудебное банкротство (ст. 223.2 и далее): условия и порядок процедуры через МФЦ.
Закон обновляется несколько раз в год, поэтому ориентироваться нужно на действующую редакцию 2026 года, а не на пересказы из материалов прошлых лет. Пример из практики: пороги внесудебного банкротства, введённые в 2020 году с диапазоном 50–500 тыс. ₽, с ноября 2023 года работают в новом виде — от 25 тыс. до 1 млн ₽. Если в статье, которую вы читаете, встречаются старые цифры, сверьте её с актуальной редакцией закона.
Где найти и как скачать официальный текст закона о банкротстве
Официальный текст 127-ФЗ публикуется на портале pravo.gov.ru. Актуальные редакции с удобным поиском — в справочных системах «КонсультантПлюс» и «Гарант», а сведения о конкретных делах о банкротстве — на портале Федресурс (ЕФРСБ). Любой из этих источников лучше случайных сайтов, где нередко лежат устаревшие копии.
Чтобы текст не оказался неактуальным, проверяйте три вещи:
- дату последней редакции — она указана в шапке документа в «КонсультантПлюс» и «Гарант»;
- номер и дату поправки, которой изменена нужная вам статья;
- пометки о нормах, вступающих в силу позже: часть изменений действует с отсрочкой.
Чаще всего за запросами «закон о банкротстве физических лиц скачать» или «федеральный закон о несостоятельности банкротстве скачать» стоит простое желание: понять, что написано в законе про вашу ситуацию. Это правильный подход, но у чтения закона есть граница. Нормы короткие, а их применение зависит от обстоятельств — судебной практики, позиции кредиторов, состава имущества и истории ваших сделок. Если после изучения текста остались вопросы по своей ситуации, их удобнее закрыть разбором со специалистом: оставьте заявку на сайте и кратко опишите положение дел — первичная консультация бесплатна, а решение о дальнейших шагах вы принимаете сами и без спешки.
Условия банкротства: когда можно списать долги по закону
Банкротство через суд обязательно при долге от 500 000 ₽ и просрочке от 3 месяцев, а при меньшей сумме гражданин вправе подать заявление добровольно — если подтвердит неплатежеспособность. Это правило следует из ст. 213.4 и 213.6 закона № 127-ФЗ.
Разберём пороги подробнее:
- Долг от 500 000 ₽ и просрочка от 3 месяцев — подать заявление обязан сам должник. Если этого не сделать, заявление могут подать кредиторы или ФНС, и тогда выбор управляющего и контроль над делом окажутся у них.
- Меньшие суммы — это право, а не обязанность. Формального нижнего порога нет, но на практике дела обычно начинаются от 300–350 тыс. ₽: расходы на процедуру должны быть соразмерны долгу, иначе списание теряет смысл.
Признаки неплатежеспособности, которые оценивает суд:
- после обязательных расходов — еда, жильё, проезд, лечение — на платежи по долгам почти ничего не остаётся;
- доход не позволяет покрыть даже десятую часть обязательств за разумный срок;
- имущества, которое можно продать для расчётов с кредиторами, нет.
Подать заявление могут не только должники. Кредитор вправе инициировать процедуру при долге от 500 000 ₽, подтверждённом судебным решением, и просрочке от 3 месяцев; те же полномочия у ФНС по налоговым задолженностям. В подавляющем большинстве дел заявления подают сами граждане — так они контролируют ход процедуры.
«С какой суммы долга можно подать на банкротство?» — этот вопрос чаще всего задают люди с долгами 200–400 тыс. ₽. Честный ответ: подать можно, но сначала посчитайте экономику процедуры и оцените, как суд воспримет ваши действия. Если долг состоит из одного кредита, а доход восстанавливается, иногда разумнее начать с реструктуризации или кредитных каникул и вернуться к вопросу банкротства, если договориться не получится.
Условия внесудебного банкротства через МФЦ в 2026 году
Внесудебное банкротство в 2026 году доступно гражданам с долгами от 25 000 до 1 000 000 ₽, у которых пристав окончил исполнительное производство за отсутствием имущества либо производство длится 7 лет и больше. Проверьте себя по списку:
- общая сумма долгов попадает в диапазон от 25 тыс. до 1 млн ₽;
- есть исполнительное производство, оконченное по п. 4 ч. 1 ст. 46 закона № 229-ФЗ («имущество не обнаружено»), и после окончания не возбуждено новое;
- либо производство не окончено, но длится 7 лет и более — для пенсионеров, получателей детских пособий и отдельных категорий граждан срок сокращён до 1 года;
- в заявлении и приложенном списке указаны все кредиторы — спишутся только те долги, что вошли в список.
Процедура бесплатна, длится ровно 6 месяцев и проходит без финансового управляющего. Типичная ошибка, из-за которой МФЦ возвращает заявления, — исполнительное производство окончено по другому основанию, например по заявлению взыскателя, либо список кредиторов составлен неполно. Перед подачей проверьте производства на сайте ФССП, а ход процедуры — в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) на портале Федресурс.
Какие долги списываются, а какие остаются после банкротства?
Банкротство списывает кредиты, микрозаймы, долги по ЖКХ, налогам, штрафам и распискам, но не освобождает от алиментов, возмещения вреда жизни и здоровью, морального вреда, зарплаты работникам ИП и субсидиарной ответственности. Основание — ст. 213.28 закона № 127-ФЗ.
| Списывается | Не списывается |
|---|---|
| потребительские кредиты, автокредиты, кредитные карты | алименты |
| микрозаймы и займы по распискам | возмещение вреда жизни и здоровью |
| долги по ЖКХ и услугам связи | возмещение морального вреда |
| налоговые задолженности и пени по ним | зарплата и выходные пособия работникам ИП |
| административные штрафы, включая ГИБДД | субсидиарная ответственность руководителя компании |
| обязательства поручителя по чужому кредиту | текущие платежи — долги, возникшие после начала процедуры |
По нескольким позициям возникает больше всего вопросов:
- Ипотека и залоговое жильё. Долг по залогу не исчезает автоматически: заложенную квартиру, как правило, продают на торгах, а банк получает выручку. С сентября 2024 года действует механизм сохранения ипотечного жилья через мировое соглашение с залоговым кредитором — при соблюдении установленных условий.
- Поручительство. Обязательство поручителя по чужому кредиту включается в процедуру и при успешном завершении списывается наравне с личными долгами.
- Текущие платежи. Обязательства, возникшие после старта процедуры — новый кредит, свежие счета за ЖКХ, — списанию не подлежат: их нужно продолжать оплачивать.
- Долги, не указанные при внесудебной процедуре. Через МФЦ спишутся только те обязательства, которые вы внесли в список кредиторов. Забытый или скрытый долг останется с вами.
Итог простой: банкротство закрывает большую часть типичных долгов частного человека, но не все. Если основа вашей задолженности — алименты или возмещение вреда, процедура не решит главную проблему, и разумнее обсудить другие варианты урегулирования.
Как проходит процедура банкротства по 127-ФЗ?
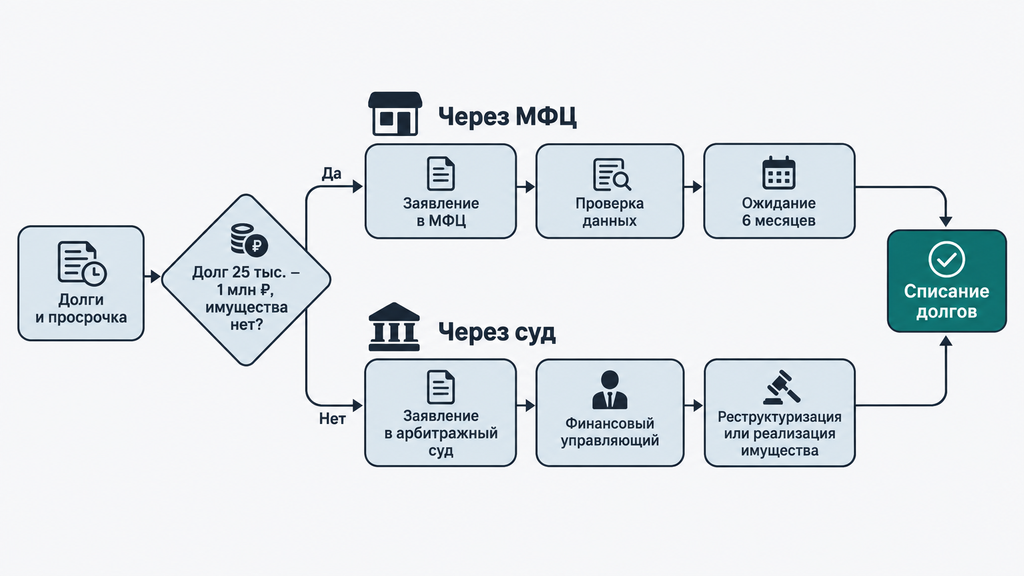
Банкротство проходит по одному из двух маршрутов: через арбитражный суд с финансовым управляющим либо через МФЦ без суда — выбор зависит от суммы долга, имущественного положения и статуса исполнительных производств. Оба маршрута описаны в 127-ФЗ, но различаются по стоимости, срокам и объёму результата. Дальше каждый путь разобран по шагам, включая распространённые ошибки, которые чаще всего затягивают дело.
Судебное банкротство: этапы от заявления до списания долгов
Судебное банкротство — это сбор документов, подача заявления в арбитражный суд, первое заседание, реструктуризация или реализация имущества и финальное освобождение от долгов. Чаще всего процедура укладывается в срок от 8 до 12 месяцев, а при наличии имущества для продажи — дольше.
- Подготовка документов. Паспорт, ИНН, СНИЛС, списки кредиторов и должников по утверждённым формам, опись имущества, справки о доходах, документы о сделках за последние 3 года. Частая ошибка — неполные списки счетов и активов: из-за этого суд оставляет заявление без движения.
- Депозит и подача заявления. На депозит суда вносится 25 000 ₽ — фиксированное вознаграждение финансового управляющего. Заявление подаётся лично, почтой или через сервис «Мой арбитр» с подтверждённой учётной записью Госуслуг; в нём указывается саморегулируемая организация (СРО), из членов которой суд утвердит управляющего. Ошибка — случайный выбор СРО: поиск управляющего затягивается на недели.
- Первое судебное заседание. Суд проверяет обоснованность заявления, вводит процедуру и утверждает управляющего. По ходатайству должника можно пропустить реструктуризацию, если дохода для плана погашения заведомо нет — это экономит месяцы и деньги.
- Реструктуризация долгов (при наличии дохода). Реабилитационная процедура: должнику дают до 3 лет на расчёт по утверждённому плану, неустойки и санкции перестают начисляться, взыскания приостанавливаются. План утверждается редко — большинство дел переходит к реализации.
- Реализация имущества. Должник официально признаётся банкротом. Управляющий формирует конкурсную массу — имущество, которое можно продать, — и при необходимости организует торги. Если продавать нечего, процедура проходит заметно быстрее.
- Расчёты с кредиторами и отчёт управляющего. Вырученные средства распределяются по установленной очередности, управляющий отчитывается перед судом о результатах.
- Освобождение от обязательств. Суд завершает процедуру и списывает непогашенные долги — при условии, что не установит недобросовестного поведения должника.
На каждом этапе важна дисциплина документов: банкротство — это не разовая подача заявления, а месяцы работы с судом и управляющим, где каждая справка должна быть на своём месте.
Внесудебное банкротство через МФЦ: порядок действий
Внесудебная процедура проходит в пять шагов: проверка условий, составление списка кредиторов, подача заявления в МФЦ, шестимесячное ожидание и списание долгов. Понадобятся паспорт, СНИЛС и ИНН; заявление заполняется по утверждённой форме непосредственно в центре.
- Проверьте условия. Долг от 25 тыс. до 1 млн ₽; производства окончены по п. 4 ч. 1 ст. 46 закона № 229-ФЗ либо длятся 7+ лет (1 год для отдельных категорий). Статус производств проверяется на сайте ФССП.
- Составьте список кредиторов. По установленной форме — со всеми банками, МФО, налогами, штрафами, долгами за ЖКХ. Это самый ответственный шаг: незаявленный долг не спишется.
- Подайте заявление в МФЦ по месту жительства или пребывания. Сотрудник проверит документы, и сведения о начале процедуры появятся в ЕФРСБ — с этой публикации отсчитывается срок.
- Дождитесь 6 месяцев. В этот период прекращается начисление процентов и санкций по указанным долгам, приостанавливаются взыскания; новые займы и поручительства оформлять нельзя. Если к вам поступит имущество — наследство, дар, крупная сумма, — вы обязаны уведомить МФЦ в течение 5 рабочих дней.
- Получите списание. Через полгода в ЕФРСБ вносятся сведения о завершении процедуры, и долги из вашего списка считаются погашенными.
Процедуру могут прекратить досрочно: если кредитор обнаружит незадекларированное имущество, если суд признает недействительной одну из сделок должника или если в списке найдётся ошибка, существенно влияющая на соответствие критериям. Поэтому точность списка — не формальность: от неё зависит итог всей процедуры.
Судебное или внесудебное банкротство: что выбрать и по каким критериям?
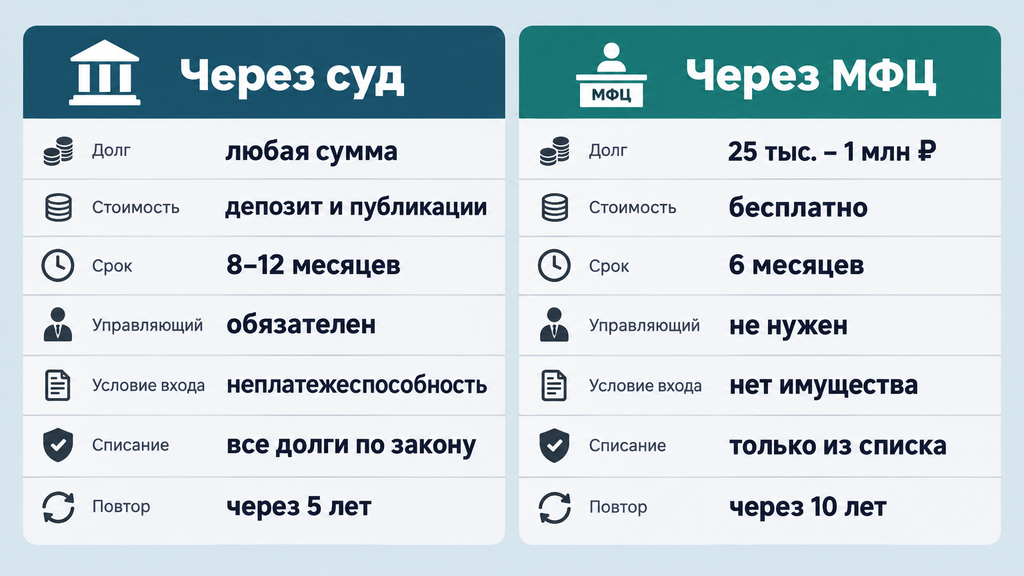
Если долг от 25 тыс. до 1 млн ₽ и пристав окончил производство за отсутствием имущества (либо взыскание длится годами), быстрее и дешевле пройти внесудебную процедуру через МФЦ; во всех остальных случаях подходит только судебное банкротство. Это базовое правило, из которого вырастает вся логика выбора.
| Критерий | Через суд | Через МФЦ |
|---|---|---|
| Сумма долга | любая | 25 тыс. – 1 млн ₽ |
| Стоимость для должника | депозит 25 000 ₽ плюс публикации и почта; итог зависит от дела | бесплатно |
| Срок | как правило 8–12 месяцев и дольше | ровно 6 месяцев |
| Финансовый управляющий | обязателен | не привлекается |
| Условие входа | неплатежеспособность; от 500 тыс. ₽ — обязанность подать | оконченное «за отсутствием имущества» производство или 7+ лет взыскания |
| Что списывается | все долги, кроме несписываемых по закону | только долги из заявленного списка |
| Повторная процедура | через 5 лет | через 10 лет |
Критерии для решения в вашей ситуации:
- Состав долга. Если вы не можете точно назвать и посчитать всех кредиторов, суд спишет и незаявленные обязательства, а МФЦ — нет.
- Имущество и доход. Есть доход, позволяющий хотя бы частично платить, — суд может пойти в реструктуризацию; нет ни имущества, ни дохода — вероятнее всего, ваш сценарий проходит через МФЦ.
- Срочность. Нужно быстро остановить взыскания и начисления — обе процедуры делают это, но МФЦ дешевле и предсказуемее по сроку.
- История сделок. Крупные продажи или дарения за последние 3 года — в судебной процедуре их проверит управляющий, и к этому разговору лучше подготовиться заранее.
«Чем отличается судебное банкротство от внесудебного?» — вопрос звучит просто, но различие не сводится к цене и срокам: оно в объёме результата. МФЦ — быстрое и бесплатное, но узкое решение для людей без имущества и с понятным перечнем долгов. Суд — универсальный инструмент, который закрывает задолженность целиком, но требует времени, дисциплины и расходов.
Банкротство — не единственный законный сценарий. Если доходы временно упали, но восстанавливаются, обсудите с кредитором реструктуризацию или кредитные каникулы — отсрочку и снижение платежей, предусмотренные законом. Если проблема в одном залоговом кредите, в отдельных случаях реалистичнее мировое соглашение. Эти варианты не списывают долг полностью, но иногда позволяют обойтись без процедуры. А если непонятно, какой путь ваш, — опишите ситуацию в заявке на сайте: специалист бесплатно разберёт вводные и покажет, какие варианты реалистичны именно у вас; оплачивать услугу или начинать процедуру сразу не потребуется.
Что происходит с имуществом и доходами при банкротстве?
При банкротстве реализуется не всё имущество: закон защищает единственное жильё (кроме залогового), предметы быта, личные вещи и профессиональное оборудование — этот перечень закреплён в ст. 446 ГПК РФ. Имущество, которое можно продать для расчётов с кредиторами, образует конкурсную массу — её формирует финансовый управляющий.
Не входит в конкурсную массу:
- единственное жильё должника и его семьи — квартира, дом, комната (кроме жилья в залоге);
- земельный участок, на котором расположено такое жильё;
- предметы обычной домашней обстановки и личные вещи — за исключением предметов роскоши;
- имущество, необходимое для профессиональных занятий, — в пределах установленных лимитов;
- транспорт и приспособления, необходимые должнику из-за инвалидности;
- государственные награды и призы.
С доходами логика похожая: из заработка или пенсии в конкурсную массу направляется не всё. Должнику и лицам на его иждивении сохраняется прожиточный минимум, а при обоснованных расходах — аренда жилья, лекарства, обучение детей — можно ходатайствовать о выделении дополнительных средств. Суды идут навстречу, когда просьба подкреплена документами: договором аренды, назначениями врача, чеками.
Отдельно про ипотеку. Залоговая квартира под защиту единственного жилья не подпадает: чаще всего её продают на торгах, и выручку забирает банк. С сентября 2024 года у должников есть возможность сохранить ипотечное жильё через мировое соглашение с залоговым кредитором — при соблюдении установленных законом условий. Это узкий, но рабочий сценарий, и проверять его применимость стоит до подачи заявления.
Два заблуждения, которые на практике встречаются чаще всего. Первое: «при банкротстве заберут всё». По данным портала Федресурс, имущество должников на торги не выставляется более чем в 90% дел о банкротстве граждан — у большинства просто нечего продавать. Второе, обратное: «лучше заранее переписать квартиру на родственников». Это самый рискованный ход: сделки за 3 года до банкротства проверяются, дарение или продажа по заниженной цене признаются недействительными, имущество возвращается в конкурсную массу, а у кредиторов появляются вопросы о добросовестности должника — вплоть до отказа в списании долгов.
Последствия банкротства: ограничения и жизнь после процедуры
После завершения банкротства действуют временные ограничения: 5 лет нужно сообщать о статусе банкрота при получении кредитов и займов, 5 лет нельзя повторно подать заявление о судебном банкротстве (повторная процедура через МФЦ доступна через 10 лет), от 3 до 10 лет запрещено занимать руководящие должности в организациях и банках. Основание — ст. 213.30 закона № 127-ФЗ.
| Ограничение | Срок | Что это значит на практике |
|---|---|---|
| Уведомление банков и МФО о банкротстве при новых займах | 5 лет | кредит получить можно, но факт банкротства указывается в заявке |
| Повторное банкротство | судебное — через 5 лет, внесудебное — через 10 лет | новая процедура доступна только по истечении срока |
| Должности в органах управления юридических лиц | 3 года | нельзя быть директором или членом совета директоров; работать по найму можно без ограничений |
| Управление кредитной организацией | 10 лет | касается только руководящих позиций в банках |
| Управление страховыми компаниями, МФО, пенсионными и инвестиционными фондами | 5 лет | только управленческие должности в этих организациях |
Для большинства людей эти ограничения почти не ощущаются: работать по найму, вести дела, ездить за границу можно. Запрета на выезд из России сам статус банкрота не создаёт: такие ограничения устанавливают приставы в ходе исполнительного производства, а после начала процедуры банкротства они, как правило, снимаются.
Коротко о родственниках. Банкротство — личная процедура, но имущественные связи дают о себе знать. Совместно нажитое имущество супругов может быть выставлено на торги единым объектом, при этом супруг получает свою долю — деньгами или через выкуп. У совладельцев есть преимущественное право выкупа доли банкрота, чтобы вместо них не появился посторонний собственник. Детей чужие долги не касаются, но спешить переписывать на них активы накануне процедуры не стоит: такие сделки оспариваются.
Сколько стоит и сколько длится официальное банкротство?
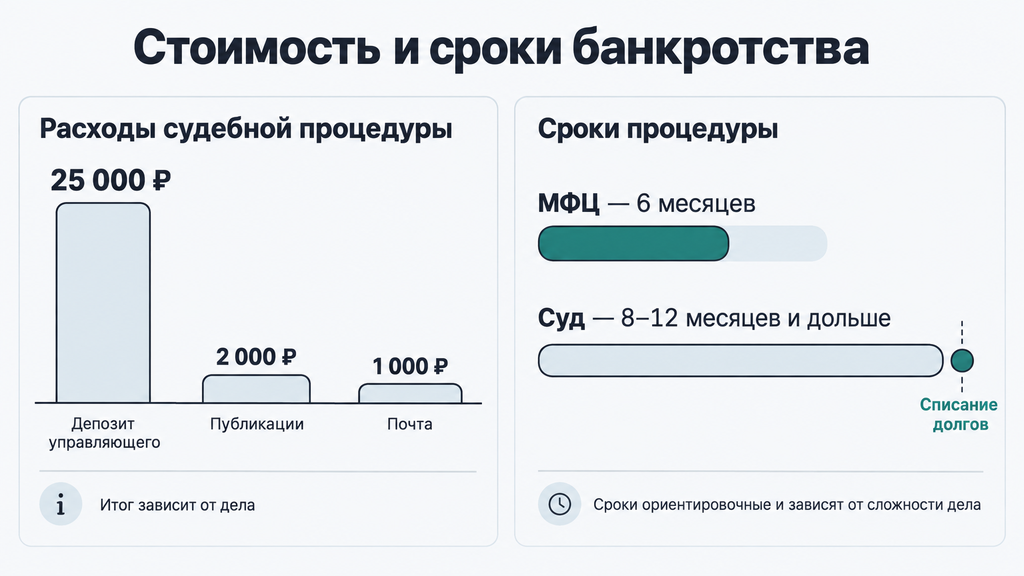
Внесудебное банкротство бесплатное и длится ровно 6 месяцев; судебное требует расходов и обычно идёт от 8 до 12 месяцев, а при наличии имущества — дольше. Это одни из первых вопросов должников, поэтому честнее всего сразу показать, из чего складываются затраты.
Из чего складывается стоимость судебной процедуры:
- 25 000 ₽ — фиксированное вознаграждение финансового управляющего, вносится на депозит суда;
- публикации — сведения о деле размещаются в ЕФРСБ и официальных изданиях, каждая публикация платная;
- почтовые расходы — уведомления кредиторам и суду;
- оценка имущества — при наличии активов, подлежащих продаже;
- юридическое сопровождение — по желанию должника; итог зависит от объёма работ и региона.
Госпошлину должники с сентября 2024 года не платят — её отменили для граждан, сохранив для кредиторов. Итоговый бюджет процедуры зависит от региона, количества кредиторов и наличия имущества, поэтому корректнее считать его по конкретной ситуации, а не по усреднённым цифрам из интернета.
Что влияет на срок:
- ходатайство о пропуске реструктуризации — экономит месяцы, если дохода для плана погашения нет;
- имущество на торгах — каждая продажа добавляет время;
- активность кредиторов — возражения и споры удлиняют процесс;
- полнота документов на старте — заявления «без движения» сдвигают всё дело.
Отказ в списании долгов: основания и типичные ошибки должников
Суд отказывает в списании долгов при недобросовестном поведении должника: фиктивном или преднамеренном банкротстве, сокрытии имущества, обмане при получении кредитов, выводе активов. Эти основания перечислены в ст. 213.28 закона № 127-ФЗ.
Полный список оснований:
- неправомерные действия при банкротстве — сокрытие имущества, фальсификация документов;
- фиктивное банкротство — заявление о долгах, которых нет, или преднамеренное — умышленное доведение себя до неплатежеспособности;
- незаконные действия при возникновении долга — заведомо ложные сведения в кредитной заявке, мошенничество;
- злостное уклонение от погашения задолженности — сокрытие доходов, уничтожение документов;
- вывод активов — дарение или продажа ниже рыночной цены в ущерб кредиторам.
Отдельный список — действия, которые сами по себе не являются нарушением, но в процедуре выглядят подозрительно. В реальных делах такие эпизоды встречаются чаще всего:
- новый кредит, оформленный незадолго до подачи заявления, когда прежние уже просрочены;
- крупное дарение или продажа квартиры родственнику по заниженной цене за 1–2 года до процедуры;
- активное погашение одного кредита — обычно перед знакомым кредитором — при остановке платежей остальным;
- траты заёмных средств, не связанные с жизненными нуждами;
- переезд и смена работы без уведомления кредиторов и приставов.
Последствие одно и неприятное: человека могут признать банкротом, но долги останутся — вместе со всеми ограничениями статуса. При этом «подозрительные» эпизоды в истории не всегда означают умысел: за каждым из них может стоять обычная жизненная ситуация. Но именно такие факты кредиторы умеют подавать в невыгодном свете, поэтому перед подачей заявления их стоит разобрать заранее и подготовить объяснения с документами.
Чек-лист: что сделать до подачи заявления о банкротстве
До подачи заявления стоит собрать документы, проверить долги и исполнительные производства, проанализировать сделки за последние 3 года и убедиться, какая процедура вам подходит — суд или МФЦ. Эти пункты закрывают вопросы, из-за которых дела чаще всего буксуют.
- Соберите список всех кредиторов с суммами и основаниями: банки, МФО, ЖКХ, налоги, штрафы, расписки. Сверьте список через кредитный отчёт из БКИ — бюро кредитных историй.
- Закажите справки о доходах за последние годы и зафиксируйте текущие поступления: зарплату, пенсию, пособия.
- Составьте опись имущества и счетов: недвижимость, транспорт, вклады, электронные кошельки.
- Проверьте исполнительные производства на сайте ФССП: основание их окончания критично для внесудебной процедуры.
- Проверьте задолженности через Госуслуги и личный кабинет налогоплательщика — там нередко всплывают забытые штрафы.
- Разберите сделки за 3 года: продажи, дарения, новые займы. К каждому крупному эпизоду подготовьте объяснение и подтверждающие документы.
- Посчитайте платёжную нагрузку: какую долю дохода забирают платежи. Это ключевой признак неплатежеспособности.
- Сверьтесь с условиями МФЦ: если долг от 25 тыс. до 1 млн ₽ и производство окончено «за отсутствием имущества», возможно, суд вам не нужен.
- Зафиксируйте причины снижения доходов документами: трудовая книжка, медицинские документы, договоры.
Если после чек-листа остались вопросы — это нормально: закон короток в формулировках, а каждая ситуация складывается из десятков деталей. Вы можете обратиться к нам по процедуре банкротства или с любым другим юридическим вопросом по долгам: оставьте заявку и кратко опишите ситуацию — специалист бесплатно сделает первичный разбор и покажет, какие варианты реалистичны в вашем случае. Принимать решение об услуге или начале процедуры сразу не нужно: сначала достаточно понять, какие вообще есть варианты.
Часто задаваемые вопросы
Что такое банкротство по 127-ФЗ простыми словами?
Это законная процедура, после которой добросовестный должник официально освобождается от непосильных долгов — через арбитражный суд с финансовым управляющим или бесплатно через МФЦ. Банкротство — не санкция и не преступление, а инструмент финансовой реабилитации: нормы о банкротстве граждан действуют в 127-ФЗ с 2015 года.
С какой суммы долга можно объявить себя банкротом?
При долге от 500 000 ₽ и просрочке от 3 месяцев гражданин обязан обратиться в суд; при меньшей сумме он вправе подать заявление добровольно, доказав неплатежеспособность, — на практике дела обычно начинаются от 300–350 тыс. ₽. Для внесудебной процедуры через МФЦ действует диапазон от 25 000 до 1 000 000 ₽ при оконченном исполнительном производстве.
Чем судебное банкротство отличается от внесудебного?
Судебное проходит в арбитражном суде с финансовым управляющим, работает с долгом любого размера и списывает все обязательства, кроме прямо указанных в законе, но требует расходов и занимает, как правило, 8–12 месяцев. Внесудебное — бесплатное, через МФЦ, длится ровно 6 месяцев, однако доступно при долге от 25 тыс. до 1 млн ₽ и списывает только долги из заявленного списка.
Заберут ли единственную квартиру при банкротстве?
Единственное жильё защищено законом — ст. 446 ГПК РФ — и не продаётся, за исключением залогового (ипотечного). С сентября 2024 года даже ипотечное жильё в отдельных случаях можно сохранить через мировое соглашение с банком. Предметы быта, личные вещи и профессиональное оборудование в конкурсную массу не попадают.
Сколько раз можно проходить банкротство?
Повторное судебное банкротство возможно через 5 лет после завершения предыдущей процедуры, а повторная внесудебная процедура через МФЦ — через 10 лет. Ограничение касается именно новой процедуры: работать, вести дела и брать кредиты с уведомлением банков можно и раньше.
Можно ли пройти банкротство, если есть работа и доход?
Да, трудоустройство не мешает процедуре — суд оценивает, хватает ли дохода на обслуживание всех долгов, а не сам факт зарплаты. Часть дохода сверх прожиточного минимума на должника и иждивенцев может направляться в конкурсную массу, а при обоснованных расходах — аренда, лечение, обучение детей — дополнительные суммы сохраняют по ходатайству с документами.
Может ли банк сам признать должника банкротом?
Кредитор, включая банк и налоговую, вправе подать заявление о банкротстве гражданина при долге от 500 000 ₽, просрочке от 3 месяцев и требовании, подтверждённом в установленном порядке. На практике банки пользуются этим редко — обычно при наличии у должника ценного имущества, поэтому инициировать процедуру самостоятельно, как правило, выгоднее: должник контролирует ход дела.