Банкротство физических лиц в Москве: стоимость, услуги, последствия
Банкротство физического лица — это законная процедура признания финансовой несостоятельности по Федеральному закону № 127-ФЗ, которая в Москве в 2026 году позволяет списать долги по кредитам, микрозаймам и ЖКХ через арбитражный суд или бесплатно через МФЦ (многофункциональный центр). Судебная процедура «под ключ» в столице стоит ориентировочно 150 000–220 000 рублей с возможностью рассрочки, а внесудебное банкротство бесплатно, но только при соблюдении условий закона. После списания долгов действуют понятные ограничения: в течение пяти лет нужно сообщать о статусе банкрота при получении новых кредитов и три года нельзя занимать руководящие должности в компаниях.
Если вы читаете это и не понимаете, с чего начать, начните с малого: соберите все договоры и выписки, посчитайте общую сумму долга и сравните её с доходом. Дальше в статье карта вариантов: от бесплатного МФЦ до судебной процедуры, реальные цены, сроки, последствия и критерии выбора помощи. По процедуре банкротства или любому другому юридическому вопросу можно обратиться за консультацией. Первичный разбор ситуации бесплатный, и заявка ни к чему не обязывает: вы просто описываете ситуацию и получаете мнение специалиста, а решение принимаете потом и самостоятельно.
Что такое банкротство физического лица и кому оно подходит в Москве?
Банкротство физического лица — это процедура, при которой арбитражный суд (или МФЦ в упрощённом формате) официально признаёт, что человек не в состоянии исполнять свои денежные обязательства, и освобождает его от дальнейшей выплаты долгов. Правовая основа — Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Процедура не «прощает долг из жалости»: она переводит ситуацию в правовое поле, где интересы и должника, и кредиторов защищены правилами, а для добросовестного должника всё заканчивается освобождением от непогашенных обязательств по определению суда.
Запросы «москва банкротство» и «списание долгов москва» за последние годы стали массовыми не случайно: процедуры больше не редкость. По открытым данным ЕФРСБ (Единого федерального реестра сведений о банкротстве), в Москве и Московской области ежегодно завершаются десятки тысяч дел о банкротстве граждан, и в 2026 году это уже обычная юридическая практика, а не экзотика. Долг при этом чаще всего возникает не из-за «жизни не по средствам», а из-за потери работы, болезни, развода или снижения дохода. Закон это учитывает: процедура доступна добросовестному заёмщику, у которого объективно нет возможности платить.
Признаки того, что процедура вам подходит
На практике к банкротству приходят люди в похожей ситуации:
- Просрочка по кредитам или займам длится более трёх месяцев, и она не разовая, а системная.
- Платежи по всем долгам занимают больше половины ежемесячного дохода: жить на остаток физически невозможно.
- Сумма долга сопоставима с доходами за несколько лет или превышает стоимость всего имущества. Ориентир для судебного банкротства — от 500 000 рублей, но подать можно и при меньших суммах, если платить нечем.
- Начались звонки взыскателей, банк подал в суд, вынесен судебный приказ, приставы арестовали счета или удерживают часть зарплаты.
- Долг продолжает расти из-за пеней и штрафов, и частичными платежами его уже не остановить.
Разберём термины сразу. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить при соблюдении срока подачи возражений. Финансовый управляющий — обязательный участник судебного банкротства: специалист, утверждаемый судом, который ведёт процедуру, распоряжается счетами должника и организует расчёты с кредиторами.
Списать через банкротство можно долги по банковским кредитам и кредитным картам, микрозаймам, займам у физических лиц по распискам, коммунальным платежам, налогам и штрафам, а также по поручительству. Не списываются алименты, возмещение вреда жизни и здоровью, текущие платежи и обязательства, возникшие из умышленных противоправных действий. Подробнее об этом в разделе о последствиях.
Есть и границы: если доход позволяет обслуживать долг хотя бы минимальными платежами, а сумма небольшая, банкротство может быть невыгодным, ведь оно стоит денег и времени. В пограничной ситуации честнее получить разбор конкретно вашего случая: оставьте заявку, кратко опишите долги, доход и имущество, и специалист покажет, какие варианты вообще есть. Консультация бесплатная и ни к чему не обязывает.
Судебное или внесудебное банкротство: какой путь выбрать в 2026 году?
В 2026 году долг в Москве можно списать двумя законными способами: через арбитражный суд или бесплатно через МФЦ. Выбор зависит от суммы долга, имущества и источника дохода. Варианты не взаимозаменяемые: у каждого свои условия входа, сроки и риски. Кратко: внесудебное банкротство — быстрый и бесплатный формат для узкой категории должников, судебное — универсальный, но платный путь, который подходит практически для любой ситуации с реальной неплатёжеспособностью.
| Критерий | Внесудебное банкротство (МФЦ) | Судебное банкротство |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 ₽ | без ограничения сверху; на практике обычно от 300 000 ₽ |
| Стоимость | бесплатно | обязательные расходы плюс услуги сопровождения |
| Срок | 6 месяцев | как правило, 6–12 месяцев |
| Кто подходит | оконченные приставом исполнительные производства из-за отсутствия имущества либо длящиеся не менее года у получателей пенсий и пособий; нет имущества, на которое можно обратить взыскание | любой добросовестный должник с реальной неплатёжеспособностью, в том числе с имуществом и работой |
| Основной риск | процедуру прервут, если кредиторы возобновят взыскание или найдут имущество; неточный список долгов | более высокие расходы; необходимость аккуратного пакета документов |
Внесудебное банкротство через МФЦ: условия и ограничения
Внесудебное банкротство — это бесплатная процедура, в которой МФЦ по заявлению гражданина публикует его в ЕФРСБ и запускает шестимесячную процедуру, после чего указанные в заявлении долги списываются автоматически. Госпошлины нет, финансовый управляющий не нужен, суд посещать не требуется.
Но условия входа жёсткие, и проверить их стоит до подачи заявления:
- общая сумма долга — от 25 000 до 1 000 000 рублей;
- исполнительные производства по долгам окончены приставом «за невозможностью взыскания» из-за отсутствия имущества либо длятся не менее года, если основным доходом человека являются пенсия или пособие по безработице;
- у человека нет имущества, на которое может быть обращено взыскание, а после окончания прежних исполнительных производств новые не возбуждались.
Типичная ошибка из практики: человек подаёт в МФЦ «на всякий случай», не проверив перспективы. Если в течение шести месяцев кредитор возобновит исполнительное производство или выявит имущество, процедуру прервут, а повторно обратиться можно будет только через пять лет. Вторая ловушка — неполный список кредиторов: долг, не включённый в заявление, не спишется. Поэтому перед подачей стоит запросить кредитную историю и проверить себя в базах ФССП (Федеральной службы судебных приставов) и судебных дел. Это полчаса работы, которые защищают полгода процедуры.
Судебное банкротство: как проходит через арбитражный суд
Судебное банкротство — универсальный формат: он подходит и должникам с доходом, и с имуществом, и с большими суммами долга, без ограничения сверху. Дело рассматривает арбитражный суд по месту жительства: у москвичей это Арбитражный суд города Москвы, у жителей Подмосковья — Арбитражный суд Московской области. На практике банкротство физических лиц в московской области проходит по тем же правилам, что и в столице, различия в основном организационные: загруженность судов и локальная практика отдельных управляющих.
Логика процедуры: должник подаёт заявление с обоснованием неплатёжеспособности, суд назначает финансового управляющего, затем вводится либо реструктуризация долгов (если есть доход для графика), либо сразу реализация имущества. По завершении суд освобождает человека от дальнейшего исполнения обязательств. Личное присутствие на заседаниях, как правило, не требуется: чаще всё решается дистанционно, что для занятых москвичей заметно упрощает процесс.
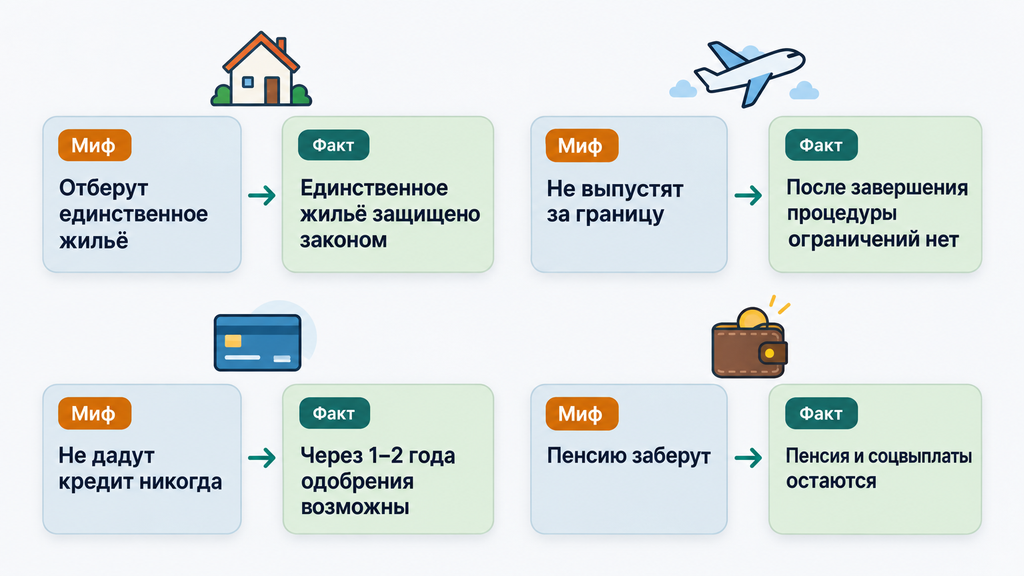
Частый страх «в суде всё отберут» не подтверждается практикой: закон защищает единственное жильё (ст. 446 Гражданского процессуального кодекса РФ), предметы обычной домашней обстановки и прожиточный минимум на жизнь. Что при этом происходит с имуществом, разобрано в разделе о торгах.
Когда банкротство можно отложить: реструктуризация, каникулы, мировое соглашение
Банкротство не единственный законный инструмент, и в некоторых ситуациях логичнее сначала попробовать мягкие варианты. Их три основных:
- Кредитные каникулы — временная отсрочка или снижение платежей по закону при ухудшении финансового положения (снижение дохода, временная нетрудоспособность). Помогают пережить короткий провал, но не решают проблему системного долга.
- Реструктуризация с банком или через суд — пересмотр графика: срок растягивается, платёж уменьшается. Работает, если доход позволяет платить, просто меньшими суммами.
- Мировое соглашение с кредиторами — компромисс по судебному делу: должник обязуется платить по согласованному графику, процедура останавливается. Редкий, но рабочий инструмент при поддержке большинства кредиторов.
Выбор обычно виден по цифрам. Если доход стабилен и долг реально погашается за разумный срок, пробуйте реструктуризацию. Если же долга больше, чем имущества, платежи съедают больше половины дохода, а взыскание уже в суде, мягкие варианты обычно лишь откладывают решение, задолженность продолжает расти, и тогда банкротство оказывается самым предсказуемым выходом. Решение всегда за вами; принимать его проще, когда видишь карту вариантов целиком, а не одно «продаваемое» предложение.
Как проходит процедура банкротства физического лица в Москве: этапы и сроки
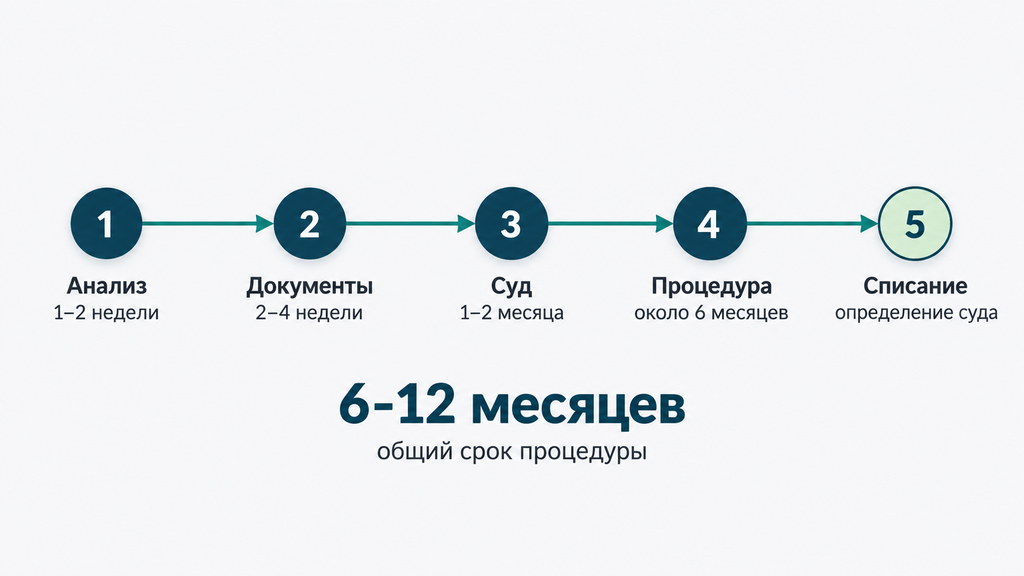
Судебная процедура банкротства физического лица в Москве в среднем занимает от 6 до 12 месяцев и проходит пять основных этапов: от анализа ситуации до судебного определения о списании долгов. Срок зависит от загруженности суда, количества кредиторов, наличия имущества и спорных сделок; в простых потребительских делах процедура чаще всего завершается за 8–10 месяцев.
- Анализ ситуации и стратегии (1–2 недели). Проверяются долги, доходы, имущество, сделки за последние три года, судебные дела и исполнительные производства. Задача — убедиться, что процедура применима, и спланировать её так, чтобы не споткнуться об оспаривание сделок.
- Сбор документов и подготовка заявления (2–4 недели). Пакет обычно включает до 40 наименований: личные документы, справки о доходах, перечень кредиторов, опись имущества, сведения о счетах и сделках. Ошибки на этом этапе — самая частая причина, по которой суд оставляет заявление без движения.
- Подача в суд и первое заседание (1–2 месяца). Суд проверяет обоснованность заявления и вводит процедуру. С этого момента начисление пеней и процентов останавливается, исполнительные производства приостанавливаются, а коллекторы и банки обязаны общаться с должником через финансового управляющего.
- Реструктуризация долгов или реализация имущества (реализация — обычно около 6 месяцев). Если доход позволяет, суд может ввести график реструктуризации; чаще в потребительских делах суд сразу переходит к реализации имущества — управляющий формирует конкурсную массу, при необходимости организует торги и распределяет средства между кредиторами. Должник живёт на прожиточный минимум (в Москве он выше среднего по стране; при иждивенцах суд может увеличить сумму).
- Завершение процедуры и списание долгов. По отчёту управляющего суд выносит определение об освобождении от обязательств. Долги, не покрытые продажей имущества, списываются — за исключением тех, что не подлежат списанию по закону.
Как это выглядит на практике: у человека три кредита и кредитная карта, доход упал после сокращения, платежи занимают 70% бюджета. После первого заседания звонки прекращаются, удержания с зарплаты останавливаются, проценты больше не растут. Через 8–10 месяцев выходит определение суда о списании. Не мгновенно, но предсказуемо: каждый этап понятен, даты опубликованы в ЕФРСБ, и у ситуации появляется конец, а не бесконечная переплата пеней.
Типичные ошибки этапов, которые затягивают процедуру: утаивание имущества и сделок (управляющий всё равно их увидит через запросы), крупные траты и переводы родственникам после подачи заявления (это основания для оспаривания), пропуск требований суда. Все они устранимы на этапе анализа, поэтому первый шаг важнее всей остальной процедуры.
Сколько стоит банкротство в Москве в 2026 году?
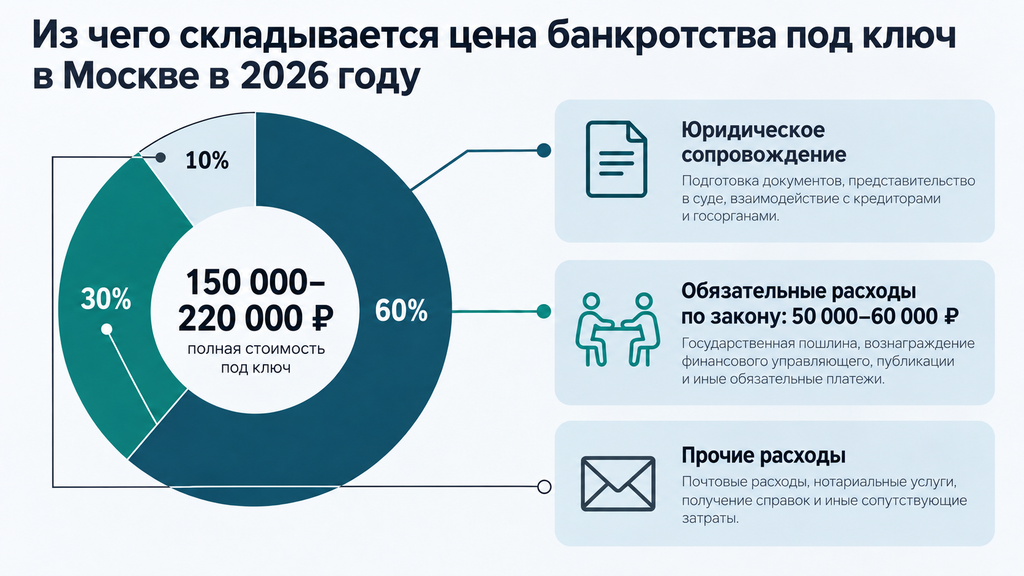
Судебное банкротство в Москве в 2026 году обходится примерно в 150 000–220 000 рублей «под ключ», из которых 50 000–60 000 рублей приходится на обязательные расходы, установленные законом; их нельзя отменить или уменьшить. Остальное — вознаграждение за юридическое сопровождение, и именно здесь разброс цен максимальный. Рекламные «цены от 9 000 рублей» почти всегда означают первый платёж рассрочки, а не полную стоимость процедуры, поэтому полную цену нужно спрашивать отдельно и просить расшифровку.
Тарифы на публикации, судебные депозиты и почтовые услуги ежегодно индексируются, поэтому перед принятием решения проверяйте актуальные суммы: цифры ниже отражают порядок расходов на 2026 год.
Из чего складывается цена: обязательные расходы по закону
| Статья расходов | Ориентировочная сумма в 2026 году | Комментарий |
|---|---|---|
| Депозит на вознаграждение финансового управляющего | 25 000 ₽ за одну процедуру | вносится на счёт суда; если вводятся две процедуры, расходы могут удвоиться |
| Публикация в газете «Коммерсантъ» | 10 000–15 000 ₽ за публикацию | одна-две публикации в зависимости от количества процедур |
| Публикации в ЕФРСБ и на Федресурсе | 2 500–4 000 ₽ | несколько сообщений о ходе дела |
| Почтовые расходы | 2 000–5 000 ₽ | уведомления всем кредиторам заказными письмами |
| Выписки из ЕГРН, справки, нотариальная доверенность | 3 000–7 000 ₽ | зависит от количества имущества и необходимости представителя |
| Организация торгов (при наличии имущества) | от 3 000 ₽ за площадку | плюс оценка имущества при спорах |
Итого обязательная часть составляет примерно 50 000–60 000 рублей, а в делах с имуществом и двумя процедурами больше. Перед стартом проверьте, что учли всё:
- депозит за каждую вводимую процедуру, а не только за первую;
- обе публикации в «Коммерсанте», если реструктуризация не пропущена;
- почтовые отправления по количеству кредиторов, а не «примерно»;
- выписки из ЕГРН — Единого государственного реестра недвижимости — по всем объектам, включая доли и гаражи;
- доверенность, если в суде вас представляет специалист;
- резерв 5–10% на оценку имущества и непредвиденные процессуальные расходы.
Отдельный вопрос: можно ли пройти процедуру совсем без юриста. Формально да, закон не требует представителя. Но экономия на сопровождении часто оборачивается потерянными месяцами: заявление возвращают из-за несоответствий, управляющий оспаривает «забытую» сделку, суд отказывает в освобождении от долгов из-за процессуальных ошибок. Если ситуация простая (долги однотипные, имущества нет, кредиторов два-три), самостоятельный путь реален. Если же есть недвижимость, супруг с общими обязательствами, бывший бизнес или сделки с недвижимостью за последние годы, самостоятельная экономия несёт риск несоизмеримо больших потерь.
Банкротство под ключ в Москве: цена услуги и что в неё входит
Банкротство физических лиц под ключ в Москве в 2026 году — это, как правило, пакет за 150 000–220 000 рублей с рассрочкой от 10 000 до 18 000 рублей в месяц, куда входит весь путь: анализ ситуации, сбор документов, подача и представительство в суде, сопровождение финансового управляющего, общение с кредиторами и взыскателями, доведение до определения суда о списании. Конкретная цена зависит от сложности дела: количества кредиторов, наличия имущества и залогов, спорных сделок, участия супруга. Чем запутаннее ситуация, тем больше работы, и тем честнее выглядит цена выше средней, а не «самая низкая на рынке».
Что обязательно должно быть в договоре на услугу «под ключ»:
- фиксированная итоговая цена с расшифровкой, включены ли в неё обязательные расходы (депозит, публикации, почта);
- полный перечень услуг — до какого именно этапа ведётся дело: до признания банкротом или до списания долгов;
- условия рассрочки: срок, размер ежемесячного платежа, что происходит при просрочке платежа клиентом;
- порядок возврата и ответственность исполнителя, если процедура не завершится списанием;
- условия конфиденциальности и порядок коммуникации: кто ваш юрист, как с ним связаться.
Практический ориентир при расчёте бюджета: цена банкротства в Москве обычно окупается, если долг превышает итоговую стоимость хотя бы в два-три раза. При долге 700 000 рублей процедура за 180 000 выглядит разумной инвестицией; при долге 350 000 и стабильном доходе сначала стоит просчитать реструктуризацию. Если непонятно, что делать с долгами прямо сейчас, оставьте заявку и опишите ситуацию в двух-трёх предложениях: специалист бесплатно разберёт цифры и покажет, какие варианты в вашем случае реалистичны, без обязательства заказывать услугу.
Какие последствия несёт банкротство физического лица в Москве?
После банкротства человек освобождается от непогашенных долгов, но в течение пяти лет обязан сообщать о статусе банкрота при получении новых кредитов и займов, не вправе в этот срок повторно освободиться от долгов через банкротство, а также три года не может занимать руководящие должности в компаниях. Это конечный и заранее известный список ограничений, а не пожизненное клеймо: период, за который финансовая жизнь, как показывает практика, в большинстве случаев восстанавливается. Дальше разберём последствия по группам, чтобы картина была честной с обеих сторон.
Ограничения на 3–5 лет: что придётся учитывать
- 5 лет — сообщение о банкротстве при получении кредитов и займов. Обязанность информировать кредитора действует и для банков, и для МФО (микрофинансовых организаций).
- 5 лет — ограничение на повторное списание долгов через банкротство. Если в этот срок снова подать заявление в суд, повторного освобождения от обязательств не будет; внесудебное банкротство через МФЦ также станет доступно не ранее чем через пять лет.
- 3 года — запрет на руководящие должности в юридических лицах. Для финансовых организаций срок — 5 лет, для кредитных — 10 лет. Ограничение касается руководящих позиций, а не работы как таковой.
- Банкротство предпринимателя прекращает регистрацию ИП (индивидуального предпринимателя), повторная регистрация в качестве ИП возможна не ранее чем через пять лет.
Отдельно про семью: имущество супруга при банкротстве формально не трогают, но общее совместное имущество может попасть в процедуру: доля должника реализуется, а половина стоимости возвращается супругу. Это одна из самых чувствительных зон процедуры, и просчитать её лучше до подачи заявления, а не после.
Что банкротство не запрещает: работа, выезд, новые кредиты
Вторая половина правды, о которой рекламные материалы часто умалчивают. Банкротство не запрещает:
- работать по любой профессии и специальности — ограничены только руководящие должности в отдельных сферах;
- выезжать за границу — после завершения процедуры ограничений нет; запреты на выезд, наложенные приставами до банкротства, снимаются;
- получать пенсию, пособия и социальные выплаты — они не изымаются, а во время процедуры суд утверждает должнику сумму на жизнь;
- снова брать кредиты — со временем и аккуратной финансовой историей одобрения возвращаются.
Кредитную историю после процедуры восстанавливают так: начните с небольших лимитов и точных платежей, держите показатели долговой нагрузки низкими, статус зарплатного клиента в банке тоже помогает. По опыту, через год-два после списания многие получают одобрение по кредитным картам и небольшим потребительским кредитам. Ипотека требует более длинной дистанции, и решение всегда зависит от конкретного банка. Кстати, для кредитора банкрот — заёмщик без долговой нагрузки: парадоксально, но иногда банкроту проще получить кредит, чем человеку с хроническими просрочками.
Какие долги не спишутся даже через банкротство
Есть закрытый перечень обязательств, которые процедура не отменяет:
- алименты и содержание на детей;
- возмещение вреда жизни и здоровью, морального вреда;
- текущие платежи — например, коммунальные, начисленные уже в ходе процедуры;
- обязательства, возникшие из мошеннических или умышленно противоправных действий;
- субсидиарная ответственность и ряд требований, связанных с недобросовестным поведением.
Главный риск процедуры звучит иначе, чем «потеря имущества»: суд может не освободить от долгов, если увидит недобросовестность: скрытое имущество, вывод активов перед банкротством, признаки фиктивного банкротства. Именно поэтому этап анализа сделок важнее всего остального: честная стратегия работает, обходные схемы приводят к потерям и сроку без списания.
Торги банкротов в Москве: что происходит с имуществом должника
Имущество, не защищённое законом, финансовый управляющий продаёт на электронных торгах банкротов, а вырученные средства распределяются между кредиторами. Для большинства должников-потребителей этот этап проходит с минимальными потерями: в типичном деле конкурсная масса невелика или состоит из активов, продажа которых нецелесообразна.
Как устроен аукцион банкротов в Москве: управляющий оценивает имущество, публикует лоты на электронной торговой площадке, и торги идут в три этапа: от начальной цены к последовательному снижению («публичное предложение»). Если имущество так и не продано, кредиторы могут принять его в счёт долга, а при их отказе оно возвращается должнику. Что защищено законом и не попадает на торги: единственное пригодное для проживания жильё, предметы обычной домашней обстановки, личные вещи, деньги в пределах прожиточного минимума, имущество, необходимое для профессиональных занятий.
Чаще всего у физических лиц реализуют автомобили, дачи и загородные дома (если они не единственное жильё), гаражи, земельные участки, дорогостоящую технику, доли в недвижимости. Продажа не означает потерю без компенсации: остаток вырученных средств после расчётов с кредиторами возвращается должнику. И главное: даже если выручки не хватило на покрытие всей суммы долга, остаток списывается определением суда.
У запросов «торги банкротов москва» есть и вторая сторона: покупатели. Аукционы банкротов — легальный рынок, где квартиры, автомобили и коммерческие помещения выставляются с дисконтом, поскольку процедуру нужно завершить в разумный срок. Должнику знание этого механизма снимает страх «распродажи до нитки». Покупателю же стоит помнить про особенности таких лотов: отсутствие гарантийного срока, возможных прописанных лиц и необходимость проверять историю объекта. Ключевой вывод для должника простой: заранее честная картина имущества позволяет спланировать процедуру так, чтобы сохранить максимум защищённого законом.
Как выбрать компанию по банкротству в Москве: критерии и красные флаги
Надёжная компания по банкротству в Москве отличается тремя вещами: прозрачной фиксированной ценой в договоре, проверяемой судебной практикой и полным перечнем услуг до самого списания долгов, а не «гарантиями» и самой низкой ценой. Рынок в столице большой: работают федеральные центры банкротства, локальные юридические компании и частные юристы. Добросовестного исполнителя от ловушки отличают по конкретным признакам, а не по красоте рекламы.
Критерии надёжного центра банкротства физических лиц
Проверяйте любого исполнителя, от крупного центра до частного юриста, по этому списку:
- Реквизиты и прозрачность. ИНН и ОГРН в открытом доступе, реальный офис или честно описанный дистанционный формат, договор с полными условиями.
- Фиксированная цена. Полная стоимость «под ключ» названа заранее и закреплена в договоре, с расшифровкой, включены ли обязательные расходы — депозит управляющего, публикации, почта.
- Проверяемая практика. Исполнитель показывает завершённые дела и судебные акты, которые можно проверить в картотеке арбитражных дел и ЕФРСБ. Опыт в банкротстве — основная деятельность, а не один из двадцати пунктов прайса.
- Компетенция команды. Квалификация юристов, сотрудничество с арбитражными управляющими, готовность объяснить сложное простым языком. Специалист, который терпеливо отвечает на «простые» вопросы, обычно глубже понимает процедуру, чем тот, кто прячется за терминами.
- Честность про риски. На первой консультации добросовестный юрист рассказывает и о выгодах, и об ограничениях, сроках и рисках именно вашей ситуации.
Формат тоже важен. Федеральная компания даёт отлаженные процессы и рассрочку, но вы можете оказаться «одним из многих»: уточните, будет ли персональный юрист. Локальный центр банкротства в Москве чаще даёт живой контакт, но проверьте объём реальной практики. Частный юрист подходит при нестандартных делах с оспариванием сделок, только попросите подтвердить опыт именно банкротных дел. И запомните главное: по процедуре банкротства или любому другому юридическому вопросу всегда можно сначала получить бесплатный разбор. Оставьте заявку, кратко опишите ситуацию, а уже после этого решайте, с кем работать. Это нормальная практика, и она ни к чему не обязывает.
Тревожные признаки: когда от компании лучше отказаться
- «Цена от 9 000 рублей» без расшифровки полной стоимости. Обязательные расходы по закону никто не отменял — дешевле суммы депозита и публикаций процедура стоить не может. Дальше начнутся доплаты «за каждый шаг».
- «Гарантированное списание», «100% результат», «долги спишем за 3 месяца». Обещание результата до изучения документов — признак продажи, а не юридической работы; результат в банкротстве всегда зависит от обстоятельств дела.
- Полная предоплата наличными без договора или оплата на личную карту. Легальная компания работает по договору и на расчётный счёт.
- Давление «срочно, пока не поздно». Процедура — взвешенное решение, а не экспресс-покупка; спешка на этапе подписания договора оборачивается ошибками на этапе суда.
- Уклончивые ответы о практике и отказ показать судебные акты по своим делам.
Сигнал наоборот: исполнитель, который на первой консультации говорит «в вашей ситуации банкротство может не подойти, потому что…», заслуживает больше доверия, чем тот, кто обещает списание любому. Отказ от неработающего сценария — признак экспертизы.
Пошаговый план: с чего начать, если не знаете, что делать с долгами
Начать стоит с честной фиксации всех долгов и доходов, проверки задолженности в открытых базах и бесплатного разбора перспектив, и только потом подписывать договоры и платить. Такой порядок защищает от двух крайностей: панических решений под давлением взыскателей и затягивания, когда проценты и пени растут быстрее, чем гасится долг.
- Соберите всю картину в цифрах. Выпишите все кредиты, карты, займы и коммунальные долги: остаток, платёж, ставка. Посчитайте, какую долю дохода съедают платежи. Если больше половины — ситуация системная.
- Проверьте себя в базах. Запросите кредитную историю, проверьте исполнительные производства в банке данных ФССП и судебные дела. Это покажет, есть ли уже приказы, иски и аресты.
- Опишите имущество и сделки за последние три года. Продажи, дарения, крупные переводы — всё это управляющий проверит; лучше знать про них заранее.
- Сравните сценарии. Каникулы и реструктуризация — если доход позволяет платить меньшими суммами; МФЦ — если подходят его жёсткие условия; судебное банкротство — универсальный путь при реальной неплатёжеспособности.
- Получите первичный разбор бесплатно. Оставьте заявку, коротко опишите ситуацию: сумма долга, доход, имущество, что уже происходило с взысканием. Специалист покажет реалистичные варианты и ориентиры по цене и срокам. Заказывать услугу после этого не обязательно.
- Примите решение с полным пониманием. Сравните договоры, задайте вопросы о рисках, выберите формат — самостоятельный или с сопровождением.
Чек-лист документов для начала процедуры
- паспорт, ИНН, СНИЛС;
- справки о доходах и копия трудовой книжки;
- кредитные договоры, выписки по счетам, договоры займов и расписки;
- список кредиторов с суммами долгов;
- опись имущества и документы на недвижимость и транспорт (выписки ЕГРН, паспорт транспортного средства);
- сведения о сделках за последние три года;
- документы о семейном положении, наличии детей и иждивенцев;
- справки о счетах и вкладах во всех банках.
Что делать, если что-то пошло не так
- Заявление оставлено без движения. Досудебно устраните замечания суда — обычно это неполный пакет документов — и подайте повторно; потеря времени минимальна, если замечания разъяснены.
- Управляющий оспаривает сделку. Соберите документы о возмездности и экономической логике операции; часть сделок защищается грамотной позицией в суде.
- Процедуру в МФЦ прервали. Кредитор возобновил взыскание или найдено имущество. Путь дальше — судебное банкротство; потраченное время не критично, но повторное внесудебное обращение станет возможным только через пять лет.
- Суд сомневается в обоснованности заявления. Усильте доказательства неплатёжеспособности: справки о доходах, документы о потере работы или болезни, расчёт долговой нагрузки.
- Угроза отказа в списании из-за недобросовестности. Не скрывайте имущество и не «переоформляйте» активы — исправляйте позицию честным раскрытием, иначе можно потерять саму возможность списания.
Если по итогам чтения картина для вас всё ещё «узел», а не «план», это нормально: банкротство регулируется длинным законом, и собрать его в голове без практики сложно. Опишите свою ситуацию в заявке: разберём её в цифрах и сроках, покажем карту вариантов и честно скажем, где банкротство помогает, а где разумнее другой путь. Первичный разбор бесплатный, решение вы принимаете сами и в своём темпе.
Часто задаваемые вопросы
Сколько стоит банкротство физического лица в Москве в 2026 году?
Судебная процедура «под ключ» в Москве стоит ориентировочно 150 000–220 000 рублей, из них около 50 000–60 000 рублей — обязательные расходы по закону: депозит финансового управляющего, публикации в «Коммерсанте» и ЕФРСБ, почта. Обычно доступна рассрочка платежами от 10 000–18 000 рублей в месяц, а итоговая цена зависит от сложности дела, количества кредиторов и имущества.
Можно ли списать долги бесплатно через МФЦ?
Да, внесудебное банкротство через МФЦ бесплатное, но доступно при долге от 25 000 до 1 000 000 рублей, закрытых исполнительных производствах за невозможностью взыскания (либо длящихся не менее года у пенсионеров и получателей соцвыплат) и отсутствии имущества, на которое можно обратить взыскание. Процедура длится шесть месяцев и может быть прервана, если кредитор возобновит взыскание или выявится имущество.
Что будет с единственным жильём и ипотекой?
Единственное пригодное для проживания жильё защищено законом (ст. 446 ГПК РФ) и не продаётся в процедуре банкротства. Ипотечная квартира — залоговое имущество, и её судьба решается индивидуально: возможна реализация с расчётом с банком или сохранение через реструктуризацию и мировое соглашение, поэтому такие дела стоит просчитывать отдельно.
Дадут ли кредит после банкротства?
Прямого запрета нет, но в течение пяти лет вы обязаны сообщать кредитору о пройденной процедуре. В первый год-два одобрения чаще возможны по небольшим суммам и картам, со временем и аккуратной платёжной дисциплиной доступность кредитов восстанавливается, а решение всегда зависит от конкретного банка.
Можно ли работать и выезжать за границу во время и после банкротства?
Работать можно по любой профессии; ограничение касается только руководящих должностей — три года для обычных компаний, пять лет для финансовых и десять лет для кредитных организаций. Ограничение на выезд — мера исполнительного производства: с приостановлением дел при вводе процедуры оно снимается, а после завершения банкротства закон таких ограничений не предусматривает.
Чем банкротство под ключ отличается от самостоятельного прохождения?
При самостоятельном прохождении вы сами собираете пакет до 40 документов, готовите заявление, ведёте суд и общаетесь с управляющим и кредиторами — это дешевле, но выше риск ошибок, затягивания и отказа в списании. «Под ключ» передаёт эти задачи специалистам за фиксированную плату и подходит, если в деле есть имущество, спорные сделки или много кредиторов.
Что делать, если суд отказал в списании долгов?
Сначала выясните причину. Если заявление возвращено или оставлено без движения из-за неполного пакета документов — замечания устранимы, и заявление подаётся повторно. Если суд отказал в освобождении от долгов из-за спорных сделок или признаков недобросовестности, ситуация сложнее: позицию, как правило, нужно усиливать вместе с юристом, а определение можно обжаловать в вышестоящей инстанции; главное — не повторять ту же ошибку.
Подходит ли процедура жителям Московской области?
Да, условия банкротства едины по всей стране; дело жителей Подмосковья рассматривает Арбитражный суд Московской области, а критерии, суммы и последствия аналогичны московским. Сопровождение процедуры доступно дистанционно из любого города области, включая сбор документов и представительство в суде.