Последствия внесудебного банкротства для должника

Внесудебное банкротство освобождает должника от долгов, указанных в заявлении, после шестимесячной процедуры через МФЦ, бесплатно и без суда. Взамен человек принимает набор ограничений: в течение 5 лет при получении кредитов и займов нужно сообщать о банкротстве, от 3 до 10 лет запрещено занимать руководящие должности в организациях, а повторно пройти внесудебную процедуру можно не раньше чем через 5 лет. Часть долгов (например, алименты и возмещение вреда жизни и здоровью) не списывается никогда, поэтому последствия важно понимать до подачи заявления, а не после.
Что такое внесудебное банкротство и когда наступают его последствия
Внесудебное банкротство: бесплатная упрощённая процедура, которая позволяет гражданину списать долги через МФЦ (многофункциональный центр «Мои документы») без обращения в суд и без финансового управляющего. Порядок регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», внесудебному банкротству посвящены статьи 223.1–223.6. Процедура подходит людям с долгом от 25 000 до 1 000 000 рублей, у которых нет имущества для взыскания, а исполнительные производства, как правило, уже завершены. Основания для подачи (например, оконченное приставами исполнительное производство или получение пенсии, детского пособия при безрезультатном взыскании) МФЦ проверяет по официальным базам, поэтому личные встречи и собеседования не нужны.
Последствия наступают в два разных момента, и путать их не стоит:
- Со дня публикации о возбуждении процедуры в ЕФРСБ (Едином федеральном реестре сведений о банкротстве). С этого момента начинает действовать мораторий на взыскания, перестают начисляться проценты и пени, а должник теряет право брать новые кредиты.
- Со дня публикации о завершении процедуры, то есть примерно через 6 месяцев. Именно тогда списываются указанные в заявлении долги и начинают отсчитываться сроки ограничений: 3, 5 и 10 лет.
От судебного банкротства внесудебное отличается принципиально: нет заседаний, нет расходов на управляющего и публикацию, нет учёта доходов за последние годы. Плата за всё это только время: шесть месяцев ожидания. Но за такую простоту закон берёт жёсткие условия входа и фиксированные последствия выхода, о которых ниже.
Что происходит с долгами во время процедуры
С момента включения сведений о возбуждении внесудебного банкротства в ЕФРСБ долги должника фактически «замораживаются»: взыскание приостанавливается, а долги перестают расти. Эти последствия действуют все шесть месяцев процедуры и закреплены в статье 223.4 закона № 127-ФЗ.
Что это означает на практике:
- Вводится мораторий на удовлетворение требований кредиторов: банк, МФО или коллекторское агентство больше не могут взыскивать долги по обязательствам, включённым в заявление.
- Прекращается начисление процентов, пеней и штрафов по всем заявленным долгам. Сумма фиксируется на дату старта процедуры и больше не растёт.
- Приостанавливаются исполнительные производства. Приставы (Федеральная служба судебных приставов, ФССП) временно не могут удерживать деньги со счетов и имущества по этим долгам. Деньги с карт не списываются.
- Запрещено брать новые кредиты и займы, выдавать поручительства и заключать обеспечительные сделки. Это не ограничение «для дисциплины», а прямой запрет закона на весь срок процедуры.
Во время процедуры у должника остаются две обязанности. Первая: указать в заявлении всех кредиторов и точные суммы. Вторая: уведомить МФЦ об изменениях в имущественном положении (наследство, новая работа, дорогостоящее имущество) в течение 5 рабочих дней. Скрывать улучшение финансового положения опасно: это одна из самых частых причин, по которым процедура обрывается до списания долгов.
Частые вопросы этого этапа. «Могут ли приставы списывать деньги во время процедуры?» По заявленным долгам нет, взыскание приостановлено. «Что будет с процентами?» Они не начисляются и после завершения не восстанавливаются. «Можно ли оформить кредитную карту?» Нельзя, как и любой другой заём, до конца процедуры.
Главное последствие: списание долгов после завершения процедуры
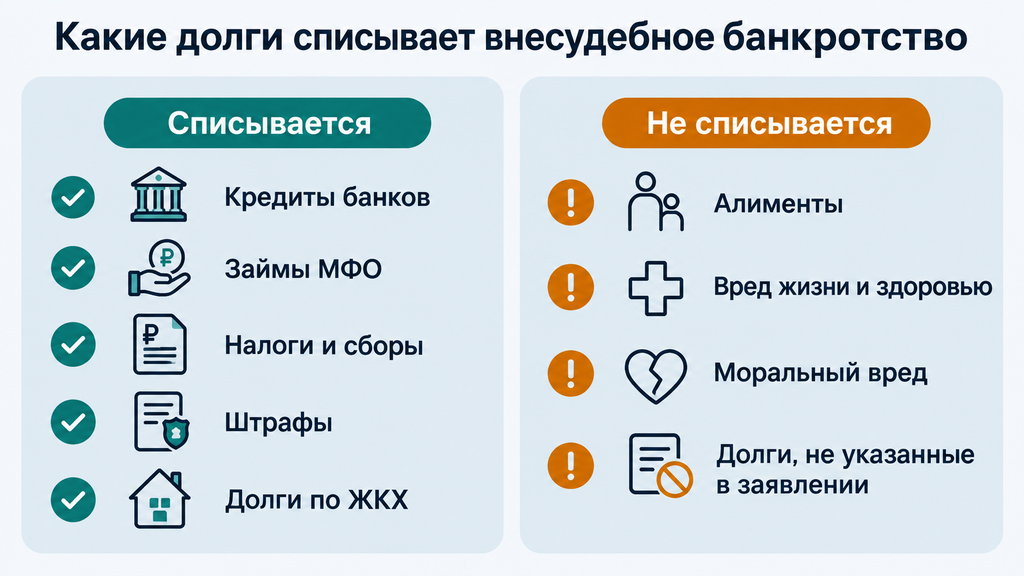
Если за шесть месяцев процедура не была прекращена, МФЦ публикует в ЕФРСБ сведения о её завершении, и все долги, указанные в заявлении, признаются безнадёжными и списываются. С этого момента человек юридически свободен от этих обязательств: требовать их, начислять на них проценты или передавать их коллекторам больше нельзя.
Обычно во внесудебное банкротство попадают:
- кредиты банков и займы микрофинансовых организаций (МФО) с процентами;
- задолженность по налогам, сборам и штрафам;
- просрочка по коммунальным платежам;
- долги по договорам поручительства, то есть обязательства, взятые за другого человека.
Здесь есть нюанс, о котором редко пишут: списание проходит только в пределах сумм, указанных в заявлении. Если человек от волнения занизил долг (например, написал 300 000 рублей, а реально должен 450 000), освободят его только от 300 000, а остаток в 150 000 останется платить. На практике такие ошибки случаются регулярно, потому что люди заполняют список кредиторов по памяти, без выписок. Перед подачей заявления суммы стоит сверить с кредитными отчётами и документами. Это одно из самых дешёвых вложений времени во всей процедуре.
Подтверждение завершения процедуры: запись в ЕФРСБ. Реестр открытый, запись о завершении можно найти по фамилии и распечатать. Эту распечатку стоит сохранить: она понадобится, если кто-то из старых кредиторов через полгода или год «вспомнит» о долге.
Какие долги не списываются даже после банкротства
Внесудебное банкротство не освобождает от обязательств, которые закон связывает с личностью человека или признаёт полученными недобросовестно. Эти обязательства продолжают действовать и после завершения процедуры. Логика простая: банкротство создано для честных людей, попавших в финансовую трудность, а не для отказа от обязательств перед конкретными лицами.
Не списываются:
- алименты: обязательства перед детьми и другими членами семьи сохраняются полностью;
- возмещение вреда жизни и здоровью: например, выплаты пострадавшему в ДТП;
- моральный вред и возмещение вреда чужому имуществу, причинённого умышленно или по грубой неосторожности;
- долги по заработной плате и выходным пособиям: актуально для бывших работодателей;
- требования, не указанные в заявлении: забытый или скрытый кредитор остаётся «живым»;
- долги, возникшие во время процедуры: шесть месяцев моратория не списывают новые обязательства;
- требования по истребованию чужого имущества и по последствиям недействительных сделок.
Отсюда главное заблуждение, с которым мы сталкиваемся постоянно: «банкротство списывает вообще всё». Это не так. Человеку с алиментами или незаявленным долгом списание даст ложное спокойствие, а обязательства никуда не денутся. Именно поэтому список кредиторов перед подачей выверяется по документам, а не по памяти.
Какие ограничения действуют для должника после внесудебного банкротства
После завершения внесудебного банкротства на должника действуют ограничения сроком от 3 до 10 лет. Их объём зависит от сферы жизни. Все сроки отсчитываются от даты публикации о завершении процедуры в ЕФРСБ и закреплены в законе № 127-ФЗ.
| Срок | Ограничение | Что это означает на практике |
|---|---|---|
| 3 года | Нельзя занимать должности в органах управления юридических лиц | Недоступны посты генерального директора и членов совета директоров. Рядовые должности (от специалиста до топ-менеджера без права подписи за компанию) не затрагиваются. |
| 5 лет | При получении кредита или займа нужно указывать факт банкротства | В анкетах банков и МФО обязательно отмечается банкротство. Сокрытие даёт основание для отказа и досрочного возврата кредита. |
| 5 лет | Нельзя руководить страховыми компаниями, НПФ (негосударственными пенсионными фондами), управляющими компаниями и МФК (микрофинансовыми компаниями) | Касается только органов управления финансово чувствительных организаций: рядовая работа в них разрешена. |
| 10 лет | Нельзя занимать должности в органах управления кредитных организаций | Руководство банком закрыто дольше всего: регулятор не допускает быстрого возвращения банкрота в банковский менеджмент. |
| 5 лет | Для бывших ИП: нельзя регистрировать ИП, вести предпринимательскую деятельность, руководить юрлицом | Действует, если человек прекратил статус ИП менее чем за год до подачи заявления. |
| 5 лет | Нельзя повторно подать заявление о внесудебном банкротстве | Повторная процедура доступна только через 5 лет после завершения предыдущей. |
При этом ограничения касаются далеко не всего. После внесудебного банкротства можно:
- работать по найму на любых рядовых и большинстве руководящих должностей;
- выезжать за границу: запрета на выезд эта процедура не вводит;
- получать пенсию, зарплату, пособия и пользоваться своими счетами;
- регистрировать самозанятость и вести небольшую деятельность без статуса ИП;
- содержать единственное жильё и личные вещи, их банкротство не затрагивает.
Расшифруем «органы управления юридического лица», потому что этот термин пугает чаще, чем должен: речь о директорах, членах советов директоров и аналогичных постах, где человек определяет судьбу компании. Бухгалтер, инженер, продавец или руководитель отдела после банкротства работают как работали.

Дадут ли новый кредит после внесудебного банкротства
Закон не запрещает брать кредиты после внесудебного банкротства, но в течение 5 лет заёмщик обязан сообщать кредитору о факте процедуры, а на практике одобрение в первые годы маловероятно. Банкротство попадает в кредитную историю (кредитные бюро хранят сведения о ней в течение 7 лет), и банки видят её при каждой заявке.
Честная картина по опыту нашей практики выглядит так:
- Первые 1–2 года: заявки чаще всего отклоняются, включая кредитные карты и небольшие потребительские кредиты.
- Через 2–3 года: при аккуратном финансовом поведении обычно становятся доступны небольшие лимиты, иногда с повышенной ставкой.
- Ипотека и крупные кредиты: самый сложный сегмент. Банки оценивают банкротство индивидуально, и положительное решение чаще всего приходит после того, как в кредитной истории накопится несколько лет безупречных платежей.
Что реально помогает восстановить кредитную историю: во-первых, через 2–3 месяца после списания долгов запросите кредитный отчёт и проверьте, что списанные долги отмечены как закрытые. Ошибки в бюро встречаются, и их исправляют по заявлению заёмщика. Во-вторых, аккуратно пользуйтесь небольшим кредитным лимитом и гасите его в срок: это быстрее всего «оживляет» историю. В-третьих, не гонитесь за быстрыми займами ради «прокачки» истории: частые обращения в МФО банки читают как сигнал риска.
Два предупреждения. Скрывать банкротство в кредитной анкете в первые 5 лет незаконно: при выявлении банк вправе потребовать досрочного погашения. И не ведитесь на «услуги по удалению банкротства из кредитной истории»: записи в бюро формируются на основании официальных документов, «стереть» их за плату законным способом нельзя.
Может ли процедура закончиться без списания долгов
Да, внесудебное банкротство может быть прекращено до завершения, и тогда долги остаются, а списание откладывается. Процедура не формальность: это правовой механизм с проверками, и он срабатывает против недостоверных данных.
Типичные причины прекращения:
- У должника появились доход или имущество (наследство, новая работа с хорошим доходом, автомобиль), а он не уведомил МФЦ в течение 5 рабочих дней.
- В заявлении оказался неполный или недостоверный список кредиторов: забыли микрозайм, занизили сумму, не указали поручительство.
- Кредитор инициировал судебное банкротство. Если кредитор, не указанный в заявлении, обнаружит процедуру, он вправе перевести дело в арбитражный суд.
- МФЦ выявил несоответствие условиям: например, открытое исполнительное производство или долг вне допустимого диапазона.
Последствия прекращения неприятные, но не катастрофические, если понимать их заранее: долги восстанавливаются вместе с процентами, взыскания могут возобновиться, а повторно подать заявление о внесудебном банкротстве можно будет не ранее чем через месяц после прекращения процедуры. Худший сценарий: скрытое имущество. Помимо потери процедуры оно создаёт риск оспаривания действий должника.
Как не столкнуться с этим на практике: короткая памятка.
- Соберите все долги по кредитным отчётам, личным кабинетам и базам ФССП, а не по памяти.
- Проверьте, что исполнительные производства завершены и новых не открыто.
- Оцените имущество честно, включая доли, вклады и транспорт.
- После подачи отслеживайте изменения в жизни и сообщайте в МФЦ о каждом существенном улучшении в течение 5 рабочих дней.
Типичная ситуация из практики: человек подал заявление, через два месяца получил наследство (не миллионы, скромную квартиру в провинции) и решил «не замечать» его. Кредитор нашёл процедуру в ЕФРСБ, узнал о наследстве и потребовал прекращения. Процедуру прекратили, долги вернулись с процентами. Между тем честное уведомление МФЦ в той же ситуации просто прекратило бы процедуру без санкций, и вопрос решался бы уже с наследством в руках.
Что делать должнику после завершения внесудебного банкротства
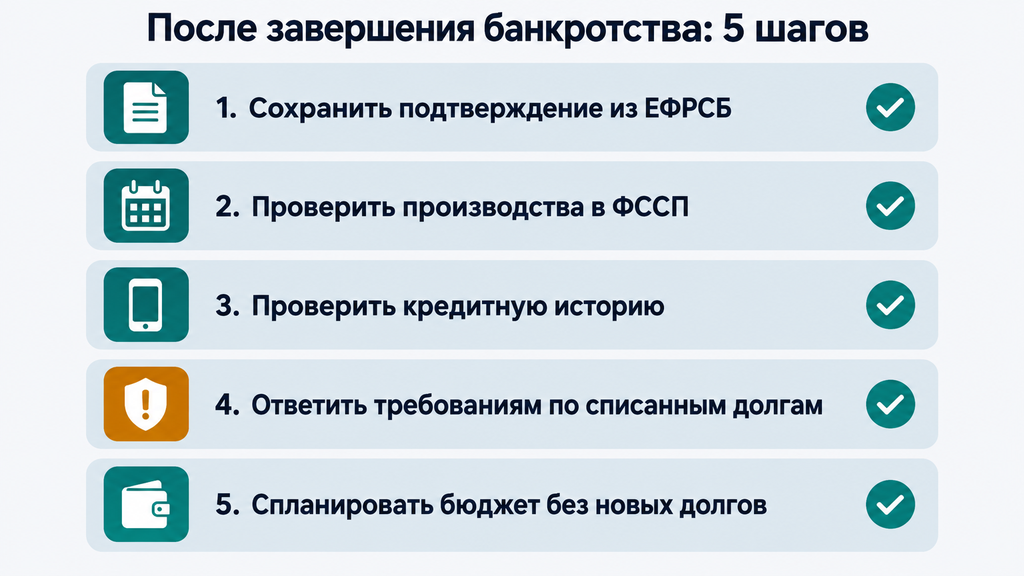
После завершения процедуры должнику нужно сделать пять шагов, которые закрепляют списание долгов и защищают от ошибок в первые годы. Само по себе завершение в ЕФРСБ работает автоматически, но подтверждения, проверки и дисциплина остаются на человеке.
- Проверьте публикацию о завершении в ЕФРСБ и сохраните подтверждение. Найдите запись по своей фамилии, распечатайте её или запросите справку в МФЦ. Храните документ не менее 5 лет: столько действуют ключевые ограничения.
- Проверьте исполнительные производства на сайте ФССП. По заявленным долгам производств быть не должно. Если что-то числится, приложите подтверждение из реестра и подайте приставам заявление об окончании.
- Через 2–3 месяца проверьте кредитную историю. Списанные долги должны значиться закрытыми. Если банк продолжает показывать задолженность, подайте в бюро заявление об исправлении. Неверные записи мешают новому финансовому старту сильнее, чем само банкротство.
- Не платите по списанным долгам и отвечайте на требования документами. Если звонит коллектор или приходит письмо по долгу из завершённой процедуры, направьте взыскателю копию публикации из ЕФРСБ с уведомлением о завершении банкротства и прекратите общение по этому долгу. Требования, не указанные в заявлении, проверяйте отдельно: такие долги остаются действующими.
- Соберите бюджет без новых долгов. Пропишите обязательные расходы, создайте резерв хотя бы на месяц жизни, новые кредиты берите только под конкретную цель. Банкротство снимает старый долг, но не меняет привычки, а от привычек зависит, понадобится ли вторая процедура, для которой придётся ждать 5 лет.
Практический сценарий: после завершения процедуры человеку звонит коллекторское агентство и требует оплатить кредит, взятый за четыре года до банкротства. Правильная реакция: не спорить по телефону, а запросить у агентства документы по долгу, затем направить в его адрес письмо с копией публикации о завершении процедуры из ЕФРСБ. Чаще всего требования после этого прекращаются; если продолжаются, это повод для жалобы и обращения к юристу.
Внесудебное или судебное банкротство: чем различаются последствия
Основные последствия внесудебного и судебного банкротства совпадают (списание долгов и ограничения на 3, 5 и 10 лет), но сами процедуры различаются по стоимости, срокам и диапазону применимости. Выбор между ними определяется не «уровнем» процедуры, а конкретной финансовой ситуацией.
| Критерий | Внесудебное | Судебное |
|---|---|---|
| Стоимость для должника | Бесплатно: подача через МФЦ, без госпошлин и публикаций | Платно: вознаграждение финансового управляющего, депозиты, публикации, как правило, десятки тысяч рублей |
| Срок | Ровно 6 месяцев | Обычно 8–12 месяцев и дольше, в зависимости от сложности дела |
| Кому доступно | Долг от 25 000 до 1 000 000 рублей, нет имущества для взыскания, строгие основания | Практически любая сумма, включая долги свыше 1 млн рублей, наличие имущества не мешает |
| Контроль процедуры | Идёт «своим чередом» без управляющего: полноту списка кредиторов никто дополнительно не проверяет, а интересы должника внутри процедуры не защищает никто | Финансовый управляющий ведёт дело, оспаривает подозрительные сделки и защищает должника от давления кредиторов |
| Последствия после | Ограничения 3/5/10 лет, повторно через 5 лет | Те же ограничения; дополнительно возможно оспаривание сделок за прошлые годы |
| Главный риск | Прекращение процедуры при неполном списке кредиторов или изменившемся положении | Расходы и срок; часть имущества может уйти на торги |
Как выбрать, опираясь на свою ситуацию:
- Долг до 1 млн рублей, имущества нет, производства закрыты: внесудебная процедура чаще всего быстрее и дешевле, а ограничения после неё идентичны.
- Долг больше 1 млн рублей, есть имущество или спорные сделки: судебное банкротство, несмотря на расходы, обычно даёт более предсказуемый и защищённый результат.
- Кредиторы не совпадают со списком «по памяти» или есть риск оспаривания: судебная процедура с управляющим снимает риск прекращения из-за неполных данных.
Теперь о компромиссах: внесудебный путь экономит деньги и время, но перекладывает всю точность данных на самого должника и не оставляет ему «адвоката» внутри процедуры. Судебный путь стоит денег и месяцев ожидания, зато работает там, где внесудебный просто недоступен. Универсально «лучшего» варианта не существует, бывает только подходящий под конкретный набор долгов, доходов и имущества.
Типичные ошибки и заблуждения должников
Большинство проблем с внесудебным банкротством создают не ограничения закона, а неверные ожидания и ошибки при подаче заявления. Вот заблуждения и ошибки, которые мы видим в обращениях чаще всего.
Распространённые заблуждения:
- Миф: «списывают вообще все долги». Факт: списываются только долги, указанные в заявлении и не связанные с личностью кредитора. Алименты, вред и забытые кредиторы остаются.
- Миф: «о банкротстве никто не узнает». Факт: реестр ЕФРСБ открыт, запись в нём доступна любому. Банки и работодатели из финансового сектора могут проверять его при найме и выдаче кредитов.
- Миф: «ограничения коснутся родственников». Факт: ограничения действуют только для должника. Поручительства и совместные обязательства, отдельная история, их нужно проверять заранее.
- Миф: «повторно можно пройти процедуру в любой момент». Факт: повторное внесудебное банкротство доступно не ранее чем через 5 лет после завершения предыдущей процедуры.
- Миф: «во время процедуры можно оформить новый кредит». Факт: займы, кредиты и поручительства запрещены законом на весь шестимесячный срок.
Практические ошибки с последствиями:
- Неполный список кредиторов: незаявленный долг не спишется, а обнаружение пропуска может закончиться прекращением процедуры.
- Занижение сумм: освободят только указанную часть долга, остаток останется обязательным.
- Сокрытие имущества или наследства: процедура прекращается, а действия должника могут быть оспорены.
- Игнорирование обязанности уведомлять МФЦ: любое существенное улучшение положения в течение процедуры нужно сообщать в течение 5 рабочих дней.
- Ожидание, что «кто-то сопровождает» процедуру: во внесудебном банкротстве управляющего нет; никто не проверит за должника полноту списка и не защитит его интересы автоматически.
Способ избежать почти всех этих ошибок одинаков: перед подачей заявления собрать ситуацию в цифрах (все долги, все кредиторы, все суммы) по документам и официальным базам, а не по памяти. Один внимательный вечер с выписками экономит годы ожидания повторной процедуры.
Часто задаваемые вопросы
Сколько лет действуют последствия внесудебного банкротства?
Ограничения действуют от 3 до 10 лет в зависимости от вида. 3 года нельзя занимать должности в органах управления юридических лиц. 5 лет нужно сообщать о банкротстве при получении кредитов, нельзя руководить страховыми компаниями, НПФ и МФК, а также подавать повторное заявление. 10 лет нельзя руководить кредитными организациями. Списанные долги при этом не восстанавливаются: ограничения касаются новых обязательств и должностей, а не старых долгов.
Можно ли взять кредит или ипотеку после внесудебного банкротства?
Закон брать кредиты не запрещает, но в течение 5 лет в заявках нужно указывать факт банкротства. На практике в первые 1–2 года одобрения, как правило, отклоняют, ипотека даётся сложнее всего. Кредитная история восстанавливается постепенно: аккуратные платежи по небольшим лимитам и несколько лет без просрочек обычно возвращают доступ к основным банковским продуктам.
Что будет, если не указать всех кредиторов в заявлении?
Долги перед кредиторами, которых нет в заявлении, не спишутся и останутся обязательными после завершения процедуры. Кроме того, если пропуск обнаружится, это основание для прекращения внесудебного банкротства или перевода дела в суд по требованию кредитора. Перед подачей заявления долги стоит сверить с кредитными отчётами и базой ФССП, а не составлять по памяти.
Можно ли открыть ИП или работать директором после банкротства?
Работать по найму можно без ограничений: банкротство не влияет на рядовые и большинство управленческих позиций. Занимать должности в органах управления юридических лиц нельзя 3 года, в кредитных организациях 10 лет. Если человек прекратил статус ИП менее чем за год до подачи заявления, регистрировать ИП и вести предпринимательскую деятельность нельзя в течение 5 лет после завершения процедуры.
Могут ли потребовать списанные долги после завершения процедуры?
По закону списанные долги взысканию не подлежат, но на практике такие требования иногда встречаются из-за ошибок в данных или недобросовестных взыскателей. В этом случае достаточно направить кредитору или коллекторскому агентству копию публикации о завершении процедуры из ЕФРСБ. Если требования продолжаются, их можно обжаловать, а записи о несуществующих долгах исправить через кредитное бюро.
Через сколько лет можно повторно пройти внесудебное банкротство?
Повторное заявление о внесудебном банкротстве можно подать не ранее чем через 5 лет после завершения предыдущей процедуры. Если долги появились раньше этого срока, выходом может стать судебное банкротство: у него свои критерии, и к пятилетнему сроку внесудебной процедуры оно не привязано.
Узнают ли работодатели и родственники о банкротстве?
Сведения о процедуре публикуются в открытом реестре ЕФРСБ, но уведомления работодателям и родственникам никто не направляет. Ограничения после банкротства касаются только самого должника. Проверять реестр обычно имеет смысл лишь при найме на руководящие позиции в финансовый сектор или при крупных кредитных заявках.
Чем последствия внесудебного банкротства отличаются от судебного?
Основные ограничения (3, 5 и 10 лет) в обоих случаях совпадают, как и сам факт списания долгов. Разница в процедуре: внесудебная бесплатна и занимает ровно 6 месяцев, но доступна при строгих условиях и проходит без управляющего. Судебная требует расходов и обычно 8–12 месяцев, зато применима при любой сумме долга и защищает должника через финансового управляющего.
Что запомнить должнику и с чего начать
Внесудебное банкротство работает как законный перезапуск: долги из заявления списываются навсегда, но процедура предъявляет жёсткие требования к честности данных и возвращает часть свободы постепенно, через ограничения на 3, 5 и 10 лет. Хорошее решение начинается не с подачи заявления, а с проверки своей ситуации.
Чек-лист самопроверки перед решением:
- Соберите все долги в один список по кредитным отчётам, личным кабинетам и базе ФССП, а не по памяти.
- Убедитесь, что сумма попадает в диапазон от 25 000 до 1 000 000 рублей и нет имущества для взыскания.
- Проверьте, нет ли среди долгов алиментов, возмещения вреда или других обязательств, которые не списываются.
- Оцените, готовы ли вы в течение 6 месяцев сообщать в МФЦ о каждом изменении положения в течение 5 рабочих дней.
- Продумайте жизнь после процедуры: где ограничения на 3/5/10 лет затронут работу и планы, как восстановите кредитную историю.
Если вы рассматриваете внесудебное или судебное банкротство, не знаете, что делать с долгами, или столкнулись с взысканием по любому другому юридическому вопросу, оставьте заявку и кратко опишите свою ситуацию. Специалист бесплатно проведёт первичный разбор: проверит, какие долги и в какой процедуре реально списываются, какие риски есть в вашем списке кредиторов и какой путь подойдёт именно вам. Вы не обязаны сразу принимать решение или оплачивать услугу. Для начала достаточно заявки и понятной картины своих вариантов.