Преднамеренное банкротство: признаки, примеры и статья закона
Преднамеренное банкротство — это умышленное доведение себя или компании до неплатежеспособности, чтобы затем списать долги через процедуру банкротства. Ответственность за него установлена статьёй 196 УК РФ: при крупном ущербе кредиторам возможны штраф или лишение свободы, при меньших суммах — административный штраф по статье 14.12 КоАП РФ. При доказанном умысле долги не списывают, поэтому для добросовестного должника важно заранее понимать, какие действия суд воспринимает как признаки умысла, а какие считаются нормальным поведением в трудной ситуации.
Что такое преднамеренное банкротство простыми словами
Преднамеренное банкротство — это действия или бездействие должника, которые заведомо, то есть сознательно и заранее, приводят к невозможности платить по обязательствам. Человек или организация не теряют платёжеспособность из-за обстоятельств, а целенаправленно создают картину краха, чтобы потом списать долги через банкротство. Умысел — ключевое слово: именно он отличает преступление от реальной финансовой беды.
Несколько терминов, чтобы дальше говорить на одном языке. Кредиторы — это те, кому должник должен деньги: банки, микрофинансовые организации, налоговая, люди по распискам. Конкурсная масса — имущество и деньги должника, за счёт которых в процедуре банкротства рассчитываются с кредиторами. Финансовый управляющий — специалист, которого утверждает арбитражный суд, чтобы он сопровождал процедуру и проверял действия должника.
На практике преднамеренное банкротство выглядит примерно так:
- человек оформляет кредиты или займы, заранее понимая, что платить по ним не собирается;
- полученные деньги тратятся без расчёта на возврат либо выводятся — снимаются наличными, переводятся близким, тратятся на неоправданные покупки;
- когда долги становятся неуправляемыми, должник подаёт заявление о банкротстве и рассчитывает на списание обязательств.
Важная оговорка: банкротство из-за реальных жизненных обстоятельств — потери работы, болезни, снижения дохода — преступлением не является. Закон о банкротстве существует именно для таких ситуаций. Речь о наказании идёт только тогда, когда умысел доказан: должник не «не смог заплатить», а «не собирался платить».
Чем преднамеренное банкротство отличается от фиктивного и обычного
Преднамеренное банкротство отличается от фиктивного тем, что неплатежеспособность реально создана, а не только заявлена. При преднамеренном банкротстве должник действительно остаётся без денег и имущества — но потому, что сам целенаправленно их вывел или распорядился ими во вред кредиторам. При фиктивном банкротстве средства есть, но должник скрывает их и объявляет о несостоятельности, которой на самом деле нет. Обычное, добросовестное банкротство — это третий сценарий: платить объективно нечем, и человек честно проходит процедуру, чтобы её разрешить.
| Критерий | Обычное банкротство | Преднамеренное банкротство | Фиктивное банкротство |
|---|---|---|---|
| Суть ситуации | Долги возникли по объективным причинам | Неплатежеспособность создана умышленными действиями | Несостоятельность только заявлена, деньги скрыты |
| Реальное финансовое состояние | Платить действительно нечем | Платить нечем, потому что активы выведены | Средства есть, но сокрыты от суда и кредиторов |
| Цель должника | Разобраться с неподъёмными обязательствами | Списать долги, сохранив выведенное имущество | Оттянуть расчёты или уклониться от них |
| Норма об ответственности | Ответственности нет — законный сценарий | Статья 196 УК РФ, ст. 14.12 КоАП РФ | Статья 197 УК РФ, ст. 14.12 КоАП РФ |
Преднамеренное и фиктивное банкротство: в чём разница
Разница между преднамеренным и фиктивным банкротством сводится к одному вопросу: существовала ли неплатежеспособность на самом деле. При преднамеренном банкротстве должник реально довёл себя до краха — например, продал имущество по заниженной цене или набрал займов без намерения платить. При фиктивном банкротстве краха нет: человек может рассчитаться с кредиторами, но заявляет в суде обратное, надеясь списать долги без потерь.
Бытовой пример преднамеренного банкротства: человек берёт несколько кредитов по справке о доходах, которая не соответствует действительности, платежи не вносит, деньги тратит, а через несколько месяцев подаёт на банкротство. Бытовой пример фиктивного банкротства: у человека есть вклад и сдаваемая в аренду квартира, которых хватило бы на расчёты, но в заявлении он о них умалчивает. В обоих случаях умысел одинаков — не платить, различается только способ.
Частый вопрос: какое банкротство опаснее для должника. По санкциям последствия у обоих составов сопоставимы, а главное последствие общее: долги не списывают. Поэтому юридическая разница между составами важна скорее для квалификации дела, чем для практического выбора должника.
Когда банкротство считается добросовестным
Банкротство считается добросовестным, когда долги возникли по независящим от человека причинам, а сам он действует открыто и честно на всех этапах процедуры. Суд и финансовый управляющий оценивают не факт обращения за банкротством, а поведение должника до и во время неё. Добросовестность — это не формальность: по закону о банкротстве именно от неё зависит, освободят ли человека от обязательств по итогам процедуры.
Признаки добросовестного должника обычно выглядят так:
- долги появились из-за реальных событий: потеря работы, развод, болезнь, крах бизнеса, снижение дохода;
- человек продолжал платить, пока мог, и не наращивал долги специально;
- имущество, счета и доходы раскрыты полностью, документы достоверные;
- сделки за последние три года имеют понятное деловое или бытовое объяснение;
- должник отвечает на запросы финансового управляющего и не создаёт препятствий проверке.
На практике добросовестность подтверждается бумагами, а не словами. У человека три кредита, доход снизился, платежи занимают больше половины бюджета — это типичная и понятная ситуация. Если к ней прилагаются справки, выписки и объяснимая история трат, процедура, как правило, проходит спокойно: управляющий фиксирует отсутствие признаков преднамеренности, и дело движется к списанию долгов.
Статья закона о преднамеренном банкротстве: что говорят УК и КоАП
За преднамеренное банкротство в России отвечает статья 196 Уголовного кодекса РФ — уголовная ответственность наступает, если действия или бездействие должника причинили кредиторам крупный ущерб. Сама процедура банкротства регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)», а при ущербе ниже уголовного порога применяется статья 14.12 КоАП РФ — административная ответственность. Рядом стоит статья 197 УК РФ — она посвящена фиктивному банкротству, о котором мы говорили выше.
Статья 196 УК РФ состоит из двух частей. Первая описывает базовый состав: совершение действий или бездействия, заведомо влекущих неспособность юридического лица или гражданина, в том числе индивидуального предпринимателя, в полном объёме удовлетворить требования кредиторов, если это причинило крупный ущерб. Вторая часть усиливает ответственность, если преступление совершено с использованием служебного положения, контролирующим должника лицом либо руководителем такого лица, а также группой лиц по предварительному сговору или организованной группой.
Есть норма, о которой редко пишут: примечание к статье 195 УК РФ предусматривает освобождение от уголовной ответственности за неправомерные действия при банкротстве и фиктивное банкротство, если человек впервые совершил такое преступление и в установленный законом срок полностью возместил причинённый ущерб. Для должника, который оказался в чужой схеме, это легальный путь выйти из ситуации — при условии, что кредиторы реально получили возмещение. Текст статей периодически редактируется, поэтому перед важными решениями проверьте актуальные редакции норм на 2026 год.
Состав преступления: что должно быть доказано
Чтобы привлечь человека по статье 196 УК РФ, обвинению нужно доказать все элементы состава преступления — отсутствие хотя бы одного ведёт к прекращению дела. Это означает следующее:
- Деяние. Конкретные действия или бездействие: вывод имущества, заведомо убыточные сделки, наращивание долгов без намерения платить, невзыскание дебиторской задолженности при её наличии.
- Умысел. Должник осознавал, что его действия приведут к неплатежеспособности, и желал либо сознательно допускал этот результат. Неосторожность, ошибка в оценке рынка или неудачное управленческое решение умыслом не являются.
- Неплатежеспособность. Фактическая невозможность в полном объёме рассчитаться по обязательствам и уплатить обязательные платежи.
- Крупный ущерб. Ущерб кредиторам, превышающий установленный законом порог, о котором речь ниже.
- Причинно-следственная связь. Именно действия должника, а не внешние обстоятельства, привели к краху. Это самый спорный элемент: отделить последствия кризиса от последствий решений руководителя бывает непросто.
Из этого списка следует практический вывод: банкротство из-за рыночных обстоятельств — падения спроса, роста издержек, болезни, потери работы — составом преступления не является. Обвинение не может строиться на том, что человек «просто обанкротился»: ему вменяют конкретные решения и их последствия.
Когда ответственность уголовная, а когда административная
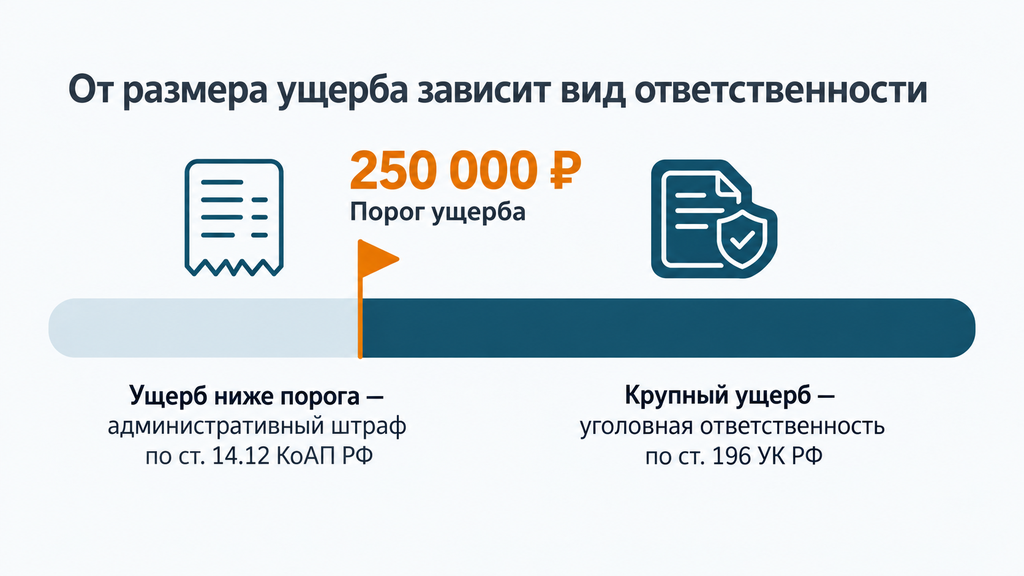
Граница между уголовной и административной ответственностью — размер ущерба. Крупным ущербом по примечанию к статье 170.2 УК РФ признаётся сумма свыше 2 250 000 рублей; при ущербе выше этого порога наступает уголовная ответственность по статье 196 УК РФ, при меньших суммах — административная по статье 14.12 КоАП РФ. Порог привязан к редакции закона, поэтому перед принятием решений проверьте актуальную норму на 2026 год.
Административная ответственность выглядит мягче: гражданам грозит штраф от 1 000 до 3 000 рублей, должностным лицам — от 5 000 до 10 000 рублей либо дисквалификация, то есть запрет занимать определённые должности, на срок от одного года до трёх лет. Однако не стоит воспринимать её как «безобидный вариант»: независимо от вида ответственности при доказанной преднамеренности долги не списывают, а подозрительные сделки оспариваются. Отягчающие обстоятельства — служебное положение, контролирующее лицо, группа по сговору — переводят дело во вторую часть статьи 196 УК РФ со штрафом от 1 до 3 миллионов рублей и лишением свободы до семи лет.
Признаки преднамеренного банкротства: по каким действиям судят об умысле
О преднамеренном банкротстве судят не по одному факту, а по совокупности действий должника, из которых складывается умысел. Единичная сомнительная сделка или ошибка в документах сами по себе вину не доказывают — они дают основание для более внимательной проверки. Задача финансового управляющего и суда — установить, были ли действия должника объяснимыми и добросовестными или целенаправленно вели к неплатежеспособности.
Признаки у физического лица
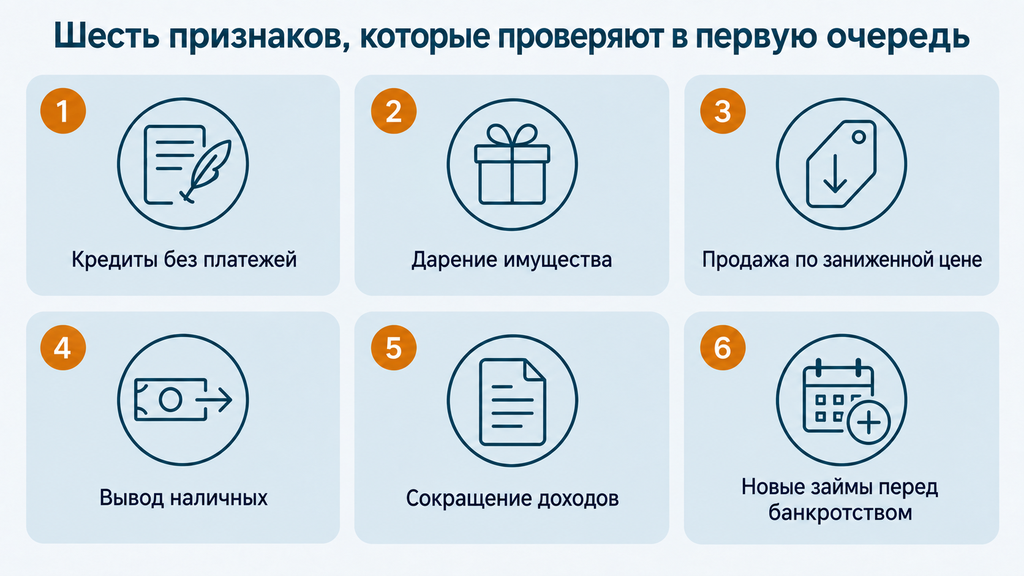
Признаки преднамеренного банкротства у гражданина связаны с долгами, имуществом и документами — вот что обычно привлекает внимание при проверке:
- Кредиты без намерения платить. Займы оформляются в короткий период, часто по завышенным или поддельным справкам о доходах, а платежи практически не вносятся.
- Дарение имущества. Квартиры, автомобили и ценности передаются родственникам незадолго до процедуры — формально безвозмездно, фактически ради вывода из конкурсной массы.
- Продажа по заниженной цене. Имущество уходит покупателю по стоимости заметно ниже рыночной — такие сделки управляющий сверяет с оценкой и рыночными аналогами.
- Вывод денег. Крупные снятия наличными без подтверждения трат, переводы третьим лицам, закрытие и перерегистрация счетов.
- Сокрытие доходов. Умалчивание об арендных платежах, подработках, вкладах и других источниках, за счёт которых можно было бы платить.
- Резкое наращивание долгов перед процедурой. Микрозаймы и кредиты, оформленные непосредственно перед заявлением о банкротстве.
- Уничтожение или «потеря» документов. Отсутствие договоров, чеков и выписок, которые объясняли бы траты, затрудняет проверку и вызывает обоснованные вопросы.
- Искусственное ухудшение положения. Например, добровольный уход с работы без видимой причины в момент, когда платежи ещё обслуживаются.
Каждый из этих признаков имеет и невинное объяснение: подарок ребёнку к свадьбе, продажа автомобиля из-за переезда. Различие делает контекст — время сделки, цена, покупатель и общая картина поведения должника. Именно поэтому при подготовке к банкротству спорные действия лучше заранее обсудить со специалистом, а не объяснять их потом в суде.
Признаки у ИП и юридических лиц
У предпринимателей и компаний признаки преднамеренного банкротства связаны с управленческими решениями и движением денег внутри бизнеса. Чаще всего проверку запускают следующие действия:
- сделки с аффилированными лицами — компаниями и людьми, связанными с собственниками, — по ценам, которые не соответствуют рыночным;
- беспроцентные займы «своим» структурам и вывод выручки через фирмы-однодневки;
- перевод деятельности на «зеркальное» общество: тот же бизнес продолжается на новом юрлице, а старое с долгами банкротится;
- выплата дивидендов собственникам при просрочках по налогам, зарплате и контрагентам;
- невзыскание дебиторской задолженности — должник не требует долги от своих должников без объяснимых причин;
- искажение бухгалтерского учёта: недостоверная отчётность, отсутствие первичных документов, двойной учёт.
Разберём и эти термины. Аффилированные лица — это люди и компании, которые могут влиять друг на друга: собственник и его фирма, директор и подконтрольное общество. Контролирующее должника лицо — тот, кто фактически принимал решения за компанию, даже если формально должность занимал другой человек. Логика проверки у бизнеса и у гражданина одинаковая: смотрят, выводились ли активы при неисполненных обязательствах и была ли у сделок деловая цель.
Примеры преднамеренного банкротства из практики
Типичный пример преднамеренного банкротства — кредиты, оформленные без намерения платить, после которых должник сразу обращается за списанием долгов. Ниже — обобщённые ситуации по мотивам реальных дел: детали изменены, но логика проверки и итоги типичны. Каждый пример собран по одной схеме: ситуация, что проверили, чем закончилось — так проще соотнести её со своей.
Пример по делу физического лица
Ситуация: человек с официальной зарплатой около 25 000 рублей оформил за два месяца несколько кредитов и микрозаймов на общую сумму около миллиона рублей. В анкетах он указал доход в три-четыре раза выше реального, приложив справки, которых на работе ему не выдавали. Платежи он практически не вносил, а через четыре месяца просрочки подал заявление о банкротстве, рассчитывая списать все долги.
Проверка: финансовый управляющий запросил кредитную историю, выписки по счетам и сведения о доходах. Выяснилось, что справки поддельные, деньги потрачены на текущее потребление, а признаков попытки платить нет. Управляющий отразил вывод о признаках преднамеренного банкротства в заключении для суда и кредиторов.
Итог: в списании долгов отказали — обязательства остались в полном объёме, вопрос об ответственности ушёл по подведомственности. Ключевым оказалось не количество долгов, а поведение: поддельные документы и отсутствие намерения платить. Тот же человек с теми же долгами, но реальными справками и видимой попыткой платить, проходил бы процедуру как добросовестный должник.
Примеры по делам компаний и предпринимателей
Первый кейс: руководитель общества за полгода до банкротства продал производственное оборудование и помещение связанной компании по цене примерно вдвое ниже рынка. Финансовый управляющий заказал независимую оценку, суд признал сделки недействительными, имущество вернулось в конкурсную массу. Поскольку ущерб кредиторам превысил крупный размер, материалы направили в правоохранительные органы для решения вопроса об ответственности по статье 196 УК РФ.
Второй кейс: владелец бизнеса перед банкротством зарегистрировал новое общество и перевёл на него персонал, договоры и клиентов — по сути, тот же бизнес продолжил работу без долгов. Арбитражный суд увидел схему «центр прибыли — центр убытков»: старая компания осталась с обязательствами, новая — с активами и выручкой. Итог: сделки и действия собственника оспорены, руководителя привлекли к субсидиарной ответственности — это взыскание долгов компании с её контролирующих лиц личным имуществом.
Практический вывод из обоих кейсов один: закон защищает и кредиторов, и добросовестных должников. Проблемы создают не сами долги, а попытка решить их за счёт кредиторов тайно. Если же рассматривать законные сценарии — честное банкротство, реструктуризацию, мировое соглашение — процедура остаётся рабочим инструментом восстановления финансовой устойчивости.
Как выявляют преднамеренное банкротство: проверка финансового управляющего
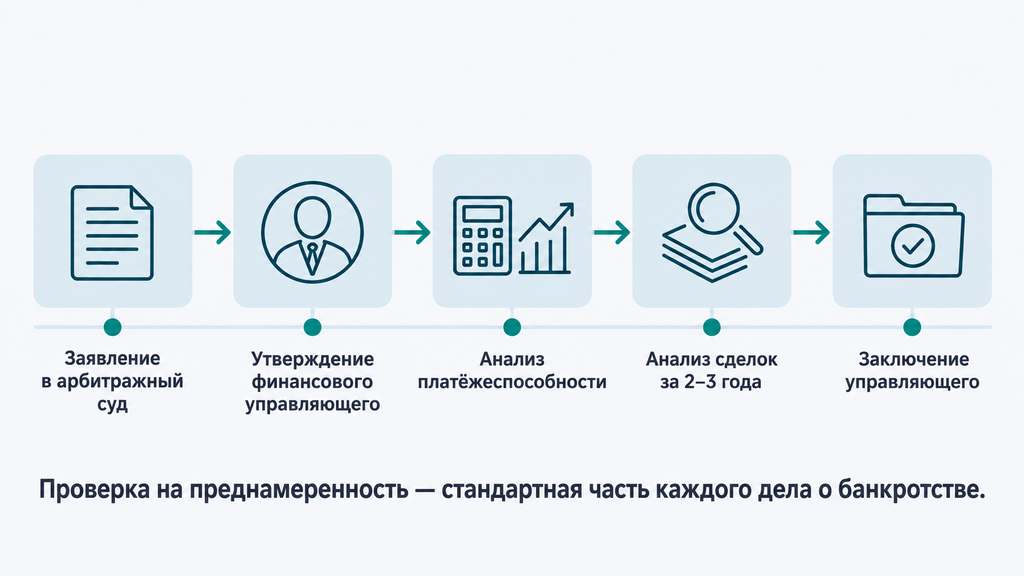
Проверку на признаки фиктивного и преднамеренного банкротства обязан провести финансовый управляющий в каждом деле о банкротстве — это требование статьи 213.9 закона № 127-ФЗ. Порядок проверки установлен Временными правилами, утверждёнными Постановлением Правительства РФ от 27.12.2004 № 855. Для должника полезно заранее понимать, как эта проверка устроена: обычно она выглядит предсказуемо и состоит из повторяющихся шагов.
- Утверждение управляющего. После принятия заявления арбитражный суд утверждает финансового управляющего, который ведёт процедуру и проводит проверку.
- Анализ платёжеспособности. Управляющий рассчитывает коэффициенты платёжеспособности за период не менее двух лет до процедуры и смотрит, когда и почему произошло ухудшение.
- Анализ сделок. Если динамика вызывает вопросы, изучаются сделки за этот период, а на практике часто за три года — именно сделки за три года могут быть оспорены по закону о банкротстве.
- Запросы и сопоставление данных. Управляющий запрашивает банковские выписки, кредитную историю, сведения о недвижимости и транспорте, налоговые данные; по требованию кредиторов проверяются и дополнительные активы — электронные кошельки, имущество за границей.
- Заключение. По итогам управляющий составляет заключение с одним из трёх выводов: признаки есть, признаков нет, проверку провести невозможно из-за отсутствия документов. Заключение направляется в суд и кредиторам, а при крупном ущербе — в правоохранительные органы.
Дополнительно сведения о банкротстве публикуются в Едином федеральном реестре сведений о банкротстве (Федресурс, ЕФРСБ) — это открытый источник, где отражаются ход процедуры и сообщения управляющего. Типичная ошибка должника — не сама проверка, а отказ от сотрудничества: проигнорированные запросы и недостающие документы превращаются в вывод «проверить невозможно», который трактуется против должника. Честные данные и быстрые ответы, наоборот, обычно закрывают вопросы управляющего за несколько месяцев.
Чем грозит преднамеренное банкротство: ответственность и последствия
За преднамеренное банкротство наступают три вида последствий: уголовная ответственность по статье 196 УК РФ, административный штраф по статье 14.12 КоАП РФ и гражданско-правовые последствия — от оспаривания сделок до отказа списать долги. Мера зависит от размера ущерба, статуса должника и его роли в произошедшем. Сведём меры в таблицу, чтобы границу между ними было видно сразу.
| Вид ответственности | За что наступает | Санкции | Норма |
|---|---|---|---|
| Уголовная | Преднамеренное банкротство с крупным ущербом — свыше 2,25 млн рублей | Штраф 200–500 тыс. рублей, принудительные работы до 5 лет либо лишение свободы до 6 лет | Ст. 196 УК РФ, ч. 1 |
| Уголовная с отягчающими | Те же действия с использованием служебного положения, контролирующим лицом, группой по сговору | Штраф 1–3 млн рублей либо лишение свободы до 7 лет, возможен запрет занимать должности до 3 лет | Ст. 196 УК РФ, ч. 2 |
| Административная | Те же действия без крупного ущерба | Гражданам штраф 1–3 тыс. рублей; должностным лицам 5–10 тыс. рублей или дисквалификация до 3 лет | Ст. 14.12 КоАП РФ |
| Гражданско-правовая | Недобросовестное поведение в процедуре | Оспаривание сделок, субсидиарная ответственность, отказ в освобождении от обязательств | Закон № 127-ФЗ, в т. ч. ст. 213.28 |
Уголовная и административная ответственность
Мера ответственности складывается из нескольких факторов: размера ущерба, статуса должника — гражданин, предприниматель или руководитель, — роли в схеме и смягчающих обстоятельств. Срок давности здесь тоже важен: за преднамеренное банкротство он составляет десять лет в силу статьи 78 УК РФ, поскольку преступление относится к категории тяжких, однако давность не отменяет гражданских последствий — оспорить сделки можно и после этого срока, поэтому проверьте актуальную норму и не стройте планы на «пережидание».
Приговоры именно по статье 196 УК РФ на практике редки: доказать умысел и причинно-следственную связь сложно, поэтому следствие нередко переквалифицирует дела в мошенничество или прекращает их за недоказанностью. Это не повод расслабляться: переквалификация обычно ужесточает квалификацию действий, а гражданские последствия — несписание долгов, оспаривание сделок, субсидиарная ответственность — работают независимо от уголовного дела. Иными словами, самый вероятный практический «штраф» за преднамеренность — это процедура, пройденная зря, и долги, оставшиеся при должнике.
Почему при преднамеренном банкротстве долги не списывают
При доказанной преднамеренности суд не освобождает должника от обязательств — это прямое следствие статьи 213.28 закона № 127-ФЗ, которая перечисляет основания для отказа в освобождении от долгов. Человек при этом проходит всю процедуру: с признанием банкротом, ограничениями и расходами, — но на выходе остаётся должен в полном объёме. Процедура из инструмента защиты превращается в пройденный круг.
Второе гражданское последствие — оспаривание сделок. Дарения, продажи по заниженным ценам и переводы за три года до процедуры суд может оспорить и вернуть в конкурсную массу: имущество в этом случае изымается у покупателей и направляется на расчёты с кредиторами. Покупателем при этом нередко оказывается родственник, поэтому последствия касаются всей семьи, а не только должника. Для руководителей компаний добавляется субсидиарная ответственность — перевод долгов компании на лично контролирующее лицо, — которая банкротством гражданина не списывается.
Именно поэтому мы в консультациях всегда просим смотреть на банкротство не как на «кнопку списания», а как на проверяемую процедуру с правилами. При честных данных и аккуратной истории сделок она работает; при попытке провести её мимо кредиторов — почти всегда заканчивается несписанием и лишними расходами.
Как добросовестному должнику снизить риски обвинений
Риски обвинений в преднамеренном банкротстве снижает простое правило: заранее навести порядок в документах и не совершать резких действий с имуществом и долгами перед процедурой. Проверка управляющего опирается на бумаги, поэтому подготовка к банкротству — это в первую очередь подготовка документов. Вот чек-лист, который стоит пройти до подачи заявления:
- Соберите документы за три года: справки о доходах, кредитные договоры, выписки по счетам, документы о крупных покупках и продажах.
- Не дарите имущество и не продавайте его по цене ниже рыночной. Если сделка уже состоялась — подготовьте объяснение: причины, цену, оценку, кто покупатель.
- Заполняйте заявление и опись имущества только достоверно. Указывайте все счета, вклады, доходы, включая подработки и аренду.
- Сохраняйте подтверждение трат. Чеки, договоры, расписки — они объясняют, куда ушли деньги, и снимают вопросы о выводе средств.
- Не наращивайте долги перед процедурой. Новые займы в последние месяцы перед заявлением почти всегда привлекают внимание.
- Отвечайте на запросы управляющего. Быстрые и полные ответы работают на вас лучше любых объяснений постфактум.
Если признаки преднамеренности уже нашлись — в заключении управляющего или в возражениях кредиторов — действуйте последовательно:
- Не игнорируйте заключение и не пытайтесь «договориться» задним числом: это только усилит подозрения.
- Запросите копию заключения и разберите, на каких именно сделках и фактах построены выводы.
- Соберите контраргументы: документы о деловой цели сделок, рыночные оценки, объяснения трат, справки о причинах снижения дохода.
- При несогласии обсудите с юристом независимую экспертизу и оспаривание выводов заключения — заключение управляющего не приговор, его можно оспорить в суде.
- Продолжайте сотрудничать с процедурой: молчание суд трактует против должника чаще, чем любые возражения.
Типичные ошибки, которые мы видим в реальных делах, — умолчание о счетах, «восстановление» документов поздней датой, переписывание имущества на родственников накануне подачи. Все они относятся к попытке обойти закон, а не к защите своих прав, и заканчивается это обычно одинаково: несписанием долгов и дополнительной ответственностью. Законный путь существует и работает — он описан в этом чек-листе.
Что делать, если долги стало нечем платить
Если платить по долгам нечем, законных вариантов несколько: реструктуризация, кредитные каникулы, мировое соглашение, внесудебное и судебное банкротство. Выбор зависит от суммы долга, дохода, состава имущества и стадии просрочки — коротко разберём, когда уместен каждый вариант.
- Реструктуризация — пересмотр графика платежей с банком; работает, когда доход есть, но временно снизился.
- Кредитные каникулы — отсрочка или снижение платежей на ограниченный срок; подходит при краткосрочном сбое: болезнь, простой, задержка зарплаты.
- Мировое соглашение — договорённость с кредиторами в процедуре банкротства на взаимоприемлемых условиях; вариант, когда расчёты реально восстановимы.
- Внесудебное банкротство — бесплатное списание долгов через МФЦ при соответствии установленным критериям по сумме и исполнительным производствам.
- Судебное банкротство — полноценная процедура в арбитражном суде, когда долги значительны, а дохода для их обслуживания нет.
Если ситуация с долгами запуталась или вы опасаетесь вопросов о преднамеренности, можно обратиться к нам — по процедуре банкротства, любому другому юридическому вопросу или просто потому, что не знаете, что делать с долгами. Первичная консультация бесплатна: достаточно оставить заявку и коротко описать ситуацию, а специалист проведёт первичный разбор и покажет, какие варианты в вашем случае реалистичны. Никаких обязательных решений и предоплат на этом этапе нет — сначала разбор, потом выбор.
Часто задаваемые вопросы
Чем преднамеренное банкротство отличается от фиктивного?
При преднамеренном банкротстве должник умышленно создаёт неплатежеспособность — выводит имущество или набирает долги без намерения платить; ответственность установлена статьёй 196 УК РФ. При фиктивном банкротстве неплатежеспособность только заявлена: деньги и имущество есть, но они скрываются от суда и кредиторов — это статья 197 УК РФ. Практическое последствие обоих составов одинаково: долги не списывают.
По какой статье закона наказывают за преднамеренное банкротство?
Основная норма — статья 196 УК РФ: она применяется, если действия должника причинили кредиторам крупный ущерб. При ущербе ниже этого порога наступает административная ответственность по статье 14.12 КоАП РФ. Саму процедуру банкротства регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)».
Какой ущерб считается крупным при преднамеренном банкротстве?
По примечанию к статье 170.2 УК РФ крупным признаётся ущерб свыше 2 250 000 рублей — именно эта сумма переводит дело из административной плоскости в уголовную. В размер ущерба, как правило, включаются основной долг, проценты и неустойки по непогашенным требованиям. Нормы периодически редактируются, поэтому перед важными решениями проверьте актуальную редакцию на 2026 год.
Могут ли посадить за преднамеренное банкротство физического лица?
Теоретически да: санкция статьи 196 УК РФ предусматривает лишение свободы до шести лет при крупном ущербе и доказанном умысле. На практике приговоры именно по этой статье редки — дела часто переквалифицируют или прекращают из-за сложности доказывания умысла. Но главное реальное последствие для должника — не срок, а несписание долгов и оспаривание сделок, поэтому относиться к проверке стоит серьёзно при любой сумме.
Какой срок давности за преднамеренное банкротство?
Срок давности уголовного преследования за преднамеренное банкротство составляет десять лет в силу статьи 78 УК РФ — обе части статьи 196 относятся к тяжким преступлениям. Истечение давности касается уголовного дела, но не гражданских последствий: сделки за пределами этого срока всё равно могут оспариваться в банкротстве. Точные сроки зависят от обстоятельств, поэтому проверьте актуальную норму.
Что делать, если финансовый управляющий нашёл признаки преднамеренного банкротства?
Не игнорируйте заключение: запросите его копию и разберите, на каких сделках и фактах построены выводы. Дайте письменные объяснения, соберите документы о деловой цели сделок и причинах снижения дохода, а при несогласии обсудите с юристом независимую экспертизу и оспаривание выводов в суде. Заключение управляющего — не приговор: оно проверяется судом и может быть оспорено, особенно если подкреплено документами.
Можно ли списать долги через банкротство законно?
Да — закон о банкротстве создан именно для этого: если должник добросовестен, суд по итогам процедуры освобождает его от обязательств. Добросовестность в этой логике означает, что долги возникли по объективным причинам, сведения в заявлении достоверны, имущество и счета раскрыты, а сделки за три года объяснимы. При таких условиях банкротство, как правило, проходит без обвинений в преднамеренности.
Как понять, пройдёт ли банкротство без обвинений в преднамеренности?
Проведите самопроверку по четырём пунктам: сделки за последние три года имеют деловое или бытовое объяснение, нет свежих дарений и продаж по заниженной цене, имущество, счета и доходы раскрыты полностью, документы по крупным тратам сохранены. Если хотя бы один пункт вызывает сомнение, лучше разобраться с ним до подачи заявления. При сомнениях в оценке ситуации имеет смысл получить первичный разбор у специалиста — это бесплатно и не обязывает вас ни к чему дальше.