Конкурсная масса и очередность погашения требований кредиторов при банкротстве
Конкурсная масса — это всё имущество и имущественные права должника, которые финансовый управляющий выявляет, оценивает и продаёт на торгах, чтобы рассчитаться с кредиторами. Вырученные деньги распределяются по строгому правилу: сначала гасятся текущие платежи самой процедуры, затем три очереди реестра требований, от компенсаций за вред жизни и здоровью до банковских кредитов. Всё, что не удалось выплатить кредиторам третьей очереди, по завершении банкротства, как правило, списывается. Исключение — долги, которые закон прямо называет несписываемыми.
Что такое конкурсная масса при банкротстве и из чего она складывается
Конкурсная масса — это всё имущество и имущественные права должника, за счёт продажи которых в деле о банкротстве рассчитываются с кредиторами. Простыми словами: всё, что можно продать за деньги, финансовый управляющий собирает в единый «фонд расчётов». Состав массы описан в законе № 127-ФЗ «О несостоятельности (банкротстве)»: для организаций — в ст. 131, для граждан — в ст. 213.25.
Управляет этим процессом финансовый управляющий — специалист, которого утверждает арбитражный суд. Он не выступает ни на стороне должника, ни на стороне банков: его задача — провести процедуру честно для всех, выявить активы, исключить защищённое законом имущество и организовать торги. Формально массу собирают в ходе процедуры реализации имущества — у организаций этот этап называется конкурсным производством, — но готовится она фактически с самого начала дела: уже при подаче заявления гражданин прикладывает опись своего имущества.
На практике конкурсная масса бывает и «нулевой». Если у человека единственное жильё без ипотеки, обычная бытовая техника и доход на уровне прожиточного минимума, продавать может быть нечего. Это не мешает банкротству: долги при отсутствии активов, как правило, всё равно списываются. Поэтому перед процедурой полезно заранее разобрать свои активы и понять, что теоретически может войти в массу, а что защищено законом.
Что входит в конкурсную массу должника
В конкурсную массу должника входят недвижимость, транспорт, дорогие вещи, деньги на счетах, доходы в период процедуры, доли в бизнесе и даже те суммы, которые должны самому должнику. Разберём состав по категориям.
- Недвижимость — квартиры, дома, дачи, гаражи, земельные участки, нежилые помещения. Ипотечное жильё тоже входит в массу, но продаётся по особым правилам — о них ниже.
- Транспорт — автомобили, мотоциклы, спецтехника, водные суда. Машина в залоге у банка также включается в массу с учётом прав залогодержателя.
- Денежные средства — остатки на счетах и вкладах, наличные. С момента начала процедуры зарплата и пенсия поступают на отдельный счёт, которым распоряжается управляющий: должнику и иждивенцам оставляют прожиточный минимум, остальное направляется в расчёты.
- Ценные бумаги и цифровые активы — акции, облигации, доли в уставном капитале. Практика уже давно работает и с электронными кошельками: такие активы подлежат раскрытию в описи.
- Дорогостоящее личное имущество — предметы роскоши, ювелирные изделия, коллекционные вещи. Обычная одежда, мебель и бытовая техника в массу не попадают.
- Права требования — деньги, которые должны самому должнику: например, официально оформленный займ знакомому или дебиторская задолженность бывшего предпринимателя.
Чтобы не держать это в голове длинным списком, удобно сверяться с таблицей.
| Входит в конкурсную массу | Не входит в конкурсную массу |
|---|---|
| Второе и последующее жильё, дачи, гаражи | Единственное жильё без ипотеки и участок под ним |
| Автомобили и другая техника | Обычная мебель, бытовая техника, личные вещи |
| Деньги на счетах, доходы в период процедуры | Прожиточный минимум на должника и иждивенцев |
| Ценные бумаги, доли в бизнесе, цифровые активы | Государственные награды, призы |
| Долги, которые должны самому должнику | Детские выплаты, алименты на детей, пенсия по потере кормильца |
Отдельно про опись. Гражданин подаёт её сам вместе с заявлением о банкротстве, по типовой форме. Управляющий проверяет опись по государственным реестрам и выпискам по счетам, поэтому умолчание об активе почти всегда обнаруживается. Отсюда простое правило: вписывайте всё, что принадлежит вам. Защищённое законом имущество из массы потом исключается, при необходимости по отдельному ходатайству.
Какое имущество защищено законом: исполнительский иммунитет
Исполнительский иммунитет — это перечень имущества, которое нельзя забрать у должника ни при банкротстве, ни при обычном взыскании. Он закреплён в ст. 446 Гражданского процессуального кодекса РФ и защищает то, без чего человек не может нормально жить.
- Единственное жильё, если оно не в ипотеке, и земельный участок, на котором оно стоит. Форма собственности не важна: защищается и квартира, и дом с участком, и доля в жилье. Исключение — заведомо «роскошное» единственное жильё: по позиции Конституционного суда суд может направить его на продажу, если человеку будет предоставлено более скромное замещающее жильё, а разница уйдёт в расчёты с кредиторами. Такие случаи индивидуальны и встречаются нечасто.
- Предметы обычной домашней обстановки — мебель, холодильник, плита, одежда, посуда. Драгоценности и предметы роскоши под защиту не подпадают.
- Имущество для профессиональных занятий — инструменты и оборудование, без которых человек не может работать, в пределах установленного законом лимита стоимости.
- Продукты и деньги в размере не ниже прожиточного минимума на должника и лиц, которых он содержит.
- Топливо для отопления дома и приготовления пищи, семена для посева, скот в личном подсобном хозяйстве, если он не используется в бизнесе.
- Государственные награды и призы.
Из доходов в период процедуры тоже защищена часть: должнику и его иждивенцам ежемесячно оставляют прожиточный минимум. По ходатайству суд нередко увеличивает эту сумму, например когда человек платит за съёмное жильё или содержит нетрудоспособного родственника. Этот момент стоит обсуждать с управляющим заранее, потому что от него напрямую зависит, на какие средства семья проживёт ближайшие месяцы.
Как формируется конкурсная масса: шаги от описи до торгов
Конкурсную массу формирует финансовый управляющий в несколько последовательных шагов: от описи имущества до торгов и распределения выручки. Порядок один и тот же в большинстве дел, поэтому его полезно знать заранее: так понятнее, что будет происходить и какие документы понадобятся на каждом этапе.
- Опись имущества. Гражданин прикладывает её к заявлению о банкротстве. Указываются все активы, доли, счета и доходы. Документы, подтверждающие владение, стоит собрать сразу: выписки из Росреестра, ПТС, договоры.
- Инвентаризация. Управляющий сверяет опись с реальным положением дел и составляет собственный акт инвентаризации.
- Запросы в ведомства. Управляющий направляет запросы в Росреестр, налоговую службу, ГИБДД, Социальный фонд — так выявляется имущество, не указанное в описи, включая скрытые активы.
- Проверка сделок. Анализируются сделки должника за последние три года: продажи, дарения, займы. Подозрительные сделки — например, дарение квартиры родственнику за полгода до банкротства — управляющий оспаривает в суде.
- Исключение защищённого имущества. Из массы выводится имущество с исполнительским иммунитетом. Спорные объекты исключаются по ходатайству должника через суд.
- Оценка. Активы оцениваются управляющим или привлечённым оценщиком. Должник вправе оспорить необъективную оценку, заниженную или завышенную, — это тоже рабочий инструмент защиты своих интересов.
- Торги. Имущество продаётся на электронных площадках, обычно в три этапа: первичные торги, повторные и публичное предложение со снижением цены. Если имущество так и не купили, а кредиторы не забрали его в счёт долга, оно возвращается должнику.
- Распределение выручки. Деньги поступают на специальный счёт и распределяются между кредиторами в установленном законом порядке — о нём речь пойдёт дальше.
По опыту, формирование массы обычно укладывается в первые месяцы процедуры, а весь путь до завершения торгов занимает в среднем от четырёх до шести месяцев. Сроки зависят от состава имущества: продать счета и мелкие активы можно быстро, а недвижимость и спорные объекты часто задерживают процедуру. Всё это время должник продолжает получать прожиточный минимум. Позаботиться об увеличении этой суммы лучше в начале дела.
Что будет, если сделку оспорят: возврат имущества в конкурсную массу
Если суд признает сделку должника недействительной, имущество возвращается в конкурсную массу и всё равно продаётся на торгах. Типичный сценарий выглядит так: за несколько месяцев до банкротства человек продаёт автомобиль родственнику по заниженной цене или оформляет дарение квартиры. Управляющий видит сделку в выписках, обращается в суд, сделка аннулируется, машина или квартира возвращаются в процедуру.
Последствия бывают серьёзнее, чем просто возврат актива. Если суд сочтёт действия должника недобросовестными, например когда имущество скрывали специально, он может вообще отказать в списании долгов. Человек при этом пройдёт процедуру, получит статус банкрота и все сопутствующие ограничения, а долги останутся. Это худший из возможных исходов, и он целиком зависит от собственного поведения в процедуре.
Законные способы сохранить имущество существуют, и схем они не требуют. Это исполнительский иммунитет, прожиточный минимум, ходатайство об исключении имущества, которое существенно не повлияет на расчёты с кредиторами (на практике мелкие активы, продажа которых не имеет экономического смысла, в массу редко включают), и оспаривание необъективной оценки. Разговор с юристом до подачи заявления как раз о том, чтобы использовать эти инструменты, а не экспериментировать с переписыванием собственности.
Как устроена очередность погашения долгов при банкротстве
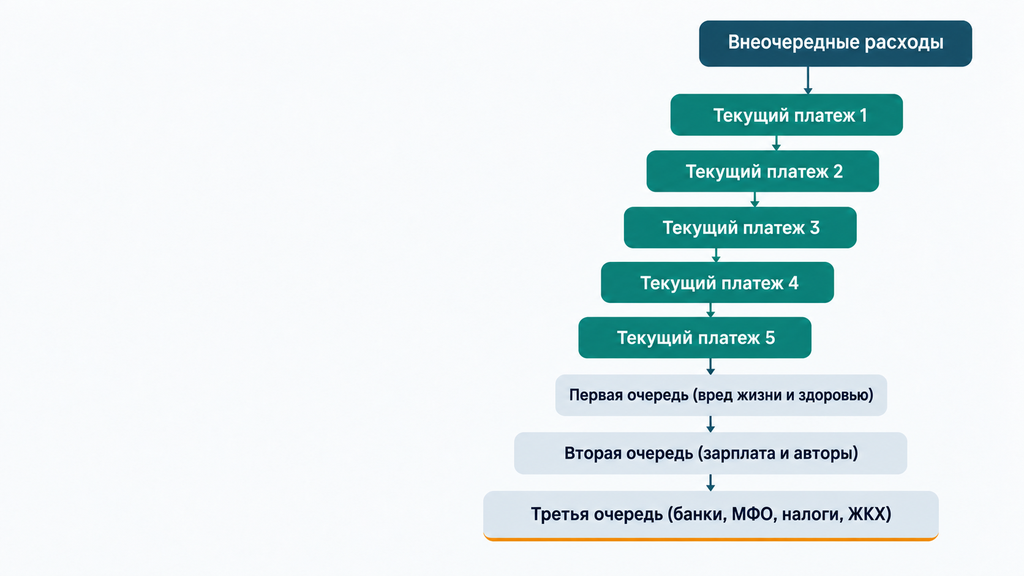
Очередность погашения долгов при банкротстве установлена законом: сначала полностью гасятся текущие платежи процедуры, затем три очереди реестра требований кредиторов. Логика простая: закон сначала защищает людей, которым причинён вред, и работников, и только потом имущественные требования банков и компаний. Для организаций порядок удовлетворения требований кредиторов расписан в ст. 134 закона № 127-ФЗ, для граждан — в ст. 213.27.
Все долги должника делятся на две большие группы, и различать их критически важно.
- Текущие платежи — обязательства, которые возникли уже после того, как суд принял заявление о банкротстве. Они гасятся первыми и не включаются в реестр. Ключевое следствие: текущие долги не списываются по завершении процедуры.
- Реестровые требования — долги, возникшие до банкротства: именно они стали причиной дела. Их включают в реестр требований кредиторов — официальный список, который ведёт управляющий, — и гасят по очередям.
Внутри самой очереди действуют два правила. Если денег хватает не всем кредиторам очереди, сумма делится пропорционально размеру их требований: кредитор с долгом в миллион при остатке фонда в 500 000 рублей получит половину. А для текущих платежей одной очереди действует календарный порядок: раньше возникло обязательство, раньше оно гасится. Переход к следующей очереди возможен только после полного расчёта с предыдущей либо исчерпания денег.
Текущие платежи: что гасят до расчётов с реестровыми кредиторами
Текущие платежи гасят раньше любых реестровых требований, внутри них пять очередей по п. 2 ст. 134 закона № 127-ФЗ.
| Очередь | Что погашается |
|---|---|
| Первая | Судебные расходы дела, вознаграждение финансового управляющего, оплата обязательных специалистов |
| Вторая | Зарплата и выходные пособия работникам за период процедуры (для граждан-работодателей) |
| Третья | Оплата привлечённых специалистов: оценщиков, бухгалтеров, юристов, которых нанял управляющий |
| Четвёртая | Коммунальные и эксплуатационные платежи по имуществу должника |
| Пятая | Все остальные текущие платежи |
Для граждан ст. 213.27 делает уточнение: периодические платежи по алиментам финансовый управляющий уплачивает за счёт конкурсной массы в первоочередном порядке. Практический смысл для обычного человека такой: платежи, которые возникли в ходе процедуры (алименты, коммуналка по жилью из массы, текущие налоги), продолжают исполняться и после списания остальных долгов. Поэтому в процедуре важно следить, чтобы по ним не копилась просрочка: эти долги никуда не исчезнут.
Очередность кредиторов при банкротстве: кто получает деньги первым, вторым и третьим
Очередность кредиторов при банкротстве выглядит так: в первой очереди реестра стоят требования за вред жизни и здоровью, во второй — долги по зарплате и авторским вознаграждениям, в третьей — все остальные кредиторы, включая банки, МФО и налоговую. Закон ставит людей и их безопасность выше имущественных требований, и этот приоритет реально работает: денег до третьей очереди доходит далеко не всегда.
Отдельная деталь, о которой мало пишут: требования каждой очереди удовлетворяются последовательно, и появление новых требований первой очереди блокирует выплаты следующим. Если в ходе дела выяснился непогашенный долг по компенсации за вред здоровью, расчёты со второй и третьей очередями приостановятся, пока он не закрыт.
Первая очередь: вред жизни и здоровью и алименты
В первую очередь реестра входят требования граждан, которым должник причинил вред жизни или здоровью, а также долги по алиментам. Это самая защищённая категория: очередь нельзя изменить договорами или решениями собрания кредиторов.
Требования за вред здоровью выплачиваются через капитализацию повременных платежей: будущие ежемесячные компенсации пересчитывают в одну общую сумму и платят единовременно. Расчёт ведётся исходя из периода до 70-летнего возраста пострадавшего, но не менее чем за десять лет. Такие требования учитываются в реестре в полном объёме и погашаются до любых других реестровых выплат.
И вред здоровью, и алименты относятся к несписываемым долгам: даже если в массе не нашлось денег, обязательство сохраняется за должником после завершения банкротства. Для планирования это принципиальный момент: банкротство такие обязательства не закрывает, и их нужно вынести в отдельный план выплат.
Вторая очередь: зарплата, выходные пособия и авторские вознаграждения
Во вторую очередь реестра входят долги по оплате труда и выходным пособиям работникам, а также вознаграждения авторам результатов интеллектуальной деятельности, возникшие до банкротства. Для обычного заёмщика этот раздел актуален, если он был предпринимателем или работодателем; для граждан без сотрудников вторая очередь просто оказывается пустой.
Есть и внутренний порядок. Сначала выплачивается зарплата и пособия в пределах 30 000 рублей за каждый месяц на каждого работника, затем остаток сверх этого лимита, и лишь затем, как правило, авторские вознаграждения. Если зарплату повысили за полгода до банкротства, суд по заявлению управляющего может снизить требования до прежнего уровня: так закон отсекает попытки вывести деньги через «повышения» близким сотрудникам.
Границу между очередями легко перепутать: долг по зарплате, возникший до банкротства, идёт во вторую очередь реестра, а зарплата за период самой процедуры — во вторую очередь текущих платежей, то есть выплачивается раньше. На практике управляющие разделяют эти суммы по датам, и от правильной квалификации зависит, в какой момент работник получит деньги.
Третья очередь: банки, МФО, налоги и остальные кредиторы
В третью очередь реестра входят все остальные требования: банковские кредиты и кредитные карты, займы в МФО, долги по распискам, налоговая задолженность, платежи ЖКХ, долги перед контрагентами. Это самая многочисленная очередь, и именно сюда попадают долги большинства читателей, которые рассматривают банкротство.
Деление продолжается и внутри очереди: сначала гасятся основной долг и начисленные проценты, и только потом штрафы, пени и неустойки. При небольшой массе санкции чаще всего остаются без исполнения: формально они учтены в реестре, но денег до них не доходит. Поэтому в заявлениях и возражениях важно следить, чтобы проценты не «переехали» в категорию штрафов: это влияет на расчёты.
Главное, что нужно знать до старта процедуры, — перечень долгов, которые не списываются даже из третьей очереди. К ним относятся, в частности:
- алименты и компенсации за вред жизни и здоровью;
- субсидиарная ответственность, если её возложили на человека как контролирующее лицо компании;
- возмещение вреда имуществу, причинённого умышленно или по грубой неосторожности;
- зарплата работникам, если должник был работодателем;
- требования по сделкам, признанным недействительными.
Всё остальное — кредиты, займы, карточные долги, налоги, коммуналку — по завершении процедуры, как правило, списывают. На этом соотношении и строится главный вопрос, который стоит задать себе заранее: какие из моих долгов попадут в несписываемый список и как я буду с ними жить после банкротства.
Залоговое имущество: как делятся деньги от продажи залога
Деньги от продажи залогового имущества делятся по особым правилам: большую часть получает залоговый кредитор, а меньшие доли резервируются для социально значимых очередей и расходов процедуры. Залоговый кредитор — тот, чей долг обеспечен конкретной вещью должника: чаще всего это банк по ипотеке или автокредиту. Формально его требование относится к третьей очереди, но выручка от продажи залога распределяется в его пользу преимущественно.
Для граждан пропорция установлена ст. 213.27 закона № 127-ФЗ:
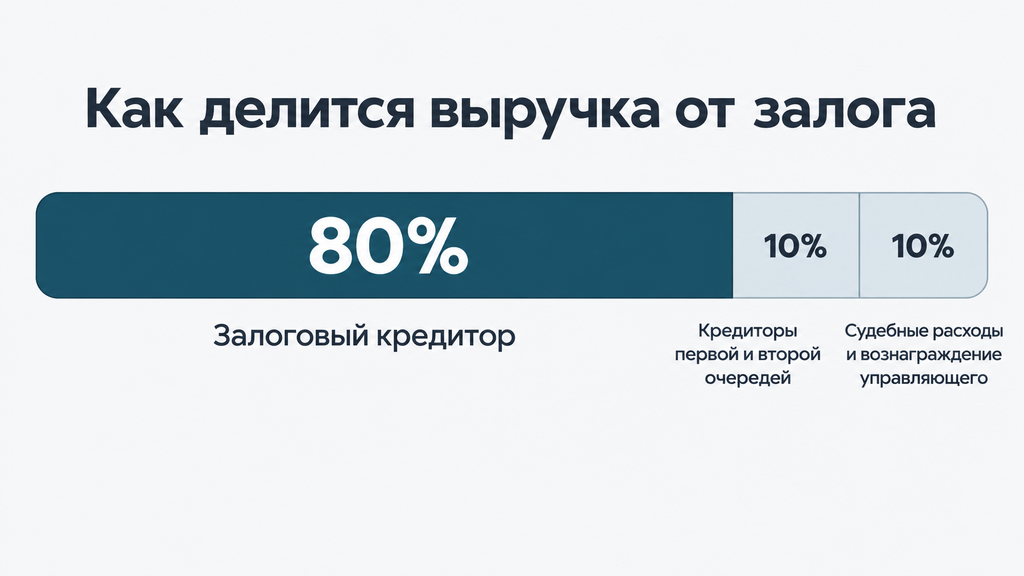
- 80% выручки — залоговому кредитору в счёт основного долга и процентов;
- 10% — кредиторам первой и второй очередей, если остального имущества для них не хватило;
- 10% — на судебные расходы, вознаграждение управляющего и оплату привлечённых специалистов.
Для компаний действует ст. 138 того же закона: базовая пропорция 70% залогодержателю, 20% кредиторам первой и второй очередей, 10% на расходы процедуры; если залог обеспечивает банковский кредит, доли меняются на 80 / 15 / 5. Деньги при этом зачисляются на специальный счёт, а не передаются банку напрямую: так закон гарантирует, что резервы для защищённых очередей не потеряются.
Наиболее частый жизненный сценарий — ипотечная квартира. При банкротстве она не защищена исполнительским иммунитетом и, как правило, продаётся: 80% выручки получает банк, остальное распределяется по правилам выше. Если после продажи залога у банка остаётся непогашенный остаток, он переводится в общую третью очередь и обычно списывается вместе с остальными долгами. Бывает и обратная ситуация: залоговый кредитор не успел включиться в реестр, и жильё фактически оставалось должнику. В практике такие случаи встречались, но полагаться на них нельзя: это следствие процессуальной ошибки, а не права должника.
Сколько реально получают кредиторы: пример расчёта
Итоговые выплаты кредиторам зависят от размера конкурсной массы: если денег не хватает, внутри очереди суммы делятся пропорционально требованиям, а непогашенный остаток третьей очереди списывается. Покажем на упрощённом примере, близком к реальным делам.
Допустим, у человека задолженность по алиментам 500 000 рублей, долги перед бывшими работниками по зарплате 200 000 рублей и кредит в банке 2 000 000 рублей. На торгах реализовано имущество на 700 000 рублей. Расчёт выглядит так.
| Получатель | Очередь | Требование | Выплата | Итог |
|---|---|---|---|---|
| Получатель алиментов | Первая | 500 000 ₽ | 500 000 ₽ | Долг закрыт |
| Работники | Вторая | 200 000 ₽ | 200 000 ₽ | Долг закрыт |
| Банк | Третья | 2 000 000 ₽ | 0 ₽ | Долг списан по завершении процедуры |
Этот пример объясняет, почему банкротство работает даже при заметных долгах: очередь погашения требований при банкротстве устроена так, что социально значимые обязательства закрываются первыми, а остаток банковских долгов списывается. Но картина была бы иной, если бы на третью очередь что-то осталось. Например, при остатке 300 000 рублей и трёх кредиторах с долгами 1 000 000, 1 000 000 и 500 000 рублей каждый получил бы свою долю пропорционально: около 120 000, 120 000 и 60 000 рублей соответственно, а непогашенная часть списалась бы.
Оговорка для честности: пример упрощён. В реальном деле до реестровых кредиторов доходят деньги, оставшиеся после текущих платежей: судебных расходов, депозита на вознаграждение управляющего и услуг привлечённых специалистов. Эти суммы вычитаются в начале, поэтому на третью очередь средств обычно не хватает. Точные цифры в конкретном деле всегда зависят от состава имущества и списка кредиторов.
Что это значит для должника: чек-лист перед подачей на банкротство
Перед подачей на банкротство стоит заранее оценить, какие долги будут погашаться из конкурсной массы, какие спишутся, а какие останутся. Это займёт один вечер с калькулятором и списком кредиторов, но убережёт от неверных ожиданий. Пройдите по пунктам.
- Выпишите все долги с суммами: кредиты, займы, карточки, налоги, коммуналку, расписки, алименты. У каждого долга отметьте дату возникновения — она определяет, текущий это платёж или реестровый.
- Отметьте несписываемые обязательства: алименты, вред здоровью, субсидиарную ответственность. Их банкротство не закроет — планируйте их отдельно.
- Составьте честный список имущества: недвижимость, транспорт, счета, вклады, доли в бизнесе, дорогостоящие вещи. Сверьтесь с выписками из Росреестра и ГИБДД.
- Проверьте имущество на исполнительский иммунитет: что из списка защищено — единственное жильё, обычный быт, рабочие инструменты.
- Соберите документы по сделкам за три года: продажи, дарения, займы. Если такие были, заранее оцените их риски — лучше обсудить это со специалистом до подачи заявления.
- Рассчитайте прожиточный минимум на себя и иждивенцев и решите, нужно ли ходатайствовать об увеличении суммы на содержание семьи.
- Сравните судебное и внесудебное банкротство. Через МФЦ процедура проходит без продажи имущества и без реестра требований: в 2026 году она доступна при долге от 25 000 до 1 000 000 рублей и при соблюдении ряда условий — например, при оконченном из-за отсутствия имущества исполнительном производстве. Условия менялись не раз, поэтому перед выбором проверьте актуальные требования.
Такая самопроверка отвечает на главный практический вопрос: «что со мной будет после банкротства». Если почти все долги — банковские и в них нет санкционных хвостов, результат обычно предсказуем: расчёты с кредиторами за счёт массы, списание остатка, сохранённое единственное жильё и прожиточный минимум на время процедуры. Если же в списке есть несписываемые долги, картина сложнее, и выбор сценария (судебная процедура, внесудебная, реструктуризация или мировое соглашение) стоит делать с учётом именно этих обязательств.
Типичные ошибки и заблуждения о конкурсной массе и очередности
Большинство проблем в банкротных делах возникает не из-за закона, а из-за неверных ожиданий от него. Ниже собраны заблуждения, с которыми практика сталкивается чаще всего, и факты, которые стоит знать заранее.
- Миф: при банкротстве человек теряет всё имущество. Факт: часть имущества защищена исполнительским иммунитетом, а на время процедуры сохраняется прожиточный минимум. В делах без ликвидных активов продавать может быть просто нечего.
- Миф: очередь выплат можно изменить договорённостью или «договориться с банком». Факт: очередность кредиторов при банкротстве установлена законом, а попытки выплатить «своему» кредитору первыми оспариваются и могут обернуться ответственностью для должника и управляющего.
- Миф: если продать или подарить имущество перед процедурой, его не заберут. Факт: сделки за три года проверяются, подозрительные оспариваются, имущество возвращается в массу, а недобросовестность может стоить отказа в списании долгов.
- Миф: при отсутствии имущества банкротство невозможно. Факт: возможно — и судебная процедура при «нулевой» массе, и внесудебная через МФЦ; долги, как правило, списываются и без продажи активов.
- Миф: после банкротства списываются вообще все долги. Факт: алименты, компенсации за вред жизни и здоровью, субсидиарная ответственность и некоторые другие обязательства сохраняются — их нужно учитывать в планах до процедуры, а не после.
Ещё одна частая ошибка — недооценка текущих платежей. Люди перестают платить коммуналку и алименты, полагая, что «всё спишется», и выходят из процедуры с новыми долгами, которые не подлежат списанию. Правильная настройка обратная: по обязательствам, возникшим в ходе процедуры, платить нужно аккуратно. Эти суммы закон не списывает, и экономия на них обернётся долгами уже после процедуры. Спорные моменты (оспаривание чужих требований, включение в реестр, размер удержаний) решаются через управляющего и суд, и это штатные инструменты процедуры, а не исключения.
Как действовать дальше: с чего начать разбор своей ситуации
С чего начать разбор своей ситуации: с честной описи долгов и имущества. Это тот же список из чек-листа выше, который затем ляжет в основу заявления. Если после самопроверки остались вопросы — сколько имущества реально попадёт в массу, спишется ли конкретный долг, что делать с ипотекой или несписываемыми обязательствами, — их стоит закрыть до подачи заявления, а не в процессе.
Мы помогаем разобраться с ситуацией по процедуре банкротства и любому другому юридическому вопросу, связанному с долгами, кредитами и взысканием. Можно обратиться и просто с формулировкой «не знаю, что делать с долгами» — это нормальная точка старта. Для первичного разбора достаточно оставить заявку и кратко описать ситуацию: специалист оценит состав имущества, список кредиторов и реалистичный сценарий, в том числе с учётом очередности выплат. Консультация бесплатная, и она не обязывает вас оплачивать услугу или принимать решение сразу — сначала вы просто понимаете карту вариантов.
Материал носит информационный характер и не является публичной офертой. Итог процедуры зависит от конкретных обстоятельств дела, состава имущества и требований кредиторов. Нормы приведены по состоянию на 2026 год — перед решением проверьте актуальную редакцию закона.
Часто задаваемые вопросы
Что будет, если у должника нет имущества для конкурсной массы?
Отсутствие имущества не препятствие для банкротства. Финансовый управляющий фиксирует отсутствие активов отчётом, суд, как правило, завершает процедуру и списывает долги. Для небольшой задолженности есть и внесудебный вариант через МФЦ, где продажа имущества и реестр требований не предусмотрены вовсе.
Списываются ли алименты и компенсации за вред здоровью при банкротстве?
Нет. Эти требования стоят в первой очереди реестра и не подлежат списанию по завершении процедуры. Их гасят из конкурсной массы в приоритетном порядке, а непогашенный остаток сохраняется за должником.
Что происходит с ипотечной квартирой при банкротстве?
Ипотечное жильё входит в конкурсную массу и, как правило, продаётся: 80% выручки получает банк-залогодержатель, по 10% направляется кредиторам первой и второй очередей и на расходы процедуры. Остаток долга после продажи обычно списывается, но исход зависит от обстоятельств конкретного дела.
Почему банки чаще всего получают мало или ничего при банкротстве физлица?
Банковские долги относятся к третьей очереди и гасятся только после текущих платежей и первых двух очередей. При небольшой конкурсной массе средств до третьей очереди обычно не доходит, и непогашенный кредит, как правило, списывается по завершении процедуры.
Входит ли зарплата и пенсия в конкурсную массу?
Да, доходы должника учитываются в составе конкурсной массы. Но на каждый месяц процедуры должнику и его иждивенцам сохраняется прожиточный минимум, а по ходатайству суд может увеличить эту сумму — например, на оплату съёмного жилья.
Можно ли заранее продать имущество, чтобы его не включили в конкурсную массу?
Сделки за последние три года управляющий проверяет в обязательном порядке: продажи по заниженной цене и дарения оспариваются, а имущество возвращается в массу. При недобросовестных действиях суд может отказать в списании долгов. Законные альтернативы — исполнительский иммунитет и ходатайство об исключении имущества, которое существенно не повлияет на расчёты с кредиторами.
Что произойдет с имуществом, которое не удалось продать на торгах?
Нереализованное имущество управляющий предлагает кредиторам в счёт погашения долга. Если кредиторы его не забирают, имущество возвращается должнику, а процедура завершается списанием оставшихся долгов.