127-ФЗ о банкротстве физических лиц: закон, порядок признания банкротом, судебная практика, отказ и обжалование
Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» — это закон, который позволяет гражданину официально признать неплатежеспособность и освободиться от долгов через арбитражный суд или бесплатно через МФЦ. Базовые условия для судебной процедуры — совокупный долг от 500 000 рублей и просрочка платежей от трёх месяцев. Итог процедуры — судебное освобождение от обязательств по статье 213.28 127-ФЗ, но с временными ограничениями: например, пять лет при обращении за кредитом нужно сообщать о статусе банкрота.
Что такое 127-ФЗ и кому он даёт право списать долги
127-ФЗ — это Федеральный закон «О несостоятельности (банкротстве)» от 26 октября 2002 года, который устанавливает правила признания должников банкротами и порядок списания их обязательств. Изначально закон номер 127 о несостоятельности регулировал только компании, но с 1 октября 2015 года в нём действует глава X о банкротстве граждан, а с 2020 года работает и бесплатное внесудебное банкротство через МФЦ. Если объяснять, что такое 127-ФЗ, простыми словами, это закон про банкротство физлиц: именно он отвечает на вопрос «какой закон позволяет списать кредиты», а не какой-либо отдельный указ или «амнистия».
Чтобы не путаться в терминах. Неплатежеспособность — фактическое состояние: человек перестал платить, потому что дохода не хватает. Несостоятельность (банкротство) — юридический статус: должник признается несостоятельным банкротом решением арбитражного суда или по итогам внесудебной процедуры. Неплатежеспособность можно почувствовать на себе, а банкротство — только оформить через установленную законом процедуру.
Почему государство вообще списывает долги? Это не «подарок должникам». Безнадёжный долг, который человек физически не может вернуть, всё равно не приносит кредитору денег, но годами растёт за счёт пеней, держит человека в тени и загружает приставов. Закон о банкротстве граждан переводит эту ситуацию в прозрачное русло: долг фиксируется, имущество проверяется, кредиторы получают хотя бы часть, а добросовестный должник получает возможность восстановить платежеспособность и начать заново. По сути, закон о банкротстве — это одновременно и закон о реабилитации должника.
Что даёт процедура должнику на практике:
- долги фиксируются и перестают расти: проценты, пени и штрафы начисляются только по правилам процедуры;
- звонки коллекторов и взыскания через приставов останавливаются с момента введения процедуры;
- аресты счетов и имущества снимаются, а на жизнь остаётся защищённый законом минимум дохода;
- после завершения расчётов суд освобождает добросовестного должника от оставшихся обязательств — это и есть списание кредитов по закону.
Банкротиться могут обычные наёмные работники, пенсионеры, получатели пособий, бывшие индивидуальные предприниматели — закон о неплатежеспособности не делит людей по профессии. Полный текст можно открыть и читать в актуальной редакции на официальных ресурсах, например на pravo.gov.ru или в справочных системах «КонсультантПлюс» и «ГАРАНТ» — перед подачей заявления это полезно сделать, потому что закон постоянно обновляется.
Основания признания гражданина банкротом: суммы, сроки и признаки неплатежеспособности
Основания признания гражданина банкротом по 127-ФЗ — это совокупный долг от 500 000 рублей и просрочка платежей от трёх месяцев: при таких условиях гражданин обязан обратиться в арбитражный суд в течение 30 рабочих дней, а при меньшей сумме вправе подать заявление добровольно, если подтвердит признаки неплатежеспособности.
| Ситуация | Что происходит | Последствие для должника |
|---|---|---|
| Долг от 500 000 ₽ и просрочка от 3 месяцев | Обращение в суд обязательно — не позднее 30 рабочих дней | За неподачу — штраф по ст. 14.13 КоАП РФ (1 000–3 000 ₽) и риски при будущем деле |
| Долг меньше 500 000 ₽, но платить нечем | Обращение добровольное | Суд оценивает обоснованность по признакам неплатежеспособности |
| Долг от 25 000 до 1 000 000 ₽, имущества и дохода нет | Возможно внесудебное банкротство через МФЦ | Бесплатная процедура без суда, срок — 6 месяцев |
К признакам неплатежеспособности, которые учитывает суд, относятся:
- должник перестал исполнять обязательства перед одним или несколькими кредиторами;
- более 10% обязательств просрочено больше месяца;
- размер долгов превышает стоимость имущества;
- пристав окончил исполнительное производство за отсутствием имущества, за счёт которого можно взыскать долг (п. 4 ч. 1 ст. 46 ФЗ-229).
Типичный жизненный пример: у человека три кредита и кредитная карта, доход снизился, а платежи занимают больше половины бюджета. Он продал автомобиль, чтобы гасить просрочку, но деньги закончились, а долг не уменьшился. Это и есть неплатежеспособность — несостоятельность должника признается судом именно по таким фактическим обстоятельствам, а не по формальной сумме.
Частые вопросы на этом этапе — «с какой суммы долгов можно подать на банкротство» и «обязан ли я банкротиться при долге 500 тысяч». Ответ: с меньшей суммой подать можно, с большей — обязан; а практика показывает, что судебная процедура обычно имеет смысл от долга примерно в 300–350 тысяч рублей, потому что при меньших суммах расходы на неё сопоставимы с самим долгом.
Небольшое уточнение о нумерации норм, которое снимает путаницу. Правила банкротства граждан собраны в статьях 213.1–213.32 закона № 127-ФЗ, а упрощённое внесудебное банкротство — в статьях 223.1–223.3, то есть «статья 213» в запросах — это целый параграф о гражданах. А «часть 4», которую чаще всего ищут, — это обычно пункт 4 статьи 213.28: там перечислены основания, по которым суд не освобождает должника от долгов. Подробнее об этом — в разделе о причинах отказа.
Какие долги можно списать по закону, а какие останутся
По 127-ФЗ списываются почти все долги, включённые в дело о банкротстве, — кредиты, микрозаймы, задолженность по ЖКХ, налоги и штрафы; не списываются никогда: алименты, возмещение вреда жизни и здоровью, зарплата работникам и субсидиарная ответственность (п. 5 ст. 213.28).
| Списывается при банкротстве | Не списывается никогда |
|---|---|
| Потребительские кредиты, автокредиты, кредитные карты | Алименты на детей и нетрудоспособных родственников |
| Микрозаймы и займы по распискам | Возмещение вреда жизни и здоровью |
| Долги по ЖКХ и услугам связи | Компенсация морального вреда по решению суда |
| Налоги, пени, штрафы (в том числе ГИБДД) | Зарплата работникам (актуально для бывших ИП) |
| Поручительства и обязательства бывшего ИП | Субсидиарная ответственность |
| Долги, по которым уже окончено исполнительное производство | Текущие платежи, возникшие после возбуждения дела о банкротстве |
Отдельно стоит ипотека. Залоговая квартира по общему правилу продаётся на торгах, даже если она единственная. В отдельных случаях ипотечное жильё можно сохранить — например, через мировое соглашение с залоговым кредитором, если жильё ещё не продано и кредитор согласен на новые условия. Это сложный сценарий с жёсткими условиями, поэтому перед подачей заявления его нужно просчитывать заранее, а не «на ходу».
Теперь про формулировку «федеральный закон о несостоятельности банкротстве не распространяется на»: закон не применяется к казённым предприятиям, политическим партиям и религиозным организациям, а госкорпорации и публично-правовые компании банкротятся только по специальным законам. Для гражданина важнее другой вывод: закон о банкротстве распространяется на любые денежные долги, кроме перечисленных выше несписываемых категорий.
Три ошибки в ожиданиях, которые встречаются чаще всего. Первая — надежда списать алименты: даже частично суд такие требования обычно не освобождает. Вторая — незнание про текущие платежи: долги, возникшие уже после возбуждения дела, гасятся в первую очередь и не списываются. Третья — ожидание, что банк сам спишет долг «по новому закону о должниках по кредитам 2023 года»: поправки 2023 года расширили внесудебное банкротство, но списание по-прежнему возможно только через суд или МФЦ — банк и коллекторы списывать ничего не обязаны.
В каком суде рассматриваются дела о банкротстве физических лиц и по каким правилам
Дела о банкротстве физических лиц рассматривает арбитражный суд по месту жительства должника — не районный суд и не мировой судья (статьи 33 и 213.1 127-ФЗ). Это специальная подсудность: вопросы «арбитраж и банкротство» связаны напрямую, потому что банкротное дело считается отдельной категорией экономических споров.
По правилам дела о банкротстве рассматриваются в особом порядке: применяется АПК РФ с учётом специальных норм 127-ФЗ (статья 32). На практике это означает, что внутри одного банкротного дела суд решает и основной вопрос — признание гражданина банкротом, и десятки мелких: включение требований в реестр, оспаривание сделок, разногласия с управляющим. Обычный иск такой логики не предполагает.
Второй путь — внесудебное банкротство через МФЦ, без суда и бесплатно. Оно доступно при долге от 25 000 до 1 000 000 рублей и при одном из условий:
- исполнительное производство окончено за отсутствием имущества (п. 4 ч. 1 ст. 46 ФЗ-229);
- гражданин — пенсионер, и исполнительный документ выдан больше года назад, а долг не погашен;
- гражданин получает детское пособие, и исполнительный документ выдан больше года назад;
- исполнительный документ выдан больше семи лет назад, а долг так и не погашен.
Что выбрать? Здесь всё сводится к простому вопросу «можно ли списать долги без суда»: можно, но только при перечисленных условиях и без имущества. Судебный путь стоит выбирать, если долг крупный, есть доход или имущество, нужны оспаривание требований и защита сделок; внесудебный — если ситуация «чистая»: долги небольшие, активов нет, постановления приставов уже есть. Судебная процедура даёт больше контроля и законных инструментов, внесудебная — экономит деньги, но лишает возможности влиять: МФЦ просто проверяет формальные условия.
Порядок признания физического лица банкротом: пошаговый маршрут
Процедура банкротства физического лица по закону проходит восемь шагов — от проверки оснований до судебного освобождения от долгов, и обычно занимает от 6 до 12 месяцев. Маршрут одинаков для большинства дел, отличается только глубина проверки сделок и наличие имущества.
- Проверка оснований и альтернатив. Считаем долги, просрочки, признаки неплатежеспособности; смотрим, не подходит ли МФЦ, реструктуризация или кредитные каникулы.
- Сбор документов. Паспорт, списки кредиторов, опись имущества, справки о доходах, выписки по счетам — полный список ниже.
- Заявление по статье 213.4. Подаётся через сервис «Мой Арбитр» (вход через Госуслуги), лично или почтой. К заявлению прикладываются подтверждение уплаты госпошлины и квитанция о внесении на депозит суда 25 000 ₽ — это вознаграждение финансового управляющего.
- Первое заседание. Суд проверяет обоснованность заявления (статья 213.6): сумму долга, признаки неплатежеспособности, документы.
- Утверждение финансового управляющего. Управляющий выбирается из саморегулируемой организации (СРО), указанной в заявлении, и ведёт всю процедуру.
- Процедура. Суд вводит реструктуризацию долгов или реализацию имущества — о разнице ниже.
- Решение о признании банкротом. Если доходов не хватает, должник признается несостоятельным банкротом, имущество формирует конкурсную массу.
- Завершение и освобождение от обязательств. По итогам расчётов суд освобождает добросовестного должника от оставшихся долгов (статья 213.28).
Сколько денег нужно на банкротство через суд — вопрос, на который стоит отвечать заранее. Судебные расходы при банкротстве складываются из нескольких частей: госпошлина (после повышения пошлин в 2024 году она составляет 10 000 ₽ для граждан — раньше было 300 ₽, проверьте актуальную ставку), депозит 25 000 ₽ на вознаграждение управляющего, публикации в ЕФРСБ и газете «Коммерсантъ», почтовые отправления кредиторам и, если привлекается представитель, его услуги. Обычно общий бюджет процедуры, включая сопровождение, составляет от 100 тысяч рублей — точная сумма зависит от региона и сложности дела.
Типичные ошибки, которые я вижу на старте. Заявление подают с неполным пакетом документов — суд оставляет его без движения, а потом возвращает (статьи 43–44), и теряются месяцы. В заявлении «забывают» часть счетов и вкладов, хотя выписки банк всё равно предоставит по запросу управляющего. И не анализируют сделки за последние три года — а именно их управляющий и кредиторы проверяют в первую очередь.
Документы и заявление в арбитражный суд
Заявление о банкротстве примут только с полным пакетом документов, поэтому его лучше собирать по чек-листу, а не «что найдётся».
- Обязательно: паспорт, ИНН, СНИЛС; списки кредиторов и должников с суммами; опись имущества; документы о доходах (справки о зарплате, пенсии, пособиях); выписки по всем банковским счетам, вкладам и электронным кошелькам; кредитные договоры и договоры займа; документы о заключении брака, брачном договоре, разделе имущества — если есть.
- По ситуации: справка об увольнении или снижении дохода, медицинские документы, документы о сделках за последние три года (договоры купли-продажи, дарения), выписка из ЕГРН, сведения об исполнительных производствах.
- К заявлению: подтверждение уплаты госпошлины и квитанция о внесении 25 000 ₽ на депозит суда.
Подать пакет можно тремя способами: через «Мой Арбитр» с учётной записью Госуслуг, лично в канцелярию арбитражного суда или заказным письмом с описью вложения. Практическое наблюдение: чаще всего суды возвращают заявления не из-за «сложных» документов, а из-за формальностей — не хватает выписки по одному счёту или описи имущества. Поэтому перед подачей полезно сверить пакет с перечнем из статьи 213.4 пункт за пунктом: недостающий документ суд может запросить и сам, но ждать этого не стоит.
Реструктуризация или реализация имущества: какую процедуру вводит суд
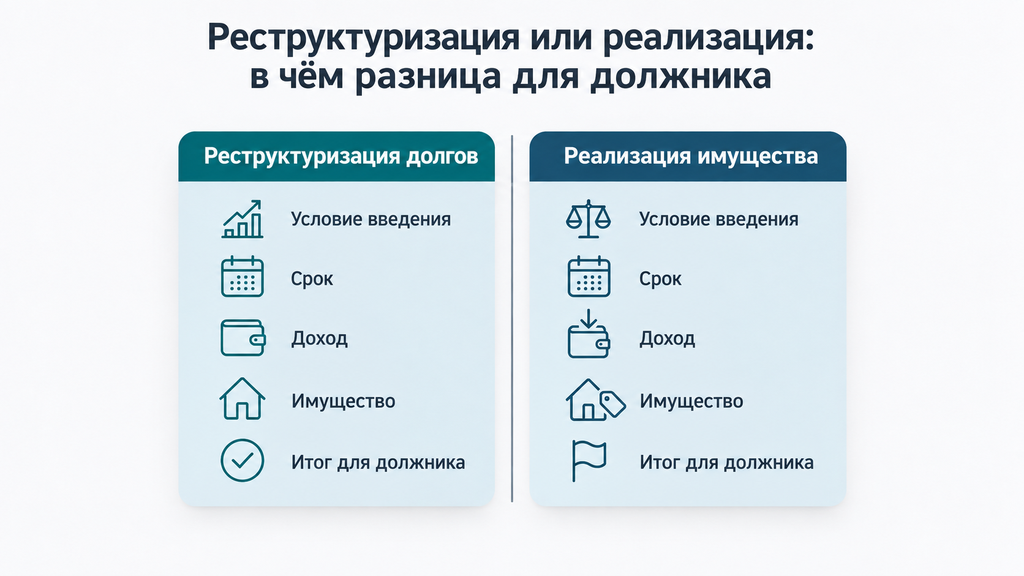
Чем реструктуризация долгов отличается от реализации имущества — главный выбор внутри банкротного дела. Реструктуризация — реабилитационная процедура: суд утверждает план, и должник в срок до трёх лет гасит долг по новому графику, без процентов и пеней. Реализация — ликвидационная: имущество (если оно есть) продаётся на торгах, а остаток долгов списывается. Именно реструктуризация и мировое соглашение делают закон о банкротстве и реабилитации должника одним целым — процедуры дают шанс восстановить платежеспособность, а не только расстаться с имуществом.
| Критерий | Реструктуризация долгов | Реализация имущества |
|---|---|---|
| Цель | Восстановление платежеспособности | Соразмерный расчёт с кредиторами и списание остатка |
| Условие введения | Стабильный доход, позволяющий платить по плану | Вводится, если план реструктуризации невозможен |
| Срок | До 3 лет по утверждённому плану | 6 месяцев по закону, на практике обычно 6–12 месяцев |
| Судьба дохода | Платежи по плану, остальное — должнику | Из дохода оставляют прожиточный минимум на должника и иждивенцев |
| Судьба имущества | Сохраняется, но распоряжение ограничено | Продажа с торгов, кроме защищённого законом имущества |
| Итог при исполнении | Долг погашен, кредитная история восстанавливается | Остаток долгов списывается |
В большинстве дел суды вводят реализацию: должники обращаются за банкротством тогда, когда платить по графику уже нечем, и план реструктуризации утверждается редко. Третий путь — мировое соглашение с кредиторами: оно допускает любые договорённости о сроках и суммах, включая случаи сохранения ипотечного жилья, но требует согласия кредиторов и на практике применяется нечасто. Какая процедура банкротства лучше при наличии дохода? Обычно реструктуризация: она дешевле, сохраняет имущество и не оставляет записи о реализации активов, но подходит только тем, кто реально способен платить по плану.
Решение о признании банкротом: когда оно вступает в силу и что меняется
Решение о признании гражданина банкротом вступает в силу и подлежит немедленному исполнению с момента его принятия (статья 213.24), а полное освобождение от долгов наступает позже — по завершении расчётов с кредиторами (статья 213.28). Иными словами, статус банкрота человек получает сразу, а «чистый лист» — после окончания процедуры.
Что происходит, если человек признан банкротом:
- требования кредиторов фиксируются в реестре и больше не растут за счёт процентов;
- исполнительные производства оканчиваются, аресты счетов и имущества снимаются;
- имущество, если оно есть, формирует конкурсную массу — управляющий организует продажу;
- из дохода выделяется прожиточный минимум на должника и иждивенцев, остальное направляется на расчёты.
Ограничения после банкротства нужно знать заранее — они временны и предсказуемы: пять лет при получении кредита или займа нужно сообщать о факте банкротства; три года нельзя занимать должности в органах управления юридических лиц (для кредитных организаций — десять лет); пять лет нельзя повторно пройти судебное банкротство, для внесудебного действуют свои сроки. Частые страхи «если человек объявил себя банкротом, ему нельзя работать, открывать счета и выезжать за границу» не соответствуют закону: работать и вести счета можно, а ограничение на выезд связано с исполнительным производством и снимается вместе с ним; в самой процедуре суд может ограничить выезд только по заявлению кредиторов и при наличии причин.
Судебная практика по банкротству физических лиц: разъяснения Пленума № 45 и Пленума № 48
Судебная практика по банкротству физических лиц опирается на два ключевых постановления Пленума Верховного суда РФ — № 45 от 13.10.2015 о порядке рассмотрения дел о банкротстве граждан и № 48 от 25.12.2018 о формировании и наполнении конкурсной массы при банкротстве граждан. Признание физического лица банкротом — судебная практика здесь устойчива: суды применяют закон вместе с этими разъяснениями, а не в отрыве от них, поэтому учитывать их нужно уже при подготовке заявления.
Постановление Пленума 45 о банкротстве закрепило базовые процессуальные правила: подсудность по месту жительства, порядок проверки обоснованности заявления, переход между процедурами. Постановление Пленума 48 о банкротстве закрыло спорные вопросы наполнения конкурсной массы: как учитывается единственное жильё и прожиточный минимум, что включается в массу, а что остаётся у должника. Несписываемые долги и основания отказа в освобождении от обязательств закреплены в статье 213.28, и вокруг них сложился отдельный слой практики. Для должника главный вывод из практики: закон о банкротстве защищает добросовестного должника и жёстко относится к тем, кто скрывает активы или «готовит» банкротство заранее.
Ещё несколько устойчивых позиций, которые встречаются в судебных решениях по банкротству физических лиц:
- Единственное жильё. По статье 446 ГПК РФ оно не продаётся, за исключением ипотечного. Конституционный суд РФ в 2021 году допустил исключение для «избыточно роскошного» жилья: в отдельных случаях его могут заменить меньшим, а разницу направить кредиторам — применяется это крайне осторожно.
- Прожиточный минимум. Из дохода должника в процедуре оставляют прожиточный минимум на него и иждивенцев; доводы кредиторов «минимум больше не нужен» суды, как правило, отклоняют при подтверждённых расходах на детей.
- Оспаривание сделок. Дарение и продажа по заниженной цене за три года до банкротства — самая частая причина конфликтов; добросовестным ответом на проверку является честная история сделок, а не отсутствие документов.
- Добросовестность при получении кредита. Завышенные справки о доходах при оформлении займа, взятого «под списание», суды расценивают как основание для отказа в освобождении от долгов.
Из выигранных дел по банкротству физических лиц чаще всего встречается сценарий «долги без имущества»: человек подтвердил неплатежеспособность, управляющий не нашёл активов, суд списал долги без продажи чего-либо. Противоположный пример: должник за месяц до подачи заявления подарил квартиру родственнику — сделку оспорили, в освобождении отказали. Практика банкротства физических лиц обновляется постоянно, поэтому перед подачей заявления стоит сверить актуальные разъяснения на 2026 год.
Причины отказа в банкротстве физических лиц
Самые частые причины отказа в банкротстве — неполный пакет документов и недобросовестность должника: сокрытие имущества, ложные сведения или фиктивное банкротство (п. 4 ст. 213.28 127-ФЗ). Два этих «отказа» нужно разделять: у них разные последствия и разная логика.
Первый тип — технический. Суд оставляет заявление без движения или возвращает его (статьи 43–44), если не хватает документов, госпошлины или есть арифметические ошибки. Это неприятно, но исправимо: недостатки устраняются, заявление подаётся снова, потери — только время.
Второй тип — отказ в освобождении от долгов. Процедуру суд может завершить, но долги не спишет. Причины перечислены в пункте 4 статьи 213.28:
- незаконные действия при получении кредита: поддельные справки о доходах, заведомо ложные сведения банку;
- сокрытие имущества или ложные сведения о нём — включая умолчание о счетах, вкладах и сделках;
- уклонение от погашения кредиторской задолженности — злонамеренное поведение, а не обычная нехватка денег;
- фиктивное и преднамеренное банкротство — искусственное создание или преувеличение долгов;
- неисполнение обязанностей перед финансовым управляющим: непередача документов, игнорирование запросов.
Ещё один сценарий — прекращение процедуры банкротства по другим основаниям: при утверждении мирового соглашения или погашении долгов третьим лицом производство прекращается, но долги сохраняются, взыскание возобновляется, а аресты возвращаются. Это законный исход, и его заранее просчитывают как альтернативу, а не «провал».
За сокрытие имущества и фиктивное банкротство предусмотрена административная, а в отдельных случаях и уголовная ответственность. Упоминание об этом не для запугивания: оно показывает цену ошибки — попытка «переписать» имущество перед процедурой почти всегда вскрывается при проверке сделок и обходится дороже, чем честная подготовка. Почему суд отказывает в банкротстве чаще всего? Не из-за самого факта долгов, а из-за документов и поведения должника — обе причины проверяемы до подачи заявления.
Как обжаловать судебные акты в банкротстве: сроки, статья 60 и отмена решений
В деле о банкротстве обжалуются и промежуточные определения, и итоговое решение суда: жалоба подаётся в апелляционный суд, а сроки считаются не по общим правилам АПК РФ, а по специальным нормам 127-ФЗ. Обжалование здесь устроено иначе, чем в обычном иске: большинство вопросов внутри дела решается «обособленными спорами», и у каждого судебного акта свой срок и свой порядок обжалования.
Общая логика для должника такая: определение по обособленному спору обжалуется апелляционной жалобой; решение о признании банкротом или об отказе — тоже через апелляцию, в месячный срок; далее возможна кассация. Если сроки пропущены, спорный акт принят уже без вашего участия или непонятно, какой именно документ нужно обжаловать, — разумнее сначала получить первичный разбор ситуации у специалиста, чем действовать вслепую: это можно сделать бесплатно, достаточно оставить заявку и кратко описать ситуацию, решение о дальнейшем сотрудничестве остаётся за вами.
Сроки обжалования определений в деле о банкротстве
Сколько времени есть, чтобы обжаловать определение по банкротству, зависит от вида судебного акта:
| Судебный акт | Срок обжалования | Основание |
|---|---|---|
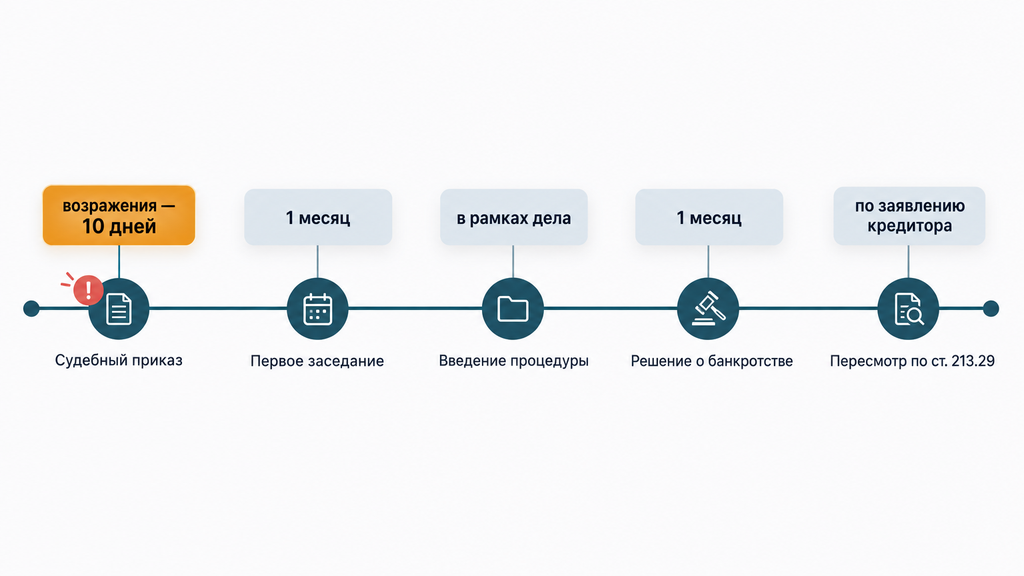
| Определения по обособленным спорам | 10 дней со дня вынесения | Пункт 3 статьи 61 127-ФЗ, статья 223 АПК РФ |
| Ключевые процессуальные определения (например, о введении процедур) | 1 месяц со дня вынесения | Статья 61 127-ФЗ, статья 223 АПК РФ |
| Решение о признании банкротом или об отказе | 1 месяц со дня принятия | Статья 223 АПК РФ |
Точный срок всегда проверяйте в резолютивной части определения — суд указывает его там, и банкротное процессуальное право даёт несколько вариантов в зависимости от акта. Восстановить пропущенный срок можно, но только при уважительных причинах, подтверждённых документами: болезнь, неполучение копии определения, командировка. Ошибка «обжаловать на всякий случай» обходится дорого: жалоба без доводов не приостанавливает процедуру автоматически и лишь забирает время, которое можно было потратить на реальный спор. Можно ли восстановить срок обжалования в банкротстве? Да, через ходатайство в суд с обоснованием причин пропуска — но рассчитывать на это как на план не стоит.
Статья 60 127-ФЗ: споры внутри дела о банкротстве
Статья 60 ФЗ о банкротстве регулирует рассмотрение разногласий, заявлений, ходатайств и жалоб внутри дела о банкротстве — так называемых обособленных споров. Это «микроиски» внутри одного дела: включение или исключение требования из реестра кредиторов, оспаривание сделки, распределение судебных расходов, действия или бездействие финансового управляющего.
Чем обособленный спор отличается от обычного иска? Он рассматривается тем же арбитражным судом, внутри уже возбуждённого дела, быстрее и завершается определением, а не решением. Когда должнику это выгодно: оспорить завышенное требование банка до его включения в реестр, заявить разногласия по расходам, обжаловать действия управляющего, который нарушает порядок, добиться исключения из конкурсной массы имущества, защищённого законом. Собрание кредиторов и управляющий тоже участники этих споров, поэтому бумаги для них готовят так же тщательно, как для суда.
Отмена судебного приказа при банкротстве
Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без вызова сторон; отменить его можно подачей возражений в течение 10 дней с момента получения копии. Если началось банкротство, приказ обычно перестаёт иметь самостоятельное значение: с введением процедуры требования взыскиваются только в деле о банкротстве, а пристав оканчивает исполнительное производство (статья 69.1 ФЗ-229).
- Получите копию приказа (в том числе через Госуслуги) и зафиксируйте дату получения.
- Подайте мировому судье возражения об отмене приказа — при пропуске срока приложите ходатайство о восстановлении с уважительной причиной.
- Дождитесь определения об отмене приказа: требование кредитора вернётся в статусе обычного иска или перейдёт в банкротное дело.
- Если исполнительное производство по приказу ещё живо, направьте приставу заявление об окончании с приложением определения суда о введении процедуры.
Как отменить судебный приказ при банкротстве, если 10 дней пропущены? Практика допускает восстановление срока: суды принимают доводы о том, что копию должник не получал, а узнал о приказе от приставов или из банковского приложения. Главное — действовать сразу после обнаружения, а не через полгода.
Можно ли отменить банкротство после завершения процедуры
Просто «отменить» завершённое банкротство нельзя — но закон предусматривает механизм пересмотра итогов: по статье 213.29 127-ФЗ определение о завершении процедуры и освобождении от долгов может быть пересмотрено, если обнаружилось скрытое имущество, установлены ложные сведения или недобросовестное поведение должника. Отмена решения о признании банкротом на практике чаще всего инициируется кредиторами, а не самим должником.
Когда пересмотр реально срабатывает: должник не указал счёт с крупным вкладом, «переписал» квартиру перед процедурой, дал ложные сведения о доходах — и это удалось доказать. Для кредиторов установлены сроки на такое заявление, поэтому добросовестному должнику, который передал управляющему все документы и честно раскрыл историю сделок, беспокоиться обычно не о чем: риски пересмотра концентрируются именно вокруг сокрытого. Если же вы кредитор и хотите проверить законность чужого освобождения от долгов — это отдельная процессуальная работа со своими сроками, и начинать её стоит с анализа материалов дела, а не с эмоций.
Исполнительский сбор при банкротстве: списывается или нет
Исполнительский сбор при банкротстве списывается вместе с основными долгами, если он начислен до принятия заявления о банкротстве, — это санкция 7% от суммы долга (не менее 1000 рублей для граждан), установленная статьёй 112 ФЗ-229 «Об исполнительном производстве». Сбор назначается приставом, если должник не погасил долг в 5-дневный срок добровольного исполнения.
Нужно ли платить исполнительский сбор после банкротства? Как правило, нет: сбор, возникший до процедуры, включается в реестр требований и списывается при освобождении от обязательств, как и основной долг. Но на практике должники регулярно видят его на Госуслугах и после завершения банкротства. Почему после банкротства висит исполнительский сбор? Чаще всего это техническое «эхо»: системы ФССП и портала Госуслуг обновляются не синхронно, запись остаётся в личном кабинете, хотя само взыскание прекращено — юридического долга за ней уже нет.
Исключения, при которых сбор действительно может взыскиваться:
- сбор признан текущим платежом — например, по обязательствам, возникшим после возбуждения дела о банкротстве;
- постановление о взыскании сбора вынесено после введения процедуры — его стоит оспорить: практика по таким спорам неоднородна, и исход зависит от того, когда возникло основание для начисления сбора;
- сбор касался несписываемого требования — например, взыскания по алиментам.
Как отменить исполнительский сбор после банкротства — рабочая последовательность из четырёх шагов:
- Запросите у пристава постановление о взыскании сбора и сверьте даты: начислен он до принятия заявления о банкротстве или после.
- Направьте в подразделение ФССП заявление с приложением определения суда о завершении процедуры и освобождении от обязательств, выписки из ЕФРСБ о статусе банкрота и реквизитов дела.
- При отказе или молчании подайте жалобу старшему судебному приставу — срок рассмотрения обращения обычно 10 дней.
- Если и это не сработало, оспорьте постановление или бездействие пристава в суде; параллельно можно требовать возврата сумм, удержанных после завершения процедуры.
В отдельных случаях «висящий» на Госуслугах сбор исчезает сам после синхронизации систем — но полагаться на это не стоит: правильнее закрыть вопрос документами, чтобы запись не всплыла при проверке кредитной истории или оформлении выезда.
Банк снова подал в суд после банкротства: что делать должнику
Если банк снова подал в суд после банкротства по долгу, который суд уже списал, — такие требования удовлетворению не подлежат. Банкротство физических лиц для кредитора имеет однозначное последствие: после освобождения должника от обязательств право требования по списанным долгам прекращается полностью.
После банкротства банк подал в суд обычно в одном из трёх сценариев:
- Ошибка или инерция взыскателя. Долг продан коллекторам или «завис» в учёте, и новая структура требует его без проверки истории. Суд откажет, но время и нервы будут потрачены.
- Техническая запись в сервисах. В том числе у крупных банков — случаи, когда Сбербанк не списывает долг после банкротства в мобильном приложении, чаще всего означают остаточную запись в учётной системе, а не реальное требование; платить по ней не нужно, вопрос решается письмом в банк с приложением определения суда.
- Законное требование. Иск по несписываемым долгам — алиментам, возмещению вреда — или по текущим платежам. Такие требования сохраняются, и их придётся гасить.
Алгоритм действий, если после банкротства банк подал в суд или начал взыскание:
- Получите в арбитражном суде заверенную копию определения о завершении процедуры и освобождении от обязательств.
- Направьте кредитору письменные возражения с приложением этого определения и выписки из ЕФРСБ — сохраните подтверждение отправки.
- Если возбуждено исполнительное производство, подайте приставу заявление об его окончании; при бездействии — жалобу старшему приставу.
- При продолжении суда — заявите в процессе об освобождении от обязательств; при удержаниях денег — требуйте возврата излишне взысканного.
Если непонятно, чем именно вызваны новые требования банка, — можно оставить заявку и кратко описать ситуацию: разберём документы бесплатно, и уже после первичного разбора вы решаете, нужна ли дальнейшая помощь. Сразу оплачивать услуги и принимать решение не требуется.
Чек-лист перед подачей заявления о банкротстве
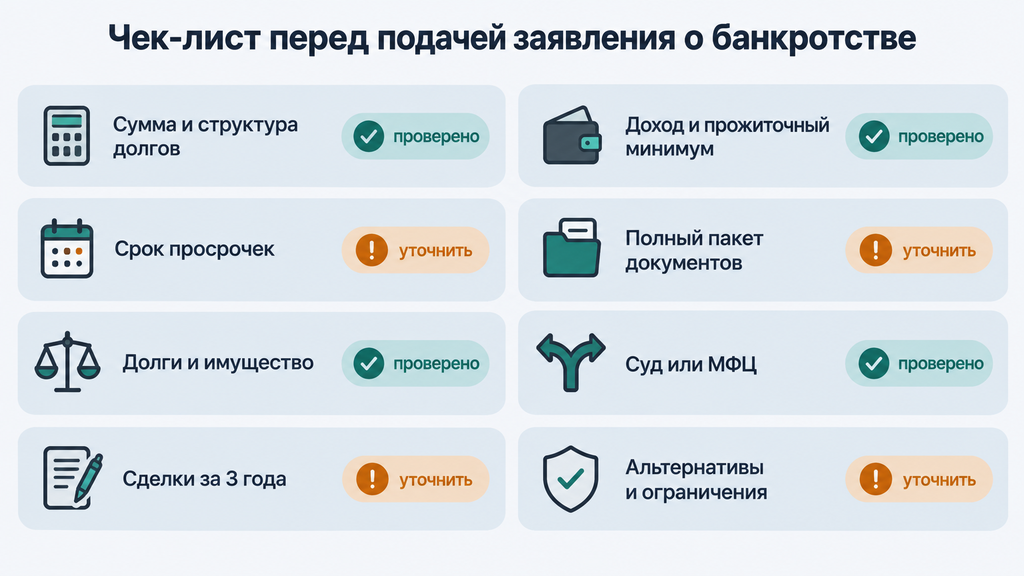
Перед подачей заявления о банкротстве проверьте десять пунктов — они закрывают вопросы, из-за которых чаще всего возвращают заявления и отказывают в освобождении от долгов:
- Сумма и структура долгов. Посчитайте всё: кредиты, займы, ЖКХ, налоги, расписки — включая долги, о которых «забылось».
- Срок просрочек. От 500 000 ₽ и трёх месяцев просрочки подача обязательна; меньше — проверьте признаки неплатежеспособности.
- Соотношение долгов и имущества. Стоимость активов меньше долгов — важный аргумент обоснованности.
- Сделки за последние три года. Продажи, дарения, сделки с родственниками — соберите договоры заранее и оцените риски оспаривания.
- Доход и прожиточный минимум. Поймите, сколько останется на семью в процедуре и хватит ли этого.
- Полный пакет документов. Выписки по всем счетам и вкладам — без пропусков, суд запросит их и сам.
- Выбор пути: суд или МФЦ. Проверьте условия внесудебного банкротства — возможно, вам доступен бесплатный вариант.
- Альтернативы. Реструктуризация, кредитные каникулы, мировое соглашение — убедитесь, что банкротство действительно лучший из законных сценариев.
- Готовность к ограничениям. Пять лет сообщать о банкротстве при кредитах, три года без руководящих должностей — оцените, как это влияет на ваши планы.
- Исполнительные производства и сборы. Проверьте базу ФССП и Госуслуги: окончания производств и «висящие» сборы лучше закрыть до подачи.
Самая частая ошибка самостоятельной подачи — пропуск пунктов про сделки и выписки: именно из-за них заявления возвращают, а в худшем сценарии получают вопросы о недобросовестности. Если после чек-листа остались вопросы — по процедуре банкротства или по любому другому юридическому вопросу с долгами — можно обратиться к нам: проконсультируем бесплатно. Достаточно оставить заявку и кратко описать ситуацию, чтобы получить первичный разбор от специалиста; сразу оплачивать услугу или принимать решение не нужно.
Часто задаваемые вопросы
Можно ли списать долги по 127-ФЗ, если их меньше 500 000 рублей?
Да, при меньшей сумме обращение в суд добровольное: суд оценивает признаки неплатежеспособности — просрочку, соотношение долга и имущества, оконченное исполнительное производство. Обязанность подать заявление возникает только при долге от 500 000 рублей и просрочке от трёх месяцев. На практике судебное банкротство при мелких долгах редко целесообразно: расходы сопоставимы с суммой долга, поэтому выгоднее проверять условия МФЦ или реструктуризацию.
Сколько длится банкротство физического лица в 2026 году?
Судебная процедура обычно занимает от 6 до 12 месяцев, внесудебное банкротство через МФЦ — ровно 6 месяцев. Процесс может затянуться при спорах о сделках, возражениях кредиторов, оспаривании освобождения от долгов или при продаже имущества на торгах. Точные сроки зависят от загруженности конкретного суда и поведения сторон дела.
Заберут ли единственное жильё, если признать банкротство?
Единственное жильё защищено статьёй 446 ГПК РФ и в банкротстве не продаётся — исключение составляет ипотечная квартира в залоге банка. В 2021 году Конституционный суд РФ допустил ограниченное исключение для «избыточно роскошного» единственного жилья: его могут заменить меньшим, а разницу направить кредиторам, но применяется это в отдельных случаях. Сохранить ипотечную квартиру в некоторых сценариях можно через мировое соглашение с залоговым кредитором.
Может ли банк снова требовать долг после завершения банкротства?
Списанные долги взысканию не подлежат, и повторный иск по ним суд отклоняет — банк может требовать только несписываемые обязательства (алименты, возмещение вреда) и текущие платежи. Если требования всё же поступают, действуйте так: получите заверенное определение суда об освобождении от обязательств, направьте кредитору письменные возражения с приложением документов, а при возбуждении исполнительного производства подайте приставу заявление об его окончании.
В какой срок можно обжаловать определение в деле о банкротстве?
Определения по обособленным спорам обжалуются в течение десяти дней со дня вынесения (пункт 3 статьи 61 127-ФЗ, статья 223 АПК РФ), а ключевые процессуальные определения — например, о введении процедур — и итоговое решение по делу — в течение одного месяца. Точный срок указывается в резолютивной части определения, поэтому проверяйте его сразу при получении документа. Пропущенный срок восстанавливается только при уважительных причинах, подтверждённых документами.
Нужно ли платить исполнительский сбор после банкротства?
Как правило, нет: сбор, начисленный до принятия заявления о банкротстве, списывается вместе с остальными долгами, а запись на Госуслугах после завершения процедуры носит технический характер. Взыскиваться сбор может, если признан текущим платежом или касался несписываемого требования; спорные постановления — например, вынесенные после введения процедуры, — оспариваются, и практика по ним неоднородна. Для закрытия вопроса направьте приставам определение суда и выписку из ЕФРСБ.
Когда банкротство могут отменить, а долги вернуть?
Пересмотр итогов возможен по статье 213.29 127-ФЗ: если должник скрыл имущество, дал ложные сведения или действовал недобросовестно, кредитор может требовать возобновления дела и пересмотра освобождения от долгов — у кредиторов для этого установлены сроки. У добросовестного должника, который раскрыл все счета, имущество и сделки, риски пересмотра минимальны. Оговоримся: «отменить» банкротство по желанию должника или кредитора просто так закон не позволяет — нужны доказанные основания.
Какие изменения в банкротстве действуют сейчас?
По актуальным правилам 2026 года внесудебное банкротство через МФЦ доступно при долгах от 25 000 до 1 000 000 рублей, а доступ к нему расширен для пенсионеров, получателей детских пособий и граждан с многолетними просуженными долгами. Ключевые послабления введены поправками 2023 года — теми, которые в СМИ называли «новым законом о должниках по кредитам», — и продолжены последующими поправками законодательства. Закон обновляется постоянно, поэтому перед подачей заявления проверяйте актуальную редакцию 127-ФЗ или уточняйте нормы у юриста.