Банкротство семей с детьми: как списать долги и защитить имущество
Семья с детьми может законно списать неподъемные долги через банкротство: детские пособия, материнский капитал, имущество детей и единственное жилье без залога защищены законом и в процедуру не попадают. Основные сложности обычно связаны с ипотекой и сделками с имуществом за последние три года — их нужно оценить до подачи заявления. Первый шаг одинаковый для всех: собрать сведения о долгах и доходах и получить первичный разбор ситуации у юриста — это можно сделать бесплатно и без обязательств.
Что такое банкротство семьи с детьми и кого оно касается
Банкротство — это законная процедура, которая позволяет гражданину освободиться от долгов, если он объективно не может их погасить. Процедура бывает судебной (через арбитражный суд) и внесудебной (через МФЦ — многофункциональный центр госуслуг). В судебном деле появляется финансовый управляющий — специалист, назначаемый судом, который собирает информацию о долгах и доходах должника, формирует реестр требований кредиторов и конкурсную массу — то есть перечень имущества, которое теоретически можно продать для расчетов с банками.
Для семьи с детьми у этой процедуры есть важная особенность: закон изначально защищает «детскую» часть семейного бюджета. Пособия, алименты, материнский капитал, имущество, оформленное на ребенка, и прожиточный минимум на каждого члена семьи не включаются в конкурсную массу. Это расходится с привычным образом банкротства как «распродажи всего имущества».
О банкротстве имеет смысл думать, когда ситуация выглядит так: платежи по кредитам занимают больше половины дохода, просрочки длятся месяцами, начисленные пени растут быстрее, чем гасится основной долг, а подключившиеся приставы и коллекторы не оставляют денег на жизнь семьи. По общему правилу подать заявление в суд можно при задолженности от 500 000 рублей и просрочке от трех месяцев; при предвидении банкротства — то есть когда понятно, что платить дальше нечем, — заявление можно подать и раньше, не дожидаясь формального порога.
Вокруг темы держится несколько устойчивых мифов, которые чаще всего останавливают семьи от решения проблемы:
- Миф: опека заберет детей из-за долгов. Факт: долги не входят в перечень оснований для ограничения или лишения родительских прав.
- Миф: заберут все имущество, включая детские вещи. Факт: имущество детей, единственное жилье без залога и предметы обычной домашней обстановки защищены законом.
- Миф: ребенок всю жизнь будет расплачиваться за банкротство родителей. Факт: статус банкрота персональный — на учебу, работу и кредитную историю детей он не влияет.
- Миф: пока есть хоть какие-то доходы, банкротство недоступно. Факт: процедура доступна и семьям с невысоким официальным доходом, и родителям в декрете — оценивается вся картина в целом.
Какие последствия банкротство имеет для детей
Последствия банкротства для детей юридически проходят незаметно: их права, выплаты и имущество защищены законом, а статус банкрота — персональный и касается только самого должника. Вот что не меняется для ребенка во время процедуры:
- сохраняются все пособия, алименты и целевые выплаты — их невозможно удержать за родительские долги;
- родители не ограничиваются в родительских правах и обязанностях;
- имущество и накопления ребенка остаются в его собственности;
- семья получает деньги на текущие расходы — как минимум прожиточный минимум на самого должника и на каждого иждивенца.
Честно скажем и о косвенных эффектах. Если у семьи есть имущество, не защищенное законом, и оно реализуется в процедуре, уровень жизни может временно снизиться — например, при продаже второй квартиры или автомобиля. Это неприятный, но управляемый сценарий: заранее зная состав имущества, можно понять, что именно затронет процедура, а что останется в семье. На практике грамотная подготовка обычно позволяет свести потери к предсказуемому минимуму.
Могут ли органы опеки забрать детей из-за долгов родителей
Нет. Само по себе банкротство — не основание, чтобы органы опеки забрали детей из семьи. Основания для ограничения или лишения родительских прав перечислены в Семейном кодексе: это угроза жизни и здоровью ребенка, жестокое обращение, уклонение от воспитания, зависимости. Финансовые трудности и даже долги в этом перечне отсутствуют: процедура банкротства характеризует платежеспособность человека, а не его отношение к детям.
В деле о банкротстве органы опеки могут участвовать, но их роль — защитная и имущественная. Опека следит за тем, чтобы при формировании конкурсной массы не были нарушены права ребенка: чтобы не попали в опись его личные вещи, чтобы доля ребенка в продаваемой квартире была компенсирована деньгами. На вопросы воспитания и быта опека в этой процедуре не вмешивается. В нашей практике типичный случай — участие опеки носит формальный характер и сводится к одной-двум проверкам, если в процедуре затрагивается жилье с детской долей.
Фразы взыскателей вроде «заплатите, а то опека придет» — это давление, а не норма закона. Такие действия можно и нужно фиксировать и обжаловать — в том числе через жалобу в Федеральную службу судебных приставов (ФССП), которая контролирует деятельность коллекторов. По опыту, затягивание с решением долговой проблемы опаснее для семьи, чем сама процедура: долги и напряжение растут, а законного способа их остановить семья не использует.
Переходят ли долги родителей на детей и влияет ли банкротство на их будущее
При жизни родителей их долги не переходят к детям: обязательства по кредитам остаются личным делом того, кто их подписал. Ситуации, когда родительский долг все-таки касается ребенка, немногочисленны и предсказуемы:
- взрослый ребенок выступал поручителем или созаемщиком по кредиту родителя — тогда он отвечает по своему собственному договору, независимо от банкротства;
- ребенок вступает в наследство после смерти родителя — вместе с имуществом наследуются и долги, но только в пределах стоимости унаследованного: если долгов больше, чем активов, наследство можно просто не принимать.
Кредитная история ребенка не страдает: в БКИ — бюро кредитных историй, где хранятся данные о займах, — записи привязаны к конкретному человеку, и банкротство родителя там не отражается. То же касается учебы, стипендий и будущего трудоустройства детей.
Банкротство, наоборот, работает на будущее семьи: долги списываются и больше не превратятся в «наследство из кредитов», а освободившийся от платежей доход остается на детей. А вот самому должнику придется учесть ограничения: в течение пяти лет после процедуры он обязан сообщать банкам о факте банкротства при обращении за кредитом, и одобрение заявок в этот период не гарантировано. Это ограничение касается родителя, но не ребенка.
Имущество детей при банкротстве родителей: что защищено законом
Имущество, оформленное на ребенка, не включается в конкурсную массу родителей и не продается за их долги. Это касается недвижимости и долей, подарков, наследства, накоплений на счете, а также выплат, которые поступают на ребенка: алиментов, пенсии по потере кормильца, пособий. Юридическая логика проста: эти вещи и деньги принадлежат ребенку, а не должнику, поэтому за обязательства родителя они отвечать не могут.
Чтобы было проще ориентироваться, сведем типичные ситуации в таблицу.
| Вид имущества | Что происходит при банкротстве родителя |
|---|---|
| Квартира или доля, оформленная на ребенка | Остается в собственности ребенка; не входит в конкурсную массу родителей |
| Доля ребенка в общем жилье семьи | Если жилье продается, доля ребенка компенсируется деньгами |
| Детские выплаты: пособия, алименты, пенсия | Защищены от удержания полностью, поступают семье |
| Счет и накопления на имя ребенка | Не включаются в конкурсную массу при подтвержденном происхождении средств |
| Вещи ребенка: одежда, мебель, школьные принадлежности | Не описываются и не продаются |
| Общий автомобиль семьи | По общему правилу реализуется; в отдельных случаях суд сохраняет его, если машина нужна детям |
Важный нюанс, который на практике часто упускают: защита работает автоматически только тогда, когда собственность ребенка оформлена юридически корректно и задолго до долговых проблем. Если же речь идет о квартире, купленной семьей, доля ребенка в ней определяется правилами о материнском капитале и долевой собственности — это отдельный сценарий, о котором подробно ниже.
Как подтвердить, что имущество принадлежит ребенку
Принадлежность имущества ребенку подтверждается документами: выпиской из ЕГРН — Единого государственного реестра недвижимости, договором дарения или свидетельством о праве на наследство, выпиской по счету, открытому на имя ребенка. Бремя доказывания в процедуре лежит на семье, поэтому документы лучше собрать заранее и держать в одной папке. Проверьте, что у вас есть:
- выписка из ЕГРН — если на ребенка оформлена недвижимость или доля;
- договор дарения, купли-продажи или свидетельство о праве на наследство — основание приобретения;
- свидетельство о рождении ребенка;
- выписка по банковскому счету или вкладу на имя ребенка;
- подтверждение источника средств: документы о наследстве, алиментах, целевых выплатах, из которых оплачивалась покупка.
Типичная ситуация из практики, которая вызывает вопросы у финансового управляющего: квартира или автомобиль оформлены на ребенка, а подтвержденного источника средств на такую покупку у семьи нет. В этом случае управляющий проверяет, не было ли приобретение попыткой вывести имущество из-под взыскания. Если покупка была реальной, совершена давно и за счет подтвержденных средств семьи или самого ребенка, вопросов обычно не возникает. Именно поэтому папка с документами, собранная заранее, экономит месяцы разбирательств.
Чем опасно переписывание имущества на детей перед банкротством
Дарение или продажа имущества детям незадолго до банкротства — одна из самых рискованных сделок: суд с высокой вероятностью признает ее недействительной и вернет имущество в конкурсную массу. Финансовый управляющий проверяет сделки должника за последние три года, и внимание в первую очередь привлекают безвозмездные передачи и сделки по заниженной цене, совершенные на фоне растущих долгов.
Последствия для семьи при этом обычно тяжелее, чем ожидание «спрятал — и спас»:
- имущество возвращается в процедуру и продается за долги;
- растут сроки и расходы на разбирательства по оспариванию;
- в отдельных случаях суд отказывает в списании долгов из-за недобросовестного поведения должника.
Скажем прямо: мы не советуем искать способы обойти закон — на практике они чаще всего оборачиваются потерей и имущества, и шанса на списание долгов. Законный путь существует и выглядит иначе: структуру собственности семьи обсуждают с юристом заранее, до критической фазы, когда просрочки уже копятся. Оформление долей по материнскому капиталу, раздел имущества супругов, корректные покупки на имя ребенка — все это работает, если делалось по реальным основаниям и без привязки к предстоящему банкротству. Если сделки за последние три года уже были, обязательно сообщите об этом юристу на первой консультации: от честной картины зависит оценка рисков всей процедуры.
Материнский капитал при банкротстве: что будет с сертификатом и жильем
Неиспользованный материнский капитал при банкротстве защищен: средства сертификата не включаются в конкурсную массу и не могут быть изъяты за долги родителей. Материнский капитал — это целевая государственная поддержка семей с детьми, и закон прямо запрещает обращать на нее взыскание. Судьба средств зависит от одного ключевого фактора — потрачен ли капитал и, если потрачен на жилье, находится ли это жилье в залоге.
Для ориентира: на 2026 год базовый размер материнского капитала на первого ребенка составляет 756 532,58 рубля, доплата за второго ребенка — 243 197,07 рубля, суммарно на двоих детей — 999 729,65 рубля. Размеры ежегодно индексируются, поэтому перед любыми решениями проверьте актуальные значения на дату обращения. Программу администрирует Социальный фонд России (СФР), куда в дальнейшем возвращаются и невостребованные в процедурах средства.
Развеем самое живучее заблуждение сразу: сам факт вложения маткапитала в квартиру не делает квартиру неприкосновенной. Защищенность жилья определяется другими правилами — единственное ли оно и в залоге ли. Разберем три сценария по порядку.
Если маткапитал не потрачен
Непотраченный маткапитал не включается в конкурсную массу: ни кредиторы, ни приставы, ни финансовый управляющий не могут обратить на него взыскание. Юридически средства сертификата не признаются доходом должника: они целевые и принадлежат семье в лице детей. В документах процедуры наличие сертификата указывается, но затем исключается из расчетов как защищенное.
Если семья получает ежемесячную выплату из маткапитала, эти деньги тоже защищены. По общему правилу такая выплата положена семьям, где среднедушевой доход ниже установленного порога и ребенку еще не исполнилось трех лет; актуальные условия и пороги на 2026 год проверьте перед оформлением — их периодически уточняют.
И предупредим об ошибке, которая встречается на практике: предложения взыскателей или посредников «обналичить сертификат и закрыть долг». Обналичивание материнского капитала незаконно, а для семьи оно оборачивается риском уголовной ответственности и потерей господдержки. Если нужны деньги на жизнь, законный путь — ежемесячная выплата из остатка капитала, оформленная через СФР.
Квартира, купленная на материнский капитал при банкротстве: когда ее могут продать
Квартира, купленная на материнский капитал, может быть продана в банкротстве, если она находится в залоге по ипотеке или не является единственным жильем семьи. Логика здесь такая: после перечисления средств капитал «растворяется» в стоимости жилья и перестает существовать как отдельный защищенный актив. Дальше работает общее правило: залоговое жилье реализуется в процедуре, даже если оно единственное, — приоритет залогового кредитора сильнее жилищной защиты. А жилье без залога, в которое был вложен капитал, наоборот, защищено как единственное.
Частый вопрос — про доли детей, которые обязаны выделять в квартире, купленной с маткапиталом. Выделение долей действительно обязательно, и оно фиксирует собственность детей. Но само по себе оно не блокирует продажу залоговой квартиры: если жилье продается в процедуре, доля ребенка не «уходит кредиторам», а компенсируется деньгами пропорционально его доле. На практике это выглядит так: семья с ипотекой, маткапиталом и двумя детьми перестает справляться с платежами. Если сохранить ипотеку не получается, квартира продается на торгах, основная часть выручки уходит залоговому кредитору и погашает его требования, а средства, соответствующие детским долям, возвращаются семье, и семья может ходатайствовать о возврате маткапитала в СФР.
Оговоримся честно: практика по возврату средств и компенсации долей различается по регионам и зависит от позиции конкретного суда и финансового управляющего. Перед началом процедуры имеет смысл оценить перспективы именно вашего сценария, а не усредненной «статистики из интернета».
Можно ли вернуть маткапитал в СФР после продажи жилья
Да, при продаже жилья, купленного с маткапиталом, семья может ходатайствовать о перечислении суммы сертификата в Социальный фонд России с последующим восстановлением права на капитал. Механизм в упрощенном виде выглядит так: должник и/или финансовый управляющий заявляют суду ходатайство о выделении суммы маткапитала из выручки от продажи. Суд и управляющий обеспечивают перечисление этих средств в СФР. Фонд фиксирует, что цель господдержки не реализована по независящим от семьи причинам, и право на капитал подлежит восстановлению.
Практика последних лет, включая разъяснения Верховного суда 2025 года, движется в сторону защиты интересов детей: суды все чаще согласны вернуть капитал в фонд, если по делу заявлена такая позиция. Но исход по-прежнему зависит от суда, региона и активности сторон, поэтому готовить ходатайство лучше заранее — еще на старте процедуры, а не после продажи квартиры. Если в возврате отказали, зафиксируйте основания отказа и обсудите с юристом дальнейшие варианты — от обжалования до перераспределения средств в пользу детской доли.
Как списать долги в декрете: пособия, процедура и подводные камни
Декрет не мешает списанию долгов: женщина в отпуске по беременности и родам или в отпуске по уходу за ребенком может пройти банкротство на общих основаниях. Под декретом в бытовом смысле обычно объединяют два отпуска — по беременности и родам и по уходу за ребенком до полутора или трех лет. Ни один из них не ограничивает право на процедуру: закон не предусматривает ни запретов, ни специальных препятствий для должниц с маленькими детьми.
Практические моменты, о которых лучше знать заранее:
- в суд понадобятся свидетельство о рождении ребенка и сведения о доходах за последние три года — включая декретные и пособия, хотя они и защищены;
- внесудебное банкротство через МФЦ тоже доступно: для родителей с детьми предусмотрены отдельные основания, например получение единого пособия, когда исполнительное производство идет уже больше года, — актуальные условия на 2026 год стоит проверить перед подачей;
- если есть другие доходы — самозанятость, аренда, — они включаются в конкурсную массу, а защищенные выплаты остаются семье.
Главный страх, который мы слышим от мам в декрете: «во время процедуры я останусь без денег на ребенка». Механизм работает иначе. Из любого дохода должника семье оставляют как минимум прожиточный минимум на нее саму и на каждого иждивенца — размеры устанавливаются по региону, актуальные значения на 2026 год уточните для своего субъекта РФ. А детские пособия к этому минимуму добавляются целиком, потому что не считаются доходом должника.
Какие выплаты семьи полностью защищены от взыскания
Пособия на детей, декретные выплаты, алименты, средства материнского капитала и другие социальные выплаты не включаются в конкурсную массу и не подлежат удержанию за долги родителей. Перечень защищенных доходов закреплен законом об исполнительном производстве, и в банкротстве он применяется так же строго. Сведем основные выплаты в таблицу.
| Выплата | Статус при банкротстве |
|---|---|
| Пособие по беременности и родам | Защищено полностью |
| Единое пособие на детей | Защищено полностью |
| Алименты на ребенка | Защищены полностью — они принадлежат ребенку |
| Материнский капитал (не потраченный) | Защищен полностью |
| Ежемесячная выплата из маткапитала | Защищена полностью |
| Выплаты малоимущим и региональные пособия | Как правило, защищены — статус выплаты уточняется по документам |
Техническая сторона выглядит так: во время процедуры счета должника контролирует финансовый управляющий, и деньги поступают на заблокированный счет. Чтобы получать защищенные суммы, должник подает управляющему заявление с перечнем выплат и документами, подтверждающими их назначение. Управляющий выделяет детские поступления и прожиточные минимумы и обеспечивает их выдачу семье.
Типичная ошибка, которую мы видим в реальных делах: семья не сообщает управляющему о пособиях — и деньги «зависают» на заблокированной карте, хотя по закону они положены семье сразу. Решение элементарное: в первые дни процедуры передайте управляющему сведения обо всех выплатах и реквизиты, а если деньги все же не выдаются — напомните о заявлении или обжалуйте бездействие.
Для наглядности — типичный сценарий. Мама в отпуске по уходу за ребенком, официальный доход — только единое пособие, долг по двум кредитным картам. После запуска процедуры пособие продолжает поступать в полном объеме, из иных доходов выделяется прожиточный минимум на маму и ребенка, звонки банков и взыскатели прекращаются. По завершении процедуры долги по картам списываются — при условии, что семья действовала добросовестно.
Банкротство многодетной семьи: как защитить жилье, ипотеку и автомобиль
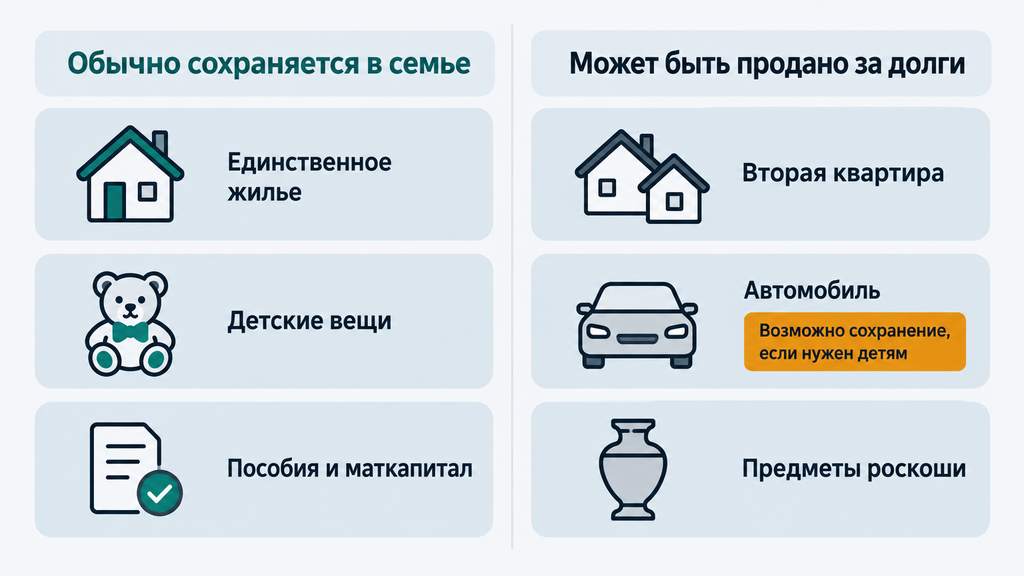
Многодетная семья при банкротстве, как правило, сохраняет единственное жилье без залога, детские выплаты, материнский капитал и имущество детей — под реализацию может попасть вторая недвижимость, дорогие активы и, в отдельных случаях, автомобиль. Защищенное имущество многодетной семьи обычно выглядит так:
- единственная квартира или дом без ипотеки, где проживает семья;
- вещи детей, мебель, бытовая техника, предметы обычной обстановки;
- пособия, материнский капитал и другие социальные выплаты;
- деньги в пределах прожиточных минимумов на каждого члена семьи.
Что может попасть в конкурсную массу:
- вторая недвижимость, доля в жилье, не являющемся единственным;
- предметы роскоши и дорогие активы;
- автомобиль — по общему правилу; в отдельных случаях суд сохраняет машину, если семья доказывает, что она нужна детям: дорога в школу и поликлинику, перевозка ребенка-инвалида. Такая практика существует, но она неоднородна — исход зависит от региона, стоимости автомобиля и убедительности позиции.
Если должник состоит в браке, учитывается совместная собственность: имущество, нажитое в браке, реализуется как общее, но половина выручки возвращается второму супругу — это его законная доля. Доход супруга в процедуру не включается: он не отвечает за долги мужа или жены, если не был поручителем или созаемщиком.
И честная оговорка: универсального гаранта «сохранится все» не существует. Результат зависит от состава имущества, региона, позиции финансового управляющего и поведения самой семьи. Чем точнее собраны документы и чем раньше семья оценила риски, тем предсказуемее итог.
Мировое соглашение с банком: шанс сохранить ипотечную квартиру
С 2024 года в банкротстве можно заключить отдельное мировое соглашение с банком по ипотеке и сохранить жилье, списав остальные долги. Это существенное изменение правил: раньше ипотечная квартира, даже единственная, практически гарантированно уходила на торги. Теперь закон позволяет договориться с залоговым кредитором отдельно, не затрагивая других кредиторов — по потребительским кредитам, картам и микрозаймам.
Условия, без которых соглашение обычно не работает:
- текущая просрочка по ипотеке погашена, и кредит обслуживается строго по графику;
- платежи во время процедуры вносит третье лицо — родственник или супруг, потому что счета должника контролирует управляющий;
- банк согласен: как правило, кредитные организации идут на соглашение, когда им выгоднее получать платежи, чем продавать квартиру на торгах.
Критерии выбора сценария простые: если у семьи есть родственники, способные обслуживать ипотеку, а остаток долга сопоставим со стоимостью жилья, — мировое соглашение стоит прорабатывать в первую очередь. Если платить по ипотеке объективно некому, разумнее не цепляться за залог и позволить продать его в процедуре: остальные долги при этом спишутся, детская доля будет компенсирована деньгами, а по маткапиталу можно заявить ходатайство о возврате в СФР.
Что делать, если банк отказал: зафиксируйте его позицию и оцените альтернативы. Один из законных вариантов — согласовать с банком-залогодержателем продажу квартиры своими силами до подачи заявления, по рыночной цене, с погашением ипотеки из выручки и сохранением остатка на новое жилье. Это требует времени и аккуратного оформления, поэтому такие планы стоит строить с юристом заранее.
Пошаговый план: как семье с детьми подготовиться к банкротству
Подготовка семьи с детьми к банкротству сводится к восьми шагам — от инвентаризации долгов до налаженного общения с финансовым управляющим. Вот как это выглядит на практике.
- Соберите все долги в одну таблицу. Кредиты, карты, микрозаймы, ЖКХ, налоги, долги по распискам — с суммами и просрочками. Пропущенный долг всплывет в процедуре и усложнит ее.
- Посчитайте доходы, включая защищенные выплаты. Зарплата, пособия, алименты, подработки, самозанятость. Типичная ошибка — не учитывать пособия при расчете семейного бюджета «до» и потом пугаться блокировки счета.
- Проведите инвентаризацию имущества и долей детей. Единственное жилье, доля ребенка, счета на имя детей, автомобиль. Здесь же поймете, что защищено, а что может попасть в конкурсную массу.
- Проверьте свои сделки за последние три года. Продажи, дарения, покупки на родственников и детей. Каждую такую сделку обсудите с юристом до подачи заявления, а не после вопросов управляющего.
- Оцените, что останется семье на время процедуры. Прожиточные минимумы на каждого члена семьи плюс детские выплаты — это ваш ежемесячный бюджет в процедуре. Сравните его с текущей ситуацией, когда долги съедают доход: цифры обычно говорят сами за себя.
- Выберите форму процедуры. Судебное банкротство, внесудебное через МФЦ или сначала попытка реструктуризации — критерии выбора разобраны в отдельном разделе ниже.
- Подготовьте заявление и приложения. Свидетельства о рождении детей, документы о выплатах, справки о доходах, сведения об имуществе. Для семей с детьми этот пакет шире стандартного — и именно он защищает детские интересы в деле.
- После запуска процедуры держите связь с управляющим. Сообщите обо всех детских выплатах, отслеживайте распоряжения по счетам, реагируйте на запросы документов. Внимательность семьи на этом этапе напрямую влияет на сроки и итог.
Короткий чек-лист «что проверить до старта»:
- полный список долгов и кредиторов собран и сверен с кредитными договорами;
- известны все счета, карты и вклады семьи, включая детские;
- сделки за три года проанализированы на риски оспаривания;
- понятно, какие выплаты поступают на семью и по каким реквизитам;
- выбранная форма процедуры соответствует сумме долга и составу имущества.

Типичные ошибки родителей при банкротстве и как их избежать
Наибольшие риски для семей с детьми создают не сама процедура, а ошибки до ее начала: переписывание имущества, обналичивание маткапитала и попытки скрыть доходы. Разберем те, что встречаются чаще всего, в формате «ошибка — последствие — как правильно».
- Подарить квартиру или машину ребенку «для безопасности». Последствие: сделку могут оспорить в течение трех лет, имущество вернется в конкурсную массу. Как правильно: обсуждать структуру собственности с юристом заранее, до критической фазы, и оформлять все по реальным основаниям.
- Обналичить маткапитал по совету взыскателя или посредника. Последствие: незаконная схема, риск ответственности и утрата господдержки. Как правильно: использовать сертификат по целевому назначению или оформить законную ежемесячную выплату из его остатка.
- Скрыть счета и доходы, включая самозанятость. Последствие: управляющий обнаружит это при проверке, а недостоверные сведения грозят отказом в списании долгов. Как правильно: показать всю картину — защищенные выплаты все равно останутся в семье.
- Взять новый крупный кредит «на закрытие старых» перед подачей. Последствие: суд может увидеть недобросовестность и осложнить процедуру. Как правильно: после принятия решения о банкротстве не наращивать долги и обсудить уже взятые с юристом.
- Не сообщить управляющему о детских выплатах. Последствие: деньги застревают на заблокированном счете, семья остается без средств на ребенка. Как правильно: в первые дни процедуры передать сведения о выплатах и заявление на их выделение.
- «Договориться» с коллекторами вместо законной защиты. Последствие: новые обещания, новые долги, время упущено. Как правильно: фиксировать нарушения и жаловаться в ФССП, а решение долговой проблемы искать в правовом поле.
- Тянуть с решением, пока долги и пени растут. Последствие: к моменту подачи заявления добавляются судебные приказы, аресты и исполнительные сборы. Как правильно: при устойчивой неплатежеспособности оценить процедуру заранее — это дает больше вариантов, чем действие в последний момент.
Общий принцип за всеми этими пунктами: банкротство вознаграждает прозрачность. Семья, которая честно показывает долги, доходы и имущество и заранее разобрала спорные места, проходит процедуру спокойнее и быстрее.
Жизнь после банкротства: ограничения для родителей, а не для детей
После завершения банкротства ограничения касаются только самого должника: на детей они не распространяются. Основные последствия для родителя выглядят так:
- в течение пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства;
- действуют ограничения на руководящие позиции: как правило, три года — в обычных организациях, пять лет — в кредитных организациях, включая банки, десять лет — в финансовых организациях, например страховых и пенсионных фондах, — проверьте актуальные сроки на дату процедуры;
- повторно пройти банкротство можно не раньше, чем через пять лет после завершения предыдущей процедуры.
Запись о банкротстве останется в кредитной истории родителя на несколько лет, и в этот период банки оценивают заявки осторожнее — одобрение ипотеки или кредита возможно, но не гарантировано. Честный подход здесь такой: не строить планов, зависящих от немедленного нового кредита, и восстанавливать финансовую репутацию постепенно, начиная с небольших и посильных обязательств.
Для семьи при этом сохраняется все главное:
- материнский капитал — право на него не исчезает, и после процедуры сертификат можно направить на жилье, образование или законную ежемесячную выплату;
- статус многодетной семьи и все связанные с ним льготы и пособия;
- перспективы детей: учеба, стипендии, их собственная кредитная история и работа никак не связаны со статусом родителей.
Многие семьи отмечают, что самое заметное изменение после процедуры — не в цифрах, а в атмосфере: исчезают звонки взыскателей и страх перед каждым уведомлением, а доход, который раньше уходил в бесконечные платежи и пени, остается на детей.
Как выбрать путь семьи: судебное банкротство, внесудебное или реструктуризация
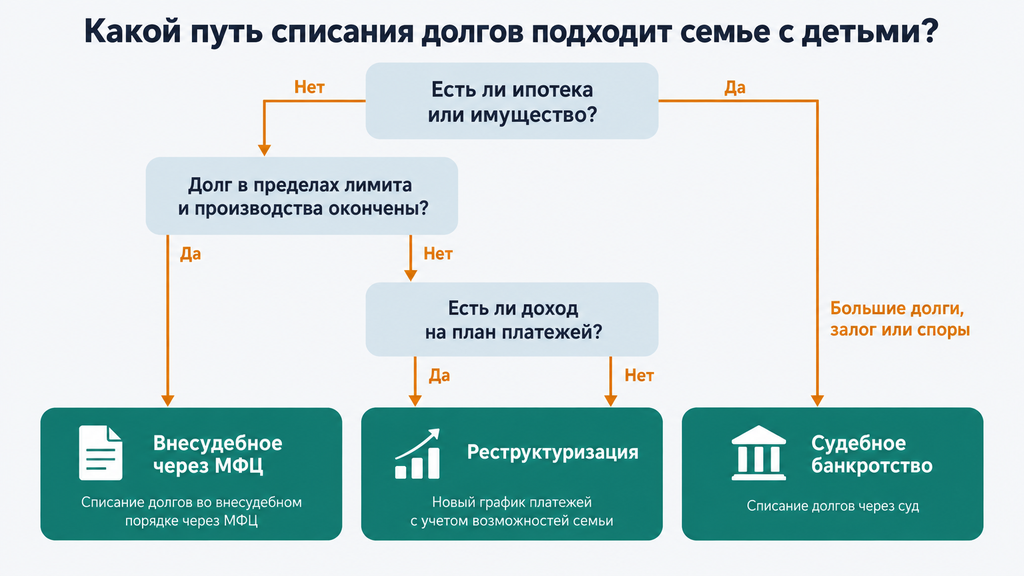
Выбор между судебным банкротством, внесудебной процедурой через МФЦ и реструктуризацией зависит от суммы долга, наличия имущества и ипотеки, а также официального дохода семьи. Сравним три пути по понятным критериям.
| Путь | Кому обычно подходит | Компромиссы |
|---|---|---|
| Внесудебное банкротство через МФЦ | Долг в пределах установленного лимита (на 2026 год — от 25 000 до 1 000 000 рублей при соблюдении условий), исполнительные производства окончены за невозможностью взыскания, имущества к продаже нет | Бесплатно и без суда, но условия жесткие; спорить с кредиторами и защищать имущество в этой процедуре нельзя |
| Судебное банкротство | Долги от 500 000 рублей, есть просрочки, имущество, ипотека, споры с кредиторами — универсальный вариант для семей с детьми | Требует расходов (госпошлина, депозит на вознаграждение управляющего, публикации) и занимает, как правило, от нескольких месяцев до года и более |
| Реструктуризация долгов | Есть официальный доход, позволяющий платить по утвержденному плану, и семья хочет рассчитаться без продажи имущества | Свободный остаток после расходов на детей и жилье у многих семей минимален — тогда суд обычно переходит к реализации имущества |
Пять вопросов для самопроверки перед выбором:
- Есть ли в семье залоговое жилье или другой залог?
- Завершены ли исполнительные производства у приставов и по какому основанию?
- Остается ли у семьи после обязательных расходов сумма, на которую можно платить по плану?
- Были ли за последние три года сделки с имуществом, которые кредиторы могут оспорить?
- Готова ли семья к срокам и расходам выбранного пути?
Если ответы на эти вопросы не складываются в однозначную картину — это нормально: в семьях с детьми одновременно действуют правила о маткапитале, долях, пособиях и залоге, и сочетание сценариев всегда индивидуально. В этом случае разумный первый шаг — бесплатная консультация: оставьте заявку, кратко опишите ситуацию, и специалист разберет ваши цифры и документы, покажет, какие варианты реалистичны именно для вас. Это работает и по процедуре банкротства, и по любому другому юридическому вопросу, и по ситуации «не знаю, что делать с долгами». Оплачивать услугу сразу или принимать решение на месте не нужно: сначала вы просто получите первичный разбор и поймете, что вообще можно сделать.
Часто задаваемые вопросы
Заберут ли материнский капитал при банкротстве родителей
Нет, неиспользованный материнский капитал защищен законом и не включается в конкурсную массу — ни кредиторы, ни приставы не могут обратить на него взыскание. Риск возникает, если капитал вложен в жилье, которое находится в залоге по ипотеке или не является единственным для семьи: такое жилье может быть продано, а сумму маткапитала в этом случае можно вернуть в СФР по ходатайству для восстановления права на него.
Могут ли органы опеки забрать детей, если родители объявляют себя банкротами
Нет, банкротство не входит в перечень оснований для лишения или ограничения родительских прав — в Семейном кодексе перечислены угрозы жизни и здоровью ребенка, а не финансовые трудности. Опека участвует в деле о банкротстве только для защиты имущественных интересов ребенка: чтобы не пострадали его вещи, выплаты и доля в жилье.
Что будет с квартирой, купленной на материнский капитал, при банкротстве
Если квартира в залоге по ипотеке, она может быть продана в процедуре — статус единственного жилья залог не отменяет; при этом доля ребенка компенсируется деньгами, а сумму маткапитала можно попытаться вернуть в СФР по ходатайству. Если жилье куплено с маткапиталом без ипотеки и является единственным, оно защищено от реализации как единственное жилье семьи.
Можно ли списать долги в декрете, если доход — только пособия
Да, декрет не мешает банкротству: процедура проходит по общим правилам, а пособия защищены и продолжают поступать семье в полном объеме. Кроме того, на период процедуры семье оставляют прожиточный минимум на маму и каждого иждивенца. При выполнении условий — долг в установленном лимите и оконченное исполнительное производство — возможен и бесплатный внесудебный вариант через МФЦ.
Сколько денег оставляют семье с детьми во время банкротства
Минимум — прожиточный минимум на самого должника и на каждого ребенка или иждивенца по региональным значениям, плюс все защищенные выплаты: пособия, алименты, маткапитал. При уважительных расходах — например, на лечение или обучение ребенка — можно просить суд о выделении дополнительных средств. Актуальные размеры прожиточного минимума на 2026 год уточните в своем регионе.
Перейдут ли долги родителей на детей в будущем
При жизни родителей — нет: долги остаются их личным обязательством и не влияют ни на имущество, ни на кредитную историю детей. Долги могут коснуться ребенка только в порядке наследования и лишь в пределах стоимости унаследованного имущества. Банкротство родителей снимает и этот риск: списанные долги прекращаются и наследовать нечего.
С чего начать семье, которая не знает, что делать с долгами
Начните с инвентаризации: составьте таблицу всех долгов, доходов и имущества, включая детские выплаты и доли. Затем оставьте заявку на бесплатную консультацию и кратко опишите ситуацию — специалист проведет первичный разбор и покажет, какие варианты законны и реалистичны в вашем случае. Это работает по банкротству и любому другому юридическому вопросу; оплачивать услугу сразу или принимать решение не требуется.