Что происходит с пенсией при банкротстве физического лица
Пенсия при банкротстве физического лица считается доходом и входит в конкурсную массу, однако закон защищает прожиточный минимум на самого должника и его иждивенцев. Эта часть пенсии остаётся у человека каждый месяц. Полностью защищены и отдельные выплаты: алименты, пенсия по потере кормильца, компенсации за вред здоровью. Сколько именно удастся сохранить, зависит от размера пенсии, региона и подтверждённых расходов: на лечение, аренду и другие нужды сумму «на жизнь» можно увеличить через суд.
Пенсия при банкротстве: что говорит закон
Пенсия — это доход должника: по закону «О несостоятельности (банкротстве)» она включается в конкурсную массу наравне с зарплатой, но в размере прожиточного минимума защищена от взыскания. Это главный принцип, из которого вытекает всё остальное. Пункт 3 статьи 213.25 Федерального закона № 127-ФЗ относит к конкурсной массе почти всё имущество и доходы гражданина, при этом отсылает к Гражданскому процессуальному кодексу: то, что по ст. 446 ГПК РФ изъять нельзя, в массу не попадает. В перечень защищённого входят деньги в размере прожиточного минимума на самого человека и лиц, находящихся у него на иждивении.
Два термина, без которых дальше будет сложно читать материал:
- Конкурсная масса — всё имущество и доходы должника, которые могут быть направлены на расчёты с кредиторами в ходе процедуры.
- Финансовый управляющий — специалист, которого назначает арбитражный суд: он ведёт процедуру, контролирует счета и выдаёт должнику деньги «на жизнь».
Возраст роли не играет: закон не устанавливает ограничений для пенсионеров и не запрещает им проходить банкротство. На практике процедура для человека пенсионного возраста часто проходит даже проще: имущества обычно меньше, доход фиксированный, расчёты упрощаются.
Коротко о самом главном:
- пенсию не забирают целиком: удерживают только сумму сверх прожиточного минимума;
- если пенсия равна минимуму или ниже его, удержаний не будет вовсе;
- алименты, пенсия по потере кормильца и выплаты за вред здоровью не изымаются в принципе;
- сумму «на жизнь» можно увеличить ходатайством в суд, если расходы подтверждены документами.
Распространённый страх «обанкрочусь и останусь без копейки» закон прямо опровергает: у человека должны остаться средства к существованию. Поэтому вопрос обычно стоит не «заберут ли всё», а «сколько конкретно удержат», и на него можно посчитать ответ заранее.
Сколько пенсии остаётся у должника: правило прожиточного минимума
Во время банкротства должнику ежемесячно оставляют сумму не ниже прожиточного минимума по региону проживания, а всё, что сверху, направляется на расчёты с кредиторами. Работает это так: пенсия по-прежнему начисляется Социальным фондом России (СФР), поступает на согласованный счёт, из неё выделяется защищённая сумма, а остаток уходит в конкурсную массу. Если пенсия равна прожиточному минимуму или ниже его, удержаний нет: человек продолжает получать её в полном объёме.
Формула расчёта выглядит так:
пенсия за месяц − прожиточный минимум на должника и иждивенцев − подтверждённые судом дополнительные расходы = сумма в конкурсную массу
Если пенсионер продолжает работать, правило не меняется: зарплата суммируется с пенсией, но защищённый минимум всё равно остаётся нетронутым. Нюанс только в том, какой именно минимум применяют в расчёте; об этом ниже.
Какой прожиточный минимум применяют: региональный или федеральный
Основой расчёта служит прожиточный минимум по региону проживания должника, а не среднероссийский. Минимум при этом разный для трёх категорий: трудоспособного населения, пенсионеров и детей. Категория определяется по статусу человека:
- неработающий пенсионер, получающий пенсию, — минимум для пенсионеров;
- работающий пенсионер — минимум для трудоспособного населения;
- человек, получающий пенсию по инвалидности и продолжающий работать, — как правило, минимум для трудоспособного населения;
- получатель пенсии по инвалидности без работы — минимум для пенсионеров: именно к этой категории относят неработающих получателей пенсий.
Один момент часто упускают: если региональный минимум для пенсионера ниже общероссийского, суды, как правило, применяют бóльшую из двух сумм. Логика в том, что защищать человека нужно по общему стандарту, а не по нижней планке. Трактовку в конкретном деле всегда стоит проверять. Значения прожиточного минимума пересматриваются ежегодно, поэтому на 2026 год актуальные суммы нужно смотреть по своему субъекту РФ: они заметно различаются между регионами.
Как учитывают иждивенцев
Прожиточный минимум выделяют на самого банкрота и на каждого человека, находящегося у него на иждивении: несовершеннолетних детей, нетрудоспособных супруга или родителей, других членов семьи, которых он содержит. Иждивение подтверждается документами: свидетельствами о рождении, справками о доходах семьи, документами об уходе. Минимум на иждивенца не прибавляется автоматически. Чтобы его учли, нужно заявить об этом в процедуре и приложить документы.
Пример: пенсионерка воспитывает восьмилетнего внука. Если она заявит об иждивенце и подтвердит это документами, ежемесячная защищённая сумма вырастет на детский прожиточный минимум, а удержания соответственно сократятся. Типичная ошибка в таких ситуациях — ждать, что суд «сам всё учтёт»: не заявят о внуке — не учтут.
Пример расчёта: сколько удержат из пенсии
Разберём два условных сценария с порядком величин, характерных для 2026 года. Цифры здесь для наглядности: точные значения зависят от региона и решения суда.
Сценарий 1. Дополнительных расходов нет. Пенсия человека — 24 000 ₽ в месяц, прожиточный минимум пенсионера в его регионе — 15 500 ₽. Расчёт: 24 000 − 15 500 = 8 500 ₽. Эта сумма ежемесячно будет направляться в конкурсную массу, остальное останется человеку на жизнь.
Сценарий 2. Есть подтверждённые расходы на лечение. Пенсия — 18 000 ₽, минимум в регионе — 14 900 ₽, плюс человек ежемесячно тратит 3 600 ₽ на лекарства по назначению врача и может подтвердить это рецептами и чеками. Расчёт: 18 000 − 14 900 − 3 600 = −500 ₽. Дохода «сверх защищённого» нет: при положительном решении суда удержаний не будет вовсе.
Второй сценарий показывает главное: разница между «оставят минимум» и «оставят всю пенсию» в документах о реальных расходах. Без них останется только прожиточный минимум, с ними часто остаётся и сверх того.
Какие выплаты не включают в конкурсную массу
Часть доходов защищена полностью: их не включают в конкурсную массу ни при банкротстве, ни при взыскании через приставов. Перечень установлен статьёй 101 Федерального закона № 229-ФЗ «Об исполнительном производстве», и он же применяется в банкротных делах. В него входят:
- алименты;
- пенсия по случаю потери кормильца;
- выплаты в возмещение вреда здоровью;
- компенсации по уходу за нетрудоспособными;
- детские пособия;
- единовременная материальная помощь в связи с чрезвычайными обстоятельствами;
- страховое обеспечение по обязательному социальному страхованию.
Как это устроено на практике: у банка и финансового управляющего должна быть видна маркировка источника каждой выплаты, по которой видно, что поступили именно защищённые деньги. Проблемы начинаются, когда защищённая выплата и обычный доход приходят на один счёт, а источник приходится доказывать постфактум. Поэтому заранее сохраните выписки, где видно происхождение средств. Если защищённую выплату всё же удержали, её можно вернуть: сначала заявлением в банк или управляющему, затем, если не помогло, жалобой в суд или в ФССП (Федеральную службу судебных приставов).
Что будет с разными видами пенсий: страховая, по инвалидности, военная
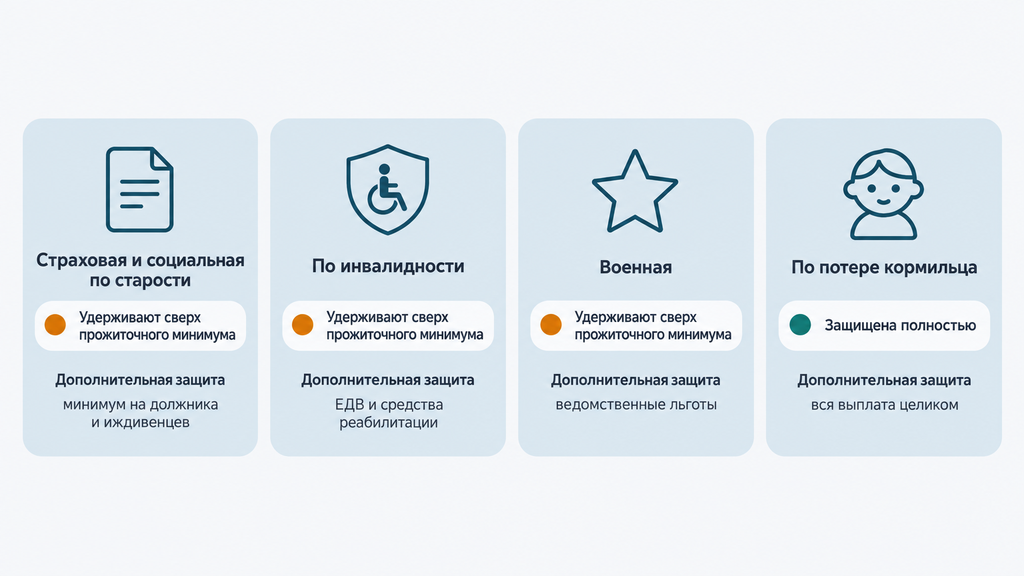
Правило одно для всех видов пенсий: доход включается в конкурсную массу с защитой прожиточного минимума. Но у каждого вида есть особенности, влияющие на итоговую сумму «на жизнь». Разница не в самом принципе, а в объёме дополнительной защиты и в том, какие документы работают в конкретном случае.
| Вид пенсии | Входит ли в конкурсную массу | Что защищено дополнительно |
|---|---|---|
| Страховая и социальная пенсия по старости | Да, сверх прожиточного минимума | Минимум на должника и иждивенцев; дополнительные суммы — по ходатайству |
| Пенсия по инвалидности | Да, сверх прожиточного минимума | ЕДВ, средства реабилитации, автомобиль по медицинским показаниям; при подтверждённых расходах выплату часто исключают целиком |
| Военная пенсия | Да, сверх прожиточного минимума | Минимум, ведомственные льготы; выплаты за участие в боевых действиях — полностью |
| Пенсия по потере кормильца | Нет | Защищена полностью по ст. 101 ФЗ № 229-ФЗ |
Это базовый случай: удержания возможны только с суммы сверх прожиточного минимума, а при небольшой пенсии человек чаще всего вообще ничего не теряет. Суды при этом исходят из баланса: кредиторы имеют право на возврат долгов, а должник — на достойный уровень жизни. Практический вывод простой: если пенсия близка к минимуму региона, банкротство почти не меняет ежемесячный бюджет. Меняется то, что долги перестают расти и по итогам процедуры списываются.
Пенсия по инвалидности при банкротстве
Пенсия по инвалидности при банкротстве подчиняется общим правилам, однако на практике у неё самая сильная дополнительная защита. При документально подтверждённых расходах на лечение, реабилитацию и технические средства реабилитации суды нередко исключают выплату из конкурсной массы в полном объёме на весь срок процедуры. Обычная картина из практики: к делу прикладывают справку МСЭ (медико-социальная экспертиза), назначения врача, рецепты и чеки; финансовый управляющий поддерживает ходатайство, и суд оставляет человеку всю пенсию.
Отдельно защищены:
- ежемесячная денежная выплата (ЕДВ) и набор социальных услуг;
- средства реабилитации (коляски, протезы, слуховые аппараты) независимо от их стоимости;
- автомобиль, специально оборудованный для инвалида или необходимый по медицинским показаниям (ст. 446 ГПК РФ).
Отдельная тонкость с категориями: у работающего получателя пенсии по инвалидности защищённый минимум считают как для трудоспособного населения, у неработающего — по соответствующей региональной категории. Ограничение важное: без медицинских документов и чеков суд оставит только прожиточный минимум. Сама по себе инвалидность не заменяет подтверждения расходов. Говорить о здоровье в этой процедуре не страшно и не стыдно: для суда это не «слабость», а документированная статья расходов.
Военная пенсия при банкротстве
Военная пенсия при банкротстве считается таким же доходом: защищён прожиточный минимум, излишек направляется кредиторам. Не путайте её с денежным довольствием действующих военнослужащих. Это разные выплаты, но правило о защищённом минимуме действует в обоих случаях. Ведомственные льготы (медицинское обслуживание, проезд, санаторное лечение) от процедуры не зависят и сохраняются, а специальные выплаты за участие в боевых действиях защищены полностью.
Внесудебное банкротство через МФЦ (многофункциональный центр предоставления госуслуг) военным пенсионерам, как и другим пенсионерам, доступно на особых основаниях: размер выплаты для допуска значения не имеет, важны размер долга и статус исполнительных производств. Для этого нужны справка о назначении пенсии и сведения из ФССП об исполнительном производстве. Набор документов минимальный, сама процедура бесплатна.
Накопительная часть пенсии
С накопительной частью всё неоднозначно, и сказать об этом стоит честно: уже назначенная накопительная пенсия, которая приходит ежемесячно, рассматривается как обычный доход, а вот права на неназначенные накопления в негосударственном пенсионном фонде (НПФ) процедура, как правило, не затрагивает. Практика по этому вопросу неоднородна: многое зависит от формулировок договора с фондом и стадии, на которой находятся накопления. До подачи заявления уточните статус накоплений, а если сумма существенная, обсудите вопрос с юристом заранее. После старта процедуры менять что-то будет сложнее.
Как получать пенсию при банкротстве физического лица: пошаговый порядок
Пенсию продолжают начислять в обычном порядке, но распоряжение деньгами переходит к финансовому управляющему, а должник ежемесячно получает защищённую сумму. Получение пенсии при банкротстве физического лица выглядит так:
- Сообщите управляющему обо всех доходах и счетах. Это делается письменно в первые дни процедуры. Скрытый счёт, который всплывёт позже, ставит под удар всё дело.
- Передайте справку СФР о размере пенсии. На её основе считают сумму «на жизнь». Если есть иждивенцы, сразу приложите документы о них.
- Согласуйте специальный счёт. Выплаты поступают на него, счёт переходит под контроль управляющего. Действующие карты передаются ему: это стандартное требование процедуры, а не «арест».
- Выберите способ получения денег. Обычно доступно три варианта: карта специального счёта, снятие наличных через управляющего, доставка на дом. Согласуйте заранее тот, что удобнее вам.
- Получайте защищённую сумму ежемесячно. Управляющий выдаёт её, как правило, раз в месяц после поступления выплат.
- Сохраняйте чеки и подтверждения расходов. Они пригодятся для ходатайства об увеличении суммы. Об этом дальше.
Что делать, если управляющий не выдаёт деньги или затягивает: сначала письменное обращение к нему, затем ходатайство или жалоба в арбитражный суд, который ведёт дело. Суды обычно быстро восстанавливают должника в праве на средства к существованию, ведь оставлять человека без денег управляющий не вправе. Типичные ошибки этого этапа — тратить сумму сверх минимума без согласования и отвечать на запросы управляющего молчанием; обе чреваты конфликтами, которых легко избежать.

Как увеличить сумму, которую оставляют на жизнь
Увеличить сумму можно только через арбитражный суд, ходатайством об исключении из конкурсной массы дополнительных средств на подтверждённые нужды. Суд по собственной инициативе этого не делает: заявление должно исходить от должника или его представителя, а финансовый управляющий обычно поддерживает ходатайство, если расходы реальные и подтверждены.
Какие расходы суды чаще всего принимают во внимание:
- лекарства, лечение, реабилитация — по назначениям врача;
- аренда жилья, если своего нет;
- коммунальные платежи за единственное жильё, если они заметно выше среднего;
- проезд к месту лечения;
- содержание иждивенцев, если минимум на них не был учтён.
Чек-лист документов для ходатайства:
- рецепты и назначения врача;
- чеки на лекарства и медицинские услуги;
- справка об инвалидности (МСЭ), если есть;
- договор аренды и подтверждение оплаты, если снимаете жильё;
- квитанции ЖКХ;
- документы о доходах семьи, если заявляете иждивенцев.
Границы, о которых стоит знать заранее: дополнительная сумма не может превышать подтверждённые расходы, поэтому «увеличить сумму на жизнь» получится только в пределах фактических трат. Суды идут навстречу, когда документы в порядке, и отказывают, когда расходы ничем не подтверждены. По опыту, главная причина отказов в разрыве между реальными тратами и бумагами: человек платит за лекарства, но не сохраняет чеки. Если сомневаетесь, что подтверждать и как всё оформить, обсудите этот вопрос с юристом до подачи документов.
Типичные ошибки должников-пенсионеров и как их избежать
Большинство проблем в процедуре возникает не из-за закона, а из-за действий должника, и почти все они предотвратимы. Вот ошибки, которые встречаются чаще всего, и их последствия:
- Скрывать счета и доходы. Управляющий видит выписки, и «забытый» счёт выглядит как недобросовестность. Последствия: от конфликтов до отказа в списании долгов.
- Получать «серую» зарплату. Попытка спрятать доход в конверте легко выявляется по платежам и показаниям, а суд расценивает такое поведение резко отрицательно.
- Переводить деньги родственникам. Вывод средств перед процедурой или во время неё управляющий вправе оспорить, и деньги вернутся в конкурсную массу.
- Открывать новые счета без уведомления. Любой счёт должен быть известен управляющему: это требование процедуры, а не опция.
- Брать новые кредиты перед банкротством. Займы, оформленные незадолго до подачи заявления, вызовут отдельное внимание суда и могут не быть списаны.
- Переписывать имущество на близких. Сделки за последние годы проверяются, подозрительные оспариваются. С жильём разумно определиться до процедуры, но строго в рамках закона: единственное жильё и так защищено, поэтому «переписывать» его нет ни необходимости, ни смысла.
- Молчать об иждивенцах и расходах на лечение. Обратная сторона ошибок: не заявив о законной прибавке, человек просто теряет деньги, которые мог бы сохранить.
Общая логика простая: честная картина доходов и расходов защищает прежде всего самого человека. Закон изначально устроен так, чтобы оставить должнику средства к существованию; мешают этой защите только попытки «улучшить» её обходными путями.
Судебное или внесудебное банкротство: что выбрать пенсионеру
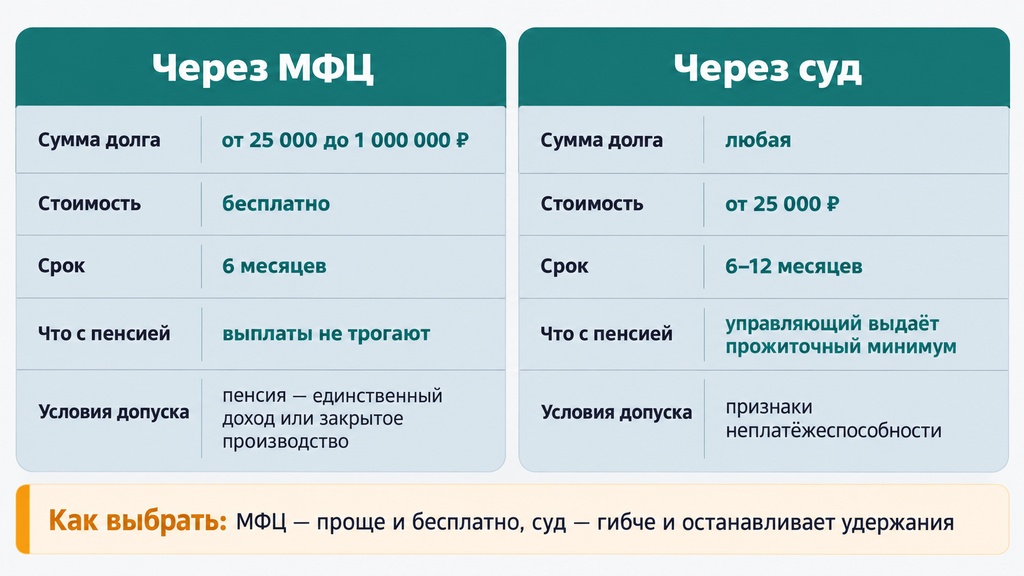
Внесудебная процедура через МФЦ подходит пенсионеру с долгом от 25 тысяч до 1 млн рублей при отсутствии имущества для взыскания и закрытых исполнительных производствах, либо по специальному основанию «пенсия — единственный доход»; во всех остальных случаях нужна судебная процедура. У каждого пути свои компромиссы, поэтому сравнить их стоит до решения, а не после.
| Критерий | Внесудебное через МФЦ | Судебное через арбитражный суд |
|---|---|---|
| Сумма долга | От 25 000 до 1 000 000 ₽ | Любая; экономически обычно оправдана от ~300 000 ₽ |
| Стоимость | Бесплатно | Вознаграждение финансового управляющего 25 000 ₽ плюс публикации и почтовые расходы |
| Срок | 6 месяцев | Как правило, 6–12 месяцев |
| Что с пенсией | Управлять выплатами никто не начинает | Управляющий выдаёт прожиточный минимум, остаток — в конкурсную массу |
| Условия допуска | Закрытое исполнительное производство либо пенсия как единственный доход; нет имущества для взыскания | Достаточно признаков неплатёжеспособности |
| Ключевое отличие | Формат жёсткий: дополнительные ходатайства не предусмотрены | Гибче: можно останавливать удержания, защищать доход ходатайствами, решать вопросы с имуществом |
Когда подходит внесудебная процедура через МФЦ
Внесудебное банкротство бесплатно и длится ровно шесть месяцев. Для него нужно одно из условий: закрытое судебным приставом исполнительное производство по пункту 4 части 1 статьи 46 ФЗ № 229-ФЗ (имущество отсутствует или его недостаточно), либо пенсия как единственный источник дохода при неисполненном исполнительном производстве, возбуждённом не менее года назад. Понадобятся заявление, справка о пенсии и сведения из ФССП.
Частая ошибка — подать заявление в МФЦ, не проверив исполнительные производства: если производство открыто и основания «пенсия как единственный доход» нет, документы вернут, а время будет потеряно. Проверить статусы можно заранее, и это первый шаг подготовки.
Когда нужна судебная процедура
Судебная процедура нужна, когда долг больше 1 млн рублей, есть имущество или спорные сделки, когда идущие удержания нужно остановить, а доход — защитить через ходатайства. После первого заседания исполнительные производства приостанавливаются, звонки взыскателей прекращаются, а рост долгов замораживается. У пенсионеров суд обычно сразу вводит реализацию имущества: если продавать нечего, процедура проходит формально и заканчивается списанием долгов.
Минус судебной процедуры в том, что она платная. Вознаграждение финансового управляющего 25 000 ₽ вносится на депозит суда, плюс расходы на публикации и почту. При небольшом долге и минимальной пенсии заранее посчитайте соотношение затрат и результата; в отдельных случаях разумнее сначала рассмотреть реструктуризацию или рассрочку. Людям с невысоким доходом доступны рассрочки оплаты, и этот вопрос тоже решается до старта.
Что происходит с пенсией после завершения банкротства
После завершения процедуры контроль со счетов снимается, пенсия поступает в полном объёме в обычном порядке, а оставшиеся долги списываются. Карты и счета возвращаются, порядок начисления пенсии не меняется: индексация, надбавки и доплаты продолжают действовать, как и раньше. Статус банкрота не лишает человека льгот, субсидий и мер социальной поддержки.
Честно о стандартных последствиях, которые наступают у любого гражданина после банкротства (ст. 213.30 ФЗ № 127-ФЗ):
- в течение пяти лет при оформлении кредита или займа нужно сообщать о факте банкротства;
- повторное банкротство по собственному заявлению возможно не раньше чем через пять лет;
- три года нельзя занимать руководящие должности в юридических лицах (для большинства пенсионеров это ограничение остаётся формальностью).
Миф «после банкротства пенсию урежут» к закону отношения не имеет: размер пенсии от процедуры не зависит, урезают её только в период самой процедуры и только в части сверх минимума. После завершения человек распоряжается доходом полностью, а вместе с долгами исчезают удержания, звонки взыскателей и рост просрочек.
Что делать дальше: короткий чек-лист
Чтобы оценить свою ситуацию и подготовиться к возможной процедуре, достаточно шести шагов, от подсчёта долгов до проверки исполнительных производств:
- посчитать все долги и составить список кредиторов — банки, МФО, ЖКХ, налоги, расписки;
- узнать прожиточный минимум своего региона на 2026 год — это основа будущего расчёта;
- запросить в СФР справку о размере пенсии и других выплатах;
- собрать документы о расходах: лечение, лекарства, аренда, коммунальные платежи;
- проверить исполнительные производства — от их статуса зависит выбор между МФЦ и судом;
- сравнить условия внесудебной и судебной процедуры по критериям из таблицы выше.
Если после этого списка ситуация остаётся запутанной (а так бывает чаще, чем кажется), её можно разобрать со специалистом. Мы помогаем по процедуре банкротства и по любым другим юридическим вопросам, в том числе если вы просто не знаете, что делать с долгами: оставьте заявку и кратко опишите ситуацию, и вы получите бесплатный первичный разбор от юриста. Консультация ни к чему не обязывает: решение принимать сразу и оплачивать услугу не нужно. Сначала стоит увидеть карту вариантов и понять, какой путь подходит именно вам.
Часто задаваемые вопросы
Забирают ли всю пенсию при банкротстве физического лица?
Нет. Удерживают только сумму сверх прожиточного минимума на должника и его иждивенцев; если пенсия равна минимуму или ниже его, её не трогают вовсе. В отдельных случаях через ходатайство в суд можно сохранить и дополнительные суммы за счёт подтверждённых расходов на лечение, лекарства и аренду.
Сколько денег оставляют пенсионеру при банкротстве в 2026 году?
Не меньше прожиточного минимума по региону проживания для соответствующей категории, плюс минимум на каждого иждивенца. Точная сумма зависит от региона и признанных судом расходов, поэтому актуальное значение для своего субъекта РФ стоит проверить на год подачи заявления.
Могут ли удерживать из пенсии по инвалидности при банкротстве?
Да, но по общему правилу только сверх прожиточного минимума. На практике при подтверждённых расходах на лечение и реабилитацию суды часто исключают пенсию по инвалидности из конкурсной массы целиком, а ЕДВ, средства реабилитации и автомобиль по медицинским показаниям по закону не изымаются.
Что будет с военной пенсией при банкротстве?
Военная пенсия считается доходом, но прожиточный минимум на должника защищён, а ведомственные льготы сохраняются. Внесудебное банкротство через МФЦ военным пенсионерам доступно на тех же основаниях, что и другим пенсионерам; размер самой выплаты для допуска не важен.
Можно ли пройти внесудебное банкротство, если пенсия — единственный доход?
Да, это специальное основание для упрощённой процедуры. Условия: долг от 25 тысяч до 1 млн рублей, исполнительное производство, которое не исполнено не меньше года, справка о пенсии и сведения из ФССП; процедура бесплатна и длится шесть месяцев.
Как получать пенсию, пока идёт процедура банкротства?
Выплаты поступают на счёт, согласованный с финансовым управляющим, и ежемесячно вам выдают прожиточный минимум. Способ получения выбирается заранее: карта специального счёта, наличные через управляющего или доставка на дом; споры решаются через арбитражный суд.
Можно ли оставить себе больше прожиточного минимума?
Да, через ходатайство в арбитражный суд, если расходы подтверждены документами: лекарства, лечение, реабилитация, аренда жилья. Без документов суд оставит только минимум, поэтому чеки и назначения врача стоит собирать с самого начала процедуры.
Что происходит с пенсией после списания долгов?
Контроль со счетов снимается, и пенсия приходит полностью и в обычном порядке; индексация, надбавки и льготы сохраняются. Ограничения после банкротства касаются только новых кредитов: пять лет нужно сообщать банкам о статусе банкрота, а повторная процедура возможна не раньше чем через пять лет.