Реализация имущества гражданина при банкротстве: процедура, сроки и этапы
Реализация имущества гражданина — это завершающая стадия судебного банкротства: имущество должника, которое не защищено законом, продают на электронных торгах, а вырученные средства распределяют между кредиторами. Процедуру вводит арбитражный суд: по закону она длится до шести месяцев, на практике — обычно от 8 до 12 месяцев. После завершения расчётов остаток долга списывается, а единственное жильё, предметы быта и деньги в пределах прожиточного минимума остаются у человека.
Что такое реализация имущества при банкротстве и когда её вводят
Реализация имущества — это процедура банкротства, при которой активы гражданина, признанного банкротом, продают для соразмерного расчёта с кредиторами, а остаток долга по итогам процедуры списывается. Её порядок устанавливает Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)»: цель процедуры — не наказать человека, а честно рассчитаться с кредиторами, насколько позволит имущество, и законно закрыть ситуацию с долгами.
Простыми словами логика выглядит так. Суд назначает финансового управляющего — специалиста, который формирует конкурсную массу, то есть перечень имущества, которое можно продать. Всё, что защищает закон (единственное жильё, предметы быта, прожиточный минимум), в массу не попадает. Затем управляющий организует торги, распределяет деньги между кредиторами по установленной законом очерёдности и отчитывается перед судом. Долги, которые не покрылись выручкой, списываются.
Важный момент, который снимает половину тревоги: стадия реализации имущества предусмотрена в делах о банкротстве граждан, но торги проводятся далеко не всегда. По опыту, у большинства граждан, которые обращаются за банкротством, из имущества есть только единственное жильё и предметы быта — продавать просто нечего, и процедура завершается списанием долгов без единого аукциона.
Когда суд вводит процедуру реализации имущества
Суд переходит к реализации имущества в нескольких типичных ситуациях:
- у должника нет стабильного дохода, которого хватило бы на расчёты по плану реструктуризации;
- план реструктуризации не представлен или его не одобрили кредиторы и суд;
- должник допустил существенное нарушение плана реструктуризации — например, просрочку платежей более чем на 50 дней;
- гражданин сам попросил сразу ввести реализацию, минуя реструктуризацию;
- нарушены условия мирового соглашения, если оно было заключено.
Решение оформляется определением арбитражного суда: формулировка «признание банкротом и введение реализации имущества» означает именно этот судебный акт. Кредиторы, коллекторы или приставы назначить продажу имущества не могут — это компетенция только суда.
С момента введения стадии у должника появляются ограничения. Право распоряжаться имуществом переходит к финансовому управляющему, сделки на сумму свыше 50 000 ₽ заключаются только с его письменного согласия. Банковские карты и доступ к счетам передаются управляющему, открывать новые счета самостоятельно нельзя. Суд может и временно ограничить выезд за границу, но на практике это редкая мера — её применяют при конкретных рисках сокрытия активов, а не «по умолчанию».
Переход от реструктуризации долгов к реализации имущества
Переход с одной стадии на другую — нормальная часть процесса, а не «ухудшение» дела. Реструктуризация долгов — это рассрочка на срок до трёх лет с новым графиком платежей. Если дохода для такого графика нет или план не утвердили, суд завершает реструктуризацию и вводит реализацию имущества.
Есть и региональная особенность, о которой стоит знать заранее: в некоторых судах сложилась практика «технической» реструктуризации — её вводят формально, даже когда понятно, что платить нечем. Это добавляет примерно 5–6 месяцев и ориентировочно около 37 000 ₽ расходов (повторное вознаграждение управляющего и публикации). Практику конкретного суда лучше уточнить на консультации до подачи заявления.
И ещё один практический сценарий: должники нередко сами просят сразу ввести реализацию. Это законно и иногда выгодно. Пример из практики: у человека из активов — автомобиль за 250 000 ₽, а долгов 2,5 млн ₽. После продажи машины кредиторы получат немного, зато процедура быстрее дойдёт до списания остатка. Реструктуризация в такой ситуации только растянула бы выплаты на годы.
Реструктуризация, мировое соглашение или реализация имущества: чем отличаются и что выбрать
Судебное банкротство гражданина может идти по трём сценариям — реструктуризация долгов, мировое соглашение и реализация имущества, — и выбор зависит в первую очередь от того, есть ли у вас доход и что важнее: сохранить имущество или законно списать долги. Частый вопрос — чем отличается реструктуризация от реализации имущества: первая — это рассрочка, вторая — продажа активов со списанием остатка. Сравним сценарии по основным критериям.
| Критерий | Реструктуризация долгов | Мировое соглашение | Реализация имущества |
|---|---|---|---|
| Кому подходит | Есть стабильный доход, которого хватает на новый график платежей | Кредиторы готовы к уступкам: отсрочка, скидка, пересмотр графика | Дохода для расчётов нет или план не утвердили |
| Срок | До 3 лет по плану | По условиям соглашения | До 6 месяцев по закону, на практике 8–12 месяцев |
| Имущество | Сохраняется | Сохраняется | «Лишнее» имущество продаётся, защищённое остаётся |
| Что с долгами | Выплачиваются по графику, часто с уменьшенным платежом | По условиям соглашения | Остаток списывается после расчётов |
| Главный компромисс | Нужно несколько лет платить | Нужно согласие кредиторов — на практике это редкость | Продажа незащищённых активов |
Как выбрать на практике — по четырём вопросам:
- Есть ли доход, который покрывает прожиточный минимум и ещё остаётся на платежи? Да — обсуждаем реструктуризацию. Нет — реализация чаще всего единственный путь к списанию долгов.
- Что вы хотите сохранить в первую очередь? Если незащищённого имущества нет, выбор обычно очевиден в пользу реализации.
- Как соотносятся долги и активы? Если долги заметно больше стоимости имущества, продажа «лишнего» окупается быстрым списанием остатка.
- Готовы ли вы к ограничениям на несколько лет после процедуры? Они действуют при любом сценарии банкротства, но знать о них лучше заранее.
Решение в итоге принимает суд, но позиция должника в деле имеет значение: суды учитывают финансовый анализ и желание самого гражданина. Поэтому перед подачей заявления полезно увидеть карту вариантов целиком и выбрать осознанно, а не под давлением обстоятельств.
Какое имущество включают в конкурсную массу, а какое защищено законом
В конкурсную массу включают всё имущество должника, кроме активов, перечисленных в статье 446 ГПК РФ, — этот перечень защищён законом, и расширить его по желанию суда или кредиторов нельзя. Финансовый управляющий не принимает описание на веру: он направляет запросы в Росреестр (недвижимость), ГИБДД (транспорт), налоговую службу (доходы), банки (счета и вклады). Скрыть активы не получится, да это и не нужно: недобросовестность в итоге бьёт по самому должнику.
Что чаще всего продают на торгах:
- второе и последующее жильё, дачи, земельные участки;
- автомобили и другую технику, если они не жизненно необходимы;
- вклады и деньги на счетах сверх прожиточного минимума;
- доли в бизнесе, акции, облигации;
- дорогостоящие украшения и предметы роскоши;
- доли в совместно нажитом имуществе супругов.
Что защищено исполнительским иммунитетом и не продаётся:
- единственное жильё и земельный участок под ним (исключение — залог и ипотека);
- предметы обычной домашней обстановки и личные вещи: одежда, обувь, мебель, обычная бытовая техника;
- инструменты и оборудование для профессиональной деятельности в пределах 100 МРОТ (минимальных размеров оплаты труда);
- продукты питания и деньги в размере прожиточного минимума на должника и каждого иждивенца;
- транспорт и оборудование, необходимые из-за инвалидности;
- государственные награды и призы;
- топливо для отопления и приготовления пищи, скот и семена для хозяйства, не связанного с бизнесом.
На практике спорным остаётся понятие «предметы роскоши»: чёткого списка в законе нет, и бытовая техника, как правило, остаётся у должника, если её стоимость несопоставима с долгами. Дополнительно по ходатайству можно исключить из массы имущество на небольшую сумму (ориентир — до 10 000 ₽, в особых случаях, например при дорогостоящем лечении, — больше). Суды по таким заявлениям оценивают баланс интересов: семья не должна остаться без минимальных условий для жизни.
Продажа недвижимости при банкротстве: единственное жильё и ипотека
Единственное жильё, не обременённое залогом, при банкротстве не продают — это главное правило защиты должника. Ипотечная квартира или дом защищены иначе: они продаются как залоговое имущество. Но и здесь за последние годы появился важный нюанс.
По позиции Конституционного суда РФ (постановление от 04.06.2024 № 28-П) часть денег от продажи ипотечного жилья, оставшаяся после расчётов с банком, может быть возвращена должнику как защищённый иммунитетом запас на приобретение скромного жилья. Размер такой выплаты суд определяет индивидуально: если сумма позволяет купить жильё, явно превышающее разумные потребности, её могут уменьшить. Практика по этим вопросам продолжает развиваться, поэтому в делах с ипотекой особенно важно актуальное юридическое сопровождение.
Ещё одна тема — «роскошное» единственное жильё. Кредиторы иногда спорят, что просторная квартира явно превышает разумные потребности, но по состоянию на 2026 год общее правило не изменилось: единственное жильё защищено, а подобные споры решаются судом в конкретных делах. Если жильё находится в долевой собственности, продажа доли должника тоже возможна; отдельные аспекты такой продажи, в том числе права сособственников, уточнил Конституционный суд в постановлении от 16.05.2023 № 23-П. А при регистрации в жилье несовершеннолетних суд дополнительно учитывает позицию органов опеки — это усложняет процедуру, но не отменяет её.
Имущество супругов при банкротстве
Совместно нажитое имущество супругов при банкротстве одного из них реализуется по общим правилам: в конкурсную массу попадает доля должника, как правило половина стоимости. Второй супруг вправе участвовать в деле, а после продажи получает свою часть деньгами. Альтернатива — выкуп доли должника по рыночной цене, если у супруга есть средства.
Пример типичной ситуации: автомобиль куплен в браке, оформлен на супруга должника. Управляющий включает половину стоимости в массу, машину продают, половину выручки возвращают супругу. Брачный договор меняет режим имущества, но сделки с ним тоже проверяются: если договор заключён явно «под банкротство», его могут оспорить. А если у супругов есть общие обязательства (поручительства, залог), часть причитающейся супругу суммы направляется на их погашение.
Как проходит процедура реализации имущества при банкротстве: этапы по порядку
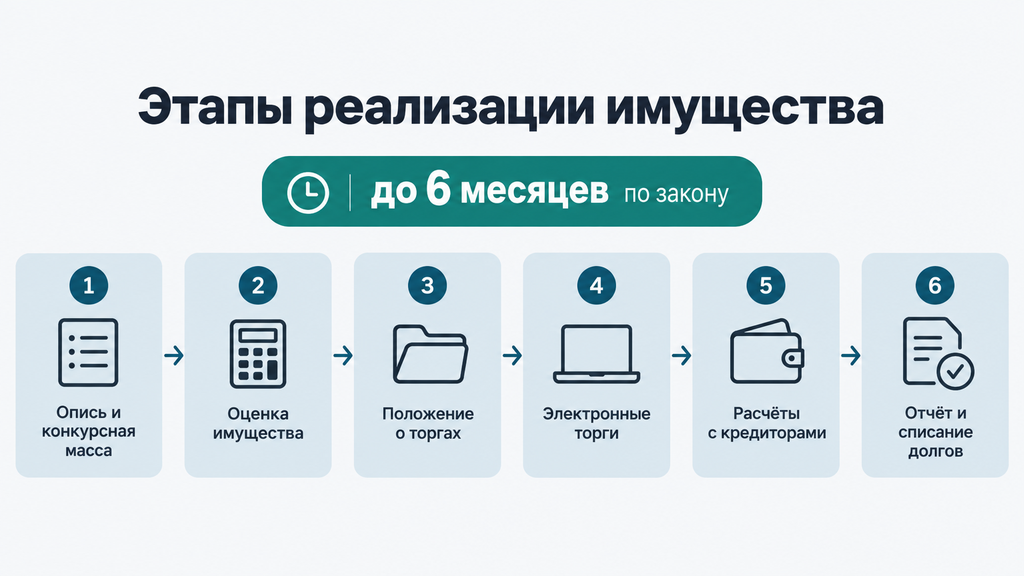
Процедура реализации имущества проходит шесть последовательных этапов: формирование конкурсной массы, оценка имущества, утверждение положения о торгах, электронные торги, расчёты с кредиторами и отчёт финансового управляющего. Каждый шаг регламентирован законом, у него есть сроки и документы, поэтому процесс предсказуем — если знать, что происходит на каждом этапе, и готовиться к нему заранее.
Формирование конкурсной массы и проверка сделок за три года
Первый этап — опись. Сведения об имуществе должник подаёт вместе с заявлением о банкротстве, а управляющий их перепроверяет: запросы в госорганы и банки, анализ движения денег по счетам. Отдельная часть работы — проверка сделок за последние три года. Дарение недвижимости, продажа автомобиля родственнику по цене заметно ниже рыночной, «внезапные» переводы крупных сумм — такие сделки могут быть оспорены, а имущество вернётся в массу.
Типичная ошибка на этом этапе — попытка заранее «переписать» имущество на родственников. Управляющие видят это регулярно и оспаривают успешно, а недобросовестность становится основанием не освобождать должника от долгов. Правильный путь другой: честно указать всё имущество и законно заявить об исключении защищённых активов с приложением документов.
Оценка имущества
Оценку имущества в деле о банкротстве гражданина финансовый управляющий проводит самостоятельно и оформляет письменным решением. Кредиторы могут настоять на привлечении независимого оценщика — тогда расходы на оценку несут те, кто за это проголосовал. Должник вправе не согласиться с оценкой и оспорить её в суде.
Оценка — не формальность: от неё зависит стартовая цена лота и его судьба на торгах. Завышенная цена снижает шансы продажи, лоты «зависают», процедура затягивается. Заниженная цена невыгодна должнику. Практически разумная оценка — рыночная, с учётом состояния имущества, позволяющая продать актив на первичных или повторных торгах.
Электронные торги: первичные, повторные и публичное предложение
Продажа имущества банкрота на торгах идёт тремя ступенями, пока не найдётся покупатель:
- Первичные торги — открытый аукцион на повышение: лот достаётся тому, кто предложил наибольшую цену.
- Повторные торги — если покупателей не нашлось, лот выставляют снова со скидкой, как правило 10% от начальной цены.
- Публичное предложение — цена снижается пошагово, и лот получает первый участник, принявший условия текущего шага.
На открытых торгах продаются недвижимость, ценные бумаги, предметы роскоши и иное имущество дороже 100 000 ₽. Информация о торгах публикуется в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) — именно эти объявления о банкротстве физических лиц являются официальными. Участвовать в торгах могут все желающие, включая самого должника и его близких: выкупить своё имущество законно, если предложить максимальную цену на текущем этапе.
Что происходит, если покупателя нет совсем: лот предлагают кредиторам в счёт долга. Откажутся — имущество возвращается должнику по акту, и он снова может им распоряжаться. Учитывайте: к этому моменту актив уже прошёл несколько ступеней снижения цены, поэтому вопрос целесообразности покупки лучше решать на ранних этапах торгов.
Прямая продажа имущества должника без торгов
Часть имущества может продаваться напрямую, без аукциона, — обычно это недорогие лоты, для которых затраты на организацию торгов не окупаются. Такой порядок утверждает собрание кредиторов или суд. Для должника это скорее плюс: меньше расходов из конкурсной массы и меньше затягивания процедуры. Решение о прямой продаже принимает не должник, а собрание или суд — единолично распорядиться имуществом на этой стадии нельзя.
Расчёты с кредиторами: в какой очерёдности распределяют деньги
Выручка от реализации активов распределяется между кредиторами по очерёдности из статьи 213.27 закона о банкротстве:
- Текущие платежи: судебные расходы, вознаграждение финансового управляющего, публикации.
- Первая очередь: алименты и возмещение вреда жизни и здоровью.
- Вторая очередь: расчёты с работниками, если должник был работодателем.
- Третья очередь: банки, микрофинансовые организации, ЖКХ и остальные кредиторы из реестра требований.
Отдельное правило действует для залогового имущества: не менее 80% выручки получает залоговый кредитор, остальное направляется на требования кредиторов первой и второй очереди. Если выручки не хватает на полное погашение, остаток долга после процедуры списывается — кроме долгов, которые закон не разрешает списать.
Отчёт финансового управляющего о результатах реализации
Финальный документ стадии — отчёт финансового управляющего о результатах реализации имущества. В нём отражаются: что было продано и за сколько, какое имущество осталось нереализованным, кому и сколько выплачено, документы о расчётах. Отчёт направляется суду и кредиторам, после чего суд выносит определение о завершении реализации имущества.
С этого момента процедура банкротства заканчивается: суд решает вопрос об освобождении должника от дальнейшего исполнения обязательств. От отчёта до финального определения обычно проходит несколько недель — срок зависит от графика заседаний конкретного суда.
Сколько длится реализация имущества при банкротстве
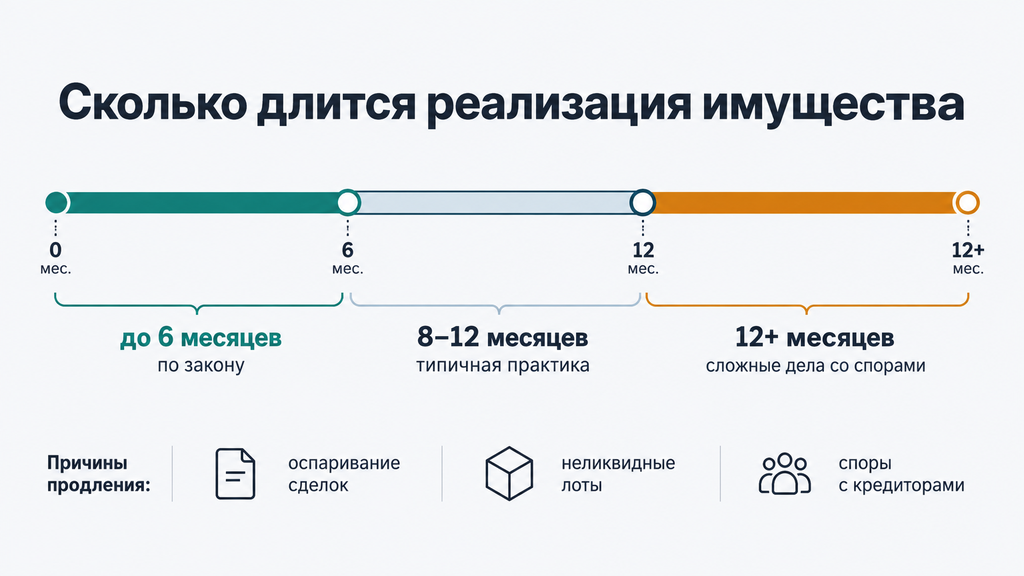
По закону стадия реализации имущества вводится на срок до шести месяцев, но суд может продлить её, и на практике процедура обычно занимает от 8 до 12 месяцев. Жёсткого максимального срока реализации имущества при банкротстве закон не устанавливает: продление возможно по ходатайству участников дела при обоснованных причинах, и это лучше учесть при планировании. Банкротство с имуществом занимает больше времени, чем процедура без активов: организацию торгов и расчёты закон не «сжимает».
Что чаще всего затягивает процедуру:
- оспаривание сделок — каждый спор может добавить 2–3 месяца;
- розыск имущества и споры о составе конкурсной массы;
- неликвидные лоты, которые не продаются и проходят все ступени снижения цены;
- разногласия с кредиторами и жалобы на действия управляющего;
- загруженность суда и график заседаний в конкретном регионе.
Обратная сторона этого списка: если документы собраны, сделки чистые, а активов немного, процедура обычно идёт по регламенту. Скорость в банкротстве — результат аккуратной подготовки, а не обещаний «всё списать за два месяца», которые лучше воспринимать как признак недобросовестного предложения.
Сколько длится реализация имущества, если нет имущества
Если у должника нет имущества, торги не нужны, и стадия реализации, как правило, укладывается в шесть месяцев, установленных законом. Управляющему нужно время на запросы, финансовый анализ и отчёт, но продажа ничего не «съедает» из сроков. Ускоряют процесс полные документы, быстрые ответы на запросы управляющего и отсутствие споров с кредиторами; замедляют — «техническая» реструктуризация в некоторых регионах и загруженность суда.
Реализация имущества при банкротстве, если у должника нет имущества
Отсутствие имущества не мешает списанию долгов: стадия реализации всё равно проводится, но торги не нужны. Эту позицию ещё в 2017 году подтвердил Верховный суд РФ: возможность расплатиться с кредиторами имуществом — не условие для освобождения гражданина от обязательств. В реальных делах завершение без торгов — обычная картина, а не исключение.
При этом процедура требует расходов, которые существуют даже без активов:
- фиксированное вознаграждение финансового управляющего — 25 000 ₽ за процедуру, вносится депозитом в суд (размер по состоянию на 2026 год; перед подачей заявления его стоит сверить с актуальной редакцией закона);
- публикации в ЕФРСБ, почтовые расходы — ориентировочно от 15 000 ₽ суммарно;
- при необходимости — расходы на независимую оценку.
Если свободных средств нет, суд смотрит, чем будет оплачена процедура: стабильным доходом выше прожиточного минимума, имуществом или гарантийным письмом заинтересованного лица, например родственника. Это не препятствие для банкротства, а вопрос организации — его лучше решить до подачи заявления, чтобы не потерять месяцы.
Что будет с залоговым имуществом: ипотека и автокредит
Залоговое имущество продаётся, даже если это единственное жильё, но не менее 80% выручки получает залоговый кредитор, а остаток долга после продажи списывается вместе с остальными обязательствами. Продажа залогового имущества при банкротстве имеет свою специфику: начальную цену и порядок торгов определяет залоговый кредитор — банк, у которого имущество в обеспечении; при разногласиях с управляющим спор решает суд.
Отдельные сценарии, о которых лучше знать заранее:
- ипотечная квартира продаётся на торгах, но по позиции Конституционного суда РФ № 28-П (2024 год) часть средств после расчётов с банком может быть возвращена должнику на покупку скромного жилья;
- в отдельных случаях ипотечное жильё удаётся сохранить — например, через мировое соглашение с банком или погашение ипотеки заинтересованным третьим лицом; каждый такой сценарий требует индивидуальной проработки;
- залоговый автомобиль после продажи закрывает долги по автокредиту — «хвост», который остался бы у человека вне банкротства, здесь списывается.
Частая ошибка — рассчитывать, что залоговый банк «не заметит» процедуру и не заявит требования. Залоговые кредиторы включаются в дела одними из первых: их требования обеспечены, и они заинтересованы в контроле над торгами. Заранее просчитанная стратегия по залогу экономит и деньги, и месяцы.
Финансовый управляющий: полномочия, вознаграждение и отчётность
Финансовый управляющий — нейтральный специалист, утверждаемый судом: он описывает и оценивает имущество, организует торги, распределяет деньги между кредиторами и отчитывается перед судом. Его полномочия широки, но не безграничны: действия управляющего проверяются судом, а должник и кредиторы вправе их обжаловать.
Вознаграждение финансового управляющего при реализации имущества складывается из двух частей: фиксированные 25 000 ₽ за процедуру, которые вносятся депозитом до начала дела, и процент — 7% от выручки от реализации имущества или от сумм, выплаченных по плану реструктуризации. Размеры приведены по состоянию на 2026 год; перед подачей заявления сверьте их с действующей редакцией закона. При этом фиксированная часть и расходы процедуры платятся в любом случае, даже если продавать нечего, а процентная — только при наличии реализации.
Если вы считаете действия управляющего неправомерными — затягивает опись, игнорирует запросы, некорректно оценивает имущество, — можно подать возражения в суд или жалобу. Большинство разногласий решается рабочими вопросами и документами, но знать свои права стоит.
Что происходит с долгами и имуществом после завершения реализации
После завершения реализации остаток долгов списывается, а имущество, которое не удалось продать, возвращается должнику по акту приёма-передачи. Определение суда об освобождении от обязательств — финальная точка процедуры: исполнительные производства прекращаются, требования кредиторов, не удовлетворённые в ходе дела, утрачивают силу. Если сформулировать, что будет с имуществом после банкротства: защищённое остаётся у вас, незащищённое продаётся, а нереализованное имущество банкрота возвращается владельцу.
Не списываются отдельные категории долгов, связанные с личностью:
- алименты;
- возмещение вреда жизни и здоровью;
- субсидиарная ответственность;
- требования, связанные с оспоренными сделками, и долги, о которых должник знал вследствие недобросовестности.
Освобождение от долгов не выдаётся автоматически: суд отказывает в нём при недобросовестном поведении. Если после процедуры выяснится, что должник скрыл имущество или передал его третьим лицам, дело могут возобновить по заявлению кредитора. Поэтому честная позиция на старте — не формальность, а условие результата.
После банкротства действуют временные ограничения:
| Срок | Ограничение |
|---|---|
| 5 лет | При получении кредитов и займов нужно указывать факт банкротства; повторное банкротство по собственной инициативе невозможно |
| 3 года | Нельзя занимать должности в органах управления юридических лиц |
| 5 лет | Нельзя занимать руководящие должности в страховых компаниях, МФО, негосударственных пенсионных фондах |
| 10 лет | Нельзя занимать руководящие должности в кредитных организациях |
Для большинства граждан, у которых обычная жизнь — работа, семья, бытовые покупки, эти ограничения почти не ощущаются. А взамен человек выходит из процедуры без долгов, которые иначе тянулись бы годами.
Типичные ошибки должников на стадии реализации имущества
Большинство проблем на стадии реализации возникает не из-за самой процедуры, а из-за ошибок до неё и во время неё. Разберём самые частые — с последствиями и корректной альтернативой:
- Сокрытие имущества и доходов. Управляющий проверяет госреестры и банковские выписки, поэтому «забытая» дача или вклад обнаруживаются. Последствия — оспаривание, продление процедуры и риск не получить освобождение от долгов. Как правильно: указывать всё, а защищённое имущество — заявлять к исключению.
- Сделки за три года до банкротства. Дарение квартиры детям, продажа машины брату «за символическую сумму» — такие сделки оспариваются чаще всего. Как правильно: не совершать новых сделок с активами перед процедурой и честно описать прежние.
- Новые кредиты перед банкротством. Займы, взятые с пониманием, что платить не будете, суд расценивает как недобросовестность. Как правильно: прекратить наращивать долги, как только обслуживание стало непосильным.
- Игнорирование писем суда и управляющего. Пропущенные запросы превращаются в затягивание и лишние риски. Как правильно: отвечать своевременно и хранить копии всех отправлений.
- Попытки «обойти закон». Схемы с фиктивными долгами и подставными сделками ведут к административной ответственности (статья 14.13 КоАП РФ), а в отдельных случаях — к уголовной за преднамеренное или фиктивное банкротство. Как правильно: использовать законные механизмы — исполнительский иммунитет, исключение имущества, оспаривание оценки.
Все эти ошибки объединяет одно: они происходят от незнания, а не от злого умысла. И все их можно не допустить, если заранее понять свою ситуацию и получить разбор конкретного дела.
Как подготовиться к процедуре: чек-лист должника
Подготовка к реализации имущества сводится к понятным действиям, которые можно сделать заранее и спокойно:
- Соберите справки о доходах и выписки по счетам за три года.
- Составьте перечень имущества, включая доли в собственности и совместно нажитое имущество.
- Соберите правоустанавливающие документы: договоры, выписки из ЕГРН (единого государственного реестра недвижимости), ПТС и СТС на автомобиль.
- Сверьте свой список с перечнем защищённого имущества по статье 446 ГПК РФ.
- Вспомните сделки за последние три года и соберите документы по ним.
- Подготовьте сведения об иждивенцах и документах о доходах на них.
- Обсудите с супругом судьбу общего имущества и возможные варианты.
- Запишите вопросы, которые хотите задать юристу: от сроков до залога и ипотеки.
Список общий: итоговый набор документов зависит от состава имущества, семейной ситуации и списка кредиторов. Но именно подготовка на старте чаще всего отличает процедуру, идущую по графику, от процедуры с задержками.
Чем может помочь юрист при реализации имущества при банкротстве
Юрист на стадии реализации имущества при банкротстве физического лица помогает законно защитить максимум активов, избежать ошибок в документах и довести процедуру до списания долгов без лишних затягиваний. Выглядит это так: предварительная оценка состава массы и рисков, правильная подача сведений об имуществе, ходатайства об исключении защищённых активов, контроль работы управляющего, участие в собраниях кредиторов и защита при спорах о сделках или оценке.
Если вы рассматриваете банкротство, вам уже ввели процедуру реализации имущества или просто не понимаете, что делать с долгами, — оставьте заявку на сайте и кратко опишите свою ситуацию. Специалист бесплатно проведёт первичный разбор: покажет, что из вашего имущества защищено законом, какие есть варианты и сколько примерно займёт процедура. Оплачивать услугу и принимать решение сразу не нужно — сначала стоит увидеть свою ситуацию в цифрах и понять карту вариантов. Обратиться можно не только по процедуре банкротства, но и с любым другим юридическим вопросом — вместе разберём, что делать дальше.
Часто задаваемые вопросы
Реализация имущества — это значит, что заберут всё?
Нет. Закон защищает единственное жильё (кроме ипотечного), предметы домашнего обихода, инструменты для работы и деньги в пределах прожиточного минимума на должника и иждивенцев. Торги проводятся в меньшинстве дел: у большинства банкротов из активов есть только защищённое имущество.
Можно ли пройти банкротство, если нет имущества?
Да. Отсутствие имущества не препятствие: Верховный суд подтвердил, что долги списываются и без реализации. Процедура всё равно проводится — управляющий делает запросы и финансовый анализ, но торги не нужны; при этом депозит на вознаграждение управляющего и публикации оплатить придётся.
Сколько длится реализация имущества при банкротстве?
По закону — до шести месяцев с возможностью продления судом. Обычно процедура занимает 8–12 месяцев; если имущества нет и споров нет, стадия нередко укладывается в законные полгода. Дольше — при оспаривании сделок, неликвидных лотах и спорах с кредиторами.
Продадут ли единственную квартиру при банкротстве?
Нет, если жильё единственное и не находится в залоге: оно защищено статьёй 446 ГПК РФ. Спорные случаи возникают вокруг жилья, которое явно превышает разумные потребности, — такие вопросы решаются судом индивидуально.
Что будет с ипотечной квартирой при банкротстве?
Ипотечное жильё продаётся как залоговое: не менее 80% выручки получает банк, а остаток долга списывается. По позиции Конституционного суда РФ 2024 года часть средств после расчётов с банком может быть возвращена должнику на приобретение скромного жилья — размер определяет суд.
Что происходит с имуществом, которое не удалось продать на торгах?
Нереализованный лот предлагается кредиторам в счёт долга. Если они отказываются, имущество возвращается должнику по акту приёма-передачи, и он снова может им распоряжаться.
Какие долги не спишут даже после реализации имущества?
Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и требования, связанные с оспоренными сделками. Эти обязательства закон связывает с личностью должника и не освобождает от них даже по итогам банкротства.
Что будет с имуществом супруга при банкротстве?
Совместно нажитое имущество реализуется по общим правилам: в конкурсную массу идёт доля должника, как правило половина стоимости. Супруг получает свою часть деньгами после продажи или может выкупить долю; брачный договор меняет режим имущества, но сделки по нему тоже проверяются.