Как объявить себя банкротом: процедура оформления банкротства физического лица
Объявить себя банкротом физическому лицу в России можно двумя законными путями: бесплатно через МФЦ (внесудебная процедура — долги от 25 000 до 1 000 000 рублей при определённых условиях, ровно 6 месяцев) или через арбитражный суд (заявление, документы, финансовый управляющий, обычно от 6 месяцев до полутора лет). В результате процедуры человек законно освобождается от большей части долгов: кредитов, микрозаймов, задолженности по ЖКХ и налогам. Не списываются только алименты, возмещение вреда жизни и здоровью и некоторые другие обязательства.
Что такое банкротство физического лица и какие долги оно списывает
Банкротство физического лица — это официальная процедура, в которой арбитражный суд признаёт гражданина неплатёжеспособным и освобождает его от долгов, которые тот объективно не в силах выплатить. Порядок установлен главой X закона № 127-ФЗ «О несостоятельности (банкротстве)», а запустить процедуру может сам гражданин, его кредитор или налоговая служба. На бытовом уровне списание долгов иногда называют «обнулением кредитов», но юридически это законное освобождение от обязательств по решению суда или по итогам процедуры в МФЦ, а не способ уйти от требований кредиторов.
В процедуре участвуют несколько сторон: должник — человек, который не может платить; кредиторы — банки, микрофинансовые организации, физические лица и государственные органы, которым он должен; арбитражный суд, ведущий дело; финансовый управляющий — специалист, который проверяет имущество и доходы должника и распоряжается ими в интересах всех сторон. Для внесудебной процедуры вместо суда и управляющего работает МФЦ, многофункциональный центр «Мои документы». Все статусы процедуры фиксируются в Едином федеральном реестре сведений о банкротстве (ЕФРСБ), публичной базе данных, где можно проверить и себя, и контрагентов.
Через банкротство чаще всего можно списать:
- кредиты всех видов: потребительские, автокредиты, ипотеку;
- микрозаймы и займы по расписке от частных лиц;
- задолженность по кредитным картам и овердрафтам;
- долги по жилищно-коммунальным услугам;
- налоги, сборы и штрафы;
- долги по поручительству, если основной заёмщик не платит.
Банкротство не освобождает от следующих обязательств:
- алиментов;
- возмещения вреда жизни и здоровью других людей;
- компенсации морального вреда;
- долгов по зарплате, если вы нанимали работников;
- субсидиарной ответственности по долгам компаний;
- обязательств, возникших уже после начала процедуры.
Два нюанса, которые часто упускают. Первый: алименты и возмещение вреда здоровью входят в общую сумму долгов при расчёте лимитов для внесудебной процедуры, но сами при этом не списываются. Второй: официальное банкротство физических лиц — не преступление и не клеймо. За ним чаще всего стоит потеря работы, болезнь, развод или резкое снижение дохода. Поэтому закон здесь защищает добросовестного должника.
Кто и при каких условиях может объявить себя банкротом
Подать на банкротство может любой дееспособный гражданин, который объективно не в состоянии вовремя платить по обязательствам: минимальная сумма долга для подачи собственного заявления законом не установлена. Но закон разделяет два режима: право обратиться и обязанность это сделать. Ориентир простой: пока долги меньше 500 000 рублей, решение принимаете вы; при долге от 500 000 рублей и просрочке от трёх месяцев обращение в суд становится обязанностью.
Признаки, по которым суд понимает, что человек действительно не может платить:
- платежи по обязательствам прекращены или более 10% их объёма просрочено на месяц и больше;
- размер долгов превышает стоимость всего имущества;
- после расчётов с одним кредитором не остаётся средств даже на прожиточный минимум;
- исполнительное производство окончено из-за отсутствия имущества для взыскания.
Если вы думаете «хочу объявить себя банкротом, но не знаю, положено ли это мне», проверьте свою ситуацию по этим пунктам: они описаны в законе и проверяются документами — кредитным отчётом, справками о доходах, выписками по счетам. Условия для внесудебной процедуры через МФЦ заметно жёстче, о них подробно рассказано в отдельном разделе ниже.
Обязанность и право подать заявление о банкротстве: в чём разница
Обязанность обратиться возникает, если совокупный долг превышает 500 000 рублей и не исполнен больше трёх месяцев: в этом случае на подачу заявления даётся 30 рабочих дней. Молчание оборачивается административной ответственностью: это штраф по статье 14.13 КоАП РФ. Он невелик (как правило, несколько тысяч рублей, точное значение проверяйте по актуальной редакции кодекса), но главная цена ожидания другая: долги продолжают расти, а инициатива переходит к кредиторам. Право подать заявление о банкротстве есть при любой сумме: достаточно предвидения банкротства, то есть очевидной невозможности платить дальше.
Пример без драматизации: у человека три кредита и кредитная карта общей суммой 430 000 рублей. Доход снизился после сокращения, платежи занимают больше половины бюджета, а продажа всего имущества не покроет долги. Обязанности идти в суд у него нет, но заявить о банкротстве он вправе уже сейчас, и по практике это лучше, чем тянуть и добирать новые займы, чтобы гасить старые.
Учтите: подать на банкротство должника могут и кредиторы, и Федеральная налоговая служба. Обычно это происходит при долге от 500 000 рублей и просрочке от трёх месяцев. Если первым заявление подаёт кредитор, дело начинается на его условиях, включая выбор управляющего. Поэтому при крупной просрочке разумнее заявить о банкротстве самостоятельно и самому определиться с процедурой.
Какой путь выбрать: внесудебное банкротство через МФЦ или процедуру через суд
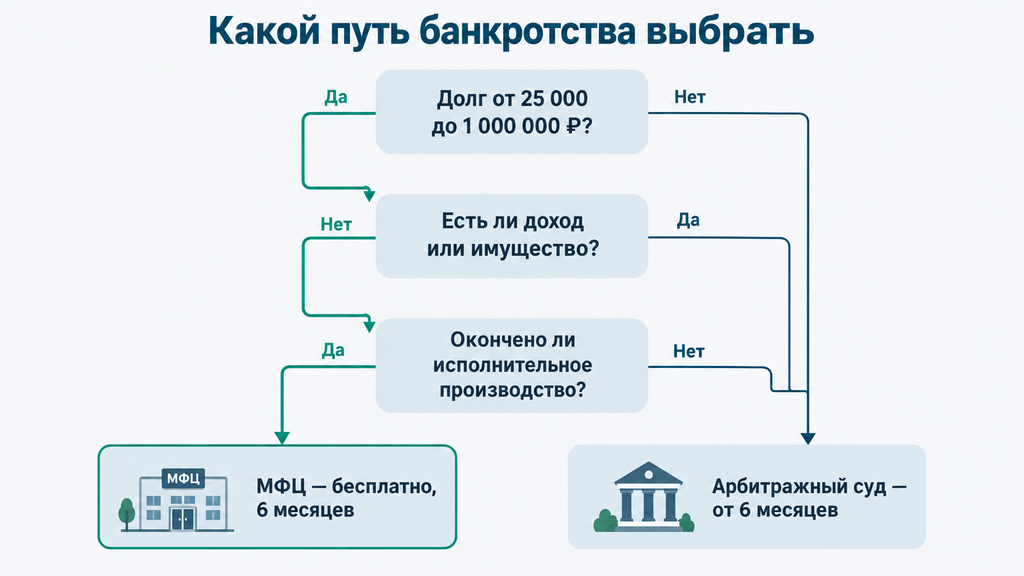
Внесудебное банкротство через МФЦ подходит, когда долги укладываются в диапазон от 25 000 до 1 000 000 рублей, приставы уже окончили исполнительное производство за отсутствием имущества, а судебная процедура нужна во всех остальных случаях: при доходе, имуществе, ипотеке, спорах о суммах или долгах свыше лимита. Отдельной «программы банкротства физических лиц» с фиксированными условиями не существует. Есть только эти две законные процедуры, и выбрать нужно одну из них.
| Критерий | Внесудебное (через МФЦ) | Судебное (через арбитражный суд) |
|---|---|---|
| Куда обращаться | МФЦ по месту жительства или пребывания | арбитражный суд по месту регистрации |
| Сумма долгов | от 25 000 до 1 000 000 рублей | ограничений нет |
| Обязательное условие | оконченное исполнительное производство и одна из ситуаций по закону | не требуется |
| Стоимость | бесплатно | от нескольких десятков тысяч рублей |
| Срок | ровно 6 месяцев | как правило, от 6 месяцев до полутора лет |
| Финансовый управляющий | не участвует | обязателен |
| Повторное обращение | через 5 лет | через 5 лет |
Выбирайте МФЦ, если у вас нет имущества, которое можно продать, исполнительное производство уже окончено, сумма долгов в пределах лимита и вы готовы к тому, что спишутся только указанные в списке долги. Выбирайте суд, если есть доход или имущество, кредиторы спорят о суммах, в списке сложные активы вроде ипотечной квартиры или долги превышают миллион рублей. Пенсионеру или получателю пособий без имущества чаще всего подходит внесудебный путь, заёмщику с ипотекой или большим долгом — судебный. Схема банкротства физического лица на первый взгляд запутанная, но дерево решений ниже помогает за минуту понять, какой маршрут ваш.
Как подать заявление о банкротстве через суд: пошаговая схема
Чтобы подать заявление о банкротстве через суд, нужно последовательно решить пять задач: собрать документы о долгах, доходах и имуществе, составить само заявление, выбрать саморегулируемую организацию для назначения финансового управляющего, внести обязательные платежи и направить комплект в арбитражный суд по месту регистрации. Подача заявления на банкротство — этап, на котором чаще всего ошибаются, поэтому ниже каждый шаг разобран вместе с типичной проблемой.
СРО — саморегулируемая организация арбитражных управляющих: из её членов суд утверждает вашего финансового управляющего. Без управляющего дело о банкротстве не идёт, поэтому от выбора СРО зависит, стартует ли процедура вообще.
- Соберите данные о долгах. Запросите у банков и МФО справки о задолженности, закажите кредитный отчёт (через Госуслуги его можно получить в каждом бюро кредитных историй дважды в год бесплатно), проверьте налоги в личном кабинете ФНС, а исполнительные производства — на сайте ФССП. Оформление банкротства по микрозаймам проходит по той же схеме: МФО считается обычным кредитором, справку о долге у неё тоже запрашивают письменно.
- Соберите документы о себе и имуществе. Полный перечень — в разделе ниже; по практике сбор занимает от двух до четырёх недель.
- Выберите СРО. Проверьте по реестру саморегулируемых организаций арбитражных управляющих на сайте Росреестра, что в организации есть практикующие управляющие, готовые вести дела в вашем регионе: если их нет, дело затянется или остановится. Типичная ошибка — указать первую попавшуюся организацию из списка.
- Составьте заявление. Структура и принципы — в разделе ниже.
- Внесите обязательные платежи. Госпошлина — 10 000 рублей (проверьте актуальный размер на 2026 год перед подачей) и депозит на вознаграждение финансового управляющего — 25 000 рублей. Если сумма не собрана сразу, в заявлении можно просить отсрочку до первого заседания; суды обычно идут навстречу, особенно при частичной оплате.
- Направьте копии заявления кредиторам. Гражданам без статуса ИП — почтой России заказными письмами с уведомлением; сохраните квитанции.
- Подайте заявление в суд. Три способа подачи — в разделе ниже.
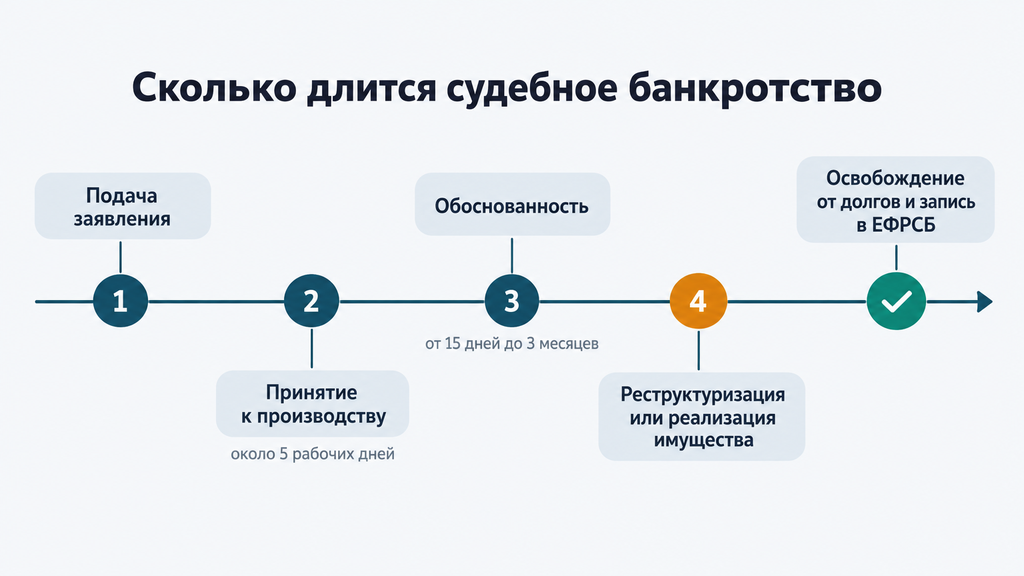
- Дождитесь первого заседания. Суд принимает заявление примерно в течение 5 рабочих дней, а вопрос об обоснованности рассматривает от 15 дней до 3 месяцев.
Какие документы нужны для банкротства
Для судебного банкротства собирается пакет документов о личности, имуществе, доходах и долгах; полный перечень установлен статьёй 213.4 закона № 127-ФЗ, а суд вправе запросить дополнительные сведения. Актуальный образец заявления о банкротстве физического лица на 2026 год удобно сверять на сайте арбитражного суда вашего региона или в системе «Мой арбитр».
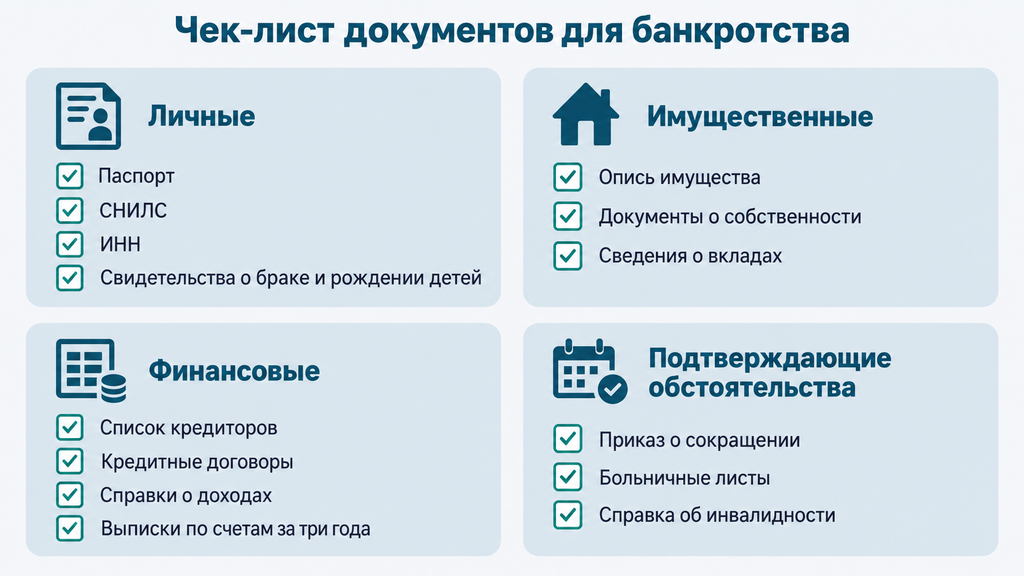
- Личные: паспорт, СНИЛС, ИНН, выписка из ЕГРИП об отсутствии статуса ИП, свидетельства о браке, разводе, рождении детей, брачный договор при наличии.
- Имущественные: опись имущества по утверждённой форме, документы о праве собственности, сведения о вкладах и ценных бумагах.
- Финансовые: список кредиторов и должников по утверждённой форме, кредитные договоры и справки о задолженности, справки о доходах, банковские выписки и сведения о счетах за три года, справка из центра занятости для безработных.
- Подтверждающие неплатёжеспособность: приказ о сокращении, больничные листы, справка об инвалидности, иные документы о снижении дохода.
К пакету прилагаются квитанции о внесении госпошлины и депозита, а также опись всех поданных документов. Банки иногда затягивают выдачу справок, поэтому направляйте письменные запросы заранее: у официального запроса есть срок ответа, а устная просьба в чате поддержки никого не обязывает. Расхождение между перечнем приложений в заявлении и фактическим комплектом часто приводит к возврату при подаче через интернет.
Как составить заявление о банкротстве: структура и содержание
Заявление о банкротстве состоит из четырёх частей: шапки, основной части, просительной части и перечня приложений. Форма свободная, но суд проверяет обязательные элементы, и их отсутствие приводит к оставлению заявления без движения и потере времени.
- Шапка: наименование арбитражного суда, ваши данные (ФИО, ИНН, СНИЛС, адрес, телефон, почта) и перечень всех кредиторов с адресами.
- Основная часть: сумма и состав долгов; имущество и его примерная стоимость; доход; семейное положение и иждивенцы; сделки за последние три года — с недвижимостью, автомобилями, ценными бумагами, долями в компаниях и другие на сумму свыше 300 000 рублей; причины, по которым платить стало нечем, с подтверждающими документами.
- Просительная часть: какую процедуру вы просите ввести — реструктуризацию долгов или реализацию имущества — и из какой СРО утвердить финансового управляющего.
- Приложения: перечень всех прилагаемых документов с копиями квитанций об оплате.
Главный принцип: факты и правовые основания вместо подробной истории жизни. Причинам неплатёжеспособности достаточно одного-двух абзацев, но каждый довод лучше подкрепить документом. Частые ошибки: не указать мелкого кредитора, занизить сумму долга или не назвать СРО; каждая из них даёт суду повод оставить заявление без движения. И момент, который упускают желающие «сделать себя банкротом» без подсказок: банкротом гражданина признаёт только суд, а задача человека — документально показать неплатёжеспособность. Если дохода нет или он минимален, просите сразу реализацию имущества: по умолчанию суд вводит реструктуризацию, которая без дохода бесполезна и лишь затягивает дело.
Куда и как подать документы: «Мой арбитр», канцелярия, почта
Подать документы на банкротство можно тремя способами: электронно через систему «Мой арбитр» (нужна подтверждённая учётная запись Госуслуг), лично в канцелярию суда или почтой России заказным письмом с описью вложения. На практике быстрее всего «Мой арбитр»: заявление регистрируется сразу, а его статус видно в личном кабинете. Если подаёте лично, попросите поставить отметку о принятии на вашем экземпляре.
Возможны три реакции суда:
- Принято — назначается заседание по обоснованности заявления.
- Оставлено без движения — указаны недостатки и срок на их устранение, обычно это неполный комплект документов. Ситуация неприятная, но решаемая: донесите документы в срок, и дело пойдёт дальше.
- Возвращено — крайний случай, например если недостатки не устранены вовремя. Важно: кредиторы узнают о возврате и могут подать заявление первыми.
К первому заседанию суд может запросить дополнительные документы. Это нормальная рабочая ситуация, а не признак того, что дело проиграно. Отдельное требование действует для индивидуальных предпринимателей: за 15 дней до подачи нужно опубликовать уведомление о намерении обратиться за банкротством на сайте Федресурс; рассылка копий кредиторам при этом всё равно сохраняется.
Как объявить себя банкротом бесплатно: внесудебная процедура через МФЦ
Бесплатно объявить себя банкротом можно во внесудебном порядке через МФЦ: процедура не требует ни госпошлины, ни депозита, ни финансового управляющего и длится ровно шесть месяцев. Объявить банкротом физическое лицо без расходов возможно именно здесь, но условия жёсткие. Нужны долги от 25 000 до 1 000 000 рублей без учёта неустоек и одно из четырёх обстоятельств по закону:
- исполнительное производство окончено из-за отсутствия имущества, и новое не возбуждено;
- исполнительный документ выдан больше семи лет назад, а долг так и не погашен;
- взыскание длится более года, основной доход — пенсия или пособие, в том числе на детей, имущества для взыскания нет;
- вы участвуете или участвовали в специальной военной операции, взыскание идёт больше года, имущества нет.
Порядок действий:
- Проверьте все долги: кредиты и займы — по кредитному отчёту и справкам, налоги — в личном кабинете ФНС, штрафы и судебные задолженности — на Госуслугах, исполнительные производства — на сайте ФССП.
- Составьте список всех кредиторов по утверждённой форме: банки, МФО, частные лица, налоги, ЖКХ, поручительства.
- Подайте заявку на банкротство в МФЦ по месту жительства или пребывания: понадобятся паспорт, СНИЛС и ИНН; справки в большинстве случаев не нужны, МФЦ запросит данные у ведомств сам.
- Дождитесь публикации в ЕФРСБ — она занимает до трёх рабочих дней. С этого момента проценты и штрафы перестают начисляться, а взыскание по указанным долгам приостанавливается.
- Через шесть месяцев процедура завершается, и указанные в списке долги списываются.
Три правила, которые уберегут от проблем. Первое: включайте в список все долги, даже мелкие, потому что спишутся только указанные, а забытый кредитор вправе перевести дело в суд. Второе: не занижайте и не завышайте суммы — расхождение с данными госорганов служит поводом для прекращения процедуры. Третье: если за полгода у вас появится наследство, ценный подарок или доход, позволяющий платить, сообщите в МФЦ в течение пяти рабочих дней; сокрытие обернётся прекращением процедуры и судебным банкротством уже на невыгодных условиях. В ходе процедуры нельзя брать новые займы и выступать поручителем. Повторно стать банкротом через МФЦ можно через пять лет (актуальную норму проверяйте по действующей редакции закона на 2026 год).
Что происходит после подачи заявления: этапы судебной процедуры
После подачи заявления суд выбирает одну из трёх процедур: реструктуризацию долгов, реализацию имущества или мировое соглашение, и именно от этого выбора зависит, что будет с долгами и имуществом дальше. Схема судебной процедуры на практике выглядит так: проверка обоснованности заявления → реструктуризация, если есть доход → реализация имущества → освобождение от остатка долгов. На вопрос «что будет, если заявить о банкротстве» короткий ответ такой: проценты и пени перестают расти, требования кредиторов идут только через суд и управляющего, а в конце, как правило, списание.
Реструктуризация долгов. Восстановительная процедура: финансовый управляющий помогает утвердить план расчётов с кредиторами на срок до трёх лет. Проценты и штрафы в этот период не начисляются, а на личные траты остаётся порядка 50 000 рублей в месяц; суд может увеличить лимит по ходатайству. Введение возможно при наличии постоянного дохода, отсутствии судимости за экономические преступления, отсутствии банкротства за последние пять лет и если план реструктуризации за последние восемь лет к должнику не применялся. Если план исполнен, долги выплачены и до признания банкротом дело не доходит; если нет, суд вводит реализацию имущества.
Реализация имущества. Гражданин признаётся банкротом, его имущество распродаётся на торгах, а выручка распределяется между кредиторами. Банковские карты передаются управляющему в течение одного рабочего дня, счета переходят под его контроль. Процедура обычно длится около шести месяцев и может продлеваться. Не изымаются: единственное жильё, если оно не в ипотеке; предметы обычной домашней обстановки; вещи и инструменты для профессиональной деятельности в установленных пределах; прожиточный минимум на должника и детей; социальные выплаты — алименты, пенсии, пособия.
Отдельно про ипотеку, потому что этот вопрос задаётся чаще всего. Заложенная квартира или дом, как правило, уходят на торги, даже если это единственное жильё. Но есть нюансы. При продаже единственного залогового жилья должнику по закону возвращают 10% выручки, и эти деньги помогают обустроиться в новом жилье. Кроме того, можно заключить с ипотечным банком отдельное мировое соглашение: например, договориться, что близкие временно платят за вас. В таком случае жильё сохраняется, а остальные долги всё равно списываются по итогам процедуры.
Мировое соглашение. Договорённость с кредиторами о новых условиях расчётов, которую утверждает суд; заключить её можно на любом этапе дела. Если условия соглашения нарушены, дело о банкротстве возобновляется, обычно сразу с реализацией имущества.
В повседневной жизни после первого заседания меняется главное. Звонки взыскателей и письма банков прекращаются: все требования идут через суд и управляющего. Проценты и штрафы больше не растут. Машину или другую собственность при наличии долга в её стоимости могут направить на торги, но прожиточный минимум и защищённое имущество остаются с вами. Сделки с имуществом в этот период согласуются с управляющим.
Сколько стоит оформить банкротство: расходы, самостоятельная подача и под ключ
Судебное банкротство обходится в большинстве случаев в 50 000–80 000 рублей обязательных расходов даже без юристов, а внесудебная процедура через МФЦ полностью бесплатна. Итоговая сумма зависит от числа публикаций, количества кредиторов и того, вводилась ли продажа имущества. Ориентир по основным статьям расходов (актуальные тарифы на 2026 год проверяйте перед подачей):
| Статья расходов | Ориентировочная сумма |
|---|---|
| Госпошлина за подачу заявления | 10 000 рублей |
| Депозит на вознаграждение финансового управляющего | 25 000 рублей |
| Публикация сведений в газете «Коммерсантъ» | обычно 10 000–15 000 рублей за публикацию |
| Публикации в ЕФРСБ | обычно несколько сотен рублей за каждую |
| Почтовые расходы на рассылку кредиторам и суду | как правило, 2 000–5 000 рублей |
| Дополнительные расходы управляющего (оценка, торги) | при реализации имущества, зависят от дела |
Второй вопрос: оформлять процедуру самостоятельно или «под ключ». Оба варианта законны, но компромиссы разные. Самостоятельная подача экономит деньги, но требует времени и аккуратности: сбор справок, заявление, выбор СРО, общение с судом. Услуги формата «процедура банкротства под ключ» снимают рутину, однако стоят дороже: по рынку ориентиры обычно от 100 000 до 200 000 рублей с учётом судебных расходов. Цены заметно различаются, поэтому сравнивать стоит не рекламу, а договор.
Критерии выбора компании для банкротства физ лиц под ключ:
- письменный договор с фиксированной стоимостью, этапами и сроками;
- поэтапная оплата вместо полной предоплаты;
- прозрачность: названная СРО, порядок утверждения управляющего, доступ к материалам дела;
- работа с арбитражным судом вашего региона;
- готовность честно оценить перспективы — включая сценарий «банкротство вам не подходит».
Сигналы, при которых лучше отказаться: обещания «100% списания» и «гарантированного результата» ещё до изучения документов, требование полной предоплаты, давление срочностью. Честный специалист сначала разбирает ситуацию и документы, а потом называет цену и сроки. Об ограничениях он говорит так же охотно, как о перспективах.
Какие последствия влечёт банкротство: что будет после признания банкротом
После признания банкротом действуют ограничения со сроками: пять лет — сообщать о банкротстве при получении кредитов и займов и не подавать повторно, три года — не руководить юридическими лицами, десять лет — банками. При этом право работать по профессии, получать зарплату, пенсию и пособия, жить в единственном жилье сохраняется полностью. Что нельзя делать после банкротства, удобно проверить по таблице:
| Срок | Ограничение после банкротства |
|---|---|
| 5 лет | обязанность указывать факт банкротства при оформлении кредитов и займов |
| 5 лет | нельзя подать заявление о банкротстве повторно — ни в суд, ни в МФЦ |
| 3 года | нельзя занимать должности в органах управления юридических лиц |
| 10 лет | нельзя руководить банками и участвовать в управлении кредитными организациями |
| 5 лет | ограничения по руководству страховыми компаниями, МФО, пенсионными и инвестиционными фондами |
На время судебной процедуры действуют временные ограничения: деньги и имущество под контролем управляющего, лимит личных трат, в отдельных случаях — ограничение выезда за границу. Запись о банкротстве появится в кредитной истории. Отдельный нюанс для предпринимателей: если вы закрыли статус ИП менее чем за год до подачи заявления, в течение пяти лет после процедуры нельзя регистрироваться как индивидуальный предприниматель.
Про родственников — без запугивания: долги на них не переходят, взыскать с них чужой кредит нельзя. Затронуть может только совместная собственность супругов: при реализации имущества выделяется доля должника, поэтому автомобиль или дачу, оформленные в браке, реально могут продать с выплатой части выручки второму супругу. Это стоит учитывать заранее при оценке сценария.
Выход из банкротства: как восстановить финансовую репутацию
Выход из банкротства занимает несколько шагов, и первый из них — убедиться, что процедура завершена и долги действительно списаны. Дальше действует простой алгоритм:
- Проверьте завершение процедуры в ЕФРСБ. Сведения о завершении и об освобождении от обязательств публикуются там же, где и о начале процедуры.
- Разблокируйте счета. Управляющий публикует уведомление о завершении, банки должны разморозить счета в течение нескольких рабочих дней; процесс можно ускорить, обратившись в банк с подтверждающими документами.
- Запросите кредитную историю. Дважды в год её можно получить бесплатно в каждом бюро кредитных историй — удобно через Госуслуги. Проверьте, что долги списаны, а статус отражён корректно.
- Начните с небольших кредитных продуктов. Факт банкротства указывайте обязательно: это законная обязанность, а не формальность. Сокрытие даёт банку право требовать расторжения договора. Одобрение зависит от банка и дохода; в первые годы лимиты обычно небольшие.
- Копите резерв. Подушка на три-шесть месяцев расходов снижает риск вернуться в долговую петлю.
После банкротства кредитная история восстанавливается постепенно, и отказы в первый-второй год остаются нормальной частью процесса. Ключевое: не закрывать старые долги новыми займами и выстроить расходы так, чтобы платежи не занимали больше трети-половины дохода. Тогда через несколько лет запись о банкротстве станет просто фактом биографии, а не препятствием.
Типичные ошибки при оформлении банкротства и как их избежать
Самые дорогие ошибки при банкротстве: утаивание имущества и долгов, вывод активов перед процедурой и затягивание с заявлением, когда долг уже превысил 500 000 рублей. Разберём типичные ситуации из практики:
- Скрыть имущество или доход. Управляющий и кредиторы проверяют счета, реестры собственности и сделки; скрытое обнаруживается, а это основание не освобождать от долгов.
- Не указать кредитора. Долг, о котором не сказано в заявлении, может не списаться, а в МФЦ забытый кредитор способен перевести дело в суд.
- Вывести имущество перед процедурой. Продажа машины родственнику за символическую цену или дарение квартиры — сделки за последние три года оспариваются, имущество вернётся в конкурсную массу.
- Ждать, пока «само рассосётся». При долге свыше 500 000 рублей ожидание оборачивается штрафом, ростом процентов и тем, что заявление первым подаёт кредитор.
- Брать новые займы перед процедурой. Кредиты, набранные незадолго до банкротства без намерения платить, выглядят как злоупотребление и ставят списание под вопрос.
- Указать случайную СРО. Если в организации нет управляющих вашего региона, дело буксует или надолго останавливается.
Теперь о границах законности. Фиктивное банкротство (когда долгов нет, а заявление подаётся ради защиты от взыскания) и преднамеренное, когда ситуацию доводят до кризиса специально, влекут административную, а в серьёзных случаях и уголовную ответственность. Никаких «серых схем» вывода имущества закон не прощает: процедура работает только для добросовестных должников. И последнее: советы с форумов на тему «как объявить себя банкротом» полезны как живой опыт других людей, но законы и судебная практика меняются, поэтому любую конкретную схему, сумму и срок сверяйте с актуальными нормами 2026 года и с вашей ситуацией.
Когда банкротство не подходит: ограничения и альтернативы
Банкротство подходит не всем: оно не спишет алименты и возмещение вреда здоровья, теряет смысл, когда долги меньше расходов на процедуру, и недоступно тем, кто проходил его в последние пять лет. Проверьте себя по списку:
- основные долги — алименты, возмещение вреда жизни и здоровью, моральный вред: главная сумма списанию не подлежит;
- имущества и дохода достаточно для расчётов со всеми кредиторами: суд, как правило, ограничится реструктуризацией, а не списанием долгов;
- долг небольшой, а обязательные расходы на судебную процедуру сопоставимы с ним или выше;
- вы проходили банкротство в последние пять лет;
- внесудебный путь недоступен: нет оконченного исполнительного производства и подходящей ситуации по закону.
У каждой альтернативы свой сценарий применимости:
- Реструктуризация у банка — если доход снизился временно и платёжеспособность восстановится: банк пересматривает график, кредитная история сохраняется, но основной долг не уменьшается.
- Кредитные каникулы — при краткосрочной просадке дохода из-за болезни или потери части заработка: платежи замораживаются на согласованный срок, при этом проценты продолжают начисляться.
- Рефинансирование — при нескольких дорогих кредитах и пока нормальной кредитной истории: долги сводятся в один кредит с меньшим платежом. Это не «обнуление кредита», а его замена на новый, поэтому суммарная переплата может вырасти.
- Мировое соглашение — когда спор уже в суде, но расчёты реальны: фиксируете новые условия и сохраняете активы.
- Добровольная продажа части имущества — если есть актив, который можно продать без потери качества жизни: долг уменьшается без процедуры и её последствий.
Критерий выбора простой. Если проблема во времени (доход вернётся), подходят реструктуризация и каникулы. Если в объёме долга (доход не покроет его и за несколько лет), с высокой вероятностью разговор о банкротстве. Компромисс альтернатив в том, что они сохраняют кредитную историю, но не сокращают сам долг, а лишь растягивают платежи.
Что делать дальше: бесплатный разбор ситуации перед подачей заявления
Первый практический шаг одинаков для любого сценария: соберите ситуацию в цифрах. Нужны общая сумма и состав долгов, размер и стабильность дохода, перечень имущества, наличие исполнительных производств и арестов счетов. Уже на этом этапе обычно видно, какой путь ближе: внесудебный через МФЦ, судебный либо альтернатива вроде реструктуризации.
Что подготовить к разбору ситуации:
- список кредиторов с суммами или кредитный отчёт;
- данные о доходе и составе семьи;
- сведения об имуществе, включая ипотеку и залоги;
- информацию о судебных приказах, исполнительных производствах и блокировках счетов.
Если не хотите разбираться в процедуре самостоятельно или вопрос шире (долги, кредиты, взыскание, споры с банками или любой другой юридический вопрос), оставьте заявку и кратко опишите ситуацию: специалист бесплатно проведёт первичный разбор и покажет возможные варианты действий с их условиями и ограничениями. Оплачивать услугу или принимать решение сразу не нужно: сначала понятная картина и план, потом выбор за вами. Такой разбор одинаково полезен и тем, кто твёрдо решил списывать долги, и тем, кто пока просто хочет понять, что делать с просрочками.
Часто задаваемые вопросы
Сколько должно быть долгов, чтобы объявить себя банкротом?
Для судебного банкротства минимальной суммы нет: подать заявление можно при любом объёме долга, если платежи объективно нечем делать. Обязанность обратиться возникает при долге от 500 000 рублей и просрочке от трёх месяцев. Для внесудебной процедуры через МФЦ долги должны составлять от 25 000 до 1 000 000 рублей при выполнении условий по исполнительному производству.
Можно ли пройти процедуру банкротства самостоятельно, без юриста?
Да, закон не требует юриста или представителя. Внесудебную процедуру через МФЦ реально пройти полностью самостоятельно. Судебная процедура тоже доступна своими силами, но требует аккуратности с документами, выбором СРО и судебными заседаниями: ошибки затягивают дело и дают кредиторам преимущество.
Сколько длится процедура банкротства физического лица?
Внесудебное банкротство длится ровно шесть месяцев. Судебное, как правило, занимает от шести месяцев до полутора лет, а если вводилась реструктуризация долгов — до трёх лет. Точный срок зависит от процедуры, загруженности суда и состава имущества.
Какие долги не спишутся даже после банкротства?
Не списываются алименты, возмещение вреда жизни и здоровью, моральный вред, долги по зарплате работникам и субсидиарная ответственность. При внесудебной процедуре остаются и долги, не указанные в заявлении. Кредиты, микрозаймы, задолженность по ЖКХ и налогам списываются в большинстве случаев.
Можно ли взять кредит или ипотеку после банкротства?
Да, кредиты после банкротства доступны, но в течение пяти лет вы обязаны сообщать о факте банкротства при получении займов: сокрытие даёт банку право требовать расторжения договора. Одобрение зависит от банка, дохода и кредитной истории; обычно первыми доступны небольшие суммы.
Заберут ли единственную квартиру при банкротстве?
Единственное жильё, не находящееся в ипотеке, при банкротстве не изымается — это прямо защищено законом. Заложенная недвижимость, как правило, уходит на торги, но есть сценарии сохранения: мировое соглашение с залоговым банком или выплата ему другим лицом.
Что будет, если не подать заявление о банкротстве при долге свыше 500 000 рублей?
Предусмотрена административная ответственность, а проценты и пени продолжат начисляться. Кредиторы или налоговая могут подать первыми — тогда дело пойдёт на их условиях, включая выбор управляющего. Своевременная самостоятельная подача даёт должнику более выгодную позицию и контроль над процедурой.
Можно ли объявить себя банкротом повторно?
Повторное банкротство доступно через пять лет после завершения предыдущей процедуры — и через суд, и через МФЦ. До истечения срока заявление не примут. Учитывайте, что каждое следующее банкротство проходит сложнее: суд внимательнее проверяет добросовестность должника.