Реабилитационные процедуры банкротства физических лиц
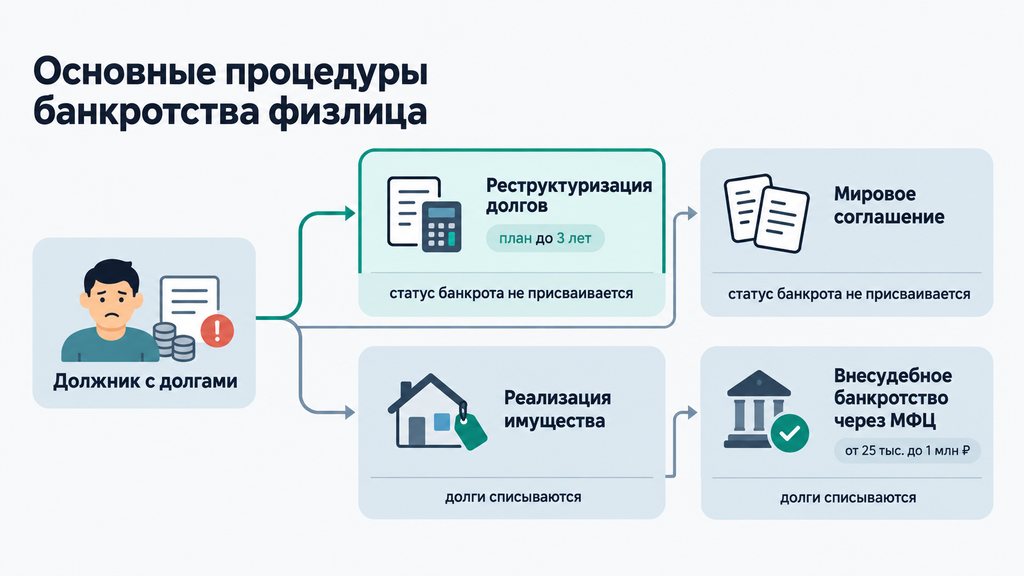
Реабилитационные процедуры банкротства физических лиц позволяют рассчитаться с долгами по закону, не доводя дело до распродажи имущества и присвоения статуса банкрота. В судебном банкротстве ключевая реабилитационная процедура называется реструктуризацией долгов гражданина: суд утверждает план погашения задолженности сроком до трёх лет, долг фиксируется, штрафы и пени перестают начисляться. Дополнительно закон предусматривает мировое соглашение с кредиторами и бесплатное внесудебное банкротство через МФЦ. В статье разберём, как работает каждая процедура, чем они отличаются и как выбрать подходящий вариант в 2026 году.
Что такое реабилитационные процедуры банкротства физических лиц?
Реабилитационной процедурой банкротства называют законный сценарий, при котором должник рассчитывается с кредиторами на новых условиях, сохраняя имущество и не получая статус банкрота. Слово «реабилитация» здесь означает восстановление: человек временно оказался неспособен платить по графику, но ситуация ещё поправима, и закон даёт возможность навести порядок в долгах без радикальных мер.
Слово «банкротство» обычно вызывает одну ассоциацию: «заберут имущество и спишут долги». На деле процедура банкротства устроена как развилка. Сначала суд и кредиторы проверяют, можно ли восстановить платёжеспособность: зафиксировать долг, снять штрафы, утвердить посильный план. И только если реабилитация невозможна, то есть план не утверждён или нарушен, запускается ликвидационная процедура: реализация имущества, когда активы продаются, а остаток долгов списывается.
Пара слов о терминологии, чтобы не путаться. Применительно к компаниям закон прямо называет реабилитационными процедурами финансовое оздоровление и внешнее управление. В отношении граждан такого формального перечня нет: роль реабилитации в деле о банкротстве физического лица выполняет реструктуризация долгов, а её логику поддерживают мировое соглашение и внесудебное списание долгов через МФЦ. Поэтому фраза «реабилитационные процедуры банкротства физических лиц» на практике означает именно эти механизмы.
Признаки того, что ситуация ещё допускает реабилитацию:
- доход сохранился хотя бы частично: после обязательных расходов остаётся сумма, которую можно направлять на платежи;
- просрочка свежая, а судебных решений о взыскании всей суммы долга ещё нет;
- долг сформировался из потребительских кредитов, карт и займов, а не из разовых крупных обязательств, которые нельзя перестроить;
- человек готов к прозрачности: показать все доходы, счета и сделки за последние годы;
- имущество есть, но его продажа лишит семью базовых условий: жилья, машины для работы, инструментов.
Если ни один из признаков не подходит, это тоже не тупик: речь пойдёт не о реабилитации, а о процедуре списания долгов, и у неё свои правила, о которых расскажем ниже.
Закон о реабилитации и банкротстве физических лиц: какие основные процедуры банкротства он предусматривает
Отношения о реабилитации и банкротстве физических лиц регулирует Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Его глава X описывает основные процедуры банкротства гражданина: реструктуризацию долгов, реализацию имущества и мировое соглашение. Отдельная глава X.1 разрешает гражданам списывать долги во внесудебном порядке через многофункциональный центр (МФЦ), бесплатно и без суда. Пороги и сроки в законе периодически корректируются, поэтому перед подачей документов проверяйте актуальную редакцию на 2026 год.
Несколько терминов, которые встретятся дальше:
- Арбитражный суд. Суд, который рассматривает дела о банкротстве: подтверждает обоснованность заявления и утверждает процедуры.
- Финансовый управляющий. Специалист, которого суд назначает вести дело: он проверяет доходы и сделки, следит за выполнением плана, взаимодействует с кредиторами.
- СРО (саморегулируемая организация). Объединение арбитражных управляющих; в заявлении должник указывает СРО, из числа членов которой суд выберет управляющего.
- ЕФРСБ (Единый федеральный реестр сведений о банкротстве). Публичный реестр на сайте Федресурса, где публикуются сообщения о процедурах.
Какие процедуры применяются к гражданину в судебном банкротстве
Дело о банкротстве гражданина начинается с заявления в арбитражный суд по месту жительства. Суд проверяет обоснованность, назначает финансового управляющего, и далее дело развивается по одному из сценариев:
- Реструктуризация долгов гражданина. Реабилитационная процедура: должник по утверждённому плану в срок до трёх лет гасит долги, долг фиксируется, неустойки не начисляются, а проценты начисляются только по ключевой ставке ЦБ. При успешном завершении дело закрывается без признания банкротом.
- Реализация имущества гражданина. Ликвидационная процедура: гражданин признаётся банкротом, имущество (кроме защищённого законом) продаётся на торгах, а остаток долгов списывается.
- Мировое соглашение. Компромиссный сценарий: должник и кредиторы договариваются о новых условиях погашения, суд утверждает соглашение, и производство по делу прекращается.
На практике чаще всего дело начинается именно с реструктуризации: она вводится вместе с принятием заявления, а дальше либо план утверждается и исполняется, либо процедура переходит в реализацию имущества.
При каком долге и когда можно запустить процедуру
Обязанность подать заявление о банкротстве возникает, когда общая сумма долгов превышает 500 000 рублей и просрочка длится более трёх месяцев. Это не право, а требование закона: за несвоевременную подачу предусмотрена административная ответственность, и в отдельных случаях она применяется. Право подать заявление появляется раньше, при предвидении банкротства, когда понятно, что в срок исполнить обязательства не получится: доход снизился, платежи съедают больше половины бюджета, новые займы берутся на погашение старых.
Для внесудебного банкротства через МФЦ действуют свои пороги: сумма долгов от 25 000 до 1 000 000 рублей и оконченное исполнительное производство из-за отсутствия имущества. Условия тоже периодически менялись, поэтому перед обращением проверьте действующие требования на 2026 год. Это займёт несколько минут, но сэкономит месяцы.
Реструктуризация долгов гражданина: как работает ключевая реабилитационная процедура
Реструктуризация долгов гражданина, основная реабилитационная процедура судебного банкротства, работает так: долг фиксируется на дату введения, пени и штрафы перестают начисляться, а проценты начисляются только по ключевой ставке Центрального банка. Должник по плану, утверждённому судом, гасит задолженность в срок до трёх лет. Если план выполнен, дело завершается, и гражданин не получает статус банкрота. Это главный выигрыш процедуры: человек рассчитывается с кредиторами и сохраняет «чистую» кредитную историю с одной пометкой о пройденной процедуре, а не с записью о банкротстве.
С момента введения реструктуризации меняется сам режим жизни с долгами. Взыскания по кредитам приостанавливаются: банки перестают звонить с требованием вернуть всё сразу, приставы приостанавливают исполнительные производства. Все платежи идут по единому графику, который утверждён судом: вместо десятка договоров с разными датами и ставками остаётся один план.
Условия введения, сроки и план погашения долгов
Реструктуризация работает не для всех. Чтобы план был утверждён, нужно выполнить несколько условий:
- у гражданина есть регулярный доход, позволяющий платить по плану и одновременно покрывать базовые расходы семьи;
- за человеком не числится непогашенная судимость за экономические преступления;
- гражданин не признавался банкротом в течение последних пяти лет;
- план реалистичен: он опирается на подтверждённые доходы и реальные суммы долга, а не на ожидания будущих заработков.
Предельный срок плана: три года. Составляет его должник вместе с финансовым управляющим и кредиторами; на практике чаще всего проект плана готовится заранее, ещё до суда, чтобы показать: платёжеспособность восстановима. Если план не представлен или суд признал его нереалистичным, вводится реализация имущества: долги всё равно будут урегулированы, но уже по ликвидационному сценарию.
Жизненный пример. У человека три кредита общей суммой 900 000 рублей, доход составляет 70 000 рублей в месяц, из них 45 000 рублей уходят на обязательные расходы семьи. На платежи остаётся около 25 000 рублей в месяц. По старым графикам из-за процентов и штрафов он не закрывал бы долг годами. В реструктуризации долг фиксируется, и 25 000 рублей в месяц на 36 месяцев дают 900 000 рублей: план сходится, суд его утверждает, человек выходит из ситуации за три года без статуса банкрота. Цифры условные, но логика расчёта именно такая: сначала собираете бюджет в цифрах, затем проверяете, покрывает ли остаток долги.
Что даёт реструктуризация и какие у неё ограничения
Что процедура даёт должнику:
- долг перестаёт расти: неустойки не начисляются, а проценты начисляются только по ключевой ставке ЦБ на зафиксированную сумму;
- звонки взыскателей и приставы временно уходят с повестки: взыскания приостанавливаются;
- десятки платежей складываются в один понятный график;
- при выполнении плана человек не становится банкротом и сохраняет возможность нормально пользоваться кредитными продуктами в будущем (с одной оговоркой, о ней ниже).
И что честно нужно учитывать:
- долг не прощается: он погашается, просто на новых условиях;
- траты контролируются: крупные сделки и операции свыше 50 000 рублей идут с согласия финансового управляющего;
- новые кредиты и займы на время процедуры фактически недоступны;
- дисциплина обязательна: срыв плана без уважительных причин переносит дело в реализацию имущества.
Типичная ошибка, которую я вижу на практике: реструктуризацию воспринимают как «отсрочку без последствий» и продолжают жить в прежнем расходном режиме. Это не пауза, а перестройка бюджета на три года. Она работает у тех, кто заранее честно посчитал доход и расходы и утвердил посильный платёж, а не комфортный для банков.
Внесудебное банкротство через МФЦ и мировое соглашение: какие ещё есть пути восстановления
Помимо судебной реструктуризации, закон даёт два более мягких сценария урегулирования долгов: бесплатное внесудебное банкротство через МФЦ и мировое соглашение с кредиторами. Первый путь подойдёт человеку, у которого нет имущества и суд по взысканию уже окончился безрезультатно. Второй нужен тому, кто сумел договориться с кредиторами о новых условиях. Разберём оба.
Внесудебное банкротство через МФЦ: кому подходит и что учесть
Внесудебное банкротство позволяет списать долги через многофункциональный центр без суда, без финансового управляющего и бесплатно. Базовые условия на 2026 год:
- сумма долгов: от 25 000 до 1 000 000 рублей;
- исполнительное производство по взысканию окончено из-за отсутствия имущества, на которое можно обратить взыскание;
- повторно обратиться можно не ранее чем через пять лет после завершения или прекращения предыдущей процедуры.
Порядок простой: вы составляете список всех кредиторов и долгов, подаёте заявление (лично в МФЦ или через Госуслуги) и ждёте шесть месяцев. Всё это время проценты и штрафы не начисляются, исполнительные производства приостанавливаются. Через полгода в ЕФРСБ вносится запись о списании долгов. Требовать справки от банков и приставов не нужно: МФЦ запросит сведения сам.
Что учесть заранее. Список кредиторов нужно составить полностью: долги, которые не указали, не спишутся, их придётся платить и дальше. Процедура прекращается, если у должника найдётся имущество или вырастет доход: например, вышло наследство или изменилась работа. И важное ограничение: внесудебный путь подходит ограниченному кругу людей. По практике, чаще всего от этого сценария отказываются из-за несложившихся условий по исполнительным производствам: человек подаёт заявление, не дождавшись их окончания, и теряет месяцы. Перед подачей стоит проверить статус производств на сайте ФССП (Федеральной службы судебных приставов).
Мировое соглашение с кредиторами: когда договорённость лучше суда
Мировым соглашением называют документ о новых условиях погашения долга, согласованный с кредиторами и утверждённый судом. Его можно заключить на любой стадии дела о банкротстве: решение принимает собрание кредиторов большинством голосов. В соглашение обычно включают рассрочку, снижение ставки, списание части штрафов, изменение графика, то есть именно те условия, которые в банке человек мог бы просить и вне банкротства, но здесь они получают силу судебного акта.
Когда этот путь реальнее всего: у должника сохранился стабильный доход, кредиторов немного и с ними возможен диалог, а основные разногласия касаются графика и суммы неустоек, а не принципиального отказа платить. Когда не сработает: если большинство кредиторов не согласно или доходов для исполнения соглашения нет, суд его просто не утвердит. Ещё один момент: нарушение условий соглашения возобновляет производство по делу, обычно уже с реализацией имущества. Поэтому соглашение имеет смысл предлагать только тогда, когда по новым условиям платить действительно возможно.
Из практики: мировое соглашение чаще всего заключается с одним-двумя крупными кредиторами при поддержке специалиста, который умеет посчитать выгодность условий для обеих сторон. Самостоятельные переговоры «на эмоциях» обычно заканчиваются ничем: банкам нужен расчёт, а не обещания.
Как проходит реабилитационная процедура: пошаговый алгоритм для должника
Любая реабилитационная процедура складывается из семи шагов: от честного разбора долгов до завершения утверждённого плана. Ниже описан маршрут человека, выбравшего реструктуризацию; внесудебное банкротство и мировое соглашение вписываются в те же этапы, только отдельные шаги отпадают.
- Соберите ситуацию в цифрах. Составьте полный список долгов: банки, микрофинансовые организации, ЖКХ, налоги, поручительства. Напротив каждого отметьте сумму, просрочку и наличие суда. Затем посчитайте доход и обязательные расходы. Без этой таблицы любое решение будет гаданием.
- Соберите документы в одну папку. Кредитные договоры и графики платежей, выписки по счетам, справки о доходах, судебные приказы и решения, постановления приставов. Судебный приказ: упрощённое судебное решение, которое можно отменить при соблюдении срока; если такие акты есть, проверьте их статус заранее.
- Проверьте, что может осложнить дело. Сделки за последние три года: продажи и дарение недвижимости, машин, долей; залоги и поручительства; крупное имущество. Подозрительные сделки управляющий вправе оспорить, поэтому их лучше знать заранее и обсудить со специалистом, а не ждать вопросов в суде.
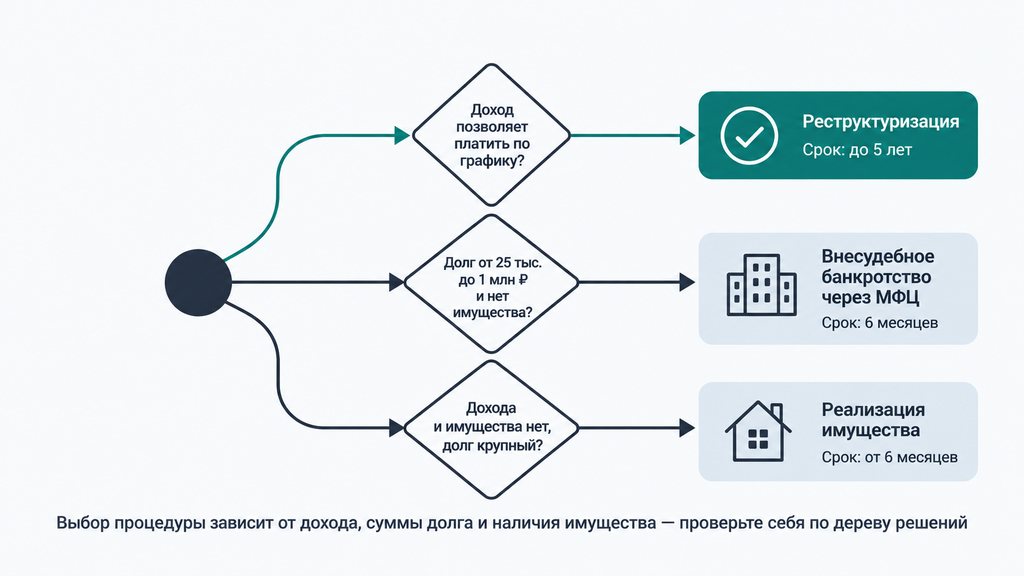
- Выберите сценарий. Есть доход, способный за три года закрыть долги? Это реструктуризация. Долг небольшой, имущества нет, исполнительные производства окончены? Это МФЦ. С кредиторами возможен диалог? Тогда мировое соглашение. Ничего из этого нет? Остаётся реализация имущества как честный способ списать долги.
- Подготовьте и подайте заявление. В заявлении в арбитражный суд укажите СРО, из членов которой будет выбран финансовый управляющий, полный список кредиторов и обоснование. Приложите пакет документов. Сейчас госпошлина за подачу заявления о собственном банкротстве гражданам не взимается, но потребуется депозит: 25 000 рублей на выплаты финансовому управляющему. Ошибки в списке кредиторов и выбор СРО «наугад» чаще всего и затягивают этот шаг.
- Пройдите процедуру и исполняйте план. Во время реструктуризации живите по утверждённому бюджету: согласовывайте с управляющим крупные траты, не берите новых кредитов, храните документы о платежах. Если обстоятельства изменились (болезнь, потеря работы), не молчите: в отдельных случаях план можно скорректировать через суд.
- Завершите дело и зафиксируйте результат. Управляющий готовит отчёт о расчётах, суд завершает процедуру. Проверьте, что запись о завершении появилась в ЕФРСБ, а требования кредиторов, включённые в реестр, полностью погашены. Сохраните определение суда: оно пригодится при обращении за кредитом в ближайшие годы.
Что делать, если что-то пошло не так. Суд не утвердил план? Процедура переходит в реализацию имущества, и после её завершения долги списываются: это не провал, а другой маршрут к решению. МФЦ прекратил внесудебную процедуру? Можно переходить в судебное банкротство, документы уже частично собраны. Сорвали план по объективной причине? Обратитесь к управляющему и в суд с ходатайством о внесении изменений, пока вопрос не дошёл до отмены плана. Ключевой принцип один: проблемы в банкротстве решаются раньше, а не после того, как их заметил суд.
Реструктуризация, внесудебное банкротство или реализация имущества: что выбрать?
Выбор процедуры зависит от трёх вещей: есть ли у должника доход, способный за три года покрыть долги, какова сумма задолженности и есть ли имущество. Сравнение основных сценариев по понятным критериям вы найдёте ниже; оно поможет сориентироваться, но не заменит разбор конкретной ситуации.
| Критерий | Реструктуризация долгов | Внесудебное банкротство (МФЦ) | Реализация имущества | Мировое соглашение |
|---|---|---|---|---|
| Для кого подходит | Есть регулярный доход и готовность платить по плану | Долг от 25 000 до 1 000 000 ₽, нет имущества, исполнительные производства окончены | Дохода и ликвидного имущества нет или план не утверждён | Есть договорённость с большинством кредиторов и доход для её исполнения |
| Срок | План до трёх лет | Шесть месяцев | Как правило, шесть месяцев с возможностью продления | По условиям соглашения |
| Статус банкрота | Не присваивается при выполнении плана | Присваивается | Присваивается | Не присваивается |
| Что происходит с долгами | Гасятся по плану, неустойки не начисляются | Списываются после процедуры | Списываются по завершении, кроме исключений по закону | Гасятся на согласованных условиях |
| Расходы должника | Депозит 25 000 ₽ на выплаты управляющему, публикации в ЕФРСБ | Бесплатно | Депозит 25 000 ₽, публикации, в отдельных случаях торги | Расходы по процедуре до её прекращения |
Компромиссы у каждого варианта свои. Реструктуризация сохраняет статус небанкрота, но требует платёжеспособности и трёх лет дисциплины. МФЦ бесплатен, но условия жёсткие, а неподходящий список кредиторов оборачивается несписанными долгами. Реализация имущества честно закрывает безнадёжную ситуацию, но вводит ограничения банкрота. Мировое соглашение даёт самые мягкие условия, но зависит от согласия кредиторов, которого не всегда можно добиться.
Практические критерии для выбора:
- Доля платежей в доходе. Если после обязательных расходов остаётся меньше трети суммы, нужной для расчёта по плану, реструктуризация, скорее всего, не сойдётся математически.
- Стабильность дохода. Сезонная работа, самозанятость с колебаниями несут риск срыва плана; это надо честно заложить в расчёт.
- Залог и ипотека. Заложенное имущество имеет особый режим: банк вправе обратить на него взыскание, и единственное ипотечное жильё не защищено так, как неипотечное. Здесь решение всегда индивидуально.
- Судебные акты и исполнительные производства. Если производства по ст. 46 закона «Об исполнительном производстве» окончены, это ключ к МФЦ; действующие приказы и иски говорят в пользу судебного пути.
- Планы на будущее. Если в ближайшие годы нужны крупный кредит, руководящая должность или работа в банке, вес реструктуризации и мирового соглашения возрастает: они не дают полного набора ограничений банкрота.
Чек-лист: как понять, какой сценарий подходит вашей ситуации
Ответьте честно на восемь вопросов, и ответы подскажут направление:
- Вы посчитали сумму долга по всем кредиторам, включая займы и поручительства? Нет. Тогда начните с шага 1 алгоритма выше: без полной цифры выбор невозможен.
- Платежи по кредитам занимают больше половины вашего дохода? Да. Реструктуризация или банкротство становятся основными вариантами, переговоры с банком вряд ли изменят картину.
- Просрочка длится более трёх месяцев, а долг превышает 500 000 ₽? Да. Возникает обязанность подать заявление о банкротстве, откладывать не стоит.
- После обязательных расходов остаётся сумма, которой за три года можно закрыть долги? Да. Это реальный кандидат в реструктуризацию.
- Есть ли имущество сверх единственного жилья? Да. МФЦ отпадает, вопрос решается через суд.
- Исполнительные производства по вашим долгам окончены из-за отсутствия имущества? Да. Тогда проверьте условия по МФЦ.
- За последние три года были крупные продажи или дарение имущества? Да. Обсудите эти сделки со специалистом до подачи заявления.
- В ближайшие годы планируете крупный кредит или руководящую должность? Да. Отдавайте предпочтение сценариям без статуса банкрота, если это возможно в вашей ситуации.
Если ответы противоречат друг другу или вы сомневаетесь в расчётах, это нормальная ситуация: грань между сценариями часто тонкая, и вопрос решается на разборе документов.
Какие ошибки чаще всего совершают должники при реабилитационных процедурах?
Самые частые ошибки должников: неполный список долгов и кредиторов, сделки «на опережение» перед процедурой, нарушение плана и обращение в МФЦ без подходящих условий. Каждая из них стоит времени или денег, а в отдельных случаях и права на списание долгов. Разберём их по схеме «ошибка, чем опасна, как правильно».
- Скрыть часть долгов или кредиторов. В судебной процедуре неполный реестр затягивает дело и настораживает суд; при внесудебном банкротстве незаявленные долги просто не списываются. Как правильно: собрать все договоры и выписки, включить даже «забытые» займы и налоги.
- Провести сделки «на опережение». Продажа машины родственнику за символическую цену, дарение доли в квартире перед подачей заявления: управляющий оспаривает такие сделки, имущество возвращается в конкурсную массу, а при умысле должник рискует не получить списание долгов. Как правильно: не перестраивать имущество под процедуру, а заранее разобрать спорные сделки со специалистом.
- Брать новые кредиты во время процедуры. Без согласия финансового управляющего новые займы недоступны, а оформление таких займов через третьих лиц прямо нарушает условия процедуры. Как правильно: жить по бюджету процедуры и согласовывать крупные траты.
- Подавать в МФЦ «на удаче». Если есть имущество или незакрытые исполнительные производства, процедура прекращается, а месяцы потеряны. Как правильно: проверить статусы производств на сайте ФССП и имущественные условия до подачи.
- Верить обещаниям «списать всё за месяц и без документов». Минимальные реальные сроки процедур начинаются от полугода, и без документов они не проходят. Как правильно: относиться к срокам как к параметру дела, а не к рекламному обещанию.
- Пропускать сроки и молчать об изменениях. Потеря работы или болезнь меняют расчёт плана, и молчание до срыва платежей превращает исправимую ситуацию в отмену плана. Как правильно: сообщать управляющему об изменениях сразу.
И несколько распространённых заблуждений:
- Миф: банкротство портит жизнь навсегда. Факт: ключевые ограничения действуют пять лет, и при осознанном финансовом поведении они не блокируют нормальную жизнь.
- Миф: реабилитация позволяет вообще не платить. Факт: долг при реструктуризации сохраняется и гасится по плану, а полное списание возможно только в реализации имущества.
- Миф: все сделки за последние три года автоматически отменят. Факт: оспариваются не все сделки, а подозрительные: по заниженной цене, с близкими родственниками, в ущерб кредиторам; честные сделки по рыночной стоимости остаются в силе.
Отдельно подчеркну принцип, который в законе не выделен крупным шрифтом, но определяет исход дела: банкротство построено на добросовестности. Попытки обойти закон (скрыть доходы, вывести имущество, «договориться» в обход кредиторов) не улучшают результат, а лишают права на списание долгов. Разумная стратегия обратная: заранее показать всё и заложить риски в план.
Какие ограничения и последствия наступают после реабилитационных процедур?
После успешной реструктуризации долгов статус банкрота не присваивается: дело завершается без признания гражданина банкротом. Повторную реструктуризацию нельзя провести в течение восьми лет, это основное ограничение. При этом пройденная процедура остаётся в публичных реестрах и кредитной истории, поэтому при обращении за крупным кредитом банк, как правило, учтёт этот факт.
Если же дело закончилось внесудебным банкротством или реализацией имущества, ограничения шире:
- в течение пяти лет при получении кредита или займа нужно указывать факт банкротства;
- в течение пяти лет нельзя повторно инициировать банкротство;
- в течение трёх лет нельзя занимать должности в органах управления компаний;
- в течение десяти лет нельзя руководить кредитной организацией (банком); в течение пяти лет нельзя руководить микрофинансовой организацией, страховой компанией или негосударственным пенсионным фондом.
Честно о том, что не списывается ни при каком сценарии: алименты, возмещение вреда жизни и здоровью, моральный вред, долги, возникшие из умышленных правонарушений, а также обязательства, неразрывно связанные с личностью. Перечень закрытый, но учесть его стоит заранее: если основной долг составляют алименты, банкротство эту проблему не решит. Сроки и основания ограничений периодически корректируются, поэтому перед запуском процедуры проверьте актуальную редакцию закона на 2026 год.
Теперь о том, чего ограничения не делают. Они не запрещают работать, вести бизнес как наёмный специалист, копить, снимать жильё, выезжать за границу (вопреки расхожему мифу, запрета на выезд банкротство само по себе не вводит: такие ограничения связаны с исполнительным производством и действуют по своим правилам). На практике ограничения чаще всего ощущаются в двух точках: заявка на крупный кредит и оформление на руководящую позицию. Обе решаются честным указанием статуса и временем.
Когда стоит обратиться к юристу по банкротству?
Самостоятельный разбор уместен на старте: посчитать долги, проверить статус исполнительных производств и оценить, сходится ли бюджет, можно без специалистов. Профессиональная помощь становится нужной, когда ситуация усложняется хотя бы одним из признаков:
- несколько кредиторов, и долги переплетены: поручительства, залоги, созаёмщики;
- уже есть судебные приказы, решения, аресты счетов или выезды пристава по месту жительства;
- в собственности ипотечное жильё, доля в бизнесе или имущество, полученное по сделкам последних лет;
- доход нестабильный, и непонятно, сойдётся ли план реструктуризации;
- кредиторы начали активные действия: уступили долг коллекторам, подали новое заявление.
Если вы рассматриваете процедуру банкротства, столкнулись с любой другой юридической проблемой или просто не понимаете, что делать с долгами, можно обратиться к нам: консультация бесплатная. Достаточно оставить заявку и кратко описать ситуацию: специалист разберёт её, покажет, какие варианты законны именно в вашем случае, и что для них потребуется. Оплачивать услугу и принимать решение сразу не нужно: сначала вы получаете первичный разбор, а решение о дальнейших шагах остаётся за вами.
Чтобы консультация прошла предметно, подготовьте к ней:
- список долгов: кто кредитор, сколько, какая просрочка;
- кредитные договоры и графики платежей (хотя бы по основным долгам);
- выписки по счетам и справки о доходах за последние месяцы;
- судебные акты и постановления приставов, если они есть;
- короткую хронологию: когда начались проблемы и что изменилось в доходах.
Этот же набор документов становится фундаментом любой из процедур, поэтому время на него будет потрачено не зря: с ним и консультация точнее, и первый шаг к решению делается быстрее.
Часто задаваемые вопросы
Что такое реабилитационная процедура банкротства простыми словами?
Это законный способ рассчитаться с долгами на новых условиях, не распродавая имущество и не получая статус банкрота. Ключевая реабилитационная процедура для граждан, реструктуризация долгов, работает так: суд утверждает план платежей до трёх лет, долг фиксируется, а штрафы и пени перестают начисляться. Подробнее механика разобрана в соответствующем разделе выше.
Чем реструктуризация долгов отличается от банкротства?
При реструктуризации долг сохраняется и погашается по утверждённому плану, а статус банкрота не присваивается. При банкротстве с реализацией имущества долги списываются, но гражданин признаётся банкротом и получает ограничения: пять лет по кредитам, три года по руководящим должностям. Реструктуризация требует достаточного дохода, для реализации имущества доход не нужен.
Сколько длится реструктуризация долгов гражданина?
Сам план реструктуризации не может превышать трёх лет, это предельный срок по закону. Весь путь с подготовкой документов, рассмотрением заявления и исполнением плана обычно занимает больше. Точные сроки зависят от загруженности суда и сложности конкретного дела.
Можно ли пройти реабилитационную процедуру с долгом меньше 500 тысяч рублей?
Да. Порог в 500 000 рублей означает обязанность подать заявление о банкротстве, а право подать его появляется раньше, при предвидении неплатёжеспособности. Если долг меньше и условия совпадают (от 25 000 рублей при отсутствии имущества), доступен и бесплатный внесудебный путь через МФЦ. Пороги менялись, поэтому проверьте актуальные значения на 2026 год.
Что будет, если нарушить план реструктуризации?
Суд может отменить план и признать гражданина банкротом, после чего вводится реализация имущества. При объективных причинах срыва (болезнь, потеря работы) в отдельных случаях план можно скорректировать через суд до того, как вопрос дойдёт до отмены. Ключевое: сообщать финансовому управляющему об изменениях сразу, а не после просрочки.
Чем внесудебное банкротство через МФЦ отличается от судебного?
Внесудебное банкротство даёт бесплатное списание долгов без суда и управляющего, но с жёсткими условиями: долг от 25 000 до 1 000 000 рублей, отсутствие имущества и оконченные исполнительные производства. Судебный путь универсальнее: он подходит и при крупных долгах, и при наличии имущества, но предполагает депозит на выплаты финансовому управляющему и участие в процедуре. Подробное сравнение есть в таблице выше.
Появится ли у меня статус банкрота после реструктуризации?
Нет. При успешном выполнении плана дело закрывается без признания гражданина банкротом. Долги погашены, процедура завершена. Ограничения минимальные: повторная реструктуризация возможна не ранее чем через восемь лет, а факт пройденной процедуры остаётся в публичных реестрах и кредитной истории, поэтому при крупных кредитах банки, как правило, его учитывают. Статус банкрота появляется только при срыве плана и переходе в реализацию имущества.
Сколько стоит процедура банкротства и можно ли начать с бесплатной консультации?
Внесудебное банкротство через МФЦ бесплатно. Судебный путь предполагает расходы: депозит 25 000 рублей на выплаты финансовому управляющему и публикации в реестре (госпошлина за подачу заявления гражданами сейчас не уплачивается). Начать можно с бесплатной консультации: достаточно оставить заявку и кратко описать ситуацию, чтобы специалист разобрал её и назвал подходящие варианты до принятия любых решений об оплате.