Сроки реструктуризации долгов при банкротстве
Максимальный срок реструктуризации долгов гражданина составляет пять лет: столько закон № 127-ФЗ «О несостоятельности (банкротстве)» отводит на исполнение плана, утверждённого арбитражным судом (статья 213.14). Если суд утверждает план без одобрения собрания кредиторов, срок не превышает трёх лет. Само заявление суд рассматривает обычно за один-два месяца, а полный путь от подачи документов до утверждения плана занимает от пяти до восьми месяцев.
Что такое реструктуризация долгов гражданина и почему её сроки важны
Реструктуризация долгов гражданина, реабилитационная процедура в рамках дела о банкротстве, позволяет человеку гасить долги по плану, утверждённому арбитражным судом, и сохранять своё имущество. Она закреплена в главе X закона № 127-ФЗ и применяется наряду с реализацией имущества и мировым соглашением. Смысл простой: если доход позволяет расплатиться, но требует времени, суд даёт это время и защищает должника от роста долга.
Сроки здесь не формальность. С даты введения реструктуризации действует мораторий: кредиторы не начисляют новые пени и штрафы по старым долгам, исполнительные производства приостанавливаются, аресты со счетов и имущества снимаются. Не распространяется мораторий на алименты, возмещение вреда жизни и здоровью, текущие платежи (статья 213.11 закона № 127-ФЗ). Для человека это обычно первое заметное облегчение: долг перестаёт расти каждый день.
В процедуре участвуют три стороны. Арбитражный суд утверждает план и контролирует дело. Финансовый управляющий назначается судом: этот специалист сопровождает процедуру, публикует сведения, ведёт реестр требований кредиторов и следит за исполнением плана. Кредиторы, то есть банки, МФО (микрофинансовые организации), коммунальные службы и налоговая, заявляют требования и голосуют за план на собрании. План реструктуризации долгов фиксирует в графике, кто, сколько и в какие сроки получает. Вокруг этих дат и строится вся тема сроков.
На практике чаще всего путают две разные вещи: срок реструктуризации как этапа банкротства, от введения процедуры до утверждения плана (это месяцы), и срок исполнения самого плана, который измеряется годами. Ниже разберём оба измерения с конкретными цифрами.
Какой максимальный срок реструктуризации при банкротстве действует в 2026 году
Максимальный срок реструктуризации при банкротстве в 2026 году составляет пять лет: это предел для исполнения плана реструктуризации долгов гражданина (статья 213.14 закона № 127-ФЗ). Меньший срок допустим всегда: конкретное количество лет фиксируется в самом плане и подбирается под доход должника.
Второй вариант: план, который кредиторы не одобрили, но суд утвердил по своей инициативе (пункт 4 статьи 213.17). Здесь максимальный срок реструктуризации не превышает трёх лет. Ключевое условие: план должен давать кредиторам не меньше, чем они получили бы при немедленной продаже имущества должника.
- До пяти лет: план одобрен собранием кредиторов и утверждён судом. Стандартный сценарий для человека со стабильным подтверждённым доходом.
- До трёх лет: суд утверждает план без одобрения кредиторов. Срок жёстче, потому что кредиторы не подтвердили готовность ждать.
Частая путаница в материалах о банкротстве вокруг формулы «три года или пять лет». Она связана с поправками, действующими с ноября 2023 года: до них общий максимум составлял три года, после поправок он вырос до пяти. Часть публикаций до сих пор тиражирует старую цифру. Закон о банкротстве периодически меняется, поэтому перед важными решениями проверяйте актуальную редакцию нормы.
Что выгоднее по деньгам? Как правило, короткий план: за каждый год действия процедуры на включённые в план требования начисляются проценты по ключевой ставке Центрального банка вместо банковских пеней и штрафов. Но короткий срок означает высокий ежемесячный платёж. На практике я часто вижу одну и ту же ошибку: план «на пределе возможностей», который срывается через полгода. Реалистичный срок важнее амбициозного.
В какие сроки рассматривается заявление о реструктуризации задолженности
Заявление о реструктуризации задолженности суд рассматривает, как правило, в течение одного-двух месяцев: за это время назначается заседание по проверке обоснованности и выносится определение о введении процедуры. Технический нюанс, о котором стоит знать заранее: отдельного заявления «о реструктуризации» в законе нет. Гражданин подаёт заявление о признании его банкротом, а суд на первом заседании решает, какую процедуру ввести: реструктуризацию или сразу реализацию имущества. Реструктуризацию суд вводит, если видит источник дохода, позволяющий платить по плану.
От подачи заявления до введения процедуры
От подачи заявления до введения реструктуризации обычно проходит один-два месяца: столько занимает проверка обоснованности и подготовка судебного заседания.
- Подготовка документов: перечень кредиторов и сумм, сведения о доходах и имуществе, справки с работы, выписки по счетам, список сделок за последние три года.
- Подача заявления в арбитражный суд по месту жительства с указанием саморегулируемой организации, из которой будет утверждён финансовый управляющий.
- Проверка обоснованности: суд убеждается, что долги реальны, а признаков фиктивного или преднамеренного банкротства нет.
- Судебное заседание: утверждение финансового управляющего и введение реструктуризации либо, если дохода для плана нет, переход сразу к реализации имущества.
Скорость на этом этапе определяет полнота документов. Неполный комплект или противоречия в сведениях о доходах отодвигают заседание на недели. Влияет и загруженность конкретного суда: в крупных регионах сроки стабильно длиннее средних. Честный ориентир здесь один: при правильно подготовленном заявлении это один-два месяца, без жёстких гарантий по дате.
Этапы внутри реструктуризации: от уведомления кредиторов до утверждения плана
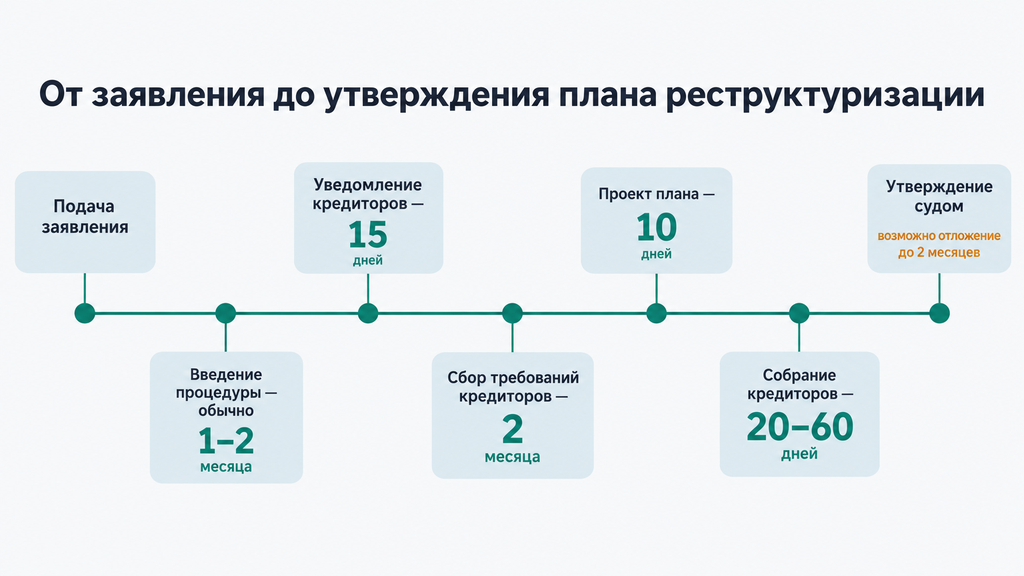
Внутри процедуры действуют фиксированные сроки закона, и в сумме от введения реструктуризации до утверждения плана обычно проходит от четырёх до шести месяцев.
| Этап | Срок | Кто отвечает |
|---|---|---|
| Уведомление кредиторов о введении реструктуризации | 15 дней с даты введения процедуры | финансовый управляющий |
| Предъявление требований кредиторами | 2 месяца с даты публикации о введении процедуры | кредиторы |
| Направление проекта плана реструктуризации | не позднее чем за 10 дней до собрания кредиторов | должник, кредиторы или уполномоченный орган |
| Первое собрание кредиторов | не ранее чем через 20 дней после направления плана и не позднее 60 дней после закрытия реестра | финансовый управляющий |
| Рассмотрение плана судом | в судебном заседании; при необходимости возможно отложение до 2 месяцев на доработку | арбитражный суд |
Пока идёт этот этап, мораторий уже работает: пени заморожены, взыскания приостановлены. Если к первому собранию план никто не представил, финансовый управляющий ставит вопрос о признании гражданина банкротом и переходе к реализации имущества. Для должника без дохода это нормальный, а не провальный сценарий: процедура просто идёт по более короткому маршруту.
Сколько времени даётся на исполнение утверждённого плана
На исполнение утверждённого плана закон даёт не более пяти лет; конкретный срок устанавливает сам план в этих пределах. Если же план утверждён судом без одобрения кредиторов, максимум три года.
Финансовая логика этого периода: пени, штрафы и банковские проценты заморожены, но на требования начисляются проценты по ключевой ставке Центрального банка. Поэтому «пять лет по максимуму» выгодно не всегда: чем дольше план, тем больше суммарная переплата по ставке ЦБ.
Условный расчёт для ориентира. Доход после вычета налогов составляет 60 000 рублей. Суд, как правило, оставляет должнику и находящимся на его иждивении людям прожиточный минимум (актуальные на 2026 год значения зависят от региона); предположим, на жизнь остаётся 30 000 рублей. Доступный платёж выходит те же 30 000 рублей в месяц, и за 60 месяцев такой план закрывает порядка 1,8 миллиона рублей долга (часть этой суммы уйдёт на проценты по ключевой ставке, поэтому основного долга закроется меньше). Если долг заметно больше, план на пять лет неисполним, и честнее сразу просить суд о реализации имущества. Цифры здесь условные: перед расчётом сверьте прожиточный минимум своего региона.
Погасить долги можно и раньше срока, досрочное исполнение закону не противоречит. По итогам управляющий не позднее чем за месяц до окончания срока плана готовит отчёт, суд завершает процедуру: долги считаются погашенными, статус банкрота не присваивается. Один нюанс, о котором редко говорят: в течение пяти лет после завершения плана нужно сообщать о его исполнении при получении кредита или рассрочки. Сведения эти проверяемы, и скрывать их бессмысленно.
От чего зависят реальные сроки реструктуризации долгов
Реальный срок реструктуризации долгов зависит прежде всего от двух цифр: размера долга и подтверждённого дохода. Именно они определяют, какой платёж человек способен вносить ежемесячно и за сколько лет закроет обязательства.
Остальные факторы корректируют эту базу:
- Структура долга. Замороженные пени и штрафы не включаются в рост, поэтому чем больше в долге «накрученного», тем заметнее эффект процедуры.
- Залог. Ипотека и автокредит требуют отдельного порядка: по общему правилу план должен предусматривать удовлетворение залогового кредитора за счёт предмета залога, и без его позиции план проходит редко.
- Стабильность дохода. Официальный оклад позволяет строить план на годы; сдельный или сезонный доход суд воспринимает с осторожностью.
- Количество кредиторов. Чем их больше, тем сложнее согласовать план на собрании и тем дольше переговоры.
- Дисциплина платежей. Каждый пропуск даёт кредиторам основание просить отмену плана.
- Загруженность суда и споры по сделкам. Оспаривание сделок за последние три года способно добавить месяцы.
Как это выглядит на практике. Сценарий первый: наёмный сотрудник с двумя кредитами на 900 тысяч рублей и доходом 55 тысяч. План на три года реалистичен, реальный срок процедуры составит около трёх с половиной лет вместе с подготовкой. Сценарий второй: доход упал, десять кредиторов, включая микрозаймы. Собрать платёж, устраивающий всех, сложно, и чаще всего дело идёт через реализацию имущества, которая короче. Сценарий третий: ипотека. Здесь срок почти всегда определяется позицией залогового банка, а не пожеланиями должника.
На вопрос «сколько реально длится реструктуризация» практики отвечают так: от полутора до пяти лет исполнения плана плюс пять-восемь месяцев подготовительного этапа. Компромисс везде одинаковый: чем короче срок, тем выше платёж и меньше переплата; чем длиннее срок, тем легче ежемесячная нагрузка, но дороже проценты по ключевой ставке.
Можно ли продлить или изменить сроки реструктуризации
Продлить или изменить сроки реструктуризации можно, но только через изменение самого плана: предложения одобряет собрание кредиторов, а утверждает арбитражный суд.
Три типичные ситуации.
- Положение ухудшилось (болезнь, сокращение, декрет). Должник направляет финансовому управляющему предложения об изменении плана, собрание их рассматривает, суд утверждает изменения. Работает при документальном подтверждении причин.
- Положение улучшилось. Меняется срок и в обратную сторону: кредиторы вправе ходатайствовать об увеличении отчислений и сокращении срока плана, если доход должника вырос. Об этом забывают, но механизм симметричный.
- Непреодолимая сила. Если исполнение плана оказалось невозможным из-за обстоятельств непреодолимой силы, суд вправе продлить срок исполнения без одобрения кредиторов. Суды подходят к этому строго: обстоятельства нужно доказывать документами, и не всякая задержка считается непреодолимой силой. Например, затянувшиеся регистрационные формальности обычно сами по себе такой силой не признаются.
Практическое правило при потере дохода: сообщать управляющему сразу. О существенном изменении имущественного положения должник по общему правилу обязан уведомить финансового управляющего в короткий срок, установленный законом. Из всех стратегий молчание худшая: первый же пропущенный платёж даёт кредиторам основание просить отмену плана и переход к реализации имущества.
И о заблуждении, которое дорого обходится: «срок можно тянуть бесконечно». Нельзя. Пределы жёсткие: пять лет по плану и три года при утверждении судом без кредиторов. Продление не запускает процедуру заново: это корректировка в узких рамках, и доступна она добросовестному должнику с документами, а не тому, кто просто ищет отсрочку.
Реструктуризация, реализация имущества и мировое соглашение: сравнение сроков и последствий
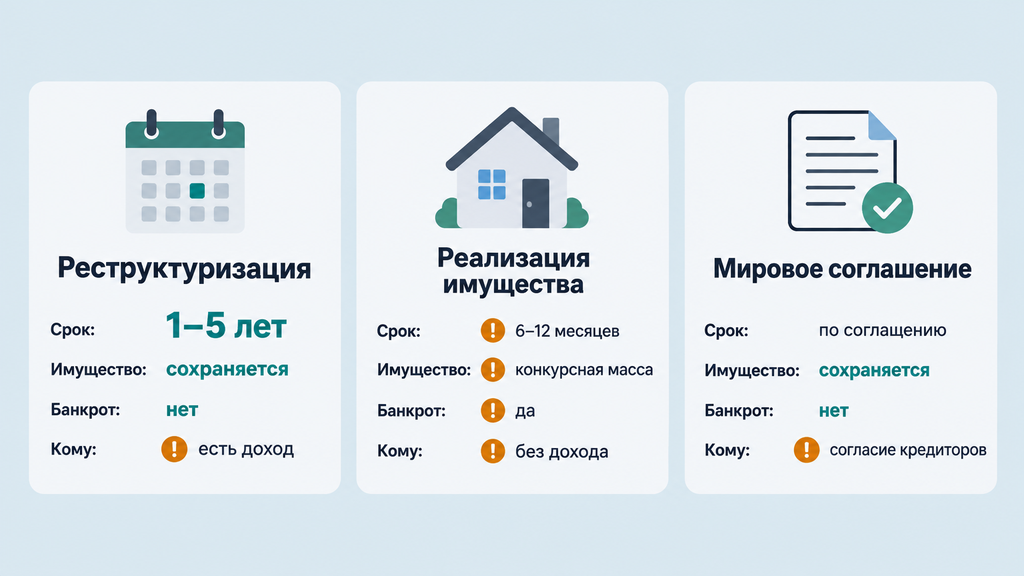
Сроки и последствия трёх процедур банкротства различаются принципиально: реструктуризация может занимать до пяти лет, реализация имущества обычно укладывается в срок от шести месяцев до года, а мировое соглашение действует столько, сколько стороны зафиксируют в его условиях.
| Параметр | Реструктуризация долгов | Реализация имущества | Мировое соглашение |
|---|---|---|---|
| Срок | 1–5 лет по утверждённому плану | обычно 6–12 месяцев | по условиям соглашения |
| Имущество | сохраняется | включается в конкурсную массу, кроме защищённого законом (например, единственного жилья не в ипотеке) | сохраняется |
| Статус банкрота | не присваивается при успешном плане | присваивается | не присваивается |
| Последствия после | 5 лет сообщать об исполнении плана при кредитах | сообщать о банкротстве при кредитах, ограничения на руководящие должности (уточните актуальные сроки) | зависят от условий соглашения |
| Кому подходит | есть подтверждённый доход и имущество, которое важно сохранить | дохода нет, имущества немного | кредиторы согласны на индивидуальные условия |
Как выбрать процедуру: критерии и компромиссы
Выбор сводится к трём вопросам: есть ли доход, что с имуществом и готовы ли кредиторы договариваться.
- Официальный доход покрывает платёж после прожиточного минимума: чаще всего имеет смысл рассматривать реструктуризацию.
- Дохода нет, имущество минимально. Реализация, как правило, короче и дешевле: не нужно годами поддерживать план, который нечем платить.
- Один-два кредитора и конструктивные отношения: возможен вариант мирового соглашения, но оно держится на выполнимости договорённостей, и нарушение условий возвращает дело в суд.
Пять вопросов для самопроверки перед решением:
- Сколько остаётся из подтверждённого дохода после прожиточного минимума на всех членов семьи?
- Какой долг закроет эта сумма за 3–5 лет?
- Какое имущество критично сохранить и защищено ли оно законом?
- Есть ли залоговые кредиторы и какова их вероятная позиция?
- Готовы ли вы несколько лет платить строго по графику без пропусков?
Компромиссы честно: реструктуризация требует лет дисциплины, зато сохраняет имущество и статус небанкрота. Реализация даёт скорость и определённость ценой статуса банкрота с ограничениями. Мировое соглашение оставляет гибкость условий, но добавляет риск: если договорённости сорвутся, процедура возобновится. Не бывает универсально «лучшей» процедуры, бывает подходящая под конкретные цифры.
Судебная реструктуризация и договорённость с банком: чем различаются сроки и условия
Судебная реструктуризация охватывает все долги сразу и идёт по плану до пяти лет под ключевую ставку Центрального банка, а договорённость с банком касается только одного кредита и полностью зависит от условий самого банка.
| Параметр | Судебная реструктуризация | Договорённость с банком |
|---|---|---|
| Какие долги охватывает | все сразу: кредиты, займы, ЖКХ, налоги | один кредит |
| Срок | до 5 лет по утверждённому плану | по усмотрению банка |
| Проценты и пени | ключевая ставка ЦБ, пени заморожены | условия банка, пени начисляются по договору |
| Требования к должнику | реалистичный план и источник дохода | платёжеспособность и хорошая кредитная история |
| Дополнительные расходы | вознаграждение управляющего, публикации, почта | обычно без прямых затрат |
Расходы судебной процедуры стоит посчитать заранее: фиксированное вознаграждение финансового управляющего за каждую процедуру, обязательные публикации в Едином федеральном реестре сведений о банкротстве и газете «Коммерсантъ», почтовые уведомления кредиторов. При коротком плане эти затраты окупаются экономией на процентах, при длинном складываются в ощутимую сумму.
На практике банки при уже возникшей просрочке соглашаются менять условия неохотно: кредитная история испорчена, и банк видит риск. Кредитные каникулы, льготная отсрочка по отдельным основаниям (например, при временной потере дохода), подходят не всем и всегда ограничены по срокам. Если банк отказал, а долг неподъёмный, законных маршрута два: просить суд о реструктуризации, если доход позволяет строить план, или о реализации имущества, если не позволяет. Ждать третьего варианта обычно хуже всего: за это время растёт только просрочка.
Типичные ошибки, которые затягивают сроки или срывают план
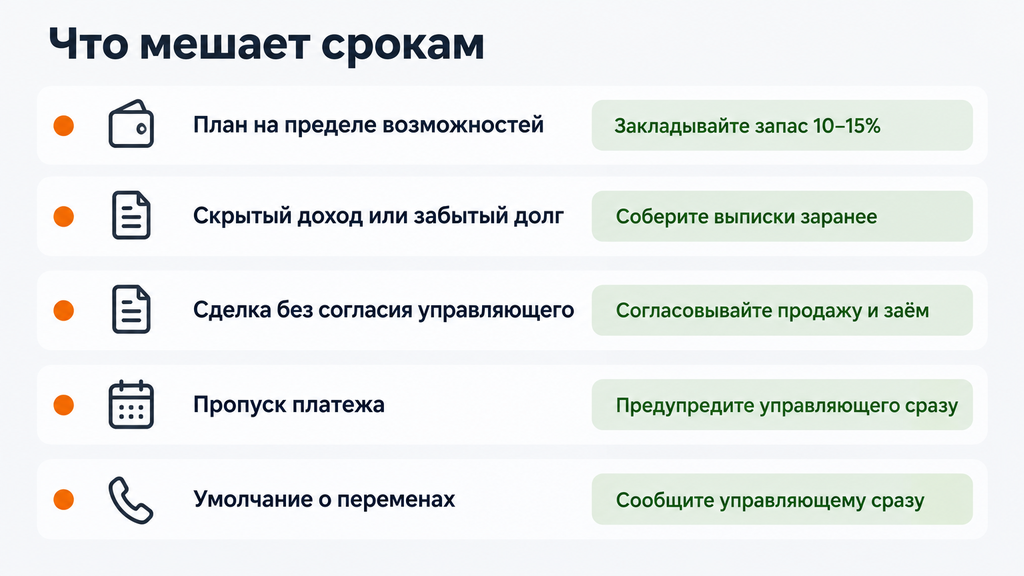
Сроки реструктуризации чаще всего срываются не по вине суда, а из-за ошибок должника: нереалистичного плана, скрытых долгов и сделок, согласованных без финансового управляющего.
- План на пределе возможностей. Риск: срыв через несколько месяцев и потерянное время. Что делать: закладывать в платёж запас 10–15% от расчётного максимума.
- Скрытый доход или забытый долг. Чем это грозит: отказом в утверждении плана и вопросами о добросовестности. Что делать: собрать выписки по всем счетам и кредитную историю до подачи заявления.
- Сделка свыше 50 000 рублей без письменного согласия управляющего. Риск: оспаривание сделки и административный штраф. Что делать: любую продажу, дарение, новый заём сначала согласовывать с управляющим.
- Пропуск платежа «на пару недель». Последствие предсказуемо: кредиторы получают формальное основание просить отмену плана. Что делать: при кассовом разрыве сразу предупреждать управляющего, не дожидаясь просрочки.
- Умолчание о переменах (смена работы, наследство, переезд). Риск: нарушение обязанности уведомления. Что делать: сообщать о существенных изменениях имущественного положения сразу после их появления.
- Новый кредит во время процедуры. Без согласия управляющего его не оформить, а банк видит статус заявителя и, как правило, отказывает. Что делать: просто не брать.
Отдельно разберу заблуждение о реструктуризации как способе потянуть время. Срыв плана ведёт к реализации имущества, а время и расходы на первую процедуру уже не вернуть. Выигрывает от процедуры только тот, кто действительно собирается платить по графику.
Когда реструктуризация не подойдёт: ограничения и нюансы
Реструктуризация не подойдёт, если у должника нет источника дохода: без него план платежей физически нечем исполнять, и суд перейдёт к реализации имущества.
Закон (статья 213.13 № 127-ФЗ) вводит и другие ограничения. План может быть представлен, только если:
- у гражданина есть источник дохода на дату представления плана;
- нет неснятой или непогашенной судимости за умышленное преступление либо за экономическое преступление, совершённое по неосторожности;
- истёк срок административного наказания за мелкое хищение, умышленное уничтожение или повреждение имущества, фиктивное или преднамеренное банкротство;
- гражданин не признавался банкротом в последние пять лет;
- в отношении его долгов не утверждался план реструктуризации в последние восемь лет.
Из практики добавлю три нюанса. Первый: по ипотеке и другим залоговым кредитам план должен предусматривать расчёт с залоговым кредитором за счёт предмета залога, поэтому без его согласия план по ипотечной квартире утверждается редко. Второй: суд не утвердит заведомо неисполнимый план и план, не оставляющий семье прожиточного минимума, даже если кредиторы его одобрили. Третий: отказ от реструктуризации вовсе не катастрофа. Для многих должников реализация имущества оказывается короче, дешевле и практичнее: это законный маршрут дела, а не «провал», и воспринимать его как безвыходность не стоит.
Как заранее оценить свои сроки: чек-лист и первый шаг
Свои сроки можно посчитать заранее: для этого достаточно собрать цифры по долгам, доходу и минимуму на жизнь, а затем проверить их по короткому алгоритму.
- Составьте полный список долгов: банки, микрозаймы, ЖКХ, налоги, расписки. Проверьте кредитную историю: там бывают забытые обязательства.
- Посчитайте подтверждённый доход семьи после вычета налогов.
- Вычтите прожиточный минимум на себя и каждого иждивенца; актуальные на 2026 год значения берите по своему региону.
- Разделите общий долг на доступный ежемесячный платёж: получится ориентир по сроку в месяцах. Если вышло больше 60, план на пять лет долг не закроет.
- Проверьте формальные критерии: источник дохода, судимости, пять и восемь лет по прошлым процедурам.
- Сверьте расчёт со специалистом: в реальном деле цифры обычно сложнее, чем в таблице, из-за залогов, споров по сделкам и позиции кредиторов.
Если после чек-листа остались вопросы, будь то процедура банкротства, реструктуризация, любой другой юридический вопрос или ситуация с долгами, в которой непонятно, что делать, можно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно. Оплачивать услугу или принимать решение сразу не требуется: сначала вы просто поймёте, какие варианты есть в вашем случае, какие сроки реалистичны и что понадобится из документов.
Часто задаваемые вопросы
Сколько максимум может длиться реструктуризация долгов гражданина?
Не более пяти лет: это предел срока исполнения плана реструктуризации по статье 213.14 закона № 127-ФЗ. Если суд утверждает план без одобрения собрания кредиторов, срок не превышает трёх лет. Конкретный период фиксируется в плане и зависит от дохода должника: меньший срок допустим всегда.
Через какое время после подачи заявления вводят реструктуризацию?
Обычно через один-два месяца: столько занимает проверка обоснованности заявления и подготовка судебного заседания. Точный срок зависит от загруженности суда и полноты документов. Это срок до введения процедуры; утверждение плана происходит ещё через несколько месяцев.
Можно ли рассчитаться по плану быстрее пяти лет?
Да. Срок определяет сам план в пределах закона, поэтому встречаются планы на один-три года, возможно и досрочное погашение. Компромисс простой: чем короче срок, тем выше ежемесячный платёж, но меньше процентов, начисляемых по ключевой ставке.
Что будет, если не исполнить план реструктуризации в срок?
Кредиторы или финансовый управляющий вправе просить суд об отмене плана, и тогда вводится реализация имущества со статусом банкрота. Если план не исполнен из-за непреодолимой силы, суд может продлить срок его исполнения. При потере дохода разумнее сразу уведомить управляющего и просить изменение плана, а не ждать срыва.
Можно ли продлить срок реструктуризации?
Срок корректируется через изменение плана: предложения одобряет собрание кредиторов, а утверждает суд. При непреодолимой силе суд вправе продлить исполнение плана и без одобрения кредиторов. Бесконечно продлевать процедуру нельзя: у неё есть установленные законом пределы.
Чем срок судебной реструктуризации отличается от реструктуризации в банке?
Судебная реструктуризация охватывает все долги сразу и идёт по утверждённому плану до пяти лет с процентами по ключевой ставке ЦБ. Банковская касается только одного кредита, а срок и условия определяет сам банк. Судебную процедуру при этом сопровождают мораторий, остановка пеней и приостановка взысканий.
Влияет ли реструктуризация на кредитную историю и сколько лет о ней сообщать?
Сведения о процедуре попадают в кредитную историю. В течение пяти лет после завершения плана нужно сообщать о факте его исполнения при получении кредита или рассрочки. При успешном плане статус банкрота не присваивается.
Сколько стоит реструктуризация и зависит ли стоимость от срока?
В судебной процедуре есть расходы: вознаграждение финансового управляющего, публикации в ЕФРСБ и «Коммерсанте», почтовые уведомления. Срок влияет на другую часть затрат: чем дольше план, тем больше процентов по ключевой ставке начисляется на долг. Итоговая сумма зависит от конкретного дела, точный расчёт делают при разборе документов.