Комментарий к закону РК о реабилитации и банкротстве
Закон РК № 176-V «О реабилитации и банкротстве» — основной документ, по которому в Казахстане индивидуальные предприниматели и юридические лица в 2026 году проходят реструктуризацию задолженности, реабилитацию или банкротство. Он определяет, при каких долгах можно обратиться в суд, кто такие администраторы, какие обязанности у должника и какая ответственность наступает за преднамеренное банкротство. В этом комментарии мы разбираем закон по шагам: какие процедуры он предлагает, сколько они длятся, какие основания неплатежеспособности нужно подтвердить, какие документы готовить и на какие риски смотреть заранее. Если у вас долги и непонятно, какая процедура подходит, оставьте заявку на сайте: специалист бесплатно разберёт вашу ситуацию, а решение принимать сразу не потребуется.
Что регулирует закон РК о реабилитации и банкротстве и на кого он распространяется
Закон Республики Казахстан «О реабилитации и банкротстве» № 176-V от 7 марта 2014 года регулирует ситуации, когда ИП или юридическое лицо не может исполнить требования кредиторов, и устанавливает четыре законных выхода: реструктуризацию задолженности, реабилитационную процедуру, банкротство с ликвидацией и ликвидацию без возбуждения процедуры банкротства. Он пришёл на смену закону «О банкротстве» 1997 года: часть понятий убрали, часть переписали — например, появились новые формулировки преднамеренного банкротства и реабилитационной процедуры. В 2026 году закон действует в актуальной редакции с последними поправками, поэтому перед подачей документов конкретные нормы стоит перепроверить.
Зачем этот закон должнику на практике? Без него каждая кредитная организация и поставщик действовали бы по отдельности: кто первым получил судебное решение, тот и забрал имущество. Закон переводит конфликт в упорядоченный процесс: суд фиксирует размер долгов, независимый специалист проверяет финансовое состояние, кредиторы договариваются в ходе процедуры. Для добросовестного предпринимателя это способ получить время и прозрачные правила вместо хаоса звонков и арестов.
Какие субъекты охватывает закон, а на кого он не действует
Закон охватывает индивидуальных предпринимателей и юридические лица, но не всех: для банков, страховых и перестраховочных организаций, накопительных пенсионных фондов, казённых предприятий и учреждений действуют отдельные режимы ликвидации. Есть и исключения для особых категорий: градообразующих предприятий и сельскохозяйственных производителей. Для них в законе предусмотрены специальные главы с особенностями процедур.
Часто упускают один момент: если вы гражданин без статуса ИП и долги у вас потребительские (кредиты, кредитные карты, займы), этот закон напрямую к вам не применяется. В Казахстане для физлиц действует отдельный закон о восстановлении платёжеспособности и банкротстве граждан. Логика у документов схожая, но основания, документы и порядок подачи отличаются, поэтому не переносите нормы одного закона на другую категорию должников. Проверьте свой статус до того, как готовить заявление: здесь ошибка обходится дороже всего, потому что обнаружит её уже суд.
- ИП и юрлица (ТОО, АО и другие коммерческие организации) — основные субъекты закона № 176-V.
- Банки, страховые, пенсионные фонды — ликвидируются по банковскому и страховому законодательству, а не по этому закону.
- Граждане без статуса ИП — отдельный закон о восстановлении платёжеспособности и банкротстве граждан.
- Градообразующие и сельскохозяйственные предприятия — общие правила с особенностями, которые установлены отдельными главами закона.
Ключевые понятия закона: банкротство, реабилитация, неплатежеспособность, администратор
Чтобы читать закон и комментарии к нему без постоянных возвратов, достаточно разобраться в базовых терминах. Разберём их простыми словами.
- Неплатежеспособность — состояние, когда обязательства не исполняются в срок и в требуемом законом объёме. Это основание для обращения в суд.
- Банкротство — признанная решением суда несостоятельность должника, которая становится основанием для его ликвидации.
- Банкрот — должник, чья несостоятельность установлена вступившим в силу судебным решением.
- Реабилитационная процедура — судебная процедура восстановления платёжеспособности: должник работает по утверждённому плану, чтобы рассчитаться и сохранить бизнес.
- План реабилитации — документ с конкретными мерами оздоровления и графиком погашения долгов перед кредиторами.
- Процедура банкротства — процедура, в рамках которой требования кредиторов удовлетворяются за счёт имущественной массы банкрота.
- Имущественная масса — имущество банкрота, на которое можно обратить взыскание, а в отдельных случаях и имущество третьих лиц.
- Администратор — общий термин для независимых специалистов процедуры: временного администратора, временного, реабилитационного и банкротного управляющего. Суд и кредиторы доверяют им проверку финансов, учёт имущества и ведение процесса.
- Реестр требований кредиторов — официальный перечень требований с размером, основанием и датой возникновения долга. Попасть в реестр — значит получить право участвовать в процедуре.
- Мировое соглашение — договорённость банкрота с кредиторами, которой процедура прекращается; её утверждает суд.
На практике чаще всего путают два термина: «банкрот» и «должник с долгами». Пока суд не вынес решение, человек или компания остаются просто должниками, и у них сохраняется выбор пути. После признания банкротом вариантов почти не остаётся: идёт процедура ликвидации. Поэтому качество решения во многом зависит от того, на какой стадии вы начали разбираться в правах.
Какие процедуры предусматривает закон: четыре законных пути решения
Закон предусматривает четыре основных процедуры: реструктуризацию задолженности, реабилитационную процедуру, банкротство с ликвидацией и ликвидацию без возбуждения банкротства. На любой стадии банкротства стороны могут закончить дело мировым соглашением. Выбор зависит от главной задачи: бизнес можно спасти, рассчитаться по согласованному графику или цивилизованно завершить деятельность. Ниже сравнение по критериям, которые чаще всего решают исход.
| Процедура | Для кого подходит | Цель | Ключевой срок | Что происходит с долгами и имуществом |
|---|---|---|---|---|
| Реструктуризация задолженности | Должник и кредиторы готовы договориться без глубокой реорганизации | Изменить условия исполнения обязательств по соглашению | По условиям утверждённого судом соглашения | Долги сохраняются на новых условиях; имущество остаётся у должника |
| Реабилитационная процедура | Коммерческие организации с реалистичным планом восстановления | Восстановить платёжеспособность и сохранить бизнес | План — до 5 лет, продление — не более 6 месяцев | Неустойки замораживаются, сделки вне обычной деятельности — только с согласованием |
| Банкротство | Должники, у которых восстановление дохода нереалистично | Справедливый расчёт с кредиторами и ликвидация | До 9 месяцев, продление — до 3 месяцев | Имущество формируется в имущественную массу и распределяется по очерёдности |
| Ликвидация без банкротства | Должники, которые соответствуют специальным основаниям закона | Завершить деятельность по упрощённому порядку | Устанавливается судом и уполномоченным органом | Расчёты с кредиторами в рамках ликвидации |
Реабилитационная процедура: когда бизнес ещё можно спасти
Реабилитационная процедура — это судебный механизм восстановления платёжеспособности коммерческой организации, при котором должник продолжает работать, но под контролем реабилитационного управляющего и по утверждённому плану. План реабилитации содержит конкретные меры (от пересмотра ассортимента до санации, то есть финансовой помощи от собственника или кредиторов) и график погашения задолженности. Срок реализации плана не должен превышать пять лет, при этом по ходатайству управляющего и с согласия собрания кредиторов суд может продлить срок не более чем на шесть месяцев.
С момента введения процедуры ситуация для должника становится управляемой:
- запрещаются сделки с имуществом вне обычных коммерческих операций без согласования с реабилитационным управляющим;
- прекращается начисление неустоек — пеней и штрафов — и вознаграждения по кредитам;
- приостанавливается исполнение принятых судебных и налоговых решений в отношении имущества должника, за исключением отдельных защищённых выплат, например за вред жизни и здоровью;
- текущие налоги уплачиваются в обычном порядке.
Честно о границах применимости. Реабилитация работает только тогда, когда у бизнеса есть реальный источник восстановления: работающий спрос, заказы, возможность сократить издержки. Если же рынок ушёл, а выручка падает несколько лет подряд, пятилетний план превратится в затянутую агонию с расходами на процедуру. На практике перед выбором этого пути полезно составить честный прогноз денежного потока хотя бы на год: если он не сходится даже при оптимистичном сценарии, разумнее рассматривать банкротство.
Процедура банкротства и ликвидация: как проходит завершение деятельности
Процедура банкротства — это признанная судом несостоятельность, при которой имущество банкрота формируется в имущественную массу, продаётся, а деньги распределяются между кредиторами по установленной очерёдности. Срок процедуры определяется судом и не может превышать девять месяцев; по ходатайству банкротного управляющего и с согласия собрания кредиторов его можно продлить не более чем на три месяца, например когда имущество остаётся нереализованным или параллельно идёт дело в суде.
Со дня признания должника банкротом наступают последствия, которые многие воспринимают как облегчение после месяцев давления:
- сроки всех долговых обязательств считаются наступившими, а начисление неустоек и вознаграждения прекращается;
- требования к банкроту предъявляются только в рамках процедуры;
- ранее наложенные аресты и ограничения по счетам снимаются на основании решения суда — без отдельных визитов в органы, которые их наложили;
- имущественные споры с участием банкрота, по которым решения не вступили в силу, прекращаются.
Распределение денег идёт по очередям: сначала требования, связанные с вредом жизни и здоровью и оплатой труда, затем обязательства перед бюджетом, затем остальные кредиторы. После расчётов и заключительного отчёта управляющего ликвидация считается завершённой, а банкрот — прекратившим существование после записи в государственный реестр. Отдельно закон предусматривает упрощённые варианты: ликвидацию без возбуждения процедуры банкротства и особый порядок для отсутствующих должников. Оба применимы в ограниченных случаях, например когда должник фактически прекратил деятельность. Оценивайте применимость заранее, а не по ходу процесса.
Реструктуризация задолженности и мировое соглашение: договорные варианты
Реструктуризация задолженности и мировое соглашение — это варианты, при которых должник и кредиторы сами договариваются об условиях, а суд утверждает договорённость и придаёт ей силу. Реструктуризация оформляется отдельным соглашением на основании специальной главы закона; мировое соглашение доступно на любой стадии процедуры банкротства и прекращает её. Последствия серьёзны: после утверждения судом стороны обязаны исполнять условия, а расторжение соглашения даёт основание возбудить банкротство.
Чем эти пути отличаются от обычной договорённости с банком «на словах» или реструктуризации по внутренней программе кредитора? Судебное утверждение защищает обе стороны: кредиторы не могут требовать сверх согласованного, а должник получает документ с фиксированным графиком. Если у вас несколько кредиторов, собрать всех за одним столом сложно. Тогда реструктуризация или мировое соглашение в ходе процедуры часто оказываются единственным способом синхронизировать условия. Если кредитор один и лоялен, иногда достаточно его собственной программы реструктуризации: быстрее и дешевле.
Когда можно подать заявление: основания и пороги задолженности
Основанием для обращения в суд служит неплатежеспособность должника, и единого «порога» в виде фиксированной суммы закон не устанавливает: для каждой процедуры действует свой критерий. Для банкротства это устойчивая неплатежеспособность: обязательства превышают стоимость имущества. Реабилитация и реструктуризация опираются на временную неплатежеспособность со сроками просрочки. Нормы периодически обновляются, поэтому перед подачей документов проверьте актуальную редакцию закона на 2026 год.
| Категория обращения | Основание | Что подтверждает должник или кредитор |
|---|---|---|
| Банкротство по заявлению должника | Устойчивая неплатежеспособность | Обязательства превышают стоимость имущества на дату подачи заявления и на начало года, в котором оно подано; при подаче в первом квартале — также на начало предыдущего года |
| Банкротство по заявлению кредитора | Неисполненное денежное обязательство | Вступившее в силу судебное решение или исполнительный документ о взыскании долга либо долг, признанный самим должником; для налоговых органов — непогашенная задолженность после всех мер принудительного взыскания |
| Реабилитация или реструктуризация | Временная неплатежеспособность | Просрочка три месяца по требованиям о возмещении вреда жизни и здоровью, алиментам, оплате труда и обязательным взносам либо четыре месяца по иным обязательствам |
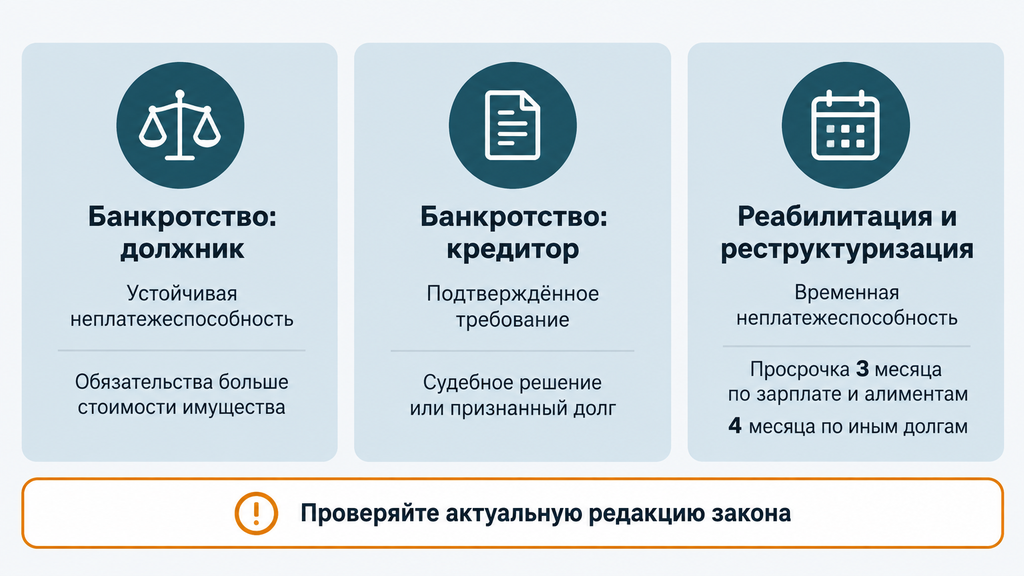
Несколько практических замечаний к этим критериям. Во-первых, основания считаются отдельно для каждой процедуры: компания с трёхмесячной просрочкой по зарплате ещё не банкрот, у неё есть основание для реабилитации, а для банкротства требуется превышение обязательств над стоимостью имущества. Во-вторых, сам факт соответствия критерию не гарантирует решение суда: суд учитывает заключение о финансовой устойчивости, которое готовит временный администратор или управляющий. В-третьих, затягивание обычно ухудшает позицию: пени растут, имущество распродаётся или скрывается, и шансы на реабилитацию снижаются. Но и торопиться без расчётов не стоит: заявление, поданное «на эмоциях» без проверки оснований и документов, вернут без рассмотрения.
Как подать заявление в суд: пошаговый порядок действий
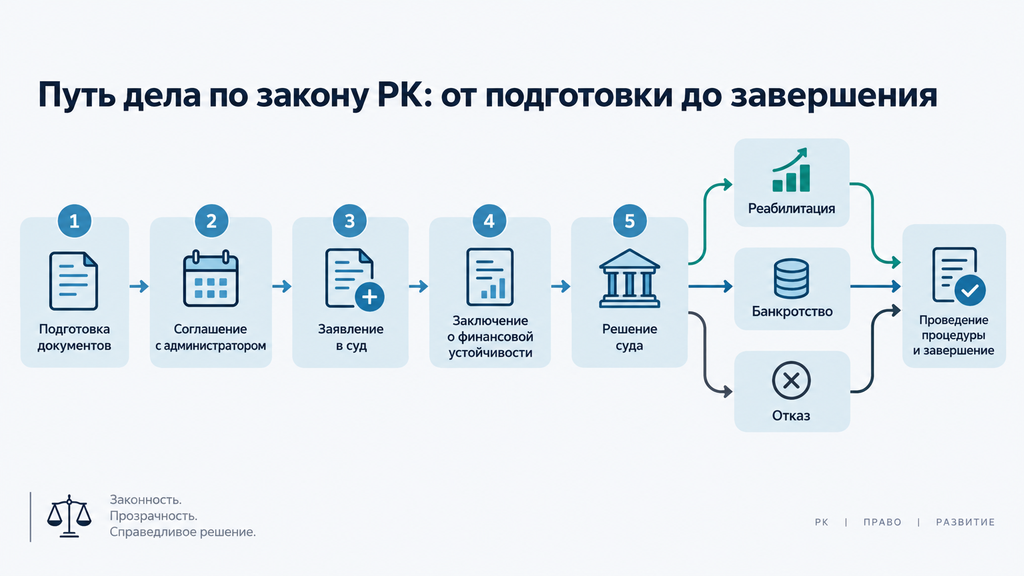
Порядок действий при подаче заявления выглядит так: подготовка и расчёты, выбор процедуры, соглашение с администратором, подготовка заявления с приложениями, подача в суд, проверка финансовой устойчивости, судебное заседание и решение, затем проведение процедуры и отчёт управляющего. Производство возбуждается по заявлению должника или кредитора; в отдельных случаях по заявлению прокурора, например при признаках преднамеренного банкротства или в интересах государства, а также реабилитационного управляющего при переходе от реабилитации к банкротству. Для должника это означает: процедуру могут инициировать и без его участия, поэтому лучше входить в процесс подготовленным.
- Соберите ситуацию в цифрах. Перечислите всех кредиторов, суммы, просрочки, имущество и доходы. Без этой карты вариантов не выбрать.
- Проверьте основания и применимость. Убедитесь, что ситуация отвечает критериям временной или устойчивой неплатежеспособности, и что закон № 176-V вообще распространяется на ваш статус.
- Выберите процедуру с юристом. Реструктуризация, реабилитация или банкротство — решение принимается до подачи, поменять его по ходу сложно.
- Заключите соглашение с администратором. Это обязательный шаг до подачи заявления: для реабилитации — с временным администратором, для банкротства — с временным управляющим из реестра лиц, имеющих право вести такую деятельность.
- Подготовьте заявление и приложения. Форма и содержание установлены законом; типичная причина возврата — неполный пакет документов.
- Подайте заявление в суд. Суд возбуждает производство, вводит обеспечительные меры и назначает проверку финансового состояния.
- Пройдите этап заключения о финансовой устойчивости. Временный администратор или управляющий изучает документы и делает вывод о состоянии должника.
- Судебное заседание и решение. Суд применяет реабилитацию, признаёт банкротом или отказывает — с учётом заключения и позиции кредиторов.
- Проведение процедуры и завершение. Работа по плану реабилитации либо формирование и распределение имущественной массы, отчёт управляющего, запись о ликвидации.
Под каждым шагом стоит держать в голове свою «ошибку этого шага»: непроверенные основания на первом, неподходящий статус на втором, неверный выбор процедуры на третьем и так далее. Дальше два блока о том, где эти ошибки совершаются чаще всего.
Заявление должника: какие документы понадобятся
К заявлению должника прилагается пакет документов, который подтверждает неплатежеспособность и даёт суду и администратору полную картину финансов. Неполнота — самая частая причина возвращения заявления без рассмотрения, поэтому собирайте папку по чек-листу:
- заявление с обоснованием неплатежеспособности и выбранным вариантом процедуры;
- бухгалтерская и финансовая отчётность за последние периоды;
- перечень имущества — включая заложенное, находящееся в аренде или лизинге;
- сведения о банковских счетах, номерах счетов и банках, сумма дебиторской задолженности;
- перечень кредиторов с размерами, основаниями и датами возникновения долгов;
- заключённое соглашение с временным администратором или временным управляющим.
Практический совет из работы с должниками: начните собирать документы до того, как решились на процедуру. Часто выясняется, что учёт ведётся с пропусками, отчётность не сдана, а часть договоров утеряна. Восстановление документов занимает недели, и лучше потратить их до подачи, чем объяснять суду и управляющему пробелы, которые выглядят как попытка что-то скрыть.
Роль администратора и заключение о финансовой устойчивости
Администратор — независимый специалист, который проверяет финансовое состояние должника, формирует реестр требований кредиторов и представляет суду заключение о финансовой устойчивости; именно это заключение чаще всего определяет, какую процедуру применит суд. Закон делит должников на классы финансовой устойчивости, и вывод о классе делается на основе документов, которые вы передали. После возбуждения дела у должника считанные дни на передачу материалов: учредительные документы и печати — в течение трёх рабочих дней, учётную и правоустанавливающую документацию — в короткие сроки, установленные законом, материальные ценности — до двух месяцев в зависимости от процедуры.
Что это значит на практике: администратор — не противник, а участник, от качества взаимодействия с которым зависит исход. Отвечайте на запросы быстро, давайте доступ к документации, предупреждайте о нестандартных операциях заранее. Попытка «не заметить» запрос управляющего оборачивается ухудшением заключения и, при нехватке имущества, субсидиарной ответственностью должностных лиц, то есть личными долгами руководителя и учредителя.
Что обязан делать должник после возбуждения дела: права и обязанности
После возбуждения дела должник обязан предоставить суду и администратору полную и достоверную информацию о финансах и имуществе, обеспечить доступ к документации и передать управление имуществом в ходе процедуры. За нарушение ключевых обязанностей при нехватке имущества наступает субсидиарная ответственность должностных лиц. Это базовое правило закона: оно уравновешивает защиту должника его честным участием в процессе.
При этом у должника есть и права, о которых стоит помнить:
- право самому обратиться в суд с заявлением о реструктуризации, реабилитации или банкротстве;
- право заключить мировое соглашение в ходе процедуры банкротства;
- право оспаривать в суде суммы кредиторской задолженности и привлекать для этого аудиторские организации;
- право пользоваться другими гарантиями, предусмотренными законодательством Казахстана.
Обязательная часть — то, что должник должен делать без напоминаний:
- предоставить сведения о финансово-хозяйственной деятельности, имуществе, счетах и дебиторке в течение трёх рабочих дней со дня определения суда о возбуждении дела;
- до подачи заявления заключить соглашение с временным администратором или управляющим;
- передать управляющему учредительные документы, печати, учётную и правоустанавливающую документацию и материальные ценности в установленные сроки;
- обеспечивать полноту и достоверность бухгалтерской документации и отчётности;
- при реабилитации — ежемесячно информировать комитет кредиторов о финансовом состоянии и сделках.
Типичная ситуация из практики: руководитель считает, что после возбуждения дела можно «пережидать». Суд расценивает молчание как непередачу документации, а при недостаточности имущества это прямой путь к субсидиарной ответственности в размере обязательств, оставшихся непогашенными. Согласованное участие, наоборот, часто сокращает сроки процедуры и снижает издержки.
Преднамеренное и ложное банкротство: как закон видит вывод активов
Преднамеренное банкротство — это действия учредителя, должностного лица или ИП в личных интересах с целью уклонения от обязательств путём отчуждения или сокрытия имущества в течение трёх лет до признания банкротом, и за них предусмотрена ответственность вплоть до уголовной. Ложное банкротство — заявление о несостоятельности при фактической возможности платить по долгам: в такой ситуации суд откажет в признании должника банкротом, а кредиторы вправе требовать возмещения причинённых убытков.
Механизмы проверки у закона мощные, знать о них лучше заранее:
- Оспаривание сделок. Реабилитационный или банкротный управляющий вправе требовать признания сделок должника недействительными и возврата имущества — включая случаи, когда обычный кредитор не смог бы это сделать, потому что не был стороной договора.
- Субсидиарная ответственность. Если имущества банкрота не хватило на долги, разница может взыскиваться с учредителя и должностных лиц, доведших компанию до банкротства; требования предъявляет банкротный управляющий в интересах всех кредиторов.
- Наблюдение уполномоченного органа. Участники процедур попадают в поле зрения органов государственных доходов, включая службу экономических расследований, которая выявляет признаки правонарушений.
- Сроки и инициатива управляющего. При выявлении признаков преднамеренного банкротства управляющий обязан действовать: оспаривать подозрительные сделки и добиваться привлечения виновных к ответственности.
Отдельно скажем прямо: продать активы «своим» перед процедурой, перевести деньги на связанные счета или переписать имущество на родственников — не защита, а отягчающее обстоятельство. Закон позволяет вернуть такие сделки, а ответственность за преднамеренное банкротство распространяется на личное имущество виновных. При этом обычные коммерческие операции (оплата аренды, расчёты с поставщиками, продажа продукции) остаются легальными и ожидаемыми. Граница простая: операция должна отвечать интересам бизнеса на обычных условиях, а не выводить ценности накануне процедуры. Если за последние три года у вас были крупные сделки и вы не уверены, как они выглядят со стороны, покажите их юристу до подачи заявления.
Типичные ошибки должников и учредителей: что проверяем до подачи заявления
Самые частые ошибки должников связаны не со сложностью закона, а со спешкой и недооценкой подготовки: заявление подают без проверки оснований, с неполными документами или после сделок, которые будет сложно защитить. Вот список, собранный из типичных ситуаций.
- Подача без проверки оснований. Заявление возвращают, потеряны месяцы. Оцените долги, имущество и сроки просрочки по критериям закона заранее.
- Отсутствие соглашения с администратором до подачи. Формальное основание для возврата заявления без рассмотрения.
- Неполные документы и неточная отчётность. Ухудшают заключение о финансовой устойчивости и затягивают дело.
- Продажа имущества за последние три года без объяснений. Такие сделки оспариваются, а история вывода активов — дорога к субсидиарной ответственности.
- Смешение личных и бизнес-счетов. Управляющему приходится распутывать операции, это время и деньги должника.
- Игнорирование сроков передачи документов. Три рабочих дня на учредительные документы — срок, который легко пропустить.
- Выбор банкротства там, где была возможна реабилитация. Бизнес, который можно было сохранить, ликвидируется; обратная ошибка — многолетняя «реабилитация» нежизнеспособного проекта.
- Молчание вместо сотрудничества с управляющим. Воспринимается как сокрытие информации.
Мини-чек-лист самопроверки перед обращением:
- я знаю точные суммы, кредиторов и даты возникновения долгов;
- я сверил ситуацию с основаниями неплатежеспособности и подтвердил просрочку по срокам;
- я проверил сделки с имуществом за последние три года и могу объяснить каждую;
- учёт и отчётность восстановлены, документы собираются в одну папку;
- я понимаю, какую процедуру выбираю и почему она подходит моей ситуации.
Как закон защищает кредиторов: реестр, собрание и комитет
Кредиторы участвуют в процедуре через реестр требований, собрание кредиторов и комитет кредиторов, а закон даёт им инструменты сохранения имущества должника и привлечения виновных лиц к ответственности. Если вы кредитор (например, поставщик, которому компания-партнёр должна деньги), логика процедуры работает и в вашу пользу.
- Реестр требований. Попадание в реестр — основа участия: без него вы не голосуете и не получаете распределение. Требование нужно предъявить в установленный срок процедуры.
- Собрание кредиторов. Решает ключевые вопросы процедуры, включая утверждение плана реабилитации и решений по ходу банкротства.
- Комитет кредиторов. Представительный орган с полномочиями между собраниями; формируется из представителей групп однородных кредиторов.
- Сохранение активов. Возбуждение дела блокирует вывод имущества: сделки вне обычной деятельности согласуются с управляющим, возможны аресты для обеспечения требований.
- Оспаривание сделок и субсидиарная ответственность. Управляющий действует в интересах всех кредиторов, что экономит каждому из них отдельные судебные тяжбы.
Ключевой практический вывод для кредиторов: затягивание вредит и им. Пока процедура не возбуждена, должник наращивает долги и теряет активы, а удовлетворяемость требований снижается. Раннее обращение в суд, как правило, повышает шансы вернуть больше, хотя итог всегда зависит от состояния имущества должника.
Когда нужна помощь юриста по банкротству и как пройти процедуру спокойнее
Юрист по банкротству нужен на трёх участках: выбор процедуры, проверка рисков преднамеренного банкротства и подготовка документов. Именно здесь ошибки стоят дороже всего, а исправить их после подачи заявления сложно или невозможно. Самостоятельно проходить процедуру реально при простой ситуации: один-два кредитора, честный учёт, понятное имущество. Но чем больше в ситуации пересечений, тем дороже цена эксперимента.
Ситуации, где самостоятельная работа рискованна:
- несколько кредиторов с разными требованиями и залоги;
- налоговая задолженность вместе с долгами перед банками и поставщиками;
- крупные сделки за последние три года — продажа имущества, займы связанным лицам;
- пропуски в учёте, несданная отчётность, утерянные документы;
- корпоративные конфликты между учредителями или смена руководителя перед процедурой;
- признаки того, что кредитор сам готовит заявление о вашем банкротстве.
Если вы столкнулись с долгами (по процедуре банкротства, реабилитации или с любым другим юридическим вопросом) либо просто не понимаете, что делать с долгами дальше, оставьте заявку на сайте и кратко опишите ситуацию. Специалист проведёт первичный разбор бесплатно: поможет оценить основания, риски и реалистичные варианты. Оплату и подписание договора никто не требует сразу: решение о дальнейшей работе вы принимаете сами, когда увидите карту вариантов.
Короткий алгоритм, с которого можно начать уже сегодня: соберите долги и имущество в одну таблицу, сопоставьте обязательства со стоимостью имущества, проверьте сделки за последние три года, восстановите документы и определитесь с целью — сохранить бизнес или завершить деятельность. После этого останется один шаг: выбрать процедуру и подготовить заявление с соглашением об администраторе. И помните про статус: для граждан без ИП действует отдельный закон, поэтому первые выводы делайте о себе, а не о «законе вообще».
Часто задаваемые вопросы
На кого распространяется закон РК о реабилитации и банкротстве?
Закон распространяется на индивидуальных предпринимателей и юридические лица, за исключением банков, страховых и перестраховочных организаций, накопительных пенсионных фондов, казённых предприятий и учреждений — для них действуют отдельные режимы. Для граждан без статуса ИП в Казахстане применяется отдельный закон о восстановлении платёжеспособности и банкротстве граждан. Перед подачей заявления проверьте актуальную редакцию закона на 2026 год.
Чем реабилитация отличается от банкротства?
Реабилитация направлена на восстановление платёжеспособности и сохранение бизнеса: должник работает по плану сроком до пяти лет под контролем реабилитационного управляющего. Банкротство — это расчёт с кредиторами за счёт имущественной массы и последующая ликвидация, процедура длится до девяти месяцев с возможным продлением. Критерий выбора простой: реабилитация имеет смысл при реалистичном источнике восстановления дохода, в остальных случаях банкротство завершает ситуацию быстрее.
Какая сумма долга нужна для банкротства ИП в Казахстане?
Фиксированной минимальной суммы долга закон не устанавливает — критерий зависит от процедуры. ИП подаёт заявление о банкротстве при устойчивой неплатежеспособности: обязательства должны превышать стоимость его имущества на дату подачи заявления и на начало года подачи. Кредитор обращается в суд при неисполненном денежном обязательстве, подтверждённом вступившим в силу судебным актом либо признанным должником долгом. Для реабилитации и реструктуризации действует другой критерий — временная неплатежеспособность: просрочка три месяца по требованиям об оплате труда, алиментам и возмещению вреда здоровью либо четыре месяца по иным обязательствам. Нормы периодически обновляются, поэтому проверьте актуальную редакцию закона на 2026 год.
Сколько длится процедура банкротства по закону РК?
Процедура банкротства длится до девяти месяцев со дня вступления решения суда в силу, продление — не более чем на три месяца. Реабилитационная процедура идёт по плану сроком до пяти лет с возможным продлением на шесть месяцев. Фактическая длительность зависит от состояния имущества и наличия споров.
Что будет с имуществом и учредителями при банкротстве ТОО?
Имущество компании формируется в имущественную массу, продаётся банкротным управляющим, а деньги распределяются между кредиторами по установленной очередности. Учредители и должностные лица отвечают личным имуществом, как правило, при преднамеренном банкротстве, оспаривании сделок по выводу активов или нарушении ключевых обязанностей должника — это субсидиарная ответственность в размере непогашенных обязательств. Добросовестное участие в процедуре обычно снижает эти риски.
Можно ли пройти процедуру, если уже есть сделки по продаже активов за последние годы?
Да, само по себе наличие сделок не лишает права на процедуру, но управляющий вправе оспорить сделки, совершённые для уклонения от обязательств в пределах трёхлетнего срока до банкротства. Возвращённое имущество пополняет имущественную массу, а история вывода активов может повлечь ответственность виновных лиц. Перед подачей заявления разумно показать крупные сделки юристу и подготовить объяснения их деловой цели.
Кто может подать заявление о банкротстве, кроме самого должника?
Заявление может подать кредитор — при неисполненном денежном обязательстве, подтверждённом судебным решением или признанным должником долгом, — прокурор — при признаках преднамеренного банкротства или в интересах государства, а также реабилитационный управляющий при переходе от реабилитации к банкротству. Для должника это означает, что процедуру могут инициировать без его заявления. Входить в процесс подготовленным выгоднее, чем получать определение суда внезапно.
Что делать, если долги растут, но непонятно, какая процедура подходит?
Начните с разбора ситуации: посчитайте всех кредиторов и суммы, оцените сроки просрочки и соотношение обязательств со стоимостью имущества, составьте перечень имущества и честный прогноз дохода. Дальше выбор определяется целью: есть реальный источник восстановления — рассматривайте реструктуризацию или реабилитацию, нет — банкротство. Если самостоятельно сориентироваться сложно, оставьте заявку и получите бесплатный первичный разбор от специалиста — решение принимать не обязательно сразу.