Прожиточный минимум и выплаты при банкротстве физических лиц: как сохранить доход
При банкротстве физического лица доход не забирают целиком. Ежемесячно человеку оставляют прожиточный минимум на него самого и на каждого иждивенца: на 2026 год это 20 644 ₽ на трудоспособного взрослого, 18 371 ₽ на ребёнка и 16 288 ₽ на пенсионера в месяц, а региональный минимум может быть выше. Детские пособия, алименты и ряд других социальных выплат сохраняются в полном объёме, а если этих денег объективно не хватает, сумму можно законно увеличить через суд при подтверждении расходов документами.
Что происходит с доходами при банкротстве физических лиц
При банкротстве физического лица часть дохода направляется кредиторам, но прожиточный минимум на самого должника и его иждивенцев сохраняется по закону. Это гарантия закона, а не добрая воля банка или чья-то договорённость: статья 446 Гражданского процессуального кодекса РФ относит деньги в размере прожиточного минимума к имуществу, на которое нельзя обратить взыскание, а закон № 127-ФЗ «О несостоятельности (банкротстве)» повторяет это правило для процедуры банкротства.
Механика выглядит так. С момента введения процедуры все доходы и имущество должника, за исключением защищённого законом, попадают в конкурсную массу: это общий «котёл», из которого финансовый управляющий рассчитывается с кредиторами. Финансовым управляющим суд назначает арбитражного управляющего, который сопровождает процедуру: контролирует счета, получает доходы должника и ежемесячно выделяет ему деньги на жизнь. Всё, что поступает сверх защищённой части, накапливается и затем распределяется между кредиторами.
Практический вывод: банкротство доход не конфискует. Зарплата, пенсия и другие выплаты при банкротстве продолжают поступать, просто порядок их получения меняется, и к этому лучше подготовиться заранее. Чаще всего трудности возникают не из-за самой процедуры, а из-за того, что человек не согласовал с управляющим способом получения денег или не подтвердил состав семьи документами.
На что жить во время процедуры банкротства: из чего складывается сумма на жизнь
Во время процедуры банкротства жить можно на три источника: прожиточный минимум на самого должника, прожиточный минимум на каждого иждивенца и выплаты, которые защищены законом и в конкурсную массу не попадают.
| Составляющая | Кто получает | Ориентир на 2026 год |
|---|---|---|
| Прожиточный минимум на должника | Сам должник ежемесячно | 20 644 ₽ на трудоспособного, 16 288 ₽ на пенсионера |
| Прожиточный минимум на иждивенца | Должник на содержание каждого иждивенца | 18 371 ₽ на ребёнка |
| Защищённые выплаты | Должник в полном объёме | Детские пособия, алименты, пенсия по потере кормильца и др. |
Суммы приведены по федеральным значениям на 2026 год; перед расчётом проверьте актуальные показатели: минимум индексируется не реже раза в год.
Многие не знают: применяется больший из двух минимумов, общероссийский или региональный для вашей демографической группы. Если вы живёте в регионе, где минимум выше среднего по стране, управляющий обязан применять региональное значение. Проверить его можно на сайте регионального органа социальной защиты или на портале Госуслуг.
Сколько прожиточных минимумов положено на себя и ребёнка
На себя и ребёнка положено по одному полному прожиточному минимуму на каждого: минимум на себя и минимум на ребёнка складываются, а не делятся пополам. Долгое время на практике применяли усечённый подход: выделяли половину детского минимума, исходя из того, что ребёнка должны содержать оба родителя. В 2022 году Конституционный Суд РФ в Постановлении № 15-П указал, что должнику-родителю следует выделять полный прожиточный минимум на несовершеннолетнего, и с тех пор это правило стало основным.
Оговорка всё же существует: если второй родитель работает и принимает участие в содержании ребёнка, суд в отдельных случаях учитывает его вклад и корректирует сумму. Поэтому на консультации юрист всегда уточняет: с кем живёт ребёнок, платит ли второй родитель алименты, есть ли у него официальный доход. Если ребёнок живёт с вами, а второй родитель помощи не оказывает, это лучше подтвердить документами, тогда шансы на полный детский минимум заметно выше.
Тот же принцип работает для других иждивенцев: нетрудоспособного супруга, пожилого родителя, взрослого ребёнка-студента с инвалидностью. На каждого подтверждённого иждивенца выделяется свой минимум по его демографической группе.
Какие выплаты при банкротстве приходят в полном объёме
Выплаты при банкротстве, имеющие целевой характер и предназначенные для содержания других людей, в конкурсную массу не попадают. Правовая основа: статья 101 закона № 229-ФЗ «Об исполнительном производстве» и разъяснения Пленума Верховного Суда РФ № 48 от 25.12.2018. Проще всего увидеть разницу в таблице.
| Вид дохода | Судьба при банкротстве |
|---|---|
| Зарплата, доход от работы | Защищённая часть — минимум, остаток — в конкурсную массу |
| Доход от аренды имущества, премии | В конкурсную массу сверх защищённой части |
| Детские пособия, в том числе единые | Полностью остаются у должника |
| Алименты на детей | Полностью остаются у должника |
| Пенсия по потере кормильца | Полностью остаётся у должника |
| Выплаты на содержание нетрудоспособных членов семьи | Полностью остаются у должника |
Практический совет, который экономит недели переписки: письменно уведомьте финансового управляющего о защищённых поступлениях сразу после введения процедуры. Перечислите вид выплаты, сумму, дату и счёт зачисления, приложите подтверждения и сохраните свой экземпляр с отметкой о получении. Тогда управляющий заранее знает, какие зачисления нужно пропускать на руки целиком, и ошибки списания случаются гораздо реже.
Как при банкротстве выплачивается зарплата и пенсия
Зарплата и пенсия при банкротстве выплачиваются каждый месяц, но порядок получения зависит от процедуры: при реструктуризации долгов человек распоряжается доходом сам в установленных лимитах, при реализации имущества деньги проходят через финансового управляющего. Отсюда и разница в ощущениях: на первой стадии жизнь почти не меняется, на второй ограничен доступ к счетам, но минимум на семью приходит стабильно.
| Стадия | Кто распоряжается счетами | Что получает должник |
|---|---|---|
| Реструктуризация долгов | Должник, крупные операции с согласия управляющего | Доход остаётся у него; со специального счёта свободно до 50 000 ₽ в месяц |
| Реализация имущества | Финансовый управляющий | Прожиточный минимум на себя и каждого иждивенца; больше по определению суда |
| Внесудебное банкротство через МФЦ | Должник, процедура не затрагивает текущие доходы | Доход получает полностью |
Многих успокаивает и такой факт: уведомлять работодателя о банкротстве закон не обязывает. Сам статус банкрота не основание для увольнения, а узнает ли бухгалтерия о процедуре, зависит от согласованного способа получения денег.
Реструктуризация долгов: специальный счёт и лимит 50 000 ₽
При реструктуризации долгов зарплата при банкротстве остаётся в распоряжении должника, но тратить её можно через специальный банковский счёт и не более 50 000 ₽ в месяц без согласования. Это правило статьи 213.11 закона № 127-ФЗ. Суть реструктуризации в том, что суд даёт человеку шанс рассчитаться с кредиторами по новому графику за срок до трёх лет; если доходов для этого объективно нет, суд переходит к реализации имущества.
Лимит можно увеличить: для этого подаётся ходатайство с обоснованием, например аренда жилья, лечение, несколько иждивенцев. Типичная ошибка на этой стадии возникает, когда со счёта тратят больше лимита «по мелочи», рассчитывая, что банк всё равно не заметит. Замечает: сведения о банкротстве публикуются в реестре, банки отслеживают их, а все операции видны управляющему. Лишние вопросы в процедуре никому не нужны, поэтому лимит лучше либо соблюдать, либо законно расширить.
Реализация имущества: счета под контролем финансового управляющего
При реализации имущества все счета должника переходят под контроль финансового управляющего: банковские карты нужно передать ему, доступ к счетам временно приостанавливается, а работодатель по уведомлению управляющего переводит зарплату на указанный счёт. Право на это даёт управляющему статья 213.25 закона № 127-ФЗ. Это самая чувствительная стадия, и честно о ней: привычная свобода распоряжаться картой на несколько месяцев ограничивается.
Взамен закон даёт гарантии. Ежемесячно управляющий выделяет прожиточный минимум на должника и каждого иждивенца. Эта часть зарплаты при банкротстве положена вам по закону, вопрос лишь в способе выдачи. Остаток накапливается в конкурсной массе и после завершения процедуры распределяется между кредиторами; долги, которые не покрылись, как правило, списываются. Процедура рассчитана обычно на шесть месяцев, на практике нередко длится дольше. Чем дольше она идёт, тем больше месяцев удержаний, поэтому скорость процедуры тоже имеет отношение к вашим деньгам.
Как управляющий передаёт деньги: наличные, карта или работодатель
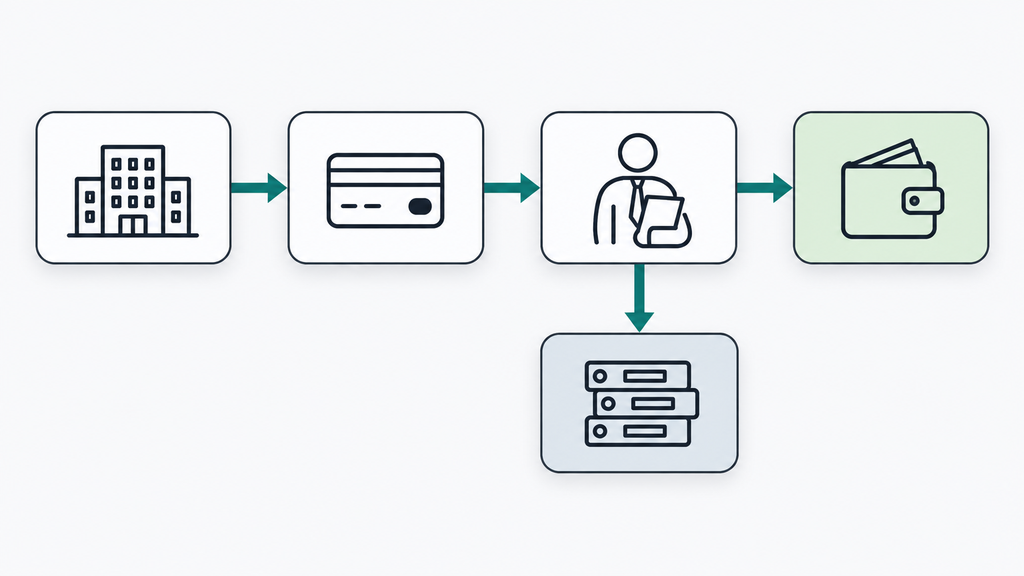
Деньги при банкротстве выплачиваются должнику одним из нескольких способов, которые согласовываются с управляющим. На практике встречаются четыре варианта:
- управляющий ежемесячно снимает средства и выдаёт наличными под расписку;
- переводит сумму на карту или счёт должника, доступ к которому открыт;
- выдаёт письменное разрешение на самостоятельное снятие защищённой части;
- уведомляет работодателя, чтобы часть зарплаты выдавали должнику в кассе, а остаток работодатель переводил на счёт процедуры.
Последние два варианта обычно удобнее: не нужно месяц за месяцем договариваться о встрече. Что касается пенсии, правило простое: если пенсия не превышает прожиточный минимум, она выдаётся целиком, это типичная ситуация для пенсионеров с небольшой пенсией; если превышает, сохраняется минимум, а разница направляется кредиторам. Независимо от способа зафиксируйте договорённость письменно: в разрешении должны быть указаны сумма, периодичность и срок действия.
Как оставить прожиточный минимум на карте: пошаговый порядок действий
Оставить прожиточный минимум на карте при банкротстве реально: для этого заранее выбирают счёт для зачисления, письменно согласовывают с управляющим порядок получения и при необходимости подтверждают сумму судом. На практике вопрос «как оставить прожиточный минимум на карте» сводится к аккуратной подготовке. Вот порядок действий, который используют чаще всего.
- Определите счёт для зачисления. Решите, на какую карту или счёт будут приходить зарплата и защищённые выплаты, и сообщите это управляющему до первых поступлений. Ошибка этого шага: молчание. Тогда управляющий сам выбирает удобный ему способ, и он не всегда удобен вам.
- Соберите документы о доходах и семье. Справки о зарплате, свидетельства о рождении детей, документы о нетрудоспособных родственниках. Без них сумма на жизнь будет рассчитана только на вас.
- Письменно согласуйте порядок выдачи. Направьте управляющему заявление с просьбой выделять минимум на себя и иждивенцев на конкретную карту, укажите реквизиты. Ошибка: устная договорённость, о которой через два месяца никто не помнит деталей.
- При недостаточности суммы: ходатайство в суд. Если минимума объективно не хватает, просите суд исключить из конкурсной массы дополнительные расходы. Ошибка: просить «на всякий случай побольше» без документов; такие заявления суды отклоняют.
- Контролируйте поступления. Раз в месяц проверяйте выписку: пришёл ли минимум на себя и на детей, не задержали ли выплату, не списали ли защищённое пособие. Ошибка: обнаружить проблему через три месяца, когда вернуть деньги сложнее.
Перед стартом процедуры стоит проверить три вещи: актуальный прожиточный минимум вашего региона, полный состав семьи и перечень всех счетов и карт, включая зарплатную. Эти данные определят и расчёт суммы, и скорость первых выплат.
Какой счёт выбрать и как согласовать карту с управляющим
Для получения прожиточного минимума подойдёт либо прежняя зарплатная карта по письменному разрешению управляющего, либо отдельный счёт, открытый специально для защищённых поступлений. У каждого варианта свои плюсы. Прежняя карта удобнее: не нужно менять реквизиты у работодателя и привычные подписки. Отдельный счёт практичнее в семьях с пособиями и алиментами: на него приходят только защищённые выплаты, и их легко отделить от остальных зачислений при любом споре.
Отдельно про карту родственника. Идея «перевести зарплату на карту жены или мамы, чтобы её не трогали» выглядит логично, но на практике работает против должника: такие переводы видны управляющему по выпискам и воспринимаются как сокрытие дохода. Законный путь тот же: согласовать получение минимума на свою карту и при необходимости обосновать в суде повышенную сумму. Это займёт на пару недель больше, зато не поставит под удар списание долгов в конце процедуры.
Как сохранить прожиточный минимум на детей через суд
Сохранить прожиточный минимум на детей через суд нужно тогда, когда автоматического выделения суммы недостаточно: если требуются деньги сверх минимума на аренду, лечение и обучение или если размер выплаты на детей оспаривается. В стандартной ситуации достаточно заявления управляющему: он выделяет минимум на себя и ребёнка на основании документов об иждивении. Суд подключается, когда речь идёт о сумме выше минимума или о споре.
Заявление о сохранении прожиточного минимума на детей подаётся в арбитражный суд, который ведёт дело о банкротстве, и содержит несколько обязательных блоков:
- наименование суда и номер дела о банкротстве;
- сведения о должнике, финансовом управляющем и кредиторах;
- состав семьи и перечень иждивенцев с указанием статуса: несовершеннолетний, пенсионер, инвалид;
- доходы должника и членов семьи;
- обоснованные ежемесячные расходы: питание, жильё, лечение, лекарства, обучение;
- конкретная сумма, которую просите исключить из конкурсной массы, и расчёт.
Сохранение прожиточного минимума на детей через суд упирается в доказательства, а не в эмоции. Фразу «денег не хватает» суд не убеждает; убеждают квитанции по аренде, назначения врачей и чеки на лекарства, договор об обучении. На практике удовлетворяют ходатайства, где каждая запрошенная тысяча рублей подкреплена документом, а общая сумма соразмерна реальным тратам семьи.
Какие документы подготовить для суда
Для суда о сохранении минимума на детей готовится короткий, но конкретный набор документов: каждое основание должно иметь бумажное подтверждение.
- Свидетельства о рождении детей подтверждают само существование иждивенцев и их возраст.
- Справки о доходах семьи: ваши и, при возможности, второго родителя, чтобы суд видел полную картину содержания.
- Документы о расходах: договор аренды, назначения врачей и чеки на лекарства, договор об обучении, квитанции ЖКУ.
- Подтверждение положения второго родителя, если он не помогает: решение суда об алиментах, исполнительное производство, справка о его доходах.
- Сведения о счетах и поступлениях: суд должен видеть реальный баланс семьи, а не предположения.
Сохраняйте все определения суда и расчёты управляющего до конца процедуры: при смене финансового управляющего или споре о суммах именно эти бумаги становятся вашими аргументами, и собирать их заново не придётся.
Когда суд может отказать и что делать дальше
Суд может отказать в сохранении суммы выше минимума по трём типичным причинам: расходы не подтверждены документами, учтён доход второго родителя или в заявлении есть формальные ошибки вроде неверного расчёта и неполного комплекта приложений. Отказ неприятен, но редко окончателен.
Дальше действуют так: устраняют причину (собирают недостающие документы, пересчитывают сумму, исправляют заявление) и обращаются повторно; если обстоятельства изменились, например ребёнку потребовалось платное лечение, это самостоятельное основание для нового ходатайства. Отказы судов обжалуются по правилам процессуального законодательства, но чаще эффективнее пересобрать документы, чем спорить с мотивировкой. И честная оговорка: гарантировать конкретную сумму нельзя, итог всегда зависит от обстоятельств дела и представленных доказательств.
Финансовый управляющий не выдаёт прожиточный минимум: что делать
Если финансовый управляющий не выдаёт прожиточный минимум или затягивает с ним, действовать нужно поэтапно: письменное обращение, затем жалоба в СРО арбитражных управляющих, затем ходатайство в арбитражный суд. Прежде чем жаловаться, стоит разобраться в причине: она определяет способ решения. Чаще всего задержка возникает, когда должник не подал заявление о выделении средств, не передал сведения о счетах, ошибся в реквизитах, либо когда управляющий и должник спорят о размере выплаты.
- Направьте письменное обращение. Короткое заявление с расчётом: минимум на себя столько-то, на ребёнка столько-то, реквизиты карты, просьба выплатить с указанной даты. Передайте под отметку или заказным письмом и сохраните подтверждение.
- Зафиксируйте ответ или его отсутствие. Молчание в течение разумного срока тоже ответ, и это уже документированная причина для следующего шага.
- Обратитесь в СРО. Финансовый управляющий состоит в саморегулируемой организации, объединении, которое контролирует своих членов. Жалоба в СРО часто ускоряет решение без суда.
- Подайте ходатайство в арбитражный суд. Суд обяжет выделить средства и может определить порядок выдачи на будущее. Это самый надёжный способ закрыть вопрос.
На протяжении всей переписки фиксируйте даты, сохраняйте выписки по счёту и копии обращений. Это ваша доказательная база. И предостережение, которое лучше услышать заранее: не снимайте деньги с заблокированного счёта «в обход» и не договаривайтесь с кем-то на стороне о получении средств мимо процедуры. Такие действия расцениваются как нарушение порядка банкротства и ослабляют вашу позицию, тогда как письменная эскалация почти всегда решает вопрос законно.
Ошибки при банкротстве, которые лишают денег и права на списание долгов
Ошибки при банкротстве обходятся дорого: самые распространённые уменьшают сумму на жизнь, а самые дорогие приводят к тому, что суд не списывает долги по итогам процедуры. Основание серьёзное: статья 213.28 закона № 127-ФЗ прямо относит сокрытие имущества и доходов к основаниям для отказа в освобождении от обязательств. Вот типичные ошибки, которые мы видим на практике, и способы их избежать.
- Сокрытие доходов и счетов. Управляющий запрашивает данные в налоговой службе и Социальном фонде России и видит движение по всем счетам. Последствие: отказ в списании долгов. Как правильно: указать всё в заявлении, даже «мелкие» карты и редкие подработки.
- Переход на серую зарплату перед процедурой. Кажется, что «неофициальный» доход не заметят. Но структура трат выдаёт: регулярные покупки по карте при нулевых официальных поступлениях. Это первый признак, который проверяют. Как правильно: остаться на официальных выплатах и законно защитить минимум.
- Перевод дохода родственникам без согласования. Выписки покажут системные переводы, а это сокрытие дохода. Как правильно: получать средства на свою карту по согласованию с управляющим.
- Самовольные траты сверх лимитов. При реструктуризации это трата больше 50 000 ₽ со спецсчёта, при реализации любая операция по заблокированным счетам. Как правильно: соблюдать лимит или расширить его ходатайством.
- Вывод сбережений перед подачей заявления. Продажа имущества и переводы «друзьям» накануне процедуры вызывают подозрение в фиктивном банкротстве, сделки оспариваются. Как правильно: ничего не выводить, все накопления раскрыть.
- Неподтверждённые суммы в ходатайствах. Запрос «побольше» без документов дискредитирует даже обоснованные требования. Как правильно: просить ровно столько, сколько подтверждено бумагами.
Общий принцип простой: закон и так защищает ваш минимум на жизнь, поэтому рисковать списанием долгов ради обходных схем нет смысла. Все законные способы увеличить сумму (документы об иждивенцах, региональный минимум, ходатайства о расходах) работают без риска для итога процедуры.
Сколько денег остаётся у должника: примеры расчётов на 2026 год
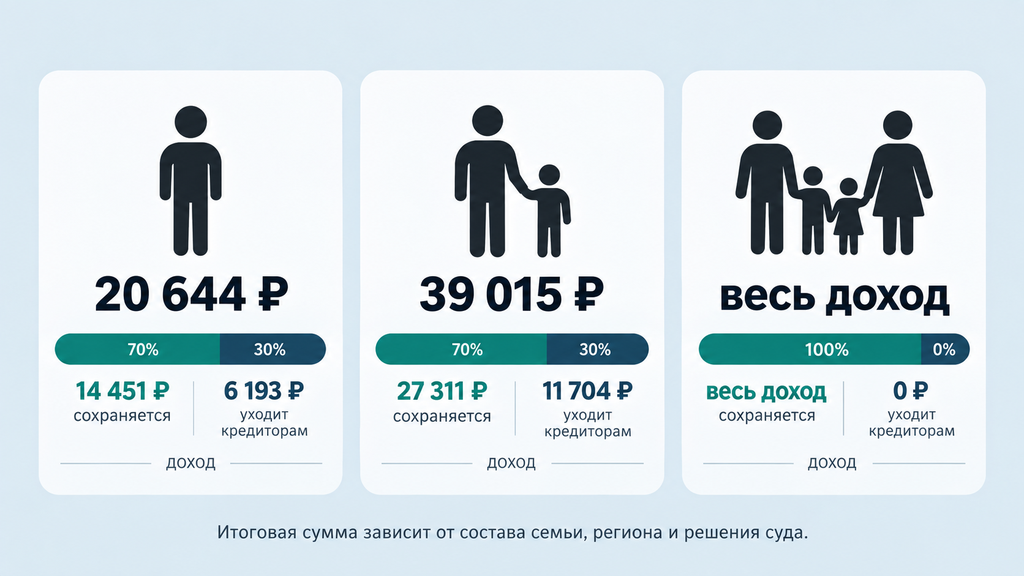
На 2026 год должник при банкротстве сохраняет сумму от одного прожиточного минимума для одинокого человека до суммы минимумов на всех членов семьи; при доходе ниже этой планки сохраняется весь доход полностью. Посчитаем на федеральных значениях 2026 года, чтобы показать логику: у вас цифры могут отличаться из-за региона и решения суда.
| Сценарий | Доход в месяц | Сохраняется | Направляется кредиторам |
|---|---|---|---|
| Одинокий должник | 40 000 ₽ | 20 644 ₽ | около 19 356 ₽ |
| Родитель с одним ребёнком | 50 000 ₽ | 39 015 ₽ (20 644 + 18 371) | около 10 985 ₽ |
| Должник с доходом ниже суммы минимумов | 30 000 ₽ при двух детях | 30 000 ₽, весь доход | 0 ₽ |
Третий сценарий встречается чаще, чем кажется: в семьях с работающим должником и несколькими детьми или иждивенцами сумма минимумов нередко перекрывает зарплату целиком. Типичный пример: у должника с зарплатой 30 000 ₽ и двумя несовершеннолетними детьми сумма минимумов выше дохода, поэтому семья получает его полностью. А если в конкурсной массе к концу процедуры окажется больше средств, чем нужно для расчётов с кредиторами, остаток вернут должнику. Именно поэтому вопрос «как оставить прожиточный минимум на себя и ребёнка» всегда начинается не с ходатайств, а с простого расчёта состава семьи.
Региональный минимум может заметно отличаться от федерального. Если вы живёте в регионе с высоким показателем, защищённая сумма вырастет, и разница за полгода процедуры превратится в десятки тысяч рублей. Проверьте значение для своей демографической группы до подачи заявления о банкротстве.
Когда стоит обсудить ситуацию со специалистом
Обсудить ситуацию со специалистом стоит, когда есть спор о сумме выплат, сложный состав семьи, риск отказа в списании долгов или когда непонятно, что делать с долгами в целом. Самостоятельно процедуру пройти можно, но в этих случаях цена ошибки (месяцы переписки и потерянные деньги) обычно выше, чем время на консультацию, которая часто её предотвращает.
Если вы рассматриваете процедуру банкротства или просто не знаете, что делать с долгами, вы можете обратиться к нам: консультация бесплатная и ни к чему не обязывает. Не нужно сразу оплачивать услугу или принимать решение. Достаточно оставить заявку и кратко описать ситуацию, чтобы получить первичный разбор от специалиста: сколько минимумов положено в вашем случае, какие документы собрать и на какую сумму рассчитывать. По любому другому юридическому вопросу тоже подскажем или направим к профильному юристу.
А пока вот короткий чек-лист для самопроверки, который можно пройти прямо сейчас:
- Проверьте прожиточный минимум вашего региона на 2026 год для своей демографической группы.
- Составьте список доходов, счетов и карт, включая зарплатную.
- Перечислите всех иждивенцев: детей, нетрудоспособных родственников.
- Соберите документы об обязательных расходах: жильё, лечение, обучение.
- Согласуйте с финансовым управляющим способ получения минимума, и обязательно письменно.
- Сохраняйте заявления, определения суда и банковские выписки.
- Если выплаты задерживают или сумма не устраивает, обсудите ситуацию со специалистом.
Часто задаваемые вопросы
Сколько денег оставляют при банкротстве в 2026 году?
Не меньше прожиточного минимума на самого должника и на каждого иждивенца. По федеральным значениям 2026 года это 20 644 ₽ на трудоспособного взрослого, 18 371 ₽ на ребёнка и 16 288 ₽ на пенсионера в месяц; если региональный минимум выше, применяют его. Сверх этого через суд можно сохранить деньги на подтверждённые расходы: аренду, лечение, обучение.
Можно ли получать зарплату на свою карту во время банкротства?
Да, по письменному разрешению финансового управляющего и в пределах выделенной вам суммы. При реструктуризации долгов действует специальный счёт с лимитом свободных трат до 50 000 ₽ в месяц. Главное условие: согласовать способ получения заранее и не тратить сверх лимита без согласования.
Положен ли прожиточный минимум на ребёнка при банкротстве родителя?
Да, на каждого несовершеннолетнего ребёнка-иждивенца выделяется полный прожиточный минимум; эта позиция закреплена в Постановлении Конституционного Суда РФ № 15-П. В отдельных случаях суд учитывает доход второго родителя, участвующего в содержании. Детские пособия и алименты при этом сохраняются целиком и в конкурсную массу не попадают.
Что делать, если финансовый управляющий не выдаёт деньги на жизнь?
Направьте ему письменное обращение с расчётом суммы и реквизитами, затем при молчании подайте жалобу в СРО арбитражных управляющих и ходатайство в арбитражный суд. Фиксируйте даты, переписку и выписки по счёту. Самостоятельно снимать деньги с заблокированного счёта нельзя: это ослабит вашу позицию в процедуре.
Забирают ли пенсию при банкротстве?
Нет, пенсия в пределах прожиточного минимума полностью остаётся у пенсионера. Если пенсия выше минимума, сохраняется минимум на пенсионера и его иждивенцев, а разница направляется в конкурсную массу. Отдельные выплаты, например пенсия по потере кормильца, защищены целиком.
Можно ли работать и менять работу во время банкротства?
Работать можно и нужно: банкротство не ограничивает трудовую деятельность, а уволить человека только из-за процедуры нельзя. О смене работы и изменении дохода следует уведомить финансового управляющего. Учтите: значительный рост дохода может повлиять на ход процедуры, поэтому о переменах лучше сообщать заранее.
Что происходит с зарплатой после завершения банкротства?
Ограничения снимаются, и весь доход полностью остаётся в распоряжении человека. Блокировки со счетов, как правило, снимают в течение нескольких дней после публикации о завершении процедуры в ЕФРСБ, Едином федеральном реестре сведений о банкротстве; для ускорения можно передать в банк определение суда. Удержания по списанным долгам после этого невозможны.