Жизнь и кредиты после банкротства: форум отзывов
После банкротства физического лица закон не запрещает брать кредиты, но в течение пяти лет заёмщик обязан сообщать каждому кредитору о пройденной процедуре. На практике первые одобрения приходят через 6–12 месяцев, и это небольшие кредитные карты и рассрочки. Крупные потребительские кредиты, как правило, одобряют через 1–2 года, автокредит и ипотеку обычно через 1,5–3 года. Кредитную историю после банкротства реально восстановить своими силами: без микрозаймов «для рейтинга», без попыток скрыть процедуру и без спешки с заявками во все банки подряд.
Что пишут люди на форумах о жизни после банкротства
На форумах о жизни после банкротства физического лица чаще всего обсуждают четыре темы: дадут ли кредит, как восстановить кредитную историю, можно ли продать квартиру и что делать, если старый долг «всплыл» после процедуры. В этом материале собраны именно они, а вместе с ними то, что по каждому вопросу говорит закон и что показывают реальные ситуации.
Типичный пост в обсуждениях выглядит так. Человек завершил процедуру, заказал кредитный отчёт, увидел там отметку о банкротстве и спрашивает: через сколько можно снова оформлять кредит, какой банк даст карту и почему даже маленький займ «до зарплаты» отклонили. Ответы бывают самые разные: кто-то пишет, что кредитку одобрили через год, кто-то жалуется, что «свой» банк не даёт ничего и через два года. Противоречий много, и это нормально. У каждого автора своя ситуация: доход, стаж, перечень кредиторов и даже то, был ли конкретный банк участником процедуры.
Чаще всего в темах «кредит после банкротства» на форумах повторяются одни и те же вопросы:
- через сколько после завершения процедуры реально одобряют кредиты и карты;
- какой банк дать шанс первым и стоит ли идти в тот, перед которым была задолженность;
- нужно ли сообщать о банкротстве в анкете и что будет, если промолчать;
- как убрать «хвосты»: судебные приказы, исполнительские сборы, записи у приставов;
- можно ли продать квартиру, если в цепочке собственников есть бывший банкрот;
- стоит ли брать микрозайм и быстро вернуть его, чтобы «поднять рейтинг».
Форумный опыт ценен тем, что в нём есть конкретика: сроки, суммы, названия банков, реальные отказы и одобрения. Но у него есть ограничения. Совет, который сработал у одного человека, может не подойти другому, а рекомендации двух-трёхлетней давности не всегда актуальны: банковские политики и требования к заёмщикам меняются. Поэтому форумную картину полезно сверять с законом и с документами: записями в БКИ (бюро кредитных историй), публикациями в ЕФРСБ (Единый федеральный реестр сведений о банкротстве, он же Федресурс) и отчётами, которые формирует финансовый управляющий.
Какие ограничения действуют после банкротства по закону
После завершения банкротства действуют три группы ограничений: обязанность сообщать о процедуре при новых займах (5 лет), запрет на повторное списание долгов (5 лет для судебного банкротства и 10 лет для внесудебного) и ограничения на руководящие должности (от 3 до 10 лет в зависимости от типа организации). Все они перечислены в статье 213.30 закона № 127-ФЗ «О несостоятельности (банкротстве)».
Эти сроки удобно свести в одну таблицу.
| Ограничение | Срок | Что это значит на практике |
|---|---|---|
| Сообщать о банкротстве при кредите или займе | 5 лет | В любой анкете (кредит, карта, рассрочка, займ) факт процедуры указывается. Сокрытие считается нарушением и почти всегда ведёт к отказу |
| Повторное банкротство через суд | 5 лет | Списать новые долги повторно в этот период нельзя, новая просрочка останется с вами |
| Внесудебное банкротство через МФЦ | 10 лет | Внесудебное банкротство, оно же списание долгов через МФЦ (многофункциональный центр) без суда. Повторно пройти его можно только через 10 лет |
| Руководство юридическими лицами | 3 года | Директором, членом совета директоров или учредителем с правом управления оформиться нельзя |
| Руководство финансовыми организациями | 5 лет | Ограничение касается страховых, инвестиционных и пенсионных организаций |
| Руководство кредитными организациями | 10 лет | Топовые позиции в банках закрыты на 10 лет |
| Новая регистрация ИП для бывших предпринимателей | 5 лет | Если банкротились как ИП, заново зарегистрировать предпринимательство можно только через 5 лет |
Ещё один срок, который стоит запомнить: сведения о процедуре хранятся в кредитной истории 7 лет с момента последнего изменения записи.
Важно и то, чего в законе нет. После банкротства не запрещено:
- открывать счета, вклады и дебетовые карты: банк обязан их обслуживать;
- работать по найму, включая прежнее место, если это не руководящая должность из таблицы;
- выезжать за границу: ограничения на выезд действуют только во время процедуры;
- покупать имущество (автомобиль, недвижимость, технику) на собственные средства;
- получать зарплату, пенсию и социальные выплаты без удержаний.
Самый распространённый миф, который кочует по обсуждениям, звучит так: «после банкротства пять лет вообще нельзя брать кредит». По общему правилу это не так. В статье 213.30 нет запрета на займы, есть только обязанность уведомлять о факте процедуры. Разница принципиальная: закон требует честности, а решение о выдаче оставляет банку. Актуальную редакцию нормы всё же стоит проверить перед важной сделкой: законодательство периодически корректируется.
Дают ли кредит после банкротства: отзывы форумчан и реальность
Закон не запрещает кредиты после банкротства, но решение принимает каждый банк, и в первый год-два отказывают чаще всего. Это главное противоречие, которое видно в каждом обсуждении: формального запрета нет, а на практике новоиспечённый банкрот получает отказ даже на небольшую сумму.
В обсуждениях 2026 года картина обычно такая. Человек через месяц-два после завершения процедуры пробует оформить небольшой займ «до зарплаты» и получает отказ, иногда на сумму всего в несколько тысяч рублей. Другой участник через год-полтора одобряет кредитку со скромным лимитом и через пару лет добирается до потребительского кредита. Третий получает лимит в сервисе маркетплейса уже через полгода, но с одной оговоркой: такие лимиты нередко оформляются через микрофинансовую организацию, и об этом стоит знать заранее.
Почему так происходит? При подаче заявки банк оценивает не один лишь факт банкротства. Скоринг (автоматическая система оценки заёмщика) анализирует набор факторов:
- текущий доход и его подтверждённость: справки, выписки, зарплатные поступления;
- стаж на последнем месте работы;
- запись о банкротстве в кредитной истории и в ЕФРСБ;
- историю недавних заявок: сколько запросов и куда;
- наличие вклада, зарплатного проекта, ценного имущества.
Отказ «без объяснения причин» тоже норма рынка: банк не обязан раскрывать внутреннюю политику. Ещё один практический момент из отзывов: банк, который был кредитором в вашей процедуре, чаще других отказывает. Это не запрет и не blacklist в юридическом смысле, просто внутренняя перестраховка. Идти туда имеет смысл позже, а начинать лучше с других кредиторов.
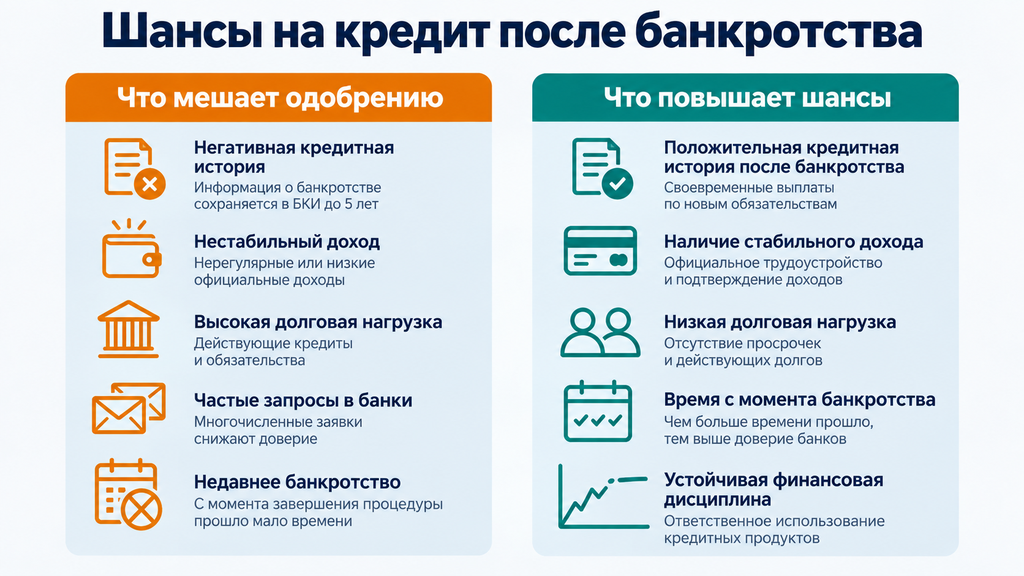
И ещё одна ошибка, которую раз за разом разбирают на форумах: массовая рассылка заявок во все банки подряд. Каждый запрос фиксируется в кредитной истории, и цепочка отказов за неделю дополнительно снижает персональный кредитный рейтинг, который и без того ослаблен отметкой о банкротстве. Подавайте заявки редко, осознанно и только когда есть подтверждённый доход.
Примеры выше — пересказ отзывов, а не реклама и не индивидуальная рекомендация. Условия банков меняются: перед подачей заявки проверяйте актуальные предложения на 2026 год.
Через сколько после банкротства реально одобряют кредиты
Первые одобрения после банкротства обычно возможны через 6–12 месяцев, а крупные суммы реально получить через 1–2 года и позже. Сроков в законе нет: они складываются из практики банков и зависят от дохода, занятости и того, как вы обслуживаете новые обязательства.
По отзывам, динамика выглядит примерно так:
- 0–6 месяцев: почти повсеместные отказы, включая небольшие займы; это период, когда разумнее заниматься документами, а не заявками;
- 6–12 месяцев: появляются первые одобрения, небольшие кредитки, рассрочки, лимиты сервисов оплаты частями, чаще у зарплатных клиентов;
- 1–2 года: реальные шансы на потребительский кредит при подтверждённом доходе и аккуратной истории платежей;
- 2–3 года и позже: автокредит и ипотека как рабочий сценарий, обычно с первоначальным взносом и поручителем или без них в зависимости от банка.
Про ипотеку отдельно: по отзывам, она становится достижимой через 1,5–3 года при стабильном доходе и первоначальном взносе, который часто просят в размере 30–50% стоимости жилья. Чем прозрачнее ваши доходы для банка, тем меньше значение отметки о банкротстве.
Какие банки чаще одобряют бывшим банкротам
Чаще других бывшим банкротам одобряют банки с программами кредитного восстановления и лояльным скорингом. Но реальнее всего выглядит зарплатный банк, тот, куда приходят ваши доходы. В нём видны реальные обороты по счёту, и это работает сильнее любых анкетных данных.
Как шансы обычно распределяются по типам банков, показано в таблице ниже.
| Тип банка | Что одобряют по отзывам | Когда имеет смысл обращаться |
|---|---|---|
| Банки с программами кредитного восстановления (по отзывам чаще упоминают Совкомбанк с его программами, Т-Банк, «Русский Стандарт», «Ренессанс Кредит», Почта Банк) | Небольшие кредитки, лимиты, рассрочки, программы поэтапного восстановления рейтинга | Через 6–12 месяцев после процедуры, при стабильном доходе |
| Зарплатный банк | Кредитка, затем потребительский кредит, со временем автокредит, иногда с поручителем | Через 1–2 года, когда видна аккуратная история платежей |
| Банк, который был кредитором в процедуре | Чаще отказ: это практика, а не запрет | Позже остальных, когда кредитная история уже восстановлена |
| Крупные банки с жёстким скорингом (по отзывам ВТБ одобряет нечасто) | Редкие одобрения при высоком подтверждённом доходе | После 2–3 лет восстановления истории |
И ещё предостережение насчёт «быстрого улучшения рейтинга» микрозаймами: по опыту, это дорогой и рискованный путь, подробно разбираем его ниже, в разделе про займы. Работают одно-два небольших обязательства, аккуратно обслуженных без просрочек; цепочка микрозаймов не работает.
Список банков выше основан на пересказе пользовательских отзывов, не является рекомендацией или рекламой. Решения каждый банк принимает индивидуально; проверяйте актуальные условия на 2026 год.
Кредитная карта после банкротства: что говорят отзывы
Кредитную карту после банкротства получить обычно проще, чем потребительский кредит, но лимиты в первые месяцы скромные: как правило, 10–30 тысяч рублей. По отзывам, первые карты одобряют через 6–12 месяцев после процедуры, и лимит постепенно растёт, если обслуживать долг аккуратно.
Именно поэтому кредитка считается рабочим инструментом восстановления кредитной истории. Но работает она только при соблюдении правил:
- используйте карту для небольших повседневных покупок внутри льготного периода, то есть срока, в течение которого проценты не начисляются;
- гасите задолженность полностью, а не минимальным платежом;
- не снимайте наличные: за них обычно берут комиссию и проценты сразу;
- следите за платёжной датой и ставьте напоминание: одна просрочка может обнулить весь прогресс;
- не открывайте несколько карт одновременно, каждая новая заявка снижает рейтинг;
- не превращайте кредитку во «вторую зарплату»: если ежемесячно уходите в долг по карте, вернитесь к бюджету без кредитных средств.
Риски стоит назвать прямо. Вне льготного периода ставки по картам могут достигать 60–80% годовых, а после банкротства списать новый долг не получится ещё пять лет, потому что повторная процедура в этот срок невозможна. Плюс психологический момент, который часто описывают сами участники обсуждений: после «свободы от долгов» кредитный лимит ощущается как доступные деньги, хотя это самые дорогие деньги в вашей жизни.
Один случай из обсуждений стоит разобрать отдельно. Участница получила лимит 124 тысячи рублей в сервисе маркетплейса уже через полгода после процедуры, моментально и без долгих проверок. Практика показывает: часть подобных лимитов оформляется не напрямую через банк, а через связанную микрофинансовую организацию, то есть МФО (организация, выдающая небольшие краткосрочные займы). В кредитном отчёте такая запись может отображаться как микрозайм, и впоследствии она способна усложнить ипотеку. Прежде чем активировать подобный лимит, уточните в кредитном отчёте, кто именно станет кредитором.
Автокредит после банкротства: реально ли получить
Автокредит после банкротства законом не запрещён, но в первый год-два банки отказывают чаще всего, а реалистичный путь такой: сначала восстановить кредитную историю либо использовать альтернативные схемы покупки. По отзывам, заявки в первые месяцы почти всегда отклоняются со ссылкой на «кредитную политику банка», даже если человек готов платить выше ставку или предоставить поручителя.
Но и истории успеха в обсуждениях есть, и у них общая структура. Один из типичных кейсов из практики: клиент завершил процедуру, устроился на официальную работу, два года аккуратно пользовался кредиткой в зарплатном банке. А при покупке автомобиля для работы получил автокредит именно в этом банке, с поручителем. Ничего экстраординарного в схеме нет: банк видел доход, обороты и дисциплину заёмщика.
Рабочие сценарии покупки автомобиля после банкротства:
- зарплатный банк через 1,5–2 года: самый реалистичный вариант, особенно с поручителем или крупным первоначальным взносом;
- кредит на супруга или родственника: кредитные истории супругов банки рассматривают отдельно; оформлять автомобиль лучше с учётом того, что купленное в браке имущество считается совместным;
- рассрочка у автодилера без банка: срок обычно до 2 лет, платежи крупные, поэтому заранее считайте бюджет; салон проверяйте так же тщательно, как договор;
- программы кредитного восстановления: поэтапное повышение лимита при аккуратном обслуживании, подходят как подготовка к будущей заявке.
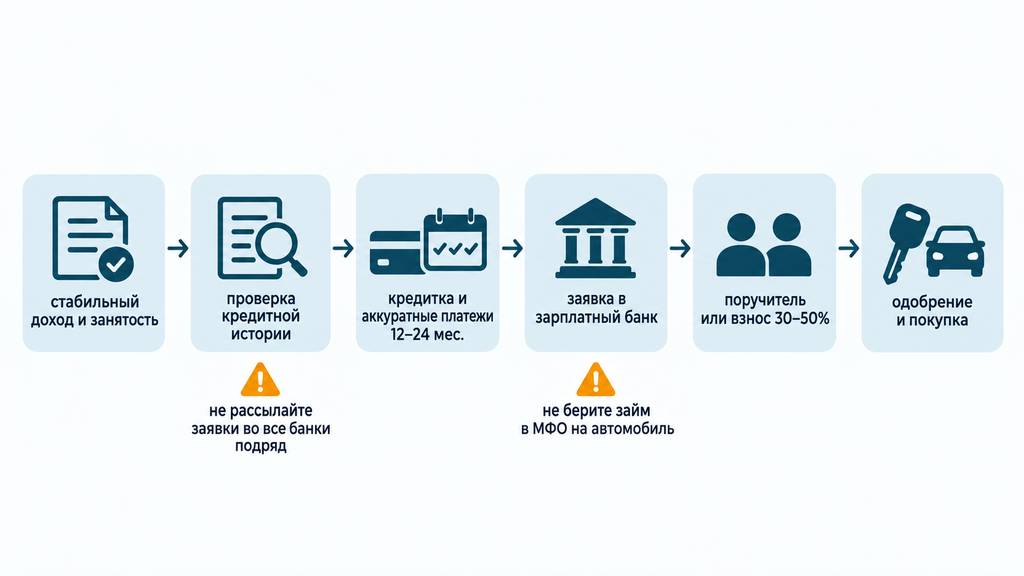
Перед заявкой стоит пройти несколько шагов:
- Оцените доход: платежи по автокредиту должны занимать посильную долю бюджета, а не весь остаток после жизни.
- Подтвердите занятость: трудовой договор, стаж, официальные отчисления.
- Проверьте кредитную историю и устраните ошибки, если они есть.
- Полгода-год обслуживайте небольшой кредитный продукт без единой просрочки.
- Подайте заявку в зарплатный банк, добавив поручителя или первоначальный взнос 30–50%.
- После одобрения продолжайте платить точно в срок: нового «списания» в ближайшие пять лет не будет.
Отдельные предостережения. Займ в МФО на покупку автомобиля обернётся «золотой» машиной: переплата в разы превышает банковскую ставку, а просрочка будет висеть несписанной. На рынке подержанных автомобилей немало мошенников, поэтому не переводите деньги до подписания договора и проверяйте автомобиль на ограничения и аресты: истории с «предбанкротными» продавцами встречаются и среди обычных сделок.
Где дают займ после банкротства и почему это ловушка
Займы после банкротства охотнее всего дают МФО, сервисы рассрочек и лимиты маркетплейсов. Но это самый дорогой способ вернуться в кредитную систему, и пользоваться им стоит дозированно. Микрофинансовые организации (МФО) действительно лояльнее банков: требования к заёмщику у них ниже, а решения принимаются быстрее.
Но МФО проверяют заявки так же, как банки: кредитную историю, отметку о банкротстве и базу ФССП (Федеральная служба судебных приставов). Типовые причины отказов, которые обсуждают на форумах:
- в базе приставов остались незакрытые исполнительные производства или исполнительские сборы;
- в заявке не указан статус банкрота, хотя в течение пяти лет это обязательное поле;
- запрошенная сумма не соответствует подтверждённому доходу;
- ошибка в персональных данных, из-за которой сервис не смог идентифицировать человека.
Механика «первого займа под 0%» реальна: многие МФО выдают первый займ без процентов при точном возврате в срок. Но за пределами акции полная стоимость кредита (ПСК, то есть итоговая переплата по займу с учётом процентов и комиссий, выраженная в процентах годовых) по обычным займам МФО может достигать 292% годовых. Достаточно одного сорванного платежа, и вместо записи о дисциплине в кредитной истории появляется дорогая просрочка, которую списать в ближайшие пять лет не получится.
Поэтому разделим ситуации. Небольшой займ может быть допустим, если: есть подтверждённый доход; сумма и срок заведомо посильны; займ берётся осознанно, ради записи о дисциплине в кредитной истории, и есть напоминание о дате платежа. Займ не стоит брать, если: им закрывают старые или текущие расходы; он нужен, чтобы «пережить месяц»; становится привычкой и перекатывается с одного на следующий.
Отдельно стоит сказать о схемах, к которым банкротов подталкивают объявления. «Кредитные доноры», «гарантированная помощь в получении кредита после банкротства», «прокачаем рейтинг за неделю». Как правило, это либо предоплата за пустышку, либо путь к новым долгам и испорченной репутации: банк всё равно увидит факт процедуры в БКИ и ЕФРСБ. Законного способа «обойти» проверку не существует, а честный путь восстановления истории описан ниже.
Чек-лист «Прежде чем взять займ после банкротства»:
- закрыты ли исполнительные производства и сборы в базе ФССП;
- указан ли в заявке факт банкротства;
- проверил ли я полную стоимость кредита и сумму к возврату;
- есть ли подтверждённый доход и дата платежа в календаре;
- не беру ли я займ, чтобы закрыть другой займ или текущие расходы;
- готов ли я к тому, что новый долг нельзя будет списать ещё пять лет.
Продажа квартиры после банкротства: сроки, риски и мнения с форумов
Продавать квартиру после завершения банкротства можно: право распоряжения имуществом возвращается после вступления определения суда в силу, но сделку стоит готовить с прозрачным пакетом документов и рыночной ценой. Статья 213.28 закона № 127-ФЗ закрепляет этот итог процедуры: после завершения расчётов с кредиторами ни банк, ни бывший управляющий не согласовывают ваши сделки.
При этом в обсуждениях о продаже квартиры после банкротства регулярно всплывает одна и та же ситуация: покупатель находит квартиру, всё устраивает. А затем риелтор или юрист покупателя видит в цепочке собственников бывшего банкрота и советует отказаться от сделки, ссылаясь на статью 213.29, которая позволяет пересмотреть освобождение банкрота от долгов по вновь открывшимся обстоятельствам. Насколько этот риск реален? По оценкам практикующих юристов, при рыночной цене, честных расчётах и завершённой процедуре оспорить сделку крайне сложно: квартиры, купленные после банкротства на собственные средства, не попадают в трёхлетний период до процедуры, а добросовестного покупателя суды, как правило, защищают. Массовые отказы в таких случаях чаще перестраховка, чем отражение реальной практики. Однако период сразу после завершения дела действительно рискованный, и это стоит учитывать в планировании.
| Период после завершения процедуры | Уровень риска | Что разумно делать |
|---|---|---|
| 0–10 дней | Сделку не проводить | Идёт срок обжалования определения о завершении, дождитесь его истечения |
| 10 дней — 1 месяц | Высокий | Возможен пересмотр освобождения от долгов по ст. 213.29; используйте месяц на подготовку документов |
| 1–6 месяцев | Средний | Снятие старых арестов, сбор пакета документов; сделка с полным раскрытием истории |
| 6 месяцев — 3 года | Рабочий режим | Продавать можно; при рыночной цене и прозрачных расчётах претензии кредиторам доказать сложно |
| Свыше 3 лет | Минимальный | С даты процедуры прошло достаточно времени, и основания для претензий к добросовестному покупателю практически отсутствуют |
Особая история с «роскошным» единственным жильём. Исполнительский иммунитет (защита единственного пригодного для проживания жилья от взыскания) позволил сохранить дорогую квартиру, и её продажа сразу после процедуры может вызвать вопросы. Кредиторы способны увидеть в этом не защиту права на жилище, а сохранение капитала. Если предстоит продажа дорогого объекта, разумно выдержать паузу в 6–12 месяцев и иметь понятную житейскую логику сделки: переезд, раздел имущества, покупка более скромного жилья.
Подготовка сделки по шагам:
- Закажите свежую выписку из ЕГРН (Единый государственный реестр недвижимости) и проверьте, нет ли «фантомных» арестов, оставшихся от старых дел приставов.
- Если запись об аресте висит, подайте в Росреестр через МФЦ заявление о её погашении, приложив заверенную копию определения суда о завершении процедуры.
- Соберите пакет для покупателя: определение о завершении процедуры, документы о том, что квартира не продавалась на торгах, справки об отсутствии долгов по ЖКХ и капремонту.
- Проводите расчёты через аккредитив или счёт эскроу: прозрачная история движения денег защищает сделку лучше любых объяснений.
- Не занижайте цену в договоре: именно занижение даёт главный аргумент для попытки оспорить сделку.
Про налоги. Если квартира была единственным жильём, не продавалась на торгах и осталась у вас, срок владения не прерывается: он считается с первоначальной регистрации права. Пример: квартира куплена в 2019 году, банкротство завершено в 2023-м, продажа планируется в 2026-м. К моменту продажи срок владения составит 7 лет, это выше минимального порога (для единственного жилья он равен 3 годам), поэтому НДФЛ не возникает и декларация не нужна. Если же в процедуре был раздел имущества с выделением долей, срок по новой доле может считаться заново; такой сценарий лучше заранее проверить с налоговым специалистом.
Как восстановить кредитную историю после банкротства: пошаговый план
Кредитная история после банкротства восстанавливается за 1–3 года аккуратных небольших платежей, но начинается всё не с нового кредита, а с проверки и очистки текущих данных. Спешка на этом этапе стоит дорого: заявки без подготовки дают отказы, а отказы снижают рейтинг.
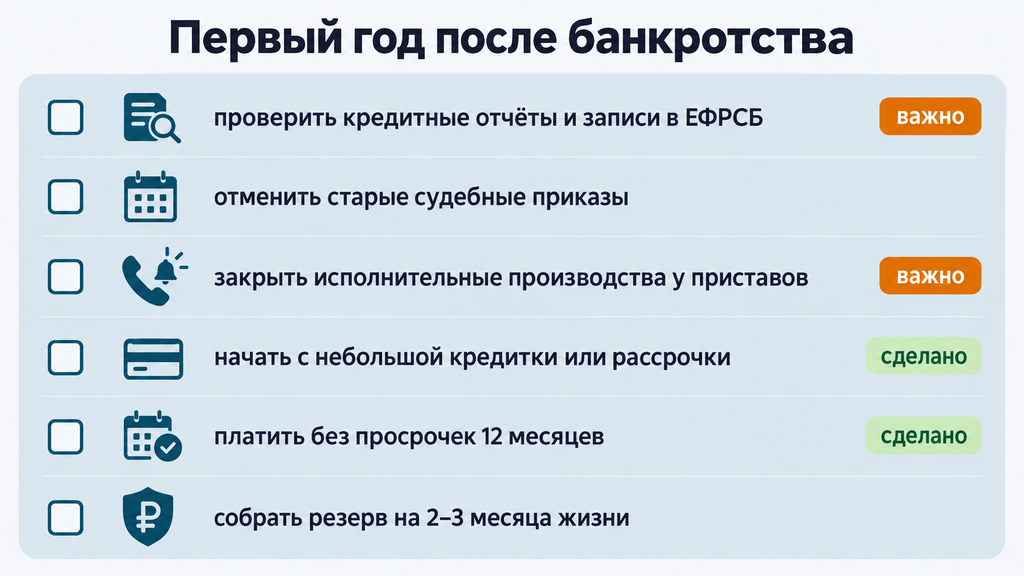
- Получите кредитные отчёты из всех БКИ, где есть ваша история. По закону дважды в год каждый отчёт можно получить бесплатно. Список бюро, в которых хранятся ваши данные, доступен через Госуслуги.
- Убедитесь, что списанные долги не «оживают». Отмените старые судебные приказы, то есть упрощённые судебные решения, которые кредитор может предъявить к исполнению в течение трёх лет. Закройте исполнительные производства у приставов и исполнительские сборы по списанным долгам. По отзывам, именно невычищенные приказы чаще всего и вызывают внезапную блокировку карты через год-два после процедуры.
- Оспорьте ошибки в отчётах. Некорректные статусы, «живые» счета по списанным кредитам, дубли: всё это правится заявлением в БКИ с приложением судебных документов.
- Начните с маленьких продуктов. Небольшая кредитка, рассрочка, оплата частями, всего один-два продукта, не больше. Цель не покупки, а записи о дисциплине.
- Обслуживайте их без единой просрочки 12–24 месяца. Полное погашение в льготный период, напоминания о датах, никаких снятий наличных.
- Через 1,5–2 года подавайте заявку на потребительский кредит или автокредит, в первую очередь в зарплатный банк, где ваши доходы видны напрямую.
Типичные ошибки на этом пути:
- микрозайм «для рейтинга» без плана погашения: вместо пользы выходит дорогой долг;
- возврат микрозайма на следующий день: по отзывам, полезной записи о дисциплине это не добавляет, а расходы появляются;
- массовые заявки в несколько банков за неделю;
- сокрытие банкротства в анкете: банк всё равно проверит;
- просрочки по ЖКХ: сведения о таких платежах тоже передаются в кредитную историю и портят рейтинг; долги по налогам и алиментам кредитор может увидеть через базу исполнительных производств приставов.
Что проверить до старта: записи о процедуре в ЕФРСБ, отсутствие производств в базе ФССП, корректность кредитных отчётов во всех бюро.
Если что-то пошло не так, например после банкротства с карты списали деньги по старому долгу, действуйте так: соберите определение суда о завершении процедуры, подайте заявление в банк или приставу о возврате средств и прекращении производства. При отказе следующая ступень: жалоба вышестоящему приставу или заявление в суд. На практике такие списания возвращают, но быстрее всё получается, когда документы о завершении процедуры под рукой.
Мифы и ошибки бывших банкротов: что говорят факты
Самый живучий миф о банкротстве звучит так: кредит больше никогда не дадут. На деле процедура даёт отсрочку, а не пожизненный запрет. Остальные заблуждения группируются вокруг тех же тем: сокрытие, кредитная история и имущество.
| Миф | Как на самом деле |
|---|---|
| «После банкротства кредит не дадут никогда» | Дадут: обычно через 6–12 месяцев небольшие продукты, через 1–2 года крупные. Решение зависит от дохода и дисциплины, а не только от отметки о процедуре |
| «О банкротстве можно не сообщать» | Банк проверяет БКИ и ЕФРСБ автоматически. Сокрытие — нарушение закона, которое ведёт к отказу и потере доверия кредитора |
| «Кредитная история обнуляется» | Запись о процедуре хранится 7 лет с последнего изменения. Обнуляется не история, а неподъёмная долговая нагрузка |
| «Финансовый управляющий обязан исправить мою кредитную историю» | Управляющий передаёт в БКИ только сведения о процедуре. Старые просрочки он не «зачищает»: это делается через проверки и заявления в бюро |
| «После банкротства нельзя ничего покупать» | Покупать можно. Вопрос лишь в прозрачности крупных сделок: рыночная цена, понятное происхождение средств, честные расчёты |
| «Списанные долги не вернутся никогда» | Вернуться они не должны, но могут «ожить» через старые судебные приказы и исполнительские сборы. Их контролируют: отмена приказов, проверка базы ФССП, хранение определения суда |
Откуда они берутся, тоже понятно. Одни рождаются в форумных обсуждениях, где частный случай обобщают до правила. Другие приносят риелторы и менеджеры, которые не хотят брать ответственность за нестандартную сделку. Третьи идут из рекламы, обещающей «списание всего без последствий» или, наоборот, пугающей «чёрными списками навсегда». Правда посередине: последствия есть, они конечны по срокам, и почти все управляемы.
Жизнь после банкротства: истории людей и план действий
После банкротства жизнь не превращается в клеймо: это переход к управляемому бюджету, и главный навык теперь в том, чтобы не возвращаться в долговую спираль. Обсуждения это подтверждают: люди, которые прошли процедуру, чаще всего рассказывают не о списанных суммах, а о том, что впервые за годы смогли планировать месяц.
Несколько собирательных сценариев, характерных для таких историй. Женщина после развода набрала кредиты на ремонт и детские расходы, а недостающее закрывала микрозаймами, и так до тех пор, пока платежи не заняли больше половины дохода. После процедуры она сделала две вещи: завела простую таблицу расходов и сознательно отложила кредитные продукты на два года, чтобы сначала научиться жить без заёмных денег. Другой типичный сценарий, потеря работы: человек тянул, платя по кредитам новыми займами, пока не стало ясно, что доход объективно не покрывает нагрузку. Третий сценарий: человек, который через два года после процедуры получил одобрение на крупную покупку в зарплатном банке. Без хитростей, просто стабильный доход плюс аккуратная история платежей.
Из тех же обсуждений и практики видно, что делает жизнь после банкротства устойчивой:
- таблица расходов на месяц с доходами, обязательными платежами и остатком: видимые цифры снимают половину тревоги;
- резервный фонд на 2–3 месяца базовых расходов: подушка, которая не даст при первой заминке браться за займ;
- пауза с кредитками на переходный период, пока не восстановился бюджет;
- проверка кредитных отчётов раз в год, чтобы замечать ошибки и «ожившие» долги рано;
- правило одного решения: новый кредитный продукт берётся только по плану, а не под эмоцию.
И последнее. Если вы пока только присматриваетесь к процедуре, сомневаетесь в её последствиях или просто не знаете, что делать с долгами, можно не разбираться в одиночку. Оставьте заявку и в двух словах опишите свою ситуацию: специалист бесплатно проведёт первичный разбор, покажет, какие варианты есть именно в вашем случае (банкротство, реструктуризация, кредитные каникулы или мировое соглашение) и что потребуется для каждого из них. Это касается и процедуры банкротства, и любого другого юридического вопроса, связанного с долгами. Оплачивать услугу или принимать решение сразу не нужно: задача первого шага в том, чтобы просто увидеть свою ситуацию в цифрах и сроках.
Часто задаваемые вопросы
Через сколько после банкротства дают кредит?
Первые небольшие одобрения (кредитные карты и рассрочки) обычно возможны через 6–12 месяцев после завершения процедуры, а крупные кредиты реальны через 1–2 года. Сроков в законе нет: всё зависит от подтверждённого дохода, стажа и того, как вы обслуживаете новые обязательства.
Дадут ли ипотеку после банкротства?
По отзывам, ипотека становится реальной обычно через 1,5–3 года при стабильном подтверждённом доходе и крупном первоначальном взносе, часто от 30–50% стоимости жилья. Каждый банк решает индивидуально, а скрывать банкротство в анкете бессмысленно: запись всё равно есть в кредитной истории и в ЕФРСБ.
Нужно ли сообщать банку о банкротстве и что будет, если скрыть?
Да, в течение пяти лет сообщать о банкротстве при оформлении кредита или займа обязательно по закону. Банк всё равно увидит запись в БКИ и ЕФРСБ, а сокрытие приведёт к отказу и потере доверия кредитора. Других «бонусов» молчание не даёт.
Можно ли продать квартиру после банкротства?
Можно: право распоряжения имуществом возвращается после вступления определения о завершении процедуры в законную силу. Разумно выждать первый месяц, снять старые аресты из ЕГРН, продавать по рыночной цене и с прозрачными расчётами; при таком пакете документов опасения покупателей, как правило, снимаются.
Что делать, если после банкротства списали деньги с карты за старый долг?
Долги, списанные при банкротстве, взысканию не подлежат: соберите определение суда о завершении процедуры и подайте заявление в банк или приставу о возврате средств и прекращении производства. Такое случается из-за старых судебных приказов, которые можно предъявлять к исполнению до трёх лет, поэтому их лучше отменить заранее.
Дадут ли кредитную карту сразу после банкротства?
Чаще всего нет: в первые месяцы после процедуры одобрения редки, обычно карты приходят через 6–12 месяцев с небольшим лимитом 10–30 тысяч рублей. Из альтернатив есть рассрочки и лимиты сервисов оплаты частями, но проверяйте, кто именно кредитор: если это МФО, запись в кредитной истории может осложнить будущую ипотеку.
Можно ли повторно обанкротиться?
Повторное банкротство через суд возможно не раньше чем через 5 лет, а внесудебное через МФЦ только через 10 лет. Главное следствие: в этот период новые долги останутся несписанными, поэтому к новым займам стоит относиться с особой осторожностью.
Где взять деньги после банкротства, если срочно нужны?
Безболезненных вариантов немного: безопаснее рассмотреть беспроцентную рассрочку, помощь близких или продажу ненужного имущества, а займы в МФО использовать только при подтверждённом доходе и точном плане погашения. Обещаний «гарантированного кредита после банкротства» и предложений «кредитных доноров» лучше избегать: это чаще всего предоплата за пустышку или путь к новым долгам.