Отзывы о банкротстве через МФЦ и Госуслуги
Коротко: внесудебное банкротство через МФЦ в 2026 году позволяет бесплатно списать долги от 25 000 до 1 000 000 рублей, но только при подходящем основании по исполнительному производству, отсутствии имущества для взыскания и доходе не выше прожиточного минимума. Подать заявление о банкротстве через Госуслуги нельзя: портал помогает лишь проверить долги и подготовить документы, а платные предложения «списания долгов через Госуслуги» это признак мошенничества. Отзывы людей, прошедших процедуру, подтверждают: результат зависит от точности подготовки заявления и честного соответствия условиям.
Банкротство через МФЦ и Госуслуги в 2026 году: как всё устроено
Банкротство через МФЦ законно: это внесудебная процедура списания долгов, а подать заявление о банкротстве через Госуслуги нельзя. Внесудебное банкротство это упрощённый порядок признания гражданина несостоятельным, предусмотренный Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Заявление подаётся лично в МФЦ (многофункциональный центр предоставления государственных и муниципальных услуг). Суд не участвует, финансового управляющего не назначают, госпошлины нет. Сведения о запуске и завершении процедуры публикуются в ЕФРСБ, Едином федеральном реестре сведений о банкротстве, открытом через портал Федресурс.
Законных способов списать долги через банкротство два:
- МФЦ: бесплатная упрощённая процедура для должников с небольшими долгами, закрытым исполнительным производством и без имущества;
- арбитражный суд: универсальная процедура для любых сумм, с финансовым управляющим, проверкой имущества и, при необходимости, его реализацией.
Госуслуги в этой схеме не канал подачи, а помощник на этапе подготовки. Через портал можно проверить исполнительные производства, заказать выписки и узнать, где хранится ваша кредитная история. Кнопки «списать долги» на портале нет, и, судя по вопросам, которые люди задают юристам, именно это самое частое заблуждение по теме. Отзывы о банкротстве через МФЦ и истории о «списании через Госуслуги» полезно читать с этой логикой: если автор соответствует условиям и аккуратно заполнил документы, процедура, как правило, завершается списанием; если нет, появляются жалобы.
Разберём, что люди пишут на самом деле, какие ошибки повторяются чаще всего и как отличить честный опыт от рекламных обещаний.
Что говорят отзывы о банкротстве через МФЦ
Отзывы людей, прошедших банкротство через МФЦ, показывают: процедура работает, но успех зависит от строгого соответствия условиям и полного списка кредиторов. По данным Федресурса, через суд банкротятся в разы больше граждан, чем через МФЦ. Упрощённая процедура остаётся инструментом для узкого круга должников, поэтому в отзывах так мало «середины»: люди либо проходят спокойно и списывают долги, либо получают отказ из-за несоответствия требованиям.
Чтобы отзывы действительно помогли, читайте их так:
- ищите отзывы с датами и деталями: сроками процедуры, суммами, этапами, а не общими фразами «всё списали» или «это развод»;
- обращайте внимание на основание подачи. Автор, который не проверил причину окончания исполнительного производства, почти всегда получает отказ, и это не характеризует саму процедуру;
- учитывайте изменения закона: часть отзывов прошлых лет описывает сбор справок, который больше не нужен (теперь МФЦ запрашивает сведения сам), а в свежих речь о действующих лимитах и основаниях, и в 2026 году правила те же;
- соотносите жалобы с условиями: «мне не списали долг, потому что я не указал банк» это ошибка заявителя, а не процедуры.
Стоит ли списывать долги через МФЦ? Если вы проходите по условиям и внимательны с документами, то да: это самый доступный законный способ. Если хоть одно условие вызывает сомнение, сначала проверьте его или сравните с судебным путём, о котором расскажем ниже.
Положительные отзывы: что чаще всего отмечают люди
Чаще всего в положительных отзывах о списании долгов через МФЦ отмечают бесплатность, отсутствие суда и прекращение давления со стороны кредиторов. Повторяющиеся пункты из реальных историй:
- процедура не требует денег: ни госпошлины, ни вознаграждения управляющему, ни обязательных публикаций за счёт должника;
- не нужно ходить на заседания и общаться с взыскателями, достаточно один раз подать заявление;
- после публикации в реестре звонки и требования по указанным долгам прекращаются;
- удержания из пенсии или пособия приостанавливаются с началом процедуры;
- через 6 месяцев долги, указанные в заявлении, списываются целиком, а статус подтверждается записью в ЕФРСБ.
Три типичных сценария из отзывов (детали изменены, но ситуации характерные):
- Пенсионерка с удержаниями из пенсии. Женщина несколько лет отдавала часть пенсии по поручительству за чужой кредит, производство шло, а доход не превышал прожиточного минимума. По льготному основанию (пенсионерам достаточно года исполнительного производства) заявление приняли: с началом процедуры удержания остановились, а через полгода долг списан.
- Мать в декрете с единым пособием. Других доходов, кроме детского пособия, нет. Исполнительное производство длилось больше года. Заявление приняли по льготному основанию, через 6 месяцев долги по займам и кредитной карте списаны.
- Человек с долгами около 250 000 рублей. Кредиты, займы и задолженность по ЖКХ, производство окончено по п. 4 ч. 1 ст. 46. Перед подачей запросил кредитные истории и перечислил всех кредиторов, включая МФО, о которой чуть не забыл. Полгода спустя долги списаны полностью.
Общее в этих историях одно: люди заранее проверили условия и отнеслись к заявлению как к документу, от которого зависит результат. Именно на этом этапе чаще всего возникают проблемы, поэтому дальше разберём отрицательные отзывы.
Отрицательные отзывы и жалобы: из-за чего люди недовольны
Большинство негативных отзывов о внесудебном банкротстве связано с нарушением условий процедуры или завышенными ожиданиями, а не с тем, что списание долгов не работает. Типичные жалобы выглядят так:
- «Не списали долг, о котором забыл». Кредитор не указан в заявлении, и его долг остаётся действующим. Кроме того, этот кредитор вправе перевести процедуру в суд.
- «МФЦ отказал». Чаще всего производство окончено не по п. 4 ч. 1 ст. 46 закона № 229-ФЗ, а по другому основанию, например потому что должника не смогли найти. Такое основание для внесудебного банкротства не подходит.
- «Удержания из пенсии не прекратились сразу». Обмен данными между ведомствами идёт не мгновенно; нужны документы о завершённой процедуре (об этом подробнее ниже).
- «МФЦ не выдал справку о банкротстве». Это так. Подтверждающие справки центр не выдаёт, факт процедуры подтверждается выпиской из реестра.
- «Процедуру перевели в суд». Кредиторы нашли имущество, оспорили сделку или выявили ошибку в заявлении.
Есть и организационные неудобства: заявление подаётся лично, нужно самостоятельно следить за публикациями в реестре, а проверка занимает до 3 рабочих дней. Процедуру они не ухудшают, просто требуют внимательности.
Как читать негативные отзывы: ищите причину отказа. Если автор ждал, что «спишут всё автоматически», или подал заявление, не проверив основание закрытия производства, то проблема в подготовке. Если жалоба касается документов и ведомств, учитесь на ней: запросите выписку заранее и сохраните постановления пристава.
Банкротство через Госуслуги: отзывы и что возможно на самом деле
Подать заявление на банкротство через Госуслуги нельзя: такой опции нет ни в законе № 127-ФЗ, ни на самом портале в 2026 году. Идея «нажать кнопку и списать долги онлайн» обсуждается с 2021 года, но дальше предложений дело не пошло: закон предусматривает только МФЦ и арбитражный суд. Поэтому отзывы по запросам «банкротство через Госуслуги» и «списание долгов через Госуслуги» это чаще всего истории двух типов: о мошенниках и о реальной пользе портала при подготовке к процедуре.
Как устроен обман. Создаются сайты-клоны, внешне похожие на портал, или «посредники», предлагающие «официальное списание долгов через Госуслуги». Дальше просят предоплату, данные паспорта и СНИЛС, а иногда и код из СМС для доступа к личному кабинету. Итог один: деньги потеряны, долги остаются, а учётная запись скомпрометирована. Признаки такой схемы:
- обещание списать долги «за один день» или «без проверок»;
- требование предоплаты за «подключение услуги»;
- просьба сообщить код из СМС или передать доступ к личному кабинету;
- гарантии результата без анализа вашей ситуации.
Что портал Госуслуг реально даёт должнику при подготовке к банкротству:
- проверку исполнительных производств: данные ФССП о ходе и статусе исполнительных дел;
- выписку из ЕГРН со сведениями о недвижимости и обременениях;
- перечень бюро кредитных историй, где хранятся ваши данные (сами отчёты запрашиваются в БКИ);
- запись в МФЦ: в части регионов доступен выбор даты и времени визита;
- вход по учётной записи ЕСИА в сервисы ЕФРСБ и Федресурса (удобно отслеживать процедуру).
Отдельно про судебный путь: заявление о банкротстве в арбитражный суд можно подать онлайн через систему «Мой арбитр» с подтверждённой учётной записью Госуслуг. Это не «банкротство через Госуслуги», но портал участвует в процессе как инструмент идентификации.
Простой ориентир при чтении отзывов: если автор пишет, что «подал на банкротство прямо на Госуслугах», перед вами либо выдумка, либо отзыв о мошенническом сайте. Сверяйте такие истории с законом, прежде чем делать выводы.
Кому подходит внесудебное банкротство: условия в 2026 году
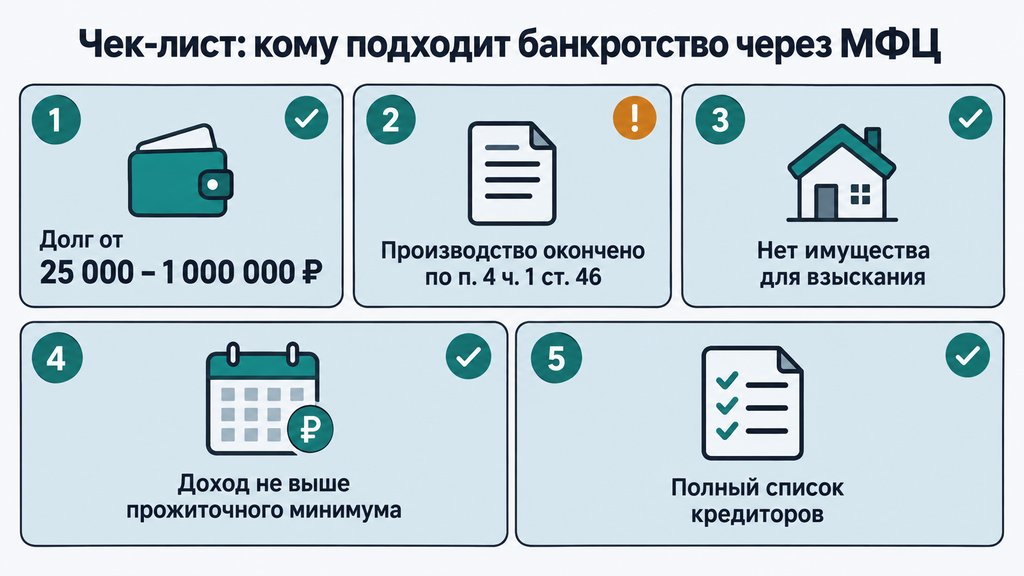
Внесудебное банкротство через МФЦ в 2026 году доступно гражданину, у которого общая сумма долгов составляет от 25 000 до 1 000 000 рублей, есть основание по исполнительному производству и нет имущества и дохода выше прожиточного минимума. Пройдём по каждому условию:
- Сумма долгов от 25 000 до 1 000 000 рублей. Считается общий долг: кредиты, займы, задолженность по ЖКХ, налоги, обязательства по поручительству. Кредиты без просрочки тоже включаются.
- Основание по исполнительному производству. Подходит, если производство окончено по п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве»: пристав не нашёл имущества и доходов для взыскания. Альтернатива: производство длится 7 лет и более. Льготные категории (пенсионеры, получатели детских пособий, участники СВО) могут подать уже через 1 год производства.
- Нет имущества для взыскания. Кроме защищённого по ст. 446 ГПК РФ: единственное жильё (не в ипотеке), предметы обычной домашней обстановки, вещи индивидуального пользования.
- Доход не выше прожиточного минимума. Ориентируйтесь на прожиточный минимум, установленный в вашем регионе: если доход не превышает его, условие соблюдено. Проверьте актуальное значение на 2026 год.
- Полнота данных в заявлении. В списке кредиторов должны быть все, кому вы должны, и от этого зависит, что именно спишут.
Собирать справки для подтверждения условий не нужно: МФЦ запрашивает сведения в госорганах сам через межведомственное взаимодействие. Но соответствие всё равно проверяется, поэтому лучше убедиться в нём до подачи.
Как понять, подхожу ли я под банкротство через МФЦ? Откройте банк данных исполнительных производств на сайте ФССП или в сервисе на Госуслугах и посмотрите статус и основание окончания дела. Нужна формулировка именно про отсутствие имущества (п. 4 ч. 1 ст. 46). Если производство окончено по п. 3 (не удалось найти должника), внесудебное банкротство по этому основанию недоступно. Если основание в карточке дела не видно, запросите у пристава постановление об окончании: в нём будет точная формулировка.
Чек-лист самопроверки перед обращением в МФЦ:
- Суммируйте все долги: кредиты, займы, ЖКХ, налоги, поручительства. Попадаете ли вы в диапазон 25 000 – 1 000 000 рублей?
- Проверьте исполнительные производства и основание их окончания или длительность.
- Оцените имущество: нет ли ничего, кроме единственного жилья и предметов быта?
- Сравните доход с прожиточным минимумом для вашей категории и региона.
- Составьте полный список кредиторов: по кредитным историям и выпискам, а не по памяти.
Распространённое заблуждение: «раз лимит до миллиона, значит, подойдёт любому». Нет: лимит по сумме только одно из пяти условий, и отказы чаще всего связаны с другими пунктами.
Как проходит списание долгов через МФЦ: пошаговый порядок
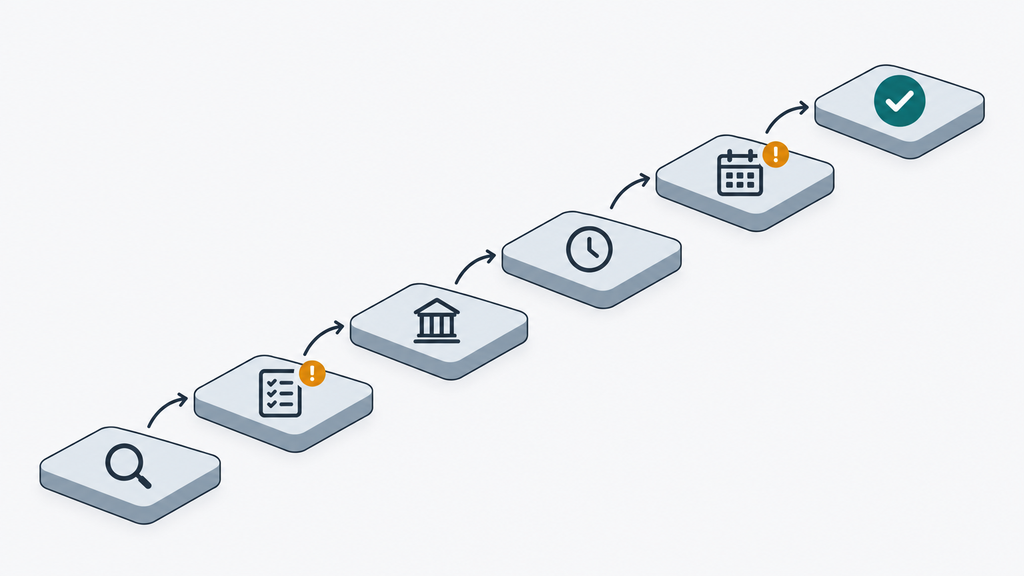
Списание долгов через МФЦ проходит за 6 месяцев: проверка условий, составление списка кредиторов, подача заявления, публикация в ЕФРСБ и завершение процедуры с автоматическим списанием указанных долгов. У каждого шага своя типичная ошибка, которая видна в отзывах:
- Проверьте условия. Сумма долгов, основание по исполнительному производству, имущество, доход. Типичная ошибка: подать заявление при окончании производства по п. 3 ст. 46, тогда его вернут.
- Составьте список кредиторов. Документ по установленной форме: каждый кредитор и сумма долга перед ним. Запросите кредитные истории, чтобы ничего не пропустить; поручительства тоже долги. Типичная ошибка: забыть МФО или старый долг. Он не спишется.
- Подайте заявление лично в МФЦ по месту жительства или пребывания: понадобятся паспорт и список кредиторов, бланк выдадут на месте. Типичная ошибка: занизить сумму долга, чтобы «влезть» в миллион.
- Дождитесь проверки. МФЦ проверяет данные до 3 рабочих дней и публикует сообщение в ЕФРСБ; с этого момента взыскания по указанным долгам приостанавливаются.
- Переждите 6 месяцев процедуры. Нельзя брать новые кредиты и займы, выступать поручителем. Если появилось имущество или доход выше минимума, вы обязаны сообщить в МФЦ, и процедура прекратится досрочно. Типичная ошибка: оформить рассрочку или новую карту, забыв об ограничении.
- Получите списание. Если кредиторы не перевели дело в суд, долги, указанные в заявлении, аннулируются. Проверьте запись в реестре и сохраните подтверждение.
Что не списывается даже при успешном завершении: алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, текущие платежи (например, ЖКХ за период после подачи заявления) и любые долги, которые вы не указали. Это принципиальное отличие от судебного банкротства, где финансовый управляющий сам выявляет кредиторов, поэтому забытый долг, как правило, тоже попадает под списание.
В отзывах о списании кредитов через МФЦ видна интересная деталь: сам этап ожидания проходит спокойно. Взыскания остановлены, звонков нет. Основные эмоции сосредоточены на подготовке: исход решают список кредиторов и проверка основания.
МФЦ или суд: как выбрать способ списания долгов
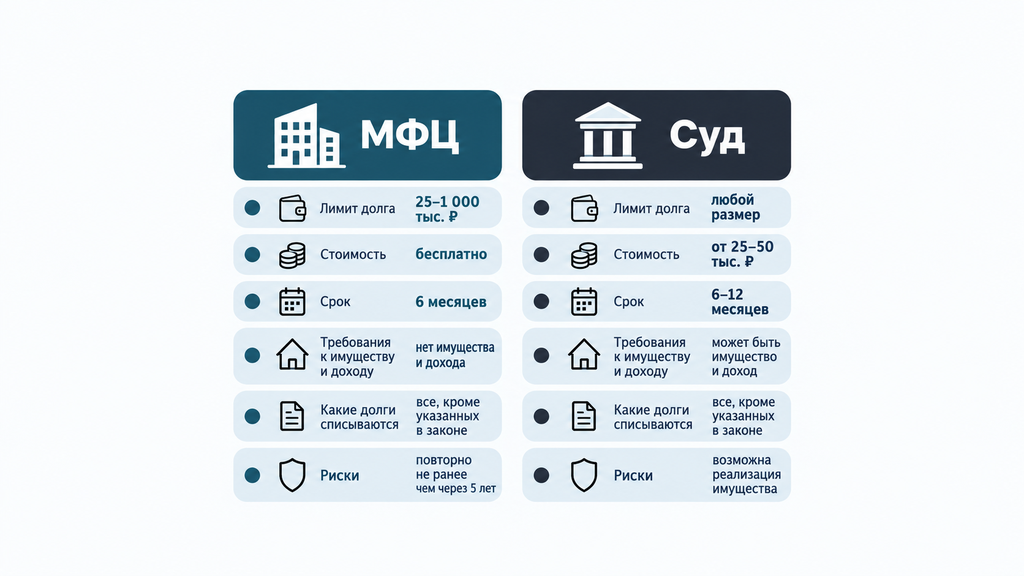
Банкротство через МФЦ выбирают при долге до 1 млн рублей без имущества и дохода выше прожиточного минимума; во всех остальных случаях обычно надёжнее судебное банкротство. Сравним варианты по основным критериям:
| Критерий | Банкротство через МФЦ | Судебное банкротство |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 рублей | ограничений нет |
| Стоимость | бесплатно | расходы на процедуру и сопровождение: от десятков тысяч рублей |
| Срок | ровно 6 месяцев | обычно 6–12 месяцев и дольше |
| Имущество и доход | недопустимы (кроме защищённого) | допускаются, оцениваются управляющим |
| Какие долги списываются | только указанные в заявлении | все выявленные, кроме «несгораемых» |
| Участие суда и управляющего | нет | да |
| Главный риск | отказ или перевод дела в суд | затраты, сроки, оспаривание сделок |
Критерии выбора для вашей ситуации:
- Сумма долга. Больше миллиона: только суд.
- Имущество и официальный доход. Если есть, судебная процедура, где они будут учтены; единственное жильё защищено и там.
- Статус исполнительных производств. Нет нужного основания по ст. 46: либо ждать его, либо идти в суд.
- Количество кредиторов. Много кредиторов и часть долгов ещё «живая», выше риск что-то упустить; суд в такой ситуации безопаснее.
- Готовность ждать. Если производство вот-вот закроют по нужному основанию, ожидание может быть оправданным; если впереди месяцы арестов и звонков, суд чаще приводит к результату быстрее.
Сигналы, что внесудебная процедура вам не подойдёт: есть имущество для взыскания; доход выше прожиточного минимума; производство закрыто по п. 3 ст. 46; за последние три года были сделки с имуществом, которые кредиторы могут оспорить; много кредиторов, и по части долгов идут новые суды.
Если ситуация неоднозначная (например, вы не понимаете, по какому основанию закрыто производство, или не уверены в списке кредиторов), не решайте вслепую. Вы можете оставить заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист проведёт первичный разбор и подскажет, какая процедура реалистичнее в вашем случае. Это ни к чему не обязывает: ни оплачивать услугу сразу, ни принимать решение о банкротстве. Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.
Ошибки и риски, о которых чаще всего пишут в отзывах
Самые частые ошибки при банкротстве через МФЦ: неполный список кредиторов, занижение суммы долга, скрытое имущество и подача без нужного основания закрытия производства. Пройдёмся по списку с последствиями каждой:
- Не указан кредитор. Долг перед ним сохраняется полностью, а сам кредитор может перевести процедуру в суд, и нередко этим пользуется.
- Занижена сумма долга. Если реальный долг превышает 1 млн рублей, МФЦ откажет или дело уйдёт в суд, где нарушение станет минусом для должника.
- Не то основание производства. Окончание по п. 3 ст. 46 вместо п. 4 означает отказ. Проверяйте формулировку в постановлении пристава до подачи.
- Скрытое имущество или сделка с ним. Кредиторы проверяют Росреестр и ГИБДД; продажа или дарение близким перед подачей оспариваются. Риск в том, что дело переведут в суд и обвинят в недобросовестности.
- Не сообщено об улучшении положения. Наследство, новая работа с доходом выше минимума: вы обязаны уведомить МФЦ. Сокрытие приведёт к прекращению процедуры без списания.
- Новый кредит или займ в период процедуры. Это прямое нарушение условий, из-за которого процедуру могут прекратить.
Что делать, если что-то пошло не так:
- МФЦ отказал. Прочитайте причину: если она устранима (ошибка в списке, неверная сумма), исправьте и подайте снова. Если основание не подходит, рассмотрите судебное банкротство.
- Процедуру перевели в суд. Это не тупик. Судебная процедура шире по охвату: управляющий сам выявляет кредиторов, поэтому забытые долги чаще всего тоже списываются; минусом будут расходы на управляющего и более длительный срок. Кредиторы при этом могут влиять на выбор управляющего, поэтому в такой ситуации юридическое сопровождение особенно полезно.
- Нашли ошибку после подачи. Сообщите в МФЦ или обсудите с юристом дальнейшие шаги: самостоятельное признание ошибки обычно выглядит лучше, чем её обнаружение кредитором.
И развеем страх, который часто звучит в отзывах: «отказ МФЦ означает, что долги вообще не списать». Это не так. Отказ лишь сигнал о том, что внесудебный формат вам не подходит, а не приговор. Судебная процедура завершается списанием по большинству добросовестных дел, включая сложные.
Что происходит после списания долгов: подтверждение и ограничения
После завершения банкротства через МФЦ долги, указанные в заявлении, списываются автоматически, а факт списания подтверждается записью в ЕФРСБ. На этом этапе возникает несколько практических вопросов.
Как подтвердить факт банкротства? Получите выписку о завершении процедуры через портал Федресурс: документ заверяется электронной подписью, за выдачу взимается небольшая плата. В самом МФЦ подтверждающую справку не выдадут, и это частая жалоба из отзывов; подтверждением остаётся запись в реестре, которую можно открыть и сохранить в любое время.
Приставы продолжают удерживать деньги: что делать? Представьте сведения о завершённой процедуре (выписку из ЕФРСБ) в подразделение ФССП и в организацию, которая удерживает деньги. Производство по списанным долгам подлежит окончанию, а излишне удержанные суммы можно вернуть. Если удержания продолжаются, действия пристава обжалуются. По опыту, причина чаще всего в задержке обмена данными между ведомствами, а не в нежелании их признавать.
Какие ограничения наступают? По ст. 213.30 закона № 127-ФЗ:
- 5 лет нужно сообщать о факте банкротства при обращении за кредитом или займом;
- 3 года нельзя занимать руководящие должности в организациях (5 лет в страховых и финансовых компаниях, 10 лет в кредитных);
- 5 лет нельзя повторно проходить процедуру банкротства.
Что с кредитной историей? Записи о просрочках по списанным долгам перестают портить историю, но сам факт банкротства в ней сохраняется. Кредит после банкротства возможен: банки оценивают заявки индивидуально, и на практике многие начинают с небольших кредитных карт, аккуратно восстанавливая репутацию платёжеспособного клиента. Гарантированных сроков вида «когда снова дадут ипотеку» не существует. Это зависит от политики конкретного банка и вашего поведения после процедуры.
Как отличить реальный отзыв о банкротстве от фейка
Реальный отзыв о банкротстве содержит конкретные сроки, суммы и детали процедуры, а фейк обычно обещает стопроцентное списание без условий и проверок. Критерии проверки отзывов и предложений:
Признаки реального отзыва:
- конкретика: длительность процедуры, сумма долга, этапы, иногда номер дела;
- дата и история автора, как он пришёл к банкротству и что было после;
- упоминание условий и ограничений, а не только результата;
- сдержанные формулировки без восторженных оценок.
Признаки фейка или мошенничества:
- обещания «100% списание», «долги спишут через Госуслуги за один день», «без проверок и документов»;
- давление срочностью: «только сегодня», «осталось 3 места»;
- просьба предоплаты «за подключение к списанию через Госуслуги»;
- запрос кода из СМС, паспорта и СНИЛС «для оформления».
Популярные заблуждения из отзывов, коротко о том, как на самом деле:
| Миф | Что на самом деле |
|---|---|
| «Через МФЦ спишут любые долги до миллиона» | Только долги, указанные в заявлении, и только при соблюдении всех условий процедуры |
| «После банкротства не будет никаких проблем с кредитами» | 5 лет нужно сообщать о статусе банкрота при обращении за кредитом, а факт процедуры сохраняется в кредитной истории |
| «Банкротство можно оформить прямо на Госуслугах» | Такой опции нет: заявление подаётся лично в МФЦ или в арбитражный суд |
| «Отказ МФЦ значит, что долги не списать никогда» | Отказ означает лишь, что внесудебный формат не подходит; судебное банкротство остаётся доступным |
Ориентир простой. Законных способов списать долги через банкротство два: МФЦ и арбитражный суд. Всё, что предлагает «третий путь» с предоплатой и доступом к вашим аккаунтам, это мошенничество. Если вы уже столкнулись с подозрительным предложением, не переводите деньги и не передавайте данные. Если сомневаетесь в конкретном предложении или отзыве, опишите ситуацию в заявке на бесплатную консультацию, поможем разобраться без давления и обязательств.
Часто задаваемые вопросы
Можно ли подать заявление на банкротство через Госуслуги?
Нет, такой опции на портале нет ни в 2026 году, ни раньше: заявление подаётся лично в МФЦ или в арбитражный суд (через систему «Мой арбитр»). Госуслуги помогают проверить исполнительные производства, получить выписки и записаться в МФЦ. Платные предложения «списать долги через Госуслуги» признак мошенничества.
Сколько длится внесудебное банкротство через МФЦ?
Ровно 6 месяцев с момента публикации в ЕФРСБ; проверка заявления занимает до 3 рабочих дней. Продлить или сократить срок нельзя. Если в этот период у должника появится имущество или доход выше прожиточного минимума, он обязан сообщить в МФЦ, и процедура прекратится досрочно.
Что будет с долгом, который не указали в заявлении в МФЦ?
Такой долг не списывается и сохраняется полностью. Кроме того, незаявленный кредитор вправе перевести процедуру в суд. Это главное отличие от судебного банкротства, где управляющий включает в реестр все выявленные долги, а списываются все, кроме «несгораемых»: алиментов, возмещения вреда жизни и здоровью и других.
Почему МФЦ отказывает в принятии заявления о банкротстве?
Чаще всего производство окончено не по п. 4 ч. 1 ст. 46 закона № 229-ФЗ, долг вне диапазона 25 000 – 1 000 000 рублей либо выявлено имущество или доход выше прожиточного минимума. По данным Федресурса, отказы получают заметная часть заявителей. После отказа можно устранить причину и подать снова либо рассмотреть судебное банкротство.
Сколько стоит банкротство через МФЦ и правда ли оно бесплатное?
Сама процедура бесплатна: нет госпошлины, финансового управляющего и обязательных платежей за счёт должника. Расходы возможны на сопутствующие услуги, например небольшую плату за заверенную выписку о завершении процедуры. Юридическое сопровождение это отдельная услуга по желанию.
Может ли пенсионер или получатель пособия списать долги через МФЦ?
Да. Для пенсионеров, получателей детских пособий и участников СВО действует льготное основание: достаточно 1 года исполнительного производства вместо 7 лет. Имущество для взыскания и доход выше прожиточного минимума по-прежнему исключаются. На время процедуры удержания из пенсии или пособия приостанавливаются.
Что делать, если после банкротства приставы продолжают удерживать деньги?
Представьте сведения о завершённой процедуре (выписку из ЕФРСБ) в подразделение ФССП и удерживающую организацию. Производство по списанным долгам подлежит окончанию, а излишне удержанные суммы можно вернуть. Если удержания продолжаются, действия пристава обжалуются; чаще всего причина в задержке обмена данными между ведомствами.
Чем внесудебное банкротство через МФЦ отличается от судебного?
Банкротство через МФЦ это бесплатная процедура без суда за 6 месяцев, но с жёсткими условиями по сумме долга, имуществу и доходу и со списанием только указанных в заявлении долгов. Судебное банкротство платное и длится дольше, зато подходит при любой сумме долга, допускает имущество и доход и списывает все обязательства, кроме «несгораемых». Выбор зависит от вашей ситуации: суммы долга, активов и статуса исполнительных производств.
Если после прочтения остались вопросы (по процедуре банкротства, другому юридическому вопросу или просто непонятно, что делать с долгами), оставьте заявку на бесплатную консультацию и кратко опишите ситуацию. Специалист проведёт первичный разбор и подскажет, какие варианты есть в вашем случае. Это не обязывает ни оплачивать услугу, ни принимать решение сразу. Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.