Таблица доходов и расходов: шаблоны, примеры и готовые решения для ведения бюджета
Таблица доходов и расходов — это простой инструмент, который показывает, сколько денег приходит, куда они уходят и какой остаток остается к концу месяца. Вести учет можно в Excel, в Google Таблицах или на бумажном бланке — логика везде одинаковая: доходы, расходы по категориям, платежи по кредитам отдельными строками и итог. Чтобы не собирать файл с нуля, проще взять готовый шаблон, подставить свои цифры и уже через месяц увидеть реальную картину бюджета.
Что такое таблица доходов и расходов и зачем она нужна
Таблица доходов и расходов — это способ собрать все денежные операции в одном месте: поступления, траты и остаток за выбранный период. Она заменяет расчеты «в голове» и догадки о том, куда исчезла зарплата, конкретными цифрами. Достаточно двух-трех недель учета, чтобы увидеть то, что раньше было невидимым: сколько уходит на доставку еды, на подписки, на мелкие покупки между зарплатами.
Банковские приложения частично показывают историю операций, но у таблицы есть важное отличие: вы сами задаете структуру. Можно выделить платежи по каждому кредиту отдельной строкой, добавить столбец «план» и сравнивать его с фактом, отслеживать и текущий месяц, и динамику за полгода. Приложение показывает, что произошло; таблица помогает понять, почему это происходит и что менять.
Что дает таблица на практике:
- видно, какая часть дохода уходит на обязательные расходы, а какая — на необязательные;
- платежи по кредитам перестают быть «фоном» — их доля в доходе становится измеримой;
- появляется база для планирования: от накоплений до досрочного погашения долга;
- мелкие и «незаметные» траты складываются в конкретные суммы;
- решения принимаются по цифрам, а не по ощущениям «денег вроде не хватает».
Распространенное заблуждение — учет нужен только тем, кто уже столкнулся с долгами. На практике таблица одинаково полезна и как профилактика: она заранее показывает, если доля платежей по кредитам растет, и дает время скорректировать ситуацию спокойно, без авралов. Само по себе ведение учета — не признак того, что человек «жил неправильно». Это рабочий способ увидеть карту своих вариантов: что сократить, что перенести, где есть запас.
Таблица в Excel, Google Таблицы или бумажный бланк: какой формат выбрать
Начинающим удобнее всего таблица доходов и расходов в Excel или Google Таблицах, а тем, кто не любит экраны, — бумажный бланк. Формат не влияет на результат учета: влияет регулярность заполнения. Поэтому выбирать стоит не «самый продвинутый», а тот, который впишется в ваш обычный ритм недели.
| Критерий | Excel | Google Таблицы | Бумажный бланк |
|---|---|---|---|
| Работа без интернета | Да | Только в режиме офлайн-доступа | Да |
| Доступ с телефона и компьютера | Через облачное хранилище | Да, автоматически | Нет |
| Автоматические формулы и итоги | Да | Да | Нет, считает вручную |
| Совместное ведение семьей | Через общий файл | Да, по ссылке | Только один лист на всех |
| Порог входа | Средний | Низкий | Минимальный |
Выбирая формат, проверьте три практических вопроса. Первый: есть ли стабильный интернет там, где вы обычно заполняете учет. Второй: ведете ли вы бюджет вдвоем — тогда совместный доступ важнее привычного интерфейса. Третий: готовы ли вы разбираться в формулах сейчас или хотите отложить это на потом.
Чем отличаются Excel и Google Таблицы для ведения бюджета
Excel и Google Таблицы отличаются условиями работы, но не возможностями учета. Базовые формулы — СУММ, СУММЕСЛИ, ЕСЛИ — работают одинаково в обоих редакторах, поэтому таблица эксель для учета расходов и доходов легко переносится в Google: структуру и формулы пересобрать несложно, а чаще всего файл просто открывается в обеих программах.
- Excel надежнее работает офлайн, привычнее многим пользователям и лучше подходит для файлов с большим количеством формул.
- Google Таблицы удобны сценарием «открыл копию по ссылке — и ведешь бюджет с телефона», автоматически сохраняют каждое изменение и упрощают совместный доступ.
- МойОфис Таблицы — российская альтернатива с похожей логикой, если работа без зарубежных сервисов для вас принципиальна.
Чаще всего выбирают так: у кого офисный пакет уже установлен, тот начинает с Excel; кто ведет учет в основном со смартфона и вдвоем с партнером — с Google Таблиц.
Кому подойдет бумажный бланк доходов и расходов
Бланк доходов и расходов уместен, когда электронные таблицы пока не прижились: хочется видеть лист перед собой, вести учет в поездках без интернета или просто начать без подготовки. Устройство бланка простое: колонки «дата», «статья дохода или расхода», «сумма», «комментарий».
Рабочая связка выглядит так: в течение недели траты фиксируются на бумаге, а в воскресенье данные за десять минут переносятся в электронную таблицу. Так сохраняется и привычка записывать, и аналитика. Честное ограничение бланка: итогы, проценты и динамику он не считает — это придется делать вручную, поэтому дольше месяца в «чисто бумажном» режиме мало кто удерживается.
Как выбрать готовый шаблон таблицы доходов и расходов
Хороший шаблон таблицы доходов и расходов учитывает ваши доходы, разделяет расходы по категориям и сам считает остаток. Остальные возможности — дашборды, диаграммы, макросы — вторичны: без этой базы они не помогают, а перегружают файл. Готовые варианты есть в самой программе, в галерее шаблонов Google и в подборках финансовых изданий; актуальные подборки на 2026 год обновляются, поэтому перед скачиванием стоит проверить дату публикации.
Критерии выбора простые:
- 10–15 категорий на старте. Шаблон с сорока категориями выглядит внушительно, но заполнять его обычно бросают уже через пару недель.
- Отдельные строки для платежей по кредитам. Если в шаблоне кредиты спрятаны в «прочих расходах», главная цифра — долговая нагрузка — останется невидимой.
- Автоматические итоги. Строка «остаток» должна считаться формулой, а не вручную.
- Понятная структура листов. Журнал операций, категории, свод за месяц — этого достаточно.
- Инструкция от автора. Короткая памятка «что куда вписывать» экономит вечер.
Какой вариант кому подходит:
| Ситуация | Подходящий вариант | Почему |
|---|---|---|
| Первый опыт учета | Простая таблица без формул или с минимумом формул | Ничего не ломается, привычка формируется |
| Учет уже вели, нужен контроль | Шаблон с колонками «план» и «факт» | Сразу видно перерасход по категориям |
| Нравится аналитика | Шаблон с дашбордом и диаграммами | Структуру расходов видно наглядно |
| Семейный бюджет | Таблица с совместным доступом | Оба партнера видят одну картину |
| ИП или самозанятость | Таблица финансового учета с разделением личных и рабочих денег | Прибыль и личный бюджет не смешиваются |
Компромисс у каждого варианта один и тот же: чем больше автоматики, тем сложнее дорабатывать шаблон под себя. Сложные файлы с макросами быстрее ломаются при редактировании, а простой шаблон можно спокойно менять без страха испортить формулы.
Что проверить перед скачиванием:
- предпочитайте файлы без макросов — для старта их достаточно, и они безопаснее;
- не открывайте файлы, которые просят отключить антивирус или ввести данные для «активации»;
- убедитесь, что в шаблоне нет чужих персональных данных — примеры должны быть обезличены;
- проверьте, открывается ли файл в вашем редакторе: Excel, Google Таблицах или МойОфис.
Как составить таблицу доходов и расходов с нуля: пошаговая инструкция
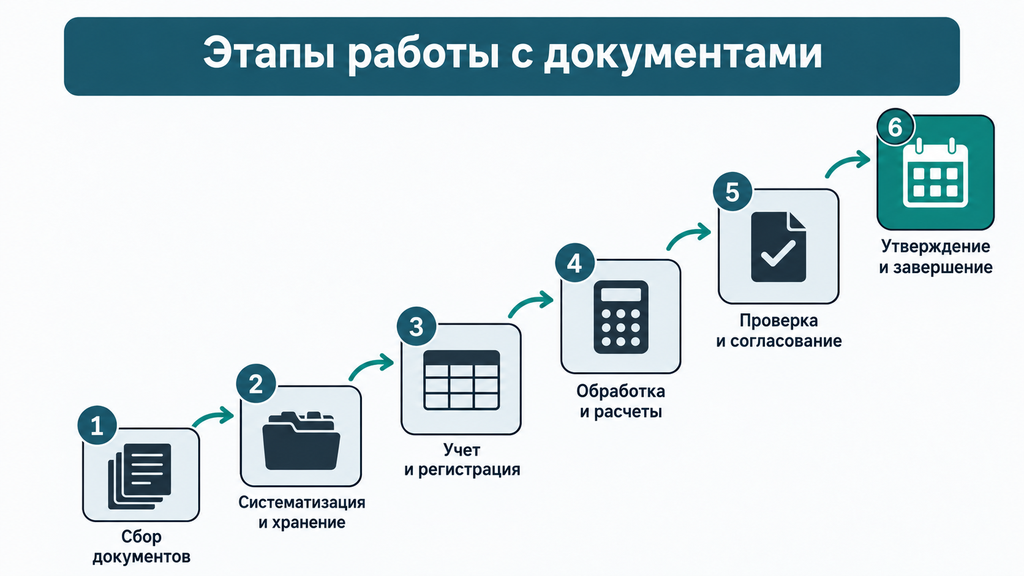
Простую таблицу доходов и расходов можно собрать за 20–30 минут: шесть столбцов, 10–15 категорий и две строки итогов. Специальные знания для этого не нужны — достаточно базовых навыков работы с таблицами. Ниже — маршрут, по которому таблицу собирают в реальности.
- Соберите данные о доходах. Зарплаты, премии, подработки, кешбэк, социальные выплаты — за последние 2–3 месяца. Типичная ошибка: вносить только «белую» зарплату и забывать нерегулярные поступления. Что делать вместо этого: закладывать в план только стабильный доход, а подработки учитывать по факту.
- Разбейте расходы на категории. 10–15 на старте, обязательные и необязательные отдельно. Ошибка — заводить 40 категорий «для точности»: заполнение превращается в работу. Лучше начать с малого и детализировать через месяц, когда станет ясно, какие категории реально нужны.
- Выделите платежи по кредитам отдельными строками. Потребительский кредит, автокредит, минимальный платеж по кредитной карте — каждый своей строкой. Если спрятать их в «прочее», таблица покажет минус, но не покажет причину.
- Добавьте столбцы «план» и «факт» и строку «остаток». План — сколько планируете потратить по категории, факт — сколько потратили. Остаток считается формулой: доходы минус расходы.
- Вставьте формулы и подсветку перерасхода. Итог по столбцу: =СУММ(D2:D30). Сумма по категории: =СУММЕСЛИ(B:B;»Продукты»;D:D). Проверка бюджета: =ЕСЛИ(C10>B10;»Перерасход»;»ОК»). Для подсветки: выделите столбец с тратами, затем «Главная» → «Условное форматирование» → «Правила выделения ячеек» → «Больше» — и укажите лимит.
- Назначьте день заполнения. Например, воскресный вечер, 15–30 минут раз в неделю. Таблица, которую заполняют «когда вспомню», обычно живет меньше месяца.
Перед стартом проверьте две вещи: собраны ли выписки за последние 2–3 месяца и известны ли все регулярные списания — подписки, комиссии, автоплатежи. Именно они чаще всего «съедают» бюджет незаметно.
Если что-то не получилось — это нормальная часть процесса. Сократите таблицу до одного листа с тремя столбцами «дата — статья — сумма», перенесите заполнение на выходной и просто продолжайте со следующей недели. Пропущенная неделя не обнуляет результат: вернуться к учету можно в любой момент, без «догоняющего» разбора прошлого.
Структура таблицы: какие листы, столбцы и категории заложить
Рабочая структура — это журнал операций, справочник категорий и сводный лист за месяц. Такой состав закрывает обе задачи учета: записывать операции удобно и быстро, а анализировать — на отдельном листе, не копаясь в журнале. Для тех, кому несколько листов мешают, есть упрощенный вариант: одна таблица на одном листе со строкой итогов внизу.
Минимальный набор столбцов:
- дата операции;
- категория (продукты, транспорт, кредит);
- подкатегория — по желанию, для детализации;
- тип: доход или расход;
- сумма;
- комментарий — «за что», чтобы через месяц не гадать.
Категории расходов, которые стоит заложить в таблицу:
- Обязательные расходы: жилье и ЖКХ, продукты, транспорт, связь и интернет, здоровье и лекарства.
- Платежи по кредитам: отдельная строка на каждый кредит, займ и кредитную карту — не общей суммой.
- Необязательные расходы: кафе и доставка, развлечения, одежда, подписки.
- Накопления и цели: финансовая подушка, крупные покупки.
- Непредвиденные расходы: резерв около 5% дохода на ремонт, лечение, подарки — чтобы «внезапный» счет за стоматолога не ломал весь месяц.
Категория доходов устроена проще: зарплаты, премии, подработки, социальные выплаты, прочие поступления. Сводный лист за месяц подтягивает итоги из журнала и превращает разрозненные записи в отчет о доходах и расходах: сколько пришло, сколько ушло по каждой группе, какой остаток. Именно этот лист вы будете открывать в конце месяца — журнал нужен только для записи.
Пример таблицы доходов и расходов семьи: разбор с цифрами
Пример таблицы доходов и расходов семьи — это доходы, расходы по категориям и остаток, сведенные в одну таблицу за месяц. Разберем условную семью из двух работающих взрослых с двумя кредитами и кредитной картой. Ситуация типичная: доход стабильный, но к концу месяца денег не остается, и непонятно, почему.
| Статья | Сумма, ₽ | Доля от дохода |
|---|---|---|
| Доходы | 120 000 | — |
| Зарплата первого супруга | 85 000 | — |
| Зарплата второго супруга | 35 000 | — |
| Обязательные расходы | 56 500 | 47% |
| Жилье и ЖКХ | 14 000 | 12% |
| Продукты | 32 000 | 27% |
| Транспорт | 8 000 | 7% |
| Связь и интернет | 2 500 | 2% |
| Платежи по кредитам | 45 000 | 37,5% |
| Потребительский кредит | 18 000 | 15% |
| Автокредит | 12 000 | 10% |
| Минимальный платеж по кредитной карте | 15 000 | 12,5% |
| Необязательные расходы | 24 500 | 20% |
| Кафе и доставка | 12 000 | 10% |
| Развлечения и подарки | 5 000 | 4% |
| Одежда | 6 000 | 5% |
| Подписки | 1 500 | 1% |
| Итого расходы | 126 000 | 105% |
| Остаток | −6 000 | — |
Таблица за минуту отвечает на вопрос, который раньше был загадкой. Формально доходы большие, но обязательные расходы и платежи по кредитам вместе занимают почти 85% дохода. Доля кредитов — 37,5%, это уже зона внимания (подробнее — в следующем разделе). Небольшой минус в 6 000 ₽ семья, скорее всего, закрыла бы новой тратой с кредитной карты — то есть новым долгом, который в следующем месяце съест еще больше. При этом заметно, что доставка еды и кафе обходятся дороже, чем транспорт: это первое, что стоит пересмотреть.
Такая картина — распространенная ситуация, а не признак того, что семья «живет неправильно». Доход снизился или обязательства накопились — таблица лишь делает это видимым и превращает тревогу в цифры, с которыми можно работать.
Для сравнения — короткий пример таблицы расходов и доходов одного человека: доход 60 000 ₽, обязательные расходы 28 000 ₽, платеж по одному кредиту 9 000 ₽ (15% дохода), необязательные траты 15 000 ₽. Остаток — 8 000 ₽, и он уже распределяется осознанно: часть в подушку, часть на досрочное погашение. Те же столбцы, меньше строк — начать можно с такого формата, а семейную детализацию добавить позже.
Отчет о доходах и расходах за месяц: как читать результаты
Отчет о доходах и расходах за месяц отвечает на три вопроса: сколько пришло, сколько ушло и что изменить в следующем месяце. Читать его удобнее по алгоритму из четырех шагов — так разбор занимает 15–20 минут и заканчивается решениями, а не чувством вины.
- Сравните план и факт по каждой категории. Где факт больше плана — там и причина. Отклонение до 10% обычно не требует действий; больше — повод разобраться.
- Найдите три самые затратные статьи. Обычно именно они определяют весь бюджет; остальное — детали.
- Посчитайте отклонение и решите, что с ним делать. Небольшой перерасход по одежде можно компенсировать в следующем месяце; перерасход по кредитам — компенсировать нельзя, он растет за счет процентов.
- Сформулируйте один вывод на следующий месяц. Например: «Сокращаем доставку на 4 000 ₽ и направляем их на досрочный платеж по кредиту с самой высокой ставкой». Один конкретный вывод работает лучше десяти обещаний.
Отдельно посчитайте долговую нагрузку — долю всех платежей по кредитам и займам в ежемесячном доходе. Это главная цифра, которую показывает таблица для человека с кредитами:
- до 30% дохода — управляемая нагрузка: платежи не мешают жить и откладывать;
- 30–50% дохода — зона внимания: бюджет работает, но запаса нет, любой сбой (болезнь, задержка зарплаты) приводит к просрочкам;
- выше 50% дохода — высокая нагрузка: сокращением мелких трат ситуацию, как правило, уже не исправить, нужно разбираться с самими обязательствами.
В примере семьи из предыдущего раздела нагрузка — 37,5%: формально платежи вносятся, но зона внимания уже наступила. Проверяйте эту цифру раз в месяц — она опережает просрочки: нагрузка растет раньше, чем появляются задержки платежей.

Типичные ошибки при ведении таблицы бюджета
Чаще всего таблицу бюджета забрасывают не из-за лени, а из-за трех ошибок: слишком сложная структура, учет только крупных трат и кредиты, спрятанные в общих расходах. Остальные ошибки — производные от этих трех. Ниже — полный список с решениями, которые работают на практике.
- Слишком сложная структура. Десятки категорий и вкладок превращают учет в отчетность. Решение: 10–15 категорий, один-два листа.
- Только крупные траты. «Мелочь же» — а к концу месяца мелочь складывается в заметную сумму, сопоставимую с платежом по кредиту. Решение: фиксировать все операции, даже 100–200 ₽.
- Кредиты в общей сумме «прочее». Самая дорогая ошибка для человека с займами: в итоге виден минус, а откуда он взялся, из цифр не понять. Решение: отдельная строка на каждый кредит, займ и кредитную карту.
- Учет «по остатку на карте». Баланс на счете не отвечает на вопрос, куда ушли деньги. Решение: записывайте операции, а не остатки.
- Забытые нерегулярные расходы. Налоги, страховки, отпуска, подготовка детей к школе случаются не каждый месяц — и каждый раз выглядят как катастрофа. Решение: делите такие траты на 12 и закладывайте в месячный план.
- Смешение личных и семейных денег. Двое ведут учет по-своему — картина не сходится. Решение: договоритесь о единой таблице и общем наборе категорий.
- Бросили после пропуска — и не вернулись. Пропущенная неделя воспринимается как провал. Решение: продолжайте со следующей недели; учет прощает паузы, если вы возвращаетесь.
И заблуждение, которое мешает начать: «учет ведут только очень дисциплинированные люди». Достаточно 15–30 минут в неделю. Дисциплина здесь не врожденное качество, а удобно назначенное время и упрощенная таблица, которую не страшно открывать.
Что делать, если расходов больше, чем доходов
Если таблица показывает минус, сначала сокращают необязательные траты, а затем проверяют варианты снижения платежей по кредитам — от реструктуризации до банкротства. Минус в таблице — это не приговор и не повод для паники, а конкретная информация: он показывает размер разрыва и подсказывает, где его искать.
Почему таблица сама по себе не решает проблему долгов
Таблица — диагностический инструмент: она фиксирует разрыв, но не закрывает его. Если обязательные расходы и платежи по кредитам занимают большую часть дохода, экономия на кофе и доставке изменит картину на несколько тысяч рублей, а разрыв может измеряться десятками тысяч. В такой ситуации отказ от привычных трат приносит облегчение на месяц, но не меняет траекторию: проценты продолжают начисляться, и нагрузка восстанавливается.
Проверьте по своей таблице четыре признака того, что проблема глубже расходов:
- платежи по кредитам занимают больше 50% дохода;
- минус повторяется два месяца подряд, даже после сокращения трат;
- новые платежи вносятся за счет новых займов или кредитной карты;
- уже есть просрочки, звонки взыскателей или судебные документы.
Если узнали хотя бы один пункт — это сигнал, что финансовые обязательства нужно разбирать как отдельную задачу со своими вариантами решения. Это нормальная рабочая ситуация, и для нее есть законные инструменты.
Какие есть законные варианты: от пересмотра бюджета до банкротства
Законные варианты решения долговой проблемы выстраиваются по нарастанию — от простых к тем, что требуют процедур. Условия каждого зависят от обстоятельств, поэтому проверяйте актуальные нормы и условия на момент принятия решения.
- Пересмотр бюджета. Сокращение необязательных трат и перенаправление остатка на кредит с самой высокой ставкой. Подходит, когда нагрузка до 30–40% и разрыв небольшой.
- Реструктуризация. Изменение графика и суммы платежа по соглашению с банком: срок увеличивается, платеж уменьшается. Подходит, когда доход снизился временно, но платежеспособность сохраняется.
- Кредитные каникулы. Временная отсрочка или снижение платежей на период трудных обстоятельств — например, при снижении дохода. Условия предоставления ограничены, поэтому сначала проверьте, подходите ли вы под них.
- Рефинансирование. Новый кредит на более выгодных условиях для погашения старых. Работает, когда кредитный рейтинг позволяет получить низкую ставку; при высокой долговой нагрузке банк может отказать.
- Банкротство. Законная процедура, позволяющая освободиться от неподъемных долгов при соблюдении установленных условий. Бывает внесудебной — через МФЦ (многофункциональный центр) при соответствии формальным критериям — и судебной, по закону № 127-ФЗ «О несостоятельности (банкротстве)», когда сумма, состав долгов и обстоятельства требуют полноценной процедуры.
Таблица помогает на каждом из этих шагов: подготовленные цифры доходов и расходов — это ровно то, что спрашивают и в банке при реструктуризации, и юрист при оценке вариантов банкротства. Вместо «у меня сложная ситуация» вы приносите собранную в цифрах картину — разбор идет быстрее, а решение принимается точнее.
Если вы рассматриваете процедуру банкротства, не понимаете, что делать с долгами, или ситуация касается любого другого юридического вопроса — можно обратиться за бесплатной консультацией. Достаточно оставить заявку и кратко описать ситуацию: специалист сделает первичный разбор, покажет, какие варианты подходят в вашем случае и какие документы понадобятся. Оплачивать услугу и принимать решение сразу не нужно — сначала вы просто видите карту вариантов.
Чтобы начать вести бюджет, достаточно одного вечера: подготовить шаблон, перенести доходы и расходы за месяц и назначить день для заполнения. Пройдите по списку сверху вниз — к концу вечера у вас будет работающая таблица и первый отчет о доходах и расходах.
- Выберите формат — Excel, Google Таблицы или бланк — и подготовьте шаблон.
- Соберите выписки и чеки за последний месяц.
- Внесите все доходы, включая подработки и кешбэк.
- Разнесите расходы по 10–15 категориям.
- Выделите платежи по кредитам и займам отдельными строками.
- Посчитайте остаток и долю платежей по кредитам в доходе.
- Назначьте фиксированный день для еженедельного заполнения — 15–30 минут.
- Если платежи занимают больше половины дохода — оставьте заявку на бесплатный разбор ситуации юристом по долгам.
Первый месяц покажет больше, чем любые рассуждения о бюджете: где именно уходят деньги и какой запас реально есть у семьи. Дальше таблица работает сама: каждый месяц отчет становится точнее, а решения — увереннее.
Часто задаваемые вопросы
Где скачать таблицу доходов и расходов бесплатно?
Готовые шаблоны есть в самой программе: в Microsoft Excel откройте «Файл» → «Создать» и введите запрос «бюджет», в Google Таблицах — галерея шаблонов. Также бесплатные варианты публикуют финансовые издания и авторы таблиц; проверяйте дату публикации, чтобы подборка была актуальной на 2026 год. Выбирайте файл с 10–15 категориями и автоматическими итогами и не отключайте антивирус при скачивании.
Что лучше для учета бюджета — Excel или Google Таблицы?
Excel подходит, если нужен офлайн-доступ и привычный интерфейс, Google Таблицы — если бюджет ведется вдвоем и в основном с телефона. Формулы и структура у обоих редакторов одинаковые, поэтому готовый шаблон чаще всего переносится между ними без переделки. Выбирайте тот формат, в котором точно будете заполнять таблицу каждую неделю.
Какие категории внести в таблицу доходов и расходов?
Базовый набор: обязательные расходы (жилье и ЖКХ, продукты, транспорт, связь, здоровье), платежи по кредитам отдельными строками, необязательные траты (кафе, развлечения, одежда, подписки), накопления и резерв около 5% дохода на непредвиденные случаи. На старте достаточно 10–15 категорий — детализировать проще позже, когда станет ясно, что именно требует точности.
Как часто нужно заполнять таблицу бюджета?
Достаточно одного раза в неделю по 15–30 минут, например в воскресенье вечером. Если удобнее записывать траты на ходу — используйте заметки в телефоне и переносите их в таблицу вечером. Ежедневный детальный учет не обязателен: регулярность важнее частоты.
Как понять, что долговая нагрузка слишком высокая?
Посчитайте в таблице долю всех платежей по кредитам и займам в ежемесячном доходе. Ориентиры такие: до 30% — управляемая нагрузка, 30–50% — зона внимания, выше 50% — сигнал разбираться с самими обязательствами. Дополнительные признаки: платежи вносятся за счет новых займов и минус в бюджете повторяется два месяца подряд.
Можно ли вести бюджет в простой таблице без формул?
Да, для первых одного-двух месяцев простой таблицы с ручным подсчетом достаточно — главное, чтобы привычка записи закрепилась. Но для анализа и сравнения плана с фактом понадобятся хотя бы формула СУММ для итогов и строка «остаток». Без них таблица останется списком трат, а не инструментом решений.
Что делать, если таблица показала минус?
Сначала найдите три самые затратные категории и оцените, что можно сократить без ущерба для обязательных расходов. Затем проверьте варианты по кредитам: реструктуризация, кредитные каникулы, рефинансирование, при высокой нагрузке — банкротство как законная процедура. Если платежи занимают больше половины дохода, разумнее обратиться за бесплатным разбором ситуации к специалисту по долгам, чем сокращать бюджет вслепую.
Чем отчет о доходах и расходах отличается от таблицы?
Таблица — рабочий инструмент, в который операции вносятся ежедневно или еженедельно. Отчет — итог месяца, собранный из этой таблицы: он показывает доходы, расходы по группам и остаток. В Excel сводный отчет считается формулами автоматически, поэтому в конце месяца достаточно открыть сводный лист.