Мировое соглашение при банкротстве: порядок заключения, процедура и прекращение дела
Мировое соглашение при банкротстве — это письменный договор между должником и кредиторами, который утверждает арбитражный суд и прекращает производство по делу о банкротстве. Долг при этом не списывается: человек выплачивает его на согласованных условиях, например в рассрочку, с частичной скидкой или с помощью третьего лица. Процедура банкротства завершается раньше срока, а вопрос с долгами решается без продажи имущества и без признания гражданина банкротом.
Что такое мировое соглашение при банкротстве простыми словами
Мировое соглашение при банкротстве — это договор, по которому должник и кредиторы сами договариваются, как и в какие сроки будут погашены долги, а арбитражный суд утверждает эту договорённость и закрывает дело. Такой документ прямо предусмотрен Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Это базовый закон, который регулирует банкротство в России, и мировое соглашение в нём названо самостоятельной процедурой. Юристы относят его к реабилитационным процедурам: цель не раздать имущество кредиторам, а восстановить платёжеспособность человека и дать ему рассчитаться без потери активов.
Зафиксируем, кто есть кто в деле о банкротстве:
- Должник — человек или организация, у которых накопились просроченные долги.
- Конкурсные кредиторы — те, чьи требования по деньгам уже включены в реестр требований кредиторов. Реестр — это официальный список долгов в деле о банкротстве, его ведёт арбитражный управляющий.
- Уполномоченный орган — как правило, налоговая инспекция, которая представляет государство по налогам, взносам и штрафам.
- Финансовый управляющий — специалист, которого назначает суд, чтобы вести процедуру банкротства и контролировать расчёты.
- Собрание кредиторов — общее собрание всех кредиторов дела, где они голосуют по важным решениям, включая мировое соглашение.
Отличие от бытовой договорённости с банком принципиальное: любое «давайте договоримся» вне суда остаётся просто обещанием. Мировое соглашение в банкротстве становится обязательным документом только после утверждения арбитражным судом. До этого оно юридической силы не имеет: суд проверяет, не нарушены ли права кредиторов и реально ли исполнить график платежей.
И ещё одна особенность: мировое соглашение как процедура банкротства доступно на любой стадии дела, от первого заседания по реструктуризации долгов до реализации имущества, даже если торги уже назначены. Главное условие: успеть до завершения расчётов с кредиторами. На практике такие случаи действительно бывают: например, когда у должника появляется покупатель на ценное имущество или родственник готов помочь с выплатами, и стороны решают остановить процедуру на позднем этапе.
Чем мировое соглашение отличается от реструктуризации долгов и реализации имущества
Главное отличие мирового соглашения от других процедур банкротства в том, что дело прекращается по договорённости сторон: долги выплачиваются добровольно, без продажи имущества и без признания гражданина банкротом. Судебное банкротство физического лица обычно развивается по одному из двух сценариев: план реструктуризации долгов (до трёх лет выплат по графику) либо реализация имущества (продажа активов и списание остатка долгов). Мировое соглашение — третий, самостоятельный путь, который может заменить оба.
| Критерий | Реструктуризация долгов | Реализация имущества | Мировое соглашение |
|---|---|---|---|
| Что происходит с долгами | Выплата по графику, обычно до 3 лет | Продажа имущества, остаток долгов списывается | Выплата по согласованному с кредиторами графику, возможна скидка |
| Имущество | Сохраняется | Уходит в конкурсную массу на торги | Сохраняется |
| Статус «банкрот» | Не присваивается, если до этого не дошло | Присваивается | Не присваивается |
| Кто определяет условия | Кредиторы одобряют собранием, затем суд утверждает | Процедура идёт по правилам закона | Сами стороны, суд утверждает |
| Ограничения после завершения | Минимальные, если долги закрыты | Последствия банкротства: до 5 лет предупреждение банкам и др. | Последствий банкротства нет, остаётся обязанность платить по соглашению |
| Кому подходит | Есть стабильный доход и долг «по силам» | Дохода нет, рассчитаться нечем | Есть доход или помощь третьих лиц и желание сохранить имущество |
У каждого варианта есть свои компромиссы, и лучше всего они видны в сравнении:
- Реструктуризация спасает имущество, но условия графика жёстче: их предлагает закон, а не стороны. Если план проваливается, человека переводят на реализацию.
- Реализация имущества списывает долги, но имущество уходит в конкурсную массу. Конкурсная масса — это всё имущество должника, которое можно продать для расчётов с кредиторами. Плюс появляются последствия банкротства: например, обязанность сообщать банкам о статусе банкрота при оформлении кредитов.
- Мировое соглашение сохраняет и имущество, и статус, но не освобождает от долгов: выплачивать их придётся полностью или почти полностью, только на более мягких условиях.
Поэтому вопрос «что лучше: банкротство или мировое соглашение» не имеет универсального ответа. Если цель — избавиться от неподъёмных долгов, а дохода нет, реализация имущества часто оказывается честнее и надёжнее. Если человек восстанавливает доход, дорожит имуществом или ему принципиально важен статус «не банкрот», мировое соглашение становится рабочим вариантом. Решение всегда принимается по конкретным цифрам: размер долга, доход, состав имущества, позиция кредиторов.
Как заключается мировое соглашение в банкротстве: порядок по шагам
Мировое соглашение заключается в шесть основных шагов: подготовка проекта документа, созыв собрания кредиторов, голосование и подписание, подача заявления в суд, рассмотрение в судебном заседании и прекращение дела. По состоянию на 2026 год процедура мирового соглашения регулируется главой VIII закона о банкротстве, и отступать от неё нельзя: суд строго проверяет, соблюдён ли порядок.
- Подготовка проекта. Инициатором может быть сам должник, кредитор или третье лицо, готовое помочь с выплатами. Проект соглашения составляют письменно: фиксируют суммы долгов каждого кредитора, график, источники платежей. Параллельно собирают документы, подтверждающие реальность плана, — справки о доходах, выписки по счетам, документы на имущество, обязательства родственника.
- Созыв собрания кредиторов. Инициатор направляет финансовому управляющему проект соглашения и требование о созыве собрания. Управляющий уведомляет всех кредиторов: уведомить нужно каждого, пропуск хотя бы одного даёт суду повод отказать.
- Голосование и подписание. Собрание решает, принимать соглашение или нет. При положительном решении документ подписывают должник, уполномоченное лицо кредиторов и третьи лица, если они участвуют.
- Подача заявления в суд. Заявление об утверждении мирового соглашения подаёт должник или финансовый управляющий. Срок строгий: не ранее 5 и не позднее 10 дней с даты заключения соглашения. Пропуск срока — одна из формальных причин отказа.
- Рассмотрение в судебном заседании. Суд извещает участников дела, проверяет документы и условия соглашения. Менять содержание документа суд не вправе: он либо утверждает соглашение, либо отказывает.
- Прекращение дела. Определением об утверждении соглашения суд прекращает производство по делу о банкротстве. С этого момента условия договора становятся обязательными для всех.
На практике чаще всего сбои происходят на первом и третьем шагах: люди приносят в суд график, который «надеются потянуть», но не подкрепляют его документами, либо подписывают документ с кредитором, у которого нет специальных полномочий на голосование. Обе ошибки исправимы, но только до подачи заявления.
Есть и обязательное предусловие, без которого соглашение не утвердят: до его подписания должны быть погашены требования кредиторов первой и второй очереди. Это возмещение вреда жизни и здоровью, зарплата и выходные пособия работникам, а также алименты. Пока эти долги не закрыты, дальше суд не пойдёт.
Собрание кредиторов: как принимается решение о мировом соглашении
Решение о заключении мирового соглашения принимает собрание кредиторов большинством голосов от общего числа голосов реестровых кредиторов, а для залоговых кредиторов действует отдельное правило: за соглашение должны проголосовать все они. Простыми словами, недостаточно, чтобы «за» выступили несколько активных банков: нужно большинство всего реестра, а если в деле есть залоговый кредитор (например, банк по ипотеке), без его голоса соглашение не будет принято.
Ещё один формальный, но критичный момент: полномочия представителя кредитора голосовать по вопросу мирового соглашения должны быть специально оговорены в доверенности. Обычная доверенность «на участие в собрании» не подходит. В практике это одна из типичных причин, из-за которых уже подписанное соглашение потом оспаривают.
И важное правило, которое успокаивает многих должников: мировое соглашение обязательно для всех реестровых кредиторов, в том числе тех, кто голосовал против или воздержался. Один несогласный кредитор не блокирует сделку, если собрано большинство. Однако его права суд защищает отдельно: соглашение не должно ухудшать положение несогласного кредитора по сравнению с тем, что он получил бы при продаже имущества должника. Юристы называют это принципом реабилитационного паритета: простыми словами, «мир не должен быть хуже войны» ни для одного из участников.
Утверждение арбитражным судом: заявление, документы и сроки
Заявление об утверждении мирового соглашения подаёт должник или финансовый управляющий в течение 5–10 дней после заключения соглашения, приложив пакет документов по закону о банкротстве. Вот что входит в этот пакет:
- текст самого мирового соглашения;
- протокол собрания кредиторов, принявшего решение;
- перечень всех известных кредиторов и размер требований к каждому;
- реестр требований кредиторов, который ведёт финансовый управляющий;
- документы, подтверждающие погашение требований первой и второй очереди;
- письменные возражения кредиторов, которые голосовали против или не голосовали (если такие есть);
- документы об источниках исполнения: справки о доходах, выписки по счетам, документы на имущество, обязательства третьего лица, бизнес-план — всё, что подтверждает, что график реален.
С перечнем кредиторов аккуратнее: в него включают всех известных должнику кредиторов, даже тех, кто не заявился в дело. Сокрытие части долгов — распространённая и опасная ошибка: неуказанный кредитор впоследствии может добиться отмены определения об утверждении соглашения.
Роль суда в этой процедуре — проверочная, а не редакторская. Суд не переписывает условия и не предлагает «сделать честнее»: он утверждает документ или отказывает. Поэтому качество проработки соглашения целиком зависит от сторон. Перед подачей заявления документы стоит показать специалисту. Типичный мотив отказа звучит одинаково: «условия неисполнимы». А проблема была видна ещё до заседания.

Какие условия включают в мировое соглашение и как выглядит образец
В мировое соглашение включают точные суммы долгов каждого кредитора, график и источники погашения, а при необходимости рассрочку, скидку с долга или участие третьего лица. Универсального бланка закон не устанавливает: форма свободная, но документ обязательно должен быть письменным, подписанным сторонами и содержать конкретные условия. Сама структура при этом стандартная, и по ней удобно проверять любой образец мирового соглашения, включая образец мирового соглашения в банкротстве физического лица, который чаще всего ищут перед подготовкой проекта:
- Шапка. Наименование арбитражного суда, номер дела о банкротстве, стороны: должник, кредиторы, финансовый управляющий, третьи лица.
- Основная часть. Признание размера долга по каждому кредитору, порядок и сроки выплат, график платежей, источники дохода, обязательства третьих лиц, которые помогают платить.
- Дополнительные условия. Рассрочка или отсрочка, скидка с долга, отказ от пеней и штрафов, передача имущества в счёт долга (отступное), поручительство родственника.
- Заключительные положения. Подтверждение, что соглашение не нарушает права третьих лиц, количество экземпляров, подписи сторон.
Главное правило к содержанию: условия должны быть конкретными. Не «долг будет погашен по мере возможности», а «ежемесячный платёж 25 000 рублей до 20 числа, начиная с месяца, следующего за утверждением соглашения». Неопределённость в суммах, сроках или способе погашения суд расценивает как основание для отказа: неисполнимое соглашение противоречит самой цели процедуры.
И ещё один практический совет. Если по соглашению платит третье лицо, заранее соберите подтверждение его финансовых возможностей: справки о доходах, выписки. Суд попросит доказать, что помощь реальна, а не декларативна. Ещё нюанс: если помощник заинтересован в должнике (например, родственник или партнёр по бизнесу), эту заинтересованность нужно раскрыть перед собранием кредиторов прямо в тексте соглашения.
Какие долги списывают при подписании мирового соглашения
Мировое соглашение не списывает долги полностью: стороны могут уменьшить основной долг, списать пени и штрафы, но сам долг подлежит погашению. Что реально «убирается» при подписании такого документа, удобно смотреть по категориям. Этот же вопрос приходит в запросах в форме «какие долги списывают при подписании контракта», и логика везде одна:
- Основной долг: кредиторы могут согласиться на скидку, например вернуть не 900 000, а 700 000 рублей. Но списать всё кредиторы, как правило, не готовы.
- Проценты по кредитам и займам обычно снижаются или фиксируются на согласованном уровне.
- Пени и штрафы прощают чаще всего: к моменту банкротства накопленная неустойка порой сопоставима с телом долга.
- Мораторные проценты начисляются по закону на требования кредиторов в ходе банкротства; кредиторы вправе от них отказаться.
Но есть вещи, которые важно знать до подписания. Долги, не включённые в соглашение, никуда не деваются, они остаются. Требования первой и второй очереди (алименты, возмещение вреда жизни и здоровью) гасятся до утверждения и в «списании» не участвуют. Полное прощение остатка возможно, только если кредиторы сами на это согласились. Обещать такое заранее невозможно, и любой, кто гарантирует «полное списание долгов через мировое соглашение», вводит в заблуждение.
Вот как это выглядит в цифрах. У человека долг 900 000 рублей: из них 700 000 — тело кредитов, 120 000 — проценты, 80 000 — пени. В соглашении стороны фиксируют: пени прощаются полностью, проценты снижаются до 40 000, тело долга 700 000 выплачивается равными платежами, примерно по 29 200 рублей в месяц в течение двух лет. Долг уменьшился с 900 000 до 740 000 рублей, платёж стал посильным, имущество сохранено, дело о банкротстве прекращено. В этом и состоит практическая выгода мирового соглашения: долг не исчезает, но переводится в подъёмный формат.
Мировое соглашение по ГПК и мировое соглашение в банкротстве: в чём разница
Мировое соглашение по ГПК заключается в обычном гражданском споре и утверждается судом общей юрисдикции, а в банкротстве его утверждает арбитражный суд в деле о несостоятельности, и последствия у них разные. Нормативная база тоже разная: примирение сторон в гражданском процессе регулирует Гражданский процессуальный кодекс РФ (статьи 153.1–153.11 ГПК РФ), а мировое соглашение в банкротстве — глава VIII закона о банкротстве. Юридически это два разных инструмента, хотя внешне похожи: и там и там документ о мирном урегулировании.
| Критерий | Мировое соглашение по ГПК | Мировое соглашение в банкротстве |
|---|---|---|
| Где заключается | В суде общей юрисдикции или у мирового судьи — по обычному спору | В арбитражном суде — в деле о банкротстве |
| Кто стороны | Истец и ответчик, обычно два человека или человек и организация | Должник и весь пул реестровых кредиторов, возможны третьи лица |
| Кто утверждает | Суд, рассматривающий дело (по ГПК РФ) | Арбитражный суд, собрание кредиторов — заранее |
| Что происходит с делом | Прекращается конкретный судебный спор | Прекращается всё дело о банкротстве целиком |
| Если не исполнять | Взыскатель получает исполнительный лист и идёт к приставам | Кредиторы добиваются возобновления банкротства или получают исполнительный лист |
| Когда актуально человеку | Спор с одним кредитором: заём под расписку, раздел долга, конфликт с бывшим партнёром | Много кредиторов, просрочки, открыта процедура банкротства |
Отсюда частый вопрос про образец мирового соглашения между физическими лицами: если два человека договариваются о возврате долга под расписку через суд общей юрисдикции, им нужен именно гражданский образец, по правилам заключения мирового соглашения ГПК. Такой документ не прекращает дело о банкротстве и не влияет на реестр кредиторов. Если же человек уже в процедуре банкротства и хочет договориться с несколькими кредиторами разом, ему нужна банкротная версия документа: со сбором собрания кредиторов и утверждением в арбитражном суде. Путаница между этими двумя шаблонами — типичная ошибка, которая сводит все договорённости на нет.
Когда суд откажет в утверждении мирового соглашения
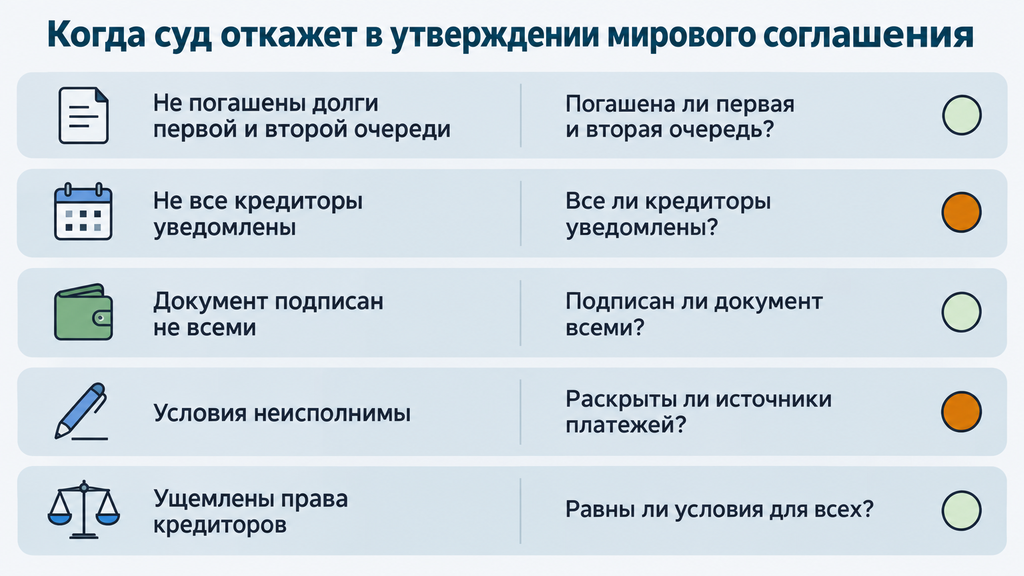
Суд откажет в утверждении мирового соглашения, если не погашены долги первой и второй очереди, нарушен порядок голосования, условия неисполнимы или нарушают права кредиторов. Вот основные причины отказа и то, что стоит проверить перед подачей заявления:
- Не погашены требования первой и второй очереди: вред жизни и здоровью, зарплата работникам, алименты. Что проверить: платёжные документы о погашении до заседания.
- Нарушен порядок заключения: не все кредиторы уведомлены о собрании, представитель голосовал без специального полномочия в доверенности. Что проверить: список уведомлений и доверенности.
- Нарушена форма документа: соглашение не подписано всеми сторонами, подписал посторонний человек. Что проверить: подписи и полномочия подписантов.
- Неисполнимые или неопределённые условия: график, который должник заведомо не потянет, суммы «примерно», сроки «по возможности», не раскрыты источники платежей. Это самая частая причина отказа на практике. Что проверить: каждая цифра графика должна иметь подтверждённый источник.
- Ущемление прав кредиторов: условия заметно хуже для тех, кто возражал, чем итоги продажи имущества. Что проверить: равенство условий внутри каждой очереди.
- Признаки недобросовестности: например, если соглашение прикрывает вывод имущества или заключено между зависимыми людьми без раскрытия заинтересованности.
Главный фильтр, через который суд пропускает любой проект, — экономическая исполнимость. Судья задаёт простой вопрос: откуда физически придут деньги? Если ответа нет, следует отказ. Один лишь обещанный будущий доход суды принимают с осторожностью: нужен план и хотя бы частичное подтверждение.
Важная оговорка, которая снижает цену ошибки: отказ в утверждении не запрещает сторонам подготовить новое соглашение с исправленными условиями и подать его снова. Считать, что после отказа всё потеряно, неверно: теряется только время, а в деле о банкротстве время тоже стоит денег, процедура продолжает идти своим чередом.
Прекращение дела о банкротстве после мирового соглашения: что меняется для должника
С даты утверждения соглашения арбитражный суд прекращает производство по делу о банкротстве: останавливается реализация имущества, снимаются введённые ограничения, а должник выплачивает долги по согласованному графику. Момент этот юридически значимый, и вот что происходит по пунктам:
- прекращаются полномочия финансового управляющего, дело переходит в стадию обычного исполнения договора;
- снимается мораторий, запрет на удовлетворение требований кредиторов, который действовал в процедуре;
- разблокируются счета, снимаются аресты и ограничения на распоряжение имуществом, восстанавливается право выезда за границу, если суд ограничивал его в ходе процедуры;
- перестаёт действовать план реструктуризации долгов, если он был утверждён;
- сведения о прекращении дела публикуются в ЕФРСБ, Едином федеральном реестре сведений о банкротстве.
Теперь про статус. Если соглашение утверждено раньше, чем суд успел признать гражданина банкротом, статус банкрота не присваивается. Не наступают и последствия банкротства: например, не появится обязанность в течение пяти лет сообщать банкам о факте банкротства при обращении за кредитом. Но работает и обратная сторона: долги не списаны. С даты прекращения дела человек — обычный участник договора и платит по графику, как любой должник по соглашению.
Практический момент, о котором редко пишут: ранее принятые судебные акты в деле сохраняют силу. Если какую-то сделку должника уже признали недействительной в процедуре, утверждённое мировое соглашение само по себе это решение не отменяет. Такие нюансы нужно проверять до подписания, они влияют на то, чем человек реально располагает для выплат.
Может ли процедура банкротства закончиться раньше срока
Да, мировое соглашение — законный способ завершить процедуру банкротства раньше: оно доступно на любой стадии дела, включая реструктуризацию долгов и реализацию имущества, даже если торги уже назначены. Для этого нужно собрать большинство голосов кредиторов и убедить суд в исполнимости графика, но само по себе право завершить дело досрочно законом прямо предусмотрено.
Мировое соглашение — не единственное законное основание раннего прекращения дела о банкротстве. Прекращение банкротства по другим причинам также прямо предусмотрено законом:
- все требования реестровых кредиторов погашены в ходе любой процедуры;
- все кредиторы отказались от требований или от заявления о банкротстве;
- в ходе наблюдения выяснилось, что требования заявителя необоснованны;
- у должника нет средств даже на оплату процедуры: вознаграждения управляющего и судебных расходов;
- платёжеспособность восстановилась в ходе финансового оздоровления или внешнего управления (эти процедуры применяются прежде всего к организациям).
Есть нюанс: «раньше» не значит «дешевле». При прекращении дела через мировое соглашение долги выплачиваются, разница лишь в том, что процедура, ограничения и неопределённость заканчиваются, а имущество остаётся у человека. Для многих это оправданный обмен: спокойствие и сохранение активов в обмен на дисциплину выплат. Но решение стоит принимать в цифрах, а не в эмоциях.
Что будет, если не исполнять мировое соглашение
При нарушении условий мирового соглашения кредиторы смогут получить исполнительный лист или добиться возобновления дела о банкротстве: гражданина признают банкротом и введут реализацию имущества. Механика выглядит так: определение суда об утверждении соглашения позволяет кредитору получить исполнительный лист, поэтому он вправе обращаться к приставам за отдельными платежами. А при существенном нарушении условий кредиторы, чьи требования составляют не менее четверти от общего объёма, могут через суд расторгнуть соглашение, и тогда дело о банкротстве возобновляется.
Последствия возобновления ощутимее, чем кажется заранее:
- человека признают банкротом и вводят реализацию имущества со всеми последствиями этого статуса;
- скидки и рассрочки по соглашению «сгорают»: требования кредиторов восстанавливаются в первоначальном объёме, за вычетом того, что уже фактически выплачено;
- повторно заключить мировое соглашение по этому же делу, как правило, нельзя: второго шанса на мир закон, по сути, не даёт;
- уже полученное по соглашению исполнение, как правило, не возвращается, но и не засчитывается «с запасом».
На практике типичный сценарий такой: человек выдерживает два-три платежа, затем теряет работу или часть дохода и перестаёт платить. Если запаса нет, ни финансового, ни договорного (пункт о согласовании отсрочки при временных трудностях), соглашение превращается в дорогую отсрочку перед реализацией. Поэтому в нормальной практике график закладывают с резервом прочности: платёж, который человек тянет даже при просадке дохода, и заранее согласованную процедуру пересмотра при форс-мажоре. Мирные договорённости выживают не у самых дисциплинированных, а у самых реалистичных.
Типичные ошибки должников и кому мировое соглашение не подходит
Мировое соглашение не подходит тем, у кого нет стабильного дохода или помощи близких: непосильный график вернёт дело в суд уже как банкротство. Но ошибки начинаются ещё раньше, до подписания, и их полезно увидеть со стороны:
- Согласиться на любой график ради статуса «не банкрот». Риск: провал графика, реализация имущества и потерянное время. Вместо этого: честно посчитать платёж, который человек тянет при худшем сценарии дохода.
- Скрыть часть кредиторов в перечне. Риск: неуказанный кредитор добьётся отмены определения об утверждении. Вместо этого: собрать все договоры, расписки, налоговые письма, судебные приказы.
- Обещать платежи от родственника без документов. Риск: суд усмотрит неисполнимость и откажет. Вместо этого: приложить справки о доходах помощника и его письменное обязательство.
- Путать мировое соглашение с устным обещанием банка «пересмотреть кредит». Без суда и собрания кредиторов такая договорённость не прекращает банкротство. Вместо этого: проверять, где и кем документ утверждён.
- Рассчитывать на списание долгов после подписания. Соглашение долги не списывает. Вместо этого: заранее определиться, какая цель важнее: сохранить статус или избавиться от долгов.
Теперь про ситуации, где мировое соглашение не лучший выбор. Когда главная цель именно списание долгов, а дохода нет и в обозримой перспективе не ожидается, реалистичнее довести процедуру до реализации имущества и законного списания остатка. Когда кредиторский пул жёсткий, например налоговая и крупный банк последовательно голосуют против, собрать большинство голосов практически нереально. И когда долги в основном перед кредиторами, которые не готовы ни на какую скидку, переговорный ресурс соглашения невелик.
И последнее заблуждение: мировое соглашение не «лёгкая версия банкротства» и не способ сохранить лицо. Это полноценный договор с обязательствами на годы. Он хорош тогда, когда у человека есть реальный план выплат и поддержка близких, а не когда хочется просто «не быть банкротом».
Чек-лист: стоит ли вам договариваться о мировом соглашении
Мировое соглашение стоит рассматривать, если есть стабильный доход или помощь третьих лиц и главная цель — сохранить имущество и не получить статус банкрота. Пройдите короткую самопроверку, отмечая «да», «нет» или «не знаю»:
- Есть ли доход, который стабильно покрывает предполагаемый платёж по графику, даже при просадке на 20–30%?
- Погашены ли алименты и другие требования первой и второй очереди?
- Готов ли хотя бы основной кредитор обсуждать скидку, рассрочку или отказ от пеней?
- Есть ли имущество или активы, которые важно сохранить от продажи на торгах?
- Может ли родственник или поручитель документально подтвердить помощь с выплатами?
- Собран ли полный список кредиторов, включая налоги, штрафы, займы у знакомых?
- Готовы ли вы платить долги полностью или почти полностью, без списания остатка?
Как читать результат. Если «да» три и больше, вариант рабочий: имеет смысл считать экономику соглашения и готовить проект. При преобладании «нет» честнее рассмотреть реструктуризацию или реализацию имущества: каждая из этих процедур даёт то, чего не даст соглашение, то есть посильный график по закону или списание долгов. Много «не знаю», и это нормально: ответить точно без анализа реестра требований и позиции кредиторов сложно. Как раз повод для первичного разбора со специалистом.
Чек-лист при этом остаётся самопроверкой, а не заменой юридической оценки. Он помогает понять, в какую сторону смотреть, но конкретное решение принимается по документам дела: составу реестра, очередности требований, позиции залоговых кредиторов и источникам платежей.
Если непонятно, что делать с долгами: бесплатный разбор ситуации
Если ситуация с долгами запуталась, первый шаг — не подписание документов, а спокойный разбор вариантов. Мировое соглашение — лишь один из законных сценариев, и то, подходит ли он именно вам, зависит от состава долгов, дохода и позиции кредиторов. Мы помогаем разобраться в процедуре банкротства и любом другом юридическом вопросе, в том числе когда непонятно, что вообще делать с долгами и с чего начинать.
Как это работает на практике: вы оставляете заявку и кратко описываете ситуацию, а специалист проводит первичный разбор. Он смотрит, какие есть варианты, что потребуется по документам и какие риски стоит учесть. Консультация бесплатная. Оплачивать услугу или принимать решение сразу не нужно: первый шаг — это просто карта вариантов, а двигаться по ней вы будете тогда, когда сами решите.
- Принесите или перечислите: все кредитные договоры и расписки, судебные приказы и решения, письма банков и приставов;
- укажите доход и обязательные расходы, это основа любого посильного графика;
- отметьте, есть ли имущество, которое важно сохранить, и есть ли человек, готовый помогать с выплатами.
С этими данными разговор получается предметным: вместо общих слов человек получает конкретный набор сценариев с плюсами, минусами и границами применимости каждого.
Часто задаваемые вопросы
Можно ли заключить мировое соглашение, если дело о банкротстве уже идёт?
Да. Мировое соглашение возможно на любой стадии дела до завершения расчётов с кредиторами, включая реструктуризацию долгов и реализацию имущества. Стороны подписывают документ, собрание кредиторов одобряет его, арбитражный суд утверждает, и с этого момента производство по делу прекращается.
Списывает ли мировое соглашение долги полностью?
Нет, полного списания не происходит: соглашение позволяет уменьшить долг, списать пени и штрафы, согласовать рассрочку. Полное прощение остатка возможно, только если кредиторы сами на это согласились. Это главное отличие от реализации имущества при банкротстве, где остаток долгов списывается.
Чем мировое соглашение в банкротстве отличается от мирового соглашения по ГПК?
По ГПК соглашение заключается в обычном гражданском споре и утверждается судом общей юрисдикции, а в банкротстве его утверждает арбитражный суд, и оно прекращает всё дело о несостоятельности. Практическое правило: один кредитор и отдельный спор — ГПК, много кредиторов и открытая процедура банкротства — соглашение по закону о банкротстве.
Что будет, если не исполнять условия мирового соглашения?
Кредиторы получат исполнительный лист либо добьются возобновления дела: гражданина признают банкротом и введут реализацию имущества. Скидки и рассрочки аннулируются: требования восстанавливаются в первоначальном объёме за вычетом выплаченного. Повторно заключить мировое соглашение по тому же делу, как правило, нельзя.
Может ли процедура банкротства закончиться раньше срока?
Да. Законные способы: мировое соглашение, погашение всех требований реестра, отказ кредиторов от требований. Мировое соглашение доступно на любой стадии, поэтому дело может завершиться заметно раньше, но долги при этом придётся выплатить по согласованному графику.
Может ли родственник помогать выплачивать долги по мировому соглашению?
Да, в соглашение допускается включение третьих лиц: они принимают на себя часть обязательств или предоставляют обеспечение, например поручительство. Их финансовую возможность нужно подтвердить документами, иначе суд может усомниться в исполнимости графика и отказать в утверждении.
Нужно ли утверждать мировое соглашение в суде?
Да, без утверждения арбитражным судом документ не действует и дело о банкротстве не прекращается. Суд проверяет законность условий, соблюдение порядка голосования и права кредиторов. Прекращение процедуры банкротства наступает только с даты определения суда об утверждении.
Нужен ли юрист для заключения мирового соглашения?
Закон не требует юриста, но на практике подготовка проекта, расчёт посильного графика, сбор документов и переговоры с кредиторами требуют опыта, а ошибки ведут к отказу суда или к оспариванию уже утверждённого соглашения. Первичный бесплатный разбор ситуации помогает понять, реалистичен ли такой сценарий в конкретном деле.