Бухгалтерские проводки: госпошлина в суд и вознаграждение арбитражного управляющего
Госпошлину за обращение в суд учитывают через счет 68 «Расчеты по налогам и сборам»: начисление — Дт 91.2 Кт 68.10, уплата — Дт 68.10 Кт 51. Вознаграждение арбитражного управляющего проходит по-другому: это не зарплата, а расчет с частнопрактикующим специалистом, поэтому его начисляют проводкой Дт 26 (44) Кт 76, выплачивают через Дт 76 Кт 50 (51) и не облагают НДФЛ и страховыми взносами. В статье: полная схема проводок по обеим операциям, правила по датам и налоговому учету, разбор типичных ошибок и чек-лист документов.
Какие счета использовать для госпошлины в суд и вознаграждения арбитражного управляющего
Госпошлина — это федеральный сбор, поэтому в бухгалтерском учете она идет через счет 68 с отдельным субсчетом «Госпошлина» (в программах обычно 68.10), а вознаграждение арбитражного управляющего — через счет 76 «Расчеты с разными дебиторами и кредиторами». Основание разное: пошлина регулируется главой 25.3 Налогового кодекса РФ, а выплаты управляющему — статьей 20.6 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)».
Ключевая мысль, на которой часто спотыкаются на практике: вознаграждение управляющего — это не оплата труда. Арбитражный управляющий не становится сотрудником компании-должника: трудовой договор с ним не заключают, его полномочия основаны на определении суда. Поэтому счет 70 здесь не подходит: расчеты ведут по счету 76.
Чтобы не путаться, держите под рукой короткую карту счетов:
- иск в суд, госпошлина за его рассмотрение — счет 68 с субсчетом «Госпошлина»;
- начисление пошлины в расходы — счет 91.2 «Прочие расходы», а если платеж связан с основной деятельностью — счета 20, 26 или 44;
- расчеты с арбитражным управляющим — счет 76;
- расходы на вознаграждение управляющего — счета 26 или 44 как расходы по обычным видам деятельности (п. 5 и 7 ПБУ 10/99).
Если пошлина используется в разных операциях, порядок ее отражения лучше закрепить в учетной политике. На проверках вопрос «почему вы выбрали этот счет» возникает регулярно, и ссылка на внутренний документ снимает его за минуту.
Как отразить госпошлину в суд в проводках
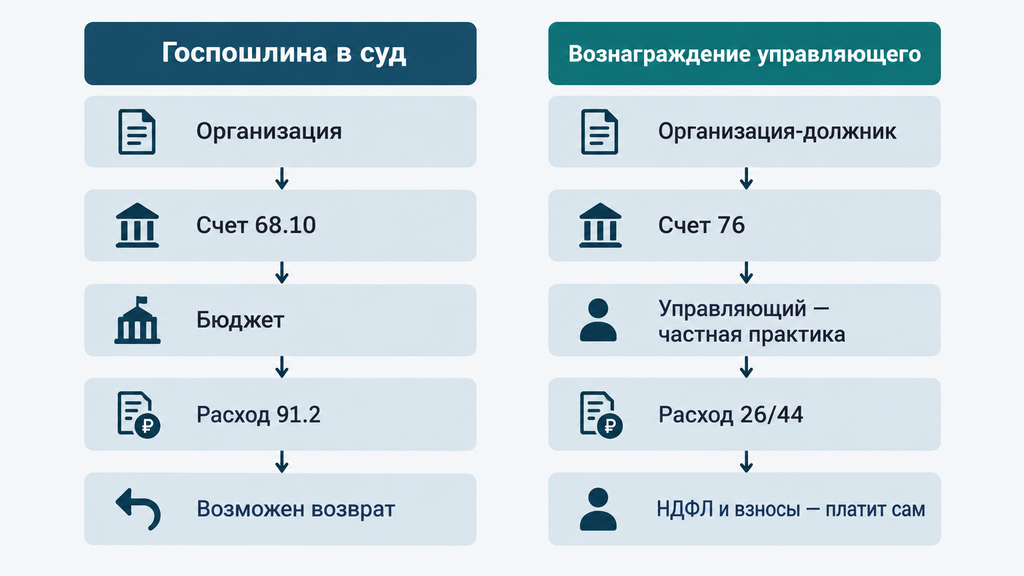
Госпошлину за подачу иска начисляют проводкой Дт 91.2 Кт 68.10 в дату подачи искового заявления, а уплачивают проводкой Дт 68.10 Кт 51 в дату списания денег по банковской выписке. Размер пошлины зависит от типа суда и характера требования: для арбитражных судов ставки установлены статьей 333.21 НК РФ, для судов общей юрисдикции и мировых судей — статьей 333.19 НК РФ. Размеры периодически меняются, поэтому перед платежом проверьте актуальную редакцию на 2026 год.
Дата признания расхода: нюанс, о котором часто забывают. По ПБУ 10/99 (п. 4, 11) пошлина признается прочим расходом в том периоде, когда иск подан, а не когда деньги ушли со счета. На практике иск подают и платят в один день, но если между ними разрыв, проводки разносятся по разным датам. Это нормально и правильно.
| Операция | Дебет | Кредит | Документ-основание |
|---|---|---|---|
| Начислена госпошлина за рассмотрение иска | 91.2 | 68.10 | Исковое заявление с отметкой суда, расчет пошлины |
| Перечислена госпошлина с расчетного счета | 68.10 | 51 | Платежное поручение, банковская выписка |
| Госпошлина уплачена через подотчетное лицо | 91.2 | 71 | Авансовый отчет, квитанция, доверенность |
| Госпошлина уплачена в составе единого налогового платежа | 68.10 | 68.90 | Уведомление, справка о принадлежности ЕНС |
В налоговом учете на общей системе организация выбирает, куда отнести судебную пошлину: в прочие расходы, связанные с производством и реализацией (пп. 1 п. 1 ст. 264 НК РФ), или во внереализационные расходы (пп. 10 п. 1 ст. 265 НК РФ). Оба варианта законны; выбор фиксируют в учетной политике, чтобы статейные расходы распределялись одинаково из года в год.
Начисление госпошлины в суд: какая проводка нужна
Начисление госпошлины за рассмотрение иска отражают проводкой Дт 91.2 Кт 68.10 в дату подачи искового заявления. Счет 91.2 «Прочие расходы» — стандартный вариант для судебных издержек, потому что разбирательства обычно не связаны с обычной деятельностью компании.
Разберем на примере. Компания готовит имущественный иск в арбитражный суд. Бухгалтер рассчитывает пошлину по ставке статьи 333.21 НК РФ в действующей на 2026 год редакции — размер зависит от цены иска, поэтому сумму стоит перепроверить перед подачей. Допустим, она составила 30 000 рублей. В день подачи иска делается проводка: Дт 91.2 Кт 68.10 — 30 000 рублей, начислена госпошлина. В налоговом учете сумма попадает в прочие или внереализационные расходы той же датой.
Два практических уточнения:
- если пошлина оформляет действия в рамках основной деятельности — например, регистрацию договора, нотариальное заверение рабочих документов, — ее допустимо отнести на счета 20, 26 или 44; такой порядок нужно закрепить в учетной политике;
- типичная ошибка: отложить начисление до момента оплаты. Если иск подан в декабре, а деньги ушли в январе, расход должен появиться в декабре, иначе бухгалтерская отчетность за год будет искажена.
Уплата госпошлины в суд: проводки и платежное поручение
Уплату госпошлины отражают проводкой Дт 68.10 Кт 51 в дату списания денег со счета по банковской выписке. В платежном поручении указывают получателя — конкретный суд — и код бюджетной классификации (КБК): у каждой категории пошлин свой код, и для дел в арбитражных судах он отдельный. Значение стоит сверить с актуальным справочником на 2026 год, потому что коды периодически обновляются.
Порядок оплаты зависит от того, по какому делу взыскивается пошлина:
- отдельная платежка — общий случай: любую госпошлину, кроме взысканной судом по исполнительному документу, платят самостоятельным платежным поручением по реквизитам суда;
- в составе единого налогового платежа (ЕНП) — пошлина, в отношении которой исполнительный документ выдал арбитражный суд, уплачивается через ЕНП. Тогда деньги идут на единый налоговый счет (ЕНС), а в учете делается проводка Дт 68.10 Кт 68.90 — зачет между субсчетами.
Если пошлину платит представитель организации через подотчет, цепочка выглядит так: Дт 71 Кт 50 — деньги выданы под отчет, Дт 91.2 Кт 71 — списана уплаченная пошлина. К квитанции приложите документы, подтверждающие, что средства принадлежат организации: доверенность, расходный ордер. Без них суд может не принять платеж как внесенный от имени истца. Такую ситуацию на практике приходится исправлять повторной оплатой.
Отдельно проверьте реквизиты на официальном сайте суда перед платежом: ошибка в КБК или получателе «зависает» на неверном счете бюджета, и процедуру возврата с повторной уплатой никто не отменял.
Возврат и возмещение госпошлины: какие проводки нужны
Возврат госпошлины из бюджета отражают проводкой Дт 51 Кт 68.10, а возмещение пошлины ответчиком по решению суда — проводкой Дт 76 Кт 91.1 с последующим зачислением денег Дт 51 Кт 76. Это два разных сценария, и путать их нельзя: в первом случае деньги возвращает государство, во втором — проигравшая сторона.
Возврат из бюджета возможен по статье 333.40 НК РФ, когда: пошлина уплачена в большем размере, чем требуется; суд отказал в принятии иска или вернул его; производство по делу прекращено; истец отказался от иска до принятия судом решения. Для возврата подают заявление с приложением определения суда и платежных документов.
Возмещение работает по правилам статьи 110 АПК РФ и статьи 98 ГПК РФ: судебные расходы, включая пошлину, взыскиваются с проигравшей стороны. Если иск удовлетворен частично — расходы распределяются пропорционально.
| Сценарий | Проводки у истца | Проводки у ответчика | Документы |
|---|---|---|---|
| Возврат из бюджета | Дт 51 Кт 68.10 — деньги вернулись; если пошлина была в расходах, расход восстанавливается | — | Заявление на возврат, определение суда, выписка банка |
| Полное возмещение ответчиком | Дт 76 Кт 91.1 — признан прочий доход; Дт 51 Кт 76 — деньги получены | Дт 91.2 Кт 76 — признан расход; Дт 76 Кт 51 — деньги уплачены | Решение суда, исполнительный лист, платежки |
| Частичное возмещение | В доход включается сумма пропорционально удовлетворенным требованиям | В расход — сумма по решению суда | Решение суда с распределением расходов |
Больше всего ошибок возникает в налоговом учете. Возмещение от ответчика считается внереализационным доходом (ст. 250 НК РФ), хотя по смыслу это компенсация затрат. А вот возврат из бюджета доходом признают только если пошлина раньше попала в расходы: если расход не признавался, восстанавливать нечего, и дохода нет. На УСН «доходы» это правило особенно заметно: возвращенная пошлина, которая никогда не списывалась в расходы, налог не увеличивает.
Из чего состоит вознаграждение арбитражного управляющего
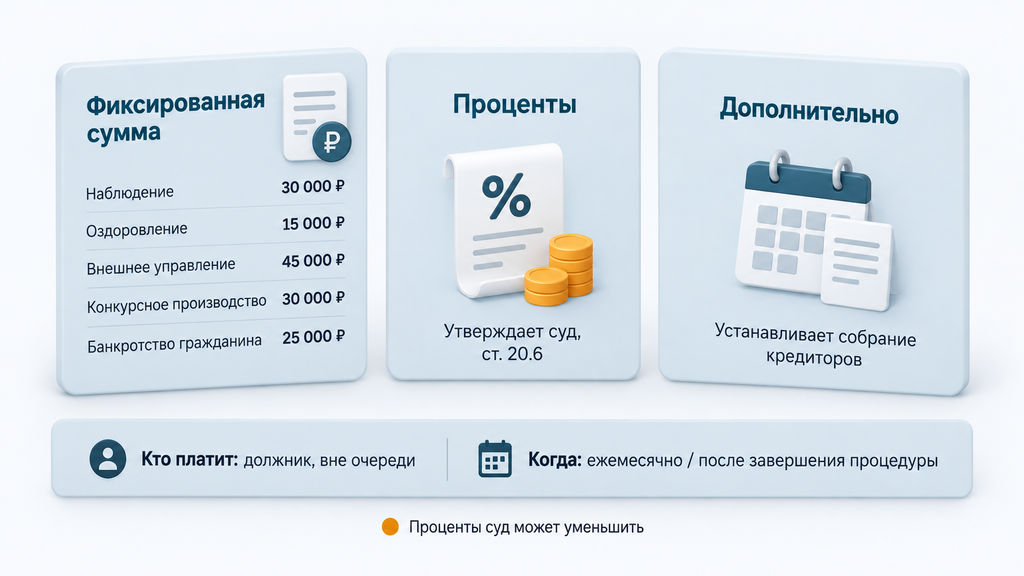
Вознаграждение арбитражного управляющего складывается из фиксированной суммы, процентов по результатам процедуры и возможного дополнительного вознаграждения, которое устанавливает собрание кредиторов (ст. 20.6 Закона № 127-ФЗ). Выплачивается оно за счет средств должника и вне очереди по отношению к расчетам с кредиторами.
Фиксированные размеры установлены законом и одинаковы для всех процедур соответствующего типа:
| Кто управляет | Процедура | Фиксированная сумма |
|---|---|---|
| Временный управляющий | Наблюдение в деле о банкротстве компании | 30 000 ₽ в месяц |
| Административный управляющий | Финансовое оздоровление | 15 000 ₽ в месяц |
| Внешний управляющий | Внешнее управление | 45 000 ₽ в месяц |
| Конкурсный управляющий | Конкурсное производство | 30 000 ₽ в месяц |
| Финансовый управляющий | Банкротство гражданина | 25 000 ₽ за процедуру |
Размеры стоит проверить в актуальной редакции статьи 20.6 на 2026 год: закон периодически корректируется. Собрание кредиторов может увеличить фиксированную часть, если объем работы это оправдывает; может и установить дополнительное вознаграждение за конкретные результаты.
Проценты — переменная часть. Их база зависит от процедуры: у временного и административного управляющих — процент от балансовой стоимости активов должника по последней отчетности перед введением процедуры, у конкурсного и финансового — от размера удовлетворенных требований кредиторов. Сумму процентов утверждает суд, а выплачивается она в течение десяти календарных дней после завершения процедуры.
Есть и ограничения, о которых полезно знать заранее, если вы руководитель должника или кредитор:
- суд может соразмерно уменьшить проценты или отказать в них, если установит, что управляющий исполнял обязанности ненадлежаще, его действия признаны незаконными или он причинил должнику убытки;
- если дело прекратилось из-за мирового соглашения или погашения долгов третьим лицом, проценты могут не выплачиваться вовсе — если иное не предусмотрено этими документами;
- если у должника нет денег, фиксированную часть и проценты выплатить некому, и процедура рискует остановиться: депозит на вознаграждение вносится до ее начала.
Вознаграждение арбитражного управляющего: проводки в бухгалтерском учете
Вознаграждение арбитражного управляющего начисляют проводкой Дт 26 (44) Кт 76, а его выплату отражают проводкой Дт 76 Кт 50 (51). Начисление делается за каждый месяц процедуры в размере фиксированной суммы; основание — определение суда об утверждении управляющего и положение о выплате, а не трудовой договор и не штатное расписание.
Пример для типовой ситуации. В отношении компании введено наблюдение, утвержден временный управляющий. Бухгалтер ежемесячно в период процедуры делает две записи:
- Дт 26 Кт 76 — 30 000 ₽ — начислено вознаграждение временного управляющего;
- Дт 76 Кт 50 — 30 000 ₽ — вознаграждение выплачено из кассы (или Дт 76 Кт 51 при перечислении на счет).
Почему именно счет 26 или 44, а не 20: управляющий выполняет управленческие функции в период процедуры, и по ПБУ 10/99 (п. 5, 7) такие расходы относятся к расходам по обычным видам деятельности. У торговой организации естественнее смотрится счет 44, у производственной — 26. Важно лишь одно: одинаковый подход во всех периодах.
С процентами по вознаграждению работает отдельное правило: отражать их в учете можно только после того, как суд утвердил их размер судебным актом. До этого момента суммы не начисляют: преждевременное признание процентов создает лишние обороты по счету 76 и искажает расходы периода.
Управляющему могут компенсироваться и его собственные расходы в ходе процедуры — почтовые, транспортные, затраты на привлечение специалистов. Основание — его заявление с подтверждающими документами: чеками, проездными документами, счетами. Проводки те же: Дт 26 Кт 76 — отражена компенсация, Дт 76 Кт 51 — возмещены расходы. Классификация в налоговом учете зависит от того, что именно оплачено: почтовые расходы идут в прочие, пошлины, уплаченные управляющим в ходе дела, — в прочие или внереализационные.
Нужно ли удерживать НДФЛ и платить страховые взносы с вознаграждения управляющего
Нет: организация, выплачивающая вознаграждение арбитражному управляющему, не удерживает НДФЛ и не начисляет страховые взносы. Арбитражный управляющий — частнопрактикующий специалист, а не работник должника: НДФЛ со своих доходов он исчисляет и платит сам (пп. 2 п. 1 ст. 227 НК РФ), страховые взносы за себя начисляет тоже самостоятельно (пп. 2 п. 1 ст. 419 НК РФ). Взносы на страхование от несчастных случаев не начисляются — они распространяются только на выплаты по трудовым договорам (Закон № 125-ФЗ).
Для бухгалтера это значит одно: выплаты управляющему не попадают в расчет 6-НДФЛ, в расчет по страховым взносам и в персонифицированные сведения о физлицах. Управляющий — обычный контрагент на счете 76, не более того.
Типичная ошибка, которая регулярно встречается в реальных учетах: бухгалтер «на всякий случай» оформляет управляющего как сотрудника — заводит в программу как физлицо, удерживает налог, начисляет взносы. Результат — переплата по взносам, лишние корректировки отчетности и путаница в оборотках. Исправление занимает время, которого можно не тратить: достаточно один раз правильно провести операцию как расчеты с контрагентом.
Отдельная деталь: если управляющий зарегистрирован как индивидуальный предприниматель и указал это в документах, организация работает с ним как с ИП-контрагентом. Подход к НДФЛ и взносам не меняется — их по-прежнему никто не удерживает и не начисляет.
Как учесть госпошлину и вознаграждение управляющего в налоговом учете
На общей системе и госпошлина, и вознаграждение арбитражного управляющего уменьшают налог на прибыль как расходы организации, а на упрощенной системе госпошлину учесть можно, а вознаграждение управляющего — нет. Ключевые условия для любого режима заданы статьей 252 НК РФ: расход должен быть экономически обоснован и подтвержден документально.
| Режим | Госпошлина в суд | Вознаграждение арбитражного управляющего |
|---|---|---|
| ОСНО, налог на прибыль | Прочие расходы (пп. 1 п. 1 ст. 264 НК РФ) или внереализационные (пп. 10 п. 1 ст. 265 НК РФ) — на дату подачи иска | Прочие расходы на управление организацией (пп. 18 п. 1 ст. 264 НК РФ); косвенный расход — при методе начисления списывается в текущем месяце |
| УСН «доходы минус расходы» | Учитывается (пп. 22 п. 1 ст. 346.16 НК РФ), кассовым методом — в момент оплаты в бюджет | В закрытый перечень расходов не входит; безопасный подход — не учитывать |
| УСН «доходы» | Расходы не учитываются; возмещение от ответчика включается в доходы | На налог не влияет |
Уточнения к таблице:
- на УСН «доходы минус расходы» пошлина признается только после фактической оплаты — начислить «вперед» по дате иска здесь нельзя;
- по вознаграждению управляющего на УСН в отдельных случаях компании пытались спорить, но судебная практика чаще складывается не в пользу налогоплательщика, поэтому безопаснее расход не принимать; если ситуация нестандартная, решение стоит принимать с юристом и налоговым консультантом;
- если налогоплательщик ведет деятельность в нескольких режимах, судебные издержки, которые нельзя отнести к одному из них, распределяются пропорционально доходам по видам деятельности — без раздельного учета часть расходов при проверке могут снять;
- комплект документов для обеих операций стандартный: судебные акты, платежные поручения, выписки банка, определение суда по управляющему, его отчеты и заявления на компенсации.
Госпошлина в суд и вознаграждение арбитражного управляющего: в чем разница
Госпошлина — это сбор в пользу государства за совершение юридически значимого действия, а вознаграждение арбитражного управляющего — плата частному специалисту за ведение процедуры банкротства, поэтому и счета, и проводки, и налоговая судьба у этих платежей разные. Сравнение по ключевым критериям удобно держать перед глазами, когда процедура банкротства уже идет и обе выплаты делаются параллельно:
| Критерий | Госпошлина в суд | Вознаграждение арбитражного управляющего |
|---|---|---|
| Характер платежа | Федеральный сбор (гл. 25.3 НК РФ) | Вознаграждение за частную практику (ст. 20.6 Закона № 127-ФЗ) |
| Получатель | Бюджет | Арбитражный (финансовый) управляющий |
| Основание | Подача иска, ставки по ст. 333.19–333.21 НК РФ | Определение суда об утверждении управляющего |
| Счет расчетов | 68 с субсчетом «Госпошлина» (68.10) | 76 «Расчеты с разными дебиторами и кредиторами» |
| Счет расходов | 91.2 (или 20, 26, 44 по учетной политике) | 26 или 44 |
| НДФЛ и взносы | Не применимы | Не удерживаются и не начисляются: управляющий платит их сам |
| Возврат | Возможен по ст. 333.40 НК РФ; взысканная сумма возмещается ответчиком | Не предусмотрен; проценты могут быть уменьшены судом |
Типичные ошибки в проводках по судебным расходам
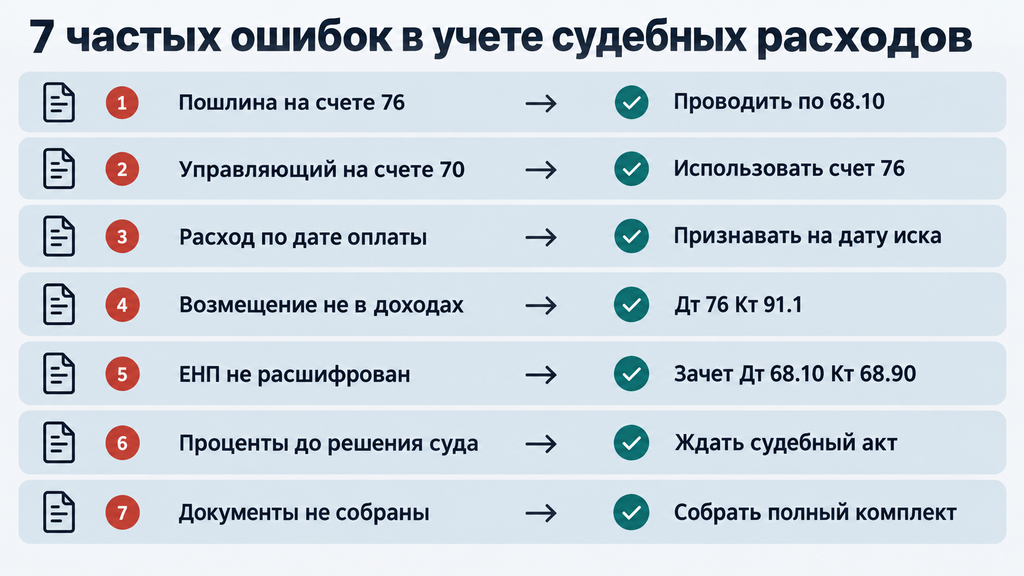
Чаще всего ошибки в учете судебных расходов сводятся к трем вещам: неправильный счет, неверная дата признания расхода и попытки удержать налоги там, где их быть не должно. Ниже список, собранный по реальным ситуациям из практики, в формате «ошибка → как правильно»:
- Госпошлина проведена по счету 76 без оснований. Счет 76 нужен, когда сумма предназначена другой стороне — например, при возмещении судебных расходов проигравшей стороной, — или при авансе под будущую услугу. Для судебной пошлины рабочий счет — 68.10: иначе платеж не виден в карточке налога и «теряется» при сверке с бюджетом.
- Вознаграждение управляющего проведено через счет 70 с НДФЛ и взносами. Правильно — счет 76, без удержаний: управляющий платит НДФЛ и взносы за себя сам.
- Расход на пошлину признан по дате оплаты. На ОСНО признание — дата подачи иска; по факту оплаты пошлину списывают только на УСН.
- Возмещение от ответчика не отражено в доходах. Это внереализационный доход на дату вступления решения в силу (при методе начисления) или дату поступления денег (при кассовом методе) — пропуск создает занижение налога.
- Платеж в составе ЕНП не расшифрован. Если арбитражный суд взыскал пошлину по исполнительному документу, платеж идет через ЕНС, и в учете нужен зачет Дт 68.10 Кт 68.90 — иначе субсчет «Госпошлина» висит с сальдо.
- Проценты управляющему начислены до утверждения судом. Основание для проводки — судебный акт о размере процентов, не расчет управляющего.
- Документы не собраны. Без определения суда, платежки и выписки расход уязвим при проверке: обоснованность по ст. 252 НК РФ подтверждается именно комплектом, а не одним документом.
Последствия у всех ошибок однотипные: искажение отчетности, переплата налогов или доначисления, лишние корректировки. Никакой драмы здесь нет: все исправляется, но на исправление уходит время, которое проще сэкономить аккуратной первичной проводкой. В спорных ситуациях выбор варианта учета закрепляйте в учетной политике: с внутренним документом большинство вопросов при сверке отпадает.
Чек-лист: как отразить судебные расходы и выплаты управляющему без ошибок
Порядок работы с судебными расходами простой: определить основание платежа, проверить реквизиты и сумму, провести начисление и уплату отдельными проводками и собрать комплект документов. Вот последовательность, по которой удобно проверять себя перед закрытием периода:
- Определите основание: иск в суд, процедура банкротства, регистрация или лицензия — от этого зависит и счет, и статья расходов.
- Проверьте актуальные ставки пошлины и КБК на 2026 год по официальным источникам — размеры и коды обновляются.
- Сформируйте платежное поручение по реквизитам суда или включите платеж в состав ЕНП, если исполнительный документ выдал арбитражный суд.
- Начислите расход проводкой в правильную дату: для пошлины — дата подачи иска, для вознаграждения управляющего — месяц процедуры.
- Отразите уплату по банковской выписке: Дт 68.10 Кт 51 для пошлины, Дт 76 Кт 50 (51) для выплат управляющему.
- Классифицируйте расход в налоговом учете по своему режиму: на ОСНО — по ст. 264 или 265 НК РФ, на УСН — только то, что входит в закрытый перечень.
- По процедуре банкротства зафиксируйте определение суда и отчет управляющего — без них расчеты по счету 76 не подтверждены.
- Соберите документы в одну папку до закрытия периода: судебные акты, платежки, выписки, заявления на компенсации.
Финальная самопроверка сводится к одному вопросу: можно ли по собранным документам восстановить всю цепочку «основание → платеж → проводка → налог» без пояснений бухгалтера? Если да, учет в порядке; если цепочка где-то рвется, проще дополнить папку сейчас, чем собирать доказательства под запрос.
Если идет процедура банкротства или вы не знаете, что делать с долгами
Для руководителя и бухгалтера должника процедура банкротства — это не только проводки: в ней появляются оспаривание сделок, вопросы субсидиарной ответственности, очередность выплат и обязанности перед управляющим. А для частного лица с кредитами и просрочками встает выбор между реструктуризацией, мировым соглашением и банкротством. У каждого сценария свои издержки: судебные расходы, депозит на вознаграждение финансового управляющего, сроки процедуры.
Разобраться в ситуации в цифрах проще до начала процедуры, а не после. Если вы рассматриваете банкротство, столкнулись с исками или взысканием или просто не понимаете, что делать с долгами, можно оставить заявку на сайте и кратко описать ситуацию. Первичный разбор от специалиста бесплатный: он помогает увидеть варианты, риски и примерные издержки. Решение об услуге или начале процедуры принимать сразу не нужно: сначала стоит увидеть картину целиком, а дальше двигаться в своем темпе.
Мы работаем и с компаниями, и с гражданами: от оценки рисков в уже идущей процедуре до полного сопровождения банкротства. Чаще всего за консультацией обращаются в трех ситуациях: поступил иск или судебный приказ и непонятно, как реагировать; долги выросли до уровня, когда платежи занимают большую часть дохода; начата процедура банкротства и нужны ответы по расчетам с управляющим.
Часто задаваемые вопросы
Какой проводкой отразить госпошлину за подачу иска в суд?
Начисление — Дт 91.2 Кт 68.10 в дату подачи искового заявления, уплата — Дт 68.10 Кт 51 по банковской выписке. Если пошлина связана с основной деятельностью, допустимы счета 20, 26 или 44 по учетной политике. В налоговом учете на общей системе сумма признается прочим или внереализационным расходом на дату подачи иска.
Надо ли удерживать НДФЛ с вознаграждения арбитражного управляющего?
Нет, не надо. Управляющий ведет частную практику и платит НДФЛ и страховые взносы за себя самостоятельно (пп. 2 п. 1 ст. 227, пп. 2 п. 1 ст. 419 НК РФ). Организация отражает только начисление Дт 26 (44) Кт 76 и выплату Дт 76 Кт 50 (51); отчетность по НДФЛ и взносам за управляющего не сдается.
Почему вознаграждение арбитражного управляющего не отражают на счете 70?
Счет 70 предназначен для расчетов с сотрудниками по трудовым договорам, а управляющий не становится штатным работником: его полномочия основаны на определении суда. Поэтому расчеты ведут по счету 76 «Расчеты с разными дебиторами и кредиторами», а сам расход относят на счет 26 или 44 как управленческие расходы по обычным видам деятельности.
Можно ли учесть госпошлину в расходах при УСН?
На УСН «доходы минус расходы» — да: расход учитывается при экономической обоснованности и документальном подтверждении, кассовым методом, то есть в момент оплаты в бюджет (пп. 22 п. 1 ст. 346.16 НК РФ). На УСН «доходы» — нет, расходы не уменьшают налог. Отдельно учитывайте: возмещение пошлины от ответчика на УСН «доходы» включается в доходы.
Можно ли уменьшить налог на УСН на вознаграждение арбитражного управляющего?
По общему правилу — нет: вознаграждение управляющего не входит в закрытый перечень расходов УСН (п. 1 ст. 346.16 НК РФ). Практика по отдельным спорным ситуациям неоднородна, но безопасный подход — расход не принимать, а нестандартный случай оценивать с юристом и налоговым консультантом. На УСН «доходы» выплата на налог не влияет в любом случае.
Вернут ли госпошлину, если суд отказал в принятии иска?
Да: при возврате иска, отказе в его принятии или прекращении производства пошлина возвращается полностью или частично (ст. 333.40 НК РФ). В учете это проводка Дт 51 Кт 68.10. В налоговом учете возврат восстанавливает расход, если пошлина ранее была признана расходом; для возврата подается заявление с определением суда.
Кто и сколько платит финансовому управляющему при банкротстве гражданина?
Расходы на процедуру несет должник: фиксированная часть вознаграждения финансового управляющего составляет 25 000 ₽ за процедуру, плюс проценты по результатам (ст. 20.6 Закона № 127-ФЗ; размер проверяйте в актуальной редакции на 2026 год). Сумма вносится на депозит до начала процедуры, иначе заявление могут оставить без движения.
Что делать, если у должника нет денег на вознаграждение управляющего?
Вознаграждение выплачивается вне очереди за счет средств должника, и без него процедура может остановиться. В отдельных случаях расходы на процедуру могут покрывать кредиторы, если это соответствует их интересам. Варианты зависят от конкретной ситуации, и оценить их помогает бесплатная первичная консультация: достаточно оставить заявку и кратко описать положение. Решение о дальнейшем сотрудничестве принимать сразу не требуется.