Учет, контроль и анализ доходов и расходов: приложения и семейный бюджет
Учет доходов и расходов — это регулярная запись всех поступлений и трат семьи. Она показывает, куда уходят деньги и сколько остается после обязательных платежей. Контроль и анализ доходов и расходов помогают заранее заметить дефицит и рост долговой нагрузки, а приложения для учета финансов снимают большую часть ручной работы. Если же цифры показывают, что платежи по кредитам занимают больше половины дохода, учет становится основой для выбора законного решения: от кредитных каникул до банкротства.
Что такое доходы и расходы домохозяйства и зачем их считать
Доходы и расходы домохозяйства — это все денежные поступления семьи за месяц и все ее траты: от зарплаты и пенсии до покупки хлеба и платежа по кредиту. Дополнительные поступления могут приносить подработки, аренда жилья, проценты по вкладам, пособия. В расходы попадает все, на что уходят деньги, включая те траты, которые «сами собой» исчезают из памяти: кофе по дороге, доставка еды, мелкие покупки в маркетплейсах.
Принято различать три разных действия, и путать их не стоит:
- Учет — запись каждой операции: сколько пришло и на что ушло.
- Контроль — сравнение факта с планом и лимитами: укладывается ли семья в задуманные суммы.
- Анализ — выводы из цифр: какие траты растут, сколько остается после обязательных платежей и что с этим делать.
Смысл учета хорошо передает простая формула бюджета: доходы минус обязательные расходы и платежи по кредитам равны остатку. Положительный остаток — ресурс для накоплений и крупных целей. Нулевой или отрицательный — сигнал, что семья живет в режиме «до зарплаты» или закрывает дыры новыми долгами. Пока цифры не собраны, человек обычно оценивает свое положение «на глаз» и почти всегда занижает мелкие траты.
Зачем это нужно, если «и так понятно, сколько зарабатываю»? Записи меняют картину. Росстат ведет регулярное обследование бюджетов домохозяйств, и эти данные показывают: у значительной части семей основная нагрузка приходится на питание, жилищно-коммунальные услуги и транспорт. Чем выше доля базовых трат, тем дороже обходится каждая ошибка планирования, и тем важнее видеть структуру доходов и расходов семьи в цифрах, а не в ощущениях.
Как вести учет доходов и расходов: пошаговый план для семьи
Начать учет доходов и расходов проще всего с банковских выписок за последние один-два месяца: они заменяют попытку вспомнить все траты по памяти и сразу показывают реальную картину. Дальше остается выстроить несложную систему так, чтобы на нее уходило несколько минут в день.
- Выберите период и инструмент. Месяц — базовая единица семейного бюджета: зарплаты, коммунальные платежи и подписки привязаны именно к нему. Инструмент — блокнот, таблица или приложение (о выборе ниже).
- Соберите стартовые данные. Скачайте выписки по картам и счетам за один-два месяца и разнесите операции по категориям. Это отправная точка, с которой легче настроить всю систему.
- Составьте список категорий. Короткий — 5–8 групп, не больше. Детальную структуру можно достроить позже, когда учет станет привычкой.
- Фиксируйте операции ежедневно. Наличные траты тоже: именно они чаще всего выпадают из учета. Удобно записывать раз в день одной суммой.
- Подводите итоги месяца. Сравните план и факт по каждой категории и посчитайте остаток. Один вечер в месяц — и учет превращается в управляемую систему.
- Скорректируйте систему после первого месяца. Лишние категории уберите, недостающие добавьте, лимиты пересмотрите. Учет должен соответствовать вашей реальной жизни, а не абстрактному образцу.
Практическое наблюдение: чаще всего учет бросают на второй-третьей неделе, и причина обычно одна: система получилась слишком сложной. Учет, который ведется «через день» и без идеальной точности, полезнее безупречного учета, который закончился через месяц. Цель не в красивых таблицах, а в честной картине доходов и расходов.
Какие категории доходов и расходов выделить
Для семейного бюджета хватает короткого списка групп, каждая из которых пригодится при последующем анализе:
- Жилье и коммунальные услуги — аренда, квартплата, интернет.
- Питание — продукты; при желании отдельно вынесите доставку и кафе.
- Транспорт — бензин, проезд, такси, парковки.
- Связь и подписки — мобильная связь, стриминговые сервисы, платные приложения.
- Здоровье — лекарства, врачи, страховки.
- Дети и образование — школа, секции, одежда, репетиторы.
- Платежи по кредитам и займам — тело кредита, проценты, комиссии.
- Прочее — резервная группа для того, что не попало в основные категории.
Категорию «Платежи по кредитам и займам» ведите отдельно от остальных: из нее берется главный показатель долговой нагрузки, о котором пойдет речь ниже. Следите и за группой «Прочее»: если в нее попадает заметная часть трат, категория превратилась в «пылесос», и анализ расходов искажается.
Как анализировать доходы и расходы семьи: цифры, которые действительно важны
Анализ доходов и расходов семьи сводится к четырем показателям: доля обязательных расходов в доходе, доля платежей по кредитам, динамика по категориям и остаток месяца. Этого достаточно, чтобы понять, устойчив ли бюджет и где он уязвим.
- Доля обязательных расходов. Разделите обязательные траты (жилье, питание, транспорт, связь) на месячный доход и умножьте на 100%. Если базовые траты занимают 80–90% дохода, семья уязвима к любой непредвиденной ситуации.
- Доля платежей по кредитам. Сумма всех ежемесячных платежей по кредитам, займам и кредитным картам, деленная на доход. Подробнее о значениях этого показателя — в следующем подразделе.
- Динамика по категориям. Сравните два-три месяца: какие статьи растут быстрее дохода. На практике рост чаще всего замечают не там, где он происходит: «расходы на еду» нередко увеличиваются за счет доставки и кофе, а не базовых продуктов.
- Остаток месяца. Доходы минус все расходы. Положительный остаток — база для накоплений; ноль или минус — повод разбираться, а не «дотянуть до зарплаты».
Анализ полезен, только если заканчивается решением. После расчетов у вас должен появиться короткий список действий: какую статью сократить, какой платеж пересмотреть, сколько откладывать на разовые крупные траты. Если список не формируется, вернитесь к учету: вероятно, часть трат до сих пор остается невидимой.
Какая доля платежей по кредитам в доходе считается опасной
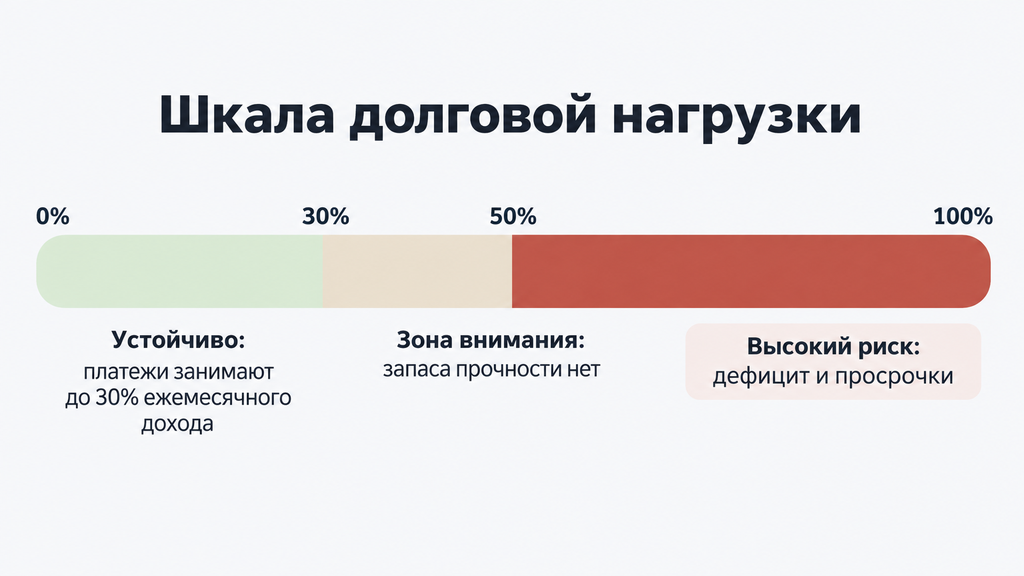
Как правило, платежи по кредитам до 30% месячного дохода считаются управляемой нагрузкой, от 30 до 50% — зоной внимания, а свыше 50% — высоким риском дефицита и просрочек. Это ориентир для самооценки, а не норма закона: реальная безопасность зависит от уровня дохода, состава семьи и ставок по кредитам.
Логика шкалы простая. При нагрузке до 30% у семьи обычно остаются деньги на жизнь и небольшой резерв. В диапазоне 30–50% бюджет работает, но без запаса прочности: поломка машины или болезнь выбивают из графика. Свыше 50% — базовые траты и платежи уже не помещаются в доход, и дефицит начинает закрываться новыми займами. Это типичный сценарий, с которым заемщики приходят к юристам по долгам.
Долговую нагрузку почти всегда недооценивают: страховки, комиссии и минимальные платежи по кредитным картам в расчет не попадают. Поэтому считать нужно по выпискам, а не по памяти.
Пример анализа семейного бюджета на конкретных цифрах
Возьмем условный, но типичный пример. Семья из четырех человек, месячный доход — 100 000 рублей. Обязательные расходы — 55 000 рублей, платежи по трем кредитам — 32 000 рублей, остаток — 13 000 рублей.
| Показатель | Сумма | Доля дохода |
|---|---|---|
| Доход семьи | 100 000 ₽ | 100% |
| Обязательные расходы | 55 000 ₽ | 55% |
| Платежи по кредитам | 32 000 ₽ | 32% |
| Остаток | 13 000 ₽ | 13% |
Что говорят эти цифры. Долговая нагрузка 32% формально находится у нижней границы зоны внимания, но обязательные расходы занимают 55% дохода, а вместе с платежами — уже 87%. Остаток 13 000 рублей на семью из четырех человек вряд ли переживет серьезную непредвиденную ситуацию: резерв не формируется. Выводы из анализа: не наращивать новые кредиты на текущие траты, проверить, нет ли среди платежей дорогих, которые имеет смысл пересмотреть (о вариантах ниже), и начать формировать хотя бы небольшой резерв.
Тот же расчет пригодится и в более сложной ситуации. Если доход снизился и остаток уходит в минус, эти цифры лягут в основу разговора с банком о реструктуризации или подготовки к банкротству: учет экономит время там, где без него приходится действовать вслепую.
Бумага, таблица или приложение: какой способ учета доходов и расходов выбрать
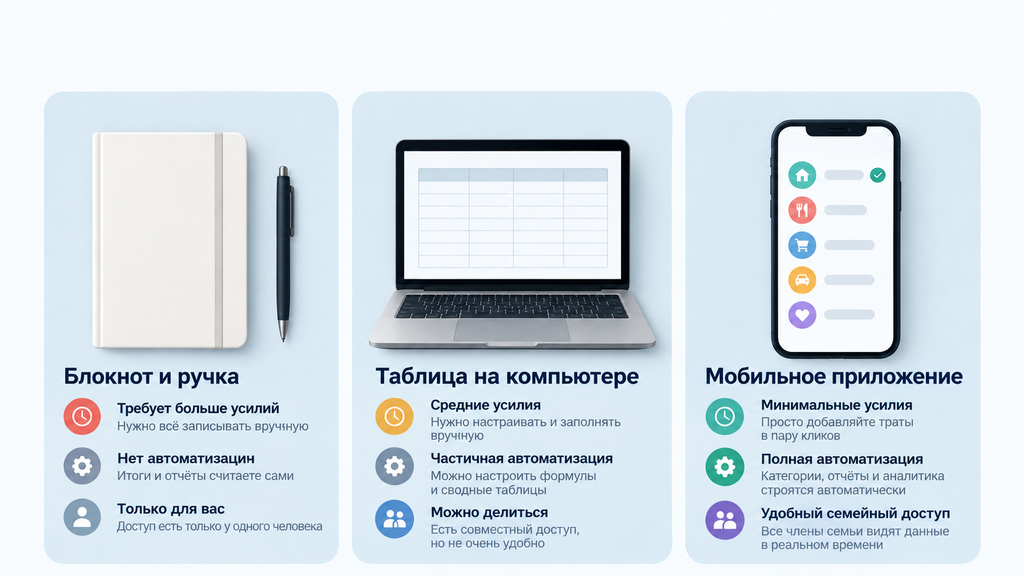
Для учета доходов и расходов подходят три инструмента: бумажный блокнот, электронная таблица и приложение. Выбор зависит не от «правильности» способа, а от того, какой из них вы реально будете вести каждый день, и у каждого варианта свои компромиссы.
| Способ | Усилия на ведение | Автоматизация | Семейный доступ | Кому подходит |
|---|---|---|---|---|
| Блокнот | Минимальные на старте | Нет | Нет | Тем, кто начинает с простого личного учета |
| Таблица (Excel, Google Таблицы) | Средние: ручной ввод, настройка формул | Частичная: итоги и доли считает таблица | Ограниченно | Тем, кто любит контролировать структуру и формулы |
| Приложение | Минимальные при синхронизации с банком | Высокая: автоимпорт операций, готовые отчеты | Часто есть общий доступ | Занятым людям и семьям с общим бюджетом |
Компромиссы стоит проговорить честно. Блокнот не зависит от сбоев и подписок, но не дает аналитики: чтобы посчитать долю платежей в доходе, придется считать вручную. Таблица гибкая и бесплатная, однако требует дисциплины: пропуск пары недель, и восстановление данных отнимает больше сил, чем сам учет. Приложение экономит время, но бесплатная версия может ограничивать функции, а синхронизация с банком означает передачу части финансовых данных стороннему сервису, поэтому к выбору приложения требования выше.
Как выбрать приложение для учета финансов: критерии и подводные камни
Приложение для учета финансов выбирают не по рейтингу, а по шести практическим критериям: они важнее яркости интерфейса и количества отзывов.
- Скорость ввода операции. Если на запись траты уходит больше 5–10 секунд, учет быстро забрасывается. Проверьте, сколько действий нужно на одну операцию.
- Синхронизация с банками. Автоимпорт операций избавляет от ручного ввода и делает учет полным. Уточните, поддерживает ли сервис ваши банки и работает ли эта функция в бесплатной версии.
- Семейный доступ. Для доходов и расходов семьи важна возможность вести бюджет нескольким людям — с общим балансом или отдельными счетами.
- Напоминания о регулярных платежах. Помогают не пропускать платежи по кредитам и коммунальные, то есть контролировать расходы там, где опоздание обходится дороже всего.
- Защита данных. Пароль на вход, шифрование, понятная политика конфиденциальности. Финансовые данные — чувствительная категория, обращение с которой регулируется в том числе законом о персональных данных (152-ФЗ).
- Понятные отчеты и цена подписки. Отчеты должны отвечать на ваши вопросы — структура трат, динамика, нагрузка по кредитам. Подписка оправдана, только если вы реально пользуетесь платными функциями.
Под эти критерии в 2026 году обычно проверяют популярные сервисы: «Дзен-мани» и CoinKeeper сильны в автоимпорте операций и совместном семейном учете, Monefy — минималистичный вариант для быстрого старта, Money Lover сочетает ручной учет с наглядными отчетами, EasyFinance и «Домашняя бухгалтерия» — более развернутые системы, в том числе для тех, у кого есть кредиты и вклады. Это не рейтинг, а примеры разных подходов: у каждого сервиса свой уклон, поэтому сравнивайте их по своим сценариям. На вопрос «какое приложение лучше для семейного бюджета» отвечает не позиция в подборке, а наличие общего доступа и напоминаний: именно эти функции делают контроль расходов общим делом, а не обязанностью одного человека. Функции и тарифы регулярно меняются, так что перед установкой проверяйте актуальные условия.
Чаще всего встречаются три подводных камня. Первый — бесплатная версия с жесткими ограничениями: базовый учет работает, но синхронизация с банком или отчеты спрятаны в подписку. Второй — доступ к банковским данным: перед подключением изучите, что именно сервис получает и как использует; если перестали пользоваться приложением, отзовите доступ. Третий — передача данных третьим лицам: политика конфиденциальности должна прямо отвечать на вопрос, кому уходят ваши данные.
Как контролировать доходов и расходы, если есть кредиты и просрочки
Контроль доходов и расходов при кредитах и просрочках строится на том же учете, но с измененным порядком: сначала фиксируются обязательные платежи, а уже потом все остальное. Пока долги есть, именно платежи — самый «дорогой» элемент бюджета: за опоздание начисляются пени и штрафы, а история просрочек влияет на будущие условия кредитования.
Выглядит это так. В начале месяца в бюджет вносятся все платежи по кредитам и базовые расходы: жилье, питание, транспорт. Остаток распределяется по остальным категориям. Пени, комиссии и штрафы фиксируются отдельной категорией: она наглядно показывает «цену» просрочки и помогает держать график лучше любых уговоров.
Отчет за два-три месяца в такой ситуации важнее, чем при обычном учете. Он показывает, какая часть платежей гасит проценты, а какая — тело долга, и сколько семья реально переплачивает за «долгие» кредиты и кредитные карты. Нередкий результат анализа: минимальные платежи по карте почти не уменьшают долг, а человек этого не видит, потому что платит «что остается», а не по расчету. Пока картина не собрана в цифрах, контролировать долг невозможно: можно только перечислять деньги и надеяться.
Что делать, если расходы больше доходов: законные варианты
Если расходы стабильно превышают доходы, закон предлагает несколько вариантов: пересмотр бюджета, кредитные каникулы, реструктуризация, рефинансирование и банкротство, в порядке возрастания серьезности. Разберем каждый.
- Пересмотр бюджета и приоритетов платежей. Базовый шаг: сокращаются необязательные траты, платежи по кредитам вносятся в первую очередь. Работает, если дефицит небольшой и временный.
- Кредитные каникулы — отсрочка или снижение платежей на условиях закона. Подходят при временном снижении дохода. Каникулы дают передышку, но не уменьшают долг, а условия зависят от вида кредита и действующих правил: их нужно проверять на момент обращения.
- Реструктуризация — изменение графика платежей по соглашению с банком: срок удлиняется, ежемесячный платеж уменьшается. Подходит, когда доход снизился, но платежеспособность восстанавливается. Проценты, как правило, продолжают начисляться, поэтому итоговая переплата может вырасти.
- Рефинансирование — новый кредит на более выгодных условиях для погашения старых. Может снизить ежемесячный платеж за счет меньшей ставки или более длинного срока, но не уменьшает сам долг. Опасный сценарий — брать новый кредит без изменения трат: через несколько месяцев обязательств становится больше, а не меньше.
- Банкротство — законная процедура освобождения гражданина от неподъемных долгов, регулируемая Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Бывает внесудебной — через МФЦ (многофункциональный центр), обычно при долге от 25 тысяч до 1 миллиона рублей и соблюдении ряда условий, например когда исполнительное производство окончено за невозможностью взыскания, — и судебной, через арбитражный суд, при доказанной неплатежеспособности. У процедуры есть условия и последствия: она не автоматическая, требует документов и времени, на период и после нее действуют отдельные ограничения. Но для ситуации, когда доходы не позволяют обслуживать долги даже после пересмотра бюджета, это законный инструмент восстановления финансовой устойчивости, а не «последний выход».
Выбрать подходящий вариант «на глаз» сложно: результат зависит от суммы долга, дохода, состава семьи и стадии, на которой находится взыскание. Здесь уместна помощь специалиста. Если после учета доходов и расходов видно, что долги стали неподъемными, вы можете обратиться к нам: по процедуре банкротства или по любому другому юридическому вопросу, в том числе если пока непонятно, что делать с долгами. Первичная консультация бесплатна: достаточно оставить заявку и кратко описать ситуацию. Решение об услуге принимать сразу не нужно: сначала вы получите разбор вариантов и оценку рисков применительно к вашей ситуации.
Типичные ошибки при учете, контроле и анализе доходов и расходов
Самая частая ошибка при учете доходов и расходов — вести его по памяти: такая система создает иллюзию контроля, но не дает цифр, на которых держится и контроль, и анализ. Остальные ошибки хорошо узнаваемы. Проверьте, нет ли их у вас.
- Слишком много категорий. Двадцать групп вместо пяти-восьми — и на запись уходит вечер, а не минута. Начинайте с крупных групп, детализируйте постепенно.
- Игнорирование наличных трат. Наличные не видны в выписках, и именно они чаще всего ломают картину. Записывайте хотя бы дневной суммой.
- Нет плана на разовые крупные траты. Страховки, налоги, сборы к школе случаются каждый год, но в бюджет их часто не закладывают — и каждый год они «внезапно» пробивают дыру.
- Записи без анализа. Учет ради учета ничего не меняет. Раз в месяц нужен короткий вывод: что растет, что сокращать, сколько остается.
- Ожидание мгновенного результата. Первые выводы появляются через месяц, устойчивая картина — через два-три. Отказ после первой недели обиднее всего: система уже начала работать.
- Сверка раз в полгода. За полгода ошибка в бюджете успевает превратиться в долг. Итоги нужны ежемесячные — это один вечер.
- Попытка вести идеальный учет. Забытая операция — не повод бросить систему. Учет, в котором зафиксировано большинство трат, дает почти всю полезную картину.
- Сравнение себя с другими. Полезна только собственная динамика: ваш бюджет против вашего бюджета прошлого месяца, а не против чужих расходов.
Ошибки в учете — нормальная часть выработки привычки, а не повод для самокритики. Корректируйте систему под свою жизнь: чем проще правило, тем дольше оно работает.
Какие финансовые документы пригодятся при разговоре с банком и в суде
Домашний учет доходов и расходов становится особенно ценным, когда спор с кредитором доходит до формальных процедур: записи, выписки и расчеты подтверждают финансовую ситуацию фактами, а не словами. На практике у людей, которые вели учет, подготовка документов к реструктуризации или банкротству занимает заметно меньше времени: данные уже собраны.
Три типичных сценария, где эти данные работают:
- Спор с банком о сумме долга. Выписки и собственный расчет платежей, процентов и пеней позволяют проверить начисления и заметить ошибки — например, списанные дважды комиссии.
- Судебный приказ. Судебный приказ — упрощенное судебное решение, которое выносится без вызова сторон. Его можно отменить, направив судье возражения: как правило, на это дается 20 дней с момента направления копии приказа, а пропущенный срок в отдельных случаях восстанавливается. Правила менялись, поэтому срок и порядок подачи лучше уточнить в актуальной редакции закона.
- Реструктуризация или банкротство. Расчеты и выписки за несколько месяцев показывают снижение дохода и то, что платежи неподъемны. Это основа и для переговоров с банком, и для документов в суд или МФЦ.
Базовый чек-лист документов, который стоит собрать заранее:
- кредитные договоры и графики платежей;
- выписки по счетам и картам за несколько месяцев;
- собственный расчет платежей, процентов и пеней;
- переписка с банком и взыскателями — с датами;
- документы о снижении дохода: трудовая книжка, справка о доходах;
- судебные документы, если они уже есть: приказ, определение, постановление пристава.
Перечень ориентировочный: точный состав документов зависит от вашей ситуации и выбранной процедуры. Если сомневаетесь, что именно готовить, это как раз вопрос, с которым помогает первичный разбор специалиста.
Часто задаваемые вопросы
Какое приложение для учета финансов лучше для семейного бюджета?
Универсально «лучшего» приложения нет: для семейного бюджета ключевыми обычно оказываются общий доступ и напоминания о платежах. Под эти задачи подходят сервисы с функцией совместного учета, например «Дзен-мани», CoinKeeper или Money Lover. Функции и тарифы меняются, поэтому перед установкой проверяйте актуальные условия.
Как посчитать, какую долю дохода занимают платежи по кредитам?
Сложите все ежемесячные платежи по кредитам и займам, разделите на месячный доход и умножьте на 100. Например, при доходе 80 000 рублей и платежах 24 000 рублей нагрузка составит 30%. Как правило, до 30% — управляемый уровень, а свыше 50% — высокий риск дефицита.
Нужно ли фиксировать мелкие наличные траты?
Да, но можно упрощенно: записывать раз в день одной суммой. За месяц «мелочи» складываются в заметную статью, и без них анализ доходов и расходов искажается. Если удобнее, заведите отдельную категорию «Наличные — разное» и периодически пересматривайте ее состав.
Что делать, если денег не хватает даже на обязательные расходы?
Соберите цифры за два-три месяца, рассчитайте долговую нагрузку и рассмотрите законные варианты: кредитные каникулы, реструктуризацию, рефинансирование или банкротство. Если непонятно, с чего начать, можно бесплатно проконсультироваться со специалистом: оставьте заявку и кратко опишите ситуацию. Вы получите первичный разбор без обязательств сразу оплачивать услугу.
Безопасно ли подключать банковские счета к приложению для учета?
В целом да, если сервис проверенный и вы соблюдаете базовые меры: установка из официальных магазинов приложений, пароль на вход, знакомство с политикой конфиденциальности. Если перестали пользоваться приложением, отзовите у него доступ к банковским данным.
Сколько месяцев нужно вести учет, чтобы увидеть пользу?
Чаще всего достаточно двух-трех месяцев: за это время проявляются регулярные и сезонные траты. Первые выводы о структуре расходов обычно появляются уже по итогам первого месяца.
Помогут ли записи о доходах и расходах при банкротстве?
Да. Систематические записи, выписки и расчеты показывают реальную финансовую ситуацию и упрощают подготовку документов к процедуре. Конкретный перечень данных зависит от формы банкротства; по этому вопросу, как и по любой другой ситуации с долгами, можно получить бесплатную первичную консультацию специалиста.
Учет доходов и расходов не закрывает долги сам по себе, но именно с него начинается любое законное решение: точная картина вместо догадок. Начните с выписок за два месяца и четырех показателей из этой статьи, и станет видно, работает ли ваш бюджет или пора разбирать финансовый узел более серьезными инструментами.