Компании, центры и бюро по банкротству и списанию долгов: рейтинг и выбор
Компании, центры и бюро по банкротству это юридические организации, которые сопровождают списание долгов через арбитражный суд или МФЦ по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)». Само решение о списании принимает суд или МФЦ, а задача компании в том, чтобы процедура прошла правильно: от анализа ситуации и документов до защиты в суде. При выборе организации в 2026 году проверяйте четыре вещи: официальную регистрацию (ИНН и ОГРН), профильную судебную практику с номерами дел, полную стоимость «под ключ» в договоре и понятные условия возврата оплаты, если суд откажет. Первичная консультация в большинстве компаний бесплатная и не обязывает заключать договор.
Что такое компания по банкротству и чем она занимается
Компания по банкротству это коммерческая юридическая организация, которая помогает гражданину законно пройти процедуру признания несостоятельности: разобрать финансовую ситуацию, подготовить документы, подать заявление и довести дело до решения суда. Сама она не «прощает долги» и не договаривается с судом. Компания обеспечивает корректность процесса, а долги списывает только арбитражный суд или МФЦ по закону № 127-ФЗ.
На практике услуги компании по банкротству и фирмы по банкротству сводятся к нескольким группам:
- оценка перспектив. Юрист анализирует доходы, имущество, сделки за последние три года и честно говорит, подходит ли банкротство и какой вариант процедуры реалистичен;
- документы. Сбор справок, заявление, список кредиторов, опись имущества;
- подача и суд. Заявление уходит в арбитражный суд, в том числе через систему «Мой арбитр». На заседаниях человека обычно представляет юрист, лично присутствовать не нужно;
- процедура. Работа с финансовым управляющим, банками, МФО и коллекторами, контроль реестра требований кредиторов;
- завершение. Определение о списании долгов, снятие ограничений, разблокировка счетов.
Смысл обращения за помощью не в «волшебном списании». Грамотное сопровождение снижает количество ошибок. Типичная ошибка тех, кто шёл в процедуру без разбора: человек скрывает часть долгов или не вспоминает о продаже машины три года назад, потом кредиторы оспаривают сделки, и процедура осложняется. Хороший специалист предупредит об этом до подачи заявления, а не после.
Банкротство гражданина и банкротство организации: в чём разница
Банкротство физического лица, банкротство предприятия, компании и организации это разные процедуры, объединённые одним законом № 127-ФЗ, но с разными участниками и последствиями. В поиске эти запросы часто смешиваются, поэтому короткая таблица помогает не запутаться.
| Критерий | Банкротство гражданина (и ИП) | Банкротство организации |
|---|---|---|
| Кто признаёт банкротом | Арбитражный суд; для части граждан возможен МФЦ во внесудебном порядке | Только арбитражный суд |
| Кто ведёт процедуру | Финансовый управляющий | Арбитражный управляющий |
| Что списывается | Долги гражданина, кроме алиментов, вреда жизни и здоровью и ряда других | Долги ликвидируемого юридического лица, расчёты с работниками и кредиторами |
| Последствия для человека | Ограничения на 3–5 лет (руководящие должности, уведомление банков) | Ликвидация или оздоровление компании; возможна субсидиарная ответственность руководителя |
Эта статья о помощи гражданам. Если вы руководитель или учредитель организации с долгами, логика выбора подрядчика схожая, но сама процедура сложнее, и к ней подключается вопрос субсидиарной ответственности. Его лучше разбирать отдельно с профильным юристом.
Как устроен рынок услуг по банкротству физлиц в 2026 году
В 2026 году рынок помощи должникам это конкурирующая отрасль с десятками федеральных сетей и сотнями региональных компаний, а количество дел о банкротстве граждан, по данным портала Федресурс, растёт из года в год. Услугу предлагают четыре типа игроков: федеральные компании с офисами в десятках городов, региональные фирмы, частные практикующие юристы и онлайн-сервисы. Рядом с ними агрегаторы и «рейтинги компаний», которые живут на рекламе и лидогенерации.
Здесь полезно знать два термина изнутри отрасли. «Бизнес на банкротстве физлиц» так называют саму отрасль: она коммерческая, с маркетингом, планами продаж и рекламой. «Лиды на банкротство физических лиц» это заявки потенциальных клиентов, которые компании покупают у рекламных площадок. Практический вывод для вас: заявка на сайте ещё не договор. После оставленного телефона вам позвонит не обязательно юрист, а сотрудник отдела продаж. Это нормально, но вопросы о правовых перспективах задавайте именно юристу, а условия сверяйте с текстом договора, а не со словами по телефону.
Названия организаций на этом рынке работают как витрина: «Федеральный центр банкротства граждан» (ФЦБГ), «Федеральный центр банкротства» (ФЦБ), Единый центр защиты (в Санкт-Петербурге известный как ЕЦЗ), Национальная служба списания долгов (НССД), «Банкрот Сервис», «Современная защита», «Заря», «Юрист Плюс», «Центр банкротства право», «Альфа-Гарант». Все они частные компании. Слово «национальный» или «федеральный» в названии говорит о маркетинге, а не о государственном статусе. И ещё одна практическая деталь: одинаковые и похожие названия встречаются у разных ООО, а некоторые родственные названия принадлежат компаниям за пределами России, например «бюро по работе с должниками» встречается в Казахстане, в Астане. Поэтому при поиске проверяйте, что организация работает именно в РФ, и сверяйте реквизиты, а не только вывеску.
Материал носит информационный характер и не является рекламой; упоминание названий компаний — справочное, их условия и актуальность данных проверяйте на момент обращения.
Какие бывают организации, помогающие с банкротством и списанием долгов
Организации, помогающие с банкротством и списанием долгов, различаются не полномочиями, а форматом работы. Юридические компании, центры банкротства, бюро, агентства и службы списания долгов это, как правило, обычные общества с ограниченной ответственностью, а государственный вариант всего один: внесудебное банкротство через МФЦ. Юридическую силу услуге придают договор и практика специалистов, а не слово в названии.
- Юридическая компания или фирма по банкротству: полное сопровождение, от консультаций и документов до суда и работы с кредиторами.
- Центр банкротства или центр списания долгов обычно то же самое; такое название чаще выбирают федеральные сети.
- Бюро банкротства граждан тоже занимается сопровождением; название популярно у региональных компаний.
- Агентство или служба списания долгов работает в формате «под ключ» и дистанционно.
- Центры защиты должников часто делают упор на антиколлекторские услуги и защиту от взыскания.
- МФЦ («Мои документы») это государственный центр, через который проходит внесудебное банкротство; услуга бесплатная.
Частая путаница: «многофункциональный центр банкротства» в рекламе не имеет отношения к государственному МФЦ. Государственный МФЦ принимает заявление о внесудебном банкротстве и не берёт денег за процедуру. Если организация называет себя «многофункциональным центром банкротства», перед вами коммерческая фирма, и это нормально. Просто не платите за то, что государство делает бесплатно.
Чем различаются названия: центр, бюро, агентство и служба списания долгов
Центр, бюро, агентство и служба списания долгов различаются только названием, в законе таких организационных форм нет. Юридически значимы форма компании, её реквизиты и предмет договора. «Банкрот центр», «центр правовой помощи должникам», «бюро списания долгов», «федеральная служба списания долгов» это всё варианты нейминга одной и той же услуги: сопровождение должника.
Список ниже помогает читать рекламу спокойно:
- «Национальный центр банкротств», «Единый центр банкротства», «Национальный центр реструктуризации и банкротства»: частные компании с «государственно звучащими» названиями; статуса госоргана у них нет.
- «Центр банкротства право», «ООО Центр банкротства право» это конкретное юрлицо; одноимённые организации могут работать в разных городах, проверяйте ИНН.
- «Центр помощи кредитным должникам», «центр защиты должников»: обычно упор на переговоры с банками и защиту от взыскания. Уточняйте, есть ли судебная практика по банкротству, а не только «переговорная» работа.
- «Юридическая компания адвокат по банкротству»: если дело действительно ведёт адвокат, у него есть статус и адвокатская палата, это можно проверить. Чаще же в компаниях работают юристы без статуса адвоката. Для банкротства это законно и допустимо, просто знайте, кому доверяете дело.
На практике название почти ничего не говорит о качестве: и «скромное» бюро, и «федеральный центр» могут вести дела хорошо или плохо. Поэтому дальше речь о проверяемых критериях, а не о вывесках.
Юридическая компания, частный юрист или самостоятельная подача: что выбрать
Универсально лучшего варианта нет: выбор между компанией, частным юристом и самостоятельной подачей зависит от суммы долга, наличия имущества и готовности самого человека участвовать в процедуре. Коротко логика такая: чем сложнее ситуация (имущество, сделки, споры с кредиторами, ипотека), тем больше оснований выбрать полное сопровождение. Чем проще ситуация, тем реальнее сэкономить.
| Вариант | Ориентир по затратам | Ваше участие | Кому подходит | Главный риск |
|---|---|---|---|---|
| Компания «под ключ» | Выше среднего; обычно рассрочка | Минимальное: подписать документы, ответить на запросы | Долги от нескольких сотен тысяч, имущество, много кредиторов | Доплата «за всё подряд», если договор непрозрачный |
| Частный юрист | Гибче по цене, возможны разовые услуги | Среднее: часть процедурных вопросов решаете вы | Понятная ситуация, нужна помощь на отдельных этапах | Сложнее проверить практику; нет «запасной команды» |
| Самостоятельная подача | Только обязательные расходы; через МФЦ бесплатно | Полное: документы, суд, коммуникации | Внесудебное банкротство через МФЦ; простые случаи | Ошибки в заявлении и списке долгов грозят отказом или затягиванием |
Компромиссы стоит назвать честно. Компания «под ключ» дороже, но берёт на себя суды и кредиторов; для человека, который работает и не хочет вникать в процесс, это часто разумная трата. Частный юрист дешевле и внимательнее к деталям, но проверять его практику сложнее, а если юрист заболеет или исчезнет, дело никто не подхватит. Самостоятельная подача хорошо работает для внесудебного банкротства: МФЦ не требует юридической подготовки, но и ошибок не прощает. Долги, не указанные в заявлении, не спишутся.
На консультациях пользователи часто спрашивают, что лучше: компания или частный юрист по банкротству. Мой практический ответ: смотрите не на форму, а на то, кто именно будет вести дело, сколько у него завершённых процедур и что написано в договоре про возврат оплаты при отказе суда.
Какие услуги оказывают компании по списанию долгов
Компании по списанию долгов оказывают две группы услуг: сопровождение банкротства от консультации до решения суда и сопутствующую защиту должника от взыскания. Полный набор обычно выглядит так:
- первичная консультация и анализ долгов, как правило, бесплатны; на них оценивают перспективы списания и риски по имуществу;
- проверка сделок за последние три года: дарение, продажа родственникам, сделки по заниженной цене могут быть оспорены, и знать об этом лучше до суда;
- сбор и подготовка документов: справки о доходах, кредитные договоры, список кредиторов, опись имущества;
- подача заявления в арбитражный суд или в МФЦ для внесудебной процедуры;
- представительство в суде: юрист ходит на заседания вместо вас; по опыту, большинство клиентов в суд лично не ходят;
- подбор финансового управляющего: компания сотрудничает с управляющими и помогает с их утверждением;
- антиколлекторские услуги: законная защита от давления взыскателей через разъяснение прав, жалобы на нарушения и отмену судебных приказов. Судебный приказ это упрощённое судебное решение, которое выносят без вызова сторон; отменить его можно в течение срока на возражения;
- сопровождение после процедуры: контроль снятия арестов, разблокировки счетов и корректности списания долгов.
Формулировка «списание долгов под ключ» означает, что в договоре указан полный цикл: от документов до определения суда о списании. Практический совет: просите распечатку, что именно входит в «под ключ». Часто за рамками тарифа остаются оплата банковских справок, оценка имущества, оспаривание сделок и участие в семейном банкротстве. Эти позиции либо считаются отдельно, либо включены; знать это лучше до подписания.
Отдельно о ролях. Финансовый управляющий, независимый специалист, которого утверждает суд, ведёт процедуру, контролирует распоряжение счетами и расчёты с кредиторами. Без него судебное банкротство невозможно, и это не «сотрудник компании», а отдельная обязательная фигура.
Как выбрать компанию по банкротству: критерии и проверка
Компанию по банкротству выбирают по проверяемым критериям, а не по рекламе: официальная регистрация, профильная судебная практика, независимые отзывы, прозрачная стоимость и понятный договор. В 2026 году, как и раньше, «рейтинг» на сайте самой компании это маркетинг: любая фирма может назвать себя лучшей. Объективнее работают независимые источники: картотека арбитражных дел, Федресурс, отзывы на Яндекс Картах, 2ГИС, Zoon, Отзовик.
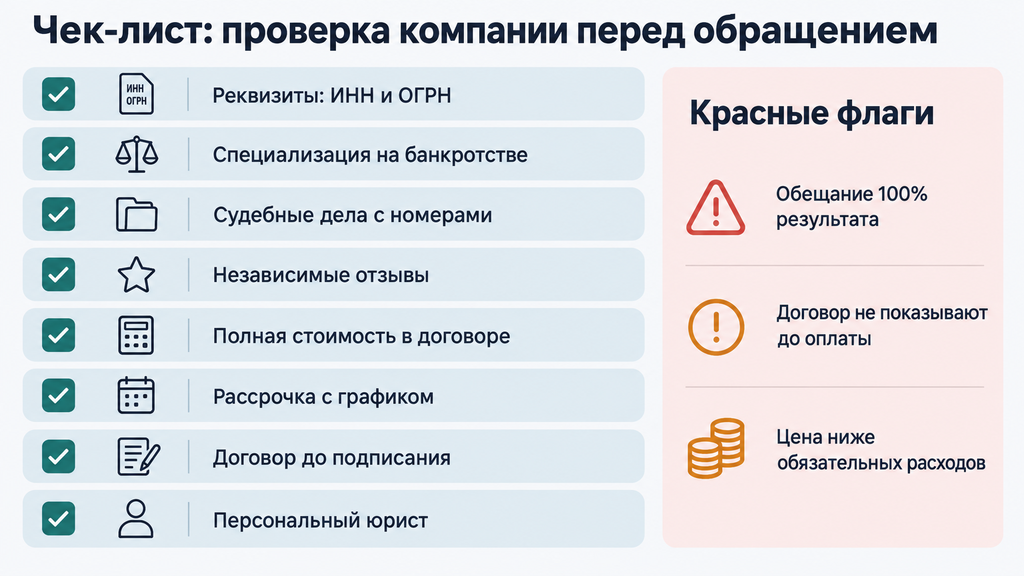
Проверяйте по чек-листу:
- Реквизиты. Найдите ИНН и ОГРН на сайте и проверьте компанию в сервисе ФНС «Прозрачный бизнес»: дата регистрации, руководитель, нет ли признаков недействительности.
- Специализация. Узнайте, чем занимается компания: если она в основном ведёт банкротство граждан, у команды накоплена практика именно этих дел.
- Судебная практика. Попросите примеры дел с номерами; номер дела можно ввести в картотеку арбитражных дел и убедиться, что процесс завершился списанием долгов.
- Отзывы. Сравните несколько площадок. Содержательный отзыв со сроками и деталями ценнее десятка однотипных «всё супер».
- Прозрачная стоимость. Полная цена «под ключ» должна быть зафиксирована в договоре, а не озвучена устно.
- Рассрочка. Большинство компаний дают её; уточните график платежей и что происходит при задержке.
- Договор до подписания. Добросовестная компания присылает шаблон договора заранее, до оплаты.
- Персональный юрист. Уточните, кто ведёт дело и можно ли связываться с ним напрямую, а не только с колл-центром.
Этот же список отвечает на вопрос «как выбрать юриста по банкротству» отдельно от компании: запросите у специалиста примеры дел, которые вёл лично он, и проверьте их по номерам. Так вы отделите практика от продавца.
Красные флаги: признаки недобросовестной компании
Главный красный флаг это обещание стопроцентного результата: гарантировать решение суда не может ни одна организация, а формулировки «100% списание долгов» или «спишем всё за месяц» нарушают и закон о рекламе, и здравый смысл. Реальная процедура занимает месяцы, а исход зависит от вашей добросовестности, истории сделок и позиции кредиторов.
Список сигналов, при которых стоит продолжить поиск:
- гарантия результата и сроки «от недели»;
- отказ показать договор и прайс до подписания;
- цена заметно ниже объективной себестоимости процедуры, то есть «дешевле обязательных расходов»;
- давление срочностью: «скидка только сегодня, завтра дороже»;
- на сайте нет реквизитов, команды и судебных дел;
- требование полной предоплаты наличными без кассы;
- обещания «судиться с банком и списать долг без банкротства»: по кредитным долгам без процедуры это не работает;
- бренд-двойник: известное название, но другие реквизиты и другой город.
Один подозрительный признак это повод задать вопрос, а не приговор. Если молодой компании всего полгода, это не обязательно плохо, но тогда особенно важно, чтобы дело вёл опытный юрист с проверяемой практикой. И наоборот: известное имя не отменяет необходимости читать договор.
Что проверить в договоре до подписания
В договоре до подписания проверяют пять вещей: перечень услуг, полную стоимость и порядок доплат, сроки, условия возврата оплаты при отказе суда и порядок расторжения. Возьмите договор домой или сфотографируйте: добросовестная компания этому не препятствует.
- Перечень услуг. Должно быть написано конкретно: «подготовка заявления», «представительство в суде», «взаимодействие с финансовым управляющим», а не «комплексная правовая поддержка» без расшифровки.
- Стоимость. Итоговая сумма и что в неё не входит: госпошлина, публикации, оценка, оспаривание сделок.
- Гарантия. Если есть пункт о возврате при отказе суда, прочитайте условия: обычно возврат возможен, если клиент сам предоставил достоверные документы и не нарушал договор.
- Сроки. Конкретные ориентиры этапов, а не «в разумный срок».
- Расторжение. Как считается оплата, если вы передумали до суда или в процессе.
Вопросы, которые стоит задать юристу на консультации: «что произойдёт, если суд откажет?», «какие суммы не входят в тариф?», «кто будет вести моё дело и как с ним связаться?», «какие мои действия могут помешать процедуре?». По ответам обычно видно, разговариваете вы с практиком или с менеджером по скрипту.
Сколько стоит помощь по банкротству и списанию долгов
Стоимость помощи по банкротству складывается из двух частей: обязательных расходов по закону, которые одинаковы для всех, и гонорара компании за сопровождение. Ориентиры на 2026 год собраны в таблице; точные суммы периодически меняются, поэтому перед оплатой проверьте актуальные значения.
| Статья расходов | Ориентир в 2026 году | Обязательность |
|---|---|---|
| Вознаграждение финансового управляющего | 25 000 ₽ за процедуру (вносится на депозит суда) | Обязательно при судебной процедуре |
| Публикации в ЕФРСБ и почтовые расходы | около 15–25 тыс. ₽ суммарно | Обязательно при судебной процедуре |
| Госпошлина за подачу заявления | порядка 10 000 ₽ (проверьте актуальный размер) | Обязательно при судебной процедуре |
| Услуги компании «под ключ» | как правило, 80 000–150 000 ₽; рассрочка от ~3–9 тыс. ₽ в месяц | По договору |
| Внесудебное банкротство через МФЦ | процедура бесплатна; сопровождение по желанию | Госпошлины и управляющего нет |
Итоговая цена зависит от сложности: количество кредиторов, наличие имущества и торгов, оспаривание сделок, статус ИП, семейное банкротство супругов. Чем больше имущества и споров, тем больше работы у управляющего и юристов, и тем дороже процедура.
Теперь честно о ценах на рынке. В рассрочках компании публично называют суммы примерно от 3 000–15 000 ₽ в месяц, гонорар за сопровождение под ключ чаще укладывается в диапазон 80–150 тысяч рублей. Предложение «всё за 30 тысяч вместе с управляющим» должно насторожить: только обязательные платежи по закону уже превышают эту сумму, значит, где-то появятся «дополнительные услуги», и процесс может остановиться посреди процедуры из-за неоплаты очередного «этапа». Это самая частая причина конфликтов между клиентами и компаниями, с которой я сталкиваюсь в разборах.
Судебное и внесудебное банкротство: какой вариант подойдёт
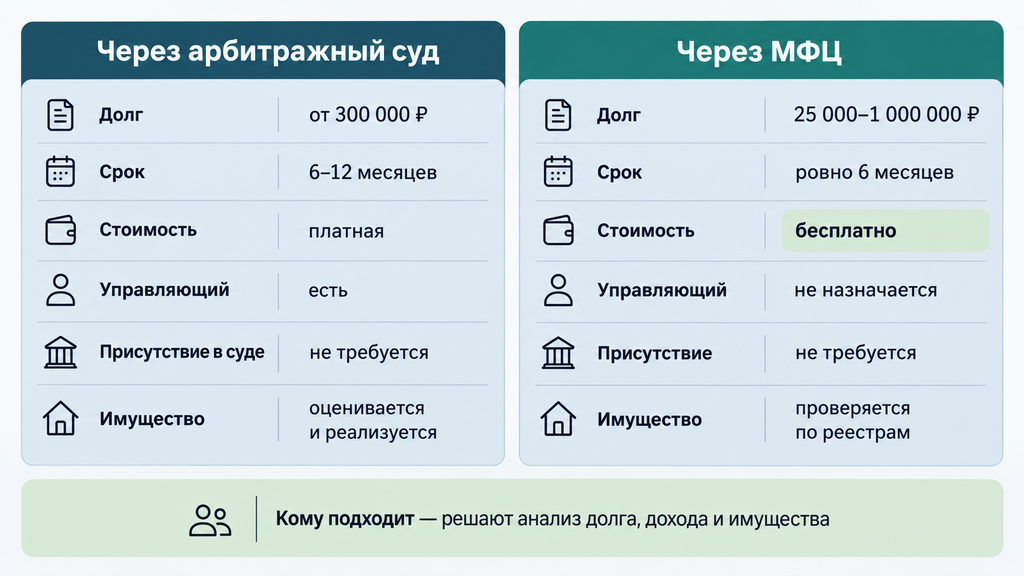
Судебное и внесудебное банкротство отличаются по стоимости, срокам и условиям доступа. Судебная процедура проходит через арбитражный суд и подходит большинству должников с активными взысканиями. Внесудебная бесплатна, длится ровно шесть месяцев, но доступна только при выполнении условий закона. Первый практический вопрос, который решается на консультации: какой маршрут выбрать.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | как правило, от 300 000 ₽ имеет смысл подавать; от 500 000 ₽ и трёх месяцев просрочки подача становится обязанностью при неплатёжеспособности | от 25 000 до 1 000 000 ₽ |
| Условия доступа | неплатёжеспособность; добросовестность | оконченное исполнительное производство из-за отсутствия имущества; либо основной доход в виде пенсии или пособия на ребёнка; либо исполнительный документ выдан более 7 лет назад |
| Срок | обычно 6–12 месяцев, в сложных делах дольше | ровно 6 месяцев |
| Стоимость | обязательные расходы + услуги компании | бесплатно (сопровождение по желанию) |
| Финансовый управляющий | есть, обязательный участник | не назначается |
| Имущество | оценивается и реализуется, кроме защищённого законом | проверяется по реестрам; при выявлении имущества процедуру прекратят |
Простое дерево решений. Если у вас нет имущества и доходов, исполнительные производства у приставов уже окончены, а долг укладывается в миллион, сначала проверьте внесудебный вариант. Если взыскания активны, есть имущество, сделки или долги свыше миллиона, это судебная процедура. Если хотите сохранять платежи и не доводить до реализации, обсудите на консультации реструктуризацию долгов или мировое соглашение: это альтернативы внутри судебного банкротства, а не отдельный «серый» путь.
Внесудебное банкротство через МФЦ: когда подходит и как проходит
Внесудебное банкротство через МФЦ подходит должникам без имущества и с небольшими долгами: процедура бесплатна, длится шесть месяцев и не требует ни суда, ни финансового управляющего. Пошагово она выглядит так:
- Проверьте соответствие критериям: долг от 25 000 до 1 000 000 ₽ и хотя бы одно из оснований (оконченное исполнительное производство из-за отсутствия имущества, основной доход от пенсии или пособия на ребёнка, исполнительный документ по взысканию выдан более семи лет назад).
- Составьте заявление и полный список кредиторов с суммами по актуальным данным банков, МФО, налоговой, ЖКХ.
- Подайте документы в МФЦ по месту жительства (или пребывания); специалист проверяет данные и публикует сведения в ЕФРСБ.
- Ждите шесть месяцев: кредиторы могут проверить ваши доходы и имущество; новые взыскания в этот период не предъявляются по указанным долгам.
- По завершении долги из вашего списка признаются безнадёжными и списываются.
Теперь ограничения, о которых компании в рекламе говорят реже всего. Списываются только долги, внесённые в заявление: пропустили кредитора, и его требование останется с вами. Если за полгода у вас появится имущество или существенный доход, процедуру прекратят. По оценкам самих участников рынка, значительная часть обратившихся не проходит по критериям, поэтому первая проверка перспектив до подачи обязательна, иначе потратите полгода впустую. И ещё: если вы не пенсионер и не получатель пособия на ребёнка, а приставы при отсутствии имущества ещё активно взыскивают, сначала дождитесь окончания производства. Без этого МФЦ заявление не примет.
Судебная процедура: этапы и сроки
Судебная процедура банкротства проходит в арбитражном суде и обычно занимает от шести месяцев до года, в сложных делах дольше. Этапы выглядят так:
- Консультация и анализ. Проверка долгов, доходов, имущества и сделок за три года; выбор стратегии.
- Документы. Справки о доходах, кредитные договоры, список кредиторов, опись имущества, подтверждение неплатёжеспособности.
- Заявление в арбитражный суд подаётся лично или через «Мой арбитр»; суд проверяет обоснованность и назначает первое заседание.
- Введение процедуры. Чаще всего это сразу реализация имущества, если дохода для расчётов нет. При стабильном доходе возможна реструктуризация долгов: план погашения до трёх лет, обычно без процентов и неустоек.
- Работа финансового управляющего. Публикации, реестр требований кредиторов, при наличии имущества оценка и торги; должнику оставляют прожиточный минимум на себя и детей.
- Завершение: итоговое заседание и определение суда об освобождении от обязательств; после этого снимаются аресты и ограничения.
Что ускоряет процедуру: полный пакет документов с первого раза, честная история сделок, оперативные ответы на запросы управляющего. Что замедляет: споры с кредиторами, оспаривание сделок, скрытые счета и «внезапно найденное» имущество. СРО означает саморегулируемую организацию, из списка которой суд утверждает управляющего. Конкурсная масса это всё имущество должника, за счёт которого рассчитываются с кредиторами. Эти термины вы услышите уже на первом заседании, и лучше понимать их заранее.
Как проходит работа с компанией по шагам
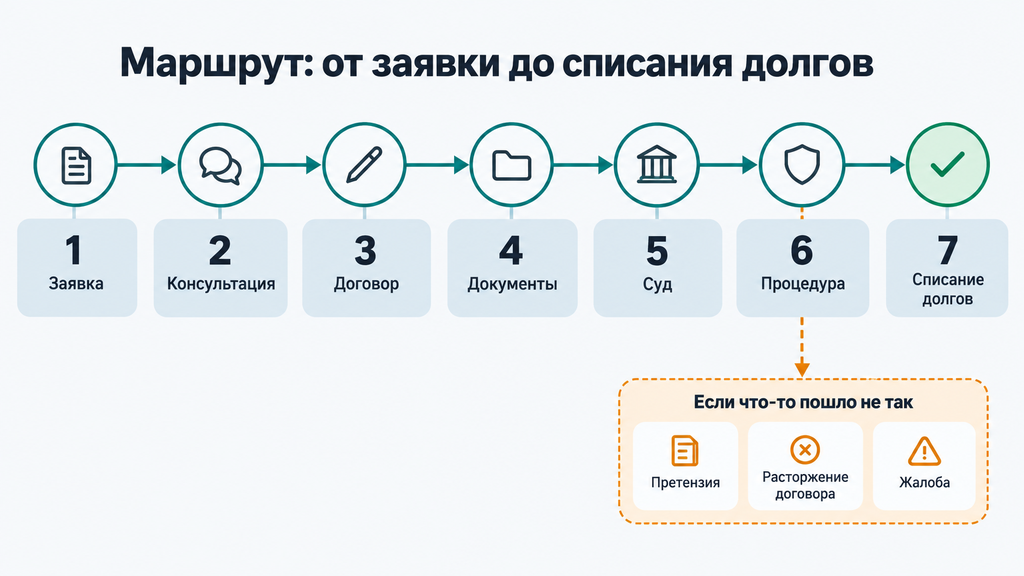
Работа с компанией по банкротству идёт по понятному маршруту из семи шагов, от первой заявки до определения суда о списании долгов. На каждом шаге у клиента свои действия и свои точки контроля. Вот типичный сценарий из практики:
- Заявка. Вы оставляете короткое описание ситуации: сумма долгов, просрочки, наличие имущества. Достаточно двух-трёх предложений: детальный разбор происходит на консультации.
- Консультация. Юрист задаёт вопросы о доходах, имуществе и сделках за три года и называет реалистичные варианты. Здесь же задайте вопрос о полной стоимости.
- Договор. Фиксируются услуги, цена, график рассрочки и условия возврата при отказе суда. Подписывайте только после чтения.
- Документы. Часть справок заказывает компания, часть собираете вы: паспорт, СНИЛС, документы о браке и детях, справки о доходах, выписки по счетам.
- Подача и суд. Заявление уходит в арбитражный суд; личное присутствие, как правило, не требуется.
- Процедура. Работает финансовый управляющий; звонки банков и коллекторов прекращаются, требования идут только через суд.
- Результат. Определение о списании, снятие арестов, разблокировка счетов; компания помогает проконтролировать корректность снятия ограничений.
Что делать, если что-то пошло не так: сроки затягиваются, требуют незапланированные доплаты, пропала связь. Действуйте письменно: направьте запрос и претензию по договору, зафиксируйте обещания в переписке. Если реакции нет, расторгайте договор по его условиям, а при нарушениях жалуйтесь руководству компании, оставляйте отзывы на независимых площадках, а при прямых нарушениях договора обращайтесь в суд. Практический совет: выбирайте компанию с офисом или ту, что работает по официальному договору с безналичной оплатой. У вас останутся документы для защиты своих прав.
Как бывает на практике: три типичные ситуации
На практике дела о банкротстве чаще всего разворачиваются по трём сценариям, и для каждого маршрут свой. Все примеры обезличены, но ситуации узнаваемы.
- Пенсионер с долгами по кредитам и ЖКХ. У человека небольшой долг, имущества нет, исполнительные производства у приставов окончены из-за отсутствия активов. Обычно здесь подходит внесудебное банкротство через МФЦ: процедура бесплатная, занимает шесть месяцев. Ключевой момент это полный и точный список кредиторов, включая старые долги ЖКХ.
- Потеря работы и несколько кредитов с просрочкой. Доход упал, платежи занимают больше половины бюджета, банк уже получил судебный приказ, звонят коллекторы. Это судебная процедура: после введения реализации имущества взыскания по включённым долгам приостанавливаются, давление прекращается, а через несколько месяцев суд освобождает от обязательств. Срок, как правило, от шести до двенадцати месяцев.
- Закрытие ИП или небольшого бизнеса. Долги перед банками и поставщиками, возможные споры по сделкам. Здесь почти всегда судебная процедура с более сложным разбором: проверка сделок бизнеса, споры с кредиторами, иногда встают вопросы субсидиарной ответственности. Такие дела требуют опыта именно в спорных процедурах, поэтому при выборе компании уточняйте, есть ли у юристов практика с бывшими ИП.
Общая закономерность из практики: чем раньше человек приносит документы, тем проще процедура. Разобрать финансовый узел до арестов счетов и приказов спокойнее и для результата, и для нервов.
Отзывы о центрах и службах списания долгов: как читать и проверять
Отзывы о центрах и службах списания долгов полезны только при системной проверке: сравнение нескольких независимых площадок, оценка содержательности и проверяемости конкретных деталей. Запросы вроде «национальная служба списания долгов отзывы», «федеральный центр банкротства граждан отзывы», «федеральный центр списания долгов отзывы» или «центр защиты должников отзывы» дают противоречивую картину, и это нормально: у крупных компаний тысячи клиентов, поэтому больше и благодарностей, и претензий. Сам по себе объём негатива не диагноз, важнее, как компания отвечает на претензии.
Правила чтения отзывов, которые работают:
- Сравнивайте площадки. Сайт компании показывает выборку; смотрите Яндекс Карты, 2ГИС, Zoon, Отзовик и профильные агрегаторы вместе.
- Оценивайте содержательность. Хороший отзыв упоминает сроки, этапы, суммы и поведение юристов. Пустые однотипные тексты «всё прошло отлично» ничего не значат, в том числе потому, что такие оставляют и по заказу.
- Проверяйте номера дел. Если в отзыве указан номер дела, введите его в картотеку арбитражных дел и убедитесь, что история реальная.
- Читайте негатив. Ищите закономерности: жалобы на «внезапные доплаты» или «пропавшую связь» повторяются у проблемных компаний; жалоба на затянувшийся суд из-за самого клиента не говорит против компании.
- Помните о границе. Чужой отзыв описывает чужой случай: он не гарантирует ваш результат, и наоборот, чужой провал не означает, что не повезёт вам.
Материал носит информационный характер и не является рекламой: упоминание любых организаций в статье — справочное, и решение о выборе остаётся за вами.
Ошибки, риски и ограничения: о чём честно предупредить
Главные риски при обращении за помощью к компаниям по банкротству связаны не с самой процедурой, а с ошибками должника и невнимательно подписанным договором. И то и другое можно предотвратить. Дальше три плоскости: поведение клиента, ограничения процедуры и распространённые заблуждения.
Ошибки должника, которые портят процедуру:
- скрывать долги, счета или имущество: суд расценивает это как недобросовестность и может отказать в списании;
- умалчивать о сделках за последние три года (дарение и продажу родственникам по заниженной цене оспаривают, и это главный источник осложнений);
- тянуть до арестов счетов и приказов, на фоне активных взысканий разбирать узел сложнее;
- верить устным обещаниям без договора: слова менеджера юридической силы не имеют.
Ограничения банкротства, о которых предупреждает закон:
- в течение пяти лет при обращении за кредитом или займом нужно сообщать о банкротстве;
- три года нельзя занимать должности в органах управления компаний и пять лет в финансовых и страховых организациях;
- повторно пройти банкротство можно не ранее чем через пять лет;
- не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность руководителей и текущие платежи;
- в период процедуры распоряжение деньгами и имуществом ограничено: ими управляет финансовый управляющий, вам оставляют прожиточный минимум.
Частые заблуждения, коротко, в формате «миф и факт»:
- Миф: отберут всё имущество. Факт: единственное жильё, предметы быта и вещи первой необходимости защищены законом; реализуется «лишнее», например вторая квартира или дорогой автомобиль.
- Миф: банкротство это клеймо на всю жизнь. Факт: ограничения действуют 3–5 лет, дальше человек живёт и работает без особенностей.
- Миф: после банкротства нельзя устроиться на работу. Факт: для подавляющего большинства профессий никаких ограничений нет.
- Миф: списываются все долги всегда. Факт: итоговое решение принимает суд с учётом добросовестности, поэтому так важны честный разбор и полный пакет документов.
Границы применимости: если у вас ипотека, залоговое имущество, крупные имущественные споры или сделки, которые могут оспорить, стандартный маршрут «под ключ» может не подойти, нужен индивидуальный разбор. Проверяйте актуальные нормы: закон о банкротстве обновляется, и условия процедур в 2026 году отличаются от тех, что действовали несколько лет назад.
С чего начать: бесплатный разбор своей ситуации
Начните с короткой самопроверки из пяти вопросов. Она показывает, в какую сторону смотреть: к МФЦ, к суду или к альтернативам вроде реструктуризации. Ответьте себе честно:
- Какова общая сумма долгов по всем кредиторам, включая ЖКХ и налоги?
- Есть ли просрочка свыше трёх месяцев хотя бы по одному долгу?
- Хватает ли дохода на платежи и жизнь одновременно?
- Есть ли имущество (включая залоги) и сделки за последние три года?
- Окончены ли исполнительные производства у приставов из-за отсутствия имущества?
Если ответы настораживают или ситуация в целом непонятна, можно обратиться к нам: по процедуре банкротства, по любому другому юридическому вопросу или просто когда не знаете, что делать с долгами. Консультация бесплатная, и она ни к чему не обязывает: вам не нужно сразу оплачивать услугу или принимать решение. Достаточно оставить заявку и кратко описать ситуацию, и специалист сделает первичный разбор, покажет карту вариантов и реальные ограничения каждого из них. Дальше решение остаётся за вами: действовать самостоятельно, подключить сопровождение на отдельных этапах или идти под ключ, но уже с ясной картиной, а не с тревогой и слухами.
Часто задаваемые вопросы
Чем отличается компания по банкротству от центра списания долгов?
По закону существенной разницы нет: «компания», «центр», «бюро» и «служба» это названия коммерческих юридических организаций, оказывающих одни и те же услуги сопровождения банкротства. Юридически значимы форма компании, её реквизиты и предмет договора, а не слово в вывеске. Слова «национальный» и «федеральный» в названии это маркетинг, государственным органом такая организация не является.
Можно ли пройти банкротство без компании и сэкономить?
Да, закон позволяет подавать документы самостоятельно, а внесудебное банкротство через МФЦ изначально бесплатное. Основной риск самостоятельного пути это ошибки в заявлении и неполный список долгов: из-за них суд отказывает или процедура затягивается. Разумный компромисс: бесплатная консультация для оценки перспектив, даже если вы решили действовать сами.
Сколько стоит банкротство под ключ в 2026 году?
Судебная процедура «под ключ», как правило, обходится в 80 000–150 000 ₽ за услуги компании, плюс обязательные расходы: 25 000 ₽ вознаграждение финансового управляющего, публикации, почтовые расходы и госпошлина. Многие компании предлагают рассрочку от нескольких тысяч рублей в месяц. Внесудебная процедура через МФЦ бесплатна сама по себе; платить нужно только за сопровождение, если оно вам нужно. Это ориентиры 2026 года: точный расчёт зависит от имущества, числа кредиторов и сделок.
Как проверить компанию по банкротству перед обращением?
Проверьте до подписания регистрацию по ИНН и ОГРН в сервисе ФНС, судебную практику по номерам дел в картотеке арбитражных дел, отзывы на независимых площадках и договор с полной стоимостью. Если компания уклоняется от показа договора или обещает стопроцентный результат, это повод продолжить поиск. Дополнительно уточните, кто именно будет вести дело и сколько процедур завершил этот юрист.
Какие долги нельзя списать даже с помощью юристов?
Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность руководителей и текущие платежи, возникшие в ходе процедуры. Кредиты, займы, долги по ЖКХ и налогам, как правило, списываются по завершении процедуры. Итоговое решение принимает суд с учётом добросовестности должника.
Что будет, если суд откажет в списании долгов?
Отказ обычно связан с недобросовестностью: скрытыми долгами, неуказанным имуществом или оспоренными сделками. В этом случае долги сохраняются, а в следующей процедуре добросовестность придётся доказывать заново. У многих компаний в договоре предусмотрены условия возврата оплаты при отказе; проверьте этот пункт до подписания.
Правда ли, что после банкротства нельзя брать кредиты и работать?
Нет, работать можно практически во всех сферах, а кредиты формально доступны. Но в течение пяти лет при обращении за кредитом или займом нужно сообщать о банкротстве. Ограничения на руководящие должности действуют три года в обычных компаниях и пять лет в финансовых организациях. Одобрит ли банк новый кредит, зависит от его политики и вашей платёжеспособности.
Чем внесудебное банкротство через МФЦ отличается от судебного?
Внесудебная процедура бесплатна, длится ровно шесть месяцев и проходит без суда и финансового управляющего, но доступна только при выполнении условий: долг от 25 000 до 1 000 000 ₽ плюс оконченное исполнительное производство или особая категория должника. Судебная процедура дороже и дольше, зато подходит большинству должников с активными взысканиями и имуществом. Учтите: через МФЦ списываются только долги, заявленные в документах.