Стоимость, минусы и последствия банкротства через МФЦ
Банкротство через МФЦ — единственная по-настоящему бесплатная процедура списания долгов: ни госпошлины, ни вознаграждения финансового управляющего, ни платы за публикации платить не придётся. Но подходит она не всем. Долг должен укладываться в диапазон от 25 000 до 1 000 000 рублей, исполнительные производства у приставов — быть закрытыми либо длиться не менее установленного законом срока, а имущества и дохода выше прожиточного минимума у должника быть не должно. Главные минусы — жёсткие условия входа, списание только тех долгов, что указаны в заявлении, и последствия статуса банкрота: пять лет нужно сообщать о банкротстве при получении кредита, три года нельзя занимать руководящие должности в компаниях, повторно банкротиться можно не раньше чем через пять лет.
Банкротство через МФЦ: сколько стоит бесплатная процедура на самом деле
Сама процедура банкротства через МФЦ действительно бесплатна для гражданина: закон № 127-ФЗ «О несостоятельности (банкротстве)» не предусматривает ни госпошлины, ни вознаграждения финансового управляющего, ни платы за публикации в реестре. Всё, что делает многофункциональный центр, — принимает заявление, проверяет сведения и передаёт их в Единый федеральный реестр сведений о банкротстве (ЕФРСБ), — оплачивается государством. Поэтому фраза «бесплатное банкротство через МФЦ» — не рекламный ход, а буквальное описание процедуры.
Единственное место, где легко запутаться, — слово «сумма». Запрос «банкротство через МФЦ сумма» люди вводят с двумя разными смыслами: одни хотят узнать цену процедуры, другие — лимит долга. Ответ на оба вопроса простой: процедура стоит 0 рублей, а вот общая задолженность должна составлять от 25 000 до 1 000 000 рублей. Если долгов больше миллиона, внесудебный формат недоступен в принципе — об этом подробно ниже.
За что платить не придётся: список бесплатных элементов процедуры
Не придётся платить ни за один из этих этапов:
- приём и регистрация заявления в МФЦ — по месту жительства или пребывания;
- проверка сведений: сотрудник центра сам направляет запросы в ведомства — службу судебных приставов, налоговую службу и другие;
- публикация о начале процедуры в ЕФРСБ;
- уведомление кредиторов — банки, микрофинансовые организации и другие взыскатели узнают о процедуре без участия должника;
- завершение процедуры и списание долгов — тоже без оплаты.
Отдельно остановлюсь на вопросе, который задают чаще всего. Финансовый управляющий — специалист, которого назначает арбитражный суд для ведения дела о банкротстве, — во внесудебной процедуре не участвует вообще, поэтому за его работу платить не нужно. Для сравнения: в судебной процедуре его вознаграждение зафиксировано законом и составляет 30 000 рублей за одну процедуру, а с учётом депозитов, публикаций и почтовых расходов итог для должника, как правило, измеряется десятками тысяч рублей. Эта разница и есть главный экономический смысл бесплатной процедуры банкротства.
Где могут появиться расходы, о которых редко предупреждают
Возможные расходы находятся не внутри процедуры, а вокруг неё:
- Кредитный отчёт. Чтобы собрать точный список кредиторов, стоит запросить свою кредитную историю: дважды в год это можно сделать бесплатно в каждом Бюро кредитных историй — список своих бюро проще всего узнать через портал Госуслуг; повторные запросы в течение года, как правило, платные.
- Нотариальная доверенность. Если заявление подаёт представитель, доверенность оформляется за деньги — нотариальный тариф обычно составляет несколько тысяч рублей.
- Справки о долгах. По банкам и МФО данные МФЦ запрашивает самостоятельно, но долги по распискам перед физическими лицами придётся подтверждать своими документами.
- Потерянное время. Если заявление вернули из-за ошибки, повторная подача возможна только через месяц — а долги всё это время продолжают существовать.
Простой пример на цифрах. У человека долг 400 000 рублей перед двумя банками, производство у приставов закрыто за отсутствием имущества. Он собирает список кредиторов, подаёт заявление — и через шесть месяцев списывает долг, не заплатив ничего, кроме, возможно, кредитного отчёта. Зеркальный сценарий: тот же человек забывает указать третий кредит, который давно продан коллекторам. Кредитор обнаруживается в середине процедуры, переводит дело в арбитражный суд — и долги приходится списывать уже по судебным правилам, с вознаграждением управляющего и сопутствующими расходами. Разница между сценариями — десятки тысяч рублей и месяцы жизни. Поэтому на вопрос «сколько стоит банкротство физлица через МФЦ» точнее всего ответить так: сама процедура бесплатна, а её реальная цена зависит от того, насколько аккуратно она подготовлена.
Условия бесплатного банкротства через МФЦ в 2026 году: кому доступна процедура
В 2026 году банкротство через МФЦ доступно гражданину, который одновременно выполняет четыре группы условий: по сумме долгов, по исполнительным производствам, по имуществу и по доходу. Если вы размышляете, как объявить себя банкротом бесплатно, проверка начинается не с визита в центр, а именно с этого списка: при нарушении хотя бы одного пункта заявление не примут.
- Сумма долгов — от 25 000 до 1 000 000 рублей. Считается вся задолженность перед всеми кредиторами; пени и штрафы за просрочку, как правило, в лимит не входят.
- Исполнительные производства. Нужно, чтобы хотя бы одно производство было окончено приставами по п. 4 ч. 1 ст. 46 закона № 229-ФЗ — то есть закрыто потому, что у должника не нашли имущество, за счёт которого можно взыскать долг. Новых открытых производств, возбуждённых после такого окончания, на момент подачи быть не должно. Альтернативы для тех, у кого производство не закрыто: оно длится не менее семи лет, а для пенсионеров, получателей детских пособий и участников СВО достаточно одного года.
- Имущество. Не должно быть активов, которые можно продать в счёт долга, — кроме имущества, защищённого статьёй 446 ГПК РФ, о которой речь пойдёт ниже.
- Доход. Не выше прожиточного минимума в регионе. Пенсии и детские пособия препятствием не считаются — процедура изначально создавалась для людей, живущих на такие выплаты.
- Статус ИП. Индивидуальным предпринимателем на момент подачи быть нельзя.
Практический момент, который встречается чаще всего: люди внимательно проверяют сумму и имущество, но забывают про приставов. Исполнительное производство должно быть закрыто именно по основанию «невозможность взыскания», а не, скажем, потому что должника не нашли по адресу. Кроме того, кредиторы иногда возобновляют закрытые дела перед истечением срока давности — и формально подходящий человек теряет право на процедуру в последний момент. Поэтому проверьте актуальную норму и статус своих дел в банке данных ФССП непосредственно перед визитом в МФЦ.
Какие долги включают в заявление, а какие не спишут никогда
В список кредиторов включаются все обязательства, которые вы знаете, — но спишутся далеко не все. Разница принципиальная, и её стоит увидеть целиком.
Списываются:
- потребительские кредиты и займы в микрофинансовых организациях;
- задолженность по кредитным картам;
- долги по ЖКХ, связи и интернету;
- налоги и штрафы;
- долги по распискам и договорам займа, в том числе перед физическими лицами;
- обязательства поручителя.
Не списываются никогда — ни через МФЦ, ни через суд:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- невыплаченная зарплата и выходные пособия — актуально для бывших индивидуальных предпринимателей;
- субсидиарная ответственность — это ответственность руководителя или участника компании по её долгам в случае нехватки имущества самой компании;
- ущерб, причинённый умышленно или в результате преступления.
Обратите внимание на деталь, которую легко упустить: несписываемые долги всё равно указываются в заявлении. Полный список кредиторов обязателен, даже если вы знаете, что эти суммы останутся с вами. Пропуск сведений расценивается как неполнота данных и даёт кредиторам основание оспорить процедуру — при том, что сам долг списанием всё равно не пройдёт.
Забирают ли имущество при банкротстве через МФЦ
При банкротстве через МФЦ единственное жильё, личные вещи и предметы обычной домашней обстановки не забирают: во внесудебной процедуре имущество вообще не продают, потому что в ней нет ни финансового управляющего, ни торгов. Страх «остаться без всего» здесь обычно сильнее реальных рисков. Настоящий вопрос звучит иначе: не обнаружат ли кредиторы активы, о которых процедуре известно не всё, и не переведут ли из-за них дело в суд — уже с реализацией имущества.
Кредиторы в течение всех шести месяцев процедуры вправе запрашивать сведения о должнике в Росреестре, ГИБДД и других ведомствах. На практике это означает простую вещь: любое значимое имущество, которое не легло в основу процедуры, становится поводом для перевода дела в арбитражный суд.
| Защищено законом | В зоне риска |
|---|---|
| Единственное жильё, если оно не в ипотеке, и участок под ним | Доля должника в совместной собственности супругов |
| Предметы обычной домашней обстановки и личные вещи | Имущество, которое кредиторы обнаружат в течение шести месяцев процедуры |
| Вещи, необходимые для профессиональной деятельности, в пределах лимитов | Сделки за последние три года: дарение, продажа заметно ниже рыночной цены |
| Социальные выплаты и часть дохода, защищённые исполнительным законодательством | Наследство или заметный рост дохода во время процедуры |
Какое имущество защищено законом
Перечень защищённого имущества закреплён статьёй 446 ГПК РФ и совпадает с общими правилами банкротства:
- единственное жильё и земельный участок под ним — если жильё не в ипотеке;
- предметы обычной домашней обстановки: мебель, посуда, бытовая техника первой необходимости;
- личные вещи: одежда, обувь;
- имущество, необходимое для профессиональной деятельности, в пределах установленных лимитов;
- социальные выплаты и защищённая часть дохода.
Во внесудебной процедуре этот перечень работает проще, чем в суде: продавать нечего и некому, пока дело не переведено в арбитраж. Единственное жильё остаётся у должника и после завершения процедуры, поэтому на вопрос «забирают ли имущество при банкротстве через МФЦ» применительно к нему ответ один: нет.
Когда имущество всё же оказывается в зоне риска
Имущество попадает под удар в пяти типичных ситуациях:
- Совместная собственность супругов. Имущество, нажитое в браке, общее, даже если оформлено на второго супруга. Доля должника в общей квартире, машине или даче — юридически его актив, и кредиторы могут добиваться её выдела и продажи. Как правило, это самый неожиданный пункт для самих должников.
- Ипотечное жильё. Залоговая квартира не входит в процедуру, но и защиты от залогового кредитора не даёт: если платежи по ипотеке прекращаются, банк вправе обратить взыскание на залог, и происходит это через суд.
- Найденное имущество. Если за шесть месяцев процедуры кредиторы обнаружат автомобиль, гараж или долю в недвижимости, о которых не было известно, они переведут дело в суд.
- Сделки за последние три года. Дарение квартиры родственнику, продажа машины заметно ниже рыночной цены при непогашенных долгах — такие сделки оспариваются, а имущество возвращается в конкурсную массу, то есть в массу активов, из которых рассчитываются с кредиторами.
- Наследство или рост дохода во время процедуры. Об улучшении положения нужно сообщить в МФЦ в течение пяти рабочих дней — иначе процедуру прекратят кредиторы, а поведение должника расценят как недобросовестное.
Граница здесь простая и честная: банкротиться с имуществом не запрещено — запрещено скрывать его. В отдельных случаях спор о конкретном активе действительно зависит от обстоятельств, и именно такие места разумнее проверять до подачи заявления, а не после возврата.
Минусы и подводные камни банкротства через МФЦ
Главный минус банкротства через МФЦ — жёсткие входные условия и полное отсутствие профессионального сопровождения: должник сам отвечает за полноту и точность сведений, и каждая неточность стоит месяцев. Процедура задумывалась как самая простая, но простота работает в обе стороны: контролировать процесс некому, помогать некому и исправлять ошибки будет некому — заявление либо примут, либо вернут.
Отдельное замечание о рекламе, потому что именно здесь проходит первый подводный камень. МФЦ не сотрудничает с коммерческими компаниями: бесплатной процедура остаётся только при личной подаче заявления. Объявления «списать долги через МФЦ» от юридических фирм, как правило, означают платную подготовку к процедуре или вовсе судебное банкротство. Это не нарушение, но перед обращением полезно понимать, за что именно вы платите: сам приём заявления в центре бесплатен для любого человека, а услуги юриста — добровольное решение, а не требование закона.
Строгие критерии и риск отказа в приёме заявления
МФЦ вернёт заявление, если нарушено любое из входных условий. Типичные причины отказа:
- сумма долгов вне диапазона 25 000–1 000 000 рублей — чаще всего больше миллиона;
- исполнительное производство закрыто по другому основанию — например, «должник не найден», а не за отсутствием имущества;
- производство возобновлено после закрытия или открыто новое;
- сохраняется статус индивидуального предпринимателя;
- список кредиторов неполный или в заявлении есть ошибки.
При возврате заявления повторная подача возможна через месяц, а сам отказ публикуется в ЕФРСБ — сведения о попытке остаются в открытом доступе. И ещё одно наблюдение из практики: приставы не спешат оканчивать производства, потому что закрытие дела для них — дополнительная отчётность, а кредиторы порой возобновляют дела перед истечением срока давности. Поэтому статус своих дел стоит мониторить постоянно, а не фиксировать один раз и идти в центр через полгода.
Незаявленные кредиторы и заниженная сумма: почему часть долгов может остаться
В судебной процедуре списываются все долги, включая те, о которых должник забыл. Во внесудебной правило обратное: списываются только обязательства, указанные в заявлении. Отсюда два частых сценария, в которых люди теряют деньги после «успешной» процедуры.
Сценарий первый — незаявленный кредитор. Человек вспоминает два банка, но не помнит мелкий займ, который кредитор давно продал коллекторам. Через полгода после завершения процедуры взыскание возобновляется: долг никуда не делся, его придётся платить в полном объёме. Сценарий второй — заниженная сумма. Если долги реально больше миллиона, а в заявлении указана меньшая цифра, чтобы «вписаться в лимит», обнаруживший это кредитор переведёт дело в суд, и сам факт занижения может быть расценён как попытка ввести процедуру в заблуждение.
Как собирают полный список на практике: кредитный отчёт (он показывает банки, МФО и коллекторские агентства), проверка налоговой задолженности через Госуслуги, квитанции ЖКХ, старые договоры и расписки. Занижать и пропускать здесь невыгодно вдвойне: спишут суммы только в заявлённом объёме, а пропуски создают риски для всей процедуры.
Кредиторы могут перевести процедуру в арбитражный суд
Кредиторы вправе перевести внесудебную процедуру в судебную в течение всех шести месяцев. Основания для этого: незаявленный кредитор, заниженная сумма долга, обнаруженное имущество, оспоренные сделки, неуведомление об улучшении положения. Частый вопрос: «Чем грозит банкротство через МФЦ, если кредитор найдёт имущество?» Отвечаем ниже.
Чем неудобен переход. Во-первых, теряется время: часть полугодового срока уходит впустую, а повторный запуск уже в суде стартует с нуля. Во-вторых, инициатива переходит к кредиторам: в судебной процедуре они могут влиять на выбор финансового управляющего, и его действия будут заметно лояльнее к ним, чем к должнику. В-третьих, и это главное: если перевод произошёл из-за действий самого должника — скрытых активов, заниженных сумм, — суд может отказать в списании долгов вовсе. Недобросовестность наказывается независимо от выбранной процедуры.
Скажу прямо: технических способов «обойти» эти риски не существует, и искать их не нужно — попытки манипулировать сведениями заканчиваются хуже, чем честный отказ. Единственная рабочая стратегия — полнота сведений и проверка до подачи заявления.
Последствия банкротства через МФЦ: ограничения во время и после процедуры
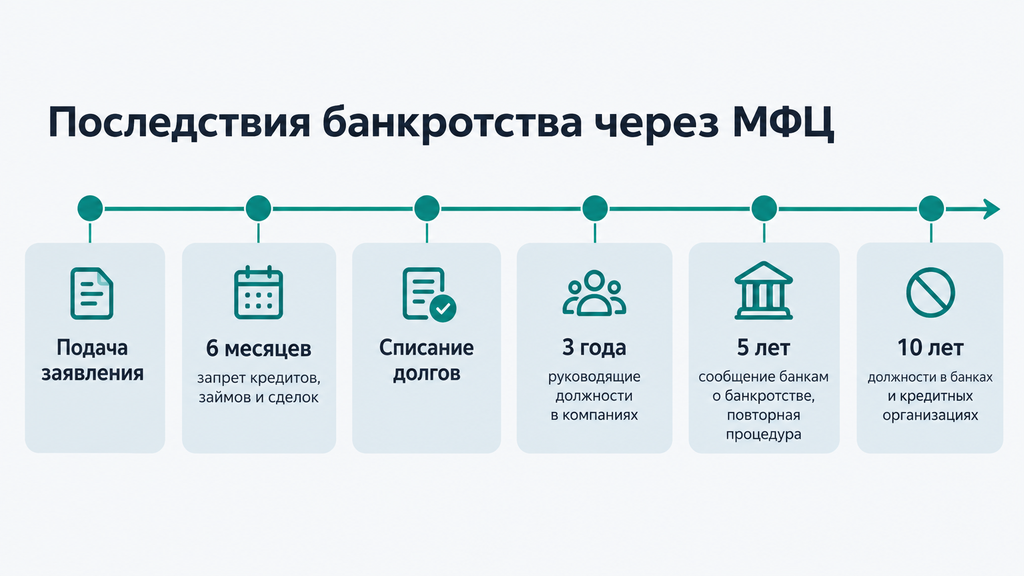
Последствия банкротства через МФЦ такие же, как после судебной процедуры, и закреплены в статье 213.30 закона № 127-ФЗ: пять лет нужно сообщать о банкротстве при обращении за кредитом, три года нельзя занимать руководящие должности в компаниях, десять лет — управлять кредитными организациями, повторно банкротиться можно не раньше чем через пять лет. Ограничения удобно разделить на две части: что действует во время шести месяцев процедуры и что наступает после списания долгов.
Ограничения на время процедуры: 6 месяцев особых правил
На время процедуры действуют запреты:
- нельзя брать новые кредиты и займы;
- нельзя становиться поручителем или созаёмщиком;
- нельзя распоряжаться имуществом, если речь о значимых сделках.
Зато прекращается то, что обычно изматывает сильнее всего: по включённым в заявление долгам перестают начисляться проценты, пени и штрафы; приставы не возбуждают новые производства по этим долгам; звонки взыскателей по указанным кредиторам прекращаются. Долг фактически замораживается на шесть месяцев — и это одна из самых недооценённых приятных сторон процедуры.
Теперь частый вопрос: «Если во время процедуры я устроюсь на работу, получу наследство или крупную выплату — что будет?» Об изменениях нужно сообщить в МФЦ в течение пяти рабочих дней, и процедура прекратится досрочно — без списания долгов. Если промолчать, то же самое сделают кредиторы, только к вашей ситуации добавится репутационная надстройка «скрыл улучшение». С наследством есть тонкость: срок процедуры и срок принятия наследства одинаковы — шесть месяцев, поэтому иногда процедуру успевают завершить до вступления в наследство. Это сложная ситуация, и решение по ней разумнее принимать с юристом, а не на глаз.
Последствия после списания долгов: кредиты, работа и репутация
После завершения процедуры ограничения распределяются по срокам так:
| Срок | Что ограничено |
|---|---|
| 3 года | Руководящие должности в юридических лицах |
| 5 лет | Обязанность сообщать о банкротстве при получении кредита или займа |
| 5 лет | Повторное банкротство — любая процедура |
| 5 лет | Руководство страховыми компаниями, негосударственными пенсионными, инвестиционными и паевыми фондами |
| 5 лет | Для банкротившихся как ИП — запрет на регистрацию в качестве индивидуального предпринимателя |
| 10 лет | Руководящие должности в банках и других кредитных организациях |
Как это выглядит на практике. Кредитная история: запись о банкротстве остаётся в Бюро кредитных историй, и в первые год-два банки, как правило, отвечают отказами или предлагают менее выгодные условия. Восстановить кредитную историю возможно — через небольшие лимиты и аккуратные своевременные платежи, — но это работа на один-два года. Работа: уволить за сам факт банкротства нельзя, прямого запрета в трудовом законодательстве нет; ограничения касаются руководящих позиций и финансового сектора, а вопросы работодателя на практике встречаются редко и чаще сводятся к формальностям. Репутация: запись в ЕФРСБ остаётся в открытом доступе — её может найти любой, кто знает фамилию и регион.
На вопрос «дадут ли кредит после банкротства» честный ответ такой: через год-два — чаще да, но с более строгими условиями; сразу — почти наверняка нет. И последнее, что стоит удержать в голове: последствия процедуры временные и предсказуемые, тогда как непогашенный долг растёт — проценты и пени начисляются, исполнительные производства добавляют расходы, а кредитная история портится просрочками ничуть не меньше, чем банкротством. Для большинства должников банкротство через МФЦ оказывается управляемой ценой выхода из ситуации.
Где посмотреть решение о банкротстве через МФЦ
Решение о банкротстве через МФЦ — это записи в Едином федеральном реестре сведений о банкротстве (ЕФРСБ), который ведётся на сайте Федресурса и открыт любому пользователю без регистрации. Именно публикация в этом реестре юридически означает и начало процедуры, и её завершение со списанием долгов.
- Откройте официальный сайт ЕФРСБ — bankrot.fedresurs.ru.
- В разделе о внесудебных банкротствах введите фамилию, имя, отчество и регион — поиск работает по этим данным.
- Прочитайте записи: публикация о возбуждении процедуры фиксирует её начало и дату, с которой отсчитываются шесть месяцев; публикация о завершении означает, что долги из заявления списаны.
- При необходимости проверьте дополнительные источники: статус исполнительных производств — в банке данных ФССП, факт банкротства — в кредитной истории, часть сведений дублирует портал Госуслуг.
Сведения в реестре публичны, но обезличены до минимума: фамилия, имя, отчество и регион — без паспортных данных и сумм долга. Такой проверкой пользуются и сами должники, чтобы убедиться, что процедура запущена, и кредиторы, которые ищут пропущенные обязательства.
Как проверить себя перед подачей заявления: пошаговый алгоритм
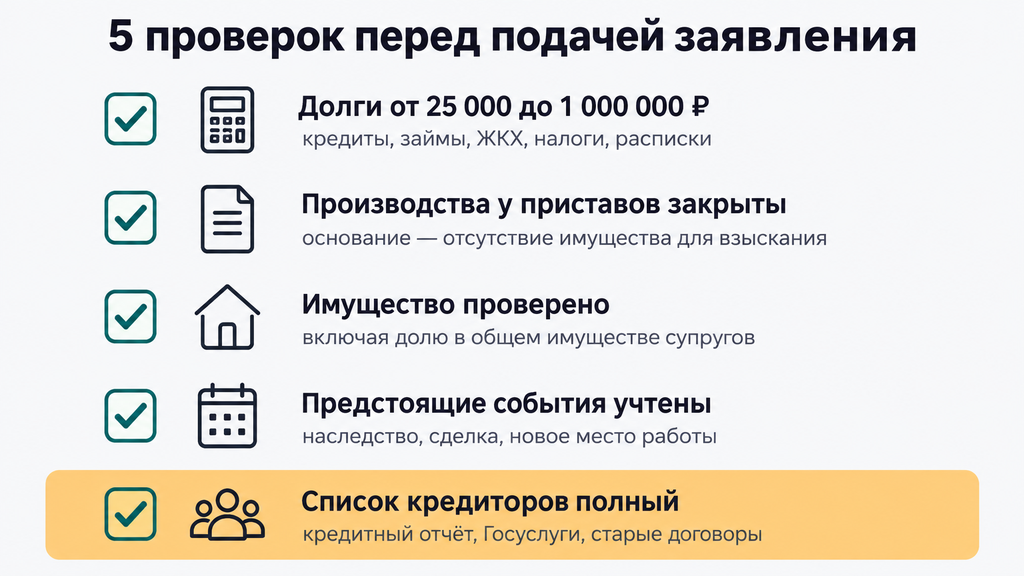
Перед подачей заявления достаточно пройти пять проверок: посчитать долги, проверить исполнительные производства, оценить имущество с учётом доли супруга, учесть предстоящие события и собрать полный список кредиторов. На каждую уходит от получаса до пары вечеров, а вместе они снимают большую часть рисков отказа. Если вы решаете, как обанкротиться бесплатно и с первого раза, этот алгоритм — главная часть подготовки.
- Посчитайте все долги. Кредиты, займы, кредитные карты, ЖКХ, налоги, расписки — всё вместе. Типичная ошибка: считать только банковские долги и «выпадать» из диапазона из-за ЖКХ и налогов, которые тоже входят в общую сумму.
- Проверьте исполнительные производства. Откройте банк данных ФССП и убедитесь, что хотя бы одно дело закрыто по п. 4 ч. 1 ст. 46 закона № 229-ФЗ, а новых открытых нет. Ошибаются здесь часто: смотрят на сам факт закрытия, не проверяя основание.
- Оцените имущество. Своя собственность, доли, а также имущество супругов, нажитое в браке. Частая ошибка — считать, что «оформлено на жену или мужа — значит, меня не касается».
- Учтите предстоящие события. Наследство, закрытие сделки, возможное трудоустройство с доходом выше прожиточного минимума — всё это в ближайшие месяцы остановит процедуру. Типичная ошибка: подавать заявление, заранее зная о таком событии.
- Соберите полный список кредиторов. Кредитный отчёт, Госуслуги, квитанции, старые договоры — включая долги, проданные коллекторам. Типичная ошибка: включить только «основные» долги — незаявленные кредиторы не спишутся и процедуру могут сорвать.
Отдельно про кредитный отчёт: два раза в год его можно получить бесплатно в каждом Бюро кредитных историй, а список своих бюро удобнее всего узнать через Госуслуги. Этого, как правило, достаточно, чтобы восстановить полную картину обязательств.
Если после этих пяти шагов всё сходится, можно готовить заявление. Если хоть один пункт вызывает сомнение, разумнее не гадать: оставьте заявку, кратко опишите ситуацию — и специалист бесплатно сделает первичный разбор: подходит ли внесудебная процедура, что именно проверить у приставов, какие долги включать в заявление. Оплачивать услугу или принимать решение сразу не нужно: заявка — это только старт анализа, а выводы вы делаете сами.
Кому банкротство через МФЦ не подходит: сравнение с судебной процедурой
Банкротство через МФЦ не подходит, если долги превышают 1 000 000 рублей, есть доход или имущество, которое можно продать, исполнительные производства не закрыты либо кредиторы оспаривают долг — во всех этих случаях работает судебная процедура. Ещё один сигнал: если список долгов вы восстанавливаете по памяти и в нём есть пропуски, внесудебный формат превращается в лотерею.
| Критерий | Банкротство через МФЦ | Судебное банкротство |
|---|---|---|
| Сумма долга | От 25 000 до 1 000 000 рублей | Без ограничений |
| Стоимость | Бесплатно | Как правило, десятки тысяч рублей: вознаграждение управляющего, публикации, расходы |
| Срок | Ровно 6 месяцев | Обычно от 8–10 месяцев до полутора лет |
| Требования к приставам | Закрытое производство по п. 4 ч. 1 ст. 46 закона № 229-ФЗ или длящееся 7 лет (1 год для льготных категорий) | Не имеет значения |
| Имущество и доход | Не допускаются | Допускаются, имущество при необходимости реализуется |
| Какие долги списываются | Только указанные в заявлении | Все, кроме несписываемых по закону |
| Повторная процедура | Не раньше чем через 5 лет | Не раньше чем через 5 лет |
Критерии выбора коротко. Берите МФЦ, если: долг до миллиона, производства закрыты по нужному основанию, имущества и дохода нет, список кредиторов известен точно, а бюджет на процедуру отсутствует принципиально. Выбирайте суд, если: долг больше миллиона, есть что продавать, производства не закрыты, долги спорные, список кредиторов неполный или МФЦ уже отказал по невосполнимой причине.
Три сценария из практики. Пенсионерка с долгом 180 000 рублей по двум кредитам, живёт на пенсию, производство закрыто за отсутствием имущества, — её случай для МФЦ: быстро, без расходов и с минимальными рисками. Заёмщик с доходом выше прожиточного минимума и долгом 1,5 миллиона рублей — только суд: лимит по сумме не пройден в принципе. Человек с незакрытым производством и активными взысканиями — тоже суд: в судебной процедуре исполнительные производства приостанавливаются после принятия заявления, ждать, пока приставы закроют дело, не нужно.
Прямой ответ на частый вопрос «чем отличается внесудебное банкротство от судебного и какой вариант лучше»: первое — бесплатно, быстро и доступно узкому кругу должников без имущества и дохода; второе — платно и дольше, зато без лимитов по сумме и с полным списанием, включая незаявленные долги. «Лучшего варианта вообще» не существует — есть подходящий конкретной ситуации, и его определяют сумма, имущество и состояние исполнительных производств.
Что делать, если МФЦ отказал или процедуру прекратили
Отказ МФЦ — не тупик: заявление можно подать повторно через месяц, устранив причину, а если условия процедуры в принципе невыполнимы, долги списываются через судебное банкротство, где требования к должнику заметно мягче. Главное — понять, почему отказали, и отличить устранимую причину от неустранимой.
- Получите разъяснение. МФЦ указывает причину возврата заявления; она же публикуется в ЕФРСБ.
- Оцените, устранима ли причина. Ошибка в заявлении, неполный список кредиторов, неверная сумма — исправляются за пару недель. Производство, закрытое не по тому основанию, возобновлённое дело, доход выше нормы — это уже не про повторную подачу, а про выбор другой процедуры.
- Сопоставьте сроки. Повторная подача — через месяц и снова шесть месяцев процедуры. Судебное банкротство занимает больше времени, но запускается сейчас и снимает большинство ограничений внесудебного формата.
- Действуйте. Либо готовьте исправленное заявление, либо переходите к судебной процедуре. Ждать имеет смысл только в одном случае: если у приставов в ближайшее время реально закроется производство по нужному основанию.
Если процедуру прекратили уже после запуска — из-за появившегося дохода, объявившегося незаявленного кредитора или оспоренной сделки, — долги возвращаются к жизни, но путь в суд остаётся открытым. Важно лишь не переносить туда те же ошибки: полный список кредиторов и честная картина имущества в судебной процедуре не менее обязательны, просто за их проверку отвечает финансовый управляющий.
Если нужна помощь в банкротстве через МФЦ или ситуация уже осложнилась — МФЦ вернул заявление, процедуру остановили кредиторы, — полезнее всего свежий взгляд со стороны. Оставьте заявку, кратко опишите, что произошло: специалист бесплатно разберёт причины и подскажет, какой путь сейчас реальнее и что исправить до следующего шага. Бесплатно проконсультируем и по любому другому юридическому вопросу, связанному с долгами: от споров с коллекторами и приставами до проверки требований кредиторов. Решение останется за вами, и платить за первичный разбор не нужно.
Материал носит справочный характер и не заменяет юридическую консультацию по конкретной ситуации. Условия процедуры и сроки ограничений актуальны на 2026 год; перед принятием решения проверьте действующие редакции закона № 127-ФЗ и закона № 229-ФЗ.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают о внесудебной процедуре, — с краткими ответами, каждый из которых понятен и без чтения всей статьи.
Сколько стоит банкротство физлица через МФЦ в 2026 году?
Процедура полностью бесплатна: нет ни госпошлины, ни вознаграждения финансового управляющего, ни оплаты публикаций в ЕФРСБ. Возможны только сопутствующие расходы — кредитный отчёт сверх двух бесплатных в год, нотариальная доверенность для представителя, справки о долгах по распискам. Услуги юриста — добровольная трата, закон этого не требует.
Забирают ли имущество при банкротстве через МФЦ?
Единственное жильё не в ипотеке, личные вещи и предметы обычной обстановки не изымают — в самой внесудебной процедуре имущество не продают. Риск возникает, если кредиторы обнаружат скрытые активы, долю в совместном имуществе супругов или оспорят сделки за последние три года — тогда дело переходит в суд уже с возможной реализацией имущества.
Что будет, если не указать кредитора в заявлении в МФЦ?
Долг перед незаявленным кредитором не спишется — взыскание продолжится и после завершения процедуры. Такой кредитор также вправе перевести дело в арбитражный суд. Список составляют по кредитной истории и всем доступным источникам, включая долги, проданные коллекторам.
Сколько длится банкротство через МФЦ и когда списываются долги?
Процедура занимает ровно шесть месяцев с даты публикации в ЕФРСБ и не продлевается. Если за это время у должника не появится имущество или доход, долги из заявления списывают, а в реестре появляется запись о завершении процедуры.
Где посмотреть решение о банкротстве через МФЦ?
Записи о начале и завершении процедуры публикуются в Едином федеральном реестре сведений о банкротстве на сайте Федресурса — поиск по фамилии и региону. Статус исполнительных производств проверяется в банке данных ФССП, а факт банкротства отражается и в кредитной истории.
Можно ли пройти банкротство через МФЦ бесплатно и без юристов?
Да, закон позволяет оформить банкротство бесплатно и подать заявление самостоятельно: МФЦ не требует сопровождения и не работает с коммерческими компаниями. Но ответственность за полноту сведений лежит на должнике — ошибки в списке кредиторов или суммах остаются самой частой причиной возврата заявления и перехода дела в суд.
Что делать, если МФЦ отказал в приёме заявления?
Повторно обратиться можно через месяц, устранив причину отказа — например, ошибку в заявлении или неполный список кредиторов. Если условие невыполнимо в принципе, например производство закрыто по другому основанию, списать долги можно через судебное банкротство: там требования к должнику мягче.
Чем банкротство через МФЦ отличается от судебного?
Процедура через МФЦ — бесплатная и длится ровно шесть месяцев, но доступна только должникам без имущества и дохода, с долгом от 25 000 до 1 000 000 рублей и исполнительными производствами, закрытыми по нужному основанию. Судебное банкротство — платное и более длительное, зато без лимитов по сумме: оно списывает все долги, включая незаявленные.