Кредитные каникулы и отсрочка платежа: как оформить и рассчитать
Кредитные каникулы — это законная пауза в платежах по кредиту сроком до шести месяцев, которую банк обязан предоставить заёмщику, если доход существенно снизился или сам заёмщик пострадал от чрезвычайной ситуации. В Сбербанке такую отсрочку платежа по кредиту оформляют через Сбербанк Онлайн или в отделении, а размер будущей переплаты можно рассчитать заранее по простой формуле. Ниже — условия, порядок оформления по шагам и расчёты, которые помогут понять, подходят ли каникулы именно вашей ситуации.
Что такое кредитные каникулы и отсрочка платежа по кредиту
Кредитные каникулы — это приостановка платежей по кредиту на срок до шести месяцев без штрафов и пеней, право на которую даёт закон № 353-ФЗ «О потребительском кредите (займе)». Отсрочка платежа — бытовое название того же механизма, а также похожих банковских опций вроде переноса даты платежа. Механизм закреплён в статье 6.1-2 этого закона, а для ипотеки действует отдельная норма — статья 6.1-1, где описаны ипотечные каникулы.
Слово «каникулы» звучит беззаботно, но главное заблуждение лучше снять сразу: долг во время паузы никуда не исчезает. Что происходит с кредитом в это время:
- платежи по графику не вносятся — полная приостановка либо, по отдельным программам, частичная;
- штрафы и пени за период каникул не начисляются;
- проценты продолжают начисляться по ставке договора — их придётся заплатить позже;
- срок договора удлиняется на период каникул;
- факт каникул отражается в кредитной истории, но сам по себе рейтинг не портит.
На практике люди чаще всего приходят к каникулам, когда платежи и просрочки складываются в настоящий финдозор: звонки из банка, нехватка денег на базовые расходы и растущее ощущение, что ситуация вышла из-под контроля. Каникулы здесь не волшебная таблетка, а законная передышка, и пользоваться ею стоит осознанно: за эти месяцы найти работу, восстановить доход или спокойно разобрать варианты. Если взять паузу просто «чтобы не думать о долге», переплата вырастет, а проблема останется.
Чем кредитные каникулы отличаются от реструктуризации и рефинансирования
Кредитные каникулы ставят платежи на паузу без изменения условий договора, реструктуризация меняет сами условия договора, а рефинансирование заменяет старый кредит новым — обычно с другими ставкой и сроком. Это три разных инструмента, и путаница между ними — типичная причина неверных решений: человек просит у банка не то, что нужно его ситуации.
| Критерий | Кредитные каникулы | Реструктуризация | Рефинансирование |
|---|---|---|---|
| Механизм | Пауза в платежах до 6 месяцев по закону | Изменение условий: срок, ставка, размер платежа | Новый кредит для погашения старого |
| Основание | Снижение дохода, ЧС, служба — по закону | Договорённость с банком | Платёжеспособность заёмщика |
| Допсоглашение | Не требуется | Требуется | Новый кредитный договор |
| Повторность | Разово по каждому основанию | Возможна неоднократно — на усмотрение банка | Возможно при соответствии требованиям |
| Переплата | Растёт за счёт процентов за период паузы | Обычно растёт из-за удлинения срока | Может снизиться при более низкой ставке |
| Отказ банка | Не вправе при соблюдении условий закона | Вправе | Вправе |
Каникулы лучше всего подходят, когда трудность временная и понятная: болезнь, перерыв между работами, задержка зарплаты. Реструктуризация уместнее, если доход снизился надолго и прежний платёж физически не потянуть. Рефинансирование работает, когда деньги есть, но условия текущего кредита невыгодные. Главный вопрос, который стоит задать себе до подачи заявления, — чем отсрочка и реструктуризация отличаются по последствиям: пауза лишь сдвинет прежний график, а изменение условий перестроит его целиком.
Когда банк обязан дать кредитные каникулы: условия 2026 года
Банк обязан предоставить кредитные каникулы, если заёмщик соответствует условиям закона № 353-ФЗ: его доход за последние два месяца упал более чем на 30% по сравнению со средним доходом за предыдущий год, либо он пострадал от чрезвычайной ситуации, либо речь идёт о каникулах для участников боевых действий и их семей. Просрочка по кредиту оформлению не помешает: закон такого условия не содержит, хотя опасаются этого многие.
Как считается снижение дохода, проще показать на примере. Средний доход человека за прошлый год — 80 000 ₽ в месяц. В последние два месяца он получает 55 000 ₽. Снижение — около 31%, формально условие выполнено. Месяц подачи заявления при расчёте не учитывается. Подтвердить падение дохода нужно документами, и именно на этом этапе чаще всего возникают сложности.
Законные основания для каникул:
- Снижение дохода более чем на 30% — потеря работы, сокращение, уход в отпуск по уходу за ребёнком, длительная болезнь с падением заработка.
- Чрезвычайная ситуация — проживание в зоне ЧС с ущербом имуществу; заявление подаётся в установленный срок после объявления ЧС.
- Служба в зоне боевых действий — отдельный режим для военнослужащих и членов их семей по закону № 377-ФЗ: срок каникул привязан к периоду службы, лимиты по сумме кредита не применяются.
Ограничения, о которых нужно знать заранее:
- каникулы по снижению дохода дают разово по каждому основанию — повторно по тому же кредиту их не оформить;
- во время начатого банкротства каникулы не предоставляются;
- займы для предпринимательской деятельности под законные каникулы не подпадают;
- размер кредита не должен превышать установленный лимит.
Условия и лимиты Правительство периодически пересматривает, поэтому перед подачей заявления сверьтесь с актуальными на 2026 год значениями на сайте Банка России или в правилах своего банка. Цифры ниже приведены по действующим нормам именно с этой оговоркой.
Отсрочка платежа по кредиту в связи с болезнью
Болезнь в законе не названа отдельным основанием для кредитных каникул, но она объясняет снижение дохода, а при ипотеке длительный больничный и вовсе самостоятельное условие ипотечных каникул. На практике это значит: если лечение выбило вас из рабочего графика и заработок упал, отсрочка платежа по кредиту в связи с болезнью оформляется по общей схеме, через документы о падении дохода.
Что работает как подтверждение:
- больничный лист — электронный или бумажный;
- справка об установлении инвалидности по результатам медико-социальной экспертизы;
- приказ об отпуске по уходу за ребёнком, если он сопровождается снижением дохода;
- справка о постановке на учёт как безработного.
Типичная ошибка, которую юристы видят регулярно: человек попадает в больницу, решает, что банк «сам всё понимает», и молча пропускает платежи. Банк ничего не понимает сам — он видит просрочку и начисляет пени. Что делать в первые дни: уведомить банк о трудной ситуации через приложение или горячую линию, уточнить список документов под ваше основание и подать заявление на каникулы, пока лечение продолжается, а не после выписки. Если болезнь длительная, стоит параллельно оценить и ипотечные каникулы — по ним больничный свыше двух месяцев прямо назван в законе как основание.
Лимиты по сумме кредита и другие ограничения
Законные кредитные каникулы положены, только если размер кредита не превышает установленный Правительством лимит. По действующим нормам это:
- 450 000 ₽ — потребительские кредиты и займы;
- 1 600 000 ₽ — автокредиты;
- 150 000 ₽ — задолженность по кредитным картам;
- до 15 млн ₽ — ипотека, но по ней действует отдельная программа ипотечных каникул.
С лимитом связан нюанс, который упускают почти все: по кредитным картам сравнивается не лимит договора, а текущая задолженность, по остальным кредитам — сумма по договору. Точные правила разъясняет Банк России, и именно из-за неверного расчёта часть заявлений отклоняется. Перед подачей проверьте в приложении текущий остаток и сверьте его с лимитом. Отказ в каникулах возможен и по другим причинам: заёмщик уже проходит банкротство, по этому кредиту действуют каникулы по другому основанию, по долгу вынесено судебное решение с исполнительным листом. Каждый из этих случаев не тупик: просто понадобится другой инструмент, о них речь ниже.
Кредитные каникулы в Сбербанке в 2026 году
Кредитные каникулы в Сбербанке в 2026 году оформляются по общим правилам закона № 353-ФЗ, а банк дополнительно предлагает собственные программы поддержки для клиентов, не подпадающих под законные основания. Отсрочка платежа по кредиту в Сбербанке доступна по трём каналам: в приложении Сбербанк Онлайн, в отделении и по телефону горячей линии, номер которого указан на сайте и в приложении. По общим основаниям банк, как правило, рассматривает заявление около пяти рабочих дней, по заявлениям от военнослужащих — до десяти дней.
Практический момент, который стоит знать до подачи: в приложении заявление на поддержку находится в разделе «Сервисы» → «Финансовые трудности». Интерфейс приложения обновляется, поэтому если нужного раздела на привычном месте нет, проще всего набрать в поиске слово «каникулы» или «финансовые трудности». Сохраняйте скриншоты подачи заявления и ответ банка — при спорной ситуации это ваши основные доказательства.
Есть ли в Сбербанке отсрочка платежа по кредиту
Да, в Сбербанке есть отсрочка платежа по кредиту, но это не одна услуга, а несколько разных механизмов под разные ситуации. Выбор между ними зависит от того, временная у вас трудность или длительная, и соответствуете ли вы условиям закона.
- Кредитные каникулы по закону — пауза до 6 месяцев при снижении дохода более чем на 30%; банк не вправе отказать при соблюдении условий.
- Перенос платежа на месяц — банковская опция для потребительских кредитов: платёж сдвигается на месяц без просрочки и штрафов, подтверждать причины не нужно. Условия — сколько платежей уже должно быть внесено и есть ли комиссия — уточните в приложении. Удобна, если деньги задержатся ненадолго.
- Реструктуризация — перенастройка графика: платёж снижается, срок растёт. Подходит, когда доход упал надолго. Решение остаётся за банком.
Разница принципиальна: если кредит выше лимита, законные каникулы недоступны, но банк может дать паузу по собственной программе — это уже его право, а не обязанность. Сбербанк по собственной инициативе даёт отсрочку платежа охотнее тем, кто не допускал просрочек, — это ещё один аргумент обратиться в банк заранее, а не после пропущенного платежа.
Кредитные каникулы по кредитной карте Сбербанка
Кредитные каникулы по кредитной карте Сбербанка доступны, если задолженность не превышает установленный лимит — по действующим нормам это 150 000 ₽. На период каникул доступ к карте ограничивается: пользоваться лимитом нельзя, и это стоит учесть, если карта — ваш резервный платёжный инструмент. Проценты продолжают начисляться по ставке договора, а накопленные за период паузы платежи распределяются равными частями после окончания каникул, как правило, в течение двух лет.
Распространённое заблуждение — «по кредиткам каникулы не дают». Дают, но с той же разовостью: одна отсрочка по снижению дохода на одну карту. Если у вас и потребкредит, и кредитка, каникулы оформляются отдельно по каждому договору — чаще всего допустимо одновременно, но порядок действий лучше уточнить в банке.
Отзывы заёмщиков о каникулах и отсрочках в Сбербанке
Отзывы заёмщиков о кредитных каникулах Сбербанка сходятся в одном: само онлайн-оформление обычно проходит быстро и без визитов в офис, а сложности начинаются на этапе подтверждения дохода. В отзывах об отсрочках платежа в Сбербанке выделяют ещё две повторяющиеся ситуации: неожиданный рост переплаты после каникул и временное ограничение кредитки при ипотечных каникулах.
Типичные ситуации из реальной практики:
- заявление в приложении рассматривается быстрее, чем обращения через офис — при корректных документах;
- чаще всего отказывают тем, кто прикладывает скриншоты вместо официальных справок или не показывает доход за прошлый год;
- рост переплаты воспринимается как «обман», хотя проценты за паузу прямо предусмотрены законом — просто не все читают условия;
- блокировка кредитки на срок ипотечных каникул застаёт врасплох тех, кто держал на ней резерв.
Отзывы полезны как ориентир по процессу, но решения по каждому заявлению зависят от конкретной ситуации и полноты документов. Проверяйте свою ситуацию по правилам банка и актуальным нормам, а не только по чужому опыту.
Как оформить кредитные каникулы в Сбербанке: пошаговая инструкция
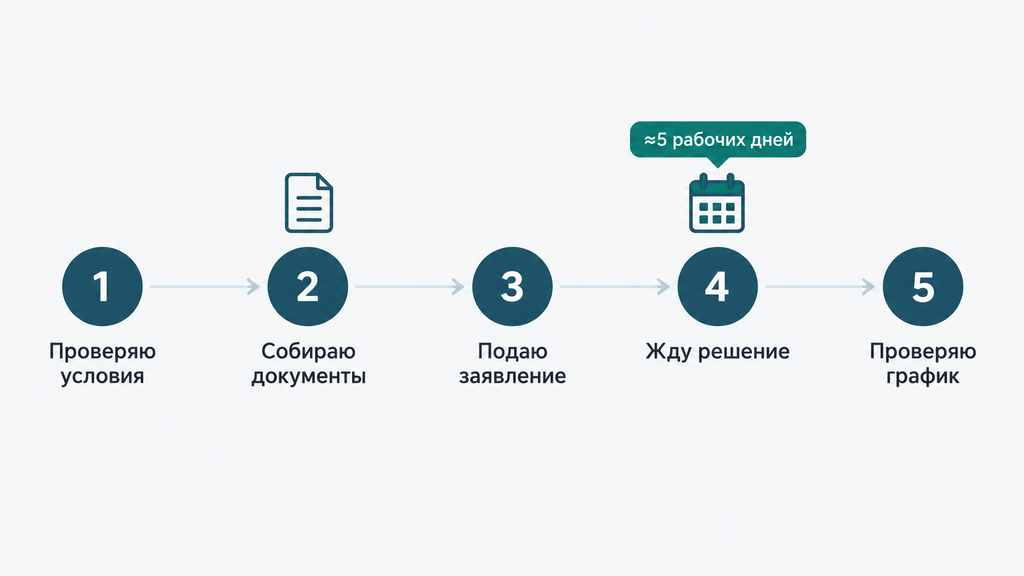
Оформление кредитных каникул в Сбербанке состоит из пяти шагов: от проверки условий до контроля нового графика платежей. Вся процедура занимает, как правило, от пары дней до недели; дольше всего собираются документы.
- Проверьте основания и лимиты. Сверьте свой доход за последние два месяца со средним за прошлый год и остаток долга с лимитом. Типичная ошибка шага — подавать заявление «на всякий случай», не посчитав снижение дохода, и получить отказ, который потом придётся объяснять.
- Соберите документы. Подтверждение дохода, как правило, действительно 30 дней, поэтому сначала соберите документы, потом подавайте заявление. Ошибка шага — скриншоты из чужих приложений вместо официальных справок.
- Подайте заявление. В Сбербанк Онлайн — через раздел «Сервисы» → «Финансовые трудности», по ипотеке — в отделении. Укажите срок каникул: если не указать, паузу оформят автоматически на полгода.
- Дождитесь решения. Обычно около пяти рабочих дней. Если банк запросил дополнительные документы, направьте их быстро — приостановка рассмотрения затягивает старт каникул.
- Проверьте новый график. После одобрения откройте график платежей в приложении и убедитесь, что срок сдвинулся, а пени не начисляются. Сохраните подтверждение одобрения.
Если что-то пошло не так — банк отклонил заявление или молчит дольше срока — запросите письменную причину отказа. Это ключевое действие: без него невозможно ни оспорить решение, ни понять, как исправить заявку.
Какие документы подготовить
Набор документов для отсрочки зависит от основания, по которому вы обращаетесь. Подтверждения обычно действительны 30 дней со дня выдачи, поэтому собирайте их непосредственно перед подачей заявления.
- При снижении дохода: справка о доходах из личного кабинета на Госуслугах или справка 2-НДФЛ, справка о постановке на учёт как безработного, выписка самозанятого из сервиса «Мой налог» — нужны данные и за текущий период, и за предыдущие 12 месяцев, чтобы банк увидел падение.
- При болезни: больничный лист, справка об инвалидности по итогам медико-социальной экспертизы.
- При отпуске по уходу за ребёнком: приказ с места работы, если отпуск сопровождается снижением дохода.
- При чрезвычайной ситуации: документ от местных органов власти о проживании в зоне ЧС с указанием даты её объявления.
- Для военнослужащих и их семей: справка из войсковой части, контракт или военный билет; для супруги — свидетельство о браке, для детей — свидетельство о рождении, для студентов — справка из учебного заведения.
- Для ипотечных каникул: паспорт, заявление с подписями созаёмщиков, согласие залогодателя, выписка из ЕГРН, документы о трудной жизненной ситуации — точный список уточните у банка под ваш случай.
Важная деталь из практики: справку о доходах за прошлый год банк принимает только в официальной форме, а не в виде распечатки из зарплатного приложения работодателя. Если доход был неофициальным, задача усложняется — в этом случае имеет смысл заранее обсудить с банком, какие альтернативные подтверждения он примет, а при отказе — обратиться за разбором ситуации к юристу.
Как рассчитать кредитные каникулы: калькулятор и формула
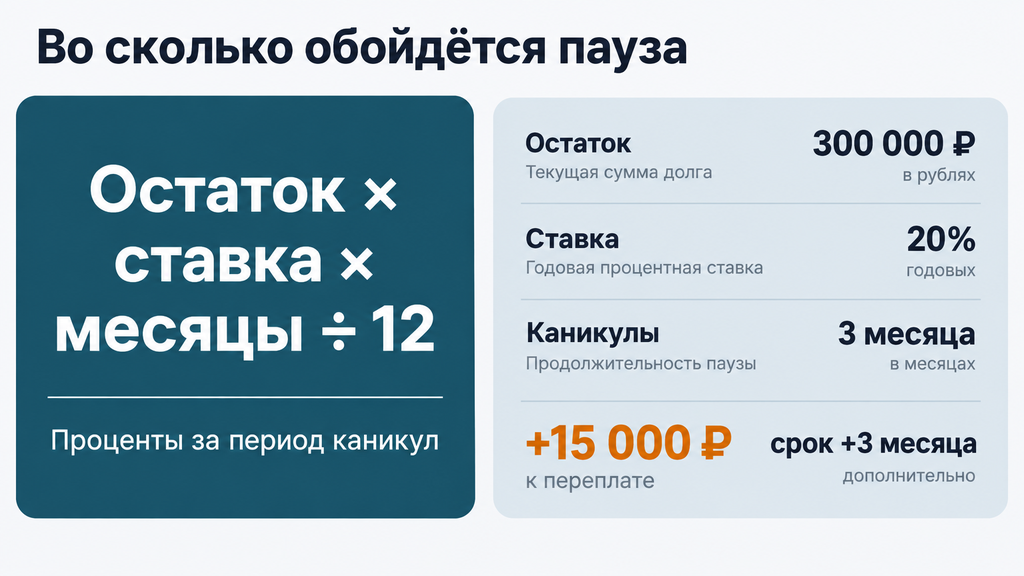
Кредитные каникулы не бесплатны: проценты продолжают начисляться, поэтому срок кредита удлиняется, а переплата растёт — и её можно посчитать заранее по простой формуле. Проценты за период паузы ≈ остаток долга × годовая ставка × число месяцев каникул ÷ 12.
Теперь пример. Остаток долга по потребительскому кредиту — 300 000 ₽, ставка — 20% годовых, каникулы — 3 месяца. Проценты за паузу: 300 000 × 0,20 × 3 ÷ 12 = 15 000 ₽. Срок договора удлинится на 3 месяца, а обычный платёж сохранится.
| Параметр | До каникул | После каникул (3 месяца) |
|---|---|---|
| Остаток долга | 300 000 ₽ | 300 000 ₽ |
| Проценты за период паузы | — | +15 000 ₽ |
| Ежемесячный платёж | Без изменений | Без изменений |
| Срок договора | 12 месяцев | 15 месяцев |
Это упрощённый расчёт: точная сумма зависит от способа начисления процентов по вашему договору. Калькулятор кредитных каникул можно собрать в таблице за пять минут, а цифры для него взять из графика платежей в приложении. Принцип простой: чем больше остаток и ставка и чем дольше пауза, тем дороже каникулы. По кредитной карте логика та же, но начисление идёт по ставке карты, поэтому пауза на кредитке обычно обходится дороже, чем на потребительском кредите.
Что будет с платежами после каникул
После каникул вы возвращаетесь к прежнему размеру платежа, а срок договора удлиняется на период паузы. Накопленные проценты выплачиваются не сразу: по потребительскому кредиту — после полного расчёта по основному долгу, платежом не больше обычного взноса; по кредитной карте — равными частями, обычно в течение двух лет.
Что проверить после одобрения:
- новый график платежей в приложении — срок сдвинут, пени не начисляются;
- дату и сумму первого платежа после каникул;
- порядок выплаты накопленных процентов по вашему договору;
- возможность досрочного погашения и правила досрочного прекращения каникул.
Отдельно про прерывание паузы: если во время каникул внести сумму больше, чем все накопленные за это время платежи, каникулы могут прекратиться автоматически. Ситуация не страшная, но незапланированная: вы выйдете из паузы раньше и снова попадёте в график. Если появится возможность платить — лучше заранее уточнить в банке, как корректно завершить каникулы досрочно.
Почему банк может отказать в отсрочке и что делать
Банк отказывает в отсрочке чаще всего из-за неполных документов, превышения лимитов по сумме кредита или начатой процедуры банкротства — безосновательно отклонить законное заявление он не вправе. Типичные законные причины отказа:
- нет документального подтверждения снижения дохода или справки не того формата;
- размер кредита больше установленного лимита;
- каникулы по этому основанию на этом кредите уже использованы;
- действуют каникулы по другому основанию, например для военнослужащих;
- заёмщик проходит процедуру банкротства;
- по ипотеке — жильё не единственное или есть доля в другом помещении сверх норматива;
- по долгу уже вынесено судебное решение и выдан исполнительный лист.
Дальше — алгоритм из четырёх шагов. Первый — запросить у банка письменную причину отказа: устные формулировки на горячей линии ничего не значат. Второй — устранить причину: донести справки, пересчитать доход, выбрать другое основание. Третий — если отказ неправомерен, подать жалобу в Банк России через интернет-приёмную или обратиться к финансовому уполномоченному, это бесплатно для заёмщика. Четвёртый — при необходимости оспорить отказ в суде. На практике большинство отказов связаны с документами и исправляются второй подачей. Почему банк отказал в кредитных каникулах — вопрос, на который должен быть письменный ответ, а не догадки.
Типичные ошибки заёмщиков при оформлении каникул
Главные ошибки при оформлении кредитных каникул — тянуть с обращением и не считать последствия паузы заранее. Обе исправимы, если знать, где именно люди обычно спотыкаются.
- Ждать, пока накопится просрочка. Просрочка каникулам не мешает, но за время ожидания растут пени и звонки. Заявление выгоднее подать, как только стало ясно, что платёж не потянуть.
- Подавать заявление без документов. Справки, собранные «потом», почти всегда приводят к отказу и повторной процедуре. Сначала документы, потом заявление.
- Путать каникулы со списанием долга. Пауза не уменьшает долг — только отодвигает платежи. Расчёт переплаты до подачи снимает это заблуждение.
- Не проверять новый график. Иногда после каникул обнаруживаются неожиданные даты платежей. Пять минут в приложении после одобрения экономят месяцы недоразумений.
- Молча пропускать платежи при болезни. Банк не знает о вашей ситуации, пока вы не сообщите. Уведомление и заявление — даже неполное — фиксирует вашу добросовестность.
- Тратить паузу без плана. Каникулы — ресурс на полгода. Без плана поиска дохода или снижения расходов они лишь откладывают ту же проблему, но уже с большей переплатой.
Отдельный случай — скрывать проблему от близких. Многие банки, включая Сбербанк, позволяют родственнику вносить платежи по кредиту заёмщика — переводом на счёт или через отдельные сервисы поддержки; уточните такой вариант в банке. Иногда пары месяцев поддержки семьи хватает, чтобы спокойно оформить каникулы и восстановить доход.
Кому каникулы не помогут: как выбрать между каникулами, реструктуризацией и банкротством
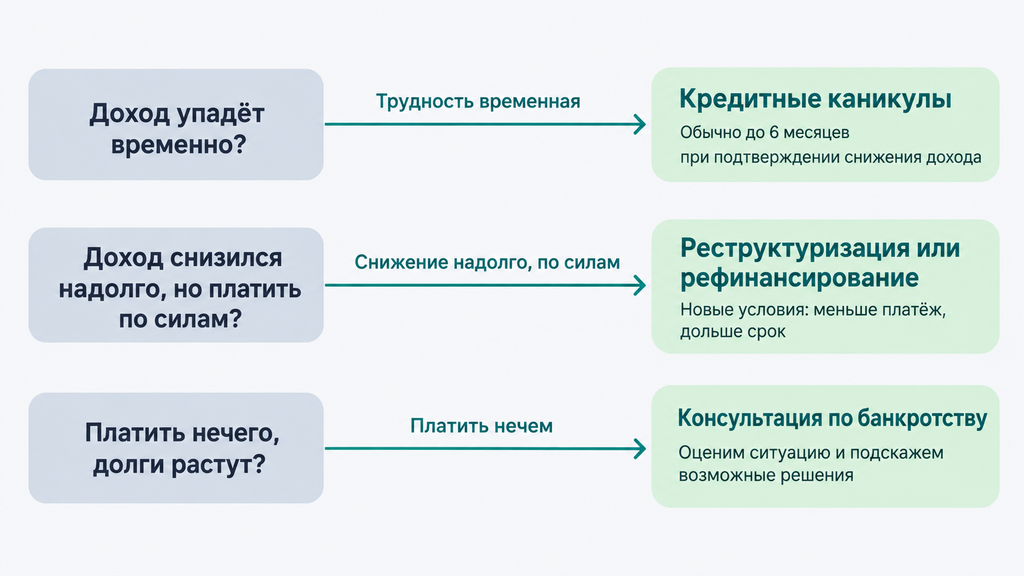
Кредитные каникулы работают при временной трудности, а при долгосрочном снижении дохода или неподъёмном долге нужны другие инструменты — реструктуризация, рефинансирование или банкротство. Быстрая проверка перед выбором: честно ответьте, когда восстановится доход. Если «через месяц-два» — каникулы. Если «не знаю, платёж и вполовину не тяну» — нужна перенастройка обязательств. Если «платить нечем в принципе, долги больше годового дохода» — повод рассмотреть законное списание.
Критерии выбора, которые используют на практике:
- Временность проблемы. Понятный срок восстановления дохода — аргумент за каникулы; неопределённость — за реструктуризацию.
- Доля платежей в доходе. Если платежи съедают больше половины бюджета и это не изменится после паузы, каникулы не решат задачу.
- Размер и структура долга. Несколько кредитов, кредитки и займы с высокими ставками меняют расклад: возможно, разумнее разбирать весь портфель, а не один договор.
- Стадия. Звонки банка — рано для радикальных мер; судебный приказ (упрощённое решение суда, которое можно отменить в установленный срок) и приставы — время оценивать всю карту вариантов, включая банкротство.
- Имущество и поручительство. Залог и поручители влияют на последствия каждого сценария — их нужно считать до выбора, а не после.
О банкротстве честно: это законная процедура по закону № 127-ФЗ, судебная или внесудебная через МФЦ, если выполнены установленные условия. Она позволяет списать неподъёмные долги, но влечёт последствия — ограничения на новые кредиты и повторное обращение в течение нескольких лет, и подходит не всем. Если платежи по кредиту занимают большую часть дохода, долги продолжают расти, а каникулы и реструктуризация уже не спасают, выбирать инструмент вслепую не стоит. Можно оставить заявку, кратко описать свою ситуацию и получить бесплатный первичный разбор от юриста: по процедуре банкротства или любому другому юридическому вопросу с долгами. Оплачивать услугу или принимать решение сразу не требуется — первичный разбор помогает понять, какие варианты вообще доступны именно в вашем случае.
Что проверить перед подачей заявления: короткий чек-лист
Перед подачей заявления на кредитные каникулы достаточно свериться с семью пунктами — на это уйдёт не больше десяти минут. Пройдите список сверху вниз; если все ответы «да», заявление готово к отправке.
- основание подтверждаемо документами — снижение дохода более чем на 30%, ЧС или другое законное основание;
- справки собраны и не старше 30 дней;
- остаток долга в пределах установленного лимита;
- каникулы по этому кредиту и этому основанию ранее не использовались;
- нет начатой процедуры банкротства;
- переплата за период паузы посчитана и вас устраивает;
- есть план действий при отказе — запросить причину письменно и что делать дальше.
Если по двум и более пунктам ответ «нет», каникулы, скорее всего, не лучший инструмент прямо сейчас — вернитесь к сравнительному блоку выше и проверьте, не подходит ли вашей ситуации реструктуризация или разбор всей долговой ситуации с юристом. Каникулы полезны ровно тогда, когда соответствуют задаче.
Часто задаваемые вопросы
Действуют ли кредитные каникулы Сбербанка в 2026 году?
Да, кредитные каникулы в Сбербанке действуют в 2026 году по закону № 353-ФЗ: пауза до шести месяцев при снижении дохода более чем на 30%, при чрезвычайной ситуации или в связи со службой. Правила, которые действовали в 2025 году, могли обновиться — лимиты периодически пересматриваются, поэтому перед подачей заявления сверьтесь с актуальными значениями на сайте Банка России.
Есть ли в Сбербанке отсрочка платежа по кредиту?
Да, есть несколько механизмов: законные кредитные каникулы, перенос платежа на месяц и реструктуризация. Отсрочка оформляется в приложении Сбербанк Онлайн через раздел «Сервисы» → «Финансовые трудности», по ипотеке — в отделении банка.
Дадут ли кредитные каникулы, если уже есть просрочка?
Да, просрочка сама по себе не основание для отказа в законных каникулах. Однако начисленные за время просрочки пени остаются, поэтому подавать заявление выгоднее сразу, как только стало понятно, что платёж не потянуть.
Сколько раз можно оформить кредитные каникулы?
По каждому основанию каникулы даются разово: один раз при снижении дохода и один раз при чрезвычайной ситуации по одному кредиту. По разным кредитным договорам каникулы оформляются отдельно друг от друга.
Портится ли кредитная история после каникул?
Факт оформления каникул отражается в кредитной истории, но сам по себе рейтинг не снижает — при отсутствии просрочек отношение банков к заёмщику, как правило, не меняется. Рейтинг портят просрочки, которых каникулы как раз позволяют избежать.
Что происходит с процентами во время кредитных каникул?
Проценты продолжают начисляться по ставке договора весь период паузы. Выплачиваются они позже: по потребительскому кредиту — после основного долга, по кредитной карте — равными частями, обычно в течение двух лет, а срок договора удлиняется на период каникул.
Можно ли оформить отсрочку по кредитной карте Сбербанка?
Да, каникулы по кредитной карте доступны при задолженности в пределах установленного лимита. На период паузы доступ к кредитному лимиту ограничивается, проценты начисляются по ставке карты, а отсроченные за период паузы суммы распределяются равными платежами, обычно в течение двух лет.
Что делать, если банк отказал в отсрочке?
Запросите у банка письменную причину отказа, устраните её — донесите справки или выберите другое основание — и подайте заявление повторно. При неправомерном отказе подайте жалобу в Банк России или обратитесь к финансовому уполномоченному; параллельно можно рассмотреть реструктуризацию или бесплатную консультацию юриста по долгам.