Внесудебное (упрощенное) банкротство через МФЦ: условия, порядок, документы и подача заявления в 2025-2026 годах
Внесудебное (упрощённое) банкротство через МФЦ — это законная процедура, которая позволяет списать долги от 25 000 до 1 000 000 рублей без суда, финансового управляющего и госпошлины. Заявление подаётся в многофункциональный центр по месту жительства или пребывания, а процедура длится ровно шесть месяцев. Главное условие: у должника есть законное основание — например, оконченное из-за отсутствия имущества исполнительное производство — и нет имущества, на которое можно обратить взыскание.
Что такое внесудебное банкротство через МФЦ и как оно работает
Внесудебное банкротство — это упрощённая процедура признания гражданина банкротом без обращения в суд: заявление подаётся в МФЦ, а долги списываются через шесть месяцев. В законе она называется внесудебной, часто её также именуют упрощённой или досудебной — все три термина означают одно и то же: списание долгов в административном порядке, без арбитражного процесса.
Правовая основа — § 5 главы X Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», статьи 223.2–223.7. Процедура действует с 1 сентября 2020 года, а с 3 ноября 2023 года условия заметно расширили: вырос верхний лимит долга и появились новые категории заявителей. Если коротко, упрощённое банкротство на практике — это механизм для добросовестных должников, чьи долги уже признаны практически безнадёжными: приставы не нашли имущества, взыскание зашло в тупик, и государство даёт возможность закрыть эту ситуацию законно и бесплатно.
Сначала — термины, без которых дальше не обойтись:
- МФЦ — многофункциональный центр предоставления государственных и муниципальных услуг, сеть «Мои документы». Именно сюда подаётся заявление о банкротстве.
- ЕФРСБ — Единый федеральный реестр сведений о банкротстве, он же Федресурс (bankrot.fedresurs.ru). Здесь публикуются сведения о начале, ходе и завершении процедуры.
- Исполнительное производство — принудительное взыскание долга, которое ведут судебные приставы по исполнительному документу: листу, приказу, акту.
- Финансовый управляющий — специалист, который сопровождает судебное банкротство: проверяет сделки, формирует реестр кредиторов, реализует имущество. Во внесудебной процедуре он не участвует — в этом один из её главных плюсов.
От судебного банкротства внесудебное отличается принципиально. В суде должник платит за процедуру, ждёт решения суда и фактически передаёт разбор своей ситуации управляющему. Через МФЦ всё иначе: никаких платежей, никакого суда — но и вход жёстче, потому что законом установлены конкретные требования, о которых пойдёт речь ниже.
Кому подходит банкротство через МФЦ: условия и требования в 2026 году
В 2026 году подать заявление о внесудебном банкротстве может гражданин, если его долги составляют от 25 000 до 1 000 000 рублей, у него есть одно из законных оснований и нет имущества, на которое можно обратить взыскание. Это три группы условий, и все они должны выполняться одновременно.
Первая группа — сумма. Общий размер обязательств считается на дату подачи заявления. Частый вопрос: можно ли пройти процедуру банкротства через МФЦ при долге, скажем, 300 тысяч или 500 тысяч рублей? Да, если общая сумма попадает в коридор от 25 тысяч до миллиона — точное значение внутри коридора роли не играет.
Вторая группа — имущество. У должника не должно быть активов, которые можно взыскать: второй квартиры, дачи, автомобиля, дорогой техники сверх предметов обычного обихода. Единственное жильё, если оно не в ипотеке, в расчёт не берётся — его защищает исполнительский иммунитет.
Третья группа — основание. Одного попадания в лимит недостаточно: закон требует, чтобы ваша ситуация подходила под одно из оснований статьи 223.2 закона № 127-ФЗ. Перечень — в следующем подразделе.
Быстрая самопроверка перед разбором процедуры:
- долги суммарно от 25 000 до 1 000 000 рублей на дату подачи;
- есть законное основание из перечня закона;
- нет имущества, которое можно взыскать.
Если хотя бы один пункт не выполняется, заявление в МФЦ, скорее всего, вернут. Это не тупик — в таких случаях обычно рассматривают судебное банкротство, но сначала стоит проверить, действительно ли условие нарушено: на практике люди нередко ошибаются в оценке своих долгов или статуса исполнительных производств.
Какие законные основания дают право подать заявление
Закон называет пять оснований, и для подачи заявления достаточно одного из них. По каждому — короткое пояснение, как оно подтверждается:
- Оконченное исполнительное производство по пункту 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве». Это самая распространённая ситуация: кредитор получил исполнительный лист, приставы разыскивали имущество, не нашли ничего, за счёт чего можно погасить долг, и окончили производство с возвратом документа взыскателю. Дополнительно требуется, чтобы после окончания в отношении должника не было возбуждено новых исполнительных производств.
- Пенсионер. Основной доход — пенсия (страховая, государственная, накопительная, в том числе военная). Исполнительный документ имущественного характера выдан более года назад, требования по нему не исполнены или исполнены частично, имущества для взыскания нет. Подтверждается справкой о пенсии из Социального фонда России (СФР) и справкой о неисполненном исполнительном документе.
- Получатель ежемесячного пособия в связи с рождением и воспитанием ребёнка. Условия те же: исполнительный документ старше года не исполнен, имущества нет. Понадобится справка о назначении пособия.
- Участник специальной военной операции. Исполнительный документ выдан более года назад и не исполнен, имущества для взыскания нет. Прикладывается справка, подтверждающая участие в СВО.
- Взыскание длится семь лет и более. Исполнительный документ выдан не позднее чем за семь лет до обращения, предъявлялся к исполнению, но требования не исполнены полностью или частично. Подтверждается справкой от пристава или, если лист предъявлялся напрямую в банк или работодателю, — от них.
Важный практический нюанс: производство должно быть именно окончено по нужному основанию, а не прекращено или приостановлено — это разные процессуальные действия с разными последствиями. Проверьте основание окончания в банке данных исполнительных производств на сайте ФССП (Федеральной службы судебных приставов) до визита в МФЦ. И ещё одно наблюдение из практики: основание формируется не мгновенно. Если долг есть, а производства ещё нет или оно не закрыто, заявление не примут — придётся сначала пройти стадию взыскания либо выбрать судебный путь.
Какие долги входят в сумму от 25 тысяч до 1 миллиона рублей
В общий размер долга для внесудебного банкротства входят все денежные обязательства гражданина, а не только кредиты. Закон требует учитывать:
- кредиты и займы, включая проценты по ним — банковские и микрозаймы;
- налоги и сборы — проверить можно в личном кабинете налогоплательщика на сайте ФНС;
- штрафы, в том числе за нарушения ПДД — видны на Госуслугах;
- задолженность за жилищно-коммунальные услуги;
- долги по распискам перед физическими лицами;
- обязательства по договорам поручительства — даже если основной должник пока не допускал просрочки;
- судебную задолженность — проверяется на Госуслугах и на сайте ФССП;
- задолженность по алиментам — она входит в общую сумму, но сама не списывается — об этом ниже.
Пени и неустойки за просрочку при расчёте, как правило, отдельно не суммируют — за основу берут задолженность по договорам и начисленные по ним проценты, а точные суммы подтверждают справками кредиторов. Размер долга фиксируется на дату подачи заявления: если через месяц суммы вырастут, это уже не будет иметь значения для принятого заявления.
Пример расчёта. У человека потребительский кредит с остатком 380 000 рублей, долг по налогам 15 000 рублей, задолженность за ЖКХ 25 000 рублей и займ по расписке у знакомого 40 000 рублей. Итого 460 000 рублей — сумма в пределах коридора, процедуру запустить можно. Другой случай: кредит 950 000 рублей плюс налоги и штрафы ещё на 120 000 — лимит превышен, через МФЦ списать долги не получится, путь один — судебное банкротство.
Если точные суммы неизвестны — а на практике так бывает очень часто, — запросите справки о задолженности в банках и МФО, сверьтесь с личным кабинетом ФНС, Госуслугами и банком данных ФССП. Полезный приём: закажите кредитную историю — её можно получить бесплатно дважды в год, а список бюро, где хранятся ваши данные, подскажут Госуслуги. Это помогает вспомнить и старые, и проданные долги, о которых легко забыть.
Какие долги не списываются даже после банкротства
Банкротство — судебное или внесудебное — не освобождает от всех обязательств подряд. Не списываются:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- зарплата и выходные пособия работникам — актуально для бывших индивидуальных предпринимателей;
- долги при привлечении к субсидиарной ответственности — например, по обязательствам компании, которой вы управляли;
- ущерб чужому имуществу, причинённый умышленно или по грубой неосторожности;
- долги перед кредиторами, которых вы не указали в заявлении;
- обязательства, возникшие уже в период процедуры.
Этот перечень важно проверить до подачи, а не после. Он напрямую влияет на целесообразность: если, например, половина долга — алименты, которые всё равно останутся, выгода процедуры заметно меньше, чем кажется на старте. И на всякий случай снимем типичное опасение: несгораемые долги не блокируют саму процедуру. Их указывают в списке, они входят в общую сумму, но продолжат существовать и после завершения банкротства.
Сколько длится внесудебное банкротство и сколько оно стоит
Процедура внесудебного банкротства длится ровно шесть месяцев с даты публикации сведений о её начале в ЕФРСБ и полностью бесплатна для гражданина. Срок жёсткий и не продлевается — в этом отличие от судебной процедуры, где сроки зависят от суда, управляющего и поведения кредиторов.
Бесплатность прямо предусмотрена законом № 127-ФЗ: ни госпошлины, ни вознаграждения финансовому управляющему, ни платы за публикацию в реестре. Расходы возможны только за рамками самой процедуры: нотариальная доверенность, если документы подаёт представитель, и по желанию — помощь юриста при проверке условий и подготовке документов.
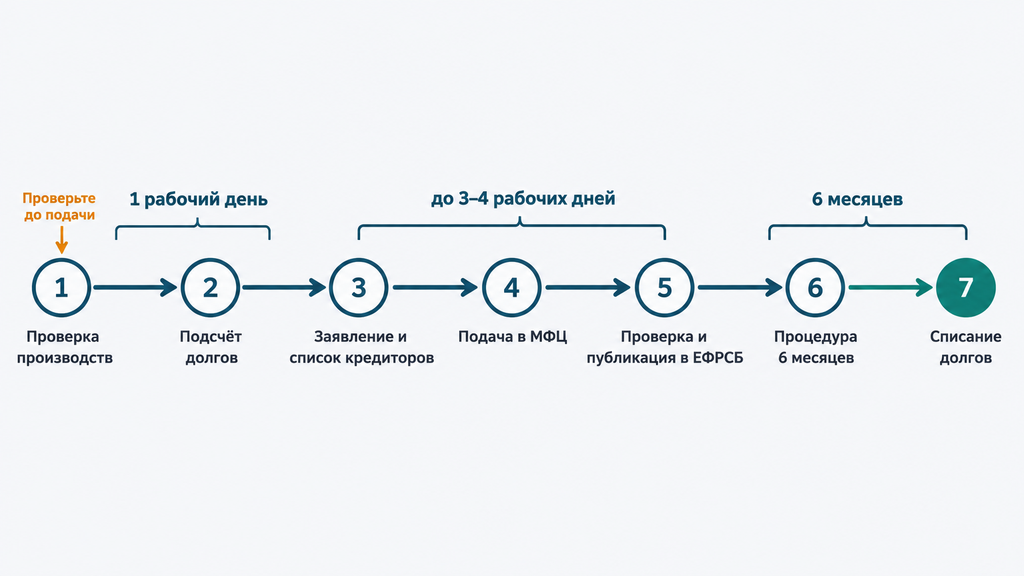
По практике весь путь занимает чуть больше полугода: одна-две недели уходит на проверку долгов и статуса исполнительных производств, несколько дней — на заполнение заявления и списка кредиторов, затем визит в МФЦ, короткая проверка и публикация в реестре — обычно в течение трёх-четырёх рабочих дней после подачи. С этого момента и отсчитываются шесть месяцев, после которых долги, указанные в заявлении, списываются автоматически.
Ещё один важный срок: повторно воспользоваться внесудебным банкротством можно не ранее чем через пять лет после завершения или прекращения предыдущей процедуры. Это стоит учитывать, если вы планируете крупное заимствование в ближайшие годы или уже проходили банкротство раньше.
Как подать на банкротство через МФЦ в 2026 году: пошаговая инструкция
Чтобы подать на банкротство через МФЦ в 2026 году, нужно проверить основания, посчитать долги, подготовить заявление и список кредиторов и лично принести документы в центр по месту жительства или пребывания. Онлайн-подачи нет — это правило закона, о нём подробнее в отдельном разделе ниже. Вот порядок действий по шагам:
- Проверьте статус и основание исполнительных производств. Откройте банк данных исполнительных производств на сайте ФССП, введите свои данные и посмотрите: производства окончены? По какому основанию? Нет ли новых? Типичная ошибка — подать заявление, пока производство не окончено или закрыто не по пункту 4 части 1 статьи 46 закона № 229-ФЗ.
- Посчитайте общую сумму долгов. Сложите кредиты с процентами, налоги, штрафы, ЖКХ, расписки, поручительства, судебную задолженность и алименты. Сверьте с коридором 25 000–1 000 000 рублей. Ошибка этого шага — учесть не всё, например забыть поручительство.
- Получите формы заявления и списка кредиторов. Бланк выдадут в МФЦ, его же можно скачать заранее с официальных источников. Заполнять можно дома или на месте.
- Заполните заявление и полный список кредиторов. Указывайте точные суммы и реквизиты каждого кредитора. Не занижайте долг ради вписывания в лимит — это грозит прекращением процедуры.
- Подайте документы лично. МФЦ выбирается по месту жительства или месту пребывания. Представителю понадобится нотариальная доверенность.
- Дождитесь проверки и публикации в ЕФРСБ. Специалист центра проверяет, соответствуете ли вы условиям, — как правило, это занимает около одного рабочего дня, — затем сведения направляются в реестр; публикация обычно появляется в течение трёх-четырёх рабочих дней. С даты публикации начинается шестимесячный срок.
- Отслеживайте процедуру и дождитесь списания. Раз в несколько недель проверяйте записи в ЕФРСБ, соблюдайте ограничения и обязанность сообщать об улучшении материального положения. Через полгода долги из списка спишутся автоматически, если кредиторы не перевели дело в суд.
Отдельно о том, что делать не нужно: не подавайте заявление «на всякий случай», не сверившись с реальным основанием, и не ждите, что сотрудники МФЦ помогут исправить ошибки. Центр проверяет только формальные условия, а заполнение — зона ответственности заявителя.
Какие документы нужны для банкротства через МФЦ
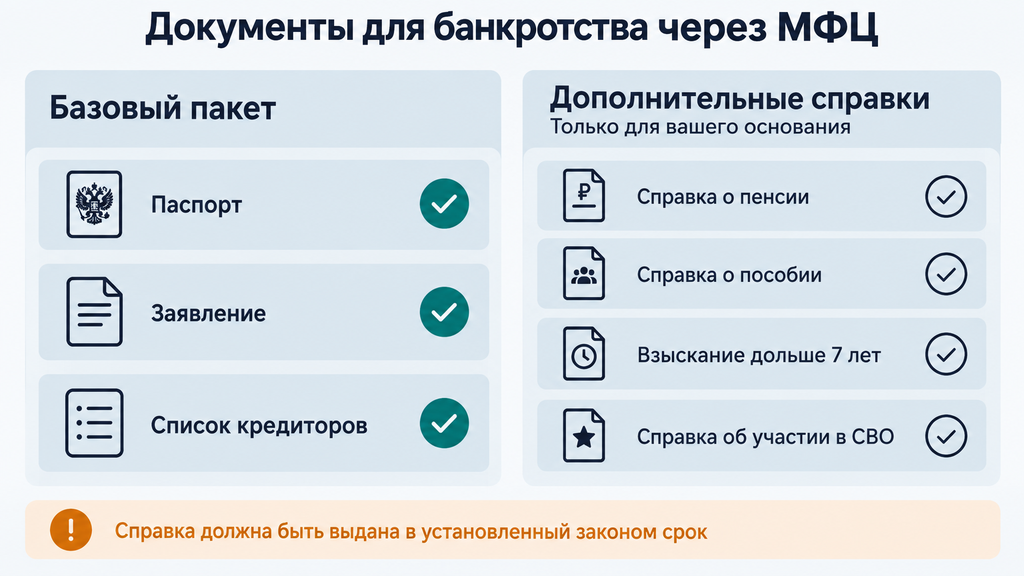
Для внесудебного банкротства нужен минимальный пакет документов: паспорт, заявление по установленной форме и список всех известных кредиторов с суммами долга; дополнительные справки прикладывают только отдельные категории заявителей. Это одно из главных удобств процедуры — собирать договоры, выписки и справки о самих долгах не требуется.
Базовый набор:
- паспорт гражданина РФ;
- заявление о признании гражданина банкротом во внесудебном порядке;
- список всех известных кредиторов и должников гражданина.
Дополнения по категориям заявителей:
- пенсионеру — справка о пенсии и справка о том, что исполнительный документ предъявлялся и не исполнен;
- получателю детского пособия — справка о назначении пособия и та же справка об исполнительном документе;
- должнику с семилетним взысканием — справка о выданном исполнительном документе и ходе исполнения;
- участнику СВО — справка, подтверждающая участие.
Если документы подаёт представитель, добавляются его паспорт и нотариальная доверенность. Часть сведений — о производстве, пенсиях, пособиях, имуществе — МФЦ и ведомства проверяют по межведомственным каналам сами. Но по практике надежнее принести бумажные справки с собой: если электронный обмен затянется, именно справка ускорит принятие заявления. Возьмите также СНИЛС и ИНН — формально они не всегда входят в перечень, но некоторые центры просят их при подаче.
Как заполнить заявление о признании гражданина банкротом во внесудебном порядке
Заявление заполняется по форме, утверждённой приказом Минэкономразвития России от 4 августа 2020 года № 497. В нём указываются:
- фамилия, имя, отчество заявителя;
- паспортные данные — серия, номер, кем и когда выдан;
- адрес регистрации по месту жительства и, если отличается, адрес пребывания;
- основание обращения со ссылкой на статью 223.2 закона № 127-ФЗ;
- отметка о том, был ли заявитель зарегистрирован в качестве индивидуального предпринимателя.
Бланк выдают в МФЦ — можно заполнить его на месте или принести готовый. Типичные ошибки заполнения, которые мы видим на практике: устаревший адрес регистрации, пропущенная отметка об ИП у бывших предпринимателей и выбранное основание, не соответствующее фактическому статусу заявителя — например, пенсионер подаёт как «обычный» должник с оконченным производством, хотя у него право на процедуру возникает по другой категории. Будьте готовы к тому, что сотрудники центра не обязаны помогать с заполнением: ошибки станут основанием вернуть заявление, и повторная подача возможна только через месяц.
Список кредиторов: как составить и заполнить без ошибок
Список кредиторов и должников гражданина составляется по форме, утверждённой приказом Минэкономразвития России от 4 августа 2020 года № 497: по каждому кредитору указываются наименование, адрес и сумма задолженности. Выглядит это так:
| Кредитор | Адрес | Сумма долга |
|---|---|---|
| Банк (потребительский кредит) | адрес отделения или юридический адрес банка | 380 000 руб. |
| Микрофинансовая организация | юридический адрес МФО | 35 000 руб. |
| Налоговый орган (задолженность по налогам) | адрес инспекции | 15 000 руб. |
Главное правило процедуры: списываются только долги перед кредиторами, внесёнными в список. «Забытый» кредитор сохраняет право взыскания в полном объёме и вправе инициировать судебное банкротство — тогда внесудебная процедура будет прекращена, а дело перейдёт в арбитражный суд.
Где брать точные данные:
- запросите справки о задолженности в каждом банке и МФО, где брали деньги;
- проверьте налоги в личном кабинете на сайте ФНС — указывайте начисления точно по их наименованию;
- сверьтесь с Госуслугами: там видны штрафы и судебная задолженность;
- проверьте банк данных исполнительных производств ФССП;
- закажите кредитную историю — она помогает вспомнить старые и проданные долги.
Два практических нюанса. Первый: банки нередко продают долги коллекторским агентствам, поэтому уточняйте актуального владельца требования прямо перед подачей. Второй: алименты и другие «несгораемые» обязательства в список включать нужно — они учитываются в общей сумме, хотя и не спишутся.
Что происходит после подачи заявления: мораторий и обязанности должника
После публикации сведений о начале процедуры в ЕФРСБ действует мораторий: долги перестают расти, а взыскание по указанным кредиторам приостанавливается. Это запускает защитный механизм, ради которого процедура и стартует.
Что даёт мораторий на практике:
- перестают начисляться проценты, штрафы и пени по включённым долгам;
- банки и коллекторы приостанавливают взыскание по указанным требованиям — звонки и требования по этим долгам неправомерны;
- приставы не могут продавать имущество в счёт погашения включённых долгов;
- списание денег со счетов по этим обязательствам прекращается.
Исключения сохраняются всегда: требования кредиторов, которых нет в вашем списке, алименты, возмещение вреда жизни и здоровью, моральный вред, зарплатные обязательства — по ним взыскание может продолжаться.
Одновременно на должника накладываются ограничения: на время процедуры нельзя брать новые кредиты и займы, выдавать поручительства и заключать обеспечительные сделки. И появляется обязанность: если материальное положение улучшилось — например, вы получили наследство, нашли работу с доходом, позволяющим погасить значительную часть долгов, — нужно сообщить об этом в МФЦ в течение пяти рабочих дней. Молчание здесь дорого стоит: сведения о недвижимости и транспорте несложно проверяются по официальным реестрам — Росреестру, ГИБДД, ФНС, — а утаивание станет основанием прекратить процедуру и перевести дело в суд.
Как узнать статус процедуры: откройте ЕФРСБ на сайте bankrot.fedresurs.ru и найдите себя по фамилии и региону. Там видны публикация о начале процедуры, ход и запись о завершении. Отдельных уведомлений МФЦ не рассылает, поэтому проверку реестра стоит поставить себе в календарь — примерно раз в две-три недели.
Почему МФЦ может вернуть заявление и когда процедура прекращается
МФЦ вернёт заявление, если не выполняются условия закона или в документах есть ошибки, а уже запущенную процедуру могут прекратить улучшение имущественного положения должника или переход в судебное банкротство. Причины делятся на две группы — до старта и после.
Возврат заявления при подаче. Самые частые причины:
- нет законного основания или оно не подтверждено;
- есть неоконченные либо возобновлённые исполнительные производства;
- ошибки в заявлении или списке кредиторов — неточные суммы, неверные реквизиты;
- данные ведомств не подтвердили право на процедуру.
При возврате МФЦ объясняет причину. Повторно подать заявление можно через месяц — это время как раз стоит потратить на устранение причины: получение нужного основания у пристава, исправление списка, уточнение сумм.
Прекращение после начала процедуры. Основания:
- должник не сообщил об улучшении материального положения в установленный срок;
- кредитор не указан в списке — он вправе инициировать судебное банкротство;
- сумма долга занижена и фактически выходит за лимит;
- обнаружено имущество, подлежащее регистрации и учёту, — недвижимость, автомобиль;
- суд признал недействительной сделку должника, например дарение или продажу за символическую цену.
Когда процедуру прекращают, в ЕФРСБ появляется запись, и по включённым долгам снова возможно принудительное взыскание — исполнительные производства и списания со счетов возобновляются. Это самая неприятная развилка процедуры, поэтому повторим главный принцип: полнота и точность сведений в заявлении важнее скорости подачи.
Что делать, если МФЦ вернул заявление: прочитайте мотивировку, проверьте, какое именно условие не выполнено, запросите недостающие справки, исправьте документы и подайте повторно через месяц. На практике большинство возвратов связано с одной-двумя устранимыми причинами, чаще всего — со статусом исполнительных производств.
Внесудебное или судебное банкротство: что выбрать в вашей ситуации
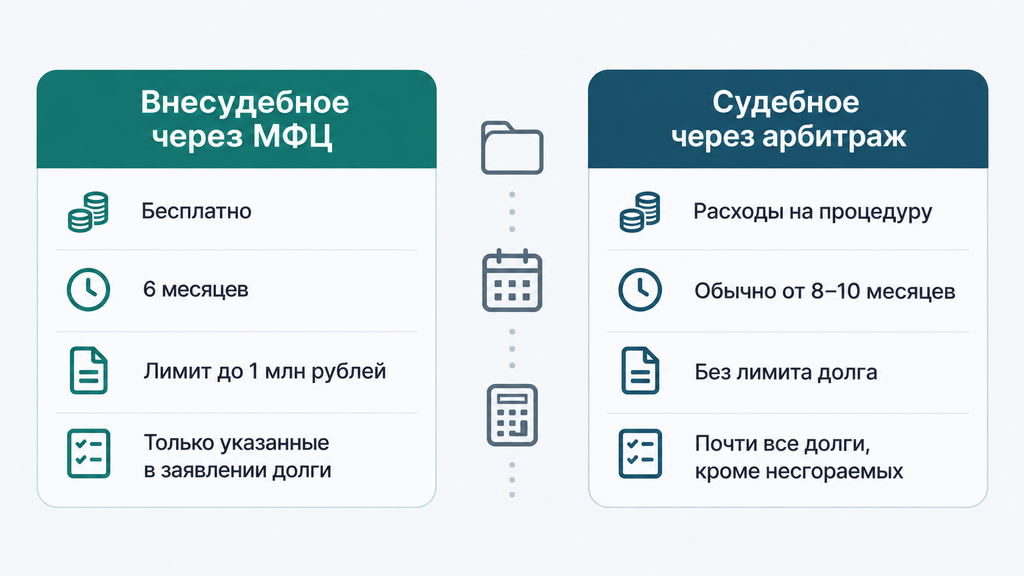
Внесудебное банкротство подходит должникам без имущества для взыскания, с законным основанием и долгом до 1 миллиона рублей; в остальных случаях чаще надёжнее судебная процедура. Сравним два пути по ключевым критериям:
| Критерий | Внесудебное через МФЦ | Судебное через арбитражный суд |
|---|---|---|
| Лимит долга | от 25 000 до 1 000 000 рублей | нет ограничений |
| Стоимость | бесплатно | вознаграждение финансового управляющего и издержки процедуры |
| Срок | ровно 6 месяцев | обычно от 8–10 месяцев до полутора лет |
| Основание для запуска | требуется одно из пяти оснований закона | не требуется, важно доказать неплатёжеспособность |
| Имущество и доход | не должно быть имущества для взыскания | имущество реализуется, доход учитывается |
| Какие долги списываются | только указанные в заявлении, кроме несгораемых | практически все, кроме несгораемых, — включая незаявленные |
| Финансовый управляющий | не участвует | обязательное участие |
Критерии выбора простые. Внесудебный путь стоит выбирать, когда вы точно соответствуете всем условиям и готовы сами аккуратно собрать сведения о долгах: он бесплатный, быстрый и не требует судебного сопровождения. Судебный путь надёжнее, если долги выше миллиона, имущества много, основание ещё не сформировалось или есть риск забыть кредитора — там списание охватывает все обязательства, а процессом управляет профессионал. Компромиссы очевидны: за универсальность и защиту от ошибок приходится платить временем и деньгами.
Пять вопросов для самопроверки перед выбором:
- Сумма моих долгов попадает в коридор от 25 000 до 1 000 000 рублей?
- У меня есть одно из пяти законных оснований, и я могу это подтвердить?
- У меня нет имущества, которое можно взыскать (кроме единственного жилья не в ипотеке)?
- Я могу составить полный список кредиторов с точными суммами?
- Я готов полгода соблюдать ограничения и отслеживать процедуру в реестре?
Если хотя бы на один пункт ответ «нет» или «не уверен», не спешите закрывать тему банкротства — просто проверьте, не подходит ли судебная процедура. И помните: реструктуризация, кредитные каникулы и мировое соглашение остаются альтернативами, если доход позволяет договариваться с кредиторами.
Последствия банкротства через МФЦ: ограничения после процедуры
После завершения внесудебного банкротства действуют ограничения: пять лет нельзя брать кредиты и займы, не указывая факт банкротства, три года — занимать должности в органах управления юридических лиц, десять лет — в органах управления кредитных организаций. Последствия такие же, как после судебной процедуры, потому что статус банкрота единый.
Полный перечень ограничений:
- при обращении за кредитом или займом в течение пяти лет нужно сообщать о факте банкротства;
- три года нельзя занимать должности в органах управления юридического лица и участвовать в управлении им;
- пять лет нельзя регистрироваться в качестве ИП, а если статус ИП снят менее чем за год до подачи заявления — заниматься предпринимательством и руководить организацией;
- пять лет — ограничение на руководящие должности в страховых компаниях, негосударственных пенсионных фондах, управляющих компаниях и микрофинансовых организациях;
- десять лет — в органах управления кредитных организаций;
- факт банкротства отражается в кредитной истории и будет виден банкам.
Теперь о том, что остаётся доступным: работа по найму в обычных должностях, пенсия и зарплата, единственное жильё, выезд за границу, обычные бытовые покупки в рассрочку при одобрении магазина. Ограничения конечны и предсказуемы — это не «жизнь под запретом», а период осторожности с новыми долгами. Раздутый миф о том, что после банкротства «нельзя жить нормально», на практике рассыпается: большинство ограничений касается управления бизнесом и финансовых организаций, а не повседневной жизни.
Что делать после завершения процедуры внесудебного банкротства
Когда процедура внесудебного банкротства завершена, дальнейшие шаги умещаются в короткий алгоритм:
- Проверьте в ЕФРСБ запись о завершении процедуры — с этой даты указанные в заявлении долги считаются списанными.
- Убедитесь, что включённые кредиторы больше не взыскивают долги. Если звонки или иски продолжаются, предъявите сведения о завершении процедуры; взыскание по списанным долгам обжалуется — жалобы подаются взыскателю, в ФССП или надзорному регулятору.
- Запросите кредитную историю и проверьте, что записи по списанным долгам корректно обновлены — в отдельных случаях бюро обновляют данные с задержкой.
- Планируйте восстановление кредитной репутации без спешки: небольшие обслуживаемые обязательства и аккуратная платёжная дисциплина со временем работают лучше быстрых новых кредитов.
Можно ли подать заявление о банкротстве онлайн или через Госуслуги
Подать заявление о внесудебном банкротстве онлайн нельзя: документы принимают только лично в МФЦ или через представителя с нотариальной доверенностью. Подача через Госуслуги для этой процедуры не предусмотрена законом, и это стоит знать заранее, чтобы не терять время на поиск несуществующей онлайн-формы.
Путаница возникает потому, что цифровые сервисы действительно сильно помогают на этапе подготовки. Что реально можно сделать онлайн:
- проверить налоговую задолженность в личном кабинете на сайте ФНС;
- увидеть штрафы и судебную задолженность на Госуслугах;
- проверить исполнительные производства в банке данных ФССП;
- отслеживать статус процедуры в ЕФРСБ на сайте Федресурса;
- запросить список бюро кредитных историй через Госуслуги.
То есть вся «домашняя работа» — подсчёт долгов, проверка оснований, мониторинг реестра — выполняется дистанционно, а вот сам визит в МФЦ остаётся обязательным шагом. Если вы встречали предложения «оформим банкротство полностью онлайн», отнеситесь к ним внимательно: дистанционно можно лишь подготовить документы, но не подать заявление о внесудебном банкротстве.
Типичные ошибки должников при внесудебном банкротстве
Чаще всего внесудебное банкротство срывается не из-за закона, а из-за ошибок заявителя: заявление подано раньше времени, в списке забыли кредитора или должник не сообщил об улучшении материального положения. Основные ошибки — в таблице:
| Ошибка | Последствие | Как избежать |
|---|---|---|
| Подать заявление до окончания всех исполнительных производств | возврат заявления, повторная подача только через месяц | проверить банк данных ФССП и статус каждого производства до подачи |
| Забыть кредитора или занизить сумму долга | долг останется, кредитор переведёт дело в суд и остановит процедуру | запросить справки во всех банках, заказать кредитную историю, проверить ФНС и Госуслуги |
| Скрыть имущество или недавнюю сделку | прекращение процедуры, оспаривание сделки в судебном банкротстве | учесть все активы и сделки за последние годы; спорные ситуации обсудить до подачи |
| Не сообщить МФЦ об улучшении положения в 5 рабочих дней | принудительное прекращение процедуры, возобновление взыскания | отслеживать изменения и уведомлять центр сразу |
| Неточно указать налоговую задолженность | споры о том, что именно списано | переносить начисления из личного кабинета ФНС с точным наименованием |
| Взять кредит или поручительство во время процедуры | нарушение ограничений, риски для завершения | полгода обходиться без новых заимствований |
| Ждать полностью онлайн-подачи и терять время | затягивание старта, рост долга | запланировать визит в МФЦ заранее, подготовив документы по чек-листу |
Ни одна из этих ошибок не приговор: почти все они исправимы на этапе подготовки. Ключ — честная инвентаризация долгов и имущества перед подачей, а не героическая спешка.
Кому внесудебное банкротство не подойдёт: сценарии из практики
Внесудебное банкротство через МФЦ не подойдёт, если долги превышают миллион рублей, есть имущество для взыскания или законное основание ещё не сформировалось. Вот типичные сценарии, с которыми люди приходят на консультацию.
Сценарий 1. Доход есть, производство не закрыто. Человек работает, получает зарплату выше прожиточного минимума, приставы удерживают часть дохода — производство не окончено. Основание для МФЦ отсутствует: либо ждать закрытия производства, что при стабильном доходе может растянуться на годы, либо переходить к судебному банкротству, где работающий должник — обычная ситуация.
Сценарий 2. Долги больше миллиона. Кредит на бизнес плюс потребительские займы дали в сумме 1,4 миллиона. Лимит не позволяет запустить упрощённую процедуру — путь один: арбитражный суд. Частая ошибка — попытка «не заметить» часть долга, чтобы вписаться в лимит. Так делать нельзя: незаявленный кредитор развалит процедуру, а его долг всё равно останется.
Сценарий 3. Есть незащищённое имущество. В собственности второй автомобиль или доля в квартире, кроме единственного жилья. Такую собственность несложно проверить по официальным реестрам — Росреестру и ГИБДД, — и обнаруженное имущество станет основанием для судебного банкротства. В подобных случаях иногда разумнее сразу идти в суд и управлять процессом самому.
Сценарий 4. Крупный кредитор не указан. Человек вспомнил банки, но забыл о старом займе у знакомого по расписке и о штрафах. Через несколько недель кредитор обнаруживает, что его нет в списке, и подаёт в суд — внесудебная процедура прекращается, время потеряно. Вывод из практики: список кредиторов собирается по всем доступным источникам, а не по памяти.
Отдельно о том, как бывает с производствами у приставов: они не всегда закрываются быстро даже при отсутствии имущества, а иногда оканчиваются не по тому основанию, которое нужно для МФЦ. Перед подачей имеет смысл сверить формулировку основания в банке данных ФССП с требованиями пункта 4 части 1 статьи 46 закона № 229-ФЗ — расхождение в одну букву процессуального основания стоит месяца ожидания.
Как принять решение без риска: бесплатный разбор вашей ситуации
Внесудебное банкротство — рабочий инструмент, но только при совпадении всех условий, поэтому перед подачей заявления стоит убедиться, что вы соответствуете требованиям и что для вашей ситуации нет более выгодного варианта — реструктуризации, кредитных каникул, мирового соглашения или судебного банкротства. У каждого из этих путей свои сроки, расходы и последствия, и выбор зависит от конкретных цифр: суммы долгов, дохода, статуса производств, состава имущества.
Если сомневаетесь, можно обратиться к нам — и по процедуре банкротства, и по любому другому юридическому вопросу, и просто тогда, когда непонятно, что делать с долгами. Достаточно оставить заявку и кратко описать ситуацию: специалист бесплатно проведёт первичный разбор, проверит, проходите ли вы по условиям внесудебной процедуры, и покажет карту вариантов. Принимать решение сразу и что-то оплачивать не нужно: первый шаг — это только заявка и понятный разбор, а дальше вы действуете в своём темпе.
Что подготовить к консультации, чтобы разбор получился предметным:
- примерную сумму и состав долгов — кредиты, займы, налоги, ЖКХ, алименты, расписки;
- статус исполнительных производств — их можно посмотреть на сайте ФССП;
- источники дохода — зарплата, пенсия, пособия;
- сведения об имуществе — жильё, транспорт, вклады.
Часто задаваемые вопросы
Сколько стоит банкротство через МФЦ в 2026 году?
Процедура внесудебного банкротства полностью бесплатна: не нужно платить ни госпошлину, ни вознаграждение финансовому управляющему — это прямо предусмотрено законом № 127-ФЗ. Расходы возможны только за рамками процедуры: нотариальная доверенность для представителя и, по желанию, помощь юриста при подготовке документов.
Какая сумма долга нужна для внесудебного банкротства?
Общая сумма долгов должна составлять от 25 000 до 1 000 000 рублей и определяется на дату подачи заявления. В лимит входят все обязательства, включая те, что не списываются, — например, задолженность по алиментам.
Кто может подать на внесудебное банкротство через МФЦ?
Заявление может подать гражданин, у которого есть одно из законных оснований: оконченное из-за отсутствия имущества исполнительное производство, пенсия или детское пособие при неисполненном исполнительном документе старше года, участие в СВО либо взыскание, которое длится семь и более лет. Дополнительно у заявителя не должно быть имущества, на которое можно обратить взыскание.
Сколько длится внесудебное банкротство через МФЦ?
Процедура длится ровно шесть месяцев с даты публикации сведений о её начале в ЕФРСБ, и этот срок не продлевается. До старта обычно уходит несколько рабочих дней на проверку заявления и публикацию сведений, а на подготовку документов на практике закладывают ещё одну-две недели.
Что будет, если забыть указать кредитора в заявлении?
Долг перед этим кредитором не спишется — он сохранит право взыскивать деньги и после завершения процедуры. Кроме того, такой кредитор вправе инициировать судебное банкротство и остановить внесудебную процедуру, поэтому список нужно составлять по всем известным кредиторам, сверяясь с банками, ФНС, Госуслугами и кредитной историей.
Можно ли пройти внесудебное банкротство повторно?
Повторно подать заявление в МФЦ можно не ранее чем через пять лет после завершения или прекращения предыдущей процедуры. Кредитор при этом вправе инициировать судебное банкротство и раньше, если для этого есть законные основания.
Списываются ли при банкротстве через МФЦ долги по алиментам?
Нет: алименты, как и возмещение вреда жизни и здоровью, моральный вред и зарплатные обязательства, относятся к долгам, которые не списываются. При этом алиментная задолженность включается в общую сумму долга при расчёте лимита от 25 000 до 1 000 000 рублей.
Как узнать, что процедура внесудебного банкротства завершена?
На сайте ЕФРСБ (Федресурс) появляется запись о завершении процедуры, и с этого момента долги перед указанными кредиторами считаются списанными. Отдельные уведомления от МФЦ не приходят, поэтому реестр стоит проверять самостоятельно — поиском по фамилии и региону.