Незаконные действия коллекторов: как защитить свои права должнику
Незаконными действиями коллекторов считаются любые контакты и требования сверх правил закона № 230-ФЗ: звонки в ночные часы, угрозы и давление, разговоры с родственниками без двойного согласия, разглашение сведений о долге посторонним. Если вы столкнулись с таким поведением, первый шаг — зафиксировать нарушение (запись разговора, скриншоты, детализация звонков), а затем подать жалобу в Федеральную службу судебных приставов (ФССП) или другую инстанцию, смотря что произошло. Ниже — понятная карта прав должника: что взыскателям можно и что нельзя, что делать, если коллекторы звонят вам или близким по чужому долгу, как распознать черных коллекторов и когда подключать специалиста по защите должников по кредитам.
Что коллекторам разрешено делать по закону, а что запрещено
По Федеральному закону № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности» коллекторам разрешено звонить, писать и встречаться с должником в строго ограниченные часы и не чаще установленных лимитов, а угрозы, обман и ночные контакты запрещены полностью.
Речь о профессиональных коллекторских организациях (ПКО) — компаниях, которые включены в специальный реестр ФССП. Право взыскивать просроченную задолженность как основной вид деятельности по действующим правилам есть только у таких организаций, и их наименование обязано содержать формулировку «профессиональная коллекторская организация». Эти же ограничения распространяются на службы взыскания банков и микрофинансовых организаций, когда те работают с вашей просрочкой напрямую.
Основные лимиты общения, актуальные на 2026 год:
| Параметр общения | Правило по закону № 230-ФЗ |
|---|---|
| Время звонков | Будни — с 8:00 до 22:00, выходные и праздники — с 9:00 до 20:00 по местному времени должника |
| Количество звонков | Не более 1 раза в сутки, 2 раз в неделю и 8 раз в месяц по каждому долгу |
| Сообщения и мессенджеры | Не более 2 в сутки, 4 в неделю и 16 в месяц |
| Личные встречи | Не чаще 1 раза в неделю |
| Представление взыскателя | Обязан назвать ФИО, организацию и основание требования, разговор записывается |
| Скрытые номера, автодозвон | Скрытые номера запрещены — взыскатель обязан представиться; автодозвон учитывается в лимитах общения |
| Угрозы, оскорбления, обман | Запрещены |
| Разглашение сведений о долге третьим лицам | Запрещено |
Несколько практических уточнений к этой таблице. Лимиты считаются по каждому обязательству отдельно: если у человека три кредита, у каждого долга свой «счетчик». Неделя, как правило, календарная — с понедельника по воскресенье, а не с даты последнего разговора. И еще: закон не обязывает вас отвечать на звонки. Вы вправе не вступать в разговор, прервать его в любой момент и попросить общаться письменно.
Что взыскателям запрещено в принципе, независимо от времени и частоты:
- угрожать жизни, здоровью, имуществу должника и его близких, применять физическую силу;
- оскорблять, унижать достоинство, оказывать психологическое давление;
- вводить в заблуждение — например, обещать «уголовную статью», которой нет, или заявлять, что квартиру «отберут завтра» без суда;
- сообщать о долге работодателю, соседям, знакомым, публиковать сведения в интернете;
- общаться с несовершеннолетними и недееспособными людьми;
- изымать имущество или блокировать счета — это право есть только у суда и судебных приставов в рамках исполнительного производства.
На практике чаще всего нарушения идут не от крупных агентств, которые дорожат местом в реестре, а от компаний, работающих «в серую», и от мошенников, выдающих себя за взыскателей. Поэтому первый же вопрос к любому звонящему: как называется организация и есть ли она в реестре ФССП.
Коллекторы звонят третьим лицам: когда это законно, а когда — нарушение
Звонки коллекторов третьим лицам — родственникам, друзьям, коллегам должника — законны только при одновременном соблюдении двух условий: на такое взаимодействие письменно согласился сам должник и согласие на общение дал тот человек, которому звонят. Правило закреплено в статье 4 закона № 230-ФЗ, и если хотя бы одного из двух согласий нет, контакт уже считается нарушением.
Тем не менее звонки посторонним случаются регулярно, и обычно за ними стоит один из трех сценариев:
- Должник не выходит на связь. Взыскатель пытается дозвониться до самого заемщика, не может и обращается к номерам, указанным в кредитной анкете, — чтобы передать просьбу связаться.
- Номер переоформлен оператором. Телефон давно принадлежит другому человеку, а в базе взыскателя он числится за прежним владельцем.
- Общение передано представителю. Должник оформил документы, по которым с взыскателем общается юрист или доверенное лицо.
Статус «контактного лица» в кредитной анкете — это не согласие на обсуждение долга. Такой номер указывают для связи в экстренных случаях, и он не дает права требовать от человека деньги, называть сумму задолженности или давить на него. Даже если оба согласия формально есть, третье лицо вправе отказаться от общения в любой момент — и после этого звонки становятся незаконными. Требовать же от родственника «погасить долг за сына» нельзя вовсе: родство само по себе не создает обязательств, а подобные требования могут расцениваться как вымогательство.
Полная картина того, кто действительно отвечает по чужому кредиту:
| Статус человека | Отвечает по чужому кредиту? | Комментарий |
|---|---|---|
| Поручитель | Да | Несет ответственность по договору поручительства, если заемщик перестал платить |
| Созаемщик | Да | Обязательство общее, чаще всего встречается у супругов в ипотеке |
| Наследник | Да, в пределах наследства | Отвечает только суммой принятого имущества (ст. 1175 ГК РФ); отказ от наследства снимает и долги |
| Супруг | В отдельных случаях | Общие долги могут делиться при разводе, но напрямую взыскивать с супруга коллекторы обычно не вправе |
| Контактное лицо, родственник, знакомый | Нет | Никаких обязательств по чужому договору не возникает |
Что делать родственнику, если коллекторы звонят по чужому долгу
Родственник вправе отказаться от любого разговора о чужом долге, а после письменного отказа взыскатель обязан прекратить звонки на этот номер. Действуйте последовательно:
- Уточните, кто звонит: ФИО сотрудника, название организации, по какому обязательству и в чьих интересах поступает требование. Предупредите, что ведете запись разговора.
- Скажите, что согласия на взаимодействие не давали и по чужому долгу отвечать не намерены. Не сообщайте адрес, место работы и другие данные должника — «помощь» здесь оборачивается против вас обоих.
- Потребуйте исключить ваш номер из базы обзвона.
- Направьте в агентство письменный отказ от взаимодействия — заказным письмом с описью вложения или через официальную форму обратной связи. Квитанцию об отправке сохраните: это доказательство на случай жалобы.
- Если вы сам должник, параллельно отзовите согласие на взаимодействие с третьими лицами — после этого законных оснований звонить вашим близким по долгу у взыскателя не остается.
- Если звонки продолжаются и после отказа, фиксируйте каждый контакт и жалуйтесь в ФССП.
На практике обычно достаточно одного официального письма: для агентства риск штрафа по ст. 14.57 КоАП РФ — до 500 тысяч рублей — заметно выше возможной выгоды от давления через родных. Бывает и так: пенсионерке звонят по кредиту взрослого сына и просят «повлиять». После письменного отказа и отзыва согласия со стороны должника звонки, как правило, прекращаются в течение нескольких недель, в отдельных случаях — за один-два месяца. А вот чего делать не стоит: уговаривать взыскателя «по-человечески» и обещать «что-нибудь передать». Такие разговоры воспринимаются как признание причастности и только усиливают давление.
Звонят коллекторы, а кредит вы не брали: что делать
Если вам звонят коллекторы по кредиту, который вы не брали, не спорьте о деньгах. Выясните, какая организация и по какому договору звонит, проверьте кредитную историю, затем письменно потребуйте исключить ваш номер из базы, а при признаках мошенничества обратитесь в полицию. По чужому обязательству вы не отвечаете, если не поручитель, созаемщик или наследник.
Ситуация «звонят коллекторы, а кредит не брал» встречается регулярно, и почти всегда у нее есть бытовое объяснение:
- Ваш номер указан как контактный в кредитной анкете знакомого или родственника — иногда человек вписывает чужой телефон, не предупредив.
- Номер раньше принадлежал должнику. Операторы возвращают «молчащие» номера в продажу, и новый абонент получает чужую историю вместе с сим-картой.
- Совпадение данных. Вы однофамилец должника, а в базе указано только похожее ФИО.
- Кредит оформлен мошенниками на ваши документы — такое бывает после утери паспорта или утечки персональных данных.
- Звонят вовсе не коллекторы, а мошенники под их видом: настоящий сотрудник обязан представиться и назвать организацию, которую можно проверить в реестре ФССП.
Платить не нужно ни в одном из этих сценариев. Оплата по чужому долгу не защищает — она лишь подтверждает взыскателю, что номер «рабочий» и давление работает.
Почему важно проверить кредитную историю, даже если долга нет
Проверка кредитной истории сразу показывает, оформлен ли на вас реальный договор или ошибка существует только в базе звонящего. Дальнейший сценарий зависит именно от этого результата.
Получить отчет просто: через портал Госуслуг узнайте список бюро кредитных историй (БКИ), где хранятся ваши данные, затем запросите отчет в самих бюро. В каждом БКИ это можно делать дважды в год бесплатно. В отчете ищите три вещи: договоры, которые вы не подписывали; заявки на кредит, которые не подавали; чужие телефоны и адреса в анкетных данных.
Если выяснится, что на вас действительно оформлен чужой заем, действуйте так:
- Запросите у кредитора копию кредитного договора и анкеты-заявления — по ним видно, какие документы «подписывал» мошенник.
- Подайте заявление в полицию о мошенничестве, приложив полученные документы.
- Направьте кредитору письменную претензию: договор вы не заключали, по факту мошенничества возбуждено дело.
- Оспорьте запись в кредитной истории, приложив ответ полиции и документы.
Честное ограничение: пока договор не признан недействительным, испорченная кредитная история может влиять на новые заявки, и процесс занимает время — обычно от нескольких недель до месяцев. Поэтому документы собирайте сразу, не откладывая. Чек-лист «Что проверить прямо сейчас»:
- заказан ли отчет из каждого своего БКИ;
- нет ли в отчете незнакомых договоров и заявок;
- какая организация вам звонит и есть ли она в реестре ФССП;
- не теряли ли вы паспорт за последние годы;
- сохранены ли номера, с которых поступали звонки, и сами разговоры.
Пошаговый алгоритм: первые действия при звонке по чужому долгу
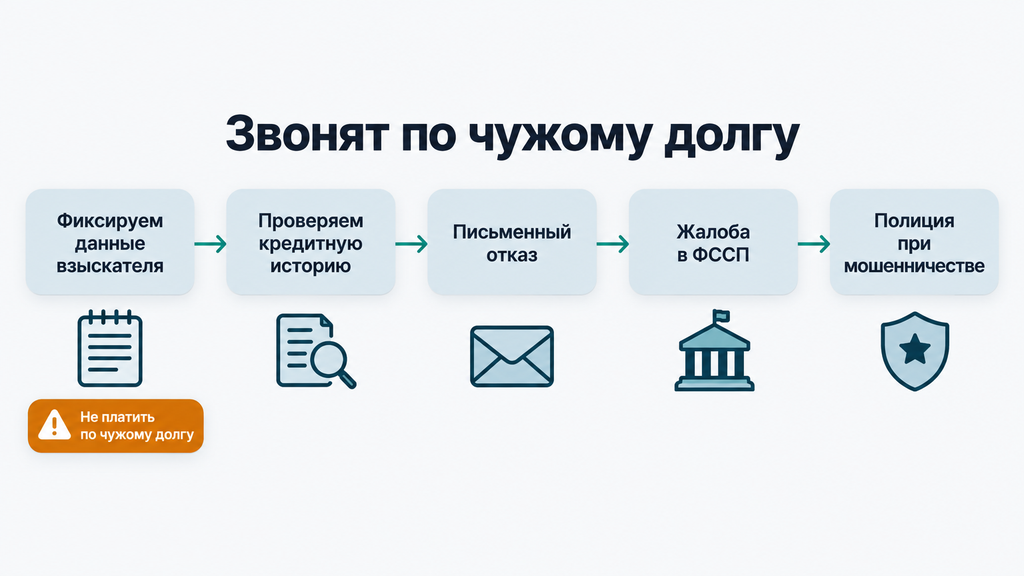
Во время первого звонка по чужому долгу задача — не оправдываться, а собрать данные о взыскателе и основании требования. Что делать, если звонят коллекторы, а кредит не брал — по шагам:
- Попросите представиться: ФИО, название организации, ее ИНН или ОГРН, от какого кредитора и по какому должнику требование.
- Попросите направить документы, подтверждающие требование, — по чужому долгу все детали должны передаваться письменно.
- Предупредите, что разговор записывается, и действительно запишите его.
- Не сообщайте паспортные данные, адрес, место работы и коды из СМС — «для сверки» их спрашивать не имеют права.
- Скажите, что обязательств не признаете и требуете исключить номер из базы.
- Проверьте организацию в реестре ПКО на сайте ФССП — это занимает пару минут.
- Направьте письменное требование прекратить звонки. Если организации в реестре нет, пишите заявление в полицию — диалог с нелегальным взыскателем вам не нужен.
Типичные ошибки этого этапа: бросить трубку и надеяться, что звонки прекратятся сами (чаще всего не прекратятся — база обзвона работает автоматически), и сообщать данные «чтобы отстали». Оба действия расширяют, а не сужают проблему.
Черные коллекторы: кто это и как их распознать
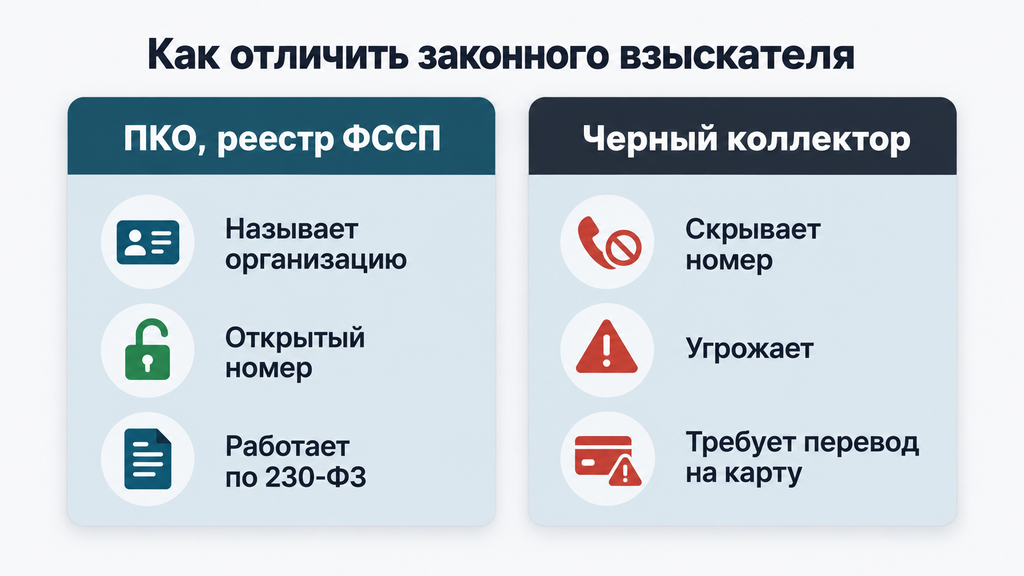
Черные коллекторы — это взыскатели, которые не включены в реестр ФССП и не подчиняются закону № 230-ФЗ: они используют запугивание, угрозы и обман, а их требования не имеют законной силы. От легальной профессиональной коллекторской организации их отличает одно базовое свойство: им попросту запрещено заниматься взысканием, поэтому любые их «полномочия» — блеф.
Проверить звонящего просто: откройте раздел «Реестр коллекторских организаций» на сайте ФССП и введите название компании. В реальных разговорах на нелегального взыскателя чаще всего указывают такие признаки:
- отказ назвать организацию, ФИО сотрудника, реквизиты кредитора;
- звонки со скрытых номеров или с десятков разных номеров подряд;
- угрозы «выездной группой», расправой, порчей имущества, «посадкой» без суда;
- требование перевести деньги на карту физическому лицу или через сомнительные сервисы;
- распространение сведений о долге среди родных, коллег, в соцсетях;
- требование заплатить «прямо сейчас», не давая времени даже на проверку.
Если организации в реестре нет, прекращайте диалог и обращайтесь в полицию. Такие действия могут квалифицироваться как вымогательство (ст. 163 УК РФ) и нарушение неприкосновенности частной жизни (ст. 137 УК РФ) — это уже не «жалоба на качество обслуживания», а уголовная плоскость. На практике главное отличие черных коллекторов от законных — настойчивое требование заплатить «здесь и сейчас». Никогда не переводите деньги человеку, которого не можете проверить: такой платеж не закрывает долг и не защищает вас.
Как зафиксировать незаконные действия коллекторов
Незаконные действия коллекторов нужно фиксировать с первого нарушения: без доказательств — записей, скриншотов и детализации звонков — жалоба чаще всего заканчивается формальным ответом. Нарушение мало пережить, его надо еще доказать, поэтому «папку доказательств» собирайте с первого дня.
Что стоит сохранять:
- Аудиозаписи разговоров с датами. В начале каждого разговора произносите фразу о записи — не предупрежденную заранее запись взыскатель может попытаться оспорить.
- Скриншоты СМС и сообщений в мессенджерах так, чтобы были видны номер отправителя, дата и время. Угрожающие сообщения не удаляйте ни при каком раздражении.
- Детализацию звонков от оператора связи. Это самый объективный документ: он показывает частоту и ночные контакты и легко доказывает превышение лимита «не более 8 звонков в месяц» без единого эмоционального аргумента.
- Почтовые документы: конверты, описи вложения, квитанции об отправке отказов и жалоб, копии заявлений с отметкой о приеме.
- Простую таблицу контактов: дата, время, номер, суть разговора. Пять колонок в блокноте или заметках — этого достаточно.
Из практики: жалоба, к которой приложены детализация за месяц и две записи разговоров с угрозами, обычно заканчивается проверкой и мерами к агентству. Жалоба без приложений — отпиской. Разница не в формулировках, а в доказательствах. Плюс психологический эффект: взыскатели быстро понимают, с кем имеют дело, и переключаются на «удобных» адресатов.
Куда жаловаться на незаконные действия коллекторов
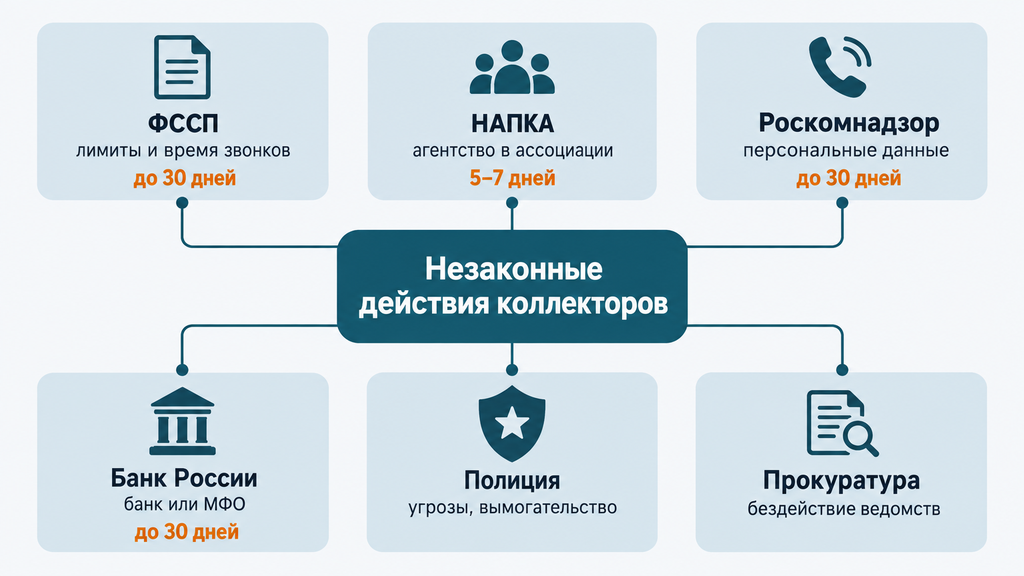
Основная инстанция по жалобам на коллекторов — Федеральная служба судебных приставов (ФССП): она ведет реестр коллекторских организаций и контролирует соблюдение закона № 230-ФЗ. В зависимости от типа нарушения жаловаться можно и в НАПКА (Национальную ассоциацию профессиональных коллекторских организаций), Роскомнадзор, Банк России, полицию или прокуратуру. Выбор адресата зависит от того, что именно произошло:
| Инстанция | Когда обращаться | Как подать | Срок рассмотрения |
|---|---|---|---|
| ФССП | Любые нарушения закона № 230-ФЗ: лимиты, время звонков, давление | Через интернет-приемную на сайте fssp.gov.ru | До 30 дней |
| НАПКА | Агентство входит в ассоциацию, нужна быстрая реакция | Форма обращения на сайте ассоциации | Обычно 5–7 дней |
| Роскомнадзор | Незаконная обработка и передача персональных данных | Через онлайн-форму обращений | До 30 дней |
| Банк России | Нарушения со стороны банка или МФО | Через интернет-приемную регулятора | До 30 дней |
| Полиция | Угрозы, вымогательство, действия черных коллекторов | Заявление в дежурную часть или в электронном виде | По нормам уголовного процесса |
| Прокуратура | Бездействие ведомств, систематические нарушения прав | Лично или через онлайн-приемную | До 30 дней |
К жалобе приложите доказательства из предыдущего раздела: детализацию, записи, скриншоты, копии письменных отказов. В тексте — конкретика: название организации, даты, время, номера, суть каждого нарушения. Жалоба «на коллекторов вообще» без дат и фактов, как правило, уходит в отписку. Это самая частая ошибка при подготовке обращений.
Ответственность у нарушителей реальная: по ст. 14.57 КоАП РФ штрафы составляют до 200 тысяч рублей для сотрудника и до 500 тысяч рублей для организации, возможно приостановление деятельности до 90 суток. За систематические нарушения агентство исключают из реестра, и оно теряет право взыскивать долги. За угрозы возможна уголовная ответственность. Поэтому у вопроса «куда жаловаться на коллекторов в 2026 году» есть практичный ответ: туда, где ваши доказательства сработают. Начинать разумно с ФССП, параллельно подключая полицию при угрозах.
Какие ошибки допускают должники при общении с взыскателями
Самые частые ошибки должников — игнорировать звонки и не фиксировать нарушения, спорить на эмоциях, обещать «заплатить на неделе» и платить по чужому или несуществующему долгу, чтобы «отстали». По-человечески эти ошибки понятны: человек устал и хочет, чтобы давление прекратилось. Но каждая из них расширяет проблему, а не решает ее.
- Полное игнорирование без фиксации. Человек год не берет трубку, не сохраняет доказательств, а потом при обращении за защитой оказывается, что подтвердить нарушения нечем. Что делать вместо: не отвечать можно, но записывать каждый контакт и копить детализацию.
- Эмоциональные споры и обещания. Фразы «заплатите на следующей неделе» и «я все оплачу, только не звоните» создают видимость признания долга и продлевают обзвон. Вместо этого — короткая позиция: «Основания требования в письменной форме, пожалуйста».
- Передача лишних данных. Адрес, место работы, телефоны родных — все это расширяет зону давления. Проверять вашу личность «по коду из СМС» взыскатель не имеет права.
- Удаление угрожающих сообщений. На эмоциях хочется стереть все, но вместе с сообщением исчезает доказательство. Скриншот — в папку, потом можно удалять.
- Оплата по чужому или несуществующему долгу. Даже символический платеж показывает, что номер «рабочий», и разговоры только участятся.
- Молчание вместо диалога с кредитором. Если долг реальный, тишина закрывает варианты: реструктуризация, кредитные каникулы, мировое соглашение обычно обсуждаются до суда, а не после. Обратиться в банк с просьбой о пересмотре графика — не признание поражения, а нормальная практика.
И общее правило: поведение должника не обязано быть идеальным, чтобы его права защищались. Закон стоит на вашей стороне независимо от того, как именно вы отвечали на звонки, но грамотные действия заметно ускоряют результат.
Когда должнику стоит обратиться за юридической помощью
К юристу стоит обращаться, когда звонки продолжаются после письменного отказа и жалоб, взыскателя нет в реестре ФССП, на вас оформлен чужой кредит или долгов несколько и они начали переходить в судебную стадию. В этих ситуациях самозащита обычно уже не справляется: нужна оценка документов и выстроенная стратегия.
Что делает юрист на практике: проверяет законность требований и основание взыскания, готовит жалобы и заявления так, чтобы они сработали с первого-второго раза, берет коммуникацию со взыскателями на себя и помогает выбрать путь решения — реструктуризацию долга, кредитные каникулы, мировое соглашение с банком или банкротство. Про банкротство честно: это законная процедура по Федеральному закону № 127-ФЗ, судебная или внесудебная (через МФЦ). Списывать неподъемные долги она действительно позволяет, но подходит не всем: есть условия по суммам и обстоятельствам, сама процедура занимает месяцы и несет ограничения, которые важно оценить заранее. Ни один специалист не вправе обещать «списание за один день» — но вправе заранее показать, подходит ли вам этот сценарий и что для него нужно.
Если вы не знаете, что делать с долгами, — это нормальная отправная точка. Можно оставить заявку и кратко описать ситуацию: по процедуре банкротства или любому другому юридическому вопросу вас бесплатно проконсультируют, разберут обстоятельства и подскажут дальнейшие шаги. Первичный разбор ни к чему не обязывает: решение, работать ли со специалистом дальше и что делать с документами, вы принимаете сами, без давления и без предоплаты.
Чек-лист самопроверки «Пора ли за помощью»:
- звонки продолжаются после письменного отказа и жалобы в ФССП;
- организации нет в реестре, а давление усиливается;
- поступил судебный приказ — упрощенное судебное решение, которое можно отменить в короткий срок, если действовать быстро;
- арестованы счета или приставы начали исполнительное производство;
- платежи по всем долгам занимают больше половины ежемесячного дохода, и график не восстанавливается.
Если хотя бы два пункта про вас, разумно разобрать ситуацию со специалистом, пока выбор решений широкий. Ситуацию с долгами распутывают по шагам, как финансовый узел: сначала карта вариантов, потом документы, потом действия. И чем раньше появляется эта карта, тем спокойнее по ней идти.
Часто задаваемые вопросы
Имеют ли право коллекторы звонить родственникам должника?
Только при двойном согласии: должника — на взаимодействие с третьими лицами и самого родственника — на общение. Без любого из этих условий звонок нарушает закон № 230-ФЗ. Даже при наличии согласий родственник вправе отказаться от общения в любой момент, а требовать с него деньги можно лишь если он поручитель, созаемщик или наследник.
Что делать, если коллекторы звонят по кредиту, который я не брал?
Выясните название организации и основание требования, предупредив о записи разговора. Проверьте кредитную историю и реестр ФССП, затем письменно потребуйте исключить номер из базы. Если кредит оформлен на вас мошенниками — запросите копию договора у кредитора и подайте заявление в полицию; платить по чужому долгу не нужно.
Куда жаловаться, если коллекторы нарушают закон?
Основной адрес — ФССП: жалоба подается через интернет-приемную и рассматривается до 30 дней. Дополнительно обращения работают в НАПКА (агентства-члены ассоциации), Роскомнадзоре (персональные данные), Банке России (банки и МФО) и полиции (угрозы, вымогательство). К каждой жалобе прикладывайте записи, скриншоты и детализацию звонков.
Как понять, что звонят черные коллекторы?
Признаки: отказ назвать организацию, отсутствие компании в реестре ФССП, скрытые или постоянно меняющиеся номера, угрозы, требование перевести деньги на карту физлица. С такими взыскателями диалог не нужен — прекращайте разговор и обращайтесь в полицию. Их требования законной силы не имеют.
Могут ли коллекторы требовать долг с родственника должника?
Нет, если родственник не поручитель, созаемщик или наследник — родство само по себе не создает обязательств. Требования «погасить долг за брата» незаконны и могут расцениваться как вымогательство. Наследник отвечает только в пределах стоимости принятого наследства, а отказ от наследства снимает и долги.
Сколько раз в день и в какое время могут звонить коллекторы?
Не чаще 1 раза в сутки, 2 раз в неделю и 8 раз в месяц по каждому долгу. В будни звонки возможны с 8:00 до 22:00, в выходные и праздники — с 9:00 до 20:00 по местному времени. Превышение лимитов — основание для жалобы в ФССП, а детализация звонков от оператора служит доказательством.
Что делать, если на меня оформили кредит мошенники?
Запросите у кредитора копию договора и анкеты, подайте заявление в полицию о мошенничестве и направьте кредитору письменную претензию о том, что договор вы не заключали. Параллельно оспорьте запись в кредитной истории. Учтите: пока договор не признан недействительным, процесс занимает время, поэтому документы собирайте сразу.
Как сделать, чтобы коллекторы перестали звонить моим близким?
Должник направляет кредитору отзыв согласия на взаимодействие с третьими лицами, а сам родственник — собственный письменный отказ от общения. После получения этих документов любые звонки близким становятся нарушением. Отправляйте бумаги заказными письмами с описью вложения и сохраняйте квитанции — они пригодятся для жалобы, если звонки продолжатся.