Кредитные карты: процентная ставка и льготный период
Процентная ставка по кредитной карте: плата за пользование деньгами банка, которая начисляется на остаток долга каждый день в размере, пропорциональном годовой ставке. Льготный период: срок, когда банк не начисляет проценты, если полностью вернуть потраченную сумму к дате платежа; как правило, он длится от 30 до 120 дней. Ниже разберём, как считаются проценты, чем отличаются ставка и полная стоимость кредита, что происходит после окончания грейс-периода и какие есть законные варианты, если платёж по карте стал непосильным.
Что такое процентная ставка и что значат годовые проценты
Процентная ставка определяет цену заёмных денег: процент от суммы долга, который банк получает за то, что вы пользуетесь его средствами. Ставку указывают за год, поэтому в договорах и рекламе фигурируют «годовые проценты». Формулировка «30% годовых» означает: за год пользования долгом в 100 000 ₽ вы заплатите банку 30 000 ₽ сверху, не считая возврата самих занятых денег.
На практике проценты начисляются не раз в год, а каждый день на остаток задолженности. Слово «годовые» здесь единица измерения, похожая на «километры в час»: скорость одна, а путь накапливается ежедневно.
Что значат годовые проценты в рублях, проще всего увидеть на примере. Долг по карте 50 000 ₽, ставка 30% годовых:
- за один день: 50 000 × 30% / 365 ≈ 41 ₽;
- за месяц: около 1 230 ₽;
- за год: 15 000 ₽.
После каждого платежа остаток долга уменьшается, а вместе с ним и дневное начисление. Поэтому если есть возможность платить больше минимального платежа, переплата сокращается быстрее всего в первые месяцы, когда остаток ещё крупный.
Что такое годовая процентная ставка по кредитной карте
Годовая процентная ставка по кредитной карте означает процент за пользование деньгами банка, который применяется к текущему остатку долга ежедневно, пока лимит открыт. В этом её отличие от обычного кредита: там вы получаете фиксированную сумму и гасите её по графику, а лимитом карты можно пользоваться многократно, возвращая деньги и тратя их снова, и в каждом периоде проценты считаются от фактической задолженности.
Ставка фиксируется в индивидуальных условиях договора, документе с конкретными параметрами именно вашей карты. Менять её в одностороннем порядке банк не вправе, если такой сценарий не прописан в договоре.
Почему по кредитке ставка обычно выше, чем по потребительскому кредиту или ипотеке? Для банка карта несёт максимальный риск:
- деньги нецелевые: вы можете потратить их на что угодно;
- залога нет: обеспечением служит только ваше обязательство;
- лимит доступен в любой момент, а требования к заёмщику минимальны.
Для сравнения: ипотека обеспечена недвижимостью, а её цель известна заранее, поэтому рисков меньше и ставка ниже. Ставки по кредитным картам, как правило, заметно выше, чем по ипотеке и автокредитам; конкретное значение зависит от банка, ключевой ставки Банка России и вашей кредитной истории, а актуальные условия на 2026 год всегда проверяйте в договоре.
Что такое эффективная процентная ставка и полная стоимость кредита
Эффективная процентная ставка учитывает проценты по договору и все дополнительные платежи: плату за выпуск и годовое обслуживание карты, комиссии за снятие наличных и переводы, стоимость SMS-информирования и подключённых услуг. Она показывает реальную цену карты, а не рекламную цифру.
По закону № 353-ФЗ «О потребительском кредите (займе)» банк обязан раскрывать полную стоимость кредита (ПСК): показатель в процентах годовых, который отражает все платежи заёмщика, известные на момент заключения договора. ПСК размещают в рамке на первой странице индивидуальных условий. Неустойки за просрочку в неё не входят.
Сравните три показателя, чтобы не переплатить:
| Показатель | Что показывает | Где искать |
|---|---|---|
| Рекламная ставка | Минимальный процент «от», доступный идеальному клиенту | Реклама, сайт банка |
| Ставка в договоре | Реальный процент именно по вашей карте | Индивидуальные условия |
| ПСК | Стоимость карты с учётом процентов, комиссий и платных услуг | Рамка на первой странице договора |
Типичная ситуация из практики: карта «бесплатная и с низкой ставкой» в рекламе, а по факту годовое обслуживание, комиссия за снятие наличных 3–6% и платные уведомления. Всё это законно, если указано в договоре, но превращает «дешёвую» карту в дорогую. Поэтому сравнивайте предложения по ПСК и полному тарифу, а не по рекламной цифре.
От чего зависит процентная ставка по кредитной карте
Ставка по кредитной карте складывается из трёх компонентов: ключевой ставки Банка России, наценки банка и оценки риска конкретного заёмщика, поэтому у двух людей в одном банке условия могут заметно отличаться.
Как формируется итоговая цифра:
- Ключевая ставка Банка России. Это процент, под который регулятор кредитует сами банки. Ниже этого уровня кредитовать клиентов банку невыгодно: чем выше ключевая ставка, тем дороже становятся все кредиты, включая карты.
- Наценка банка. В неё входят расходы на работу, резервы под возможные невозвраты и прибыль. У разных банков наценка отличается: при одинаковой ключевой ставке разница между предложениями может составлять несколько процентных пунктов.
- Оценка риска заёмщика. Кредитная история, подтверждённый доход, текущая долговая нагрузка. Чем выше риск по мнению скоринга, автоматической системы оценки заёмщика, тем выше ставка или меньше одобренный лимит.
Ставка зависит и от самого продукта: у классических карт и карт с кэшбэком условия разные, у отдельных тарифов свои проценты и комиссии. Влияют и акции: «приветственные» условия для новых клиентов иногда заметно выгоднее стандартных, но после льготного окна ставка повышается. Это допустимо, если такие условия прописаны в договоре, поэтому заранее выясните, какой будет ставка после окончания акционного периода.
Какая ставка считается высокой? Универсального порога нет, но если ставка по вашей карте ощутимо выше среднего по рынку, а ПСК приближается к предельным значениям, которые устанавливает регулятор, стоит сравнить предложения других банков. Правда, менять карту ради снижения ставки имеет смысл только при уверенной платёжной дисциплине: новая карта приносит новый кредитный лимит и новый риск закредитованности.
Что такое льготный период по кредиту и как он работает
Льготный период по кредиту означает срок, в течение которого банк не начисляет проценты за пользование деньгами, если заёмщик выполняет условия договора: как правило, полностью возвращает потраченную сумму к установленной дате платежа. На кредитных картах его называют грейс-периодом или беспроцентным периодом; чаще всего он длится от 30 до 120 дней, встречаются предложения и дольше, а продолжительность всегда указана в тарифах банка.
Главное условие, о котором часто забывают: льгота действует не автоматически, а при полном погашении задолженности за расчётный период. Вернёте долг целиком до даты платежа, и проценты не начислят. Погасите часть или внесёте только минимальный платёж, и банк начислит проценты на остаток по правилам договора.
Устройство льготного периода почти всегда одинаковое:
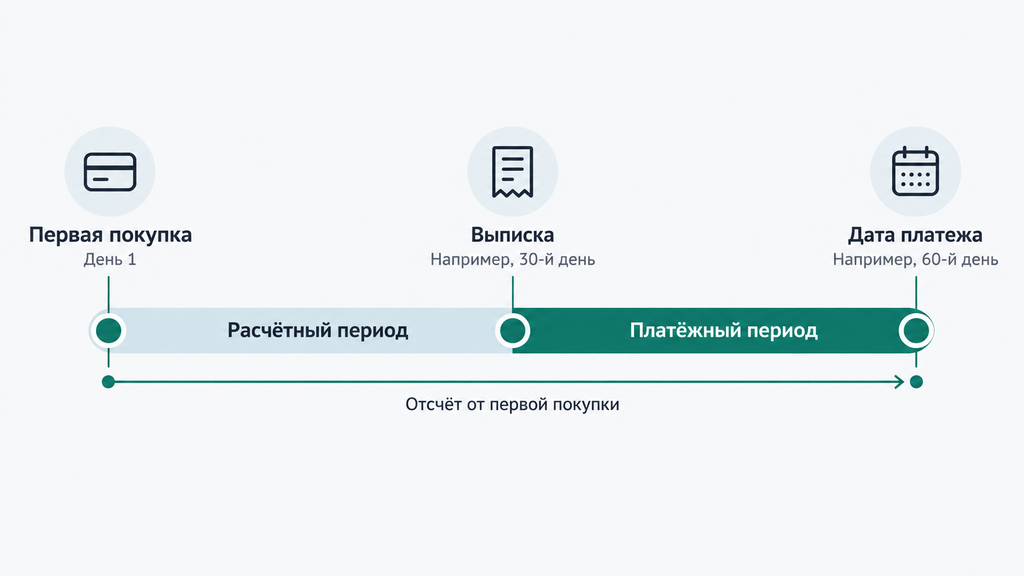
- Расчётный период обычно занимает календарный месяц. Вы тратите деньги с карты, в конце периода банк формирует выписку: сколько потрачено, какой минимальный платёж и до какой даты вернуть всё без процентов.
- Платёжный период: срок после выписки, когда нужно погасить задолженность. Вместе с расчётным он и составляет общий льготный период.
Как считается льготный период: три схемы отсчёта
Льготный период считается по одной из трёх схем: от фиксированной даты, от первой покупки или отдельно для каждой операции. От схемы зависит, сколько времени у вас фактически будет на возврат денег.
- Отсчёт от фиксированной даты. Период привязан к календарю, а не к покупкам. Пример: грейс 55 дней, расчётный период с 1-го числа месяца. Картой расплатились 15 января на 15 000 ₽ и 25 января на 20 000 ₽. Выписка за январь сформируется 31 января, и весь долг 35 000 ₽ нужно вернуть до 24 февраля, тогда проценты не начислят.
- Отсчёт от первой покупки. Грейс стартует в день первой операции. Пример: период 50 дней, покупка 5 марта на 8 000 ₽, вернуть её нужно до 24 апреля.
- Отдельный грейс для каждой операции. Срок одинаковый, но считается по каждой трате отдельно. Пример: период 45 дней. Покупка 7 апреля на 10 000 ₽ означает срок до 22 мая; трата 15 апреля на 5 000 ₽ даёт срок до 30 мая.
Частая ошибка из практики: человек считает срок от даты покупки, а его банк считает от фиксированной даты. Если покупка совершена в конце расчётного месяца, на возврат остаётся вдвое меньше времени, чем кажется. Уточните схему в приложении или договоре: один вопрос банку, который экономит реальные деньги.
На какие операции распространяется льготный период, а на какие нет
Льготный период, как правило, распространяется на оплату товаров и услуг, но не на все операции с картой. Набор «исключений» у каждого банка свой, поэтому сверяйтесь с тарифом.
Обычно грейс действует на:
- оплату покупок в магазинах, кафе, аптеках;
- онлайн-заказы и маркетплейсы;
- оплату подписок, связи, такси и других услуг.
Обычно грейс не действует на:
- снятие наличных в банкоматах и кассах;
- переводы на карты и счета других людей;
- пополнение электронных кошельков;
- оплату лотерей и подобных операций;
- иногда переводы даже между собственными счетами в том же банке.
Что происходит при «неразрешённой» операции: комиссия списывается сразу, а проценты чаще всего начисляются со дня её совершения, независимо от льготного периода. При этом грейс по остальным покупкам в одних тарифах сохраняется, а в других обнуляется для всей задолженности. Это ключевой пункт договора, который стоит прочитать до первой попытки снять наличные.
Отдельная оговорка: в 2026 году встречаются карты, у которых грейс распространяется и на снятие наличных. Если вам принципиально нужна такая операция, ищите тариф с явной формулировкой «беспроцентное снятие наличных» и проверяйте лимит: даже при грейсе комиссия за выдачу может взиматься.
Минимальный платёж и платёж для сохранения льготного периода: в чём разница
Минимальный платёж и платёж для сохранения грейса часто путают, хотя это два разных платежа: первый защищает от просрочки, второй от процентов. Именно на этой путанице банк зарабатывает.
| Критерий | Минимальный платёж | Платёж для сохранения грейса |
|---|---|---|
| Что это | Небольшая обязательная часть долга, как правило 3–10% от задолженности | Вся сумма, потраченная за расчётный период |
| Когда вносить | В дату платежа из выписки | До конца платёжного периода |
| Что даёт | Отсутствие просрочки и неустойки | Отсутствие процентов: переплата 0 ₽ |
| Чего не делает | Не спасает от начисления процентов на остаток | Не применимо |
Разберём на примере, как это работает в реальной жизни. Долг по карте 40 000 ₽, минимальный платёж 5%, то есть 2 000 ₽. Человек вносит 2 000 ₽ и рассчитывает, что процентов не будет. Они будут: на оставшиеся 38 000 ₽ банк начислит проценты по ставке договора, потому что льготный период не сохранён. Если же внести все 40 000 ₽ до даты платежа, переплата составит ноль.
Минимальный платёж существует для тяжёлого месяца, а не для повседневного режима. Если платить только им, долг снижается медленнее, чем начисляются проценты: при высокой ставке задолженность может расти даже при регулярных взносах.
Как рассчитать проценты по кредитной карте: пример
Проценты по кредитной карте считаются от остатка долга по дневной ставке: годовую ставку делят на количество дней в году, а результат умножают на задолженность. Разберём полный пример, чтобы вы могли подставить свои цифры.
Исходные данные: задолженность 60 000 ₽, ставка по договору 35% годовых, льготный период закончился, платежей пока не было.
- Дневная ставка. 35% / 365 дней ≈ 0,0959% в день.
- Проценты за один день. 60 000 ₽ × 0,0959% ≈ 58 ₽.
- Проценты за месяц (30 дней). 60 000 ₽ × 35% / 365 × 30 ≈ 1 726 ₽.
- Долг через месяц. 60 000 + 1 726 = 61 726 ₽, если не внести ни минимального платежа, ни части долга.
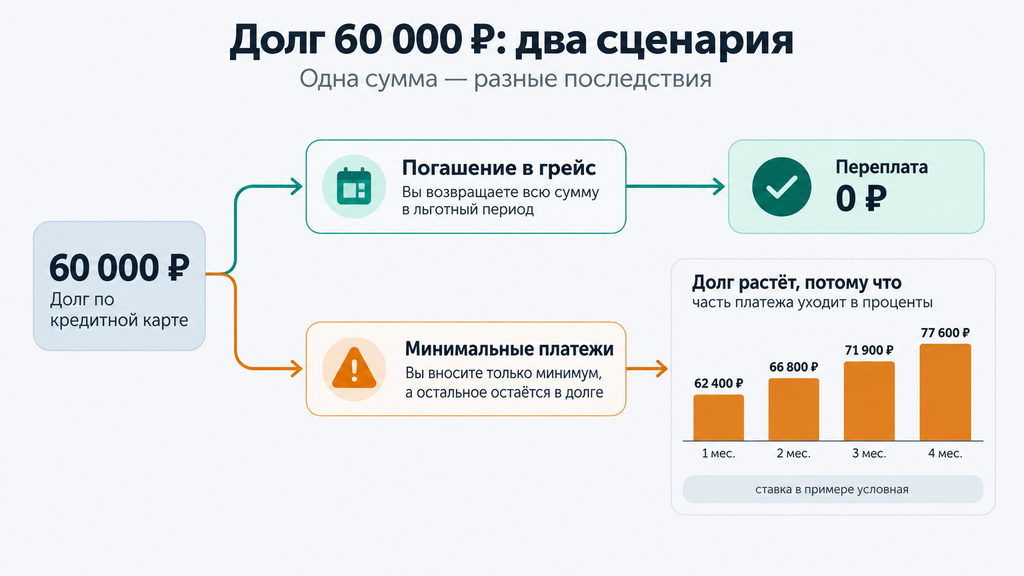
Теперь сравнение. Тот же лимит и те же 60 000 ₽, потраченные в расчётном периоде, но долг возвращён полностью до даты платежа: переплата 0 ₽, потому что действовал льготный период. Разница между сценариями около 1 726 ₽ за один месяц, и дальше она растёт: в следующем месяце проценты начислятся уже на 61 726 ₽.
Если вносить минимальный платёж 5% (3 000 ₽), картина меняется: из платежа сначала вычитаются накопившиеся проценты (1 726 ₽), и только остаток, 1 274 ₽, уменьшает сам долг. Задолженность снижается до 58 726 ₽, но медленно: при ставке 35% годовых заметная часть каждого платежа уходит в проценты. Именно поэтому досрочные взносы сверх минимума остаются самым быстрым способом сократить переплату.
Как пользоваться кредитной картой и не платить проценты: порядок действий
Чтобы пользоваться кредитной картой без процентов, нужно соблюдать три правила: знать свои даты, тратить только на беспроцентные операции и возвращать весь долг за расчётный период. Порядок действий, который на практике помогает держать переплату на нуле:
- Выясните дату старта и схему отсчёта грейса. Проверьте в приложении или договоре: отсчёт идёт от фиксированной даты, от первой покупки или по каждой операции отдельно.
- Найдите дату платежа в выписке. Она формируется в конце каждого расчётного периода. Поставьте напоминание за несколько дней: именно пропущенная дата, а не сама ставка, чаще всего приводит к первым процентам.
- Тратьте с карты только на покупки и услуги. Наличные и переводы — только после проверки, что ваш тариф позволяет делать это без процентов и комиссий.
- Вносите всю сумму из выписки до даты платежа. Не минимальный платёж, а полную задолженность за расчётный период.
- Если вернуть всё не получается — внесите хотя бы минимум. Это защитит от неустойки и просрочки в кредитной истории, хотя проценты на остаток начнут начисляться.
- Включите уведомления о движениях и датах платежей. Пуш-уведомления из приложения дешевле SMS-информирования и приходят быстрее.
- Раз в квартал сверяйте тариф. Проверьте, не подключены ли платные услуги, какой процент действует сейчас и не изменились ли комиссии.
Короткий чек-лист самопроверки перед крупной покупкой в грейс:
- я знаю точную дату, до которой нужно вернуть деньги;
- у меня есть источник, из которого эта сумма вернётся к дате платежа;
- покупка не съест весь лимит — останется запас на непредвиденные расходы;
- я не планирую снимать наличные этой картой.
Если хотя бы один пункт вызывает сомнения, честнее отказаться от траты или разбить её на части. Льготный период существует для планирования, а не для того, чтобы купить то, на что нет денег: при регулярном выходе за грейс кредитка превращается в один из самых дорогих кредитов на рынке.
Что будет, если не уложиться в льготный период
Если не вернуть долг до конца льготного периода, банк начнёт начислять проценты на остаток задолженности, и карта превратится в обычный дорогой кредит. Сам выход за грейс не катастрофа и не нарушение: вы просто начнёте платить проценты. Критичен другой сценарий: пропуск обязательного минимального платежа.
Последствия развиваются по нарастающей:
- Начисление процентов. Дата старта зависит от договора: у одних банков проценты идут со дня окончания грейса, у других со дня образования задолженности. Разница в недели начислений, поэтому этот пункт стоит прочитать заранее.
- Неустойка за просрочку минимального платежа. Если пропущена сама дата платежа, банк начисляет неустойку. Закон ограничивает её размер: как правило, это 20% годовых на сумму просрочки за период, когда начисляются проценты, или 0,1% в день, если проценты не начисляются.
- Ухудшение кредитной истории. Просрочка фиксируется и влияет на будущие одобрения: ипотеку или автокредит с открытыми просрочками, как правило, не одобряют.
- Взыскание. При длительной неоплате банк может уступить долг коллекторам или обратиться в суд. Судебный приказ, упрощённое судебное решение, которое мировой судья выносит без вызова сторон, можно отменить возражением в течение 10 дней с момента получения. Если приказ не отменён, дело переходит приставам: возможны арест счетов и удержания из дохода.
Что делать, если грейс уже закончился, а денег на полный возврат нет:
- внесите минимальный платёж в дату платежа — это остановит неустойку и просрочку в кредитной истории;
- погашайте долг суммами сверх минимума: проценты считаются от остатка, и каждый такой взнос снижает дальнейшее начисление;
- если платёж непосилен в принципе — переходите к разделу о законных вариантах: каникулы, реструктуризация и банкротство разобраны ниже.
Типичные ошибки при пользовании кредитной картой
Большинство переплат по кредитным картам возникает не из-за высокой ставки, а из-за нескольких повторяющихся ошибок при пользовании льготным периодом. Вот те, что встречаются чаще всего, с разбором, как их избежать.
- Считать грейс от даты покупки, когда банк считает от фиксированной даты. Реальный срок оказывается короче на одну-две недели. Что делать: узнать схему отсчёта и ориентироваться на дату погашения в выписке.
- Считать минимальный платёж защитой от процентов. Он защищает только от просрочки. Что делать: возвращать полную сумму выписки, а минимальный платёж держать как резервный сценарий.
- Снимать наличные, не прочитав тариф. Комиссия и проценты со дня операции — самый дорогой способ получить деньги. Что делать: проверять условия до операции, а для регулярных наличных расчётов использовать дебетовую карту.
- Оплачивать картой повседневные расходы без плана погашения. Бюджет «съедает» долг, и к дате платежа возвращать нечего. Что делать: тратить в грейс только при понятном источнике возврата — зарплате, накоплениях, возвращённых вам долгах.
- Игнорировать платные услуги, подключённые при оформлении. SMS-информирование, страховки, «финансовая защита» — всё это плюс к ПСК. Что делать: раз в квартал проверять тариф и отключать неиспользуемое.
- Держать долг у самого лимита. Высокая долговая нагрузка снижает скоринговый балл и шансы на ипотеку, а запаса на непредвиденные траты не остаётся. Что делать: держать задолженность заметно ниже лимита.
- Пользоваться несколькими картами без сводного календаря дат. Даты платежей путаются, и какой-то платёж неизбежно пропускается. Что делать: вести единый список карт с датами платежей в заметках или приложении.
Отдельная ситуация: долги выросли у близкого человека. Семья часто пытается «закрыть» его кредит своими деньгами или оформить новый кредит на себя. На практике это чаще всего увеличивает общую долговую нагрузку, не решая причину. Более рабочая помощь: вместе разобрать варианты от кредитных каникул до банкротства и при необходимости получить первичный разбор ситуации у юриста.
Если долг по кредитной карте стало нечем платить: законные варианты
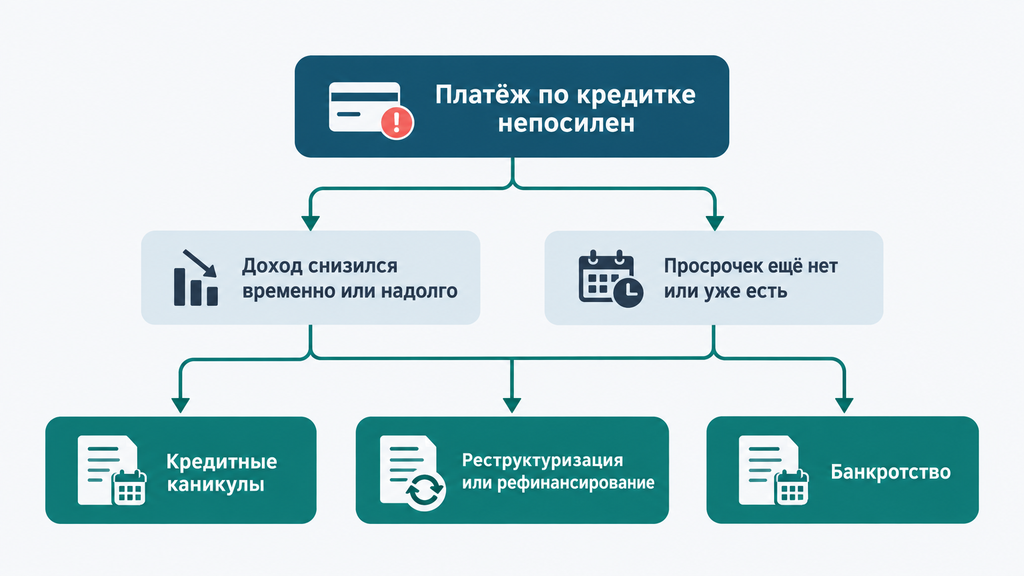
Если платёж по кредитной карте стал непосильным, закон даёт несколько инструментов: кредитные каникулы по 353-ФЗ, реструктуризацию в своём банке, рефинансирование и банкротство. Выбор зависит от того, временно ли снизился доход, есть ли просрочки и способен ли бюджет обслуживать долг хотя бы частично.
| Вариант | Кому подходит | Основные условия | Ограничения |
|---|---|---|---|
| Кредитные каникулы по 353-ФЗ | Доход снизился более чем на 30% или случилась чрезвычайная ситуация | Отсрочка до 6 месяцев, заявка в банк, подтверждающие документы | Один раз по каждому основанию, лимит долга, проценты продолжают начисляться |
| Реструктуризация | Временные трудности, просрочек ещё нет или они единичные | Изменение графика или размера платежа в том же банке | Условия определяет банк, могут потребоваться документы о доходах |
| Рефинансирование | Платёжеспособность сохраняется, нужен меньший платёж или один кредит вместо нескольких | Новый кредит на погашение старых долгов | При открытых просрочках банки чаще отказывают |
| Банкротство | Дохода не хватает, чтобы обслуживать долг в принципе | Судебная процедура или внесудебное банкротство через МФЦ | Последствия для кредитной истории и ряда должностей, сроки процедуры |
Кредитные каникулы по 353-ФЗ: когда банк обязан дать отсрочку
Кредитные каникулы называют льготным периодом по потребительскому кредиту или кредитной карте, который банк обязан предоставить заёмщику в трудной жизненной ситуации. Право установлено законом № 353-ФЗ «О потребительском кредите (займе)»; срок каникул до 6 месяцев, обратиться можно в любой момент действия договора.
Основания для каникул:
- Снижение дохода более чем на 30%. Сравнивается среднемесячный доход за два месяца перед обращением со средним доходом за 12 предшествующих месяцев.
- Чрезвычайная ситуация. Например, проживание в зоне ЧС и утрата имущества; в этом случае обратиться можно в течение 60 дней после установления факта ЧС.
Дополнительные условия: размер долга не должен превышать установленный лимит (по кредитным картам, как правило, до 150 000 ₽; берётся наименьшая из величин лимита и задолженности; актуальные значения устанавливает Правительство РФ, проверьте их перед обращением), каникулы по этому основанию не использовались по этому договору ранее, и в отношении вас не запущена процедура банкротства: ни судебная реструктуризация долгов, ни внесудебное банкротство.
Что важно знать о самом механизме:
- пени и штрафы во время каникул не начисляются;
- проценты продолжают начисляться; по кредитным картам их возвращают после каникул, в течение 720 дней равными платежами каждые 30 дней;
- требование подаётся в банк: по телефону горячей линии, в чате приложения или в офисе;
- нужны подтверждающие документы: справка о доходах, выписка из реестра пострадавших в чрезвычайной ситуации, справки уполномоченных органов; состав зависит от причины;
- право на каникулы из-за снижения дохода действует один раз по каждому кредитному договору.
Если банк отказал без явных оснований, отказ можно обжаловать, в том числе через финансового уполномоченного. В нашей практике причины отказов чаще всего связаны с документами: не хватает подтверждения снижения дохода или требование подано в свободной форме без реквизитов договора. Поэтому до обращения соберите документы и сохраните подтверждение отправки.
Реструктуризация, рефинансирование или банкротство: как выбрать вариант
Выбор между реструктуризацией, рефинансированием и банкротством зависит от главного вопроса: способен ли ваш бюджет обслуживать долг хотя бы в уменьшенном размере. Если да, работают банковские инструменты; если нет, законный способ начать с чистого листа даёт банкротство гражданина.
| Критерий | Реструктуризация | Рефинансирование | Банкротство |
|---|---|---|---|
| Ситуация с доходом | Временно снизился, но восстановится | Стабилен | Недостаточен для обслуживания долга |
| Просрочки | Желательно отсутствуют или единичные | Как правило, не допускаются | Обычно уже есть |
| Что происходит | Банк меняет график, снижает платёж, иногда ставку | Новый кредит закрывает старые долги | Долги списываются по решению суда или через МФЦ при соблюдении условий |
| Кредитная история | Не портится дополнительно, появляется отметка об изменении условий | Сохраняется, долговая нагрузка снижается | Отметка о банкротстве остаётся в кредитной истории в течение 7 лет |
| Компромиссы | Условия диктует банк, срок кредита часто растёт | Нужна платёжеспособность, иначе отказ | Ограничения на 3–5 лет, процедура требует времени |
Несколько замечаний из практики. Рефинансирование выгодно, пока кредитная история чистая: при открытых просрочках банки чаще отказывают, и время, потраченное на попытки, работает против вас. Реструктуризация остаётся правом банка, а не обязанностью: договориться проще до первой просрочки, когда у вас сильная позиция в переговорах.
Что касается банкротства, вокруг него распространён миф, что человек «теряет всё». На деле закон защищает единственное жильё (если оно не в ипотеке), предметы быта и доход в пределах прожиточного минимума. Внесудебное банкротство через МФЦ проходит без суда и описи имущества и доступно при долге от 25 000 до 1 000 000 ₽ при соблюдении установленных законом условий; актуальные требования проверяйте перед подачей. Судебное банкротство подходит при более крупных долгах и сложном составе кредиторов.
Банкротство остаётся законной процедурой, а не способом «избавиться от долгов за один день», и у неё есть последствия: в течение пяти лет при получении кредитов нужно сообщать о своём статусе, на ряд должностей в этот период устраиваться нельзя. Поэтому решение принимают после разбора конкретной ситуации: суммы, состава долгов, дохода, имущества и стадии взыскания.
Если вы не знаете, с чего начать, можно оставить заявку и кратко описать свою ситуацию. Юрист бесплатно проведёт первичный разбор и покажет, какие варианты применимы в вашем случае: от каникул и реструктуризации до банкротства. Обратиться можно и с любым другим юридическим вопросом, связанным с долгами. Оплачивать услугу и принимать решение сразу не требуется: сначала вы просто видите карту вариантов.
Краткие выводы: чек-лист по ставке и льготному периоду
Процентная ставка задаёт ежедневную цену долга, а льготный период становится окном, в котором эта цена равна нулю при полном возврате денег. Суть статьи умещается в чек-лист из десяти пунктов самопроверки.
- Я знаю ставку и ПСК по своей карте — смотрел их в индивидуальных условиях, а не в рекламе.
- Я знаю, от какой даты считается мой грейс: от фиксированной даты, первой покупки или по каждой операции.
- Я знаю дату платежа по выписке и вношу всю сумму задолженности, а не только минимум.
- Я не снимаю наличные и не делаю переводы с кредитки, не проверив тариф.
- Я слежу, чтобы задолженность оставалась заметно ниже лимита.
- Раз в квартал я проверяю тариф: ставки, комиссии, платные услуги.
- Если не успеваю вернуть долг — вношу минимальный платёж, чтобы избежать неустойки.
- Я знаю, что требование о кредитных каникулах по 353-ФЗ подаётся в банк с документами о снижении дохода.
- Если просрочка уже есть, я проверяю почту: судебный приказ можно отменить возражением в течение 10 дней с момента получения.
- Если платёж стал непосильным, я знаю законные варианты: каникулы, реструктуризация, рефинансирование, банкротство.
Если после проверки пунктов стало ясно, что долг вышел из-под контроля, не ждите, пока неустойки и судебные приказы усложнят ситуацию. Оставьте заявку и кратко опишите положение: юрист бесплатно проведёт первичный разбор и поможет выбрать законный путь по процедуре банкротства или любому другому юридическому вопросу. Первичный разбор ни к чему не обязывает: решение вы принимаете, когда увидите полную картину.
Часто задаваемые вопросы
Что такое процентная ставка по кредитной карте простыми словами?
Это плата банку за пользование его деньгами, выраженная в процентах за год. Начисляется она ежедневно на остаток долга, а списывается при внесении платежей. Если действует льготный период и долг возвращён в срок, проценты не начисляются.
Что значит годовые проценты на практике?
Ставка 30% годовых означает примерно 0,08% в день: при долге 30 000 ₽ это около 24–25 ₽ в день, или примерно 740 ₽ за месяц. «Годовые» здесь единица измерения: начисление идёт каждый день, пока долг не возвращён.
Что такое льготный период по кредиту и когда он выгоден?
Льготный период: срок, когда банк не начисляет проценты за пользование деньгами, если вернуть потраченное полностью к дате платежа. Он выгоден при запланированных покупках с понятным источником погашения. Невыгоден, когда вернуть всю сумму к дате платежа нечем: тогда проценты начисляются по ставке договора.
Можно ли снимать наличные с кредитной карты в льготный период?
Как правило, нельзя: грейс распространяется на оплату товаров и услуг, а снятие наличных и переводы тарифицируются отдельно. Комиссия списывается сразу, проценты часто начисляются со дня операции. Встречаются карты с беспроцентным снятием: проверьте формулировки в тарифе, там же указаны лимит и размер комиссии.
Если вносить только минимальный платёж, проценты начисляются?
Да: минимальный платёж защищает от просрочки и неустойки, но не отменяет начисление процентов на остаток долга. Чтобы не платить проценты, нужно вернуть всю сумму задолженности за расчётный период до даты платежа.
Почему по кредитной карте ставка выше, чем по потребительскому кредиту?
Для банка кредитка означает необеспеченный нецелевой риск: лимитом можно пользоваться свободно, залога нет, а требования к заёмщику минимальны. Потребительский кредит выдаётся на конкретную сумму и график, ипотека обеспечена недвижимостью, поэтому их ставки ниже.
Что происходит с долгом после окончания льготного периода?
На остаток задолженности начинают начисляться проценты, по условиям договора со дня окончания грейса либо со дня образования долга; это различие стоит проверить заранее. Долг растёт ежедневно, поэтому частичные досрочные погашения сверх минимума сокращают переплату быстрее всего.
Куда обратиться, если платёж по кредитной карте стал непосильным?
Первые законные шаги: обращение в банк с требованием о кредитных каникулах по 353-ФЗ или просьбой о реструктуризации. Если дохода не хватает для обслуживания долга в принципе, оцените банкротство. Можно также оставить заявку и кратко описать ситуацию: юрист бесплатно проведёт первичный разбор и покажет применимые варианты, а решение вы примете потом, когда будет понятна полная картина.