Основы кредитования: что такое кредит, кредитная организация и кредитный договор
Кредит — это деньги, которые лицензированная кредитная организация (банк или небанковская кредитная организация) выдаёт заёмщику под проценты на основании кредитного договора, а заёмщик возвращает частями в течение срока. Перед подписанием договора стоит проверить кредитора по реестру Банка России, сравнить предложения по полной стоимости кредита, выбрать подходящий тип платежей и заранее посчитать кредитную нагрузку. Ниже — разбор всех трёх базовых понятий, инструменты расчёта и чек-листы, которые помогают принять решение без спешки и переплат.
Что такое кредит и как он работает
Механика кредита простая: кредитор передаёт заёмщику деньги на трёх условиях — возвратности, срочности и платности. Сумму нужно вернуть целиком, в оговорённый срок и с процентами за пользование деньгами. То, что вы получили, называют телом долга, а плату за пользование — процентами.
Ежемесячный платёж складывается из двух частей: части основного долга и процентов, начисленных на остаток. В начале срока процентов в платеже больше, потому что они считаются от всей суммы, а к концу доля долга растёт. Отсюда простая зависимость: чем длиннее срок, тем больше итоговая переплата, даже если ставка не изменилась.
Вот условный пример: кредит 300 000 ₽ на два года под 20% годовых — это платёж около 15 270 ₽ в месяц и переплата примерно 66 500 ₽. Если растянуть ту же сумму на пять лет, платёж снизится примерно до 7 950 ₽, но переплата вырастет ориентировочно до 177 000 ₽ — больше половины тела долга. Прежде чем соглашаться на «комфортный платёж», посчитайте оба сценария: комфорт в месяц и цена в итоге — это разные вещи.
Кредитом в строгом смысле называют заём от профессионального кредитора. От бытового займа он отличается тем, что выдаётся только лицензированной организацией и регулируется специальным законом — Федеральным законом № 353-ФЗ «О потребительском кредите (займе)». От рассрочки — тем, что деньги или товар вы получаете сразу, а возвращаете стоимость с процентами, даже если ставка формально «0%» и просто зашита в цену.
На практике чаще всего встречаются пять видов кредита:
- потребительский кредит наличными — фиксированная сумма на любые цели с графиком платежей на весь срок;
- кредитная карта — возобновляемый лимит, проценты начисляются только на потраченное, у многих карт есть льготный период;
- автокредит — целевой кредит на автомобиль, часто под залог самого автомобиля;
- ипотека — целевой кредит на недвижимость под залог этой недвижимости, самый длинный по сроку;
- овердрафт — короткий «минус» на карте: банк позволяет уйти в небольшой минус до поступления дохода.
Типичное заблуждение — считать, что стоимость кредита определяет только процентная ставка. Итоговая цена складывается ещё из страховок, комиссий и платных услуг. Чтобы сравнивать предложения честно, в законе введена полная стоимость кредита (ПСК) — все обязательные платежи, выраженные в процентах годовых. Подробнее о ней — в разделе про кредитный договор.
Кто такая кредитная организация и чем банк отличается от НКО
Кредитная организация — это юридическое лицо, которое вправе проводить банковские операции только на основании лицензии Банка России (статья 1 Федерального закона № 395-1 «О банках и банковской деятельности»). Выдавать кредиты, открывать счета и принимать вклады может не любая компания, а только та, что прошла проверку регулятора и включена в его реестры. За деятельностью таких организаций Банк России наблюдает постоянно: проверяет отчётность, нормативы и рассматривает жалобы клиентов.
Правило простое: прежде чем подписывать кредитный договор, убедитесь, что перед вами не «банк» из рекламы в мессенджере, а организация из реестра. Проверка занимает несколько минут и снимает самый дорогой риск — связаться с тем, кто не имел права принимать ваши деньги или выдавать займы. Требования к организациям и состав операций периодически меняются, поэтому перед сделкой сверяйтесь с актуальной редакцией закона на 2026 год.
Какие бывают кредитные организации: банки и НКО
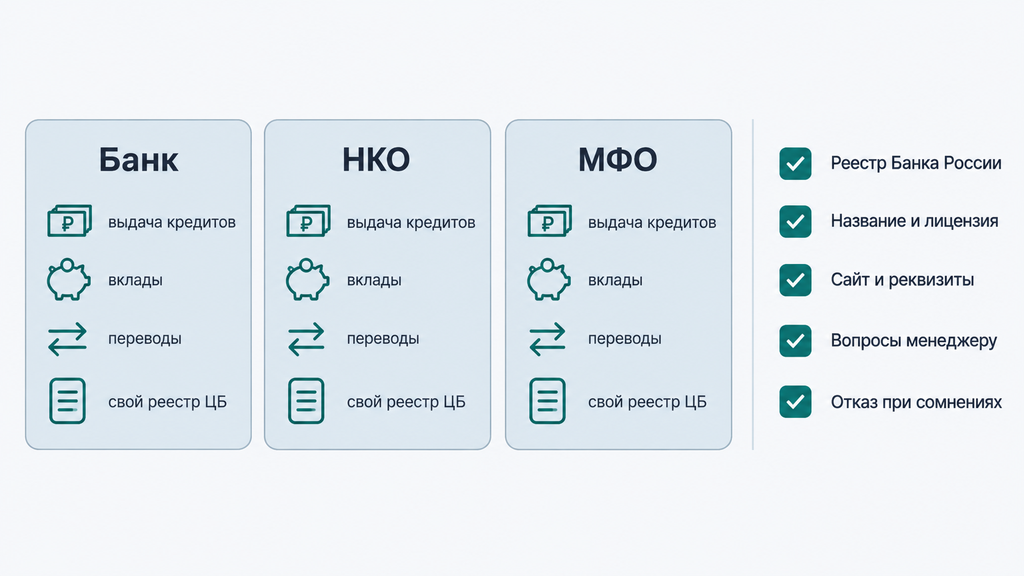
Банки — самый полный тип кредитной организации: только им разрешено одновременно привлекать вклады физических лиц, открывать и вести счета, выдавать кредиты. Работают они на универсальной или базовой лицензии — от типа лицензии зависит набор доступных операций, в первую очередь международных.
НКО — небанковская кредитная организация — проводит ограниченный набор операций. Одни НКО занимаются переводами без открытия счетов, другие — расчётами для бизнеса, третьи — депозитно-кредитными операциями в узких рамках. С типичными НКО многие сталкивались, даже не зная об этом: платёжные сервисы для переводов и электронные кошельки чаще всего работают именно как НКО.
Важная развилка, в которой часто путаются: микрофинансовые организации (МФО), кредитные потребительские кооперативы и ломбарды — не кредитные организации. Это отдельные виды финансовых организаций со своими реестрами Банка России, своими лимитами и ограничениями по ставкам. Микрозайм — не кредит в юридическом смысле, хотя проблема у человека, который не может его вернуть, вполне кредитная.
| Критерий | Банк | НКО | МФО |
|---|---|---|---|
| Выдача кредитов | Да, основной бизнес | Только депозитно-кредитные НКО и в ограниченном объёме | Выдают микрозаймы, а не кредиты |
| Вклады физических лиц | Да | Нет | Нет |
| Переводы и расчёты | Да | Да, у большинства это основной бизнес | Нет |
| Страхование вкладов (АСВ) | Да, до 1,4 млн ₽ | Нет | Нет |
| Где проверять | Список кредитных организаций на сайте Банка России | Тот же список Банка России | Государственный реестр МФО на сайте Банка России |
Отдельный момент — страхование вкладов. Механизм Государственной корпорации «Агентство по страхованию вкладов» (АСВ) возвращает вкладчикам до 1,4 млн ₽, если у банка отозвали лицензию. На кредиты эта защита не распространяется — она работает в обратную сторону: защищает деньги вкладчика, а не снимает долг с заёмщика.
Как проверить кредитора перед оформлением кредита
Проверка кредитора — это пять коротких шагов, которые стоит пройти до любых переговоров:
- Найдите организацию в списке кредитных организаций или в реестрах финансовых организаций на сайте Банка России.
- Сверьте точное юридическое название и номер лицензии с теми, что указаны в договоре и на сайте компании.
- Проверьте сайт: реальные реквизиты, адрес офиса, рабочие телефоны — всё должно совпадать с данными регулятора.
- Задайте менеджеру прямые вопросы: какая полная стоимость кредита, что входит в платёж, как отказаться от дополнительных услуг.
- Если хоть один пункт не сходится — не подписывайте документы и не переводите «страховой взнос» или «комиссию за одобрение» до фактической выдачи денег.
Признаки мошеннической схемы устойчивы: созвучное с известным банком название, «инвестиционный» или «информационный» договор вместо кредитного, обещание кредита без проверки дохода, просьба оплатить услуги заранее. Настоящий банк не берёт предоплату за одобрение заявки: деньги вы получаете сначала, а платежи банку вносите уже по графику после выдачи.
Ещё один рабочий инструмент защиты — самозапрет на кредиты. С 2025 года его можно установить через портал «Госуслуги» или МФЦ, и тогда оформление потребительского кредита на ваше имя станет невозможным, пока запрет не снят; исключение — ипотека и автокредиты. Это защита от займов, оформленных мошенниками по украденным данным, — на практике такие истории случаются чаще, чем кажется.
Как бывает на практике: человек находит в мессенджере «кредит без проверок», переводит «страховку», а потом узнаёт, что организации нет ни в одном реестре. Если подобное уже произошло, порядок такой: заявление в полицию с документами о переводе, письменные обращения в банк, через который шли деньги, а если по чужому договору уже началось взыскание — обращение к юристу, чтобы оспаривать долг именно как незаконный.
Что такое кредитный договор и что в нём проверить перед подписанием
Кредитный договор — это письменное соглашение, по которому банк обязуется выдать заёмщику оговорённую сумму на согласованных условиях, а заёмщик — вернуть её с процентами в срок. Договор вступает в силу после подписания, и с этого момента устные обещания менеджера — «ставку снизим», «страховку потом вернём» — юридической силы не имеют. Значение имеет только текст. У потребительского кредита договор состоит из индивидуальных условий, которые печатают на первой странице в табличной форме, и общих условий банка.
Заявка и одобрение — ещё не договор. Пока вы не подписали индивидуальные условия, деньги не выдаются, поэтому у вас всегда есть пауза: забрать документы, спокойно их прочитать, задать вопросы и сравнить с другими предложениями. Если какой-то пункт непонятен, просите письменное разъяснение — для банка это нормальная практика, а переговоры об условиях до подписания допустимы: страховку, допуслуги и отчасти ставку часто можно обсудить.
Какие условия кредитного договора с банком читают в первую очередь
Первый круг чтения — семь условий, которые определяют всю сделку по кредитному договору с банком:
- Сумма и валюта. Совпадает ли сумма «на руки» с указанной в договоре и не включены ли в неё страховка и услуги.
- Процентная ставка и её тип. Фиксированная ставка не меняется весь срок; переменная может пересматриваться — проверьте, от чего она зависит и как часто.
- Полная стоимость кредита. По закону ПСК указывается в квадратной рамке в правом верхнем углу первой страницы индивидуальных условий и выражается в процентах годовых; рядом в той же рамке — размер ежемесячного платежа в рублях. Это главный ориентир для сравнения: считайте предложения по ПСК, а не по рекламной ставке «от».
- Срок и график платежей. Дата платежа, сумма, способ внесения; что происходит, если дата попала на выходной.
- Комиссии и платные услуги. За что банк берёт плату: обслуживание, информирование, «пакеты» услуг, консультации.
- Досрочное погашение. Как подать заявление и что уменьшается — срок или платёж; по потребительскому кредиту комиссии за досрочное погашение не допускаются.
- Штрафы и неустойка. Сколько стоит просрочка: по закону неустойка не может превышать 20% годовых на сумму просроченного платежа — сверьте, какая формула в вашем договоре.
И два вопроса, которые стоит задать до подписания: «Что произойдёт со ставкой, если я откажусь от страховки?» и «Сколько в рублях составит вся сумма моих выплат за весь срок?». Ответы должны совпадать с цифрами в документах, а не с интонацией менеджера.
Какие пункты договора чаще всего приводят к переплате
Обычно переплата возникает не из-за самой ставки, а из-за пунктов, которые заёмщик пропускает при чтении:
- Страховка, включённая в тело кредита — самая дорогая ловушка: премия прибавляется к долгу, и проценты начисляются уже на неё.
- Переменная ставка — формально выгодная ставка может вырасти вслед за ключевой ставкой Банка России.
- Комиссии в тарифах — «обслуживание», «мобильный банк», «юридическая поддержка»: по отдельности копейки, вместе — заметная сумма за год.
- Допуслуги, от которых сложно отказаться — «финансовая защита», консультации, карты лояльности, подключённые «пакетом».
- Штрафные условия — неустойка за просрочку плюс возможное повышение ставки после нарушения.
Страховка в теле кредита работает так. Условный кредит 500 000 ₽ на три года под 20% годовых: платёж около 18 580 ₽, переплата примерно 169 000 ₽. Добавим страховку за 60 000 ₽ в тело кредита — проценты начнут начисляться уже на 560 000 ₽, и переплата вырастет ещё примерно на 20 000 ₽. Итоговая цена страховки — около 80 000 ₽, то есть примерно на треть дороже её номинала, при том что вы платите эту сумму частями весь срок.
У заёмщика есть инструменты, чтобы отказаться от лишнего. От самого потребительского кредита можно отказаться в течение установленного законом срока — сейчас минимум 14 календарных дней с момента получения денег: сумма возвращается, уплачиваются проценты за фактические дни пользования (сверьте актуальную редакцию статьи 7 закона № 353-ФЗ на 2026 год). У большинства страховых полисов действует период охлаждения — срок, в который страховку можно расторгнуть с возвратом премии; уточните его в договоре страхования. От дополнительных услуг, включённых в кредит, обычно можно отказаться с перерасчётом — порядок описан в договоре, и его стоит прочитать до подписания, а не после.
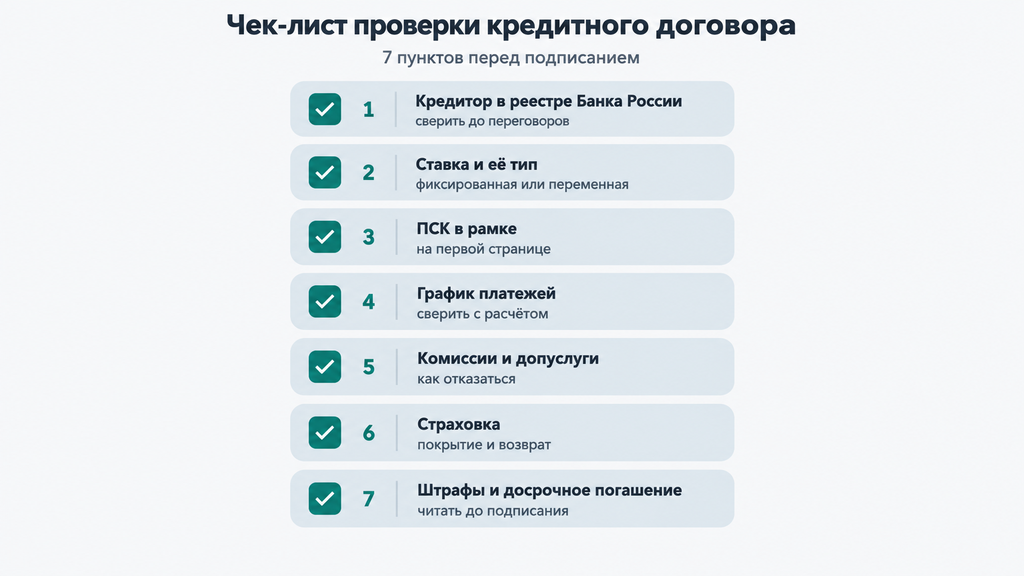
Сохраните короткий чек-лист проверки кредитного договора перед подписанием:
- Организация есть в списках Банка России, название в договоре совпадает с реестром.
- Ставка и её тип понятны: фиксированная или переменная и от чего зависит.
- ПСК найдена в рамке на первой странице и выражена в процентах годовых.
- График платежей совпадает с расчётом, который вы сделали самостоятельно.
- Комиссии и допуслуги перечислены; по каждой понятно, как отказаться.
- Страховка: что покрывает, сколько стоит, как устроены отказ и возврат премии.
- Штрафы за просрочку и порядок досрочного погашения прочитаны до подписания.
Как сделать расчёт кредита: платежи, проценты и переплата
Расчёт кредита сводится к четырём исходным данным — сумме, процентной ставке, сроку и типу платежей; из них складываются ежемесячный платёж, общая сумма выплат и переплата. Переплата считается просто: общая сумма выплат минус тело долга. Логика платежа тоже прозрачна: одна часть идёт на погашение долга, другая — на проценты, которые начисляются на остаток, поэтому с каждым месяцем доля процентов уменьшается. Общий принцип: короче срок — меньше переплата, но больше платёж, и наоборот.
Фактические цифры банка могут отличаться от предварительных: на первый платёж влияет дата выдачи, страховка и комиссии меняют тело долга, а итоговая ставка может не совпасть с рекламной, если её рассчитали для «идеального» заёмщика. Так что любой предварительный расчёт — это оценка для сравнения сценариев, а финальные цифры фиксирует подписанный договор.
Аннуитетные и дифференцированные платежи: в чём разница
| Критерий | Аннуитетные платежи | Дифференцированные платежи |
|---|---|---|
| Размер платежа по месяцам | Одинаковый весь срок | Крупный в начале, уменьшается каждый месяц |
| Структура платежа | Сначала проценты составляют большую часть | Долг гасится равными долями, проценты — от остатка |
| Переплата (пример: 500 000 ₽, 3 года, 20% годовых) | Около 169 000 ₽ | Около 154 000 ₽ |
| Нагрузка на бюджет | Ровная, легко планировать | В первые месяцы заметно выше |
| Кому подходит | Стабильный доход, важна предсказуемость | Доход позволяет платить больше на старте |
Возьмём те же 500 000 ₽ на три года под 20% годовых: аннуитет даёт платёж около 18 580 ₽ каждый месяц. Дифференцированная схема: примерно 22 200 ₽ в первый месяц с постепенным снижением до 14 100 ₽ в последний. Экономия по переплате — порядка 15 000 ₽ за весь срок.
Частый вопрос — «какой платёж лучше, аннуитетный или дифференцированный». По итоговой сумме дифференцированные платежи, как правило, дешевле, но разница становится заметной только на длинных сроках и крупных суммах. При этом дифференцированную схему предлагают немногие банки: в России преобладает аннуитет, и выбирать обычно приходится не схему, а сумму и срок. А при досрочном погашении разница между схемами сокращается ещё сильнее.
Как рассчитать кредит онлайн на калькуляторе и не ошибиться
Расчёт кредита онлайн на калькуляторе занимает пару минут, если действовать по шагам:
- Выберите кредитный калькулятор — подойдёт калькулятор банка или независимого сервиса; проверьте, что он считает и аннуитетные, и дифференцированные платежи.
- Введите сумму, ставку и срок из конкретного предложения, а не «средние по рынку».
- Выберите тип платежей, который предлагает банк.
- Добавьте страховку и известные комиссии — так расчёт покажет реальную нагрузку, а не рекламную.
- Сравните результат с ПСК из договора: цифры должны быть сопоставимы; заметная разница — повод задать банку вопросы.
Калькулятор выдаёт четыре результата: ежемесячный платёж, общую сумму выплат, переплату и график платежей по месяцам. С ним удобно решать три разные задачи: посчитать платёж под заданную сумму, выяснить, за какой срок вы закроете кредит при комфортном платеже, и понять, на какую максимальную сумму вы можете рассчитывать без ущерба для бюджета.
Типичные ошибки расчёта: сравнение предложений только по размеру платежа (при разном сроке это ничего не говорит об итоговой цене), игнорирование страховки и комиссий, расчёт по рекламной ставке «от», которая доступна узкой категории заёмщиков. И главное ограничение: расчёт кредита онлайн — справочный инструмент. Он помогает принять решение, но юридическую силу имеют только цифры из подписанного договора.
Как оценить кредитную нагрузку до оформления кредита
Кредитная нагрузка — это доля всех платежей по долгам в ежемесячном доходе; чем она выше, тем труднее пережить сбой в доходах и тем меньше шансов получить новый кредит на нормальных условиях. Банки считают этот показатель как ПДН — показатель долговой нагрузки — по методике Банка России и учитывают его при одобрении заявки. Поэтому считать нагрузку нужно до подачи заявки, а не после отказа.
Расчёт занимает пять минут. Сложите все регулярные платежи по долгам: кредиты, минимальные платежи по кредитным картам, рассрочки, займы. Разделите на среднемесячный доход. Ориентиры такие: до 30% дохода — обычно комфортная зона; 30–50% — заметная нагрузка, при которой любой сбой уже чувствуется; выше 50% — зона риска, где банки нередко отказывают, а жизнь «от платежа до платежа» становится нормой.
Типичная картина: доход 80 000 ₽, платежи по трём кредитам — 45 000 ₽. Нагрузка — 56%. На жизнь с обязательными расходами остаётся около 35 000 ₽, и любая непредвиденная трата — лечение, ремонт машины, поломка техники — превращается в новый заём. В такой ситуации новый кредит почти наверняка ухудшит положение, и правильный вопрос уже не «где одобрят», а «как упорядочить существующие долги».
Есть и границы: банк считает ПДН по своим правилам и может учитывать не весь ваш доход, поэтому ручной расчёт — это ориентир, а не предсказание решения банка. Но именно ручной расчёт честнее всего показывает, выдержит ли бюджет ещё один платёж без ущерба для базовых расходов.
Какие ошибки при оформлении кредита совершают чаще всего
Чаще всего заёмщики теряют деньги не на процентной ставке, а на невнимательном чтении индивидуальных условий и на необдуманном сроке кредита. Вот ошибки, которые на практике встречаются регулярно:
- Смотреть только на ежемесячный платёж. Платёж можно «уменьшить» растягиванием срока — переплата при этом заметно растёт. Сравнивайте предложения по ПСК и итоговой переплате.
- Брать максимальный срок по умолчанию. Длинный срок — это низкий платёж, но высокая цена кредита. Считайте оба сценария на калькуляторе.
- Подписывать, не читая индивидуальные условия. Устные обещания не работают, работает текст.
- Не проверять кредитора. Реестр Банка России — первая строка любой проверки.
- Закрывать старый кредит новым без пересчёта. Если новый заём дороже или длиннее, долговая яма углубляется.
- Не сохранять документы. Договор, график, чеки и переписка — ваши доказательства в любом споре.
- Рассчитывать на ставку «от». Итоговая ставка определяется индивидуально и может оказаться заметно выше рекламной.
Как это выглядит на практике. Человек оформляет кредит «под 9,9%» по рекламе и подписывает документы за десять минут, потому что «менеджер всё объяснил». Через месяц он обнаруживает в договоре страховку, включённую в сумму кредита, платные консультации и фактическую ставку на треть выше рекламной. Разобрать эту ситуацию после подписания можно — через отказ от допуслуг и письменные обращения, — но дешевле было потратить двадцать минут на чтение индивидуальных условий до подписания. Ошибка здесь не в «доверчивости»: условия нередко поданы так, чтобы их не читали, — и это аргумент читать их ещё внимательнее.
Что делать, если платить по кредиту стало трудно
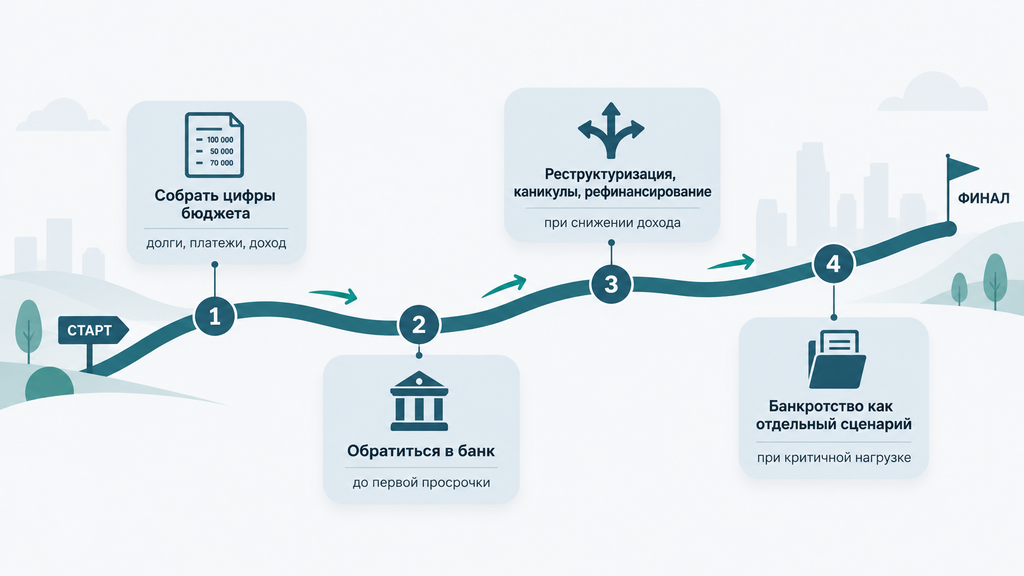
Если платить по кредиту стало трудно, первым делом соберите цифры — сколько вы должны, сколько платите ежемесячно и сколько зарабатываете — и обратитесь в банк, не дожидаясь просрочки. Скрывать проблему невыгодно: просрочка дорожает, портится кредитная история, а переговорная позиция слабеет. Помогать «обойти закон» не нужно и нельзя — законных способов упорядочить долги достаточно, и выбирать между ними проще до первого пропущенного платежа, а не после.
- Реструктуризация — пересмотр графика по соглашению с банком: продление срока, снижение платежа, иногда временная отсрочка. Подходит, когда доход снизился временно, но платёжеспособность в целом сохраняется.
- Кредитные каникулы — законная пауза или сниженные платежи, если доход упал более чем на 30% или случилось чрезвычайное происшествие; действует ограничение по максимальной сумме кредита — актуальный лимит для потребительских кредитов проверьте на 2026 год. Важно: в течение каникул проценты продолжают начисляться, поэтому это передышка, а не отмена долга.
- Рефинансирование — новый кредит на более мягких условиях вместо одного или нескольких старых. Имеет смысл, пока кредитная история не испорчена и нагрузка не критична; иначе банк либо откажет, либо предложит условия без реальной выгоды.
- Банкротство — правовой механизм, когда исполнять обязательства объективно невозможно. Внесудебное банкротство проходит через МФЦ при долге от 25 000 до 1 000 000 ₽ и соблюдении условий (чаще всего — закрытое исполнительное производство); судебное — через арбитражный суд с финансовым управляющим и, как правило, занимает от нескольких месяцев до года. У процедуры есть последствия и ограничения, поэтому решение стоит принимать после консультации и проверки актуальных условий на 2026 год.
Если непонятно, какой вариант подходит именно вам, можно обратиться к нашим юристам — по процедуре банкротства или по любому другому юридическому вопросу, связанному с долгами. Достаточно оставить заявку и кратко описать ситуацию: специалист проведёт первичный разбор бесплатно и покажет, какие сценарии в вашем случае реалистичны, а какие — нет. Оплачивать услугу или принимать решение сразу не требуется: сначала вы видите карту вариантов, потом выбираете.
Главное о кредите: что запомнить заёмщику
Подписывать кредитный договор стоит только после трёх проверок: кредитора, полной стоимости кредита и собственной кредитной нагрузки. Это правило обычно экономит больше денег, чем любые «скидки по ставке». Короткая памятка заёмщика:
- Проверьте кредитную организацию по спискам Банка России до любых переговоров.
- Сравните минимум два-три предложения по ПСК, а не по рекламной ставке.
- Посчитайте кредитную нагрузку: платежи по всем долгам против дохода.
- Прочитайте индивидуальные условия целиком, особенно ставку, страховку и штрафы.
- Сделайте расчёт кредита на калькуляторе с учётом страховки и комиссий.
- Выбирайте срок по итоговой переплате, а не по размеру платежа.
- Сохраните договор, график и платёжные документы в одной папке.
- При первых трудностях обращайтесь в банк и действуйте по плану законных вариантов, а не по советам «взять новый заём».
И последнее. Кредит — это финансовый инструмент, а не приговор и не оценка человека. Контроль начинается тогда, когда ситуация собрана в цифрах: сумма долгов, платежи, доход, варианты действий. Если всё уже сложнее, чем «просто переждать», — по банкротству или любому другому юридическому вопросу, связанному с долгами, можно получить бесплатную первичную консультацию: оставьте заявку, коротко опишите ситуацию, и вы получите разбор без обязательств по оплате.
Часто задаваемые вопросы
Чем кредит отличается от займа?
Кредит выдают только кредитные организации — банки и НКО с лицензией Банка России, обязательно под письменный договор и с процентами. Заём может дать любое лицо, включая знакомых, и часто без процентов. Практическое следствие: защита потребителя по закону № 353-ФЗ действует именно для кредитов от профессиональных кредиторов.
Какие организации могут выдавать кредиты в России?
Выдавать кредиты могут банки и небанковские кредитные организации с лицензией Банка России. Микрозаймы выдают МФО — они работают по отдельному реестру и с другими лимитами и ставками. Любую организацию проверяйте в списках и реестрах Банка России до подписания документов.
Что обязательно должно быть в кредитном договоре?
В договоре должны быть сумма, ставка и её тип, полная стоимость кредита в рамке на первой странице, срок, график платежей, комиссии, штрафы, условия досрочного погашения и требования к страхованию. Индивидуальные условия печатаются на первой странице в табличной форме — начните чтение с них. Полный чек-лист проверки договора есть в разделе о проверке перед подписанием.
Чем полная стоимость кредита отличается от процентной ставки?
Процентная ставка — это цена пользования деньгами. Полная стоимость кредита (ПСК) учитывает ещё и обязательные платежи — например, страховку, без которой кредит не выдаётся, и комиссии. ПСК выражается в процентах годовых и, как правило, выше ставки; сравнивать предложения корректнее именно по ней.
Какой платёж выгоднее — аннуитетный или дифференцированный?
Дифференцированные платежи обычно дешевле по итоговой переплате, но требуют заметно больших первых платежей. Аннуитет ровный и предсказуемый, его проще закладывать в бюджет. Итог зависит от дохода, срока и от того, какие схемы реально предлагает банк.
Насколько точен расчёт кредита на онлайн-калькуляторе?
Расчёт предварительный и справочный: он помогает сравнить сценарии по платежу, сроку и переплате. Точные цифры банк фиксирует в индивидуальных условиях и графике после одобрения. Калькулятор обычно не учитывает страховку, комиссии и индивидуальные надбавки к ставке — добавляйте их вручную.
Можно ли отказаться от кредита после подписания договора?
По потребительскому кредиту есть право отказа в течение установленного законом срока — минимум 14 календарных дней с момента получения денег: сумма возвращается, уплачиваются проценты за фактические дни пользования. Точный срок и порядок проверяйте в актуальной редакции статьи 7 закона № 353-ФЗ на 2026 год. По кредитным картам и отдельным продуктам правила отличаются.
Что делать, если нечем платить по кредиту?
Не прятаться: посчитать бюджет, обратиться в банк за реструктуризацией или кредитными каникулами, оценить рефинансирование, а при критичной нагрузке — варианты банкротства. Чем раньше начать переговоры, тем больше законных опций сохраняется. Если сложно определить подходящий сценарий, можно оставить заявку на бесплатный первичный разбор ситуации юристом — без обязательств по оплате.