Рефинансирование микрозаймов: условия, отзывы, онлайн-оформление, с просрочками и плохой кредитной историей
Рефинансирование микрозаймов — это оформление нового кредита или займа на более выгодных условиях, чтобы закрыть прежние дорогие долги в МФО и платить дальше только по одному договору. С открытыми просрочками и плохой кредитной историей прямое перекредитование часто недоступно, но рабочие пути остаются: реструктуризация микрозайма у текущего кредитора, программы отдельных МФО, кредитные каникулы, судебные инструменты и банкротство. В статье — условия 2026 года, порядок онлайн-оформления, расчёты экономии и разбор того, что заёмщики реально пишут в отзывах.
Что такое рефинансирование микрозаймов простыми словами
По сути, рефинансирование микрозаймов — это замена нескольких старых займов одним новым договором с меньшей ставкой и понятным графиком платежей. Вы берёте кредит или заём, этими деньгами полностью закрываете долги перед МФО, а дальше обслуживаете только новый договор. Старые договоры перестают действовать, начисления по ним останавливаются — при условии, что они действительно закрыты и это подтверждено документами.
Несколько терминов, без которых тему не понять:
- МФО — микрофинансовая организация, выдающая небольшие займы на короткий срок, как правило, под ежедневный процент.
- Тело долга — сумма, которую вы фактически получили, без процентов и неустоек.
- ПСК (полная стоимость кредита) — итоговая цена кредита или займа в процентах годовых с учётом всех платежей. Именно ПСК, а не рекламная ставка, показывает реальную выгоду.
- Неустойка — пени и штрафы за просрочку, которые начисляются сверх процентов.
На практике рефинансирование займов МФО работает как «разбор финансового узла»: вместо пяти дат платежей, пяти графиков и ежедневного роста процентов остаётся один платёж, который можно спланировать в бюджете. Рефинансирование обычно помогает, когда:
- активных микрозаймов два и больше, и вы уже путаетесь в датах;
- платежи по займам занимают заметную часть дохода, а долг почти не уменьшается;
- доход снизился, и прежний график стал неподъёмным;
- вы берёте новые займы, чтобы платить по старым, — это сигнал остановиться и поменять структуру долга.
Важная оговорка: перекредитование не уменьшает сам долг. Оно меняет его цену и график возврата. Если новый платёж всё равно не вписывается в бюджет, проблема лишь переносится на будущее.
Чем рефинансирование отличается от реструктуризации микрозайма
Короткий ответ на вопрос «чем отличается рефинансирование от реструктуризации»: перекредитование — это новый договор с новым кредитором, реструктуризация — изменение условий действующего займа в той же МФО. От этого выбора зависит и вся дальнейшая стратегия.
| Критерий | Рефинансирование | Реструктуризация |
|---|---|---|
| Суть | Новый кредит или заём погашает старые долги | Изменение условий действующего займа |
| Кто предоставляет | Банк или другая МФО | Та же МФО, где оформлен заём |
| Нужен ли новый договор | Да | Нет — заключается дополнительное соглашение |
| Отношение к просрочке | Открытая просрочка чаще всего означает отказ | Не исключает обращение — иногда это единственный диалог с кредитором |
| Что можно изменить | Ставку, срок, размер платежа | Срок, график, ставку, часть неустойки — по договорённости |
| Основная цель | Заменить дорогой долг более дешёвым | Сделать текущий долг обслуживаемым |
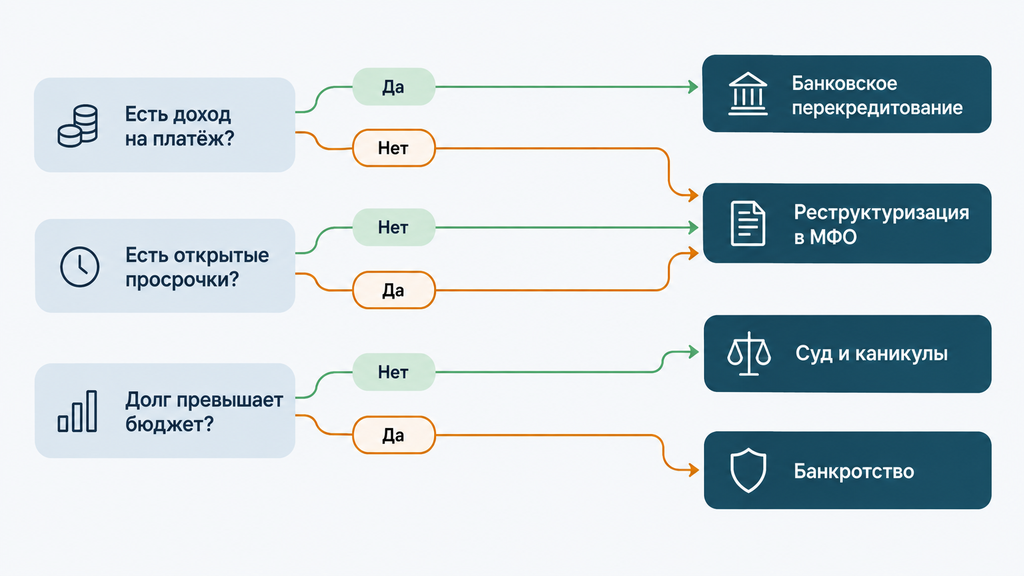
Что выгоднее — рефинансировать или реструктурировать — зависит от состояния кредитной истории и дохода. Если просрочек ещё нет и доход подтверждается, стоит сначала попробовать банковское перекредитование: ставки в банках ниже. Если просрочка уже есть, диалог логично начинать с реструктуризации долгов МФО: многие микрофинансовые организации заинтересованы вернуть деньги без суда и взыскания.
Когда рефинансирование микрозаймов действительно выгодно, а когда это лишняя трата
Рефинансирование микрозаймов оправдывает себя, когда новая полная стоимость кредита заметно ниже текущих ежедневных начислений, займов несколько, а доход позволяет стабильно платить по новому графику. Во всех остальных случаях новая ссуда лишь продлевает долговую историю.
Признаки того, что перекредитование, скорее всего, сработает в вашу пользу:
- новая ПСК ниже действующих начислений хотя бы в разы — например, банковская ставка против ежедневного процента МФО;
- платёж по новому договору вписывается в бюджет с запасом, а не «впритык до зарплаты»;
- займов несколько, и объединение снижает риск пропустить платёж;
- у вас есть подтверждённый доход и пока нет открытых просрочек;
- вы готовы закрыть старые договоры сразу и не вернуться к новым микрозаймам.
Ситуации, в которых перекредитование чаще всего не оправдывает себя:
- разница в ставке минимальна, а комиссии и страховка «съедают» экономию;
- дохода недостаточно даже для нового платежа — долг продолжит расти, но уже у другого кредитора;
- предложение требует залога квартиры или переоформления имущества — это отдельный и серьёзный риск;
- вы планируете взять сумму больше долга «на запас» — рост общей задолженности почти наверняка обгонит выгоду;
- ситуация зашла в стадию судебного взыскания — здесь логика другая, о ней ниже.
Отдельно о слове «без залога»: стандартное рефинансирование микрозаймов без залога — это обычный потребительский кредит, в котором имущество не участвует. Как правило, именно такой вариант и стоит рассматривать первым. Залоговые схемы требуют отдельной правовой проверки и в большинстве случаев не нужны заёмщику с небольшими долгами.
Где можно рефинансировать микрозаймы в 2026 году
В 2026 году рефинансировать микрозаймы можно через четыре основных канала: банки с программами перекредитования, отдельные МФО, онлайн-платформы подбора предложений и кредитные карты с беспроцентным периодом. Набор организаций и условия периодически меняются, поэтому перечисленные ниже примеры — ориентиры для поиска, а не реклама конкретного продукта. Актуальные условия проверяйте на дату обращения: они не являются публичной офертой.
География здесь решает мало: рефинансирование микрозаймов в Санкт-Петербурге проходит по тем же правилам, что и в любом другом городе. Онлайн-заявку можно подать из любого региона России, а офлайн-условия банков в регионах, как правило, одинаковы.
Банки: условия, требования и причины отказов
Банк — самый дешёвый способ закрыть займы МФО, но и самый требовательный. Типовые требования банков к заёмщику:
- гражданство РФ и постоянная регистрация;
- возраст обычно от 21 года (у отдельных банков — от 19–20 лет);
- подтверждённый доход: справка о доходах или выписка по счёту;
- отсутствие текущих просрочек и, желательно, свежих записей о них в кредитной истории;
- ограничение по количеству объединяемых договоров и общей сумме.
Отдельные банки прямо допускают перекредитование займов МФО наряду с банковскими кредитами — например, у Совкомбанка такая программа заявлена официально. Другие кредиторы формально рефинансируют только «банковские» долги, но одобряют кредит «на любые цели», которым можно закрыть микрозаймы. Оба пути легальны; разница в требованиях к документам и в том, как подтверждается закрытие старых долгов.
Типичные причины отказов:
- открытая просрочка на момент подачи заявки;
- высокая долговая нагрузка — платежи занимают большую часть дохода;
- испорченная кредитная история с недавними нарушениями;
- займы МФО не отражены в кредитной истории, и банк не видит полной картины;
- несоответствие формальным критериям: возраст, стаж, регистрация.
Практический совет: подавайте ограниченное число заявок — сначала в один-два банка, где требования вам заведомо подходят. Каждая заявка фиксируется в кредитной истории, а серия отказов снижает скоринговый балл, поэтому массовая рассылка «во все банки сразу» работает против вас.
Рефинансирование в другой МФО и обещания «без отказа»: что за ними стоит
Рефинансирование МФО без отказа в буквальном смысле не существует: любая организация оценивает заёмщика, и отказ возможен всегда. Формулировки «одобрим всем» и «стопроцентное решение» — маркер агрессивной рекламы, а не реального продукта. По опыту, за такими обещаниями чаще всего скрываются максимальные ставки, разовые комиссии или требования залога.
Что реально стоит за перекредитованием в другой МФО:
- доступность: требования мягче, чем в банках, решение приходит за минуты или часы;
- цена: ставки заметно выше банковских и могут приближаться к законодательно допустимому максимуму;
- короткие сроки: новые займы у МФО обычно рассчитаны на месяцы, а не на годы;
- залог и поручитель: их наличие повышает шансы одобрения, но добавляет рисков.
Красные флаги, при которых от предложения лучше отказаться: просьба внести деньги «за рассмотрение заявки» до выдачи займа; предложение оформить дарственную или договор купли-продажи квартиры. Закон запрещает микрофинансовым компаниям выдавать потребительские займы под залог жилой недвижимости — такие схемы типичны для мошенников. Проверить легальность организации можно в реестре МФО на сайте Банка России и через СРО, в которой состоит компания.
Онлайн-платформы и кредитные карты как способ закрыть займы
Рефинансирование МФО онлайн часто оформляют не напрямую в банке, а через платформы-подборщики: вы заполняете одну анкету, а сервис отправляет её в несколько организаций и показывает подходящие предложения. Это экономит время на поиск, но каждая организация всё равно проводит собственную проверку заёмщика, поэтому итоговые условия нужно сравнивать самостоятельно — по ПСК, а не по рекламной ставке.
Второй вспомогательный инструмент — кредитная карта с длительным беспроцентным периодом. Схема выглядит так: вы переводите на карту сумму долга, гасите займы и в течение грейс-периода возвращаете долг банку без процентов. Этот путь работает при трёх условиях: грейс-период распространяется на переводы, снятие наличных — без комиссии, а доход позволяет закрыть долг до конца льготного периода. Если хотя бы одно условие не выполняется, после окончания грейс-периода ставка по карте может оказаться выше ожидаемой, и долговая нагрузка вернётся в новом виде.
Как оформить рефинансирование микрозаймов онлайн: пошаговая инструкция
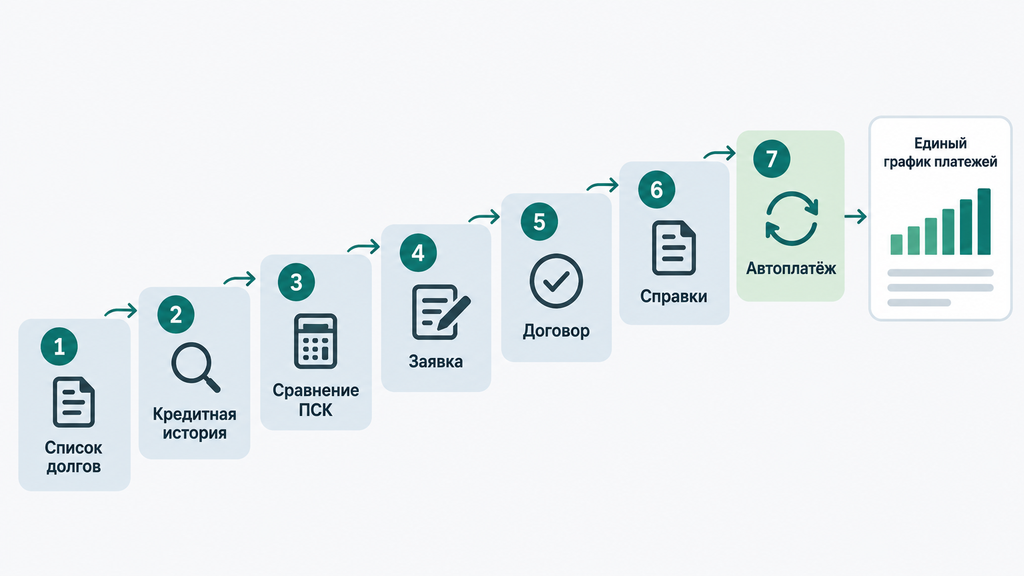
Рефинансирование микрозаймов онлайн проходит в семь шагов — от составления списка долгов до настройки автоплатежа по новому договору. Порядок действий одинаковый и для банка, и для МФО, различаются только сроки рассмотрения: «срочное рефинансирование микрозаймов онлайн» у МФО означает решение за минуты или часы, у банков — обычно один-два рабочих дня.
- Соберите данные по всем долгам. Для каждого займа: сумма, остаток, дата платежа, ставка, контакты кредитора. Без полной картины невозможно посчитать выгодность.
- Проверьте кредитную историю. Убедитесь, что все займы в ней отражены и нет ошибочных записей — их лучше оспорить до подачи заявок.
- Сравните предложения по ПСК. Используйте калькуляторы на сайтах кредиторов; помните, что онлайн-расчёты носят информационный характер и не являются офертой — итоговые условия фиксирует только договор.
- Подайте заявку онлайн. Заполните анкету, приложите фото документов, укажите реальные суммы долгов — занижение данных вскрывается при проверке и ведёт к отказу.
- Получите решение и внимательно прочитайте договор. Особое внимание — разделам о комиссиях, страховке и порядке списания платежей.
- Закройте старые займы и возьмите справки. Если кредитор переводит деньги напрямую в МФО — запросите подтверждение закрытия каждого договора; если деньги поступили вам — погасите займы сами и сохраните чеки.
- Настройте автоплатёж по новому договору. Это защита от случайных просрочек, которые портят только что начатую «белую» историю.
Какие документы подготовить для онлайн-заявки
Набор документов зависит от кредитора: у МФО он минимальный, у банка — полный. Стандартный чек-лист для перекредитования:
- паспорт РФ — базовый документ во всех случаях;
- СНИЛС — часто требуется банками для идентификации;
- справка о доходах (2-НДФЛ, выписка по счёту или справка по форме банка) — нужна банку, МФО обычно не требует;
- договоры по текущим займам — подтверждают суммы и условия;
- справки об остатках задолженности — показывают, сколько фактически должно быть закрыто;
- реквизиты для погашения займов — понадобятся, если новый кредитор переводит деньги напрямую в МФО.
Справка об остатке долга — ключевой документ: по ней кредитор рассчитывает сумму перекредитования, а вы получаете доказательство точного размера обязательств. Обновляйте её перед подачей заявки — проценты по займам МФО начисляются ежедневно, и сумма недельной давности уже неактуальна. Персональные данные при онлайн-заявке передаются только с вашего согласия в порядке закона о персональных данных, поэтому читайте текст согласия, прежде чем ставить отметку.
Типичные ошибки при онлайн-оформлении
Большинство потерь при онлайн-перекредитовании связано не с отказами, а с невнимательностью после одобрения. Вот самые частые ошибки:
- Не читать договор о комиссиях и страховке. Чем грозит: ПСК оказывается выше ожидаемой. Как правильно: до подписания найти в договоре все платежи сверх ставки и посчитать полную стоимость.
- Брать сумму больше долга «на запас». Чем грозит: общий долг растёт, а свободные деньги исчезают в текущих расходах. Как правильно: запрашивать сумму строго под закрытие займов.
- Не получить подтверждение закрытия старых займов. Чем грозит: «висящий» долг с растущими процентами, который всплывает позже. Типичная ситуация из практики: заёмщик погасил займы переводами, не взял справки, а через полгода обнаружил начисления по «закрытому» договору из-за небольшой недоплаты. Как правильно: запросить справку о погашении по каждому договору.
- Принять первое одобрение без сравнения. Чем грозит: переплата за удобство. Как правильно: сравнить минимум три предложения по ПСК.
- Подавать много заявок подряд. Чем грозит: серия отказов в кредитной истории снижает скоринговый балл. Как правильно: выбирать организации по соответствию требованиям.
- Вернуться к микрозаймам после перекредитования. Чем грозит: повторная долговая яма уже с двумя «этажами» обязательств. Как правильно: зафиксировать новый график автоплатежом и не возвращаться к привычке «занять до зарплаты».
Рефинансирование микрозаймов с просрочками и плохой кредитной историей
С открытыми просрочками классическое банковское перекредитование, как правило, недоступно, но у заёмщика остаются рабочие сценарии: реструктуризация долгов в самой МФО, перекредитование МФО с просрочками через отдельные лояльные организации, перевод долга под залог с осторожной оценкой рисков, кредитные каникулы и правовые инструменты вплоть до банкротства. Ключевой фактор здесь — время: каждая новая просрочка фиксируется в БКИ (бюро кредитных историй) и снижает кредитный рейтинг, поэтому чем раньше выйти на контакт с кредитором, тем больше вариантов сохраняется.
«Рефинансирование МФО с плохой кредитной историей» — это всегда компромисс: организация, готовая выдать новый заём при испорченной истории, закладывает свой риск в ставку. Задача заёмщика — убедиться, что новый договор действительно дешевле текущих начислений, а не просто переносит долг в новое место. Правило одинаково работает и для срочного перекредитования, и для спокойного сравнения предложений.
Срочное рефинансирование с просрочками: когда это реально работает
Срочное рефинансирование микрозаймов с просрочками работает, когда совпадают три обстоятельства: просрочка свежая (как правило, до одного месяца), заёмщик сам вышел на связь и объяснил ситуацию, а доход сохранён и позволяет платить по новому графику. В такой ситуации отдельные МФО предлагают пролонгацию или новый заём на погашение старого, поскольку видят намерение платить, а не уклоняться.
При длительных просрочках на первый план выходит уже не перекредитование, а реструктуризация и правовые инструменты: переговоры о новом графике, каникулы, суд, банкротство. Предложения «срочно и с любой историей» в этом сегменте нужно проверять на реальную переплату:
- посчитайте сумму всех начислений по новому договору — процентов, комиссий, страховок;
- сравните её с тем, как быстро растёт текущий долг с учётом законного предела начислений;
- сигнал хорошего выбора — суммарные начисления по новому договору ниже прироста долга по старому;
- сигнал плохого — новый договор лишь увеличивает общую сумму, которую предстоит вернуть.
Что делать, если везде отказали
Серия отказов — это не конец, а сигнал сменить стратегию: с открытыми просрочками путь перекредитования закрыт, но проблема долга решается другими законными способами. Действуйте по порядку:
- Запросите справки о долгах в каждой МФО — точные суммы с процентами и неустойками. Без них невозможно ни оспорить расчёт, ни договориться.
- Подайте заявления о реструктуризации каждому кредитору с документами, подтверждающими финансовые трудности.
- Проверьте расчёт долга на соответствие законным ограничениям — предельной ежедневной ставке и общему лимиту начислений сверх тела займа.
- Оцените кредитные каникулы и досудебные инструменты: обращение к финансовому уполномоченному, жалоба в Банк России, обращение в СРО МФО.
- Оцените банкротство, если долги устойчиво превышают возможности дохода, — это законная процедура списания непосильных обязательств, а не «крайняя мера позора».
И принципиальная оговорка: не берите новые микрозаймы для погашения старых. Это замкнутый круг, в котором долг растёт быстрее любых договорённостей, — на практике именно такие истории заканчиваются самыми крупными суммами.
Реструктуризация долгов МФО: как договориться с кредитором
Реструктуризация долгов МФО — это изменение условий действующего займа по соглашению сторон: увеличение срока, отсрочка платежа, снижение ставки, отмена части неустойки или фиксация суммы долга при условии соблюдения нового графика. Долг при этом не исчезает, но становится обслуживаемым, а начисления перестают расти лавинообразно.
Честное ограничение, о котором стоит знать заранее: реструктуризация — это право МФО, а не её обязанность. Обязать кредитора изменить договор нельзя, за исключением законных случаев кредитных каникул. При этом на практике МФО чаще идут навстречу тем, кто обращается сам и приносит внятное предложение: для организации возврат долга по новому графику обычно выгоднее суда, коллекторов и продажи долга с дисконтом.
Основания, которые повышают шансы на одобрение, — документально подтверждённые жизненные обстоятельства:
- потеря работы или сокращение — трудовая книжка, справка из центра занятости;
- существенное снижение дохода — справка о доходах, выписки по счетам;
- болезнь или несчастный случай — больничный лист, медицинские документы;
- инвалидность — справка об установлении инвалидности;
- рождение ребёнка, необходимость ухода за ребёнком или пожилым родственником — свидетельство о рождении, документы об опеке;
- утрата имущества из-за пожара, стихийного бедствия, кражи — подтверждающие документы.
Как подать заявление на реструктуризацию микрозайма
Реструктуризация микрозаймов онлайн или через офис проходит в пять шагов, и результат, судя по отзывам заёмщиков, зависит в первую очередь от качества подготовки заявления, а не от удачи. Порядок действий:
- Соберите подтверждающие документы по своей причине финансовых трудностей — по списку выше.
- Составьте заявление. Если у МФО нет своей формы, оно пишется в свободной форме: наименование организации, данные заёмщика, реквизиты договора, сумма долга, описание ситуации и — главное — конкретное предложение: какой платёж и в какие сроки вы готовы вносить.
- Подайте обращение через личный кабинет на сайте МФО, по электронной почте, заказным письмом с уведомлением или лично в офисе. Сохраните подтверждение отправки.
- Дождитесь ответа. По Базовому стандарту Банка России обращение рассматривается, как правило, до 15 рабочих дней; если кредитор запрашивает дополнительные документы, срок может продлеваться.
- Подпишите дополнительное соглашение и только после этого начинайте платить по новому графику.
Перед подписанием дополнительного соглашения проверьте пять пунктов:
- новый срок возврата и дату последнего платежа;
- размер и периодичность платежей;
- общую сумму, которую предстоит вернуть, — она не должна заметно «вырасти» относительно текущего долга;
- порядок начисления процентов и неустойки на период нового графика;
- последствия нарушения нового графика.
Типичная ошибка — устные договорённости по телефону. Без письменной фиксации они юридической силы не имеют, и в спорной ситуации ссылаться будет не на что.
Реструктуризация микрозаймов через суд и кредитные каникулы
Если договориться с МФО напрямую не получилось, реструктуризация микрозаймов через суд и другие правовые инструменты остаются законной альтернативой. Сначала — о досудебных механизмах:
- Кредитные каникулы по закону. С 1 января 2024 года действует постоянный механизм кредитных каникул по закону о потребительском кредите (займе): при документальном снижении дохода более чем на 30%, при чрезвычайных обстоятельствах, а также для участников СВО и их семей заёмщик вправе запросить отсрочку платежей в пределах установленного лимита суммы займа. Каникулы предоставляются разово по каждому договору.
- Финансовый уполномоченный — бесплатный досудебный арбитр споров с финансовыми организациями; обращение к нему не требует расходов и часто ускоряет решение.
- Жалобы в Банк России и СРО МФО — работают при нарушениях кредитором требований закона: превышении лимитов начислений, некорректном расчёте долга, давлении при взыскании.
Теперь о судебной стороне. Если МФО уже обратилась в суд, действуйте внимательно: судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить подачей возражений в установленный срок. После отмены приказа у должника появляется время на переговоры и разбор расчёта долга. В исковом производстве можно просить рассрочку исполнения решения и требовать снижения несоразмерной неустойки — суд вправе уменьшить её по статье 333 Гражданского кодекса РФ.
Две честные оговорки. Первая: судебный путь — не способ «не платить», а способ привести условия к законным; рассчитывать на то, что долг «сгорит» из-за срока исковой давности (по общему правилу — три года), не стоит: у профессиональных взыскателей этот срок обычно под контролем. Вторая: каждое процессуальное действие имеет свой срок — пропущенный срок отмены приказа или обжалования усложняет защиту.
Сколько можно сэкономить: пример расчёта до и после
Экономия от рефинансирования микрозаймов складывается из разницы между ежедневными начислениями по займам МФО и годовой ставкой по новому договору. Покажем на условном примере — цифры округлены для наглядности.
Исходная ситуация. У человека пять микрозаймов по 20 000 ₽ — итого 100 000 ₽ тела долга. Каждый заём растёт по предельно допустимой ставке 0,8% в день, то есть примерно на 800 ₽ в сутки на общую сумму, пока платежей нет. Закон одновременно ограничивает общий рост: с июля 2023 года общая сумма начислений по краткосрочному займу не может превышать 130% сверх тела долга, поэтому заём на 20 000 ₽ не превратится в долг на 200 000 ₽. Но и 130% начислений — это до 230 000 ₽ совокупных обязательств против 100 000 ₽ полученных денег.
Вариант «после». Заёмщик получает банковский кредит на 100 000 ₽ под условные 25% годовых на два года и закрывает все займы. Платёж — около 5 300 ₽ в месяц, переплата за два года — примерно 28 000 ₽. Сравнение в цифрах:
| Показатель | До перекредитования | После перекредитования |
|---|---|---|
| Количество платежей в месяц | 5 по разным датам | 1 |
| Скорость роста долга без платежей | до 24 000 ₽ в месяц по ставке 0,8% в день | не растёт — проценты включены в платёж |
| Предельная переплата | до 130% сверх тела долга (до 130 000 ₽) | около 28 000 ₽ за два года |
| Ежемесячная нагрузка | непредсказуемая, зависит от начислений | около 5 300 ₽ по графику |
Перед любым перекредитованием — две формулы самопроверки. Первая: посчитайте долю платежей в доходе — если новый платёж занимает больше трети ежемесячного бюджета, договорённость о меньшем платеже важнее снижения ставки. Вторая: сравните общую сумму начислений по новому договору с текущим долгом — рефинансирование выгодно только тогда, когда переплата становится меньше, а срок возврата реалистичен. Значения лимитов начислений периодически корректируются, поэтому перед расчётом проверьте актуальные нормы 2026 года на сайте Банка России.
Отзывы о рефинансировании и реструктуризации микрозаймов: что говорят заёмщики
В отзывах о рефинансировании и реструктуризации микрозаймов чаще всего встречаются два полярных опыта: снижение платежа и прекращение давления со стороны взыскателей — либо, наоборот, рост переплаты из-за цепочки пролонгаций и невыполненных устных обещаний. Оба сценария описывают одну и ту же процедуру — разница в подготовке заёмщика и честности кредитора.
Что чаще всего отмечают в положительных отзывах о перекредитовании:
- вместо нескольких платежей остался один, и его стало проще контролировать;
- звонки и уведомления от МФО прекратились после закрытия займов;
- платёж стал ниже, и его стало можно платить без новых долгов;
- появился понятный график, с которым семья снова планирует бюджет.
На что чаще всего жалуются в негативных отзывах:
- переплата выросла: заёмщик выбирал не по полной стоимости, а по рекламной ставке;
- обещание «одобрим всем без отказа» обернулось максимальной ставкой и комиссиями;
- устные обещания менеджера не совпали с текстом договора;
- после закрытия старых займов не было получено подтверждение, и «хвост» долга всплыл позже;
- в реструктуризации отказали, потому что заявление не содержало документов и конкретного предложения.
Три обобщённых сценария из реальной практики. Первый: человек объединил несколько займов банковским кредитом, платёж снизился примерно вдвое, и за два года история выплат выровняла кредитный рейтинг. Второй: заёмщик трижды продлевал заём в МФО, считая это перекредитованием, — общая сумма вернувшихся начислений превысила сам долг. Третий: заявление о реструктуризации со справками о снижении дохода и конкретным графиком платежа получило согласие кредитора, тогда как у знакомого с похожей ситуацией обращение «помогите, не могу платить» закончилось отказом.
Как читать отзывы перед обращением в организацию:
- проверьте, есть ли компания в реестре МФО или банков на сайте Банка России — отзывы о «серых» организациях вторичны;
- доверяйте конкретике: суммы, сроки, описание условий полезнее общих восторгов или эмоций;
- смотрите реакцию компании на негативные отзывы — она показывает, как организация ведёт себя в споре;
- сопоставляйте отзывы о реструктуризации микрозаймов между площадками: одинаковые тексты на разных сайтах — признак накрутки.
Риски, ограничения и типичные заблуждения
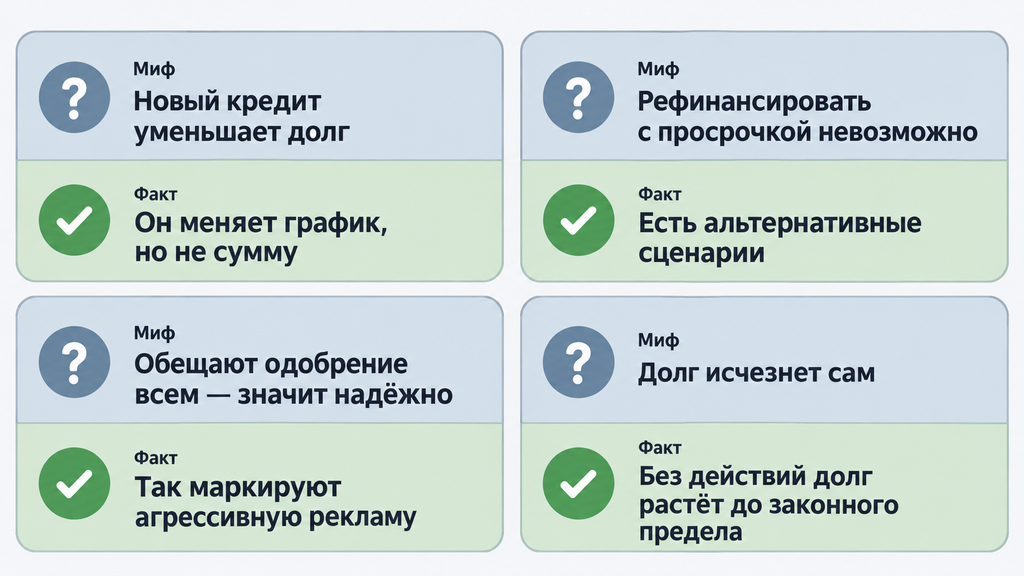
Главные риски перекредитования займов МФО — рост общей переплаты при увеличении срока, залоговые схемы с угрозой имуществу, мошеннические «помощники», требующие оплату вперёд, и возврат к новым микрозаймам после закрытия старых. Разберём их в формате «миф и факт» — так проще отделить реальную опасность от страхов.
- Миф: новый кредит уменьшает долг. Факт: он меняет график и цену долга; сумма обязательств уменьшается только при меньшей переплате и отсутствии новых займов.
- Миф: рефинансирование займов МФО с просрочками невозможно. Факт: банковское перекредитование при открытых просрочках маловероятно, но реструктуризация, отдельные МФО и правовые инструменты остаются доступны.
- Миф: обещают одобрение всем — значит, организация надёжная. Факт: такие формулировки — признак агрессивной рекламы; за ними нередко стоят максимальные ставки, комиссии и залоговые требования.
- Миф: долг исчезнет, если его не трогать. Факт: без действий долг растёт до законного предела начислений, после чего кредитор обращается к взысканию — приказу, суду, приставам.
- Миф: «специалисты» за предоплату спишут долги или «закроют» их. Факт: законное списание возможно только через процедуры по закону; требование предоплаты с гарантией результата — признак мошенничества, а обещания «гарантированного списания» недопустимы в принципе.
Про взыскание отдельно. Если долг передан коллекторскому агентству, это не означает выхода за рамки закона: действия коллекторов ограничены законом о возврате просроченной задолженности (230-ФЗ) — им запрещены угрозы, давление и распространение сведений о долге посторонним. При нарушениях фиксируйте факты и жалуйтесь в ФССП — она надзирает за коллекторами, — а также в СРО, в которой состоит агентство.
И ограничение по времени: попытки договориться имеют смысл, пока взыскание не дошло до суда. Если судебный приказ уже вынесен, приоритет смещается к процессуальным действиям — отмене приказа в срок, разбору расчёта долга, подготовке позиции по рассрочке.
Что делать, если ни перекредитование, ни реструктуризация не подходят
Если доход не позволяет платить даже по посильному новому графику, а долг продолжает расти, законными альтернативами перекредитованию становятся кредитные каникулы, мировое соглашение, судебное и внесудебное банкротство. У каждого пути — свои условия, сроки и ограничения:
- Кредитные каникулы — кому подходят: заёмщикам с документально подтверждённым падением дохода более чем на 30%, при чрезвычайных обстоятельствах, а также участникам СВО и их семьям. Ограничения: предоставляются разово по договору, действуют в пределах установленного лимита суммы займа.
- Мировое соглашение с кредиторами — кому подходит: заёмщикам с частичным платёжеспособным доходом и готовностью зафиксировать график юридически. Ограничения: требует согласия кредиторов и аккуратного исполнения.
- Судебное банкротство по закону о несостоятельности (127-ФЗ) — кому подходит: гражданам с непосильными долгами, на практике — при суммах от нескольких сотен тысяч рублей и очевидной неплатёжеспособности. Процедура проходит через арбитражный суд с финансовым управляющим и обычно занимает от полугода; по её завершении оставшиеся непогашенными обязательства списываются, если суд не выявит недобросовестного поведения. Ограничения: расходы на процедуру, ограничения на период её проведения и после завершения, а итог зависит от обстоятельств конкретного дела.
- Внесудебное банкротство через МФЦ — кому подходит: гражданам с долгами в пределах установленного диапазона (сейчас — от 25 000 ₽ до 1 000 000 ₽) при соблюдении условий закона, чаще всего при оконченном приставами исполнительном производстве. Ограничения: узкий перечень оснований и обязательная проверка условий специалистом МФЦ.
Если после чтения остаётся вопрос «а что подходит именно мне» — это нормальная точка, чтобы подключить специалиста. Вы можете оставить заявку и кратко описать свою ситуацию: юрист бесплатно проведёт первичный разбор — посмотрит расчёты долга, кредитную историю и подскажет, какие варианты реалистичны в вашем случае, от перекредитования до банкротства или другого юридического вопроса, связанного с долгами. Оплата услуг и запуск какой-либо процедуры на этом этапе не требуются: сначала вы получаете понимание плана действий и только потом сами решаете, действовать ли дальше.
Чек-лист заёмщика: как подготовиться к перекредитованию
Подготовка к перекредитованию сводится к десяти проверенным шагам — пройдите их по порядку, и решение о рефинансировании микрозаймов станет расчётным, а не эмоциональным:
- составьте полный список долгов: сумма, остаток, дата платежа, ставка по каждому займу;
- запросите кредитную историю и убедитесь, что все займы отражены в ней корректно;
- посчитайте долю платежей в доходе — если она превышает треть бюджета, начинать стоит с разговора о снижении платежа, а не только о ставке;
- сравните ПСК минимум трёх предложений — банков, МФО, платформ подбора;
- проверьте выбранную организацию в реестре на сайте Банка России;
- подготовьте документы: паспорт, СНИЛС, справку о доходах, договоры и свежие справки об остатках;
- посчитайте полную переплату по новому договору, включая комиссии и страховку;
- прочитайте разделы договора о комиссиях, страховке и порядке списания платежей;
- после закрытия старых займов получите справки о погашении по каждому договору;
- настройте автоплатёж по новому графику, чтобы новый договор не превратился в источник новых просрочек.
Рефинансирование МФО онлайн экономит время на этих шагах, но не отменяет ни одного из них. Список удобно сохранить: если ситуация с долгами разовьётся — появится просрочка или судебное уведомление, — вы будете знать, с каких документов начинать разговор с юристом и какие цифры подготовить к консультации.
Часто задаваемые вопросы
Можно ли рефинансировать микрозаймы с просрочками?
Напрямую — редко, но рабочие пути есть. Банки при открытых просрочках, как правило, отказывают; реальнее реструктуризация в той же МФО, перекредитование в отдельных лояльных МФО — как правило, по более высокой ставке — или перевод долга под залог с осторожной оценкой рисков. Чем раньше выйти на контакт с кредитором, тем больше вариантов остаётся.
Чем рефинансирование отличается от реструктуризации микрозайма?
Рефинансирование — это новый кредит или заём у другого кредитора, которым закрывают старые долги. Реструктуризация — изменение условий действующего договора с той же МФО: срок, платёж, ставка, неустойка. Первое требует одобрения нового кредитора, второе — договорённости с текущим.
Дадут ли рефинансирование микрозаймов с плохой кредитной историей?
Банки рассматривают такие заявки индивидуально и чаще одобряют при погашенных просрочках и подтверждённом доходе. МФО лояльнее к испорченной истории, но компенсируют риск ставкой и коротким сроком. Перед подачей заявок стоит проверить кредитную историю и устранить ошибки в ней.
Что значит «рефинансирование МФО без отказа» и можно ли верить таким обещаниям?
Стопроцентного одобрения не существует: любая организация проверяет заёмщика. Формулировка «без отказа» — рекламный приём, за которым часто скрываются максимальные ставки, комиссии или требование залога. Честный сигнал — организация открыто называет условия, ставки и основания отказов.
Сколько раз можно сделать реструктуризацию микрозайма?
Закон не ограничивает число обращений, но решение каждый раз принимает МФО. Если заёмщик уже нарушал условия предыдущей реструктуризации, шансы на повторное согласие заметно снижаются. Повторный запрос имеет смысл при новых документально подтверждённых обстоятельствах.
Насколько ограничен рост долга по микрозайму в 2026 году?
Закон ограничивает и ежедневную ставку, и общую сумму начислений сверх тела займа — долг не может расти бесконечно. Значения лимитов периодически корректируются, поэтому перед расчётом проверьте актуальные нормы 2026 года на сайте Банка России. Если начисления превышают предел, излишек можно оспорить.
Что делать, если МФО отказала в реструктуризации?
Отказ не означает безвыходность: при законных основаниях можно запросить кредитные каникулы, обратиться к финансовому уполномоченному, подать жалобу в Банк России или СРО МФО, оспорить несоразмерную неустойку в суде, а при высокой долговой нагрузке — оценить банкротство. Игнорировать долг при этом невыгодно: бездействие ускоряет судебное взыскание.
Когда вместо перекредитования выгоднее банкротство?
Если доход не покрывает даже минимальный новый платёж, а долги продолжают расти, перекредитование лишь отодвигает проблему. Судебное банкротство по 127-ФЗ позволяет законно освободиться от непосильных обязательств, но имеет условия, сроки и последствия, а результат зависит от обстоятельств конкретного дела. Подходит ли процедура в вашей ситуации, покажет разбор документов и доходов — начать можно с бесплатной консультации: оставьте заявку и кратко опишите ситуацию, решение о дальнейших шагах вы примете после разбора.