Кредит и займ после банкротства: как получить и какие банки дают
Коротко: взять кредит или займ после завершения банкротства законно: прямого запрета в законе нет. В течение пяти лет после процедуры при обращении за кредитом нужно сообщать банку о факте банкротства, а сведения о процедуре остаются в кредитной истории еще несколько лет. Реальные шансы на одобрение чаще всего появляются через 6–12 месяцев после завершения дела, и зависят они в первую очередь от дохода, свежей кредитной истории и запрашиваемой суммы. Начинать разумнее с кредитной карты с небольшим лимитом, а не с крупного кредита.
Можно ли взять кредит после банкротства физического лица
Закон не запрещает брать кредит после завершения банкротства: пожизненного запрета на кредитование бывших банкротов в российском законодательстве нет. После завершения процедуры гражданин снова вправе открывать счета, пользоваться картами и подавать заявки на любые кредитные продукты, как и любой другой человек.
Другое дело, как поступит банк. Кредитная организация не обязана одобрять заявки и вправе отказать без объяснения причин. Банкротство списало старые долги, но не стерло память о них: сведения о процедуре видны в кредитной истории, и скоринг (автоматическая система оценки заемщика) учитывает их как фактор риска. Поэтому на вопрос «дадут ли кредит после банкротства» честный ответ звучит так: могут, но не сразу и не всем.
На практике решение по заявке бывшего банкрота складывается из нескольких факторов:
- Официальный доход. Для банка это главный аргумент: стабильная зарплата, пенсия или подтвержденный доход самозанятого.
- Свежая кредитная история. То, как человек вел себя после процедуры, для банка важнее самого факта банкротства.
- Срок после завершения процедуры. Чем больше времени прошло, тем спокойнее банк.
- Запрашиваемая сумма. Небольшой лимит одобрить проще, чем крупный кредит.
- Залог или поручитель. Обеспечение снижает риск для кредитора и часто повышает шансы.
Если коротко: после банкротства взять кредит можно, но заявка не лотерея, а результат подготовки. Ниже по порядку: что именно видит банк, когда шансы растут и с каких продуктов разумно начинать.
Что говорит закон: обязательство сообщать о банкротстве пять лет
В течение пяти лет после завершения банкротства гражданин обязан сообщать о факте своей процедуры при оформлении кредита или займа. Это правило установлено статьей 213.30 закона № 127-ФЗ «О несостоятельности (банкротстве)» и действует как после судебного, так и после внесудебного банкротства.
Саму норму часто понимают неверно: пять лет не запрещают брать кредиты, они лишь обязывают сообщать кредитору о факте процедуры. Срок отсчитывается от даты завершения процедуры, то есть от определения суда о завершении реализации имущества или от даты завершения внесудебного банкротства, а не от даты подачи заявления. Для человека, которому нужна помощь в получении кредита после банкротства, это означает простую последовательность: узнать точную дату завершения своего дела, считать пять лет от нее и честно указывать факт процедуры в анкете.
Скрывать банкротство не стоит. Сведения о процедурах публикуются в Федресурсе (официальном реестре о банкротствах), а запись о процедуре есть в кредитной истории. Банк, скорее всего, увидит факт банкротства даже без вашего указания, а недостоверные сведения в анкете могут стать причиной отказа или досрочного требования вернуть всю сумму. Честность здесь не моральный выбор, а рациональная линия поведения.
Можно ли взять кредит, пока идет процедура банкротства
Кредит при банкротстве, пока идет процедура, взять нельзя без разрешения, а на практике его почти никто не получает. Здесь многое зависит от типа процедуры.
- Судебное банкротство. Делом руководит финансовый управляющий (это арбитражный управляющий, который контролирует имущество и сделки должника). Новые кредиты и займы в этот период требуют согласования, и в реальных делах такое согласование на новые долги не получают.
- Внесудебное банкротство через МФЦ. Упрощенная процедура без суда. Пока она идет, гражданин прямо не вправе брать новые кредиты и займы, выдавать поручительства и заключать договоры залога.
Типичная ошибка, которую мы видим в практике: человек, устав от ожидания, пытается «перехватить» небольшой займ, не сообщив о незавершенной процедуре. Это создает риск осложнений в деле, вплоть до того, что суд может не освободить должника от долгов при завершении. Правило простое: сначала завершить процедуру и получить на руки подтверждающий документ (определение суда или выписку о завершении внесудебного банкротства) и только после этого думать о новых кредитах.
Что происходит с кредитной историей после банкротства
Кредитная история после банкротства не обнуляется: в ней остаются прежние кредиты, просрочки и запись о самой процедуре. Порядок ведения и сроки хранения кредитных историй определяет закон № 218-ФЗ «О кредитных историях».
После завершения дела в отчете меняются статусы: списанные долги получают пометку о прекращении обязательств в связи с банкротством. Для банка это принципиальная разница. Открытая многолетняя просрочка говорит банку, что человек не платит сейчас. Завершенное банкротство говорит другое: долговая ситуация решена законным способом и текущих обязательств у человека нет. Как правило, второе для скоринга выглядит лучше первого, но хуже полностью чистой истории.
По общему правилу БКИ хранит записи кредитной истории семь лет со дня последнего изменения информации, поэтому сведения о банкротстве остаются видны кредиторам еще долго после завершения дела. При этом через пять лет после завершения процедуры исчезает обязанность сообщать о банкротстве в анкетах, а новые положительные записи постепенно снижают вес старых.
Первым делом после завершения процедуры запросите свой кредитный отчет. Два раза в год каждый БКИ обязан предоставить его бесплатно. Список бюро, где хранится ваша история, можно узнать через Госуслуги или Центральный каталог кредитных историй Банка России, затем запросить отчет в каждом из них. Обычно это ОКБ, НБКИ и другие крупные бюро.
Что проверить в отчете после банкротства:
- все ли списанные кредиты имеют статус о прекращении обязательств, а не «действующая просрочка»;
- правильность паспортных данных и отсутствие чужих договоров;
- нет ли дублей одного и того же кредита;
- какие банки запрашивали историю и с какими решениями по последним заявкам;
- не числятся ли долги, которые не были включены в процедуру.
Если в отчете ошибка (например, списанный кредит продолжает числиться просроченным), подайте заявление об оспаривании в БКИ и приложьте определение суда о завершении процедуры. БКИ проверит сведения через кредитора и обновит отчет. Такие ошибки встречаются, и их исправление до подачи первой заявки экономит месяцы ожидания.
Через сколько после банкротства можно взять кредит
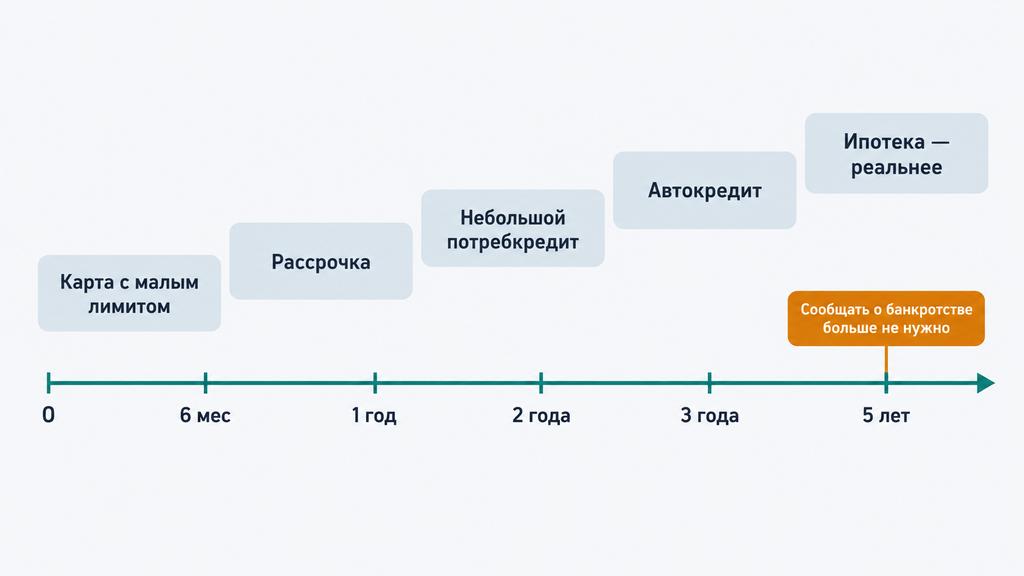
Формально подать заявку на кредит можно сразу после завершения банкротства, но реальные шансы на одобрение чаще всего появляются через 6–12 месяцев, а на крупные кредиты разумно рассчитывать через 2–3 года. Единого срока в законе нет, это практика, а не норма: один банк может одобрить небольшую карту через полгода, другой откажет и через три года.
Ориентиры по срокам и продуктам обычно такие:
| Срок после завершения процедуры | На что реально рассчитывать | Типичные условия |
|---|---|---|
| Первые 6 месяцев | Чаще всего отказы; изредка небольшой займ или карта с минимальным лимитом | Лучше потратить это время на проверку отчета БКИ и стабилизацию дохода, а не на серию заявок |
| 6–12 месяцев | Кредитная карта с небольшим лимитом, товарная рассрочка | Малые суммы, важен подтвержденный доход и отсутствие новых просрочек |
| 1–2 года | Небольшой потребительский кредит | Выше ставки, чем у заемщиков без банкротства; шансы растут при истории с картой или рассрочкой |
| 2–3 года | Автокредит, реже ипотека | Первоначальный взнос от 30%, залог, строгая проверка дохода |
| 5 лет | Кредитование на общих основаниях | Обязанность сообщать о банкротстве отпадает; решение зависит от текущей истории и дохода |
Распространенный сценарий из практики: человек в первый же месяц подает пять-семь заявок «во все подряд», получает отказы и не понимает, почему. Дело в том, что каждая заявка фиксируется в кредитной истории, а серия отказов за короткий срок сама по себе снижает скоринговый балл: банк видит человека, которому срочно нужны деньги и которому везде отказали. Поэтому когда речь идет о том, как получить кредит после банкротства, последовательность важнее скорости: сначала отчет, потом подготовка, и только потом одна-две адресные заявки.
Какие банки дают кредит после банкротства
Официального списка банков, которые гарантированно кредитуют бывших банкротов, не существует: каждое решение принимается индивидуально, а условия и скоринговые модели регулярно меняются. Любой, кто обещает «одобрение в конкретном банке», либо продает услугу, либо рискует ввести вас в заблуждение.
При этом по практике 2026 года общая картина складывается понятная. Крупнейшие банки с самой жесткой скоринговой политикой отказывают бывшим банкротам чаще. У ряда организаций (Т-Банк, Совкомбанк, Ренессанс Банк, Почта Банк и другие) отношение к нестандартным заемщикам обычно мягче, а у некоторых есть программы последовательного восстановления кредитной истории. Это наблюдение из практики, а не реклама: ни один банк не гарантирует одобрение, и условия нужно проверять на момент подачи заявки.
Ответ на вопрос «в каком банке можно взять кредит после банкротства» чаще всего начинается не с названия, а с логики выбора:
| Тип банка для первой заявки | Почему шансы выше | На что обратить внимание |
|---|---|---|
| Зарплатный банк | Видит регулярные поступления и реальный остаток по счету | Предварительное одобрение в приложении радует, но окончательного решения не гарантирует |
| Банк, который не был кредитором в процедуре | Не имеет собственных списанных требований к вам | Факт банкротства банк все равно увидит в кредитной истории |
| Банк, где уже есть карта, вклад или рассрочка | Лояльнее к действующим клиентам с историей операций | Начинайте с малого продукта и своевременных платежей |
| Банки с программами восстановления истории | Продукты специально рассчитаны на постепенную «перепрошивку» репутации | Считайте полную стоимость: такие программы нередко дороже обычного кредита |
Практический совет: прежде чем подавать первую заявку, ответьте себе на вопрос «какой банк точно даст кредит после банкротства». Честный ответ: такого банка нет. Задача не в том, чтобы найти «правильное название», а в том, чтобы подать одну-две хорошо подготовленные заявки туда, где ваши данные выглядят понятно и убедительно.
Дает ли Сбербанк кредит после банкротства
Отдельной программы кредитования для бывших банкротов у Сбербанка нет, и на практике после процедуры банк чаще отказывает. Причины лежат в логике скоринга: у крупнейших банков жесткие автоматические фильтры, и запись о банкротстве в кредитной истории обычно срабатывает как стоп-фактор, особенно в первые год-два после процедуры.
Шансы заметно ниже, если именно Сбербанк был кредитором в списанной процедуре: собственные списанные требования банк учитывает особенно внимательно. Скрыть процедуру в анкете бессмысленно: банк увидит ее через БКИ, а недостоверные сведения только ухудшат решение.
Разумная стратегия выглядит так: сначала не тратить заявку, а наработать 1–2 года положительной истории в других организациях. Карта, рассрочка, небольшой кредит без просрочек, и уже через это время заявка в крупный банк перестает быть заведомо проигрышной. Помните: каждый отказ фиксируется в истории, поэтому серию «проб» в банкротную пору лучше не устраивать.
Какие банки дают автокредит после банкротства
Автокредит после банкротства получить реальнее, чем беззалоговый кредит, потому что автомобиль остается в залоге у банка и риск для кредитора ниже. Под залогом понимают имущество, которое передается банку в обеспечение: при просрочках кредитор вправе обратить на него взыскание.
Типичные условия для заемщика после банкротства:
- срок после завершения процедуры, как правило, от 2 лет;
- первоначальный взнос, чаще от 30% стоимости автомобиля;
- подтвержденный официальный доход и отсутствие новых просрочек;
- выше вероятность одобрения в банке, где клиент получает зарплату или держит счет.
Пример расчета для понимания нагрузки: автомобиль за 1 500 000 ₽, первоначальный взнос 450 000 ₽, кредит 1 050 000 ₽ на пять лет. При ставке выше рыночной на несколько процентных пунктов платеж составит ориентировочно 25–30 тысяч рублей в месяц. К этому стоит прибавить полис КАСКО, который при залоговом автокредите обычно обязателен, а также обслуживание и топливо: полная стоимость владения часто оказывается заметно выше самого платежа по кредиту. Если такой бюджет в вашем доходе не помещается без остатка, автокредит лучше отложить.
И последнее: предложения «автокредит банкроту без отказа» с предоплатой исходят от мошенников. Решение принимает только банк после проверки документов.
Реально ли получить ипотеку после банкротства
Ипотека после банкротства возможна, но это самый сложный кредитный продукт: банки обычно хотят видеть несколько лет аккуратной кредитной истории, ориентиром служат 3–5 лет после завершения процедуры. Крупная сумма и долгий срок делают проверку строже, чем по любому потребительскому кредиту.
Что повышает шансы:
- первоначальный взнос от 30–40%;
- официальный доход семьи, который очевидно покрывает платеж;
- созаемщик с чистой кредитной историей;
- стабильный стаж на последнем месте работы;
- положительная история по карте или небольшому кредиту за последние годы.
Что снижает шансы:
- процедура, завершившаяся менее трех лет назад;
- нестабильный или неофициальный доход;
- новые просрочки после банкротства, даже мелкие;
- высокая долговая нагрузка у созаемщиков.
Законный вариант, который иногда упрощает задачу: ипотека оформляется на супруга или другого члена семьи с чистой историей, а бывший банкрот выступает созаемщиком, то есть участником кредита с правами на недвижимость. Это не обход закона, а обычная банковская практика. Но и здесь решение остается за банком: единой гарантии одобрения не существует, поэтому заложите в план время на подготовку, а не надежду на одну заявку.
Какие кредитные продукты доступны после банкротства
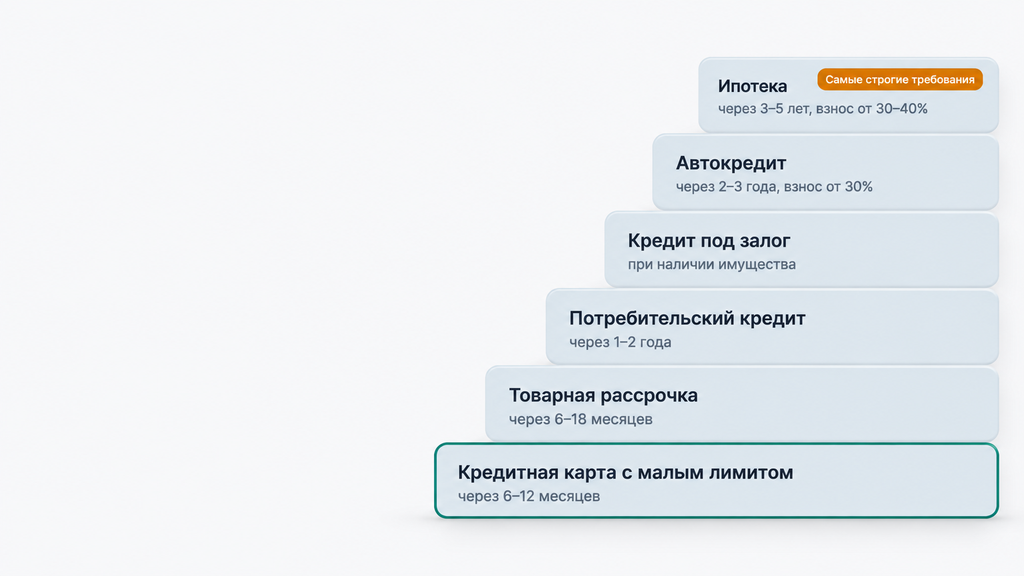
После банкротства доступны все обычные кредитные продукты, но входить в них разумно «лестницей», от простого к сложному. Так формируется новая положительная история, на которую банк опирается при следующих решениях. И принципиальный момент: новый кредит должен иметь практическую цель (покупку, ремонт, необходимость), а не браться только ради записи в истории.
| Продукт | Когда реальнее доступен | Типичные суммы | Подводные камни |
|---|---|---|---|
| Кредитная карта с малым лимитом | Через 6–12 месяцев | 10–50 тысяч ₽ | Низкий лимит и высокая ставка при просрочке; пользуйтесь грейс-периодом и гасите полностью |
| Товарная (POS) рассрочка | Через 6–18 месяцев | 5–100 тысяч ₽ | Только на конкретный товар; оформляется в магазине, данные идут в БКИ не всегда |
| Небольшой потребительский кредит | Через 1–2 года | 50–300 тысяч ₽ | Ставка выше средней; просите посильную сумму, а не максимум |
| Кредит под залог | Через 1–2 года, при наличии имущества | Крупнее беззалоговых | Риск потери залога при просрочке; трезво оценивайте платеж |
| Автокредит | Через 2–3 года | С взносом от 30% | Автомобиль в залоге; полная стоимость владения выше платежа |
| Ипотека | Через 3–5 лет | Крупная, с созаемщиком | Самая строгая проверка; решение индивидуально |
Пара пояснений к таблице. Грейс-период это беспроцентный срок по кредитной карте: если возвращать потраченное в этот срок, проценты не начисляются, и карта становится недорогим инструментом построения истории. POS-рассрочка оформляется прямо в магазине или на маркетплейсе и выдается на конкретную покупку. Она проще в одобрении, но проверьте, передает ли организация данные в БКИ, иначе записи в истории не появится.
Ответ на частый вопрос «какой кредит проще всего получить после банкротства»: карта с малым лимитом и рассрочка. Они дешевле всего обходятся и лучше всего работают на новую историю при одном условии: ноль просрочек, даже однодневных.
Займы после банкротства: когда МФО вариант, а когда ловушка
Микрозаймы после банкротства одобряют чаще банков, но это самый дорогой способ занять деньги и самый быстрый путь вернуться в долги. Микрофинансовые организации (МФО) выдают небольшие займы на короткий срок и жестче оценивают не прошлую историю, а текущую способность вернуть.
Списки «где одобряют банкротам» активно обсуждают на профильных форумах должников, и поисковые запросы вроде «займы после банкротства финдозор» как раз ведут на такие обсуждения. Полезно понимать их ценность: люди делятся реальным опытом по конкретным организациям, где одобрили и на какую сумму. Но такие списки быстро устаревают, потому что каждая МФО принимает решение индивидуально по своему скорингу: одному человеку одобрят, другому в той же организации откажут через месяц.
По действующим правилам ставка по потребительскому микрозайму ограничена законом (не более 0,8% в день), а общая переплата не может превышать 100% от суммы займа. Уточните актуальные лимиты на дату оформления: они периодически пересматриваются. Даже с учетом лимита микрозайм остается дорогим продуктом, поэтому решение о нем должно быть осознанным.
Займ после банкротства оправдан в двух случаях:
- срочная потребность в небольшой сумме, которую вы точно вернете в срок и с запасом, а не «впритык»;
- осознанное восстановление истории: маленький займ, план погашения до оформления, погашение без единой просрочки, и только если организация передает данные в БКИ.
Чек-лист до оформления займа:
- Проверьте, числится ли организация в реестре Банка России.
- Посчитайте полный возврат вместе с процентами и датой платежа.
- Убедитесь, что платеж не придется на день, когда денег может не быть.
- Проверьте в договоре передачу данных в БКИ.
- Не берите второй займ, чтобы закрыть первый, — это начало долговой спирали.
Отдельно о мошенниках. Признаки обмана: «займ без отказа за предоплату», просьба перевести «страховой взнос», доступ к Госуслугам или кодам из СМС «для оформления». Настоящая организация не берет деньги до выдачи займа и не запрашивает доступ к личным кабинетам.
Как получить кредит после банкротства: пошаговый план
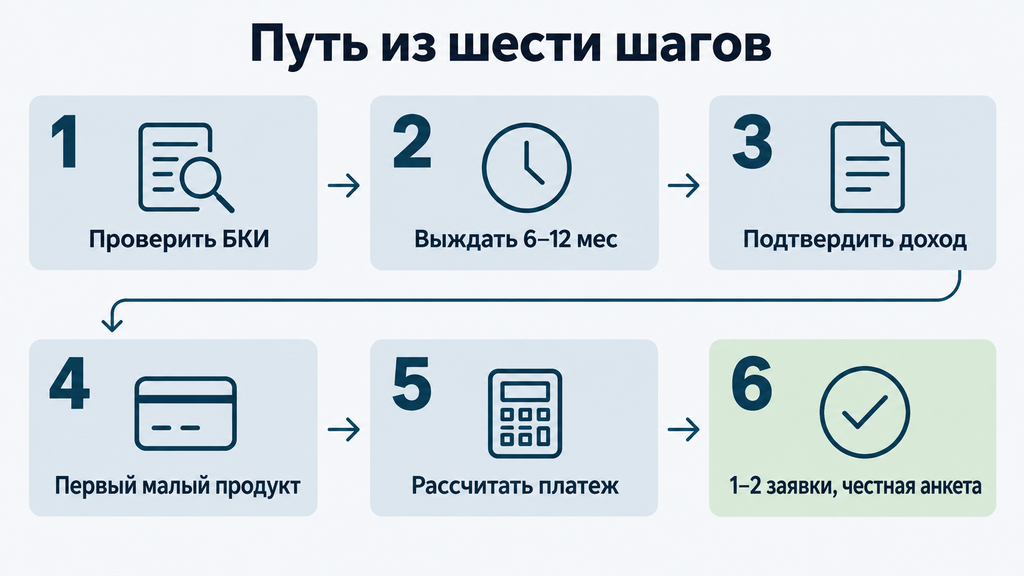
Рабочий план того, как взять кредит, если вы банкрот, состоит из шести шагов: проверить кредитную историю, выждать и подготовиться, подтвердить доход, начать с малого продукта, рассчитать посильный платеж и подать одну-две заявки с честной анкетой. Такой порядок снижает и риск отказа, и риск нового долгового узла.
- Проверьте кредитную историю. Запросите бесплатные отчеты через Госуслуги и БКИ, убедитесь, что все долги имеют статус списанных, исправьте ошибки до подачи заявок.
- Выждите 6–12 месяцев и стабилизируйте ситуацию. Пусть в истории появятся записи о доходах, а эмоции после процедуры улягутся: заявка «на нервах» обычно заканчивается неподъемным кредитом.
- Подготовьте документы. Паспорт, справка о доходах, документы о занятости, определение суда о завершении процедуры или выписка о завершении внесудебного банкротства. Сохраняйте этот документ: он пригодится не раз.
- Начните с малого продукта. Карта с небольшим лимитом или рассрочка: пользуйтесь грейс-периодом, гасите без просрочек, через полгода просите увеличение лимита.
- Рассчитайте посильный платеж. Суммарные платежи по кредитам разумно держать в пределах 30–40% дохода с учетом аренды, коммунальных расходов, детей и резерва на непредвиденное. Если кредит помещается в бюджет только при идеальном сценарии, он слишком большой.
- Подайте 1–2 заявки с честной анкетой. Укажите факт банкротства, если пять лет еще не прошло, отвечайте последовательно, без разрывов в стаже и «улучшений»: банк проверяет сведения по своим источникам.
Что делать, если отказали. Сделайте паузу минимум на три месяца: серия заявок за одну неделю работает против вас. За это время проверьте, нет ли в отчете ошибок, погасите мелкие обязательства, снизьте запрашиваемую сумму и попробуйте другой тип банка, например зарплатный. Банк не обязан называть причину отказа, поэтому диагностику разумно начать с собственного отчета БКИ.
Чек-лист перед подачей заявки:
- определение о завершении процедуры на руках;
- отчет БКИ проверен, ошибок нет;
- доход подтверждается документами;
- платеж по кредиту — не более трети дохода;
- запрошенная сумма минимально достаточная;
- в анкете указан факт банкротства;
- это первая-вторая заявка за последние месяцы, а не пятая.
Типичные ошибки и заблуждения
Главные ошибки бывших банкротов при получении кредита: массовые заявки, попытка скрыть процедуру и займы без плана погашения. Сначала о распространенных мифах.
| Миф | Как на самом деле |
|---|---|
| «После банкротства кредит не дадут никогда» | Запрета нет; кредиты бывшим банкротам одобряют, но с паузой, небольшими суммами и при подтвержденном доходе |
| «Кредитная история обнуляется» | История не стирается: остаются просрочки и запись о процедуре, списанные долги меняют статус |
| «Через 5 лет запись исчезнет из БКИ» | Через 5 лет отпадает обязанность сообщать о банкротстве, а записи кредитной истории БКИ хранит дольше: по общему правилу семь лет с последнего изменения информации |
| «Можно скрыть банкротство — банк не проверит» | Банк видит историю через БКИ, процедуры публикуются в Федресурсе; сокрытие ведет к отказу или досрочному требованию |
| «МФО не передают данные в БКИ» | Крупные организации, как правило, передают данные, и положительные платежи, и просрочки |
Теперь практические ошибки, которые мы чаще всего видим в консультациях:
- Заявки во все банки подряд. Каждый отказ фиксируется, а серия отказов за неделю дополнительно снижает рейтинг. Работает другое: адресная подготовка и одна-две заявки.
- Крупная сумма сразу. Заявка на максимум почти всегда заканчивается отказом; посильная сумма выглядит для банка рациональнее.
- Займы «для истории» без плана. Брать долг только ради записи в БКИ стоит лишь при маленькой сумме и заранее просчитанном погашении, иначе это расходы без пользы.
- Брокеры с «гарантией одобрения». Никто, кроме банка, решение не принимает; предоплата за «гарантированный кредит» это признак мошенничества.
- Просрочка по новому кредиту. После банкротства она стоит дороже, чем для обычного заемщика: свежая просрочка перечеркивает месяцы построения истории.
Когда новый кредит лучше отложить
Новый кредит не стоит брать, если он нужен для покрытия текущих расходов или платеж по нему будет занимать больше трети дохода. Банкротство дало возможность начать без долгов, и первый же «удобный» займ под бытовые траты может вернуть ситуацию в исходную точку.
Тревожные сценарии, которые мы видим в практике:
- кредит берется, чтобы «закрыть дыру» в бюджете: зарплата не дотягивает до конца месяца;
- займ оформляется, чтобы доказать банкам и себе, что «все нормально»;
- новый кредит планируется для погашения остатков старых долгов, не вошедших в процедуру.
Вопросы для самопроверки перед заявкой:
- Есть ли у меня резерв на 3 месяца обязательных расходов?
- Что конкретно я оплачу этими деньгами и можно ли обойтись без кредита?
- Помещается ли платеж в бюджет вместе с арендой, коммунальными расходами и детьми?
- Что я потеряю, если доход временно снизится на 20%?
- Помню ли я, что повторно списать долги через банкротство получится не скоро: для судебной процедуры действует пятилетний срок между процедурами, а условия стоит проверить на актуальность в 2026 году?
Если хотя бы на два вопроса ответ вызывает сомнение, кредит лучше отложить на несколько месяцев: за это время можно накопить небольшой резерв, который даст больше финансовой устойчивости, чем любой займ.
Чем может помочь юрист
Юрист помогает разобраться с долгами и после банкротства: проверить кредитную историю, оспорить ошибки в отчете БКИ, оценить, стоит ли вообще брать новый кредит, или выбрать другой путь вроде реструктуризации, переговоров с кредиторами или процедуры банкротства, если долги еще не списаны. Это и есть реальная помощь в получении кредита после банкротства: не «продажа одобрения», которой обещают мошенники, а подготовка к заявке и разбор законных вариантов.
Наша компания работает с долгами, кредитами и банкротством: оцениваем ситуацию, помогаем собрать документы, сопровождаем процедуру и объясняем последствия каждого шага. Если вы не знаете, что делать с долгами, только планируете банкротство или уже его прошли и не понимаете, почему банки отказывают, проконсультируем бесплатно.
Делать это удобно так: вы оставляете заявку и коротко описываете ситуацию. Никакой оплаты и обязательств на этом шаге не нужно: сначала специалист разбирает вашу ситуацию и дает первичную оценку вариантов. Решение о дальнейших действиях вы принимаете сами и в своем темпе. Консультация бесплатна и доступна как по процедуре банкротства, так и по любому другому юридическому вопросу.
Часто задаваемые вопросы
Дадут ли кредит сразу после банкротства?
Подать заявку можно, но в первые месяцы после процедуры банки почти всегда отказывают. Реальные шансы появляются через 6–12 месяцев, начиная с кредитной карты с небольшим лимитом или рассрочки. Напомним: в течение пяти лет после завершения процедуры в анкете нужно указывать факт банкротства.
Сколько лет банкротство хранится в кредитной истории?
Отдельного срока именно для записи о банкротстве закон не устанавливает: по общему правилу записи кредитной истории хранятся в БКИ семь лет со дня последнего изменения информации (закон № 218-ФЗ «О кредитных историях»). Через пять лет после завершения процедуры отпадает обязанность сообщать о банкротстве кредитору. Новые аккуратные кредиты постепенно улучшают оценку заемщика, даже пока старая запись не удалена.
Нужно ли сообщать банку о своем банкротстве?
Да. В течение пяти лет после завершения процедуры это обязательное требование закона № 127-ФЗ. Банк и так, скорее всего, увидит запись через БКИ и Федресурс, а умолчание может привести к отказу или досрочному требованию вернуть всю сумму по договору.
Какой кредит проще всего получить после банкротства?
Проще всего получить кредитную карту с небольшим лимитом или товарную рассрочку, обычно через 6–18 месяцев после процедуры. Следующий шаг: небольшой потребительский кредит через 1–2 года. Залоговые продукты, включая автокредит, доступны раньше крупных беззалоговых, потому что риск для банка ниже.
Даст ли Сбербанк кредит после банкротства?
Отдельной программы для бывших банкротов у Сбербанка нет, и на практике в первые годы после процедуры отказы случаются часто, особенно если банк был кредитором в списанной процедуре. Шансы выше через 2–3 года аккуратной положительной истории в других организациях. Окончательное решение банк принимает индивидуально по каждому заявителю.
Можно ли взять займ в МФО после банкротства?
Формально можно: часть МФО одобряет небольшие займы бывшим банкротам, опираясь на текущий доход, а не на старую историю. Но ставки даже с учетом законных ограничений остаются высокими, и есть риск вернуться в долги. Если цель в том, чтобы восстановить кредитную историю, берите минимальную сумму с заранее просчитанным погашением и убедитесь, что организация передает данные в БКИ.
Можно ли взять кредит во время процедуры банкротства?
Практически нет. В судебной процедуре новые кредиты требуют согласия финансового управляющего, и на практике такое согласование не получают. Во время внесудебного банкротства через МФЦ брать новые долги прямо запрещено до завершения процедуры: сначала завершите дело и получите подтверждающий документ.
Что делать, если банки отказывают?
Сделайте паузу минимум на три месяца: частые заявки фиксируются в истории и работают против вас. За это время запросите отчет БКИ и исправьте ошибки, наработайте положительные записи по карте или рассрочке, снизьте запрашиваемую сумму и попробуйте другой банк, например зарплатный. Если причина отказов непонятна, можно оставить заявку на бесплатный разбор ситуации юристом: часто проблема решается исправлением истории или выбором другого пути с долгами.