Как банкротство влияет на кредитную историю
Коротко: банкротство не обнуляет кредитную историю — в ней появляется запись о самой процедуре, а списанные долги получают пометку «списан в связи с банкротством». Запись хранится в бюро кредитных историй 7 лет, при этом 5 лет после завершения процедуры вы обязаны сообщать о банкротстве при подаче заявок на кредиты и займы. Это не запрет на новую финансовую жизнь: путь к новым кредитам проходит через проверку кредитного отчёта, исправление ошибок в БКИ и аккуратное построение новой истории — с небольших сумм и без просрочек.
Что происходит с кредитной историей после банкротства
Банкротство не стирает кредитную историю, а добавляет в неё новую запись: факт признания гражданина банкротом, даты процедуры и статус списанных долгов — «списан в связи с банкротством». Сами кредиты, которые были до процедуры, никуда не исчезают из отчёта — меняется их статус, но история платежей, включая просрочки, остаётся видна.
Чтобы понять механику, вспомним, что такое кредитная история. Это досье заёмщика, которое хранится в специальных организациях — бюро кредитных историй (БКИ). Каждое действие по кредиту фиксируется: заявка, выдача, платёж, просрочка, закрытие договора. Доступ к отчёту имеют банки и микрофинансовые организации (МФО) — компании, выдающие небольшие займы до зарплаты, — причём только с вашего согласия, которое вы обычно даёте в заявке.
Сведения о банкротстве попадают в БКИ не по желанию банка, а по регламенту:
- Арбитражный суд выносит определение о признании гражданина банкротом и завершении процедуры.
- Финансовый (арбитражный) управляющий — специалист, который ведёт процедуру, — передаёт данные об этапах дела.
- Банки и МФО обновляют статусы ваших кредитов на «списан в связи с банкротством».
Отсюда частые вопросы читателей. Увидит ли банк банкротство, если не сообщать о нём самому? Да, банк запрашивает кредитный отчёт при рассмотрении заявки, и получение данных из БКИ занимает минуты. Скрыть завершённую процедуру не получится, а попытка сделать это в анкете только ухудшит результат: недостоверные сведения — самостоятельная причина для отказа.
На практике это выглядит так: человек завершает процедуру, через месяц оформляет заявку на карту и видит отказ. Причина не в «чёрном списке», которого не существует, а в том, что скоринг (автоматическая система оценки заёмщика) ещё «видит» свежую запись о банкротстве и не видит новой положительной истории. Как это исправить, покажем по шагам ниже.
Обнуляется ли кредитная история после банкротства
Нет, кредитная история после банкротства не обнуляется: списанные долги закрываются со специальной пометкой, а запись о самой процедуре остаётся в отчёте. Миф об «обнулении» возникает из-за смешения двух вещей: долги действительно аннулируются, но информация о них и о процедуре — нет.
Что остаётся в отчёте после завершения банкротства:
- запись о признании гражданина банкротом с датами процедуры;
- кредиты, включённые в дело, со статусом «списан в связи с банкротством»;
- история платежей до процедуры, включая просрочки;
- новые кредиты и карты, которые вы оформите после процедуры.
Хорошая новость в том, что статус «списан в связи с банкротством» для скоринга лучше, чем бесконечная открытая просрочка или судебное взыскание: у банка есть определённость, долг закрыт юридически, а не «завис» в воздухе. Худший сценарий для истории: годами тянуть с решением и копить просрочки. Подробнее об этом в разделе про кредитный отчёт.
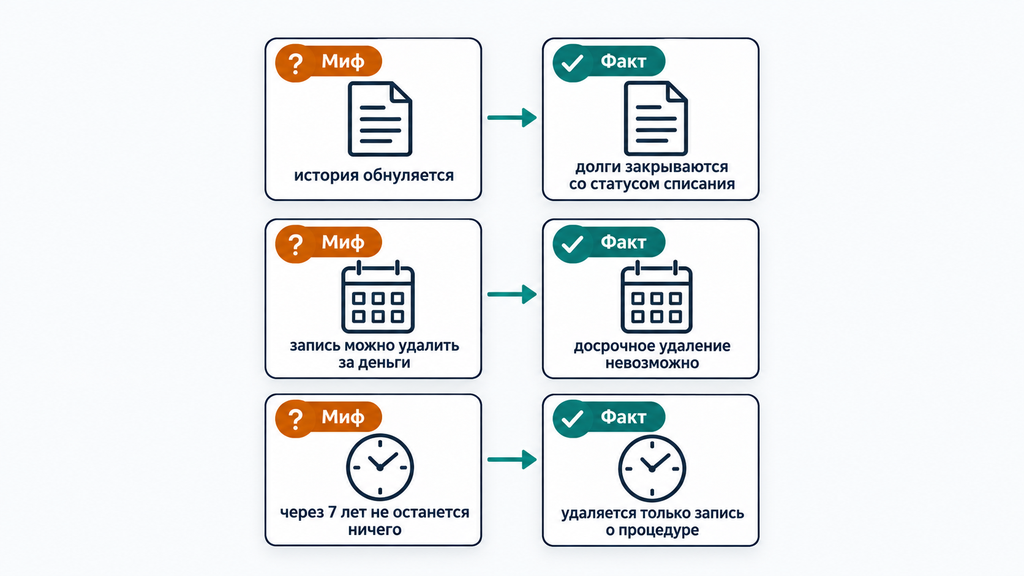
Разберём самые живучие заблуждения по принципу «миф — факт»:
- Миф: после банкротства кредитная история становится пустой. Факт: история сохраняется, долги лишь меняют статус на «списан».
- Миф: запись о банкротстве можно удалить за деньги. Факт: досрочное удаление невозможно — закон не предусматривает исключений, а такие предложения признак мошенничества.
- Миф: через 7 лет не останется вообще ничего. Факт: по истечении срока удаляется запись о банкротстве, но не вся история — ваши новые кредиты и дисциплина после процедуры останутся и будут работать на вас.
- Миф: если не говорить банку о банкротстве, он не узнает. Факт: банк увидит запись в отчёте БКИ при первой же заявке.
Мы не случайно уделяем мифам столько внимания: из-за них люди либо боятся начинать законную процедуру, либо после неё месяцами ждут «самоочистки» вместо простых действий, которые реально улучшают отчёт.
Через сколько обновляется кредитная история после банкротства
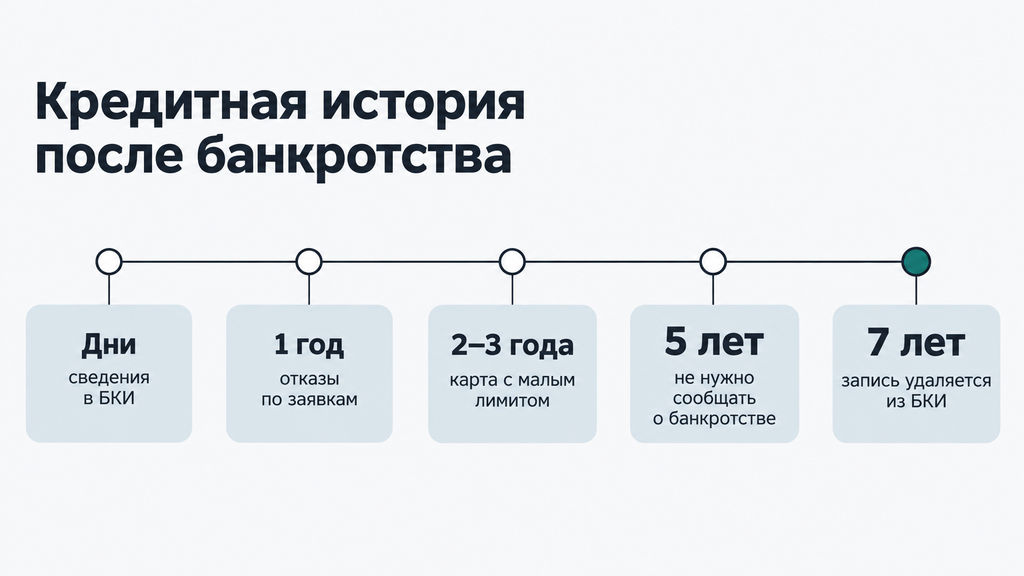
Сведения о завершении банкротства отражаются в кредитной истории в течение нескольких рабочих дней после определения суда, сама запись хранится в бюро 7 лет, а обязанность сообщать о банкротстве при новых заявках действует 5 лет. Это три разных срока, которые часто путают, поэтому разложим их по порядку.
Первый срок — обновление записей. После завершения процедуры суд направляет сведения, кредиторы обновляют статусы долгов, и обычно в течение нескольких рабочих дней отчёт уже показывает актуальную картину. Если этого не произошло — это ошибка, которую можно и нужно исправить (ниже есть отдельный подраздел о проверке отчёта).
Второй и третий сроки — юридические. Порядок устанавливают два закона: Федеральный закон № 218-ФЗ «О кредитных историях» и Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)».
| Срок | Что происходит | Чем установлен |
|---|---|---|
| Несколько рабочих дней | Сведения о завершении процедуры и статусы списанных долгов отражаются в БКИ | Порядок обмена данными между судом, кредиторами и БКИ |
| 5 лет | При заявке на кредит или заём вы обязаны сообщать о факте банкротства | Ст. 213.30 закона № 127-ФЗ |
| 5 лет | Нельзя пройти процедуру банкротства повторно | Ст. 213.30 закона № 127-ФЗ |
| 7 лет | Запись о банкротстве хранится в БКИ, затем удаляется автоматически | Ст. 7 закона № 218-ФЗ |
Пара практических уточнений. По закону срок хранения отсчитывается с даты последнего изменения кредитной истории — например, с момента внесения записи о банкротстве или закрытия последнего обязательства, — поэтому точную дату удаления лучше запросить в своём БКИ. В интернете встречаются разные цифры — 5, 7 и даже 10 лет: если сомневаетесь, проверьте актуальную редакцию закона № 218-ФЗ и свой кредитный отчёт, а не пересказы.
У вопроса «через сколько обновляется кредитная история после банкротства» есть и бытовое прочтение: когда кредиты снова начнут одобрять. Закон не устанавливает «период ожидания», но по нашей практике картина обычно такая:
- Первый год. Свежая запись о процедуре и почти любое обращение за кредитом или картой заканчивается отказом — исключения редки и обычно связаны с залогом или обеспечением.
- 2–3-й год. Появляются реальные шансы на небольшие продукты: карту с малым лимитом, короткий потребительский кредит — при условии, что после процедуры не было новых просрочек.
- 4–5-й год. Обязанность сообщать о банкротстве заканчивается, накопленная положительная история начинает весить больше старой записи; доступны более крупные суммы.
- После 7 лет. Запись о банкротстве удаляется из БКИ, и решающим становится то, какой стала ваша история за эти годы.
Досрочное удаление записи невозможно, поэтому любая стратегия восстановления строится не на «стирании прошлого», а на том, чтобы быстрее нарастить новый положительный слой истории.
Если объявить себя банкротом: что будет с кредитами и какие наступят последствия
Долги, которые суд включил в процедуру банкротства, списываются, а их дальнейшее взыскание прекращается — банки, МФО и коллекторы больше не вправе требовать эти деньги. Именно ради этого списания процедуру и запускают, но понимать сценарий целиком — «до, во время и после» — стоит заранее.
| Период | Что происходит с кредитами и взысканием |
|---|---|
| Во время процедуры | Прекращается начисление договорных процентов, пеней и штрафов; требования к вам можно предъявлять только внутри дела о банкротстве; исполнительные производства приостанавливаются, взыскания с зарплаты и аресты счетов снимаются; звонки и визиты взыскателей по включённым долгам — вне закона |
| После завершения | Долги, включённые в процедуру, списаны полностью; платить остаётся только то, что в неё не вошло (например, долги, о которых вы не заявили, и текущие платежи) |
Есть и исключения. Не списываются через банкротство: алименты, возмещение вреда жизни и здоровью, моральный вред, субсидиарная ответственность — это ответственность руководителей и учредителей компаний по долгам самих компаний, — а также текущие платежи, то есть обязательства, возникшие уже после подачи заявления. Если такие долги есть, они останутся, и это нужно учитывать при оценке процедуры.
Официальные последствия, которые устанавливает закон (перечень закрытый — других ограничений суд и кредиторы установить не могут):
- 5 лет при обращении за кредитом или займом сообщать о факте банкротства;
- 5 лет нельзя пройти процедуру банкротства повторно;
- 3 года нельзя занимать должности в органах управления юридического лица; для банков срок дольше — 10 лет, для страховых компаний, МФО и негосударственных пенсионных фондов — 5 лет.
Чего в законе нет: банкротство не запрещает выезд за границу, работу по найму (ограничения затрагивают только руководящие должности, о которых сказано выше), открытие счетов и пользование картами — после завершения процедуры прежние ограничения, если они были наложены приставами в рамках взыскания, снимаются. Истории про «навсегда испорченную жизнь» — инструмент давления, а не норма закона.
Типичный практический вопрос: «Что будет с моими кредитами, если объявить себя банкротом?» Ответ зависит от того, какие долги вы заявите в процедуру. Мы советуем на старте собрать полный список обязательств — кредиты, кредитные карты, займы, долги по ЖКХ и налогам — и проверить, всё ли из этого подлежит списанию. Пропущенный долг после процедуры никуда не денется, а исправить это после завершения дела заметно сложнее.
Что банк увидит в кредитном отчёте после процедуры
В кредитном отчёте после банкротства банк увидит запись о процедуре, статусы списанных кредитов, историю просрочек до дела и количество ваших заявок за последние годы. Всё это обрабатывает скоринг — автоматическая система оценки заёмщика, которая присваивает заявке баллы по десяткам параметров.
Логика скоринга после банкротства хорошо видна на двух типичных ситуациях из практики.
Ситуация первая: у человека было три кредита, доход снизился, и он вовремя обратился за банкротством — длительных просрочек почти нет, процедура прошла спокойно. В отчёте после списания — запись о банкротстве, но «свежая» история чистая. Такие заёмщики обычно восстанавливают доступ к обычным продуктам быстрее.
Ситуация вторая: долги те же, но человек годами тянул — платежи с задержками, проданные по договорам цессии долги, исполнительные производства. Списание тоже состоялось, но в отчёте остался длинный шлейф просрочек, и скорингу нужно больше времени, чтобы поверить в перемены. Вывод простой: то, как банкротство влияет на кредитную историю, во многом определяется тем, когда оно проведено. Чем раньше процедура завершена, тем проще выстроить рейтинг заново.
И ещё один нюанс, который часто недооценивают: каждая заявка на кредит фиксируется в истории. Серия заявок за короткий срок сама по себе снижает оценку — поэтому в первый год после процедуры заявки обычно только вредят.
Дадут ли кредитку после банкротства и когда её стоит оформлять
Формального запрета нет: оформить кредитную карту после банкротства можно хоть на следующий день после завершения процедуры, но реальные одобрения в большинстве случаев появляются через 1–3 года, когда в отчёте накопилась новая положительная история. Если объявить себя банкротом, последствия для кредитки сводятся к повышенным требованиям банков: меньший лимит, более тщательная проверка дохода.
Почему в первые месяцы отказывают почти всем: запись о банкротстве для скоринга — сигнал повышенного риска, а положительных записей после процедуры ещё нет. Каждая новая заявка при этом фиксируется в истории, поэтому хаотичная рассылка заявок по всем банкам подряд — не стратегия, а её отсутствие.
Какие варианты карт обычно реалистичны после банкротства:
- Карта с минимальным лимитом — 10–50 тысяч рублей; именно с неё чаще всего начинают восстановление.
- Обеспеченная (залоговая) карта — вы размещаете вклад, и лимит равен его сумме; риск для банка минимален, поэтому одобрение вероятно даже с записью о банкротстве.
- Виртуальная карта — оформляется онлайн, подходит для мелких регулярных расходов и аккуратной истории платежей.
По каким критериям сравнивать предложения — независимо от банка:
| Критерий | На что смотреть | Почему это важно |
|---|---|---|
| Передача данных в БКИ | Уточните, что банк передаёт платёжную дисциплину в бюро | Карта «вне истории» не восстанавливает рейтинг |
| Стоимость обслуживания | Годовая или ежемесячная плата, платные опции по умолчанию | Небольшой лимит не должен «съедаться» комиссиями |
| Грейс-период | Беспроцентный срок и условия его сохранения | Погашение в грейс — бесплатно, это основа дисциплины |
| Повышение лимита | Есть ли автоматический пересмотр при аккуратном пользовании | Рост лимита без заявок — плюс к профилю заёмщика |
| Прозрачность условий | Ставка, комиссии за снятие, штрафы за минимальный платёж | Скрытые условия — самый быстрый путь обратно в долги |
Правила пользования картой как инструментом восстановления, которые мы рекомендуем клиентам: тратьте не более 30% лимита — это показывает, что деньги вам не «критичны»; гасите задолженность полностью в течение грейс-периода; не допускайте ни одной просрочки — после банкротства она бьёт по рейтингу сильнее, чем по обычному заёмщику; наращивайте лимит постепенно, а не запрашивайте его сразу.
И честное ограничение: кредитка после банкротства — инструмент репутации, а не «новая финансовая свобода». Если видите, что тянете лимит до потолка и платите только минимальные платежи, лучше снизить использование карты — иначе вместо восстановления истории получится второй виток долговой нагрузки.
Как восстановить кредитную историю после банкротства: пошаговый план
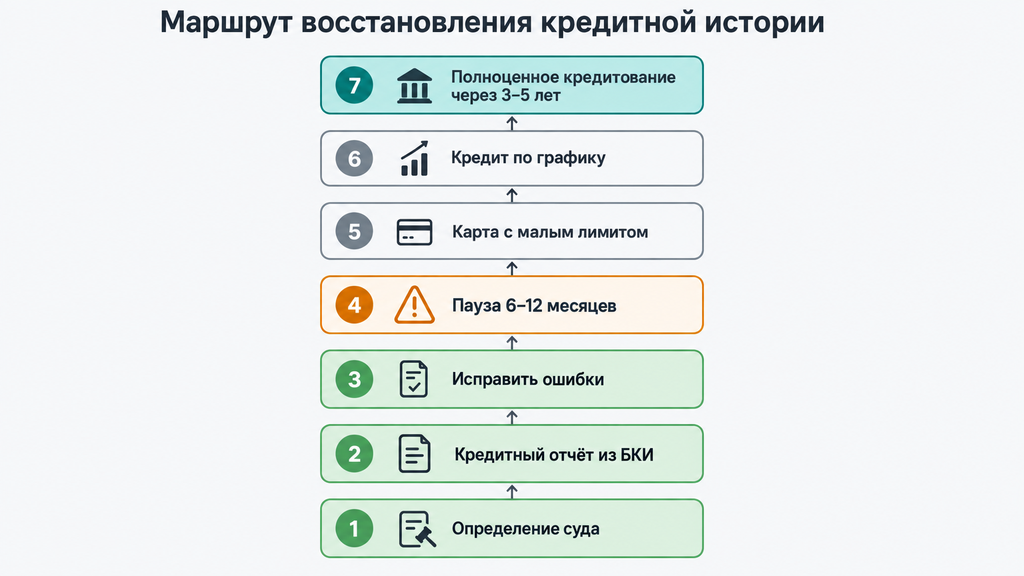
Восстановить кредитную историю после банкротства реально за 2–5 лет, если действовать по понятному алгоритму: сначала навести порядок в документах и отчёте, затем — небольшая кредитная дисциплина, и только потом — крупные заявки. План ниже мы собирали из типовых сценариев, которые срабатывают чаще всего.
Перед стартом проверьте три вещи: процедура юридически завершена (есть определение суда), в отчёте БКИ нет «висящих» списанных долгов и есть подтверждаемый доход — хотя бы небольшой, но официальный.
- Сохраните документы о завершении процедуры. Определение суда — главный документ на ближайшие годы: он подтверждает списание долгов для банка, БКИ и любых спорных ситуаций. Храните его вместе с отчётом о процедуре. Типичная ошибка — терять документы и потом неделями восстанавливать их для одного заявления.
- Запросите кредитный отчёт. Как это сделать — в подразделе ниже. Задача шага: убедиться, что все списанные долги закрыты корректно и данные о вас верны.
- Исправьте ошибки, если они есть. Списанный кредит в статусе «действующий», неверная дата процедуры, задвоенная запись — всё это занижает рейтинг искусственно. Оспариваются такие ошибки бесплатно, через заявление.
- Выдержите паузу 6–12 месяцев без заявок. Это самый трудный психологически шаг: хочется проверить, «дали или нет». Но каждый отказ фиксируется. Вместо заявок откройте вклад или накопительный счёт — регулярное движение денег видится банку как признак устойчивости, и через несколько месяцев этот же банк может сам предложить карту.
- Оформите кредитную карту с малым лимитом. Выберите один банк — в идеале тот, где открыт зарплатный проект или счёт: свои клиенты проходят проверку мягче. Пользуйтесь по правилам из предыдущего раздела: до 30% лимита, полное погашение в грейс, ноль просрочек. Если банк отказал, не идите в МФО, а подождите 3–6 месяцев и попробуйте обеспеченную карту под вклад.
- Возьмите небольшой потребительский кредит и закройте его по графику. После 6–12 месяцев аккуратной карты можно оформить кредит на 50–100 тысяч рублей на 6–12 месяцев. Цель — не деньги, а запись «взял и вернул строго по графику». Досрочное закрытие здесь даже не нужно: банкам важнее увидеть ровную платёжную дисциплину.
- Наращивайте суммы постепенно. Через 3–5 лет после процедуры — при чистой новой истории — обычно доступны автокредит и ипотека, чаще с повышенным первоначальным взносом. Это нормальная, рабочая траектория, а не «исключение из правил».
Что делать, если банк отказал: узнайте причину (её обязаны сообщить по запросу), устраните то, что зависит от вас, — подтвердите доход, снизите другие обязательства, — и повторите попытку через 3–6 месяцев в том же или другом банке. Отказ не приговор: он показывает, какой элемент профиля пока слабый.
Как бывает на практике. Клиентка завершила процедуру, полгода не подавала заявок, держала небольшую сумму на накопительном счёте, затем оформила карту с лимитом 30 тысяч рублей и оплачивала ею только продукты, гасила долг в грейс. Через два года банк без заявки увеличил лимит до 100 тысяч, а ещё через год она получила одобрение по небольшому потребительскому кредиту на стандартных условиях. Ничего хитрого — только последовательность.
Как проверить кредитную историю и исправить ошибки в БКИ
Проверить кредитную историю после банкротства можно бесплатно: через портал Госуслуг запросите список бюро, где хранятся ваши данные, затем в каждом БКИ дважды в год получите отчёт без оплаты. Банк не обязан работать со всеми бюро сразу, поэтому списанный долг может «висеть» в одном отчёте и отсутствовать в другом — проверяйте каждое бюро из списка.
Что именно проверить в отчёте:
- статусы всех кредитов из процедуры — должны быть «списан в связи с банкротством»;
- даты начала и завершения процедуры — они определяют отсчёт 5- и 7-летних сроков;
- персональные данные — ошибка в ФИО или документах приводит к «чужим» записям в отчёте;
- «висящие» кредиты — долги, которые банк не закрыл после списания;
- задвоенные записи и лишние заявки.
Порядок исправления ошибки: сначала направьте заявление банку-кредитору с приложением определения суда о завершении процедуры — на практике это самый быстрый путь, ответ обычно приходит в течение 10–14 дней. Если банк не реагирует или отказывает, подавайте заявление о внесении изменений непосредственно в БКИ — по закону «О кредитных историях» бюро рассматривает его до 30 дней и запрашивает подтверждение у кредитора. Если и это не помогло, следующий шаг — жалоба в Банк России или обращение в суд. Актуальные сроки и формы заявлений на 2026 год проверяйте на сайте вашего БКИ — они периодически обновляются.
Практический сигнал, на который стоит смотреть в первую очередь: если после банкротства отчёт показывает «действующий» долг по списанному кредиту, ваш рейтинг занижен искусственно. Это одна из самых частых и при этом самых легко исправимых проблем — исправление одной такой записи часто меняет ситуацию с отказами заметнее, чем месяцы ожидания.
Чего делать не стоит: ошибки и заблуждения после банкротства
После банкротства большинство проблем создаёт не сама процедура, а попытки «ускорить» восстановление сомнительными способами. Вот античек-лист — шесть действий, которые по нашему опыту чаще всего откатывают людей назад.
- Платить посредникам за «удаление записи о банкротстве». Досрочное удаление из БКИ невозможно технически и юридически: доступ к изменению данных есть только у кредиторов и самого бюро по установленной процедуре. Обещание «очистить историю за деньги» — мошенничество в чистом виде.
- Подавать заявки во все банки подряд. Каждая заявка фиксируется в истории. Серия обращений за месяц-два выглядит для скоринга как отчаянный поиск денег и снижает шансы даже там, где они были.
- Брать микрозаймы в МФО «для прокачки истории». МФО действительно передают данные в БКИ, но банки видят обращения к ним как сигнал бедствия: сначала отказали банки — человек пошёл в МФО. Эффект обычно обратный ожидаемому.
- Скрывать банкротство в анкете. Банк проверит отчёт всё равно, а недостоверные сведения — отдельная и более «тяжёлая» причина отказа. Отвечайте честно: если скрытая информация вскроется, банк вправе применить условия договора вплоть до требования досрочного возврата уже выданного кредита.
- Закрывать все старые счета и карты. Длинная история ценится выше короткой. Если по каким-то продуктам не было проблем, пусть остаются — они поддерживают глубину истории.
- Сразу после восстановления брать крупный кредит «про запас». Новая долговая нагрузка на неподготовленный бюджет — самый короткий путь к повторным просрочкам, которые после банкротства стоят дороже всего.
Насколько быстро всё это сработает, зависит от подтверждённого дохода, платёжной дисциплины, давности процедуры и полноты списания долгов. Универсального срока нет — при прочих равных аккуратный заёмщик с официальным доходом восстанавливает доступ к кредитам заметно быстрее. Если дохода нет или долги, которые не списались, продолжают расти, сначала стоит решить базовую задачу — стабилизировать бюджет, а уже потом работать над рейтингом.
Если вы не знаете, с чего начать, — это нормально: ситуация с долгами почти всегда состоит из нескольких узлов, и разбирать их проще по порядку. Вы можете оставить заявку на нашем сайте и кратко описать свою ситуацию: подскажем по процедуре банкротства, по любому другому юридическому вопросу с кредитами и взысканием или просто поможем понять, какие шаги разумны именно в вашем случае. Первичный разбор — бесплатный и ни к чему вас не обязывает: решение вы принимаете сами и только после того, как увидите карту вариантов.
Короткая памятка для самопроверки после банкротства:
- определение суда о завершении процедуры сохранено;
- кредитные отчёты запрошены во всех БКИ из списка через Госуслуги;
- списанные долги отображаются со статусом «списан в связи с банкротством»;
- ошибки в отчёте оспорены, ответы получены письменно;
- заявок на кредиты нет первые 6–12 месяцев;
- есть счёт или вклад с регулярным движением денег;
- карта с малым лимитом обслуживается без просрочек и в пределах грейс-периода;
- при заявках на кредит факт банкротства указывается честно.
Часто задаваемые вопросы
Обнуляется ли кредитная история после банкротства?
Нет, не обнуляется. Списанные долги меняют статус на «списан в связи с банкротством», история платежей до процедуры сохраняется, а к отчёту добавляется запись о самой процедуре. Обнуления не происходит ни в момент списания, ни по истечении сроков хранения.
Через сколько обновляется кредитная история после банкротства?
Сведения о завершении процедуры обычно появляются в БКИ в течение нескольких рабочих дней после определения суда. Сама запись о банкротстве хранится в бюро 7 лет, а обязанность сообщать о банкротстве при заявках на кредиты действует 5 лет с даты завершения процедуры.
Можно ли оформить кредитную карту сразу после банкротства?
Подать заявку можно сразу — запрета в законе нет, но в первые месяцы большинство банков отказывает из-за свежей записи в скоринге. Реалистичный срок для одобрения — через 1–3 года, начиная с карты с минимальным лимитом или обеспеченной карты под вклад. Итог зависит от дохода и платёжной дисциплины после процедуры.
Сколько лет нужно сообщать о банкротстве при получении кредита?
Пять лет с даты завершения процедуры — это требование ст. 213.30 закона № 127-ФЗ «О несостоятельности (банкротстве)». Скрывать факт бессмысленно: банк видит запись в кредитном отчёте, а недостоверные сведения в анкете дают банку право отказать независимо от качества остального профиля.
Что будет с кредитами, которые не вошли в процедуру банкротства?
Такие долги сохраняются в полном объёме, и по ним продолжают начисляться проценты. Не списываются также алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и текущие платежи. Поэтому перед процедурой стоит собрать полный перечень обязательств и убедиться, что всё списываемое в них включено.
Можно ли удалить запись о банкротстве из кредитной истории досрочно?
Нет, запись хранится установленный законом срок и удаляется автоматически — законных способов ускорить это не существует. Оспорить через банк и БКИ можно только ошибочные записи, например списанный кредит в статусе действующего. Предложения «очистить историю за деньги» — признак мошенничества.
Влияет ли внесудебное банкротство через МФЦ на кредитную историю?
Да, влияет так же, как судебное: запись о внесудебной процедуре появляется в кредитной истории, хранится 7 лет, и 5 лет нужно сообщать о банкротстве при заявках на кредит. МФЦ — многофункциональный центр, через который процедура проходит без суда и финансового управляющего; различается порядок передачи сведений в бюро, но не сами последствия для истории.