Банкротство: судебные дела физических лиц и организаций
Дела о банкротстве граждан, индивидуальных предпринимателей и организаций рассматривает арбитражный суд — по месту жительства физического лица или по месту нахождения компании. Процедура идет по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)»: от подачи заявления до списания долгов обычно проходит от 6 до 12 месяцев. В этом материале разбираем, как устроено банкротное дело на каждом этапе, куда подавать документы, сколько ждать решения, где отслеживать процесс и что делать, если банк уже подал в суд за долг.
Какой суд рассматривает дела о банкротстве
Дела о банкротстве рассматриваются арбитражным судом — это прямое правило статьи 6 и статьи 32 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Арбитражный суд — это специальный суд для экономических споров: он есть в каждом регионе России и ведет дела компаний, предпринимателей и граждан по денежным обязательствам. Дело о банкротстве рассматривается судом в составе одного судьи, а сам процесс идет по правилам Арбитражного процессуального кодекса РФ с особенностями, которые устанавливает закон о банкротстве.
Чтобы дело вообще было возбуждено, должник должен соответствовать признакам несостоятельности. В 2026 году пороги такие:
- для граждан — совокупный долг от 500 000 рублей и просрочка не менее трех месяцев;
- для юридических лиц — требования кредиторов от 2 000 000 рублей в совокупности;
- для обеих категорий — признаки того, что должник не способен исполнять обязательства в срок: дохода и имущества не хватает, чтобы рассчитаться со всеми.
На практике это означает: если у человека три кредита, доход снизился, а платежи занимают больше половины бюджета, и просрочка уже перешагнула три месяца, формальные условия для банкротства через арбитражный суд обычно выполнены. Если сумма чуть ниже порога, имеет смысл сначала рассмотреть внесудебную процедуру через МФЦ — о ней рассказываем ниже.
Почему районный суд и третейский суд не рассматривают банкротство
Банкротное дело — публичная процедура под контролем государства, поэтому ее нельзя передать ни в районный суд, ни в третейский. Закон о банкротстве и Арбитражный процессуальный кодекс РФ относят такие дела к исключительной компетенции арбитражных судов, и договор сторон этот выбор не меняет. Причина проста: банкротство затрагивает сразу всех кредиторов должника, а не двоих участников договора, и требует участия финансового управляющего — третейский суд такими полномочиями не обладает.
Чтобы не путаться, коротко разграничим, где что рассматривается:
- отдельные долги — судебные приказы и иски о взыскании по одному кредитору — ведут мировые и районные суды;
- дела о несостоятельности (банкротстве) рассматриваются только арбитражным судом, независимо от того, кто должник — гражданин, ИП или компания;
- даже если в кредитном договоре прописан «удобный суд», на банкротство это условие не влияет: процедура идет по месту жительства или нахождения должника.
В какой суд подавать заявление о банкротстве: подсудность по месту жительства и нахождения
Заявление о банкротстве подается в арбитражный суд по месту жительства гражданина или по месту нахождения организации. Подсудность — это правило, которое определяет, какой именно арбитражный суд «закреплен» за должником, и в банкротных делах оно работает просто: место жительства гражданина — это, по общему правилу, адрес его регистрации, а для компании ориентир — юридический адрес. У ИП, как и у любого гражданина, это место жительства.
Самые частые ситуации выглядят так:
- зарегистрированы и живете в одном городе — заявление подается в арбитражный суд вашего региона;
- переехали, но регистрация осталась прежней — по умолчанию дело ведет суд по месту регистрации; в отдельных случаях можно доказать фактическое проживание справками с работы, договором найма, прикреплением к поликлинике;
- сменили регистрацию незадолго до подачи — дело пойдет по новому адресу, но если суд увидит, что перерегистрация была сделана, чтобы затруднить работу кредиторам, дело могут передать по действительному месту жительства;
- должник — организация — заявление подается в арбитражный суд по месту ее нахождения, то есть юридическому адресу.
Если ошибиться с судом, заявление не пропадает, но время теряется. Судья либо передаст дело по подсудности, либо вернет заявление — и его придется подавать заново, с повторной отправкой документов всем кредиторам. В нашей практике именно ошибки в подсудности и комплектности документов, а не сами заседания, чаще всего сдвигают старт процедуры на несколько недель. Поэтому перед подачей стоит один раз проверить региональный суд на официальном портале арбитражных судов arbitr.ru: там же есть адрес, реквизиты и календарь заседаний.
Кто может инициировать банкротное дело
Дело о банкротстве возбуждается по заявлению самого должника, конкурсного кредитора или уполномоченного органа — чаще всего Федеральной налоговой службы. На практике большинство банкротных дел начинаются по инициативе самих граждан и компаний: они первыми видят, что платить больше нечем, и получают возможность выбрать саморегулируемую организацию, из состава которой суд утвердит финансового управляющего.
Для должника это право и одновременно обязанность: если гражданин должен от 500 000 рублей, просрочка превысила три месяца и понятно, что этих денег он не соберет, он обязан обратиться с заявлением в течение 30 рабочих дней. Для компаний действует похожая логика: руководитель, который видит, что организация не справляется с обязательствами, тоже несет ответственность за неподачу заявления.
Перед подачей заявления должник уведомляет кредиторов о своем намерении: для граждан это публикация уведомления в Едином федеральном реестре сведений о фактах деятельности юридических лиц (ЕФРСФДЮЛ) не менее чем за 15 дней до обращения в суд. Кредиторы, со своей стороны, перед подачей заявления на банкротство обычно должны дождаться вступившего в силу решения о взыскании долга. Но у этого правила есть исключения: банк может обратиться в суд на основании кредитного договора, а требования, подтвержденные нотариусом, отдельного решения суда не требуют.
И раз уж об этом часто спрашивают: да, объявить банкротом могут и без вашего собственного заявления — если кредитор придет в суд первым. Не узнать об открытом деле сложно: должник получает копии определений, а информация появляется в открытых реестрах. Но если вы знаете о просрочке, разумнее периодически проверять себя в Картотеке арбитражных дел — как это сделать, разберем ниже.
Как проходит дело о банкротстве в арбитражном суде: этапы и заседания
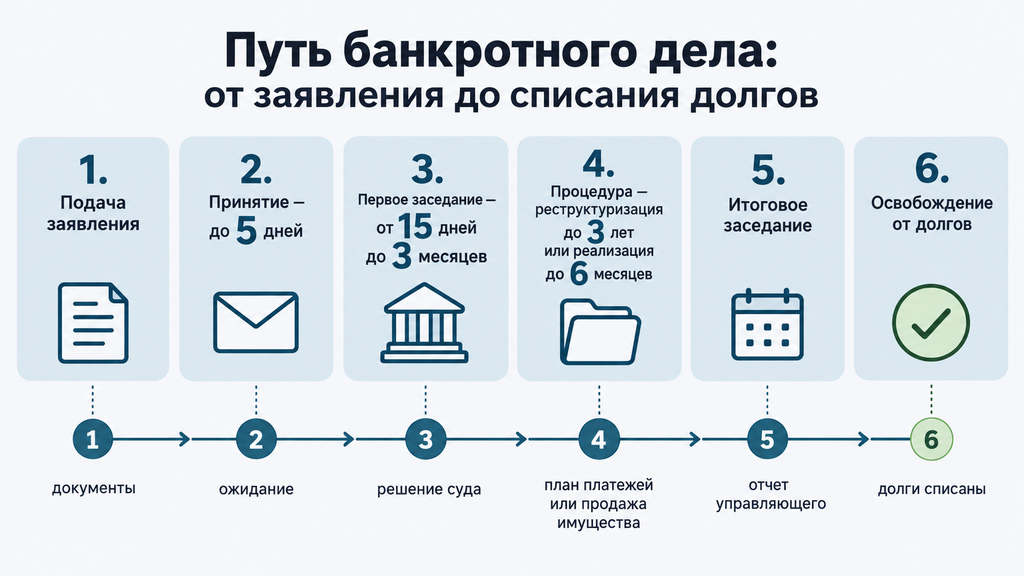
Банкротное дело движется по понятной цепочке: подача заявления, его принятие, первое заседание по обоснованности, процедура (реструктуризация или реализация имущества у граждан), завершение и освобождение от долгов. Вот как выглядит процедура банкротства через арбитражный суд по шагам:
- Подача заявления. Документы направляются в арбитражный суд лично, почтой или через систему «Мой арбитр» (вход через учетную запись Госуслуг). Копии заявления в этот же период направляются кредиторам и в налоговую.
- Принятие заявления — до 5 дней. Судья проверяет комплектность и оформление. Если не хватает документов, заявление оставляют без движения и дают срок на исправление; если все в порядке — назначают заседание.
- Первое заседание по обоснованности — от 15 дней до 3 месяцев. Суд проверяет, подтвердится ли несостоятельность, утверждает финансового управляющего и вводит процедуру.
- Процедура. У граждан это реструктуризация долгов (план до трех лет) или реализация имущества (до 6 месяцев); у организаций — наблюдение, финансовое оздоровление, внешнее управление или конкурсное производство.
- Итоговое заседание. Суд заслушивает отчет управляющего и завершает процедуру: у гражданина, как правило, списываются непогашенные долги, организация ликвидируется или восстанавливает платежеспособность.
Центральная фигура процедуры — финансовый (арбитражный) управляющий: специалист, который следит за соблюдением закона, ведет реестр требований кредиторов, проверяет сделки должника за предыдущие годы и организует продажу имущества, если она нужна. Кредиторы влияют на процесс через собрание: они голосуют за кандидатуру управляющего, одобряют план реструктуризации и решают, соглашаться ли на мировое соглашение.
Первый суд по банкротству: что происходит на заседании по обоснованности заявления
Первый суд по банкротству — это заседание, на котором арбитражный суд признает заявление обоснованным, утверждает финансового управляющего и вводит процедуру: реструктуризацию долгов или сразу реализацию имущества. По длительности это обычно 30–60 минут: судья проверяет документы по долгам, убеждается, что должник действительно не справляется с обязательствами, и выносит определение.
Частый страх — «не приду, и дело проиграю». На самом деле личное присутствие должника на заседаниях по банкротству не обязательно: интересы может вести представитель по доверенности, а большинство заседаний проходят спокойно и без разногласий. Неявка сама по себе делу не вредит, но определения суда нужно отслеживать — пропущенный срок на обжалование восстановить сложнее. Один нюанс: в отдельных случаях суд все же просит личную явку — например, когда нужно уточнить место жительства и решить вопрос о подсудности.
Какие процедуры применяют к гражданам: реструктуризация, реализация, мировое соглашение
К гражданину в банкротном деле применяют одну из трех процедур, и маршрут зависит от дохода и поведения должника.
- Реструктуризация долгов — план погашения на срок до трех лет. Ее утверждают, если есть стабильный доход, за последние пять лет не было банкротства, а за восемь лет — реструктуризации. Во время процедуры штрафы и пени не начисляются, а самостоятельно распоряжаться деньгами и имуществом должник уже не может — только через финансового управляющего.
- Реализация имущества — основная процедура для тех, кто платить не в состоянии. Имущество, кроме защищенного законом, продается, деньги распределяются между кредиторами, а остаток долга списывается. Реализация длится до 6 месяцев, но может продлеваться. Единственное жилье без ипотечного залога не забирают, как и предметы первой необходимости; доход в пределах прожиточного минимума на должника и его иждивенцев остается в распоряжении семьи.
- Мировое соглашение — договоренность с кредиторами, которую можно заключить на любом этапе: отсрочка, скидка, новый график. Если условия соглашения нарушить, дело возобновляется, и тогда до списания долгов может дойти через реализацию.
Типичный сценарий из практики: у человека три кредита и пара микрозаймов, просрочка четыре месяца, доход упал. В заявлении он сразу ходатайствует о введении реализации имущества — тогда суд, как правило, минует реструктуризацию, и путь до списания занимает порядка полугода.
Последствия стоит знать заранее, чтобы решение было взвешенным: в течение пяти лет после банкротства придется указывать на этот статус при получении кредитов и нельзя будет снова пройти процедуру; три года — не занимать руководящие должности в компаниях. Это неудобно, но по опыту чаще всего несопоставимо с давлением просроченных долгов.
Какие процедуры применяют к организациям: наблюдение, оздоровление, внешнее управление, конкурсное производство
У организаций дело о банкротстве рассматривается по собственному сценарию: суд и кредиторы последовательно проверяют, можно ли спасти бизнес, и только потом переходят к распродаже активов.
- Наблюдение — подготовительный этап (до 7 месяцев): временный управляющий анализирует состояние компании, требования кредиторов фиксируются в реестр, руководитель работает под ограничениями.
- Финансовое оздоровление — попытка рассчитаться по графику сроком до двух лет, обычно под поручительство или обеспечение.
- Внешнее управление — руководство сменяет внешний управляющий, который перестраивает бизнес, чтобы восстановить платежеспособность; срок — до 18 месяцев с возможным продлением на полгода.
- Конкурсное производство — финальная процедура для компании, которую спасти не удалось: активы продаются, требования кредиторов погашаются по очереди, организация ликвидируется. В отличие от обычной ликвидации, здесь все решает суд и собрание кредиторов, а не собственники.
В реальных делах о несостоятельности эти процедуры редко проходят все подряд: суд и кредиторы сразу выбирают тот путь, который дает больше шансов вернуть деньги. Есть и личный риск: если дело дойдет до проверки сделок и действий руководителя, недобросовестные решения — вывод активов, долги «своим» фирмам — могут обернуться субсидиарной ответственностью, то есть личным долгом руководителя и собственников. Поэтому владельцам бизнеса стоит разбирать банкротную стратегию с юристом заранее, а не после подачи заявления кредитором.
Сколько рассматривается дело о банкротстве и когда решение суда вступает в силу
Дело о банкротстве должно быть рассмотрено арбитражным судом в срок до семи месяцев с даты поступления заявления. Ключевые судебные акты по банкротному делу — о введении процедур и о завершении процедуры — вступают в силу немедленно и подлежат немедленному исполнению. Банкротство — не спор «кто прав», а контролируемый процесс, поэтому ждать месяц, пока решение «наберет силу», не нужно: ограничения и защита действуют сразу после заседания.
Ориентиры по срокам на 2026 год:
| Этап | Ориентировочный срок | Что происходит |
|---|---|---|
| Принятие заявления | до 5 дней | Судья проверяет комплектность, назначает заседание |
| Первое заседание | от 15 дней до 3 месяцев | Проверка обоснованности, утверждение управляющего, ввод процедуры |
| Рассмотрение дела в суде | до 7 месяцев по закону | Общий срок на заседания по делу |
| Реализация имущества | до 6 месяцев, может продлеваться | Оценка и продажа активов, расчеты с кредиторами |
| Обжалование решения | месяц | Апелляция на итоговый судебный акт |
| Обжалование отдельных определений | 10–14 дней | Жалоба на промежуточные акты по делу |
Это сроки по закону. В реальных делах длительность зависит от количества кредиторов, наличия имущества и обособленных споров — например, оспаривание сделок может добавить от нескольких месяцев до года. Если же решение арбитражного суда вступает в силу без жалоб, а имущество у должника отсутствует, дело часто завершается быстрее стандартного срока.
Почему переносят суд по банкротству и что делать должнику
Заседание по банкротному делу чаще всего переносят из-за неявки участников, нехватки документов или сведений, вопросов к кандидатуре финансового управляющего и обособленных споров внутри дела. Для самого банкротства это рабочая ситуация, а не проблема: процедура рассчитана на годы, и сдвиг одного заседания на две-три недели почти никогда не влияет на итог.
Основные причины переноса:
- неявка должника, кредитора или управляющего, если его участие признано обязательным;
- суду нужны дополнительные документы — например, уточненные сведения о долгах или ответ госоргана;
- замена управляющего или спор между кредиторами о его кандидатуре;
- обособленные споры — о включении требования в реестр, оспаривании сделки, исключении имущества из конкурсной массы;
- отпуск судьи и технические причины — перегруженность графика, уточнение даты.
Что делать должнику, если заседание перенесли: проверить новую дату в карточке дела в Картотеке арбитражных дел, уточнить у представителя, требуется ли что-то донести, и не пропускать следующие заседания. Типичная ошибка — после первого переноса перестать следить за делом и пропустить заседание, где решался важный вопрос. Правильнее настроить привычку раз в одну-две недели открывать карточку дела и читать новые определения — это занимает несколько минут.
Суд с МТС Банком: что делать, если банк подал в суд за долг
Если по просроченному кредиту начался суд с МТС Банком или любым другим банком, первое действие — выяснить, что именно подано: судебный приказ или исковое заявление. Условия каждого спора зависят от конкретных документов, поэтому универсального сценария нет, но алгоритм первых шагов одинаковый для любого кредитора.
- Найдите судебное дело. Требования банков к гражданам рассматривают мировые и районные суды — ищите дело на сайте конкретного суда или в ГАС «Правосудие»; споры с участием предпринимателей и компаний видны в Картотеке арбитражных дел.
- Определите тип производства. Судебный приказ — упрощенное судебное решение, которое выносится без вызова сторон; его можно отменить простым возражением — на возражения дается 20 дней со дня направления копии приказа, а при уважительной причине пропуска срок могут восстановить. Иск — полноценное разбирательство с заседаниями: здесь важно проверить расчет долга и заявить свои пояснения.
- Оцените масштаб ситуации. Если долг по всем кредиторам превысил 500 000 рублей, просрочка больше трех месяцев и платить объективно нечем, имеет смысл рассмотреть банкротство вместо затяжных споров с каждым банком по отдельности.
- Не игнорируйте итоговое решение. После вступления акта в силу начинается исполнительное производство: приставы могут удерживать часть дохода и арестовывать счета. Это обратимо, но запуск процесса легче остановить заранее, чем разбирать потом.
Существенный плюс банкротства в такой ситуации: все требования банков, включая МТС Банк, собираются в реестре кредиторов, а общение с взыскателями переходит к финансовому управляющему и суду. Звонки и попытки взыскать долг «в обход» процедуры прекращаются — это прямо предусмотрено законом.
Если непонятно, что именно подал банк и как реагировать, можно оставить заявку и кратко описать ситуацию: мы бесплатно разберем ваши документы на первом этапе и покажем варианты действий. Принимать решение о платной услуге сразу не потребуется — сначала стоит увидеть картину целиком.
Где посмотреть дело о банкротстве и решение суда
Банкротные дела публичны: дело о банкротстве и решения арбитражного суда по нему можно посмотреть бесплатно в Картотеке арбитражных дел (kad.arbitr.ru) и в Едином федеральном реестре сведений о банкротстве (bankrot.fedresurs.ru). Эти два официальных ресурса закрывают почти все вопросы проверки — и свои, и чужие дела.
Что где искать:
- Картотека арбитражных дел — «суд по банкротству: где посмотреть» в чистом виде. В карточке дела видны судья, инстанция, все определения и решения, даты заседаний. Здесь же банкротные дела выделены в отдельный тип среди всех арбитражных дел.
- ЕФРСБ — реестр о банкротстве: публикации управляющего о введении процедур, собраниях кредиторов, торгах и завершении дела. Поиск идет по ФИО, ИНН, СНИЛС, региону и номеру дела.
- ЕФРСФДЮЛ (fedresurs.ru) — уведомления о намерении подать на банкротство, которые публикуют должники и кредиторы до обращения в суд.
- Банк решений арбитражных судов (ras.arbitr.ru) — полные тексты судебных актов, если нужен именно документ, а не карточка дела.
- Календарь судебных заседаний (rad.arbitr.ru) — расписание заседаний, чтобы не пропустить дату.
- Госуслуги — уведомления о судебных делах и судебных приказах, если подключить соответствующие оповещения.
Отдельное предупреждение: платить за проверку банкротного дела не нужно. Платные агрегаторы собирают те же открытые данные и берут за это деньги; официальных ресурсов достаточно, чтобы узнать и статус дела, и текст решения.
Как найти свое дело в Картотеке арбитражных дел
Проверка занимает несколько минут и не требует регистрации:
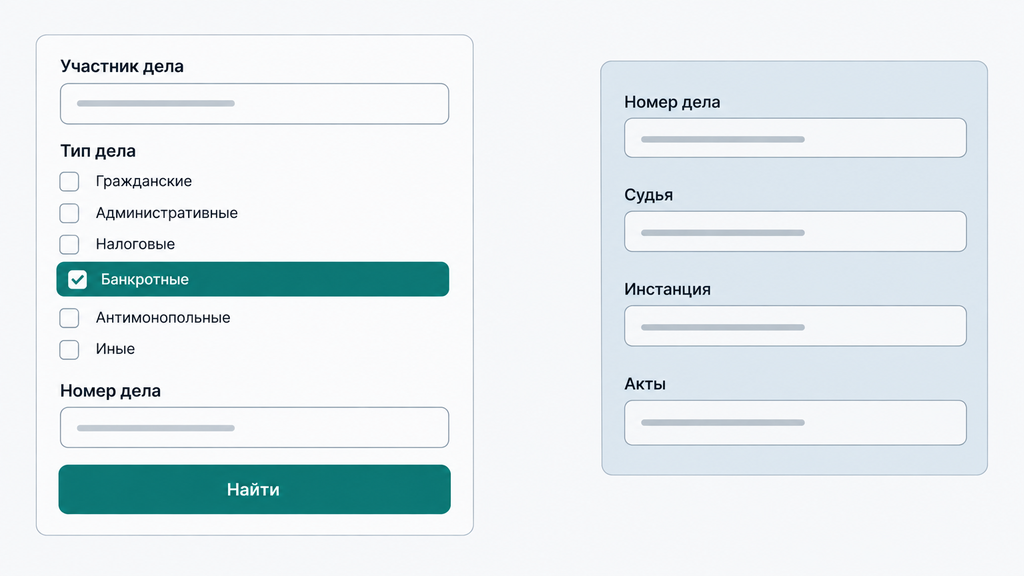
- Откройте сайт kad.arbitr.ru.
- Выберите фильтр «Участник дела».
- Введите свою фамилию, имя, отчество — или ИНН, если проверяете компанию.
- В списке результатов откройте карточку дела и посмотрите статус, судью, инстанцию и судебные акты.
Если дело уже возбуждено, в карточке будет видно, какая процедура введена, кто утвержден управляющим и какие акты вынес суд. Для судебных приказов и исков в районных и мировых судах поиск идет иначе — через сайт конкретного суда или ГАС «Правосудие», потому что общегражданские дела в Картотеке арбитражных дел не отображаются.
Последний суд по банкротству: когда долги признают списанными
Последний суд по банкротству — это итоговое заседание, на котором арбитражный суд заслушивает отчет финансового управляющего и выносит определение о завершении реализации имущества и освобождении гражданина от дальнейшего исполнения обязательств. Оно вступает в силу немедленно. Именно после этого определения непогашенные долги перестают существовать юридически, а исполнительные производства и ограничения по счетам прекращаются.
Здесь важно не путать два события, которые читатели часто объединяют в одно. «Признание банкротом» происходит на первом заседании и означает только начало процедуры. Освобождение от долгов — результат всей процедуры, и оно наступает через несколько месяцев. Между этими датами должник проходит реализацию имущества, и от его поведения зависит итог:
- Списывается практически всё, что не погасилось в процедуре, — даже долги, о которых кредиторы не заявили в реестр.
- Не списывается — алименты, возмещение вреда жизни и здоровью, в отдельных случаях зарплата работникам, если процедура касалась компании, и другие исключения, прямо названные в законе.
- Может не освободить — если суд выявит недобросовестность: скрытое имущество, фиктивные долги, сделки с выводом активов. Тогда долги останутся, а к должнику возможна ответственность.
Практический совет: после завершения дела проверьте публикацию в ЕФРСБ и сохраните определение суда минимум на пять лет. По опыту, спустя годы находятся «забытые» кредиторы, которые пытаются взыскать списанные долги — в этом случае определение об освобождении от обязательств и есть документ, который закрывает вопрос одной отправкой.
Типичные ошибки в банкротном деле и как их избежать
Большинство проблем в банкротных делах создают не суд и не кредиторы, а ошибки подготовки: их можно предвидеть и почти все — предотвратить. Вот список, который мы собираем по итогам реальных дел.
- Заявление подано не в тот суд. Грозит возвратом и потерей нескольких недель. Как правильно: перед подачей сверить подсудность — по регистрации для граждан, по юридическому адресу для компаний.
- Неполный пакет документов. Суд оставляет заявление без движения и дает срок на исправление; если не успеть — вернет. Как правильно: собирать документы по списку из закона и проверять комплектность до отправки.
- Игнорирование определений и переносов. Пропуск сроков обжалования и «неожиданные» решения по делу. Как правильно: проверять карточку дела в КАД хотя бы раз в одну-две недели.
- Скрытое имущество и «забытые» долги. Управляющий проверяет счета, имущество и сделки, и необъективные сведения в заявлении суд расценивает как недобросовестность — вплоть до отказа в списании долгов. Как правильно: указывать всё, включая долги перед родственниками, если они реальные и подтверждены документами.
- Необдуманные сделки перед банкротством. Продажа машины «за половину цены», дарение квартиры родственнику, крупные переводы — управляющий оспаривает сделки за несколько лет до подачи. Как правильно: не «расчищать» имущество накануне процедуры, а обсудить ситуацию с юристом заранее.
- Выбор СРО наугад. Формально должник лишь указывает организацию, но от активности управляющего зависит скорость дела. Как правильно: выбирать действующую СРО с управляющими, готовыми вести дело, — это входит в работу юридического сопровождения.
- Ожидание, что «долги спишутся сами». Банкротство — активная процедура: без подачи заявления ничего не произойдет, а просрочки за это время обрастут процентами и судебными актами.
Вернуть заявление или получить отказ — не катастрофа: после исправления ошибок документы подаются заново. Но каждый такой круг — это время, деньги и нервы, поэтому выгоднее один раз подготовиться аккуратно.
Когда банкротство через суд не подходит: ограничения и альтернативы
Судебное банкротство — не единственный законный путь, и в части случаев выгоднее внесудебная процедура через МФЦ или досудебное урегулирование с кредиторами. Прежде чем готовить заявление в арбитражный суд, стоит заранее сопоставить варианты.
Внесудебное банкротство в 2026 году — это бесплатная процедура через МФЦ для долгов от 25 000 до 1 000 000 рублей. Дело рассматривает не суд, а многофункциональный центр: он проверяет условия и публикует сведения о начале процедуры, через шесть месяцев долги списываются. Но условия жесткие: например, по большинству оснований исполнительное производство к моменту подачи должно быть окончено из-за отсутствия имущества, а список долгов в заявлении должен быть полным — если утаить кредитора, процедура сорвется.
Есть и ситуации, когда судебное банкротство в принципе не решает задачу: алименты и возмещение вреда жизни и здоровью не списываются ни в суде, ни через МФЦ. А при небольшом долге расходы судебной процедуры могут превысить выгоду: депозит на вознаграждение управляющего — 25 000 рублей, плюс публикации в ЕФРСБ и газете «Коммерсантъ», почтовые расходы — минимальный бюджет стартует от десятков тысяч рублей.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Кто рассматривает | Арбитражный суд | МФЦ, без суда |
| Размер долга | от 500 000 руб. (по общему правилу) | от 25 000 до 1 000 000 руб. |
| Стоимость для должника | депозит 25 000 руб., публикации, почта; сопровождение — по договору | бесплатно |
| Срок | как правило, 6–12 месяцев | 6 месяцев |
| Участие управляющего | финансовый управляющий обязателен | не требуется |
| Сложные ситуации (ипотека, споры, поручительства) | подходит, вопрос решается в суде | обычно не подходит |
И про риски, о которых принято молчать: фиктивное и преднамеренное банкротство — искусственное создание долгов или вывод имущества — влекут административную, а в серьезных случаях и уголовную ответственность; кроме того, суд может отказать в списании долгов. Обойти закон через «специальное» банкротство не получится: управляющий и кредиторы проверяют документы глубже, чем кажется. Процедура работает честно именно для тех, кто реально не может платить.
Чек-лист: как подготовиться к банкротному делу
Хорошее банкротное дело выигрывается подготовкой. Перед подачей заявления в арбитражный суд пройдите по этим пунктам.
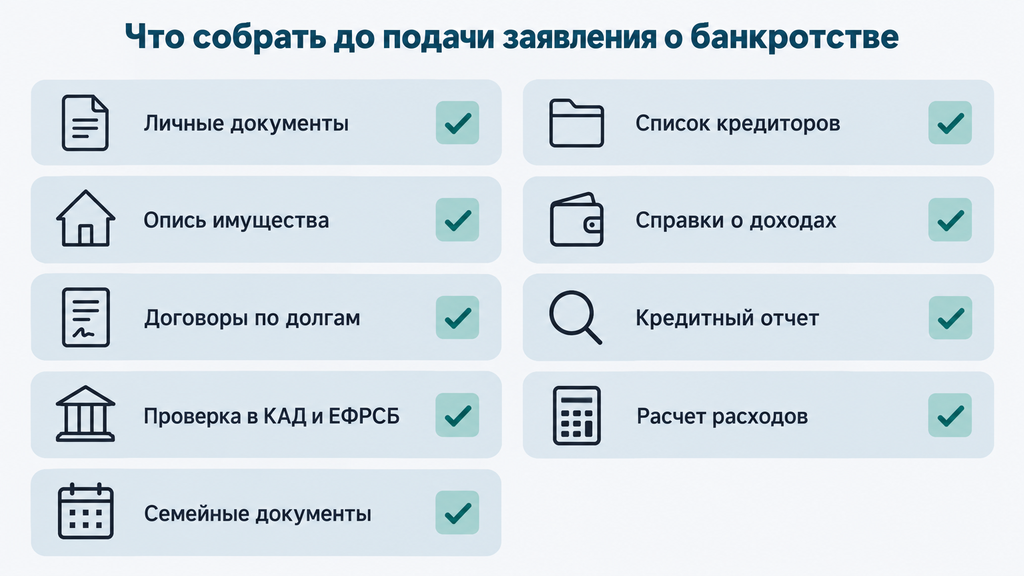
- Посчитайте общий долг по всем кредиторам: банкам, МФО, ЖКХ, налогам, распискам — и проверьте, что просрочка от трех месяцев.
- Соберите личные документы: паспорт, СНИЛС, ИНН; для ИП — выписку из ЕГРИП.
- Составьте список кредиторов с адресами и суммами — без пропусков.
- Сделайте опись имущества: недвижимость, транспорт, вклады, ценные бумаги, доли в бизнесе.
- Соберите документы о доходах: справки о зарплате, пенсии, пособиях; отчет о кредитной истории.
- Найдите договоры и документы по долгам: кредитные договоры, расписки, судебные приказы, постановления приставов.
- Проверьте себя в Картотеке арбитражных дел и в ЕФРСБ — нет ли уже возбужденного дела.
- Оцените расходы: депозит 25 000 рублей на управляющего, публикации, почта — и сравните судебную процедуру с внесудебной через МФЦ.
- Соберите документы о семейном положении: брак, дети, алименты — это влияет на состав имущества и долги.
Если после этого разбора остались вопросы по процедуре банкротства или по любой другой юридической ситуации с долгами, можно обратиться к нам: оставьте заявку, кратко опишите ситуацию, и специалист сделает бесплатный первичный разбор документов и перспектив. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто увидите свою ситуацию в цифрах и понятный план действий, а дальше — решите сами.
Часто задаваемые вопросы
В каком суде рассматривается дело о банкротстве физического лица?
Дела о банкротстве граждан, ИП и организаций рассматривает арбитражный суд — по месту жительства гражданина или месту нахождения компании. Районные и мировые суды банкротные дела не ведут: они разбирают только отдельные долги — судебные приказы и иски о взыскании. Суд по банкротству физических лиц — это тот же арбитражный суд по месту регистрации, и найти «свой» можно на портале arbitr.ru по региону.
Нужно ли лично ходить в суд на заседания по банкротству?
По общему правилу нет: интересы должника может вести представитель по доверенности, а большинство заседаний проходят спокойно и без разногласий. В отдельных случаях суд просит личную явку — например, чтобы уточнить место жительства при споре о подсудности. Присутствовать на всех заседаниях не требуется, но отслеживать определения суда нужно.
Сколько времени занимает дело о банкротстве?
Рассмотрение дела в арбитражном суде по закону занимает до семи месяцев, а весь путь от подачи заявления до списания долгов обычно проходит за 6–12 месяцев. Если кредиторы оспаривают сделки должника, процедура может затянуться на срок до года и больше. Точный срок зависит от количества кредиторов и наличия имущества.
Где посмотреть решение арбитражного суда по банкротству?
Бесплатно в Картотеке арбитражных дел: зайдите на kad.arbitr.ru, выберите поиск по «Участнику дела», введите ФИО или номер дела и откройте карточку — в ней собраны все определения и решения. Публикации по ходу процедуры видны также в реестре bankrot.fedresurs.ru. Платить за эти данные не нужно — оба ресурса официальные и открытые.
Когда решение арбитражного суда по банкротству вступает в силу?
Ключевые судебные акты по банкротному делу — например, о введении процедуры или о завершении реализации имущества — вступают в силу немедленно и подлежат немедленному исполнению: ждать месяц, как в обычных спорах, не нужно. Решение можно обжаловать в течение месяца, отдельные определения — в течение 10–14 дней. Для должника это означает, что защита и ограничения процедуры начинают действовать сразу после заседания.
Что делать, если МТС Банк или другой банк подал в суд за долг?
Сначала проверьте, что подано: судебный приказ отменяется простым возражением — на это дается 20 дней со дня направления копии приказа, иск предполагает полноценное разбирательство. Затем оцените общий долг: если он превышает 500 000 рублей, просрочка больше трех месяцев и платить нечем, разумнее рассмотреть банкротство, чем спорить с каждым банком отдельно. В банкротной процедуре требования банка переходят в реестр, и взыскание останавливается.
Может ли банкротство рассматривать районный или третейский суд?
Нет: дела о банкротстве рассматриваются только арбитражным судом, и передать такое дело в третейский суд не получится — закон относит банкротные споры к исключительной компетенции арбитражных судов. Даже условие договора о «выборе суда» на банкротство не влияет: процедура затрагивает всех кредиторов сразу и должна идти под контролем государства.
Чем судебное банкротство отличается от внесудебного через МФЦ?
Внесудебное банкротство рассматривает не суд, а МФЦ: оно бесплатно, рассчитано на долги от 25 000 до 1 000 000 рублей при соблюдении условий — например, оконченного исполнительного производства — и длится шесть месяцев. Судебное банкротство идет через арбитражный суд с финансовым управляющим, стоит от нескольких десятков тысяч рублей, но подходит для крупных долгов и сложных ситуаций с имуществом и спорами.