Мировое соглашение со Сбербанком: особенности заключения
Мировое соглашение со Сбербанком — это письменная договорённость должника и банка об условиях погашения задолженности, которая получает юридическую силу только после утверждения судом. Банк, как правило, соглашается на мировое, когда видит подтверждённый доход и реалистичный график, и чаще всего предлагает рассрочку, а не прощение долга. Заключить соглашение можно до суда, в судебном процессе, на стадии исполнительного производства и в процедуре банкротства — но перед подписанием условия нужно проверять построчно, потому что изменить их после утверждения будет нельзя.
Что такое мировое соглашение со Сбербанком и чем оно отличается от устных обещаний банка
Мировое соглашение со Сбербанком — это гражданско-правовая сделка между должником и ПАО «Сбербанк России», которой стороны прекращают спор на согласованных условиях, а юридическую силу документ получает только после утверждения судом. Без судебного утверждения это просто изменение условий кредитного договора: полезное, но не дающее защиты в виде принудительного исполнения и не останавливающее уже начатое взыскание.
На практике путаница возникает постоянно. Человеку звонит представитель банка и предлагает «заключить мировое соглашение и вернуться на график». По телефону не всегда ясно, что именно предлагают:
- изменение условий кредитного договора — новая ставка, срок или график без участия суда;
- реструктуризация — внутренняя программа банка, которая пересчитывает платёж, но не прекращает спор;
- настоящее мировое соглашение — письменный документ, который затем утверждает суд, и только после этого он работает как юридический инструмент.
Разница принципиальна. Утверждённое судом соглашение можно принудительно исполнить через исполнительный лист — документ, на основании которого приставы взыскивают долг, если вторая сторона его нарушает. Устная же договорённость или подписанная «в общем порядке» бумага такой защиты не даёт: если банк передумает, спор придётся начинать заново.
Ещё один частый источник недопонимания — судебный приказ. Это упрощённое судебное решение, которое мировой судья выносит без вызова сторон; его можно отменить при соблюдении срока на возражения. Мировое соглашение с судебным приказом не связано: если приказ уже вынесен и вступил в силу, договариваться с банком придётся уже в рамках исполнительного производства.
Как работает мировое соглашение: от договорённости до исполнения
Механизм всегда один и тот же, меняется только стадия, на которой он запускается:
- Согласование условий. Стороны обсуждают сумму, график, судьбу неустоек и последствия просрочки.
- Письменное оформление. Все договорённости фиксируются в документе с реквизитами сторон и подписями — устные договорённости юридической силы не имеют.
- Утверждение судом. Суд проверяет, что условия не нарушают закон и права других лиц, и утверждает соглашение определением.
- Исполнение по графику. Должник платит по согласованному расписанию; при споре в суде производство по делу прекращается.
- Санкции при нарушении. Если график сорван, кредитор вправе получить исполнительный лист и взыскать долг принудительно.
Ключевая особенность: после утверждения изменить условия в одностороннем порядке нельзя — ни должнику, ни банку. Корректировки возможны только через суд и только по обоюдному согласию. Поэтому все проверки — до подписания, а не после.
Теперь о главном заблуждении. Фраза «банк предложил мировое» у многих ассоциируется со списанием долга. Чаще всего это не так: тело кредита и проценты банк сохраняет, а обсуждаемая часть — неустойки, порядок погашения и график. Рассчитывать на полное списание в рамках мирового соглашения не стоит — для этого существует отдельная процедура банкротства.
На какой стадии можно заключить мировое соглашение со Сбербанком
Заключить мировое соглашение со Сбербанком можно на любой стадии спора — до подачи иска, в судебном процессе, на этапе исполнительного производства и даже в процедуре банкротства; меняются только суд, состав участников и набор документов. Чем раньше стороны договорились, тем меньше издержек: не копятся неустойки, не растут судебные расходы, не ограничиваются счета.
| Стадия | Где утверждается | Кто ещё участвует | Что меняется для должника |
|---|---|---|---|
| До суда | Суд не участвует: соглашение фиксирует новые условия договора | Только банк и должник | Спора ещё нет, неустойки чаще обсуждаются мягче |
| Судебный процесс | Суд, который рассматривает иск | Истец и ответчик | Производство по делу прекращается, госпошлина частично возвращается |
| Исполнительное производство | Суд, вынесший решение | Судебный пристав — как заинтересованное лицо | Исполнительное производство прекращается, взыскание через приставов останавливается |
| Банкротство | Арбитражный суд | Финансовый управляющий, собрание кредиторов | Процедура может завершиться досрочно, отдельные обязательства продолжают действовать |
Мировое соглашение со Сбербанком до суда и в судебном процессе
До подачи иска мировое соглашение со Сбербанком оформляется как обычная письменная договорённость: суд на этом этапе ещё не нужен, поэтому главное — качество самих условий. Порядок действий такой:
- Обратиться в банк с письменным заявлением о желании урегулировать задолженность.
- Запросить официальный расчёт долга — тело, проценты, неустойки по состоянию на дату обращения.
- Согласовать условия и получить письменный проект соглашения.
- Проверить каждый пункт и подписать.
Если банк уже подал иск, к этому добавляется судебная стадия: стороны оформляют мировое соглашение письменно, прикладывают к нему ходатайство об утверждении и подают в суд, рассматривающий дело. Суд проверяет документ и, если всё в порядке, утверждает его и прекращает производство по делу. По правилам главы 14.1 Гражданского процессуального кодекса РФ в документе указывают:
- наименование суда и номер дела;
- стороны и их реквизиты;
- точный размер обязательства и график погашения — суммы и даты;
- указание на то, что при нарушении соглашение исполняется принудительно;
- количество экземпляров и подписи сторон.
Выходить на банк до иска обычно выгоднее. Пока спора нет, у банка нет судебных расходов, которые он потом включит в требования, а у должника — записей в исполнительном производстве и ограничений по счетам. Типичная ошибка на этой стадии — обсуждать условия без письменного расчёта задолженности: в разговоре фигурирует «примерная сумма», а в документе потом обнаруживаются неустойки, о которых никто не говорил.
Мировое соглашение со Сбербанком на стадии исполнительного производства
На стадии исполнительного производства заключить мировое соглашение со Сбербанком тоже можно, и на практике это одна из самых частых ситуаций: решение суда уже есть, долг взыскивают приставы, и банк сам звонит с предложением «вернуть график» и отозвать исполнительное производство. Исполнительное производство означает, что судебные приставы принудительно удерживают долг из доходов и арестовывают счета.
Здесь стороны подписывают соглашение, затем подают в суд, вынесший решение, заявление о его утверждении; судебный пристав-исполнитель указывается как заинтересованное лицо. Если суд утверждает документ, исполнительное производство прекращается, и удержания из зарплаты останавливаются.
Как это выглядит в жизни. Человеку звонит куратор банка, предлагает встречу или онлайн-оформление, присылает анкеты и список документов. После подписания банк направляет документы на утверждение в суд, затем отзывает исполнительный лист. Всё занимает несколько недель. При этом банк обычно требует погасить накопившиеся неустойки и вернуть график в полном объёме — прощение тела долга в таких предложениях чаще всего не фигурирует.
Об издержках, о которых в телефонном разговоре чаще всего молчат:
- Исполнительский сбор — плата за то, что взыскание пришлось вести через приставов; по статье 112 закона «Об исполнительном производстве» он составляет 7% от суммы долга. Прекращение исполнительного производства через мировое соглашение этот сбор не отменяет.
- Проценты за период процедуры. Пока готовились документы и шло взыскание, банк продолжал начислять проценты по кредитному договору, и эти суммы он вправе взыскать отдельным обращением в суд.
Это не повод отказываться от соглашения, но повод считать: иногда исполнение через приставов действительно оказывается дешевле, если по договору проценты уже почти выплачены. Сравнивайте итоговые суммы, а не размер ежемесячного платежа.
Когда Сбербанк соглашается на мировое: интересы банка и реальные условия
Сбербанк соглашается на мировое соглашение, когда это экономически выгоднее принудительного взыскания: у должника есть подтверждённый доход, предложенный график реалистичен, а человек готов платить, а не скрываться. Для банка мировое — это предсказуемые поступления без расходов на торги, оценку и длительное исполнительное производство.
Что банк обычно предлагает в таких договорённостях:
- возврат исходного графика платежей вместо принудительного взыскания;
- погашение накопленных неустоек в составе графика;
- в отдельных случаях — частичное списание пеней и штрафов, если основная сумма выплачена или платёжеспособность подтверждена.
Когда банк, скорее всего, откажет:
- нет стабильного подтверждённого дохода — график выглядит неисполнимым;
- несколько исполнительных производств и просуженных долгов — платежи физически не покроют обязательства;
- есть признаки подготовки к банкротству — банку выгоднее заявить требования в реестр, чем договариваться;
- человек уже нарушал предыдущие договорённости и не погасил последствия.
Практический сигнал: любое предложение по телефону — повод запросить условия письменно и сверить их с расчётом долга, а не соглашаться в разговоре. Просите прислать проект соглашения и официальный расчёт, берите несколько дней на проверку. Банк, которому действительно нужен устойчивый график, спокойно относится к такой паузе.
Мировое соглашение со Сбербанком по ипотеке при банкротстве
Мировое соглашение со Сбербанком по ипотеке при банкротстве — это отдельный механизм, который позволяет сохранить заложенное жильё: с 2024 года в законе № 127-ФЗ «О несостоятельности (банкротстве)» действует статья 213.10-1, разрешающая заключать так называемое локальное мировое соглашение только с банком-залогодержателем, без согласия остальных кредиторов. Локальное — значит, касающееся одного конкретного обязательства, а не всей массы долгов. Если банк отказывается от соглашения без разумных экономических причин, должник вправе оспорить такой отказ в суде и предложить скорректированные условия — итоговое решение остаётся за арбитражным судом.
Механика для ипотечного заёмщика выглядит так: требования банка по ипотеке исключаются из реестра требований кредиторов, квартира выводится из конкурсной массы — имущества, которое продаётся для расчётов с кредиторами, — а долг по ипотеке продолжают платить по согласованному графику, иногда уже после завершения процедуры банкротства. Платить может и третье лицо, например родственник: в утверждённых судом соглашениях такое условие встречается регулярно и полностью законно.
Что суд и банк проверяют перед утверждением:
- Единственное ли жильё. Подтверждается выпиской из ЕГРН — Единого государственного реестра недвижимости; доля в непригодном для жизни помещении вторым жильём обычно не считается, но это оценочный вопрос.
- Реальность дохода. График должен исполняться: справки о доходах, выписки по счетам, при необходимости — доход третьих лиц, которые участвуют в платежах.
- Добросовестность. Не должно быть признаков вывода имущества или искусственного создания «иммунитета» для квартиры.
Судебная практика 2024–2026 годов показывает, что такие соглашения в отдельных случаях утверждаются и при первоначальном отказе банка, но результат зависит от документов и обстоятельств конкретного дела, поэтому говорить о гарантиях здесь нельзя.
Отдельно о цене вопроса: ипотечный долг по такому соглашению не списывается по завершении банкротства — вы продолжаете платить, потому что сохраняете квартиру. Это осознанный компромисс, а не скрытый подвох.
Что Сбербанк обычно требует по ипотечному мировому соглашению
По ипотечному мировому соглашению Сбербанк, как правило, требует набор условий, которые защищают именно его интересы — и их нужно понимать заранее:
- Подтверждённый доход или платёжеспособное третье лицо. Банку нужно понимать, откуда возьмутся платежи; «верю на слово» в таких документах не работает.
- Реалистичный график на несколько лет. Слишком агрессивный график повышает риск срыва, а банку выгоднее долгий стабильный поток, чем амбициозный, но провальный.
- Возможный авансовый платёж. Часть суммы сразу — демонстрация серьёзности намерений; обсуждается индивидуально.
- Сохранение страхования предмета залога. Квартира остаётся залогом до полного погашения, поэтому имущественное страхование продолжается.
- Компенсация судебных расходов банка. Госпошлина и часть издержек могут быть переложены на должника — этот пункт легко пропустить при беглом чтении.
- Жёсткие последствия просрочки. В типовых условиях одна пропущенная дата даёт банку право расторгнуть соглашение и вернуть требования в реестр кредиторов.
Ограничение, которое стоит проговорить сразу: если дохода нет и платить некому, суд такое соглашение обычно не утверждает — отказ банка в этой ситуации уже не назовёшь необоснованным, потому что соглашение и правда неисполнимо. Иногда платёж в таких соглашениях ограничивают прожиточным минимумом региона — это защищает должника от требований отдавать весь доход, но одновременно показывает: вопрос «чем платить, если дохода нет» соглашение тоже не решает.
Как заключить мировое соглашение со Сбербанком: пошаговый порядок действий
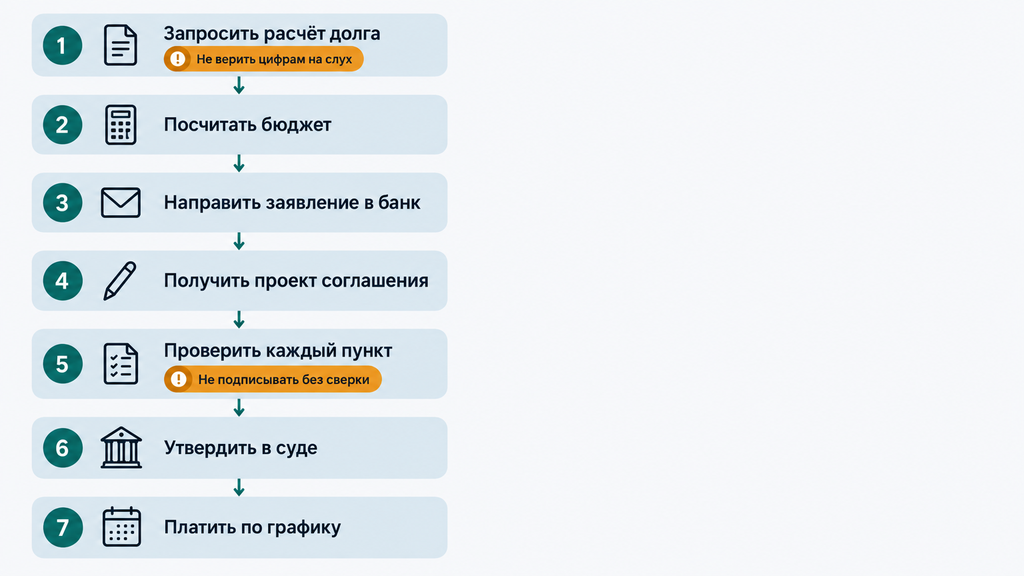
Заключение мирового соглашения со Сбербанком сводится к семи шагам: от запроса расчёта задолженности до утверждения соглашения судом и исполнения графика. Ниже — сам порядок и типичные ошибки на каждом этапе.
- Запросите расчёт задолженности. Письменно, с разбивкой: тело кредита, проценты, неустойки. Чего не делать: не обсуждать сумму «на слух» — телефонные цифры почти всегда расходятся с документами.
- Посчитайте свои возможности. Выпишите доход и обязательные расходы. Рабочая формула: доход − обязательные расходы = доступный платёж. Если доступный платёж меньше предлагаемого, соглашение строить бессмысленно.
- Направьте заявление в банк. В нём указывают: кому адресовано (наименование банка), данные заявителя, реквизиты кредитного договора, обстоятельства — почему возникла просрочка (снижение дохода, болезнь, потеря работы), конкретное предложение по условиям, перечень приложений, подпись. Форма свободная, но всё — письменно и в двух экземплярах либо заказным письмом с уведомлением.
- Согласуйте условия и получите письменный проект. Все правки — только в письменном виде. Чего не делать: не подписывать документ, присланный «на подтверждение», без проверки расчёта.
- Проверьте каждый пункт. Сумма, график, санкции за просрочку, страхование, судебные расходы — об этом подробно в следующем разделе.
- Утвердите соглашение в суде. В зависимости от стадии — в суде, рассматривающем спор, или в суде, вынесшем решение; при банкротстве — в арбитражном суде.
- Исполняйте график и сохраняйте подтверждения. Квитанции, выписки, а после полного погашения — справку об отсутствии задолженности. Чего не делать: не платить «по памяти», без привязки к графику, и не хранить подтверждения в удалённых чатах.
И небольшое наблюдение из практики: люди, которые приходят к успешному результату, почти всегда делают одно и то же — запрашивают расчёт письменно, считают бюджет до переговоров и не подписывают ничего в день первого разговора. Это скучно, но именно эта последовательность отличает рабочее соглашение от документа, который сорвётся через три месяца.
Какие условия мирового соглашения со Сбербанком нужно проверить перед подписанием
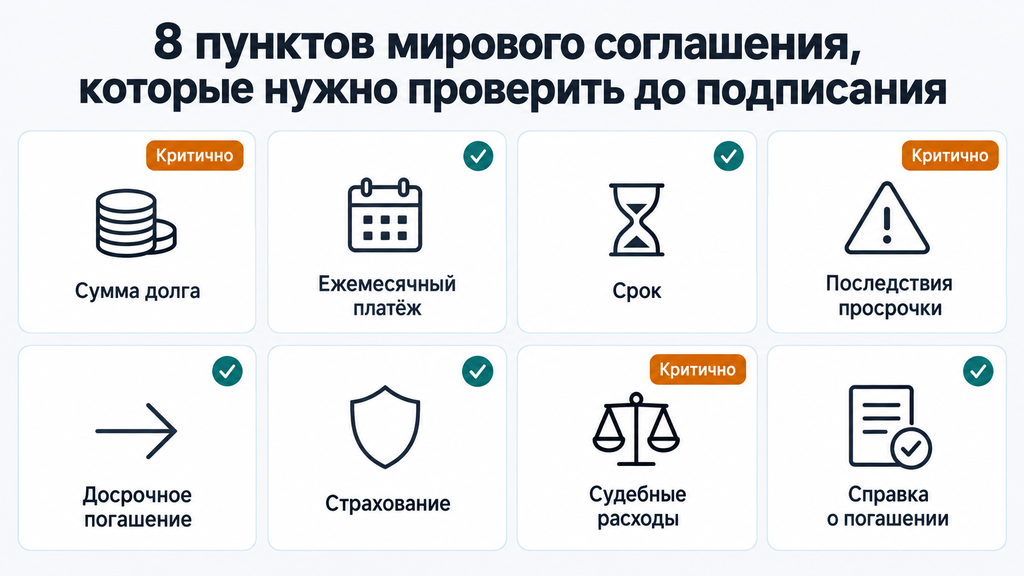
Перед подписанием мирового соглашения со Сбербанком нужно проверить восемь пунктов — от состава суммы долга до последствий однократной просрочки, потому что после утверждения судом изменить условия можно будет только через новое судебное разбирательство.
| Пункт соглашения | Что проверить | На что влияет |
|---|---|---|
| Сумма долга и её состав | Разделение на тело, проценты, неустойки; сверка с расчётом банка | Итоговую стоимость соглашения и шанс на списание пеней |
| Ежемесячный платёж | Размер, дата, способ оплаты; доля в доходе — не более трети, комфортнее четверть | Реальность исполнения графика |
| Срок соглашения | Общий период выплат и наличие последнего платежа | Когда обязательство будет закрыто |
| Последствия просрочки | Есть ли условие о расторжении при однократной просрочке и досрочном взыскании всей суммы | Цену одной ошибки в графике |
| Досрочное погашение | Можно ли платить раньше и больше без санкций; принимаются ли «сверхграфиковые» платежи | Возможность закрыть долг быстрее и дешевле |
| Страхование | Обязательно ли страхование, что происходит при его отсутствии | Дополнительные ежегодные расходы |
| Судебные расходы | Кто компенсирует госпошлину и издержки банка, в какой срок | Скрытую часть итоговой суммы |
| Подтверждение исполнения | Порядок получения справок о платежах и о полном погашении | Защиту от повторных требований в будущем |
Особое внимание — формулировкам, за которыми прячутся риски. «Платежи сверх графика не принимаются к исполнению» означает, что быстро закрыть долг вы не сможете. «Кредитор вправе расторгнуть соглашение при однократной просрочке» — что одна забытая дата вернёт вас к принудительному взысканию со всей суммой досрочно. «Права залогодержателя сохраняются» — что ипотека продолжит действовать до полного погашения.
Оговорка по списанию: банк обычно не прощает тело долга и начисленные проценты. Реальная зона переговоров — неустойки, график и порядок погашения. Если в проекте соглашения есть прощение части суммы, это повод внимательно проверить, за счёт чего оно «компенсируется» в других пунктах.
Сколько стоит мировое соглашение со Сбербанком: как посчитать выгоду
Стоимость мирового соглашения со Сбербанком определяется не размером ежемесячного платежа, а итоговой суммой всех выплат, включая скрытые издержки. Поэтому и выгодность считают по полной сумме, а не по комфортности графика.
Покажу алгоритм на условном примере. У человека долг по потребительскому кредиту около 400 000 рублей: 320 000 — тело, 50 000 — проценты, 30 000 — неустойки. Доход — 60 000 рублей, обязательные расходы — 40 000. Доступный платёж — примерно 20 000 в месяц.
- Сценарий с мировым соглашением: график на 20 месяцев по 19 000 рублей, часть неустоек списана, итого около 380 000 рублей. Дополнительно — возможные расходы на страховку, если она предусмотрена.
- Сценарий с исполнительным производством: у должника удерживают до 50% дохода, а банк сохраняет право взыскать проценты, начисленные за период процедуры. Плюс исполнительский сбор 7% — около 28 000 рублей, который мировое соглашение не отменяет.
Формально платежи через приставов тоже «закрывают» долг, но за счёт удвоенной нагрузки на бюджет и сбора. При этом если по договору проценты уже почти выплачены, а документ согласован без дополнительных условий, исполнение через приставов может оказаться дешевле — всё решает расчёт по вашим цифрам.
Скрытые издержки, которые нужно включать в сравнение:
- исполнительский сбор, если долг уже прошёл через приставов;
- проценты, начисленные за период судебных процедур, — банк вправе доначислить их отдельным требованием;
- расходы на страхование, если соглашение его сохраняет;
- судебные расходы банка — госпошлину и издержки, если они переложены на должника;
- потерю дохода от арестованных счетов и удержаний за время, пока соглашение не утверждено.
Практическое правило: сядьте с двумя листами — «итоговая сумма по соглашению» и «итоговая сумма через взыскание» — и заполните оба до конца, с теми же датами и ставками. Решение, принятое по итоговым цифрам, почти всегда отличается от решения по размеру ежемесячного платежа — и почти всегда оказывается точнее.
Риски и типичные ошибки при заключении мирового соглашения со Сбербанком
Главный риск мирового соглашения со Сбербанком — жёсткие последствия нарушения графика, поэтому почти все типичные ошибки связаны с переоценкой своих возможностей и невнимательным чтением условий. Ниже — ошибки, которые чаще всего встречаются на практике, в формате «что делают → чем грозит → как правильно».
- Подписать проект не читая. Грозит неучтёнными неустойками, обязанностью компенсировать судебные расходы и правом банка расторгнуть соглашение при первой просрочке. Правильно: пройтись по всем восьми пунктам чек-листа выше и задать банку письменные вопросы по непонятным формулировкам.
- Согласиться на график «под потолок» дохода. Грозит срывом через два-три месяца и потерей доверия банка: договориться о втором соглашении на тех же условиях почти нереально. Правильно: платёж не выше трети дохода, лучше четверти.
- Ждать списания основного долга. Грозит разочарованием и потерянным временем: тело и проценты, как правило, сохраняются. Правильно: заранее понимать, что переговорная зона — неустойки и график.
- Не зафиксировать условия письменно. Грозит тем, что при споре доказать договорённости будет нечем. Правильно: всё — в документе, включая устные уточнения из разговора.
- Пропустить один платёж. Грозит досрочным взысканием всей суммы через исполнительный лист. Правильно: включить автоплатёж за несколько дней до даты платежа и держать резерв на один платёж.
- Не взять справку о погашении. Грозит повторными требованиями — например, доначисленными процентами, — которые придётся оспаривать с документами на руках. Правильно: после последнего платежа запросить справку об отсутствии задолженности и сохранить её вместе с графиком.
Есть и ограничения, о которых стоит знать заранее. Банк не обязан соглашаться на мировое — принудить его к переговорам нельзя. Суд может отказать в утверждении, если условия неисполнимы, формулировки размыты или документ нарушает права других кредиторов. А в процедуре банкротства нарушение соглашения возвращает требования кредитора в реестр — то есть процедура продолжается, но уже без договорённости.
Если соглашение уже нарушено, действуйте спокойно и по шагам: сверьте, что именно зафиксировано в разделе о санкциях; письменно уведомите банк о причине просрочки и предложении её урегулировать; при неожиданном повороте — взыскании всей суммы — проверьте расчёт и сроки. В отдельных случаях условия удаётся скорректировать, но только до того, как суд выдал исполнительный лист на всю сумму.
Мировое соглашение, реструктуризация или банкротство: как выбрать подходящий вариант
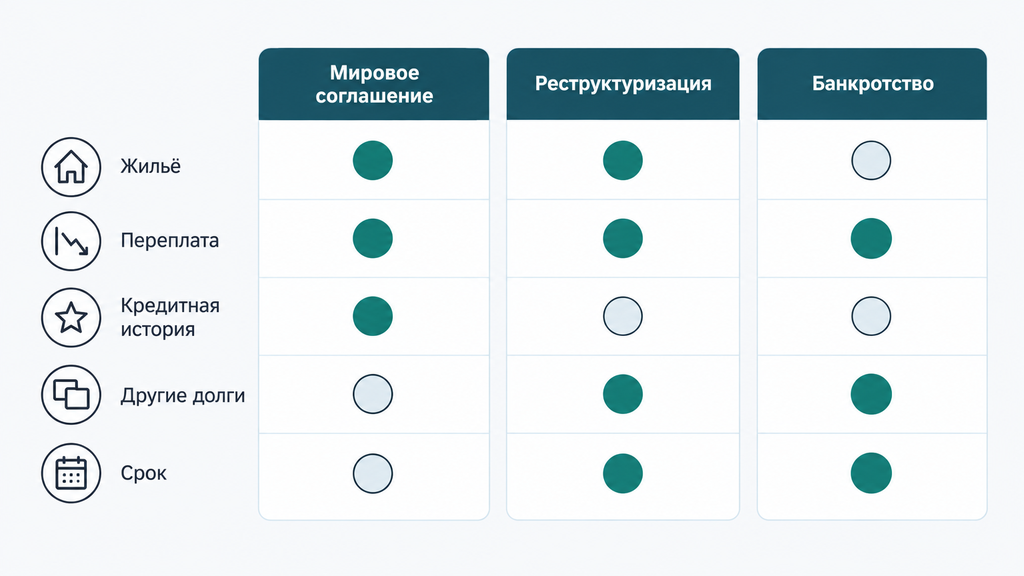
Мировое соглашение подходит, когда доход стабилен и проблема в графике платежей; банкротство — когда долгов несколько и платить по ним нечем; кредитные каникулы и реструктуризация — когда финансовая трудность временная и пройдёт за несколько месяцев.
| Критерий | Мировое соглашение | Реструктуризация Сбербанка | Банкротство |
|---|---|---|---|
| Сохранение залогового жилья | Возможно через локальное соглашение по ипотеке | Как правило, сохраняется | Единственное жильё под защитой, залоговое — по общему правилу реализуется |
| Итоговая переплата | Средняя: тело и проценты сохраняются, неустойки обсуждаются | Часто растёт: проценты и комиссии продолжают начисляться | Минимальная по неподъёмным долгам: они списываются |
| Судьба других долгов | Не решает: соглашение касается конкретного обязательства | Не решает: договор с одним банком | Закрывает всю картину: все долги в одной процедуре |
| Влияние на кредитную историю | Просрочки уже записаны; график не «очищает» историю | Аналогично, плюс новые записи о реструктуризации | Запись о банкротстве действует несколько лет |
| Срок решения проблемы | Недели на оформление, затем график до полного погашения | Дни, но проблема лишь смягчается | Месяцы процедуры, затем — освобождение от неподъёмных долгов |
Критерии выбора в виде простых правил:
- один-два долга, доход стабильный, проблема началась с просрочки — начинайте с мирового соглашения;
- трудность временная — болезнь, задержка зарплаты, декрет — рассмотрите кредитные каникулы и реструктуризацию, это быстрее всего;
- долгов несколько, платежи занимают больше половины дохода или дохода нет вовсе — обсудите банкротство: мировое соглашение в такой ситуации лишь растянет неподъёмную нагрузку во времени;
- есть ипотека и вы хотите сохранить квартиру — уточняйте возможность локального мирового соглашения по статье 213.10-1 закона о банкротстве.
Компромиссы у каждого варианта свои: мировое соглашение обязывает платить дальше и требует дисциплины на весь срок графика; банкротство даёт освобождение от неподъёмных долгов, но несёт ограничения статуса и последствия для будущих кредитов; каникулы — только пауза, долг никуда не исчезает. Мировое соглашение со Сбербанком точно не подойдёт, если дохода нет и не предвидится, а требования банку — не единственные и явно неподъёмные.
Если вы не уверены, какой сценарий ваш, это нормальная точка старта. Можно оставить заявку на сайте и кратко описать ситуацию: юрист бесплатно сделает первичный разбор — по процедуре банкротства или любому другому юридическому вопросу, включая долги и взыскание. Оплачивать услугу или принимать решение сразу не нужно: сначала вы видите карту вариантов и риски, а решение остаётся за вами.
Часто задаваемые вопросы
Всегда ли мировое соглашение со Сбербанком нужно утверждать через суд?
Если спор уже рассматривается судом или долг взыскивается через приставов — да: соглашение утверждает суд, и только после утверждения оно действует. Договорённость до суда без судебного утверждения — это изменение условий кредитного договора, и принудительного исполнения она не даёт. В судебном процессе заявление рассматривает суд, ведущий дело, а на стадии исполнительного производства — суд, вынесший решение.
Прощает ли Сбербанк часть долга при мировом соглашении?
Как правило, тело долга и проценты сохраняются, а предметом договорённости становятся неустойки, график и порядок погашения; полное списание — редкость. Условия зависят от суммы, дохода и стадии взыскания. Поэтому до подписания запрашивайте официальный расчёт и сверяйте с ним каждый пункт соглашения.
Что будет, если нарушить график мирового соглашения со Сбербанком?
Даже однократная просрочка обычно даёт банку право обратиться за исполнительным листом и взыскать всю сумму досрочно, а при банкротстве требования могут вернуться в реестр кредиторов. При нарушении сверьте раздел о санкциях, письменно уведомите банк о причине просрочки и предложите вариант урегулирования — делать это стоит до того, как банк обратился в суд.
Можно ли заключить мировое соглашение со Сбербанком, если приставы уже взыскивают долг?
Да, на стадии исполнительного производства это возможно: стороны подписывают соглашение, суд, вынесший решение, утверждает его, после чего исполнительное производство прекращается. Учтите две издержки: исполнительский сбор 7% не отменяется, а проценты, начисленные за период процедуры, банк вправе взыскать отдельно.
Чем мировое соглашение отличается от реструктуризации долга в Сбербанке?
Реструктуризация — это изменение условий договора по внутренним правилам банка, без суда; мировое соглашение — судебный документ, который можно принудительно исполнить. На практике реструктуризация быстрее и проще оформляется, а мировое соглашение надёжнее фиксирует договорённости и останавливает уже начатое взыскание. Выбор зависит от того, насколько острый конфликт с банком и доверяет ли должник устным предложениям.
Можно ли сохранить ипотечную квартиру через мировое соглашение при банкротстве?
В отдельных случаях да — через локальное мировое соглашение по статье 213.10-1 закона о банкротстве, если жильё единственное, доход подтверждён, график реален и нет признаков вывода имущества. Оплата возможна в том числе через третье лицо, например родственника. Об ограничениях: ипотечный долг сохраняется после банкротства, а нарушение графика возвращает залог в процедуру — гарантий сохранения квартиры нет, результат зависит от документов и практики по конкретному делу.
Как мировое соглашение со Сбербанком повлияет на кредитную историю?
Просрочки уже отражены в кредитной истории, и мировое соглашение их не «очищает» — зато фиксирует план восстановления и останавливает рост долга. Добросовестное исполнение графика постепенно улучшает картину для будущих кредиторов, а справка о полном погашении станет подтверждающим документом. Мгновенного восстановления истории ждать не стоит: записи обновляются по мере выплат.