Виды и процедуры банкротства физических лиц
Банкротство физического лица — это законная процедура, которая освобождает гражданина от непосильных долгов на основании Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». В 2026 году в России работают два вида банкротства. Первый путь судебный: через арбитражный суд, с процедурами реструктуризации долгов, реализации имущества и мирового соглашения. Второй бесплатный: внесудебное банкротство через МФЦ для долгов от 25 000 до 1 000 000 рублей сроком 6 месяцев. Какой путь подойдёт именно вам, зависит от суммы долга, наличия имущества и дохода, а также от статуса исполнительных производств у судебных приставов.
Что такое банкротство физического лица и как работает система банкротства
Банкротство физического лица — это официально признанная неспособность гражданина полностью рассчитаться по долгам, которая оформляется решением арбитражного суда или записью через МФЦ и завершается списанием обязательств. Правовая основа — Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)»: с 1 октября 2015 года он распространяется на обычных граждан, а не только на компании. На бытовом уровне это выглядит так: доходов и имущества объективно не хватает, чтобы закрыть кредиты, займы и просрочки. Процедура при этом даёт возможность законно «разобрать финансовый узел», а не прятаться от коллекторов и приставов.
Система банкротства физических лиц устроена как конвейер с понятными ролями, и полезно заранее знать, кто и за что в нём отвечает:
- Должник — гражданин, который подаёт заявление и подтверждает неплатёжеспособность документами.
- Кредиторы — банки, микрофинансовые организации (МФО), налоговая инспекция, управляющие компании, физические лица, перед которыми есть обязательства.
- Арбитражный суд — проверяет обоснованность заявления и вводит процедуру.
- Финансовый управляющий — независимый специалист, утверждаемый судом: контролирует имущество и счета, формирует реестр требований кредиторов, при необходимости организует торги.
- МФЦ — многофункциональный центр «Мои документы», который принимает заявления на бесплатную внесудебную процедуру.
- ЕФРСБ — Единый федеральный реестр сведений о банкротстве (портал «Федресурс»), где публикуются все ключевые события дела.
Как работает система банкротства в целом: заявление → проверка условий → процедура (в суде или ожидание через МФЦ) → решение о списании долгов. Логика построена так, чтобы защитить обе стороны: кредиторы получают прозрачный расчёт через управляющего, а должник — защиту от взысканий на время процедуры и освобождение от обязательств по её итогам.
Какие бывают виды банкротства физических лиц
У физических лиц есть два основных вида банкротства: судебное через арбитражный суд и внесудебное (упрощённое) через МФЦ; в отдельных случаях процедуру запускают против должника его кредиторы. От вида зависит всё: стоимость, сроки, участие финансового управляющего и даже состав документов. Поэтому первый практический вопрос звучит не «банкротиться или нет», а «какой из путей мне доступен».
- Судебное банкротство — через арбитражный суд. Подходит при любой сумме долга, платное, с финансовым управляющим.
- Внесудебное банкротство — через МФЦ. Бесплатное, для долгов от 25 000 до 1 000 000 рублей при выполнении условий по исполнительным производствам.
- «Принудительное» банкротство — когда заявление подаёт кредитор или налоговая инспекция. На такие дела приходится лишь небольшая доля процедур граждан: кредитору это дорого, поэтому обычно он идёт в суд, только если у должника есть имущество.
Частый вопрос из поисковых запросов и чатов — «дефолт физического лица». Такого вида банкротства не существует: в законе есть только признание гражданина несостоятельным (банкротом). Если встречаете формулировку «объявить дефолт», это любительское название той же самой процедуры.
Судебное банкротство через арбитражный суд
Судебное банкротство — это процедура через арбитражный суд с обязательным участием финансового управляющего, доступная гражданину при любой сумме долга. Этот путь выбирают, когда упрощённый порядок недоступен: долг больше миллиона, есть имущество и доход, открыты исполнительные производства или идут споры с кредиторами. Суд проверяет, действительно ли вы не можете платить, и вводит одну из предусмотренных законом процедур. Подробнее о них в следующем разделе.
Из практики: расходы здесь не сводятся к услугам юристов. Обязательный минимум — депозит 25 000 рублей на вознаграждение финансового управляющего, публикации в реестрах и почтовые расходы; итоговая сумма зависит от сложности дела. Ошибки на старте обычно одни и те же: неполный список кредиторов, «забытые» счета и карты, неуказанная саморегулируемая организация арбитражных управляющих (СРО). Из-за таких мелочей заявление возвращают, и процесс затягивается на недели.
Что такое упрощённая процедура банкротства через МФЦ
Упрощённая процедура банкротства — это бесплатное признание гражданина банкротом через МФЦ, без суда, финансового управляющего и госпошлин. В 2026 году она доступна при соблюдении трёх условий: долг от 25 000 до 1 000 000 рублей; исполнительное производство у приставов окончено «за отсутствием имущества» либо длится более 7 лет (для пенсионеров, получателей детских пособий и участников СВО — от 1 года); повторное обращение возможно не раньше чем через 5 лет.
Ключевые особенности, о которых часто узнают слишком поздно. Список кредиторов после подачи заявления расширить нельзя: долг, который вы забыли указать, не спишется. Процедура проходит без вашего участия: достаточно заявления и паспорта. Если у должника найдут имущество или заметно вырастет доход, кредиторы вправе перевести дело в арбитражный суд. Самая частая причина отказа — подача при открытых исполнительных производствах, поэтому перед визитом в МФЦ проверьте себя в банке данных исполнительных производств ФССП (Федеральной службы судебных приставов).
Система процедур банкротства граждан: какие процедуры применяются и что делают
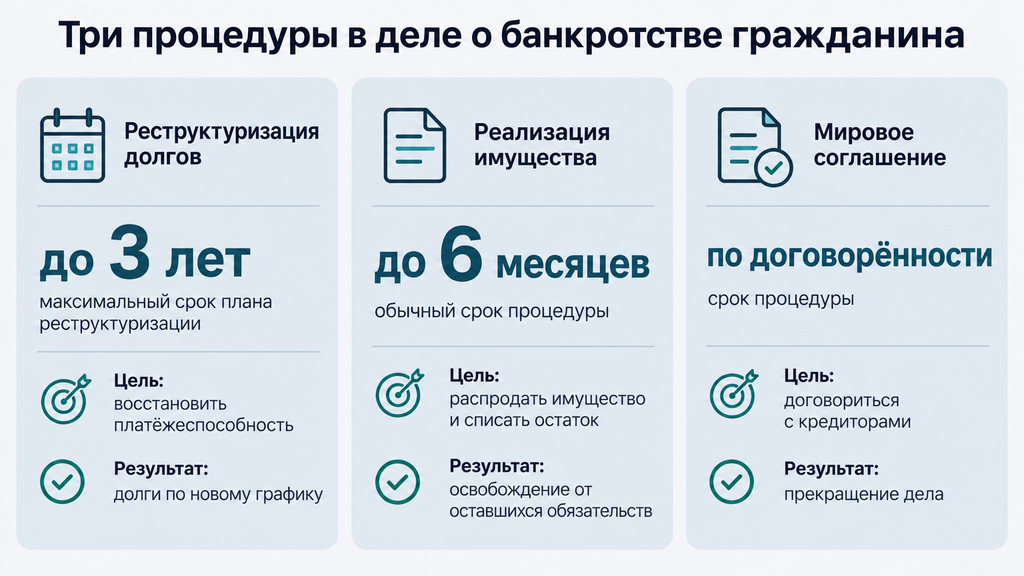
В деле о банкротстве гражданина применяются три процедуры: реструктуризация долгов, реализация имущества и мировое соглашение. Это официальный перечень из закона № 127-ФЗ, и именно так выглядит система процедур банкротства для физических лиц. Частая путаница: наблюдение, финансовое оздоровление, внешнее управление и конкурсное производство — процедуры для юридических лиц, к обычным гражданам их не применяют. Индивидуальные предприниматели проходят те же процедуры, что и все граждане. Чтобы собрать полную картину, разберём понятие и виды процедур банкротства по очереди.
Реструктуризация долгов гражданина
Реструктуризация долгов — восстановительная процедура, при которой долг гасится по новому плану сроком до 3 лет, а начисление процентов, пеней и штрафов останавливается; статуса банкрота на этом этапе ещё нет. Суд вводит её первой по умолчанию, если у человека есть постоянный доход, нет судимости за экономические преступления и он не банкротился в последние 5 лет. На практике чаще происходит иначе: дохода объективно не хватает даже на жизнь, и должник вместе с заявлением подаёт ходатайство о пропуске реструктуризации. Это экономит несколько месяцев и расходы на публикации. План имеет смысл только если после базовых расходов на жизнь остаётся сумма, которой реально можно закрывать долг за 3 года, поэтому посчитайте всё заранее, до подачи заявления. Если интересно «чем отличается реструктуризация от рефинансирования», короткий ответ: рефинансирование — добровольная сделка с банком, реструктуризация — судебная процедура с защитой от взысканий.
Реализация имущества гражданина
Реализация имущества — процедура, при которой гражданин признаётся банкротом, его имущество (если оно есть) продаётся на торгах, а по итогам суд освобождает от оставшихся обязательств. Финансовый управляющий формирует конкурсную массу — так называют имущество и деньги должника, которые можно направить кредиторам. Защищено законом — статьёй 446 ГПК РФ (Гражданского процессуального кодекса): единственное неипотечное жильё и участок под ним, предметы обычной домашней обстановки, личные вещи, автомобиль при инвалидности. Из дохода должнику остаётся прожиточный минимум на него и иждивенцев; детские пособия и алименты не изымаются.
Многие опасаются торгов зря: по данным портала «Федресурс», примерно в 9 из 10 дел имущество банкротов на торги не выставляется — у большинства должников продавать просто нечего. Сценарий обычный: у человека три кредита и кредитная карта, доход снизился после смены работы, из имущества — единственная квартира. Реализация проходит «нулевым» вариантом, и через несколько месяцев суд освобождает от долгов. Два нюанса, которые нужно знать заранее: ипотечное жильё по общему правилу уходит на торги (сохранить его можно обычно только через мировое соглашение с банком), а сделки за 3 года до банкротства управляющий вправе оспорить, если они ущемили интересы кредиторов.
Мировое соглашение с кредиторами
Мировое соглашение — это договорённость должника и кредиторов об условиях погашения долга, которую утверждает суд; после этого дело о банкротстве прекращается. Предложить его можно на любом этапе. На практике встречается нечасто: обычно когда внезапно появились деньги (помощь семьи, наследство, продажа актива) или когда банк идёт навстречу по залоговому кредиту, например ипотеке. Если условия соглашения нарушить, кредиторы вернутся в суд, и дело о банкротстве возобновится. Поэтому соглашение имеет смысл заключать только тогда, когда уверенность в новых выплатах действительно высокая.
Чем банкротство отличается от ликвидации
Банкротство — это процедура признания несостоятельности должника, а ликвидация — прекращение деятельности юридического лица с внесением записи об исключении из ЕГРЮЛ — Единого государственного реестра юридических лиц. Разница между банкротством и ликвидацией хорошо видна на компаниях: фирму с долгами нельзя просто «закрыть» — расчёты с кредиторами идут именно через банкротство, и лишь после конкурсного производства компанию ликвидируют. Процедуры связаны, но это разные юридические действия с разными последствиями.
| Критерий | Банкротство | Ликвидация |
|---|---|---|
| Кто проходит | Граждане, индивидуальные предприниматели, компании | Только юридические лица |
| Что происходит с долгами | Рассчитываются в процедуре или списываются по её итогам | Погашаются за счёт имущества компании при расчётах с кредиторами |
| Кто принимает решение | Арбитражный суд | Участники компании, затем регистрирующий орган |
| Итог | Гражданин освобождается от долгов и продолжает жизнь с чистого листа | Компания прекращает существование |
Для физического лица аналогии с ликвидацией нет: человека не «ликвидируют», после процедуры он освобождается от долгов и живёт дальше. Но если вы когда-то были директором или учредителем фирмы, у которой остались проблемы, это отдельная ситуация с риском субсидиарной ответственности. О ней ниже; такие случаи лучше обсуждать с юристом заранее.
Когда можно и когда нужно подавать на банкротство: условия и список долгов
Подавать на банкротство можно при любых признаках неплатёжеспособности, а при долге от 500 000 рублей и просрочке от 3 месяцев гражданин обязан это сделать — законом отведено 30 рабочих дней. Неплатёжеспособность в бытовых терминах выглядит так: платежи по кредитам съедают больше половины дохода, а суммарно имущества и денег не хватит, чтобы закрыть все обязательства. Например, при доходе 45 000 рублей и платежах 30 000 рублей нагрузка составляет 66% бюджета. Это уже зона, в которой стоит просчитывать варианты, не дожидаясь, пока просрочки станут массовыми.
Право и обязанность — разные вещи, и важно понимать, где вы находитесь:
- Обязанность. Долг от 500 000 рублей и просрочка от 3 месяцев — заявление в арбитражный суд подаётся в течение 30 рабочих дней; за молчание закон предусматривает последствия, а долги продолжают расти.
- Право. При меньшей сумме подавать можно, если платить объективно нечем; вопрос обычно упирается в целесообразность, ведь судебная процедура стоит денег.
- Упрощённый путь. Долг от 25 000 до 1 000 000 рублей плюс условия по исполнительным производствам — бесплатное банкротство через МФЦ.
Какие долги попадают в процедуру? Вот список:
- потребительские кредиты, кредитные карты, овердрафты;
- микрозаймы и займы в МФО;
- задолженность по ЖКХ;
- налоги и штрафы, например ГИБДД;
- долги по распискам и по поручительству.
Пять вопросов для самопроверки перед решением:
- Могу ли я закрыть все долги за разумный срок при текущем доходе?
- Платежи занимают больше половины бюджета?
- Уже есть просрочки, звонки взыскателей, судебные приказы или приставы?
- Есть ли имущество, которое можно продать для расчётов (кроме защищённого законом)?
- Понимаю ли я расходы на процедуру и сопоставимы ли они с долгом?
Если на три и более вопросов ответ «да», есть смысл посчитать в цифрах и банкротство, и альтернативы: реструктуризацию, кредитные каникулы, мировое соглашение с банком. Иногда договориться с кредитором дешевле и быстрее; иногда процедура — единственный вариант остановить рост долга.
Как проходит судебное банкротство: пошаговый порядок действий
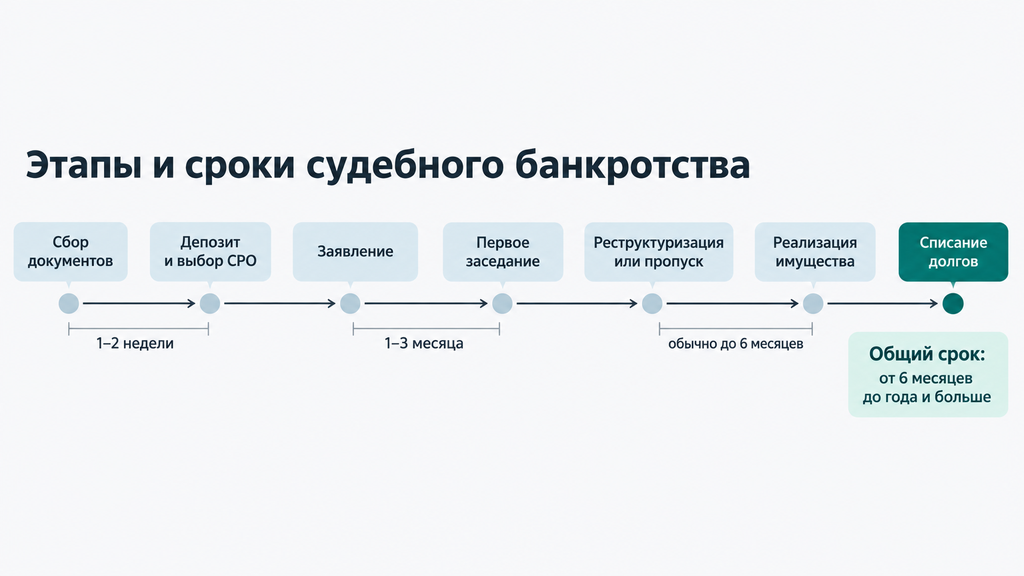
Судебное банкротство проходит в семь шагов: подготовка документов, внесение депозита и выбор СРО, подача заявления, первое заседание, реструктуризация или её пропуск, реализация имущества и итоговое списание долгов. Полный маршрут обычно занимает 6–12 месяцев при пропуске реструктуризации и до года и больше, если идут споры с кредиторами.
- Самопроверка и сбор документов. Понадобятся: паспорт, ИНН, список кредиторов по утверждённой форме, опись имущества, справки о доходах за 3 года, документы о семейном положении, кредитные договоры, постановления приставов. Классическая ошибка — «забытый» банк или займ: неполный список суд расценивает как недостоверные сведения, а это риск для итогового списания долгов.
- Депозит и выбор СРО. Внесите 25 000 рублей на депозит суда — это фиксированное вознаграждение финансового управляющего. Укажите в заявлении саморегулируемую организацию арбитражных управляющих — объединение, из состава которого суд утвердит специалиста. Кандидата заранее проверьте на «Федресурсе»: его дела и показатели открыты.
- Подача заявления. Опишите причины финансовых проблем (потеря работы, болезнь, снижение дохода), перечислите долги, имущество и все счета. Подать можно через систему «Мой арбитр», Госуслуги, почтой или лично; копии заявления направьте кредиторам и в налоговую.
- Первое судебное заседание. Суд проверяет обоснованность заявления, вводит процедуру и утверждает управляющего. Обычно между подачей и заседанием проходит 1–3 месяца.
- Реструктуризация или её пропуск. Если дохода для плана выплат нет — подайте ходатайство о пропуске процедуры сразу, вместе с заявлением. На практике это стандартный путь: большинство граждан идут в банкротство за списанием долгов, а не за новым графиком платежей.
- Реализация имущества. Управляющий формирует конкурсную массу, при наличии имущества организует торги (обычно до 6 месяцев) и проверяет сделки за 3 года. Если продавать нечего, идёт «нулевая» реализация: быстрее и без торгов.
- Финал. Управляющий сдаёт отчёт, суд завершает процедуру и освобождает от оставшихся долгов. Проверьте своё дело в ЕФРСБ и сохраните определение суда: оно пригодится для банков и приставов.
Что делать, если что-то пошло не так. Заявление оставлено без движения: устраните указанные судом недочёты в отведённый срок, иначе его вернут. Если суд не утвердил управляющего, назначается повторное заседание, обычно вопрос решается в течение месяца. Когда кредиторы оспаривают сделки или возражают против списания, всё решает подготовка: доказательства причин финансовых проблем и документы по сделкам стоит собрать ещё до подачи заявления. Это тот случай, когда поддержка практикующего специалиста заметно снижает риски.
Как проходит внесудебное банкротство через МФЦ: этапы и сроки
Внесудебное банкротство через МФЦ проходит бесплатно и занимает 6 месяцев — от публикации заявления в реестре до списания долгов. Личного участия почти не требуется: основная работа делается на старте, при подготовке заявления и списка кредиторов.
- Проверьте условия. Долг от 25 000 до 1 000 000 рублей; исполнительное производство окончено «за отсутствием имущества» или длится свыше 7 лет (от 1 года — для пенсионеров, получателей детских пособий и участников СВО); за последние 5 лет не было банкротства.
- Составьте полный список кредиторов. Каждый банк, МФО, ЖКХ, налоговая, штрафы — с суммами. Долг, не внесённый в список, не спишется: это ключевое отличие от судебной процедуры, где реестр формируется в деле.
- Подайте заявление в МФЦ. По месту жительства или пребывания, с паспортом; справки о пенсии или пособиях при необходимости центр запросит самостоятельно.
- Дождитесь проверки. Несколько рабочих дней: сотрудник центра проверит соответствие условиям и опубликует сведения в ЕФРСБ. При отказе повторно обратиться можно через 1 месяц.
- Переждите 6 месяцев. В этот период нельзя брать новые кредиты и займы и выдавать поручительства. Взыскания по указанным долгам приостанавливаются.
- Получите результат. В ЕФРСБ появится запись о завершении процедуры и освобождении от обязательств — с этого момента указанные долги считаются списанными.
Чаще всего ошибаются так: неполный список кредиторов (долг останется с вами), сокрытие имущества (кредиторы переведут дело в суд, и списания не будет), существенный рост дохода в ходе процедуры (та же перспектива). Если МФЦ отказал, не пытайтесь «подправить» данные: выясните причину отказа, устраните её (например, дождитесь окончания исполнительного производства) и подайте заявление повторно либо рассмотрите судебный путь, для которого жёстких фильтров нет.
Судебное или внесудебное банкротство: сравнение и критерии выбора
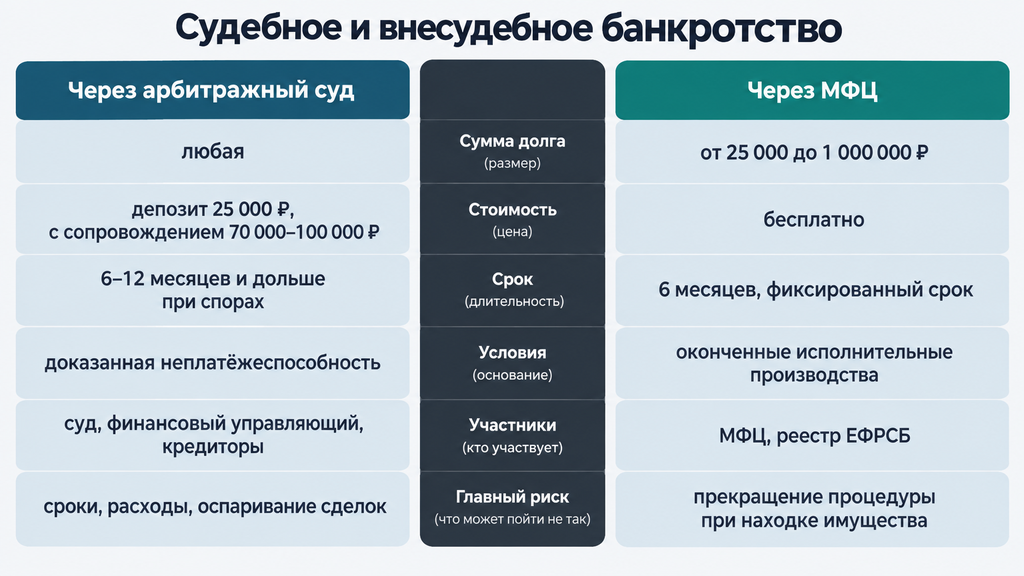
Судебное банкротство подходит при любой сумме долга и любой имущественной ситуации, а внесудебное — быстрее и бесплатно, но доступно только при выполнении жёстких условий по долгу и исполнительным производствам. Если коротко: проходите по критериям МФЦ и не готовы платить — ваш вариант упрощённая процедура. Во всех остальных случаях — арбитражный суд.
| Критерий | Судебное (арбитражный суд) | Внесудебное (МФЦ) |
|---|---|---|
| Сумма долга | Любая | 25 000 — 1 000 000 рублей |
| Стоимость | Депозит 25 000 рублей, публикации, почта; с сопровождением — ориентировочно от 70 000 до 100 000 рублей | Бесплатно |
| Срок | Обычно 6–12 месяцев и дольше при спорах | 6 месяцев, фиксированный срок |
| Участники | Суд, финансовый управляющий, кредиторы | МФЦ, реестр ЕФРСБ |
| Условия допуска | Доказанная неплатёжеспособность | Жёсткий фильтр по приставам и категориям граждан |
| Список долгов | Формируется в деле, включая «забытые» | Фиксируется в заявлении, дополнить нельзя |
| Главный риск | Сроки, расходы, оспаривание сделок | Прекращение процедуры при обнаружении имущества |
Критерии выбора по жизненным ситуациям:
- Вы проходите по условиям МФЦ, дохода и имущества нет, бюджет на процедуру не заложен — внесудебное.
- Долг больше 1 000 000 рублей, есть ипотека, открыты исполнительные производства или статус индивидуального предпринимателя (ИП) — судебное.
- Нужно включить «забытые» долги, спорить с кредиторами или защитить сложное имущество — судебное.
- Важен предсказуемый срок и нулевые расходы — внесудебное, если условия выполняются.
Теперь честно о компромиссах. МФЦ — бесплатно и просто, но без гибкости: список долгов не расширить, а при находке имущества процедуру прекратят. Суд — универсальный инструмент, но дольше, дороже и требует аккуратных документов. На вопрос «какой вид банкротства лучше» честный ответ такой: лучшего для всех не существует, есть подходящий под вашу ситуацию. Если сомневаетесь, оставьте заявку на сайте и в двух словах опишите ситуацию: по процедуре банкротства и любым другим юридическим вопросам проконсультируем бесплатно. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто получите первичный разбор от специалиста и увидите свои варианты.
Нюансы банкротства в 2026 году: что изменилось и на что смотреть
Ключевые нюансы банкротства в 2026 году: граждане подают заявления в суд без госпошлины, лимит бесплатной процедуры через МФЦ — от 25 000 до 1 000 000 рублей, а у ипотечных заёмщиков появились механизмы сохранения единственного жилья. Вот какие особенности банкротства из последних изменений закона № 127-ФЗ важны на практике:
- Госпошлина для граждан отменена (с сентября 2024 года) — заявление должника в арбитражный суд подаётся бесплатно; для кредиторов пошлину, наоборот, повысили.
- Лимит внесудебного банкротства расширен (с ноября 2023 года) — теперь это диапазон от 25 000 до 1 000 000 рублей вместо прежних 500 000.
- План реструктуризации ограничен 3 годами — восстановительный сценарий подходит тем, чей доход позволяет реально рассчитаться по новому графику; иначе процедуру обычно пропускают.
- Появилась защита ипотечного жилья (с сентября 2024 года) — отдельные категории семей с детьми могут сохранить заложенное единственное жильё при выполнении условий закона.
- Справки для МФЦ упростили (с 2024 года) — часть документов центр запрашивает самостоятельно, без должника.
Для масштаба: по данным портала «Федресурс», число граждан, которые ежегодно проходят судебное банкротство в России, устойчиво растёт, а внесудебная процедура через МФЦ стала заметной частью этой статистики. Банкротство в 2026 году в России остаётся востребованным механизмом, и регулятор продолжает его упрощать. Все нюансы банкротства в одном материале перечислить невозможно, поэтому главное правило такое: законодательство меняется регулярно, часть норм применяется с переходными условиями. Перед решением проверьте актуальную редакцию закона № 127-ФЗ или уточните детали у специалиста.
Какие долги не спишутся даже после банкротства
После банкротства не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, субсидиарная ответственность и часть текущих платежей. Это прямые исключения из статьи 213.28 закона № 127-ФЗ: процедура даёт «свежий старт», но не отменяет обязательства, связанные с личностью человека или защитой других людей.
- алименты на детей и других иждивенцев;
- возмещение вреда жизни и здоровью, причинённого вами;
- компенсация морального вреда по решению суда;
- субсидиарная ответственность — личная ответственность руководителя или учредителя за долги компании, если суд установил его вину в доведении фирмы до банкротства;
- текущие платежи — обязательства, возникшие уже после принятия заявления (свежие квитанции ЖКХ, новые штрафы);
- зарплата и выходные пособия работникам — для индивидуальных предпринимателей.
Вторая группа рисков — поведение должника. Суд может не освободить от долгов, полностью или частично, если установит: сокрытие имущества или доходов; непредоставление документов по запросам управляющего и суда; ложные сведения при получении кредита (особенно поддельные справки); признаки фиктивного или преднамеренного банкротства. Паника тут излишня: это правила игры, и добросовестность в них — главное условие списания. На практике вопросы вызывает прошлое: завышенный доход в банковской анкете, проданная до просрочек машина, подарок родственнику. Не скрывайте такие эпизоды от специалиста и суда: чаще всего они объяснимы, а вот умолчание действительно опасно. Законных «обходных» схем не существует, зато есть законная подготовка: полная опись имущества, честные сведения, своевременные ответы на запросы.
Результаты и итоги банкротства: что человек получает в финале
Главный результат банкротства — освобождение от непогашенных долгов; вместе с ним человек получает несколько лет ограничений, о которых стоит знать заранее. Разберём итоги банкротства с обеих сторон, чтобы решение было взвешенным, а не эмоциональным.
Что вы получаете:
- списание остатка долгов, который не закрылся в процедуре;
- прекращение звонков банков, МФО и коллекторов;
- окончание исполнительных производств и снятие арестов со счетов;
- остановку начисления процентов и пеней — долг перестаёт расти;
- контроль над бюджетом и возможность планировать заново; в большинстве дел имущество остаётся у должника.
Что придётся учитывать:
- 5 лет — сообщать о банкротстве при получении кредита или займа;
- 5 лет — нельзя повторно банкротиться по собственной инициативе;
- 3 года — нельзя занимать руководящие должности в юридических лицах (директор, совет директоров);
- 5 лет — в органах управления страховых компаний, МФО и негосударственных пенсионных фондов, 10 лет — банков;
- кредитная история обновится с отметкой о процедуре — первые годы условия по новым кредитам могут быть менее выгодными.
Как убедиться, что процедура завершена, — короткий алгоритм:
- Найдите себя в реестре ЕФРСБ (bankrot.fedresurs.ru) — там появится сообщение о завершении процедуры или реализации имущества.
- Скачайте определение суда в Картотеке арбитражных дел (kad.arbitr.ru) и проверьте формулировку об освобождении от обязательств.
- Если банк не разблокировал счёт — подайте заявление в отделение с определением суда; как правило, доступ восстанавливают в течение нескольких рабочих дней.
- Если приставы не окончили производства — направьте ходатайство с копией определения.
Результаты банкротства для большинства людей — это то, ради чего процедура и задумана: долги списаны, взыскания остановлены, финансовая жизнь перезапускается. Но чудес ждать не стоит: итог зависит от добросовестности и качества подготовки документов, поэтому относитесь к старту процедуры так же внимательно, как к выплатам по любому плану.
Типичные ошибки и заблуждения о банкротстве
Самые частые заблуждения о банкротстве — что «заберут всё имущество» и что «после процедуры никогда не дадут кредит»; на практике ограничения мягче, а реальные риски зависят от добросовестности должника. Разберём мифы и типичные ошибки, с которыми мы чаще всего сталкиваемся в обращениях.
Мифы и факты:
- Миф: при банкротстве заберут всё имущество. Факт: защищён минимум по закону — единственное неипотечное жильё, бытовая обстановка, личные вещи; примерно в 9 из 10 дел торги не проводятся.
- Миф: существует «дефолт физлица» как отдельный вид банкротства. Факт: такого термина в законе нет, есть только признание гражданина несостоятельным.
- Миф: после банкротства кредиты недоступны навсегда. Факт: запрета нет; 5 лет нужно сообщать о статусе, и первые годы условия могут быть менее выгодными.
- Миф: компании дают «гарантию 100% списания». Факт: судебный процесс по своей природе не может иметь гарантированного исхода; к таким обещаниям стоит относиться осторожно и внимательно читать договор.
- Миф: маленький долг банкротить нельзя. Факт: можно, если он подпадает под условия МФЦ; вопрос в целесообразности, ведь судебная процедура стоит денег.
Реальные ошибки должников — и как действовать правильно:
- Сокрытие счетов и имущества. Управляющий всё равно увидит их по официальным запросам, а доверие суда будет потеряно — вплоть до несписания долгов. Правильно: полная опись, включая имущество в совместной собственности.
- Дарение и продажа активов родственникам накануне процедуры. Сделки за 3 года проверяются и могут быть оспорены, если они ущемили кредиторов. Правильно: обсудить прошлые сделки со специалистом до подачи заявления.
- Игнорирование запросов финансового управляющего. Одна из частых причин, по которой долги не списывают. Правильно: отвечать на запросы в срок и хранить подтверждения отправки.
- Заведомо ложные сведения при получении кредита. Поддельные справки — прямой путь к риску несписания; завышенный доход в анкете сам по себе редко становится основанием, но добавляет сложных вопросов. Правильно: честно рассказать о таких эпизодах заранее.
Отдельно о фиктивном и преднамеренном банкротстве — ложном объявлении о долгах или намеренном «доведении себя» до неплатёжеспособности. Это наказуемые деяния (статьи 195–197 Уголовного кодекса РФ), но на практике уголовные дела редки: чаще суд просто отказывает недобросовестному должнику в списании долгов. Вывод простой: банкротство — инструмент для тех, кто действительно не может платить, и при честной подготовке он работает предсказуемо.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего звучат в консультациях и поисковых запросах. Ответы короткие и самодостаточные: их удобно использовать как быстрый справочник. Если вашей ситуации здесь нет или вы просто не знаете, что делать с долгами, оставьте заявку на сайте и кратко опишите её: по процедуре банкротства и любым другим юридическим вопросам проконсультируем бесплатно. Оплачивать услугу или принимать решение сразу не требуется: сначала вы получите первичный разбор от специалиста.
Сколько времени занимает банкротство физического лица?
Внесудебное банкротство через МФЦ занимает 6 месяцев с момента публикации заявления в реестре. Судебное обычно идёт от 6 до 12 месяцев при пропуске реструктуризации; при спорах с кредиторами и оспаривании сделок срок может вырасти до года и больше.
Сколько стоит банкротство: через суд и через МФЦ?
Внесудебная процедура бесплатна. Судебное банкротство требует минимум 25 000 рублей на депозит суда (это вознаграждение финансового управляющего), плюс расходы на публикации и почту; с юридическим сопровождением итог обычно составляет ориентировочно от 70 000 до 100 000 рублей и зависит от сложности дела.
Что будет с единственным жильём и ипотекой при банкротстве?
Единственное неипотечное жильё защищено законом и на торги не попадает. Ипотечная квартира по общему правилу реализуется, но в отдельных случаях — обычно через мировое соглашение с залоговым банком — заложенное жильё удаётся сохранить; исход зависит от обстоятельств и позиции банка.
Можно ли обанкротиться, если долг меньше 500 тысяч рублей?
Да. В 2026 году действует внесудебная процедура для долгов от 25 000 до 1 000 000 рублей — при выполнении условий по исполнительным производствам. Судебное банкротство также возможно при меньшей сумме, если платить объективно нечем, но расходы на процедуру стоит заранее сопоставить с размером долга.
Чем реструктуризация долгов отличается от реализации имущества?
Реструктуризация — восстановительная процедура: долг гасится по новому плану до 3 лет, статуса банкрота нет. Реализация имущества — признание гражданина банкротом с продажей имущества (если оно есть) и списанием оставшихся долгов по итогам. На практике должники чаще ходатайствуют о пропуске реструктуризации, чтобы быстрее перейти к списанию.
Дадут ли кредит после банкротства?
Законодательного запрета нет: брать кредиты можно, но в течение 5 лет вы обязаны сообщать кредитору о пройденном банкротстве. Решение банка зависит от дохода и кредитной истории; в первые годы условия могут быть менее выгодными, чем до процедуры.
Кто такой финансовый управляющий и зачем он нужен?
Финансовый управляющий — независимый специалист, которого суд утверждает в деле о банкротстве. Он контролирует имущество и счета должника, ведёт реестр требований кредиторов, при необходимости проводит торги и отчитывается перед судом; вознаграждение — 25 000 рублей за процедуру, их должник вносит на депозит суда.
Как понять, что процедура банкротства завершена и долги списаны?
Проверьте два официальных источника: сообщение о завершении процедуры в реестре ЕФРСБ (bankrot.fedresurs.ru) и определение суда в Картотеке арбитражных дел (kad.arbitr.ru) — в нём должна быть формулировка об освобождении от обязательств. Для внесудебного банкротства достаточно записи в ЕФРСБ, которая появляется через 6 месяцев после старта.
Материал носит информационный характер и не является юридической консультацией или публичной офертой. Условия процедуры зависят от конкретной ситуации: перед принятием решения проверьте актуальную редакцию Федерального закона № 127-ФЗ или обсудите вашу ситуацию со специалистом.