Последствия банкротства физических лиц: плюсы, минусы и что будет после списания долгов
Банкротство физического лица — законная процедура, которая освобождает от непосильных долгов: кредитов, займов, задолженности по ЖКХ, налогам и штрафам. Взамен закон № 127-ФЗ «О несостоятельности (банкротстве)» вводит закрытый перечень временных ограничений: три года нельзя руководить юридическим лицом, пять лет — брать кредиты, не сообщая о банкротстве, и повторно банкротиться, десять лет — занимать руководящие посты в банке. Запрета работать, выезжать за границу и вести обычную жизнь после завершения процедуры закон не устанавливает.
Что значит статус банкрота: простыми словами о процедуре и её итогах
Статус банкрота — это официальное признание того, что человек не в состоянии в полном объёме платить по своим обязательствам. Подтверждает его арбитражный суд или внесудебная процедура через МФЦ. Банкрот — не должник-нарушитель, а гражданин, чья неплатёжеспособность признана государством: процедура задумана, чтобы урегулировать долги по правилам, а не оставить человека один на один с растущими процентами.
Оформить банкротство — значит запустить этот процесс официально: подать заявление, доказать неплатёжеспособность, пройти процедуру и получить судебное решение об освобождении от обязательств. Просто перестать платить — не выход: без процедуры долги никуда не исчезают. Проценты растут, приставы удерживают доход, аресты остаются. Судебное банкротство рассматривает арбитражный суд, и оно платное; внесудебное оформляется бесплатно через МФЦ (многофункциональный центр «Мои документы»), но подходит не всем.
Процедура в большинстве дел выглядит так:
- Гражданин подаёт заявление в арбитражный суд или в МФЦ — в зависимости от того, какой формат ему подходит.
- Суд проверяет обоснованность заявления и назначает финансового управляющего — специалиста, который на время процедуры распоряжается имуществом и деньгами должника и общается с кредиторами.
- Вводится одна из процедур: реструктуризация долгов (выплата по утверждённому графику), мировое соглашение (договорённость с кредиторами) или реализация имущества (продажа активов и списание остатка долгов).
- По итогам суда человек освобождается от обязательств — за исключением долгов, которые по закону не списываются.
Сведения о признании банкротом публикуются в ЕФРСБ — Едином федеральном реестре сведений о банкротстве, общедоступной базе на портале Федресурс. Именно из неё банки, работодатели и любые заинтересованные лица могут узнать о статусе. На практике это значит, что банкротство — не тайная процедура, но и не «клеймо на всю жизнь»: статус действует ограниченное время, а его последствия описаны в законе исчерпывающе. Дальше разберём каждое из них.
Что даёт процедура банкротства: плюсы для должника
Главное, что даёт банкротство физическому лицу, — законное освобождение от долгов, которые человек объективно не может платить, плюс защита от кредиторов, которая начинается уже с первых недель процедуры. Ради этого сочетания люди и проходят процедуру: статус сам по себе мало кого интересует — важно, чтобы финансовый узел был разобран, а не затягивался дальше.
Ключевые преимущества банкротства физических лиц:
- Списание долгов. После завершения процедуры освобождаются кредиты, микрозаймы, долги по ЖКХ, налогам, штрафам — как правило, в полном объёме, за исключением «личных» обязательств (о них ниже).
- Остановка роста долга. С введения процедуры перестают начисляться проценты, пени и штрафы — сумма перестаёт «убегать».
- Прекращение давления взыскателей. Звонки, сообщения и визиты коллекторов прекращаются: банк и МФО (микрофинансовая организация) вправе обращаться только к финансовому управляющему и в суд.
- Остановка исполнительных производств. Пристав перестаёт удерживать деньги из зарплаты, аресты со счетов и имущества снимаются, отменяются ограничения — в том числе запрет на выезд, если он был установлен приставами.
- Сохранение необходимого для жизни. Единственное жильё (не в залоге), вещи первой необходимости и прожиточный минимум остаются у человека и его семьи.
- Защита наследников. Долги не переходят детям и супругам — после смерти банкрота наследство не обременено его кредитами.
Как это выглядит на практике. У человека три кредита и кредитная карта, общий платёж — больше половины дохода. Потом доход снижается: часть платежей уходит в просрочку, а проценты и пени наращивают долг быстрее, чем человек успевает платить. Появляются звонки взыскателей, затем судебные приказы и удержания из зарплаты. Через банкротство эта ситуация разбирается по шагам: с даты введения процедуры долг замирает, давление прекращается, а через несколько месяцев человек получает судебный акт об освобождении от обязательств и впервые за годы зарабатывает только для себя и семьи. Так обычно и складывается «новая жизнь после банкротства» — не мгновенно, но с ясным результатом.
Защита от кредиторов: что меняется уже с начала процедуры
С введения процедуры кредиторы теряют право требовать деньги напрямую — все претензии направляются финансовому управляющему и в суд. Это и есть реальная защита от кредиторов, которая работает ещё до списания долгов.
Что меняется конкретно:
- перестают звонить и писать банки, МФО и коллекторы — общение переходит к управляющему;
- прекращается начисление процентов, неустоек и пеней;
- приостанавливаются и затем прекращаются исполнительные производства, удержания из зарплаты останавливаются;
- снимаются аресты со счетов и имущества, отменяются ограничения приставов, включая запрет на выезд;
- банк и другие кредиторы больше не могут подавать новые иски — все требования заявляются только в рамках дела о банкротстве.
Честная оговорка: защита сильнее всего именно в рамках процедуры. Если кредитор пытается «договориться напрямую» или требует деньги в обход управляющего, такие обращения фиксируйте — переписка и записи звонков пригодятся, если понадобится отреагировать через суд. После завершения процедуры требовать списанные долги кредиторы не вправе вовсе.
Списание долгов: какие обязательства закрываются, а какие остаются
Банкротство списывает кредиты, микрозаймы, долги по ЖКХ, налогам и штрафам, но не трогает обязательства, связанные с личностью должника. Именно этот раздел закона — главная «правда о банкротстве физических лиц»: перечень несписываемых долгов закрытый, и его стоит знать до подачи заявления, а не после.
| Списываются через банкротство | Не списываются |
|---|---|
| Кредиты банков и кредитные карты | Алименты на детей и нетрудоспособных родителей |
| Микрозаймы и займы у частных лиц | Возмещение вреда жизни и здоровью, моральный вред |
| Долги по ЖКХ | Субсидиарная ответственность руководителей и учредителей компаний |
| Налоги и пени по ним | Зарплата работникам, если банкротился ИП |
| Штрафы ГИБДД и другие штрафы | Текущие платежи — обязательства, возникшие после подачи заявления |
| Долги по судебным решениям и исполнительным производствам | Возмещение ущерба чужому имуществу при умысле или грубой неосторожности |
Практический вывод: если основу ваших долгов составляют кредиты, займы и коммуналка — банкротство, как правило, их закрывает. Если же большая часть обязательств — алименты или возмещение вреда, процедура решит только часть проблемы, и это нужно просчитать заранее. Отдельный нюанс касается внесудебного формата: через МФЦ списываются только те долги, которые точно поименованы в заявлении, поэтому пропущенный кредитор останется с вами и после процедуры. Это одна из типичных причин, почему «списание долгов» оборачивается подвохом: не из-за закона, а из-за ошибок при подготовке.
Чем опасно банкротство: ограничения во время процедуры
Основные сложности банкротства сосредоточены внутри самой процедуры, а не в жизни после неё. На время дела человек отказывается от части финансовой свободы в обмен на списание долгов — и лучше заранее понимать, что именно придётся отдать.
Ограничения на время процедуры:
- Деньгами и имуществом распоряжается финансовый управляющий: доходы поступают в конкурсную массу — имущество и средства, которые направляются на расчёты с кредиторами.
- Банковские карты передаются управляющему, открывать новые счета и вклады нельзя.
- На жизнь выделяется прожиточный минимум вашего региона — на самого должника и на каждого иждивенца (детей, нетрудоспособных близких).
- Продавать, дарить и покупать имущество без согласия нельзя: сделки, совершённые в это время, могут быть признаны недействительными.
- Суд может временно ограничить выезд за границу — по ходатайству, обычно при подозрениях в сокрытии имущества; на практике такое встречается нечасто.
- Процедура платная: депозит на вознаграждение управляющего — 25 000 рублей, госпошлина за подачу заявления (на 2026 год — 10 000 рублей), публикации в ЕФРСБ и газете «Коммерсантъ», почтовые расходы. Обязательные расходы обычно укладываются в 70–80 тысяч рублей, а с юридическим сопровождением итоговая сумма, как правило, составляет порядка 120–180 тысяч в зависимости от региона и сложности дела.
- Дело длится в среднем 8–9 месяцев; при спорах с кредиторами и оспаривании сделок — дольше.
Отдельный разговор — риски недобросовестности: именно они, а не сама процедура, чаще всего приводят к отказу в списании долгов. Суд проверяет сделки за три года до подачи: продажу и дарение имущества близким, заниженные цены, вывод денег. За фиктивное и преднамеренное банкротство, сокрытие имущества и недостоверные сведения предусмотрена ответственность — вплоть до уголовной. И ещё один сценарий, о котором редко пишут: если заявление первым подаёт кредитор, он может повлиять на выбор управляющего, и дело пойдёт в «обвинительном» ключе — должнику придётся доказывать добросовестность. Поэтому выгодно банкротиться самому и заранее, пока ситуация контролируема.
Для баланса: сравните эти ограничения с жизнью без процедуры. Просрочки растут годами, пени обгоняют платежи, приставы удерживают до половины дохода, аресты копятся. Шесть–десять месяцев скромной жизни в обмен на закрытие долгов — для большинства людей это выгодная сделка, но входить в неё стоит с открытыми глазами.
Какие последствия наступают после признания банкротом
После завершения процедуры действует закрытый перечень ограничений из статьи 213.30 закона № 127-ФЗ — и других ограничений закон не допускает. Это важный принцип: ни суд, ни кредиторы не вправе добавить свои «меры» сверх перечисленных в законе. Последствия процедуры банкротства по срокам выглядят так:
| Срок | Что нельзя или что обязательно | Кого касается |
|---|---|---|
| 3 года | Занимать должности в органах управления юридических лиц (директор, член совета директоров и т. п.) | Всех банкротов |
| 5 лет | При получении кредита или займа сообщать о факте банкротства | Всех банкротов |
| 5 лет | Подавать новое заявление о собственном банкротстве | Всех банкротов |
| 5 лет | Занимать руководящие посты в страховых компаниях, МФО, НПФ, управляющих компаниях инвестиционных фондов | Всех банкротов |
| 10 лет | Управлять банком и участвовать в органах управления кредитной организации | Всех банкротов |
| 5 лет | Регистрироваться в качестве ИП | Тех, кто банкротился в статусе ИП |
На что обратить внимание. Перечень закрытый: мифы о «пожизненной метке», «вечном запрете на выезд» и «запрете работать» в законе отсутствуют. Статус банкрота физического лица ограничивает экономические решения с повышенным риском, а не обычную жизнь: трудиться, получать пенсию и пособия, вести быт можно без ограничений. Есть и тонкости: работать после банкротства в наёмной должности, включая руководящую внутри компании (начальник отдела, технический директор без записи в ЕГРЮЛ), можно — запрет касается именно участия в органах управления юридического лица.
Частый вопрос: «что будет, если скрыть банкротство при оформлении кредита в эти пять лет?» Умолчание даёт банку право потребовать досрочного возврата всей суммы и процентов. Данные о банкротстве и так есть в кредитной истории и ЕФРСБ, поэтому честное уведомление — не формальность, а защита от дополнительных проблем.
Суд признал банкротом: что дальше по шагам
После того как суд признал банкротом, вводится процедура — реструктуризация или реализация имущества, и у должника появляется понятный список действий вместо хаоса. Дальше дело ведёт финансовый управляющий, но от дисциплины самого человека зависит, пройдёт ли всё спокойно. Что делать после признания банкротом — по шагам:
- Получите определение суда и контакты управляющего. В определении указана введённая процедура и сроки. Сохраните его — документ понадобится банкам, приставам и работодателю при необходимости.
- Передайте карты и доступы управляющему. В процедуре реализации это делается, как правило, в течение одного рабочего дня после признания банкротом: карты, пароли к личным кабинетам, сведения о счетах.
- Соберите и передайте документы о доходах и имуществе. Справки о доходах, выписки по счетам, документы на собственность, сведения о сделках за последние три года. Неполнота документов — самая частая причина затягивания дела.
- Согласуйте прожиточный минимум. Управляющий выделяет сумму на вас и каждого иждивенца. Если выделять нечего или суммы не хватает (лечение, обучение детей), ходатайствуйте об увеличении — суд такие заявления нередко удовлетворяет.
- Не совершайте сделок и не открывайте счета. Покупки, продажи, дарения и новые вклады в это время запрещены; нарушение может привести к серьёзным последствиям вплоть до отказа в списании долгов.
- Участвуйте в деле или работайте с представителем. Заседания по несложным делам часто проходят без личного участия, но следите за ходом: запросы суда и управляющего нужно закрывать быстро.
- Дождитесь отчёта управляющего и определения суда. По завершении расчётов суд освобождает от дальнейшего исполнения обязательств — в том числе тех, что не были заявлены кредиторами.
- Проверьте снятие ограничений. После завершения управляющий публикует сведения в ЕФРСБ, банки в течение нескольких рабочих дней разблокируют счета. Если что-то продолжает работать по старым базам, напомните о себе с определением суда на руках.
В среднем по практике 2026 года от первого заседания до списания долгов проходит 8–9 месяцев при спокойном деле и больше — при спорах. Если вы уже прошли первый суд по банкротству и не понимаете, что происходит дальше, — сверьтесь с этим списком: обычно «затыкается» один из первых трёх пунктов.
Что происходит сразу после первого судебного заседания
После первого суда вводится процедура, прекращается начисление процентов и пеней, а всё общение с кредиторами переходит к финансовому управляющему. Это переломная точка дела: именно с неё начинается реальная защита, а не только подготовка к ней.
Что происходит в первые недели: суд утверждает финансового управляющего из саморегулируемой организации (СРО), сведения публикуются в ЕФРСБ, банки блокируют карты к распоряжению управляющего, вступает в силу мораторий на требования кредиторов, исполнительные производства приостанавливаются или прекращаются. Параллельно определяется траектория дела: при стабильном доходе возможна реструктуризация — расчёт по утверждённому судом графику на срок до трёх лет, при этом крупные сделки в этот период согласуются с управляющим; если платить нечем, суд сразу переходит к реализации имущества. Рассмотрение обоснованности заявления занимает обычно от 15 дней до трёх месяцев.
Типичная ошибка первых недель, которую юристы видят постоянно, — человек «замирает»: не передаёт документы, продолжает по привычке договариваться с банком напрямую, платит одному из кредиторов «чтобы не было хуже». Всё это сбивает процедуру: платежи мимо управляющего неправомерны, а прямые договорённости в обход дела могут трактоваться против должника. Правильная стратегия — быстро закрыть все запросы управляющего и больше не вести переговоров с кредиторами лично.
Как жить во время процедуры: деньги, работа и имущество
Во время процедуры человек живёт на прожиточный минимум — свой и на каждого иждивенца, — но продолжает работать и вести обычную жизнь. Это самое непростое время процедуры, и заранее знать его правила полезнее, чем сталкиваться с ними по ходу.
| Можно | Нельзя |
|---|---|
| Работать по трудовому договору, получать зарплату, пенсию и пособия | Брать новые кредиты и займы, выдавать поручительства |
| Тратить прожиточный минимум на себя и иждивенцев | Продавать, дарить, покупать имущество без согласия управляющего |
| Получать алименты, детские и социальные выплаты — они не изымаются | Открывать новые счета и вклады, накапливать деньги «в обход» |
| Стоять на учёте в центре занятости, искать работу | Совершать сделки «мимо» процедуры, отдавать долги отдельным кредиторам |
| Жить в своём единственном жилье | Выводить имущество из-под процедуры |
Социальная защита сохраняется: алименты, детские пособия, пенсия по потере кормильца и подобные выплаты не включаются в конкурсную массу — ими человек распоряжается сам. Доход сверх прожиточного минимума направляется на расчёты с кредиторами, поэтому на 6–10 месяцев придётся сократить необязательные расходы. Это честная цена списания долгов: процедуры ради комфорта не существует, но и на улице человек не остаётся — база для жизни сохраняется полностью.

Новая жизнь после списания долгов: что можно делать банкроту
После списания долгов человек возвращается к полноценной жизни: можно работать, ездить за границу, покупать имущество и заново строить кредитную историю. Представление о том, что банкрот «навсегда выбывает из экономической жизни», не соответствует закону: ограничения действуют ограниченное время и касаются закрытого списка, а всё остальное доступно в полной мере.
Что можно делать после банкротства без каких-либо ограничений: работать по найму, вести самозанятость, получать пенсию и пособия, распоряжаться своим доходом, снимать и покупать жильё, открывать вклады, путешествовать, вступать в наследство. С ограничениями по срокам — руководить компаниями, банкротиться повторно и брать кредиты с уведомлением банка. Дальше — по пунктам.
Можно ли работать после банкротства
Работать после банкротства можно — закон не содержит ограничений на трудоустройство для рядовых сотрудников, а уволить за сам факт банкротства нельзя: это не проступок и не основание для расторжения договора. Банкроты продолжают трудиться на предприятиях, в бюджетной сфере, на госслужбе на рядовых должностях, ведут самозанятость.
Ограничения касаются только управленческих позиций:
- 3 года — должности в органах управления любых юридических лиц;
- 5 лет — руководящие посты в страховых компаниях, МФО, негосударственных пенсионных фондах;
- 10 лет — руководящие посты в банках;
- 5 лет — регистрация ИП, но только для тех, кто банкротился в статусе индивидуального предпринимателя.
Если работодатель при проверке обнаружит запись в ЕФРСБ — сам по себе этот факт не даёт ему права на отказ в приёме или увольнение. На практике же вопроса о статусе у обычного работодателя, как правило, не возникает: реестр публичный, но никто не мониторит его по каждому сотруднику. Статус банкрота физического лица ограничивает экономические решения, а не профессию.
Брать кредиты после банкротства законно, но в течение пяти лет нужно сообщать о статусе при обращении за займом, а одобрения на обычных условиях чаще всего появляются через один–два года. Кредитная история к этому моменту уже повреждена — ещё до процедуры, просрочками, — и банкротство добавляет свою запись, поэтому первые отказы не стоит воспринимать как приговор.
Как обычно восстанавливают кредитную историю после списания долгов:
- начинают с зарплатного банка, где виден стабильный доход;
- берут небольшие суммы и возвращают их строго в срок — важна аккуратность, а не объём;
- пользуются картой с небольшим лимитом, не выходя в просрочку ни на день;
- не подают десятки заявок подряд — частые запросы сами по себе ухудшают историю;
- проверяют кредитную историю через пару лет и оспаривают ошибки, если старые долги отражены некорректно.
Честное ограничение: первое время условия будут хуже — выше ставки, меньше лимиты, возможны отказы крупных банков. Умолчание о банкротстве проблему не решает: банк вправе потребовать досрочный возврат, а запись всё равно есть в кредитной истории. Стратегия «маленькие суммы + безупречная дисциплина» обычно даёт результат быстрее, чем попытки получить крупный кредит сразу после процедуры.
Выезд за границу, имущество и другие бытовые вопросы
Когда процедура завершена, запрета на выезд за границу нет, как и ограничений на владение и покупку имущества. Частые бытовые вопросы — коротко:
- Выезд за границу. Ограничение возможно только во время процедуры и по решению суда; после завершения никаких запретов нет — паспорт и поездки полностью в вашем распоряжении.
- Имущество. Покупать квартиру, машину, открывать вклады можно сразу — новый заработок и новые покупки никем не контролируются.
- Повторный бизнес. Самозанятость доступна сразу; регистрация ИП — через 5 лет, но только если банкротились в статусе предпринимателя. Работать директором «со стороны» тоже нельзя три года, зато можно строить карьеру внутри компании.
- Семья. Родственники не отвечают по долгам банкрота; ограничения на близких не распространяются — супруги и дети могут брать кредиты, открывать бизнес, регистрировать ИП.
Так выглядит новая жизнь после банкротства на практике: не волшебное перерождение, а возвращение контроля — доход тратится на семью, а не на пени, и финансовые решения снова принимаете вы.
Можно ли списать кредиты, если есть ипотека
Ипотечную квартиру при банкротстве по общему правилу продают как залоговое имущество — даже если это единственное жильё, — однако есть законные сценарии, позволяющие её сохранить. Защита единственного жилья (статья 446 ГПК РФ) на квартиру в залоге у банка не распространяется: ипотечный кредитор имеет приоритетное право на выручку от продажи.
Что это значит по сценариям:
- Продажа с торгов. Квартира реализуется на публичных торгах, банк гасит ипотечный долг из выручки, остаток уходит в конкурсную массу и распределяется между остальными кредиторами. Остальные долги списываются.
- Мировое соглашение с ипотечным банком. Залоговый кредитор может договориться об отсрочке или графике: если кто-то из родственников временно гасит платежи, квартиру не продают, ипотека продолжается, а остальные долги списываются. Банки на это соглашаются не всегда, но вариант рабочий и законный.
- Сохранение доли родственника. Если в квартире есть доля супруга или детей, продажа затрагивает её, но доля возвращается собственнику деньгами после торгов.
Чего делать не стоит: переписывать квартиру на родственников перед банкротством. Залоговые сделки проверяются особенно тщательно, оспорят такую передачу почти наверняка, а вот репутация добросовестного должника — то, ради чего можно списать долги, — будет потеряна. И ещё: внесудебное банкротство при действующей ипотеке, как правило, не подходит — наличие залогового имущества означает, что кредитор вправе начать принудительное взыскание и перевести дело в суд.
Ипотека при банкротстве требует индивидуального расчёта: многое зависит от остатка долга, стоимости квартиры и позиции банка. На вопрос «стоит ли списывать кредиты, если есть ипотека» честный ответ такой: потребительские кредиты при добросовестно проведённой процедуре, как правило, списываются, а судьба квартиры определяется отдельно и заранее.
Стоит ли банкротиться: критерии решения и сравнение вариантов
Банкротиться стоит, когда долги объективно неподъёмны, доход не восстановится в обозримой перспективе, а более мягкие инструменты — реструктуризация, кредитные каникулы, мировое соглашение — уже не работают. Выгодно ли банкротство, зависит не от суммы долга самой по себе, а от сочетания четырёх факторов: состава долгов, имущества, дохода и перспектив его роста.
Критерии, по которым стоит оценивать решение:
- Долговая нагрузка. Если платежи съедают больше половины дохода и долг не уменьшается — ситуация не решится сама.
- Состав долгов. Кредиты, займы, ЖКХ, налоги списываются; алименты и возмещение вреда — нет.
- Имущество. Есть ли активы, которые уйдут с торгов, и готовы ли вы с этим смириться; есть ли залог — прежде всего ипотека.
- Доход и его перспектива. Временные трудности с сохранным доходом — аргумент попробовать каникулы и реструктуризацию; хроническая неплатёжеспособность — аргумент за банкротство.
- Стоимость процедуры против платежей кредиторам. Если за 8–9 месяцев вы отдали бы банкам больше, чем стоит процедура, — экономика на стороне банкротства.
У каждого пути есть свои компромиссы: реструктуризация сохраняет имущество, но требует дохода; внесудебный формат бесплатен, но жёстко фильтрует по условиям; судебное банкротство решает проблему комплексно, но стоит денег и занимает месяцы. Выбор — это всегда баланс цены, сроков и того, что вы готовы потерять.
Судебное и внесудебное банкротство: чем отличаются последствия
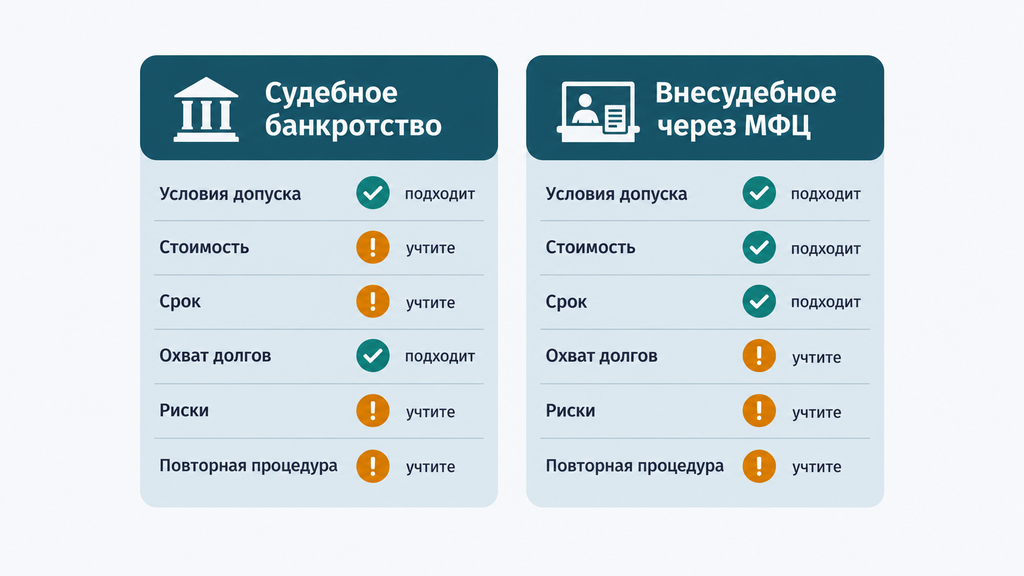
Внесудебное банкротство бесплатно и проходит через МФЦ за шесть месяцев, но предъявляет жёсткие условия и списывает только долги, точно поименованные в заявлении; судебное — платное и более длительное, зато охватывает практически все обязательства и подходит для сложных ситуаций. Сравнение по ключевым критериям:
| Критерий | Внесудебное (МФЦ) | Судебное |
|---|---|---|
| Стоимость | Бесплатно | Обычно от 70–80 тысяч рублей обязательных расходов, с сопровождением — больше |
| Срок | 6 месяцев | В среднем 8–9 месяцев, при спорах дольше |
| Условия допуска | Долг от 25 тысяч до 1 млн рублей; закрытое исполнительное производство (либо другие основания — например, доход только пенсия или пособия) | Подать можно при любой сумме долга; при долге от 500 тысяч и просрочке 3 месяца подача — обязанность |
| Охват долгов | Только долги, точно указанные в заявлении; пропущенный кредитор остаётся | Все обязательства, включая незаявленные кредиторами |
| Контроль имущества | Нет управляющего, но кредиторы проверяют: найдут скрытое имущество — процедура перейдёт в суд | Работает финансовый управляющий, сделки за 3 года проверяются |
| Главный риск | Ошибка в списке кредиторов и несовпадение с условиями — потеря полугода | Стоимость и длительность; риски при недобросовестности |
| Повторная процедура | Через 5 лет после завершения (после прекращения — раньше, через месяц; проверьте актуальную норму) | Через 5 лет |
Минусы внесудебного банкротства часто недооценивают: бесплатный формат выглядит привлекательно, но жёсткий фильтр по условиям и «точность» списка кредиторов делают его подходящим не всем. Практическое правило: если долгов много, есть ипотека, споры с банками или имущество — надёжнее судебный формат. Если долги небольшие, имущества нет, а исполнительные производства закрыты за отсутствием активов — внесудебный путь экономит значительные деньги.
Чек-лист: когда банкротство оправдано, а когда лучше подождать
Банкротство оправдано, когда совпадает большинство пунктов этого списка:
- платежи по кредитам занимают больше половины дохода, и эта доля растёт;
- просрочки уже есть, пени и штрафы обгоняют ваши платежи;
- доход за последний год снизился и не восстановится в ближайшее время;
- основная часть долгов — списываемая: кредиты, займы, ЖКХ, налоги, штрафы;
- приставы уже удерживают деньги или арестовали счета;
- имущество не переписывалось на родственников и нет залоговых квартир, судьба которых для вас критична;
- расходы на процедуру заметно меньше, чем вы отдали бы кредиторам за те же 8–9 месяцев;
- вы готовы к полугоду жизни в рамках прожиточного минимума.
Когда банкротство, скорее всего, не лучший вариант: трудности временные, а доход сохранился — начните с кредитных каникул и реструктуризации; впереди крупная выплата или наследство, позволяющие закрыть долги; центральный вопрос — сохранение ипотечной квартиры; в собственности есть ликвидное имущество, потерять которое болезненно; значительная часть долгов несписываемая. В этих ситуациях сначала стоит просчитать альтернативы — иногда это экономит и деньги, и нервы.
Списание долгов: в чём подвох и какие ошибки совершают должники
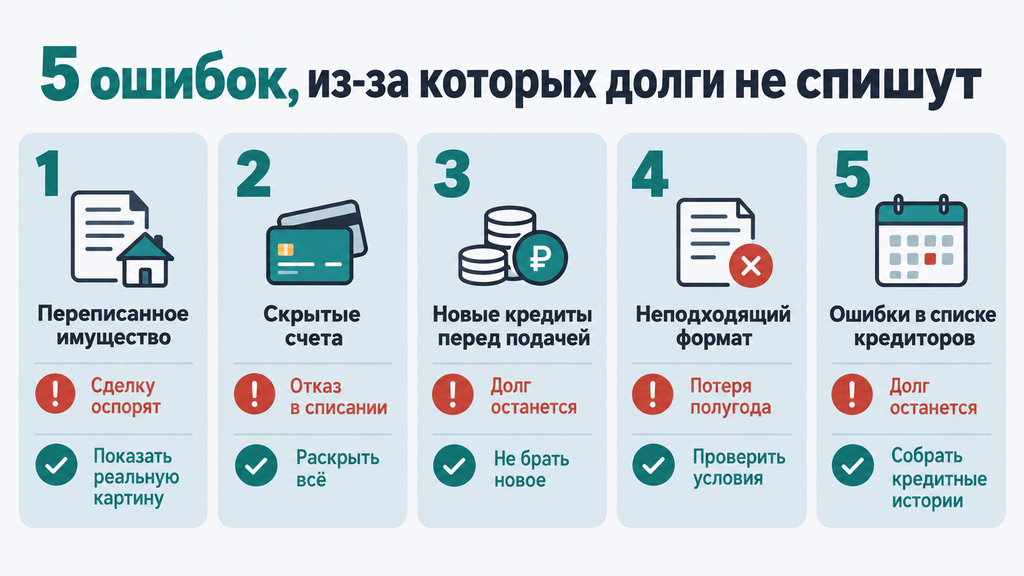
Главный «подвох» списания долгов в том, что можно пройти процедуру и остаться с долгами — если суд усмотрит недобросовестность или в деле есть несписываемые обязательства. Закон не прощает попыток обмануть кредиторов, зато честному должнику с правильно подготовленным делом, как правило, нечего бояться. Разберём типичные ошибки: их совершают многие, и почти каждую можно предупредить заранее.
- Переписать имущество на родственников перед подачей. Сделки за три года проверяются, зато потерянным окажется и имущество, и доверие суда — вплоть до отказа в списании долгов. Как избежать: не совершать «защитных» сделок, честно показать реальную картину имущества.
- Скрыть счета, доходы или часть имущества. Управляющий запрашивает банки и госреестры, нестыковки всплывают почти всегда. Как избежать: раскрыть всё — включая старые карты и забытые счета; сокрытие — основание не освобождать от долгов.
- Взять новые кредиты незадолго до банкротства. Если заём получен, когда платить уже было заведомо нечем, суд может отказать в списании именно этого долга. Как избежать: прекратить новые заимствования при первых признаках неплатёжеспособности.
- Выбрать внесудебный формат без проверки условий. МФЦ проверяет условия формально: если требования не выполнены, заявление не примут или процедуру прекратят — и время будет потеряно. Как избежать: перед подачей сверить и сумму долга, и статус исполнительных производств.
- Ошибиться в списке кредиторов для МФЦ. Списываются только поименованные долги; пропустили банк или ошиблись в названии — долг останется. Как избежать: собрать полные кредитные истории из всех банков и бюро перед составлением списка.
- Верить рекламе «100% списание, быстро и без документов». Обещания результата — маркер недобросовестного исполнителя: закон не гарантирует списание при недобросовестности, а сроки процедуры установлены законом и не сокращаются рекламой. Как избежать: оценивать исполнителя по содержанию консультации, а не по лозунгам.
- Не подготовить план по ипотеке и другим залогам. Залоговое имущество — отдельная линия дела: без сценария сохранения вы рискуете решением «по умолчанию», то есть торгами. Как избежать: просчитать варианты по залогу до подачи заявления.
- Игнорировать запросы управляющего. Непредставление документов затягивает дело и формирует негативный фон. Как избежать: отвечать на запросы в срок, хранить подтверждения передачи документов.
Общий принцип простой: списание долгов — это не лотерея и не подвиг, а дисциплина. Те, кто честно раскрывает имущество и готовит дело заранее, проходят процедуру спокойно; проблемы почти всегда приходят из попыток «сделать красивее», чем есть на самом деле.
Что делать, если родственник объявил себя банкротом
Банкротство затрагивает близких точечно: только через совместное имущество супругов, поручительство и доли в собственности — во всём остальном долги остаются личным обязательством банкрота. Если должник объявил себя банкротом, вот что это значит для каждого из близких:
- Супруг(а). Имущество, нажитое в браке, может быть продано в составе конкурсной массы: доля банкрота уходит на расчёты с кредиторами, доля супруга возвращается деньгами. Единственное жильё по общему правилу не трогают. Развод перед процедурой проблему не решает — раздел всё равно проверят.
- Поручители и созаёмщики. Банкротство должника не отменяет поручительство: требование банк может предъявить поручителю. Важно знать: поручитель тоже вправе пройти банкротство — часто это самый разумный выход из «унаследованного» обязательства.
- Дети. Не отвечают по долгам родителей; имущество, оформленное на детей, в конкурсную массу не включается; детские пособия и алименты не изымаются. На содержание иждивенцев выделяется прожиточный минимум.
- Родители и другие родственники. Никаких последствий — ни финансовых, ни юридических, если они не поручители и не совладельцы.
Чем близкие реально могут помочь: собрать документы о доходах и расходах за период процедуры, временно оплачивать ипотечные платежи, если решается вопрос сохранения квартиры, и — банально, но важно — не давить и не стыдить. Процедура идёт легче, когда человек не скрывает ситуацию от семьи: половина ошибок, о которых шла речь выше, совершается именно из попыток «спрятать проблему от своих».
Как пройти банкротство спокойно: бесплатный разбор вашей ситуации
Последствия банкротства всегда индивидуальны: при одинаковой сумме долга у одного человека процедура проходит почти незаметно, а у другого — с продажей имущества и спорами с банками. Разница — в составе долгов, наличии залогов, доходах и подготовке дела. Поэтому решение стоит принимать не по общим спискам, а после разбора конкретной ситуации.
Мы специализируемся на вопросах долгов, кредитов, взыскания и банкротства и помогаем не «спрятаться от проблемы», а увидеть карту вариантов: оценить, списываются ли ваши долги, что произойдёт с имуществом, какой формат процедуры подходит и сколько это будет стоить. Обратиться к нам можно по процедуре банкротства и по любому другому юридическому вопросу — если вы не знаете, что делать с долгами, просто опишите ситуацию, и мы разберём её с позиции закона, без давления и рекламных обещаний.
Первый шаг простой: оставьте заявку и в двух словах опишите свою ситуацию — суммы, кредиты, доход, имущество. Специалист проведёт первичный разбор бесплатно. Платить сразу и принимать решение не требуется: задача первой консультации в том, чтобы вы поняли свои варианты, сроки и риски, а уже потом решали, что делать дальше.
Часто задаваемые вопросы
Сколько длится процедура банкротства?
Судебное банкротство длится в среднем 8–9 месяцев: до трёх месяцев занимает рассмотрение заявления и около полугода — реализация имущества, при спорах срок продлевается. Внесудебная процедура через МФЦ длится ровно шесть месяцев и не продлевается. На длительность влияют объём имущества, количество кредиторов и оспаривание сделок.
Что будет с единственным жильём при банкротстве?
Единственное жильё, не находящееся в залоге, и земельный участок под ним защищены — их не включают в конкурсную массу и не продают. Исключение — ипотечная квартира: залоговое жильё по общему правилу продаётся, даже если оно единственное, но сохранить её можно через мировое соглашение с банком или оплату платежей родственниками.
Можно ли объявить себя банкротом второй раз?
Повторное банкротство по своему заявлению возможно не раньше чем через пять лет после завершения предыдущей судебной процедуры. После внесудебного банкротства повторное обращение, как правило, допускается через пять лет после завершения и через месяц после прекращения — проверьте актуальную норму на момент подачи. Учтите: если новые долги возникли после первой процедуры, повторное банкротство может пройти без их списания.
Узнают ли на работе о банкротстве?
Уволить за банкротство нельзя — это не дисциплинарный проступок, а законная процедура. Сведения публикуются в открытом реестре ЕФРСБ, но работодатели, как правило, не отслеживают его по сотрудникам; ограничения касаются только руководящих должностей в организациях и банках. На практике о статусе коллеги обычно узнают, только если сам человек рассказывает.
Что делать, если после банкротства остались долги?
Сначала определите категорию остатка: несписываемые долги (алименты, возмещение вреда здоровью), текущие платежи, возникшие в ходе процедуры, или долги, не указанные в заявлении для МФЦ. По первой категории план — договорённость о графике с кредитором, по остальным часто возможно повторное обращение или судебный порядок. Проверьте также определение суда: в судебной процедуре списываются и незаявленные требования, поэтому «остаток» иногда существует только в базах банка.
Спишутся ли алименты и штрафы при банкротстве?
Алименты и возмещение вреда жизни и здоровью не списываются никогда — эти обязательства связаны с личностью должника. Штрафы ГИБДД, налоги, долги по ЖКХ и кредитам списываются в полном объёме. Текущие платежи — например, коммуналка за период процедуры — нужно оплачивать и дальше.
Куда обратиться за помощью по банкротству?
Обращайтесь к профильным юристам, которые работают именно с долгами и банкротством: оценка состава долгов, имущества и дохода требует практики, а не общих знаний. Вы можете оставить заявку в нашей компании и кратко описать ситуацию — первичный разбор специалист проведёт бесплатно, без обязательств по оплате и без необходимости сразу принимать решение. Такой формат удобен тем, кто пока только взвешивает варианты и хочет понять последствия банкротства в своей конкретной ситуации.