Как выйти из долгов: советы, психология и решения проблем
TL;DR: Выход из долгов является управляемым процессом, а не вопросом удачи: он начинается с инвентаризации всех обязательств и честного расчёта доходов и расходов. Дальше законный маршрут выбирается в зависимости от того, какую долю дохода забирают платежи: самостоятельная стратегия погашения, реструктуризация, работа с судом и приставами или банкротство. Первый шаг можно сделать сегодня: составьте таблицу долгов и оцените нагрузку, а если непонятно, с чего начать именно в вашей ситуации, оставьте заявку на бесплатный первичный разбор от юриста.
Что делать, если вы поняли, что в долгах: первые шаги
Первое, что нужно сделать, если вы поняли, что в долгах, это остановить рост долга и собрать ситуацию в цифрах: полный список обязательств, размер дохода и сумму минимальных платежей. Это неприятно, но именно с этой точки отсчёта начинается любой выход из долгов. Вопрос «я в долгах, что делать» на практике решается тремя спокойными шагами, а не одним героическим действием.
- Остановите новые заимствования. Не берите микрозаймы и не гасите старые кредиты новыми: это чаще всего углубляет долговую яму, а не решает её. Кредитные карты лучше убрать подальше, чтобы не пользоваться лимитом по привычке.
- Соберите документы. Договоры, графики платежей, выписки по счетам, письма от банка и коллекторов, судебные документы, если они уже есть. Сохраняйте всё: на следующих этапах эти бумаги станут вашей опорой.
- Посчитайте соотношение платежей и дохода. Если платежи по кредитам занимают меньше 30% дохода, ситуация обычно управляемая бюджетными методами. Если больше половины, разумно подключать правовые инструменты.
И важное замечание: хуже всего игнорировать уведомления. Проблема от молчания не растворяется, а срок на отмену судебного приказа, о котором мы расскажем ниже, измеряется днями.
Как провести инвентаризацию долгов и увидеть всю картину
Инвентаризация долгов: таблица, в которой напротив каждого обязательства указаны кредитор, остаток, ставка, ежемесячный платёж и наличие просрочки. Многие считают, что помнят свои долги, а потом при подсчёте обнаруживают забытую кредитку с небольшим лимитом, пару подписок и штрафы. Точность здесь важнее приятных ощущений: именно полная картина становится основой всего дальнейшего плана.
Включайте в таблицу все обязательства, а не только банковские:
- потребительские кредиты, автокредиты, ипотеку;
- кредитные карты и овердрафты;
- микрозаймы и займы в МФО;
- долги по коммунальным платежам;
- налоги и штрафы, в том числе штрафы ГИБДД;
- долги за проезд и мелкие платежи по приложениям;
- долги знакомым и родственникам.
Хочется «раскидать» все долги по кредитам и коммуналке в один общий котёл, но приоритеты здесь работают иначе, об этом чуть позже. Пока задача одна: увидеть, кому, сколько и на каких условиях вы должны. Пример простой таблицы:
| Кредитор | Тип долга | Остаток | Ставка | Платёж в месяц | Просрочка |
|---|---|---|---|---|---|
| Банк А | Потребкредит | 180 000 ₽ | 21% | 9 800 ₽ | нет |
| Банк Б | Кредитная карта | 65 000 ₽ | 39% | минимальный | 1 месяц |
| УК | Коммунальные платежи | 24 000 ₽ | нет | текущие + долг | 2 месяца |
| МФО | Микрозайм | 12 000 ₽ | ограничена законом | до даты возврата | нет |
В ту же таблицу добавьте строку с общим доходом семьи и обязательными расходами на жизнь: еда, транспорт, лекарства, коммунальные платежи текущего месяца. Эта формула («доход минус обязательные расходы минус платежи») покажет остаток, который и есть ваш реальный ресурс для расчётов.
Как понять, что образовалась долговая яма: признаки
О долговых ямах говорят, когда платежи по обязательствам систематически превышают возможности человека их обслуживать: новый заём нужен уже для оплаты старого, а базовые расходы приходится урезать. В обиходе используются термины «долговая яма» и «кредитная яма», и смысл один: долговая нагрузка (доля платежей в доходе) выросла настолько, что бюджет перестал сходиться без новых денег в долг.
Проверьте себя по трём уровням нагрузки:
- до 30% дохода: как правило, управляемая нагрузка, хватает аккуратного бюджета и дисциплины;
- 30–50% дохода: тревожная зона, нужна стратегия погашения и, возможно, переговоры с кредиторами;
- больше 50% дохода: критичная зона, бюджетными методами обычно уже не справиться, стоит оценить правовые варианты, включая банкротство.
Дополнительные признаки долговой ямы: просрочка дольше 2–3 месяцев, звонки взыскателей, письма из суда, а также ощущение, что вы платите только проценты, а сам долг не уменьшается. Если узнали себя хотя бы в двух пунктах, это не приговор, а сигнал менять стратегию.
Долговая яма и долговой кризис: что это и как они формируются
Долговая яма возникает там, где обязательства растут быстрее, чем доходы позволяют их гасить, а долговым кризисом называют её тяжёлую стадию: человек обслуживает долги только за счёт новых заимствований. Разница не в формулировках, а в ресурсах: в первом случае бюджет ещё «дышит», во втором уже нет. Термин «задолженность в пользу» в квитанциях и судебных документах означает, кому именно вы должны: задолженность в пользу банка, управляющей компании, физического лица.
Яма почти никогда не образуется в один день. Типичная последовательность выглядит так:
- кредит или рассрочка, взятая на бытовую или жизненную задачу;
- снижение дохода (сокращение, болезнь, развод, задержки зарплаты);
- первая просрочка и штрафы, которые добавляются к основному платежу;
- новый заём или микрозайм, чтобы закрыть разрыв;
- рост обязательного платежа и возврат просрочки;
- переход долга к взыскателям, суд, исполнительное производство.
Мы сознательно не приводим здесь «шокирующие» цифры о том, сколько должников в России: точная статистика по просроченным кредитам меняется каждый квартал, а актуальные данные по должникам РФ публикует Центральный банк. Важнее другое: просрочка случается массово, и это решаемая ситуация, а не редкое стечение обстоятельств. И на каждом из перечисленных этапов у человека есть законные действия, от переговоров с банком до правовых процедур. Чем раньше вы включитесь в процесс, тем больше вариантов сохранится.
Психология долгов: почему так трудно выбраться самостоятельно
Выбираться из долгов трудно в первую очередь не из-за математики, а из-за психологии: стыд и вина парализуют, страх заставляет прятаться от звонков и писем, а долговая спираль «новый заём для старого» даёт короткое облегчение и ухудшает ситуацию. Психология должника устроена так, что мозг предпочитает снять напряжение прямо сейчас, отсюда микрозайм «до зарплаты» вместо неуютного, но рабочего плана. К фразе «выйти из долгов с радостью» мы отнесёмся честно: радости здесь немного, но спокойный управляемый процесс вполне достижим.
Три механизма, которые чаще всего удерживают в долгах:
- Эффект страуса. Непрочитанные письма из банка и суда создают иллюзию, что проблема «ещё не случилась». На практике сроки идут, а пени начисляются.
- Иллюзия контроля. «Это временно, в долгах не останусь, разок перехвачу». Один эпизод не страшен; страшен паттерн.
- Стыд перед близкими. Молчание отнимает поддержку и заставляет решать проблему в одиночку, хотя семья часто может и помочь, и снизить расходы.
Рабочая альтернатива: перевести внимание с вины на план. Практика показывает, что помогают три простых шага: собрать все долги в таблицу, назвать ситуацию вслух без смягчений и выбрать одно конкретное действие на ближайшие сутки. Например, позвонить в банк и запросить справку о задолженности.
Как перестать винить себя за долги
Чувство вины за долги снижается, когда вы разделяете вину (я плохой) и ответственность (я управляю ситуацией). Вина по счетам не платит. Ответственность работает. Причины долгов чаще всего внешние или смешанные: потеря дохода, болезнь, развод, кредит на лечение или базовые нужды. Это не оправдание бездействия, а точная постановка задачи: не «исправить себя», а «перестроить финансовую ситуацию».
| Фраза-ловушка | Рабочая формулировка |
|---|---|
| «Я плохой, раз в долгах» | «Я в непростой ситуации, у которой есть варианты» |
| «Нужно было раньше думать» | «Что я могу сделать с этим сегодня» |
| «Никому не расскажу, это позор» | «Я скажу близким фактами: сумма, план, что мне нужно» |
| «Всё равно не выплачу» | «Разобью задачу на шаги и пройду первый сегодня» |
Если тревога и бессонница длятся неделями, разумно подключить психолога. Это не замена юридическим шагам, а условие, при котором вы способны их делать.
Как обсудить финансовые проблемы в семье
Финансовые проблемы в семье решаются быстрее, когда о них говорят вслух и по фактам, а не когда каждый тянет молча. Скрывание разрушает доверие сильнее самих долгов: близкие прощают ситуацию, но не обман. Финансовые трудности это общая задача семьи, особенно если обязательства и бюджет общие.
Сценарий разговора, который на практике работает лучше обвинений:
- Подготовьте факты. Таблица долгов, доходы, обязательные расходы, размер просрочки. Без эмоциональных обобщений.
- Выберите спокойное время и предупредите, что разговор важный, но не панический: «Хочу обсудить наши деньги и предложить план».
- Говорите в формате «ситуация, план, просьба». Например: «Платежи съедают 45% дохода. Я составил план: сокращаем две статьи расходов и я договариваюсь с банком. Мне нужна поддержка и участие в решениях».
- Разделите обязанности. Кто ведёт учёт, кто разбирается с договорами, кто ищет дополнительный доход. Общие решения принимаются по крупным тратам.
- Договоритесь о регулярности. Короткий «финансовый вечер» раз в месяц: что сделали, что дальше. Это снижает напряжение лучше любого разговора «на нервах».
Типичный пример из практики: у семьи два кредита и снизившийся доход, платежи занимают около 40% общего бюджета. После честного разговора они отказались от одной машины, пересмотрели тарифы и заключили с банком новое расписание платежей. Тяжело, но управляемо. С детьми разговор допустим в упрощённом виде: «мы сейчас экономим на лишнем, чтобы решить задачу», без деталей, которые ребёнку не нужны.
Законные способы избавиться от долгов в 2026 году
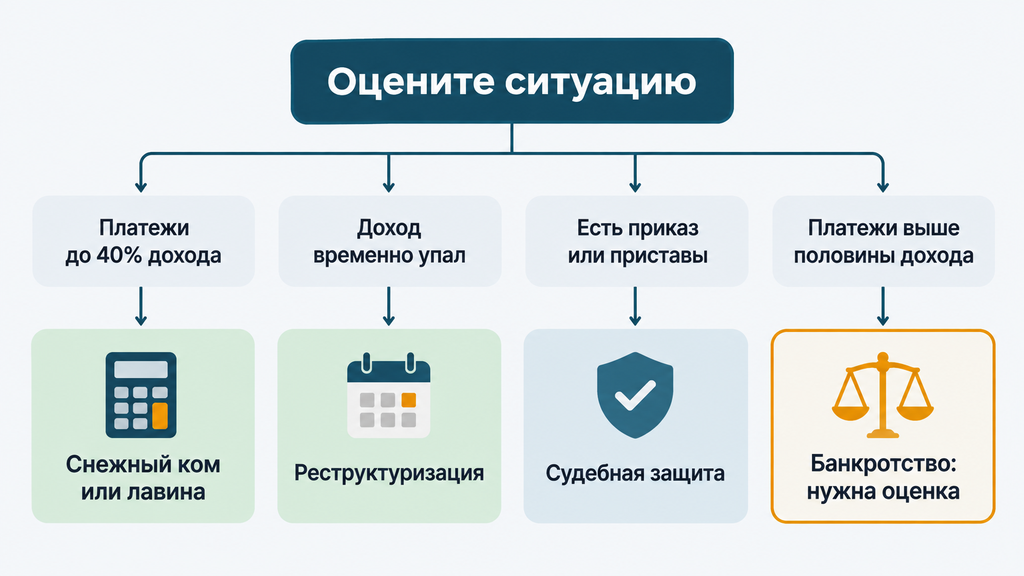
Избавиться от долгов в 2026 году законно можно четырьмя основными способами: самостоятельное управление долгом и стратегии погашения, договорённость с кредитором, работа с судебной процедурой и банкротство. Плюс есть точечные инструменты снижения долговой нагрузки, например, законное списание штрафов за счёт скидки или истечения срока давности. Порядок применения зависит от стадии: чем раньше проблема обнаружена, тем дешевле обходится решение.
Коротко о каждом направлении, а затем подробно:
- бюджетные стратегии: «снежный ком» и «лавина». Работают, пока доход покрывает минимальные платежи;
- переговоры с кредитором: реструктуризация, кредитные каникулы, мировое соглашение;
- судебная навигация: судебный приказ, иск, исполнительное производство, права должника;
- банкротство: судебное и внесудебное. Подходит, когда доход уже не покрывает даже минимумы, а перспектива его восстановления отсутствует.
Отдельно про штрафы: вопрос «как избавиться от штрафов законно» упирается не в хитрости, а в сроки. По общему правилу штраф ГИБДД можно оплатить со скидкой 50%, если сделать это в первые 20 дней со дня постановления; если штраф не был обжалован и не оплачен, через два года по общему правилу взыскать его уже нельзя, но этот срок прерывается, поэтому проверяйте статус каждого постановления. Нормы административного законодательства периодически меняются, актуальные условия уточняйте перед оплатой.
Когда помогают бюджетные стратегии: «снежный ком» и «лавина»
Метод «снежного кома» при кредитах означает, что вы гасите сначала самый маленький долг, а «лавина» стартует с самого дорогого по ставке. Обе стратегии предполагают одно и то же: минимальные платежи по всем долгам и все свободные деньги идут на одну цель. Отличие в порядке целей и в том, что вы экономите: деньги или мотивацию.
Пример. У человека три долга: 30 000 ₽ под 39% (кредитка), 180 000 ₽ под 21% (потребкредит), 400 000 ₽ под 15% (автокредит). Свободный ресурс на досрочные платежи: 10 000 ₽ в месяц. «Снежный ком» закроет кредитку за несколько месяцев, и количество долгов уменьшится. Быстро и наглядно. «Лавина» начнёт с той же кредитки, потому что у неё самая высокая ставка, а затем перейдёт к потребкредиту: переплата будет ниже.
| Критерий | Снежный ком | Лавина |
|---|---|---|
| Порядок целей | от малого долга к большому | от высокой ставки к низкой |
| Переплата | обычно выше | как правило, ниже |
| Видимый прогресс | быстрый, мотивирует | медленнее |
| Кому подходит | тем, кому нужна быстрая победа | тем, кто готов считать и ждать |
Честное ограничение: долговой снежный ком и лавина работают, только если доход покрывает минимальные платежи по всем долгам и базовые расходы. Если даже минимумы платятся с просрочками, начинать нужно не со стратегии, а с переговоров с кредитором или правовой оценки. И практическая деталь: досрочные платежи оформляйте заявлением в банк с указанием, что они идут в счёт сокращения срока или платежа, иначе деньги могут «зависнуть» и не дать эффекта.
Когда помогает договориться с банком: реструктуризация и кредитные каникулы
Договориться с банком имеет смысл, как только стало ясно, что прежний график не по силам: реструктуризация меняет условия договора (срок, платёж), кредитные каникулы дают временную отсрочку платежей, а мировое соглашение, оформленная договорённость, чаще заключается уже на судебной стадии. Банк не обязан соглашаться, но обращаться дешевле до суда, чем после.
- Соберите подтверждение снижения дохода: справку о сокращении, выписку по счёту, документы о болезни или разводе, если они повлияли на бюджет.
- Сформулируйте запрос заранее: увеличение срока и снижение платежа, отсрочка на 3–6 месяцев, пересмотр графика. Предложите посильную сумму: её банки оценивают серьёзнее, чем обещания.
- Обращайтесь письменно, через личный кабинет или заявление в отделении, и сохраняйте переписку.
- Проверяйте итоговый документ. Дополнительное соглашение должно фиксировать новый график, а не устные заверения менеджера.
По закону заёмщик вправе рассчитывать на кредитные каникулы при соблюдении условий: как правило, это отсрочка до шести месяцев, не более одного раза по каждому договору, при подтверждённом снижении дохода или в чрезвычайной ситуации. Правила применения периодически обновляются, поэтому перед подачей заявки уточните актуальные условия в банке. Распространённая ошибка: частичные платежи «по остаточному принципу» без договорённости. Просрочка и штрафы продолжают начисляться, а долг при этом растёт. Либо договаривайтесь официально, либо платите по графику.
Когда дело уже в суде: судебный приказ, приставы и права должника
Если дело уже в суде, первым делом нужно выяснить, что именно вынесено. Судебный приказ это упрощённое судебное решение: его выносят без заседания, а отменить можно возражением в течение 10 дней с момента получения. Это важнейший срок в работе с долгом: пропустив его, вы теряете самый простой способ вернуть дело в полноценное разбирательство. Возражение подаётся письменно в тот же суд; если срок пропущен по уважительной причине, к нему прикладывается ходатайство о восстановлении.
Дальше процесс обычно идёт так: если приказ отменён, кредитор вправе подать иск, и дело рассматривается с вызовом сторон; по решению суда открывается исполнительное производство, и взысканием занимается Федеральная служба судебных приставов (ФССП). Практические правила этой стадии:
- удержания из зарплаты по общему правилу не превышают 50% дохода (по алиментам и возмещению вреда до 70%);
- по заявлению можно сохранить прожиточный минимум на должника и иждивенцев. Такое заявление приставам нужно подать отдельно, автоматически оно не применяется;
- единственное жильё, как правило, не забирают, за исключением заложенного, то есть ипотечной квартиры;
- арест счетов и карт снимается только после погашения долга или по решению пристава, поэтому счёт для социальных выплат лучше заранее разделить и подтвердить их назначение.
Про срок исковой давности (три года по кредитному договору) скажем честно: он не «обнуляет» долг сам по себе, его считают по каждому платежу отдельно, и он прерывается при частичных оплатах и признании долга. Ставка на «пересидеть три года» проигрышная: за это время долг успеет обрасти штрафами и судебными расходами. Законная логика другая: проверяйте расчёты кредитора, пользуйтесь процессуальными правами и фиксируйте все документы.
Когда подходит банкротство: судебное и внесудебное
Банкротство подходит тогда, когда долгов объективно больше, чем платежеспособности: платежи превышают половину дохода, просрочки множатся, а перспектива восстановить доход в разумный срок отсутствует. Это не «лайфхак для списания», а правовая процедура с условиями, расходами и последствиями, и в этом её честность. По закону гражданин обязан подать заявление о банкротстве, если долг превышает 500 000 рублей и просрочка идёт от трёх месяцев; при меньших суммах подать можно по собственному желанию, это право, а не обязанность.
| Критерий | Внесудебное (через МФЦ) | Судебное (через арбитражный суд) |
|---|---|---|
| Стоимость | бесплатно | госпошлина, депозит на вознаграждение арбитражного управляющего (фиксированные 25 000 ₽ за процедуру), публикации |
| Условия | жёсткие: обычно требуется, чтобы приставы уже окончили производство из-за отсутствия имущества; порог по долгу: от 25 000 до 1 000 000 ₽ (проверьте актуальные условия) | порог: формально от 500 000 ₽ при обязанности, фактически процедура доступна и при меньших суммах по решению суда |
| Сроки | до 6 месяцев | как правило, 6–12 месяцев и дольше при спорах |
| Кто решает | МФЦ по заявлению | арбитражный суд, финансовый управляющий |
Не всё списывается банкротством: не подлежат списанию алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и ряд других обязательств. Последствия процедуры тоже реальны: в течение пяти лет при получении кредитов нужно сообщать о банкротстве, три года нельзя занимать руководящие должности в компаниях, повторная процедура ограничена по срокам.
И коротко о мифах, потому что именно они удерживают людей в долгах дольше, чем нужно:
- «Заберут единственное жильё». Единственное жильё, как правило, защищено. Исключение составляет жильё в ипотеке.
- «Это конец карьеры». Ограничения касаются отдельных должностей (руководители юрлиц, банки, госслужба); для большинства профессий процедура на работе не видна.
- «С доходом нельзя банкротиться». Доход не запрещает процедуру, он влияет на её форму: при стабильном доходе возможна реструктуризация долгов с посильным графиком на срок до трёх лет.
Если сомневаетесь, подходит ли вам процедура, это как раз тот случай, когда бесплатный первичный разбор от юриста экономит месяцы: один вечер на консультацию против года проб и ошибок.
Как выбрать свой способ выхода из долгов: сравнение и критерии
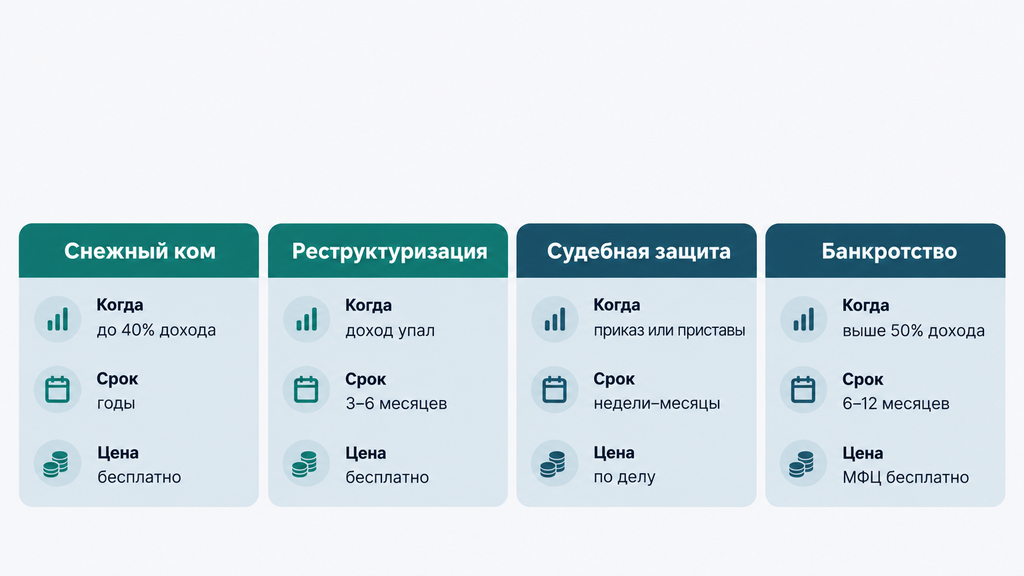
Выбирать способ выхода из долгов нужно по трём критериям: какую долю дохода забирают платежи, есть ли имущество и залоги и какая стадия просрочки. Четыре направления отличаются сроками, стоимостью и последствиями. Ниже сводное сравнение, которое помогает принять решение без рекламного давления.
| Способ | Когда подходит | Срок | Стоимость | Главный компромисс |
|---|---|---|---|---|
| Бюджетная стратегия (снежный ком, лавина) | платежи до 30–40% дохода, просрочек нет или они единичные | от месяцев до лет | бесплатно | требует дисциплины и стабильного дохода |
| Реструктуризация / каникулы | временное снижение дохода, перспектива его восстановления | 3–6 месяцев отсрочки или новый график | бесплатно | банк не обязан соглашаться; срок кредита может вырасти |
| Судебная навигация | уже есть приказ, иск или приставы | от недель до месяцев | зависит от долга и расходов по делу | не отменяет долг, но защищает права и снижает потери |
| Банкротство | платежи выше половины дохода, долговая нагрузка не восстанавливается | 6–12 месяцев и дольше | от бесплатного (МФЦ) до расходов на процедуру | последствия: ограничения на кредиты и должности |
Практические сигналы: если вы платите вовремя и есть свободные деньги, начинайте с «снежного кома» или «лавины»; если доход временно упал, просите реструктуризацию сразу, не дожидаясь просрочки; если пошли суды, первым делом проверяйте сроки отмены приказа; если платежи съедают больше половины дохода и резервов нет, разумно обсудить банкротство со специалистом. На вопрос «что лучше: реструктуризация или банкротство» корректный ответ один: зависит от того, временные ли у вас трудности. Временные трудности решаются договором, необратимые процедурой.
Пошаговый план выхода из долговой ямы
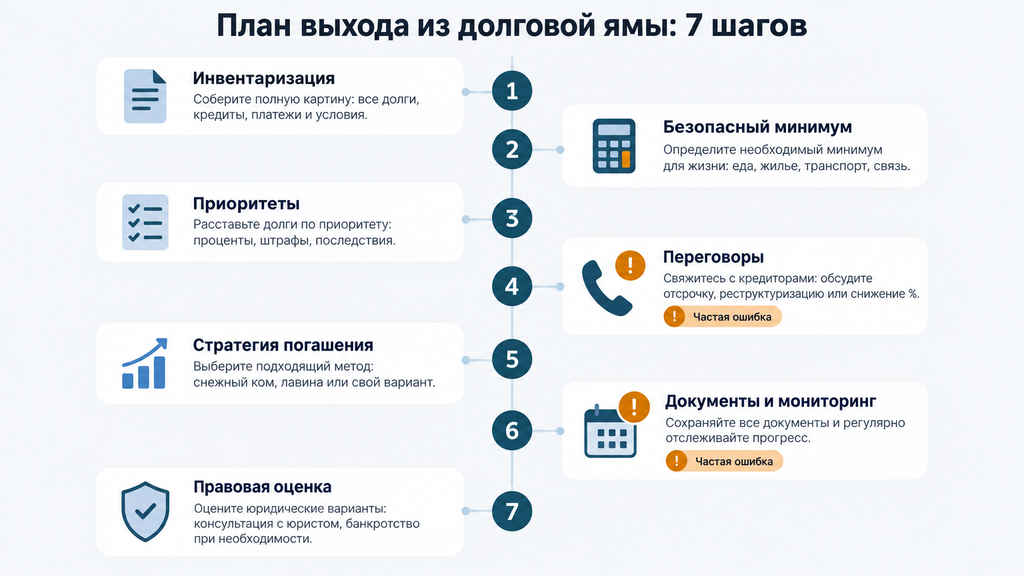
Пошаговый план выхода из долговой ямы включает семь шагов: инвентаризация, безопасный минимум, приоритеты, переговоры, стратегия погашения, документы и мониторинг, правовая оценка. План действий из этого раздела подходит и тем, кто только допустил первую просрочку, и тем, кто уже получает письма из суда; отличаться будет только акцент на шаге 6.
- Инвентаризация. Таблица всех долгов по образцу выше: кредитор, остаток, ставка, платёж, просрочка. Без пропусков, включая штрафы и долги знакомым.
- Безопасный минимум. Посчитайте прожиточный набор семьи: еда, транспорт, лекарства, коммунальные платежи. План, при котором на жизнь не остаётся ничего, живёт недолго.
- Приоритеты. Первыми платите обязательства, у которых последствия наступают быстрее: алименты, коммунальные платежи, налоги, залоговые кредиты. Беззалоговые потребительские долги следом за ними.
- Переговоры. По каждому «проблемному» кредиту направьте обращение в банк: реструктуризация, каникулы, новый график. Всё письменно.
- Стратегия погашения. Выберите «снежный ком» или «лавину» и оформляйте досрочные платежи заявлениями.
- Документы и мониторинг. Сохраняйте выписки, справки, определения суда. Раз в месяц сверяйте остатки и просрочки: если есть расхождения с вашими расчётами, это повод требовать уточнения.
- Правовая оценка, если план не работает. Если даже минимальные платежи недостижимы, обратитесь за бесплатным разбором ситуации: возможно, разумный маршрут это реструктуризация через суд или банкротство.
Чек-лист самопроверки на каждом этапе:
- я знаю точную сумму каждого долга и кому должен;
- платежи занимают меньше половины дохода, или у меня есть правовая оценка ситуации;
- все договорённости с кредиторами зафиксированы письменно;
- сроки по судебным документам отслеживаются;
- у семьи остаётся безопасный минимум на жизнь.
Типичные ошибки должников: что затягивает выход из долгов
Выход из долгов затягивают не отсутствие денег, а типичные ошибки: новые займы ради старых, частичные платежи без договорённости, игнорирование суда и переоформление имущества. Каждая из них добавляет к долгу расходы или отнимает законные возможности. Ниже собраны ошибки, которые чаще всего встречаются на практике, и то, что стоит делать вместо них.
- Микрозайм для платежа по кредиту. Последствие: короткие займы под высокой ставкой замещают один долг другим, а общая переплата растёт лавинообразно. Вместо этого: переговоры с банком о графике, который реально по силам.
- Частичные платежи «по остаточному принципу». Последствие: вносить по 2 000 ₽ вместо платежа 20 000 ₽ означает оставаться в просрочке: пени начисляются, кредитор вправе взыскать всю сумму. Вместо этого: официальная реструктуризация либо платёж по графику.
- Игнорирование писем суда. Последствие: пропущен 10-дневный срок отмены судебного приказа, и дело ушло к приставам без вашего участия. Вместо этого: вскрывать всю корреспонденцию, отслеживать дела на сайте суда.
- Переоформление имущества на родственников. Последствие: сделки за последние годы проверяются в банкротстве и могут быть оспорены, а «схема» фиксируется как недобросовестность, вплоть до отказа в списании долгов. Вместо этого: честная оценка, какое имущество защищено законом.
- Обещания коллекторам без документов. Последствие: устные договорённости не меняют юридическую ситуацию. Вместо этого: любые встречи и звонки начинайте с проверки расчётов, а при нарушении прав жалуйтесь в ФССП, ведущую реестр взыскателей.
- Обращение к посредникам с обещанием «списать всё без банкротства». Последствие: потеря денег, которые могли пойти на погашение. Вместо этого: проверка компании по признакам из следующего раздела.
Отдельно стоит сказать о частом заблуждении: «пока плачу хоть что-то, банк ничего не сделает». Не сделает ровно до момента, когда просрочка станет достаточной для обращения в суд. Оплата «понарошку» не защищает, защищает только официальная договорённость или полный платёж.
Как выстроить бюджет, чтобы не вернуться в долги
Чтобы не вернуться в долги, бюджет должен выполнять три функции: показывать, куда уходят деньги, ограничивать долговую нагрузку и постепенно накапливать резерв. После выхода управление финансовой задолженностью становится той же работой с долгами, только на опережение: вы контролируете нагрузку до того, как она станет проблемой.
Практические правила, которые работают в реальных семьях:
- Учёт, а не прикидка. Две недели записывайте все траты в приложение или таблицу. Обычно именно на этом этапе обнаруживаются «незаметные» статьи: подписки, маркетплейсы, доставки.
- Лимит долговой нагрузки: до 30% дохода. Это уровень, при котором потеря работы или болезнь не мгновенно превращаются в просрочку.
- Правило распределения дохода. Примерная пропорция: 50% на обязательные расходы, 30% на платежи и накопление резерва, 20% на жизнь. Цифры подстраивайте под себя, важен сам контроль остатка.
- Финансовая подушка с малых шагов. Начните с недельной суммы расходов и пополняйте автоматически в день зарплаты. Резерв как раз заменяет следующий микрозайм.
- Осторожность с рассрочками. Рассрочка это тот же кредит, просто с мягким названием. Перед оформлением спрашивайте себя: сохранится ли мой доход на весь срок платежей?
Для семей работает короткий ритуал: раз в месяц устраивайте «финансовый вечер» на 30 минут и сверяйте остатки, платежи и планы. А если хочется разобраться в теме глубже, полезно почитать книги о деньгах, которые помогли многим выйти из долгов: «Психология денег» Моргана Хаусела, «Самый богатый человек в Вавилоне» Джорджа Клейсона, «Ваш сосед — миллионер» Томаса Стэнли. Книги не отменяют юридических шагов, но меняют отношение к долгу и расходам, а это и есть страховка от повторения ситуации. Жизнь без долгов и кредитов не про аскезу, а про предсказуемость: вы заранее знаете, сколько можете позволить.
Когда стоит обратиться к юристу и как проходит консультация
К юристу по долгам стоит обратиться, когда просрочка растёт, дело дошло до суда или приставов, есть залоговое имущество, рассматривается банкротство или когда вы просто не понимаете, что делать с долгами дальше. Своевременная консультация не «продаёт» вам процедуру, а показывает карту вариантов с ценой и сроками каждого. Если вы не знаете, с чего начать, можно оставить заявку на нашем сайте: кратко опишите ситуацию, и юрист бесплатно проведёт первичный разбор, без обязательств оплачивать услугу или сразу принимать решение. Задача первого разговора простая: увидеть свою ситуацию в цифрах и понять, какой маршрут ближе именно вам: переговоры, суд или процедура.
Как проходит консультация на практике:
- вы описываете ситуацию в свободной форме: суммы, кредиторы, просрочки, доход;
- специалист проверяет расчёты, стадии и сроки (например, не пропущен ли срок отмены судебного приказа);
- вы получаете разбор вариантов: что можно сделать самостоятельно, что потребует документов, где разумнее процедура;
- вы решаете, действовать своими силами или с поддержкой, и это ваше решение, без давления.
Мы работаем и с процедурой банкротства, и с другими юридическими вопросами по долгам и взысканию: от проверки расчётов кредитора до защиты имущества. Обращение не обязывает продолжать: даже если вы ограничитесь разбором, вы выйдете из него с планом, а не с вопросами.
Как отличить реальную юридическую помощь от недобросовестных обещаний
Реальная помощь по долгам отличается предсказуемостью: письменный договор, прозрачная цена, честное обсуждение рисков и понятный перечень действий. Названия вроде «долговой центр» или «бюро по работе с должниками» сами по себе ничего не гарантируют, оценивайте документы и содержание разговора, а не вывеску. Работа с долгами это регулируемая сфера, и у серьёзной компании не возникает сложностей с тем, чтобы показать условия письменно.
Признаки надёжного помощника:
- договор с описанием услуг, этапов, сроков и цены до начала работы;
- специалист говорит и о рисках, и о границах применимости: банкротство подходит не всем;
- готовность объяснить каждый документ простыми словами;
- оплата поэтапная, без требований «всё и сразу».
Признаки риска:
- гарантии «100% списания» и обещания результата до изучения документов;
- давление «решайте сегодня, завтра будет поздно»;
- обещание «спишем всё без суда и без банкротства»;
- отказ показать договор или назвать итоговую сумму расходов.
Простой тест перед подписанием: попросите письменно перечислить, какие действия входят в услугу и какие условия должны соблюдаться, чтобы она сработала. Честная компания ответит спокойно. Недобросовестная уйдёт в «у нас всё индивидуально».
Часто задаваемые вопросы
В этом разделе собраны вопросы, которые чаще всего задают люди с долгами, в формулировках, близких к естественным запросам. Ответы короткие и самодостаточные: по каждому можно принять первое решение без чтения всей статьи.
Что делать, если не могу платить кредит?
Не прятаться от банка, а зафиксировать ситуацию в цифрах: собрать договоры, посчитать доход и платежи, затем запросить у кредитора реструктуризацию или кредитные каникулы и оценить законные варианты вплоть до банкротства. Первый практический шаг: инвентаризация долгов и приоритизация платежей. Алименты, коммунальные платежи и налоги идут первыми. Если платежи занимают больше половины дохода, разумно получить бесплатную правовую оценку ситуации.
Как понять, что я в долговой яме?
Основные признаки: платежи по кредитам занимают больше 30–40% дохода, новые займы берутся для оплаты старых, просрочка превышает 2–3 месяца, а базовые расходы приходится урезать. Если узнали себя хотя бы в двух пунктах, долговая нагрузка вышла из зоны контроля и стратегию пора менять. Ориентир для решения: платежи выше половины дохода без резервов, это повод обсудить правовые варианты.
Что лучше: метод «снежного кома» или «лавина»?
«Снежный ком» означает погашение с самого маленького долга: быстрый видимый прогресс, но переплата обычно выше. «Лавина» стартует с самого дорогого по ставке: выгоднее по деньгам, но требует дисциплины. Если ставки близкие, разница невелика, а при просрочках обе стратегии не сработают без переговоров с кредиторами, поэтому сначала стабилизируйте график.
Когда можно объявить себя банкротом и что для этого нужно?
Судебное банкротство доступно при неплатёжеспособности: по закону при долге от 500 000 рублей и просрочке от трёх месяцев подача обязательна, при меньших суммах по желанию. Внесудебное банкротство через МФЦ бесплатно, но требует соблюдения условий, включая порог по долгу и закрытое исполнительное производство. Понадобятся документы о долгах, доходах и имуществе; важно заранее оценить последствия: ограничения на кредиты и руководящие должности.
Что будет, если вообще не платить кредит?
Кредитор начнёт взыскание: штрафы и пени, затем судебный приказ или иск, а после решения открывается исполнительное производство с удержаниями из зарплаты и арестом счетов. Долг при этом не исчезает, а растёт за счёт санкций и судебных расходов. Законная альтернатива: переговоры с кредитором или правовые процедуры, а не ожидание.
Как справиться с чувством вины за долги?
Вина это частая, но непродуктивная реакция: она забирает силы, которые нужны для плана действий. Помогает перевод внимания на управление: инвентаризация, приоритеты, одно конкретное действие в день. Причины долгов чаще всего внешние (потеря дохода, болезнь, развод), и у ситуации есть законные решения, поэтому самокритику стоит заменить планом.
Что делать, если банк уже подал в суд или дело у приставов?
Проверьте, что именно вынес суд: судебный приказ можно отменить возражением в течение 10 дней с момента получения. Это ключевой срок. На стадии исполнительного производства контролируйте законность удержаний (по общему правилу до 50% дохода) и подайте заявление о сохранении прожиточного минимума, если он не учтён. В этой ситуации консультация юриста особенно полезна: сроки здесь критичны.
Как помочь близкому человеку, который в долгах?
Без осуждения предложите вместе сделать инвентаризацию долгов и бюджет: цифры снижают страх и возвращают контроль. Не спешите давать деньги на погашение кредитов без анализа: это часто лишь продлевает спираль. Лучше всего помочь выбрать законный маршрут и записать близкого на консультацию, где ситуацию разберёт специалист.