Долги по кредитным картам: что делать и как погасить
Долг по кредитной карте решается. Первым делом проверьте точную сумму задолженности и минимальный платёж в приложении банка, затем свяжитесь с банком и выберите законный сценарий: реструктуризацию, кредитные каникулы, рефинансирование или банкротство. Игнорировать просрочку невыгодно: на долг начисляются проценты и неустойка, запись о просрочке попадает в кредитную историю, а банк переходит к судебному взысканию. В статье собраны пошаговый план действий, сравнение способов погашения и разбор типичных ошибок.
Почему долг по кредитной карте не уменьшается, даже если вы платите
Долг по кредитной карте не уменьшается при внесении минимального платежа, потому что этот платёж в первую очередь уходит на проценты и комиссии, а на погашение тела долга, самой занятой суммы, направляется лишь небольшой остаток. Человек может годами вносить обязательные платежи и видеть, что задолженность почти не сокращается.
Задолженность по кредитке складывается из четырёх частей:
- тело долга: сумма, которую вы фактически потратили с карты;
- проценты: плата за пользование деньгами банка после окончания льготного периода;
- комиссии: плата за обслуживание, оповещения и другие подключённые услуги;
- штрафы и неустойка: начисления за пропущенные платежи.
Понадобятся два термина. Грейс-период — это льготный срок, в течение которого банк не берёт проценты за покупки по карте, при условии внесения обязательного платежа и погашения долга в срок. Минимальный платёж — обязательная ежемесячная сумма, обычно 3–10% от задолженности, которая подтверждает банку вашу платёжеспособность и не даёт льготному периоду прерваться.
Простой пример расчёта (цифры условные). Долг по карте 50 000 ₽, ставка 30% годовых, минимальный платёж 5 000 ₽. За месяц на эту сумму начисляется около 1 250 ₽ процентов. После платежа тело долга уменьшается примерно на 3 750 ₽. Если платить только минимум, гашение идёт, но медленно, а проценты продолжают начисляться на остаток. Если же вносить больше минимума, долг закрывается заметно быстрее, а общая переплата снижается.
На практике долг не уменьшается даже при исправных платежах в нескольких типичных ситуациях:
- грейс-период уже закончился, и проценты начисляются на все операции;
- с карты снимали наличные или делали переводы: по большинству тарифов проценты на такие операции начисляются со дня транзакции, независимо от льготного периода;
- к карте подключены платные услуги: оповещения, страховка, дополнительные пакеты;
- на долг «капает» неустойка за прошлую просрочку, и она съедает часть платежа;
- платёж вносится позже даты выписки, поэтому часть процентов формально «переносится» на следующий расчётный период.
Чтобы понять, куда уходит ваш платёж, откройте выписку по карте и найдите строку с процентами и платой за обслуживание. Соотнесите её с суммой платежа: если проценты и комиссии занимают большую часть, тело долга будет таять очень медленно. Актуальные ставки и состав комиссий на 2026 год проверяйте в своём договоре и тарифах банка: они у каждого банка свои.
Что будет, если не погасить задолженность по кредитной карте
Если задолженность по кредитной карте не гасить, долг растёт за счёт процентов и неустойки, сведения о просрочке попадают в кредитную историю, а банк последовательно переходит от напоминаний к судебному взысканию. Последствия наступают по нарастающей, и на каждом шаге у заёмщика ещё есть возможность повлиять на ситуацию.
- Начисляется неустойка. За просроченный минимальный платёж банк начисляет штраф по условиям договора; по общему правилу неустойка не может превышать 20% годовых на сумму просроченной задолженности, но точные условия смотрите в своём договоре. Неустойка добавляется к обычным процентам и ускоряет рост долга.
- Отменяется льготный период. После просрочки грейс-период перестаёт действовать, и проценты начисляются задним числом, с даты каждой операции по карте.
- Блокируется карта или снижается лимит. Банк может ограничить расходные операции до полного погашения задолженности, так что пользоваться кредиткой станет невозможно.
- Портится кредитная история. Сведения о просрочке передаются в бюро кредитных историй (БКИ) в течение нескольких дней. Эта запись повлияет на одобрение будущих кредитов, карт и даже аренды или рассрочек.
- Банк требует досрочного погашения. При длительной просрочке кредитор вправе потребовать вернуть всю сумму долга сразу, с учётом процентов и штрафов.
- Подключаются коллекторы. Банк может привлечь коллекторское агентство или продать ему долг. Действия взыскателей ограничены законом № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности».
- Дело переходит в суд, затем к приставам. Суд взыскивает долг, а служба судебных приставов (ФССП) исполняет решение: удерживает часть дохода, списывает деньги со счетов, арестовывает имущество.
Распространённое ожидание звучит так: «если долго не платить, банк сам спишет долг». Это заблуждение. Банк может списать задолженность со своего баланса как безнадёжную, но это внутренняя учётная операция. Она не освобождает заёмщика от обязательства, и требование может вернуться уже в судебной форме. Точные ставки, штрафы и сроки на 2026 год всегда проверяйте в договоре и тарифах своего банка: упоминание конкретных банков в этой статье носит информационный характер и не связано с их рекламой.
Как банк взыскивает долг: от напоминаний до судебных приставов
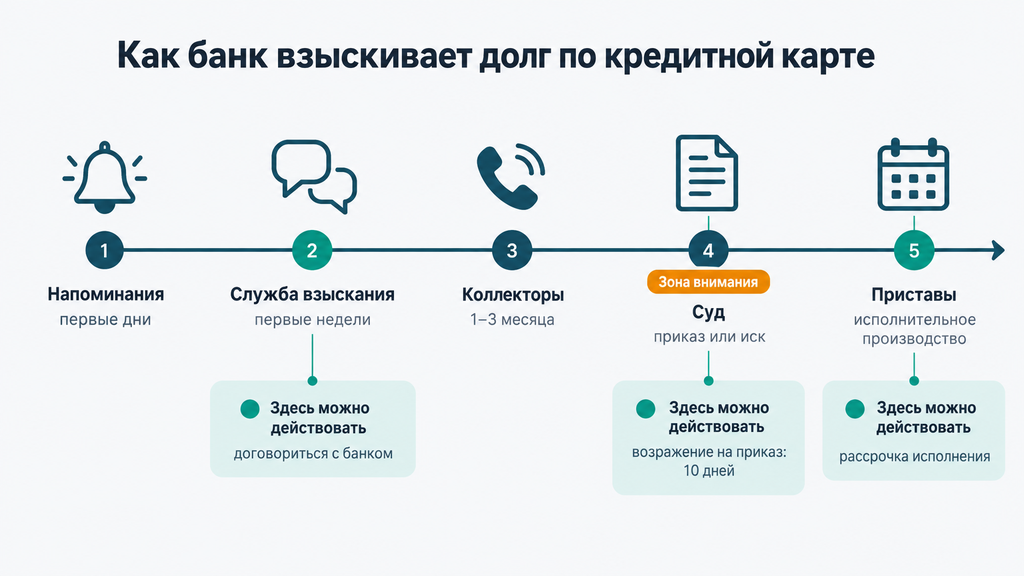
Взыскание долга по кредитной карте проходит типовые этапы: напоминания банка, служба взыскания, коллекторы, суд и приставы. На каждом этапе у должника есть законные варианты действий. Понимание этой последовательности снимает половину тревоги: процесс предсказуем, а не мгновенная катастрофа.
- Первые дни: напоминания. Уведомления в приложении, SMS и звонки службы поддержки. Банк уточняет причину задержки и дату платежа. Если объяснить ситуацию и назвать срок, давление обычно снижается.
- Первые недели: служба взыскания банка. Звонки становятся регулярнее, банк фиксирует просрочку и предлагает внести хотя бы часть суммы. Именно на этом этапе проще всего договориться о реструктуризации или отсрочке.
- Через один-три месяца (как правило): коллекторы. По закону № 230-ФЗ взыскатели могут звонить только в разрешённое время и не чаще одного раза в сутки, писать и встречаться в рамках установленных лимитов. Угрозы, ночные звонки, давление на родственников и разглашение сведений о долге запрещены; на нарушения можно пожаловаться в ФССП.
- Суд. Чаще всего банк обращается за судебным приказом: это упрощённое судебное решение без заседания, которое выносится по документам банка. Главное не упустить 10 дней с момента получения приказа: за это время его можно отменить простым возражением, без обоснования причин. Если приказ отменён или банк подал иск, начинается исковое производство: здесь уже есть заседания, где можно возражать по сумме и просить снизить несоразмерную неустойку (ст. 333 Гражданского кодекса РФ).
- Приставы. После вступления решения в силу возбуждается исполнительное производство. Приставы могут удерживать до 50% официального дохода, списывать деньги с дебетовых счетов, арестовывать имущество и ограничивать выезд за границу; дополнительно взимается исполнительский сбор, 7% от суммы долга. Полезный практический нюанс: кредитный лимит принадлежит банку, а не заёмщику, поэтому списывать эти деньги приставы обычно не могут; арест накладывается на ваши собственные счета, а саму кредитку банк при этом нередко блокирует.
Занимает весь этот путь обычно от нескольких месяцев до года: точные сроки зависят от банка, суммы и того, выходит ли заёмщик на контакт. Есть и срок исковой давности, три года, по истечении которых банк теряет право взыскать долг через суд. У этого механизма есть важные нюансы, о них подробно ниже.
Что делать при просрочке по кредитной карте: пошаговый план
При просрочке по кредитной карте первым делом нужно проверить точную сумму долга и выйти на связь с банком: активная позиция сохраняет больше вариантов решения, чем ожидание. Первые действия зависят от того, столкнулись вы с кратковременной задержкой или с длительной нехваткой денег.
Кратковременная задержка (один-два дня: забыли, задержалась зарплата, технический сбой). Погасите долг и позвоните в банк: если просрочка первая и короткая, кредитор нередко признаёт её технической и не применяет санкции. Длительная просрочка (доход снизился надолго) требует другой стратегии: нужно подтвердить трудности документами и просить банк изменить условия. Об этом в следующих разделах.
Пошаговый план на первые дни:
- Проверьте цифры. Откройте приложение или закажите выписку: точная сумма долга, дата и размер минимального платежа, начисленные проценты и штрафы. Часто сумма оказывается меньше, чем казалось из-за страха.
- Свяжитесь с банком сами. Позвоните или напишите в чат, объясните причину задержки и назовите реальный срок платежа. Не избегайте звонков: банк расценивает молчание как отказ платить.
- Если задержка 1–2 дня, попросите признать её технической. Прямая просьба работает чаще, чем молчаливое погашение: банк может отменить начисленную неустойку.
- Внесите хотя бы минимальный платёж, если это возможно: это останавливает часть начислений и показывает банку добросовестность.
- Зафиксируйте договорённости письменно. Сохраняйте переписку, записывайте даты звонков и ФИО специалистов, запрашивайте подтверждение изменений в графике на почту или в чате приложения.
- Запросите выписку и выберите стратегию. Если платить по прежнему графику объективно нечем, переходите к сравнению способов решения: реструктуризация, рефинансирование или банкротство.
Типичная ситуация из практики: человек ожидает зарплату с задержкой в несколько дней. В первые три дня ему стоит погасить минимальный платёж, как только деньги поступят, и заранее написать в банк, что платёж будет внесён с опозданием по конкретной причине. Такой короткий контакт чаще всего снимает и штрафы, и звонки. А вот если просто перестать отвечать на звонки, через пару недель к сумме долга добавится неустойка, а запись о просрочке уже уйдёт в БКИ.
Быстрая самопроверка. Что уточнить прямо сейчас:
- точная сумма долга и дата следующего платежа;
- размер минимального платежа и платёж для сохранения грейс-периода;
- начислены ли уже проценты, комиссии или неустойка;
- действует ли льготный период или он отменён;
- какие платные услуги подключены к карте.

Как погасить долг по кредитной карте: какие есть варианты
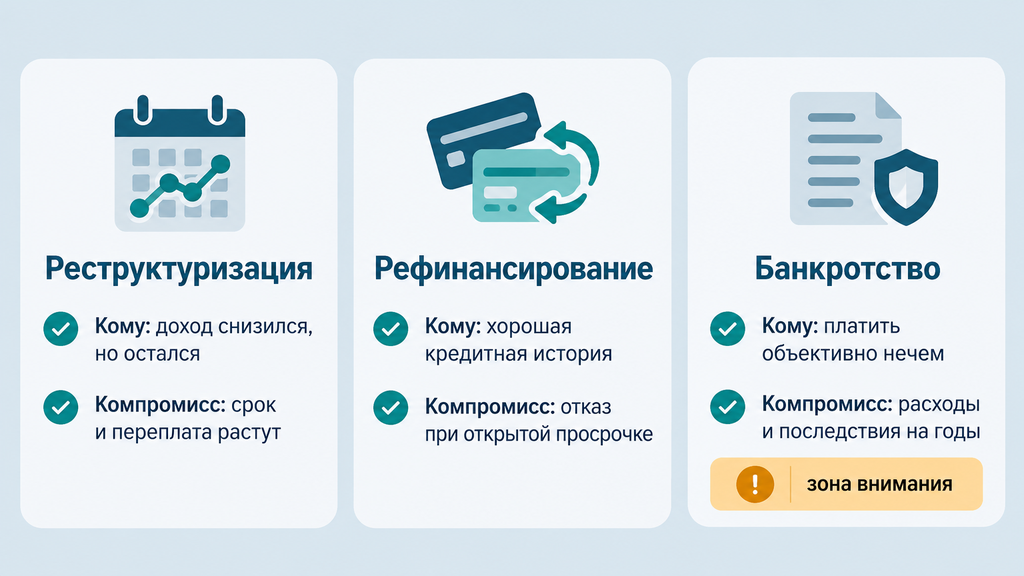
Погасить долг по кредитной карте можно четырьмя основными путями: самостоятельно по пересмотренному бюджету, через реструктуризацию или кредитные каникулы, через рефинансирование, а при непосильной нагрузке через банкротство. Правильный выбор зависит от дохода, суммы долга и того, временные у вас трудности или постоянные. Разберём критерии выбора и ограничения каждого варианта.
Сначала ответьте себе на четыре вопроса:
- какая доля дохода уходит на все платежи по кредитам: если больше половины, справиться своими силами обычно не получается;
- трудности временные (задержка зарплаты, болезнь на месяц) или долгосрочные (потеря работы, снижение дохода всерьёз и надолго);
- испорчена ли уже кредитная история просрочками: от этого зависит доступность рефинансирования;
- сколько всего обязательств: одна карта или несколько кредитов сразу.
| Способ | Кому подходит | Что даёт | Ограничения и компромиссы |
|---|---|---|---|
| Самостоятельное погашение по плану бюджета | Есть стабильный доход, долг посильный, просрочка небольшая | Сохранение кредитной истории, минимум переплаты | Нужна дисциплина и свободные примерно 20–30% дохода |
| Реструктуризация | Доход снизился, но источник денег остался | Снижение платежа, новый график | Банк решает сам; срок растёт — переплата может увеличиться |
| Кредитные каникулы | Временные трудности с подтверждённой причиной | Пауза в платежах на несколько месяцев | Проценты в большинстве случаев продолжают начисляться |
| Рефинансирование | Хорошая кредитная история, подтверждённый доход | Один платёж вместо нескольких, обычно ниже ставка | При открытых просрочках чаще отказ; удлинение срока — больше переплата |
| Банкротство | Долг непосильный, платить объективно нечем | Законное освобождение от долгов по итогам процедуры | Расходы на процедуру, имущественные и репутационные последствия на годы |
Отдельно предупредим о варианте, который на практике ухудшает положение чаще, чем помогает: перекредитование через микрозаймы. Ставки в микрофинансовых организациях кратно выше банковских, и заём «до зарплаты» быстро превращается в новый, более тяжёлый долг. Если появляется мысль закрыть кредитку займом у МФО, это сигнал, что пора сравнивать законные сценарии из таблицы выше, а не наращивать нагрузку.
Реструктуризация и кредитные каникулы: как договориться с банком
Договориться с банком можно двумя способами: через реструктуризацию (пересмотр графика платежей) и через кредитные каникулы (временную приостановку платежей). Оба варианта оформляются заявлением, а не устной договорённостью. Реструктуризация обычно означает снижение ежемесячного платежа за счёт увеличения срока, реже за счёт снижения ставки. Кредитные каникулы дают паузу в платежах: они предоставляются либо по собственным программам банка, либо по закону № 106-ФЗ о кредитных каникулах при подтверждённых уважительных причинах, например при существенном снижении дохода или чрезвычайной ситуации; актуальные лимиты и условия на 2026 год уточняйте при подаче заявления.
Порядок обращения простой:
- позвоните в банк или напишите в чат и узнайте, какие программы помощи действуют;
- подайте письменное заявление в отделении, приложением или по почте;
- приложите документы, подтверждающие трудности;
- дождитесь решения и, если оно положительное, получите обновлённый график или дополнительное соглашение.
Какие документы обычно запрашивают:
- справка о доходах за последние месяцы (по форме банка или от работодателя);
- трудовая книжка или уведомление о сокращении (при потере работы);
- больничный лист или заключение врача (при болезни);
- свидетельство о рождении ребёнка (при декрете);
- выписки по счетам, если доход снизился по объективным причинам.
Честно об ограничениях. Банк не обязан одобрять реструктуризацию: обязать его нельзя, решение принимается по внутренним правилам. Проценты в большинстве случаев продолжают начисляться и во время каникул, поэтому после паузы долг может оказаться больше, чем до неё. На период рассмотрения заявления карту нередко блокируют. И ещё одна ошибка, которую мы видим в обращениях: человек молча перестаёт платить и не объясняет причин. С точки зрения банка это выглядит как отказ от обязательств, и льготные варианты закрываются. Просьба о помощи с документами почти всегда работает лучше тишины.
Рефинансирование: когда новый кредит решает проблему
Рефинансирование решает проблему, когда у вас несколько дорогих долгов и ещё не испорчена кредитная история: новый кредит с более низкой ставкой закрывает старые, и вместо пяти платежей остаётся один. Обычно банки рефинансируют до 3–5 обязательств, требуют подтверждённый доход и минимальные просрочки за последние месяцы; при открытой просрочке по кредитке шансы на одобрение низкие.
Условия, при которых рефинансирование имеет смысл:
- новая ставка заметно ниже текущей по кредитке, а не на один-два процента;
- вы посчитали полную переплату за весь срок, а не только месячный платёж;
- после закрытия кредитки вы готовите заявление о закрытии счёта, чтобы не было платы за обслуживание.
Условный пример: по кредитке долг 120 000 ₽ под 35% годовых, по потребительскому кредиту 80 000 ₽ под 20%. Рефинансирование обоих долгов под 18% годовых на три года заменит два платежа одним и снизит ежемесячную нагрузку. Но обратите внимание на компромисс: удлинение срока почти всегда увеличивает общую переплату. Поэтому перед подписанием посчитайте не платёж в месяц, а итоговую сумму выплат.
Главный риск тут психологический. Если закрыть кредитку и продолжать тратить по ней как раньше, через полгода появится и новый кредит, и снова долг по карте. Работающий подход на практике: после рефинансирования карта либо закрывается, либо используется только как резервный инструмент с полным погашением в льготный период.
Просрочка по кредитной карте Тинькофф (Т-Банка): что делать и чего ожидать
Просрочка по кредитной карте Т-Банка (бывшего Тинькофф) развивается по стандартной схеме. Неустойка и отмена льготного периода приходятся на первые дни, звонки и работа службы взыскания на первые недели, а обращение в суд обычно происходит после нескольких месяцев просрочки. Специфика банка в том, что он работает полностью онлайн: всё общение идёт через приложение, чат и телефон, а не через отделения.
Что важно знать о механике карты (условия актуальных тарифов на 2026 год проверяйте в договоре; материал носит информационный характер и не является офертой или рекламой банка):
- грейс-период по большинству карт составляет около 55 дней, по отдельным тарифам дольше; льгота распространяется на покупки, но не на снятие наличных и переводы;
- за пропуск минимального платежа начисляется неустойка: по типичным тарифам около 20% годовых на просроченную сумму;
- после просрочки льготный период отменяется, и проценты начисляются с даты каждой операции;
- сведения о просрочке передаются в БКИ в первые дни: кредитная история страдает раньше, чем начинаются звонки.
Взыскание и здесь идёт по стандартным этапам: сначала уведомления в приложении и звонки, затем собственная служба взыскания, позже суд. Распространённый страх «что будет, если не платить кредитную карту Тинькофф: сразу суд и арест счетов» не подтверждается. Банк, как и другие кредиторы, сначала пытается договориться, а к тем, кто сам выходит на контакт и подтверждает трудности документами, обычно идёт навстречу: предлагает реструктуризацию или пересмотр графика. Просрочка по кредитке Тинькофф — не повод для паники, а повод действовать по уже описанному плану: проверить долг в приложении, написать в чат, запросить справку о задолженности и предложить банку свой вариант графика. Ещё один практический совет: все договорённости с онлайн-банком фиксируйте в чате, а не только по телефону: письменная история общения защищает вас при любых разногласиях по сумме.
Долг по кредитной карте Сбербанка: что делать
Если нечем платить по кредитной карте Сбербанка, начните с двух шагов: посмотрите точную сумму долга в приложении и подайте заявление на реструктуризацию. Банк в собственных программах рассматривает снижение дохода, потерю трудоспособности, декрет и призыв в армию как уважительные причины. Это тот же алгоритм, что и для любого другого банка, но у крупного игрока есть свои особенности, которые полезно знать заранее.
- Проверьте задолженность и начисления. В приложении видны тело долга, проценты, комиссии и минимальный платёж. Если суммы в выписке вызывают вопросы, запросите детализацию: ошибочные начисления встречаются, и их проще снять в самом начале.
- Обратитесь за реструктуризацией. Заявление подаётся через приложение или в отделении. Подготовьте документы, подтверждающие ухудшение ситуации: справку о доходах, трудовую книжку или уведомление о сокращении, больничный, свидетельство о рождении ребёнка, военный билет при призыве.
- Дождитесь решения и зафиксируйте новый график. Банк принимает решение сам, обязать его нельзя; при одобрении внимательно проверьте обновлённый график и итоговую переплату.
- Если отказ, сравните другие законные варианты. Рефинансирование в другом банке, рассрочка исполнения через суд, реструктуризация в рамках судебного банкротства или само банкротство: выбор зависит от масштаба проблемы.
Частый вопрос из практики: «списывает ли Сбербанк долги по кредиткам сам?» Нет. Списание долга по кредитной карте Сбербанка возможно в рамках банкротства физического лица: процедура одинакова для всех банков и не зависит от того, где выпущена карта. Банк участвует в ней как обычный кредитор, а долг списывается по решению суда или по итогам внесудебной процедуры через МФЦ (многофункциональный центр предоставления государственных и муниципальных услуг). Упоминание банка здесь носит информационный характер, а актуальные условия его программ реструктуризации на 2026 год проверяйте в официальных каналах банка.
Можно ли списать долг по кредитной карте: законные способы
Полностью освободиться от долга по кредитной карте законно позволяет прежде всего банкротство физического лица; кроме него существуют истечение срока исковой давности и редкие программы прощения долга по инициативе банка, но у каждого способа есть условия, ограничения и последствия. «Списания по желанию» или государственных программ массового прощения потребительских долгов не существует: всё, что звучит как «спишем всё за один день», либо реклама, либо нарушение закона.
Законные способы списания:
- Судебное банкротство через арбитражный суд, основной и проверенный судебной практикой механизм по закону № 127-ФЗ «О несостоятельности (банкротстве)»;
- внесудебное банкротство через МФЦ, бесплатная упрощённая процедура при соответствии строгим критериям;
- истечение срока исковой давности, пассивная защита: банк не теряет долг, но теряет право взыскать его через суд;
- прощение долга банком, редкие точечные случаи; прощённая сумма при этом может признаваться вашим доходом и облагаться налогом на доходы физических лиц (НДФЛ), поэтому при таком сценарии стоит заранее уточнить налоговые последствия по актуальным на 2026 год правилам.
Даже при банкротстве часть обязательств не списывается: алименты, возмещение вреда жизни и здоровью, моральный вред, а также текущие платежи (налоги, ЖКХ и другие), возникшие после начала процедуры. Кредитные карты, потребительские кредиты и микрозаймы, напротив, относятся к списываемым обязательствам.
Банкротство физического лица: судебное и внесудебное
Списать долги по кредитным картам через банкротство можно двумя путями: в судебном порядке через арбитражный суд или бесплатно во внесудебном порядке через МФЦ. Выбор определяется суммой долга, имуществом и тем, возбуждены ли уже исполнительные производства. Списание долга по кредитной карте через банкротство не зависит от конкретного банка: карта списывается вместе с остальными потребительскими долгами.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | Подать заявление можно при любой сумме долга, если платить объективно нечем; обязанность подать заявление возникает, когда долг превышает стоимость имущества более чем на 500 000 ₽ | От 25 000 ₽ до 1 000 000 ₽ |
| Ключевые условия | Объективная неплатёжеспособность; суд проверяет добросовестность и сделки | Оконченное из-за отсутствия имущества исполнительное производство и отсутствие имущества для взыскания; закон предусматривает и другие критерии — например, для пенсионеров и получателей социальных выплат |
| Стоимость | Госпошлина 10 000 ₽, вознаграждение финансового управляющего 25 000 ₽, при привлечении юристов — их работа; итоговая сумма зависит от региона и сложности дела (уровень цен на 2026 год) | Бесплатно |
| Срок | В среднем от восьми месяцев до года и дольше | Около шести месяцев |
| Нюансы | Доходом в процедуре распоряжается финансовый управляющий — за вычетом прожиточного минимума на должника и иждивенцев | Перечень кредиторов указывается полностью: не внесённый в заявление долг списанию не подлежит |
О последствиях стоит знать до, а не после процедуры. В течение пяти лет при обращении за кредитом или займом вы обязаны указывать факт банкротства; в течение пяти лет нельзя запустить повторную процедуру; три года нельзя занимать руководящие должности в компаниях (в кредитных и финансовых организациях сроки дольше). Единственное жильё при соблюдении условий закона сохраняется, но дача, вторая квартира, автомобиль и другое имущество сверх защищённого законом перечня могут быть реализованы в пользу кредиторов.
И о том, что мешает списанию. Суд отказывает в освобождении от долгов, если должник недобросовестен: скрывает имущество, выводит активы перед процедурой, набирает новые кредиты, заведомо не собираясь платить. Это самая частая причина проблем, поэтому до подачи заявления нужно честно собрать все долги и документы по сделкам за последние годы: разбор ситуации до старта дешевле, чем последствия отказа.
Срок исковой давности: когда банк теряет право взыскать через суд
Банк теряет право взыскать долг по кредитной карте через суд по истечении срока исковой давности, трёх лет (ст. 196 ГК РФ), но у этого механизма есть важные особенности, из-за которых надеяться на него как на план действий не стоит. По кредитным картам срок считается отдельно по каждому просроченному платежу, а если банк потребовал досрочного возврата всей суммы, срок отсчитывается с даты этого требования.
Ключевые правила:
- суд сам не применяет срок давности: об этом должен заявить ответчик, и лучше письменно, до вынесения решения;
- срок может прерваться, если должник признает долг: частичный платёж, подписание акта сверки или ответ на претензию в отдельных случаях засчитываются как признание, хотя судебная практика по этому вопросу неоднозначна;
- истечение срока не аннулирует долг: банк теряет право на принудительное взыскание через суд, но запись о задолженности остаётся в вашей кредитной истории.
Подчеркнём честно: заявление о пропуске срока исковой давности — законный правовой инструмент защиты в суде, когда банк действительно опоздал с требованиями. Но строить стратегию «не платить и переждать три года» мы не рекомендуем: срок легко прерывается, банк обычно обращается в суд гораздо раньше, а кредитная история за это время портится необратимо. Если банк уже подал иск и вы считаете, что срок пропущен, разумнее оценить перспективы с юристом, чем действовать наугад.
Типичные ошибки должников по кредитным картам
Самая частая и самая дорогая ошибка должников по кредитным картам — молча ждать, что проблема рассосётся сама: за время ожидания растут проценты и неустойка, а льготные варианты решения закрываются один за другим. Вот ошибки, которые мы регулярно видим в реальных делах, и то, что делать вместо них.
- Игнорировать звонки и письма банка. Молчание банк трактует как отказ платить: подключается служба взыскания, а договориться о графике становится сложнее. Выход простой: один короткий звонок с объяснением причин и реальным сроком платежа.
- Гасить кредитку микрозаймами. Ставки в МФО кратно выше банковских, и «займ до зарплаты» быстро превращается в основной долг. Замена есть: реструктуризация или каникулы у своего банка.
- Платить только минимум и считать, что долг закрывается. Как показано выше, минимальный платёж уходит в основном на проценты. Работает обратное: любая сумма сверх минимума сокращает срок и переплату.
- Не открывать судебные письма. Судебный приказ вступает в силу, если за 10 дней не подать возражение, и деньги спишут со счёта без вашего участия. Поэтому отслеживайте почту и Госуслуги, а при получении приказа вовремя подайте возражение.
- Скрывать имущество и сделки при банкротстве. Суд расценивает это как недобросовестность и может отказать в списании долгов. Нужен полный и честный перечень активов до подачи заявления.
- Брать новый кредит без расчёта полной переплаты. Меньший платёж при удлинённом сроке часто означает большую итоговую сумму. Считайте полную переплату, а не только месячную нагрузку.
- Ждать, что банк спишет долг сам. Списание с баланса банка не освобождает заёмщика, а государственное «прощение» потребительских долгов не существует. Остаётся выбрать один из законных сценариев и составить план действий.
Общий принцип за всеми пунктами простой: должник, который действует (собирает цифры, выходит на связь, фиксирует договорённости), в большинстве случаев заканчивает лучше того, кто ждёт. Ошибки здесь не про вину, а про естественную растерянность человека, у которого платежи занимают больше половины бюджета; исправить их можно на любом этапе, включая судебный.
Когда стоит обратиться за юридической помощью по долгам
Обратиться за юридической помощью по долгам стоит, когда платежи занимают больше половины дохода, банк отказал в реструктуризации или дело уже дошло до суда и приставов. В этих ситуациях цена ошибки (пропущенный срок, невыгодное соглашение, отказ в списании) заметно выше, чем стоимость консультации, а самостоятельных знаний обычно уже не хватает.
Сигналы, что пора подключать специалиста:
- платежи по всем кредитам и картам вместе занимают более 50% ежемесячного дохода;
- уже есть судебный приказ, иск или исполнительное производство у приставов;
- банк отказал в реструктуризации, а платить по старому графику нечем;
- дохода нет и в ближайшие месяцы не ожидается;
- долгов несколько — в разных банках и МФО, и непонятно, с какого начинать.
Как проходит помощь. Специалист собирает вашу ситуацию в цифры: список долгов, ставки, начисленные штрафы, доходы и обязательные расходы. Затем проверяет расчёты банка (ошибки в начислениях и дублирующиеся штрафы встречаются чаще, чем кажется) и предлагает законные сценарии: переговоры с банком, защита в суде, реструктуризация, банкротство или другое решение под вашу ситуацию.
Вы можете обратиться к нам по процедуре банкротства, по любому другому юридическому вопросу, связанному с долгами, или просто в ситуации, когда непонятно, что делать дальше. Первичная консультация бесплатна: достаточно оставить заявку и кратко описать свою ситуацию, и специалист проведёт первичный разбор. Принимать решение об услуге или что-то оплачивать сразу не нужно: сначала вы просто поймёте, какие у вас есть варианты и что разумно делать дальше.
Что подготовить к первичному разбору. Короткий чек-лист:
- список всех долгов с суммами, ставками и банками (включая карты, кредиты и МФО);
- доходы семьи и обязательные расходы за последние месяцы;
- документы от банка: договор, выписки, претензии, графики;
- судебные документы, если есть: приказ, иск, постановление пристава;
- сведения об имуществе и крупных сделках за последние годы.
Этого набора обычно достаточно, чтобы на первой консультации увидеть карту вариантов: что можно решить переговорами, что через суд, а где разумнее банкротство. И уже из этой картины принимать решение спокойно и без давления.
Часто задаваемые вопросы
Почему долг по кредитной карте не уменьшается, если вносить минимальный платёж?
Потому что минимальный платёж в первую очередь направляется на проценты и комиссии, а основная сумма долга снижается лишь небольшой частью платежа. Чтобы долг сокращался быстрее, нужно платить больше минимального платежа и избегать операций вне грейс-периода: снятия наличных и переводов. Точные пропорции зависят от тарифов конкретного банка.
Что делать, если нечем платить по кредитной карте?
Сначала проверьте точную сумму долга и ближайшую дату платежа в приложении банка, затем свяжитесь с банком и объясните ситуацию: при документально подтверждённых трудностях возможны реструктуризация или кредитные каникулы. Если доход снизился надолго, стоит сравнить все законные сценарии, включая рефинансирование и банкротство. Скрываться от банка не стоит: это закрывает самые выгодные варианты.
Что будет, если вообще не платить по кредитной карте?
Долг будет расти за счёт процентов и неустойки, сведения о просрочке попадут в кредитную историю, а банк последовательно перейдёт к взысканию: служба взыскания, коллекторы, затем суд и приставы. Судья может вынести судебный приказ, по которому деньги списывают со счетов без заседания. Смягчить сценарий можно, если выйти на контакт с банком заранее или заявить о своих правах на этапе суда.
Через сколько банк подаёт в суд за долг по кредитной карте?
Единый срок не установлен: банки обычно начинают с напоминаний и переговоров, а к суду переходят через несколько месяцев просрочки, часто после попыток досудебного взыскания. На практике сроки зависят от суммы долга и поведения заёмщика. Если дело уже в суде, у должника есть законные инструменты: отмена судебного приказа в течение 10 дней, возражения по иску, ходатайство о рассрочке.
Можно ли списать долг по кредитной карте Сбербанка?
Да, как и долг перед любым другим банком, его можно списать в рамках банкротства физического лица, судебного или внесудебного через МФЦ, при соответствии установленным критериям. Процедура не зависит от конкретного банка: Сбербанк участвует в ней как обычный кредитор. Перед подачей стоит проверить, какие долги включаются в процедуру, а какие по закону не списываются.
Чем реструктуризация отличается от рефинансирования?
Реструктуризация меняет условия действующего долга внутри своего банка: снижение платежа, увеличение срока или отсрочка. Рефинансирование — это новый кредит в своём или другом банке, которым закрываются старые долги, обычно под более низкую ставку. Реструктуризация доступнее при уже испорченной кредитной истории, рефинансирование выгоднее по деньгам, но требует хорошей истории и подтверждённого дохода.
Какие долги не спишутся даже при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, моральный вред, а также текущие платежи, например налоги и взносы ЖКХ, возникшие после начала процедуры. Кредитные карты, потребительские кредиты и микрозаймы, напротив, относятся к списываемым обязательствам. Списывают ли остальные долги полностью, суд решает по итогам процедуры с учётом поведения должника.
Как узнать точную сумму задолженности по кредитной карте?
Точная сумма видна в мобильном приложении или интернет-банке в разделе счёта кредитной карты: там отражаются тело долга, проценты, комиссии и штрафы. Дополнительно можно запросить выписку или справку о задолженности в отделении банка. Проверьте и общий долг, и дату с размером минимального платежа: от них зависит, продолжит ли долг расти.