Образцы писем и соглашений о погашении задолженности
Коротко: письмо о задолженности — это письменное обращение по денежному обязательству: кредитор им напоминает о долге и требует оплату, а должник — признаёт долг, просит рассрочку или фиксирует договорённость. Грамотно составленный документ называет сумму, основание и срок, работает доказательством в суде и, как правило, повышает шансы урегулировать вопрос без судебного разбирательства. Ниже — структуры, образцы формулировок и пошаговые алгоритмы для претензий, гарантийных писем, соглашений о частичном погашении и оплаты долга третьим лицом.
Письмо о задолженности: что это такое и зачем оно нужно
Письмо о задолженности — официальный документ деловой переписки по денежному обязательству: кредитор пишет его, чтобы напомнить о просрочке или выставить требование, должник — чтобы признать долг, попросить отсрочку или предложить план погашения.
Телефонные разговоры тоже полезны, но именно письмо создаёт доказуемую историю. Чаще всего один такой документ решает сразу несколько задач:
- фиксирует сумму, период и основание долга — договор, счёт, акт выполненных работ;
- показывает серьёзность намерений: если дело дойдёт до суда, у кредитора будет подтверждение, что должника предупреждали и дали время;
- даёт должнику шанс погасить долг добровольно и без судебных расходов;
- в спорах между компаниями и предпринимателями письмо с признанием долга может прервать течение срок исковой давности — трёхлетнего срока, в течение которого кредитор вправе обратиться в суд (ст. 196 и 203 ГК РФ);
- снижает общие издержки: досудебное урегулирование почти всегда дешевле судебного.
Значительная часть споров заканчивается уже после первого напоминания: люди и компании действительно забывают о платежах, теряют счёт или не получают документы. Спокойное письмо о задолженности по оплате — не формальность, а рабочий инструмент. Выигрывают обе стороны: кредитор получает структурированную историю требований, должник — понятные цифры и время на решение, без давления и сюрпризов.
Какие бывают письма о задолженности и чем они отличаются
Письма о задолженности различаются по цели: уведомление информирует о долге, претензия требует оплату, гарантийное письмо обещает её, а соглашение фиксирует новые условия погашения.
Ошибка с выбором типа стоит дорого: деликатное уведомление не остановит давний конфликт, а жёсткая претензия в адрес временно забывшего партнёра способна разрушить отношения на пустом месте. Сравните документы по ключевым признакам:
| Вид письма | Кто отправляет | Цель | Тон | Правовой эффект |
|---|---|---|---|---|
| Информационное письмо, уведомление | Кредитор | Напомнить о долге до эскалации | Нейтральный | Фиксирует сумму и дату требования |
| Претензионное письмо о взыскании | Кредитор | Потребовать оплату до суда | Деловой, требовательный | Выполняет претензионный порядок, служит доказательством |
| Гарантийное письмо, письмо-просьба | Должник | Признать долг, получить отсрочку | Спокойный, конструктивный | Подтверждает признание долга, задаёт новый срок |
| Соглашение о погашении | Обе стороны | Зафиксировать график или частичное погашение | Договорный | Определяет порядок исполнения и последствия срыва |
Дальше разберём каждый вид отдельно — с формулировками, которые можно адаптировать под свою ситуацию.
Информационное письмо и письмо-уведомление о задолженности
Информационное письмо о задолженности — первый и самый мягкий шаг: оно сообщает о долге и предлагает оплатить его в разумный срок, без угроз и ультиматумов.
Такой формат работает, когда просрочка свежая или могла возникнуть по недосмотру: контрагент не получил счёт, платёж «завис» между банками, у человека сменились реквизиты. В письмо-уведомление о задолженности достаточно включить:
- основание долга: номер и дату договора, счёта, акта;
- сумму и период просрочки;
- срок, до которого просят оплатить;
- реквизиты и просьбу сообщить о причинах задержки, если оплатить вовремя невозможно.
Примерная формулировка: «По договору поставки № 12 от 10.03.2026 на вашем счёте числится задолженность в размере 148 000 рублей со сроком оплаты 15.04.2026. Просим погасить её до 30.04.2026 либо сообщить о причинах задержки». Такой образец письма о задолженности по оплате легко адаптировать под любую ситуацию: меняются только цифры, реквизиты и даты.
Нейтральный тон здесь — не вежливость ради вежливости, а расчёт: человек, которого не обвиняют, охотнее отвечает и договаривается.
Претензионное письмо о взыскании задолженности
Претензия о задолженности — официальное досудебное требование, в котором кредитор называет сумму, срок добровольной оплаты и предупреждает об обращении в суд.
Её пишут, когда уведомление не помогло или просрочка затянулась. Обязательные элементы претензии:
- реквизиты сторон и договор-основание;
- факт исполнения обязательств кредитором — поставка, работы, выдача займа;
- расчёт долга: основной долг, проценты, неустойка со ссылками на ст. 309, 310, 314, 395 ГК РФ;
- конкретный срок добровольной оплаты;
- предупреждение об обращении в суд и отнесении судебных расходов на должника;
- приложения: акты, накладные, акты сверки.
Возьмём фрагмент образца претензионного письма о погашении задолженности: «Согласно ст. 309 и 310 ГК РФ обязательства должны исполняться надлежащим образом. Просим оплатить задолженность по договору № 12 от 10.03.2026 в размере 148 000 рублей, включая неустойку 4 200 рублей, в срок до 10.06.2026. При неисполнении будем вынуждены обратиться в суд с отнесением на ответчика госпошлины и судебных расходов».
По ряду споров досудебный порядок обязателен. Для экономических споров действует ч. 5 ст. 4 Арбитражного процессуального кодекса РФ — 30 календарных дней со дня направления претензии; если порядок прописан в договоре или законе и не соблюдён, иск вернут или оставят без рассмотрения. Поэтому вопрос «как написать претензионное письмо о просроченной задолженности» — это ещё и вопрос процессуальной дисциплины, а не только стиля.
Гарантийное письмо и письмо-просьба о погашении задолженности
Гарантийное письмо — документ со стороны должника, который признаёт долг и называет конкретную дату или график оплаты.
Фрагмент образца письма о погашении долга от организации: «ООО «Бета» признаёт задолженность по договору поставки № 12 от 10.03.2026 в размере 148 000 рублей и обязуется оплатить её в срок до 30.06.2026». Физическое лицо может написать кредитору так: «Прошу рассмотреть возможность переноса платежа по кредитному договору № 458 от 12.02.2026 на 20-е число каждого месяца в связи со снижением дохода; первый платёж обязуюсь внести 25.05.2026».
Юридический вес письма зависит от конкретики. Формулировки «постараемся оплатить в ближайшее время» или «заплатим, как появятся деньги» суд признанием долга не считает: нет ни суммы, ни срока. А письмо с точной датой работает на должника: явное признание долга прерывает течение срока исковой давности (ст. 203 ГК РФ). Правда, в кредитных отношениях признание части долга не означает признание всей суммы, поэтому полагаться лишь на письмо не стоит — но как доказательство добросовестности оно сохраняет значение.
Типичная ошибка из практики: должник называет нереальный срок, чтобы потянуть время. Через месяц кредитор получает тот же ответ, и переговорная позиция ухудшается. Пишите письмо-просьбу о погашении задолженности только с теми сроками, которые реально исполните.
Как правильно написать письмо о задолженности: структура и обязательные реквизиты
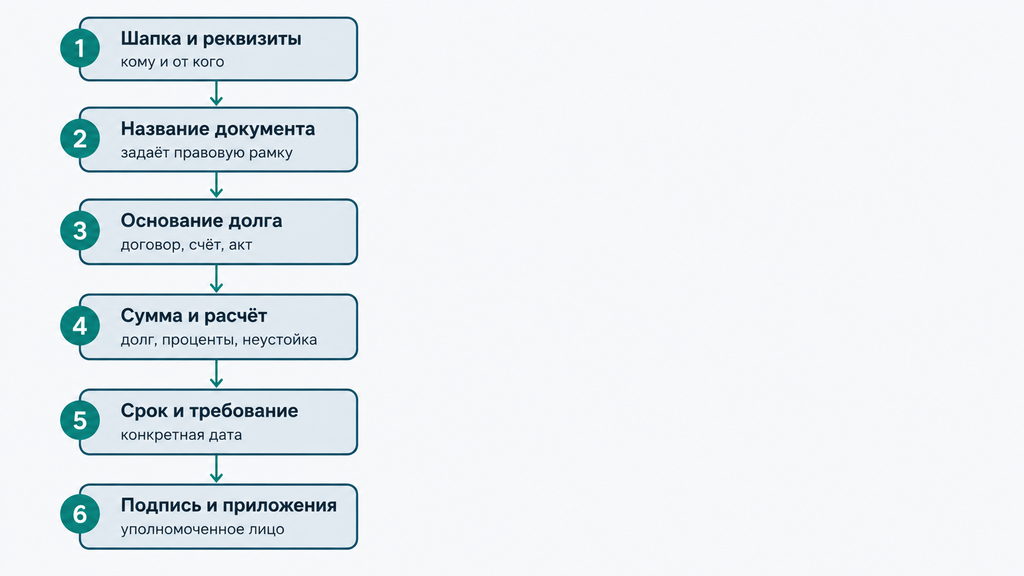
Правильно написанное письмо о задолженности содержит шесть обязательных блоков: реквизиты сторон, название документа, основание долга, сумму с расчётом, срок исполнения и подпись уполномоченного лица.
- Шапка. Кому и от кого: наименования или ФИО, адреса, ИНН для организаций, контакты. Письмо от компании оформляют на официальном бланке.
- Название документа. «Уведомление о задолженности», «Претензия», «Гарантийное письмо» — название сразу задаёт правовую рамку.
- Основание. Договор, счёт, акт, расписка — с номерами и датами. Без основания письмо превращается в претензию «на весь долг вообще».
- Сумма и расчёт. Основной долг, проценты, неустойка — построчно. Проверьте цифры дважды: ошибка в расчёте даёт должнику повод усомниться во всём требовании.
- Срок и суть требования или обещания. Конкретная дата, а не «в ближайшее время». Для претензии — предупреждение о суде.
- Подпись и приложения. Подписывает руководитель или представитель по доверенности; в приложении — копии документов, которых нет у второй стороны.
Чек-лист перед отправкой:
- суммы и периоды совпадают с договором и первичными документами;
- указана точная дата исполнения;
- подписывает лицо, которое вправе это делать;
- в приложениях — документы, подтверждающие долг;
- выбран способ отправки, который оставит доказательство вручения;
- сохранена копия письма с отметкой об отправке;
- в претензии есть расчёт неустойки, если она взыскивается.
Этот каркас — основа любого образца письма о задолженности: меняется только наполнение блоков, логика остаётся одинаковой и для напоминания, и для требования.
Как написать претензионное письмо о взыскании задолженности: пошаговый алгоритм
Претензионное письмо о взыскании задолженности готовят в пять шагов: проверить документы, рассчитать долг с неустойкой, изложить требование, направить письмо с доказательствами вручения и выждать срок ответа. Из этих шагов складывается образец письма о взыскании задолженности, который можно собрать под свой договор.
- Соберите документы. Договор, счета, акты, накладные, переписку. Если часть поставок или услуг оспаривается — сначала закройте спор по суммам, иначе претензия развалится на первом же возражении.
- Посчитайте долг. Основная сумма плюс проценты по ст. 395 ГК РФ или договорная неустойка. Расчёт приложите к письму: он показывает, что требование не «с потолка».
- Составьте текст по структуре из предыдущего раздела. Без эмоций и оценок — только факты, цифры и требования.
- Направьте с доказательствами. Способ отправки здесь важнее, чем кажется: см. таблицу ниже.
- Выждите срок ответа и только потом решайте вопрос о суде. Иск, поданный раньше срока, суд вернёт как преждевременный.
Сколько ждать ответа на претензию? Как правило, 30 календарных дней со дня направления претензии для экономических споров (ч. 5 ст. 4 АПК РФ) и 7 дней по ст. 314 ГК РФ, когда срок исполнения в договоре не определён. Отдельные законы сокращают сроки: например, по ОСАГО страховщик обязан ответить в течение 20 дней. Проверьте условия именно своего договора — в нём может быть собственный срок.
| Способ направления | Что подтверждает | Когда подходит |
|---|---|---|
| Вручение под подпись (второй экземпляр с отметкой) | Дату и факт получения | Когда стороны на связи и готовы встретиться |
| Заказное письмо с описью вложения и уведомлением | Содержание отправления и вручение | Основной надёжный вариант при любом конфликте |
| Курьерская доставка с отметкой о вручении | Дату вручения | Когда важна скорость в пределах города |
| Электронная почта, ЭДО (электронный документооборот) | Отправку — если способ предусмотрен договором | Как дополнительный канал к бумажному письму |
Практический совет: комбинируйте. Сначала письмо на электронную почту — для скорости, затем бумажный оригинал заказным с описью — для суда. Храните квитанцию, опись и уведомление вместе с копией претензии: именно этот пакет доказывает соблюдение претензионного порядка и защищает, если должник заявит «ничего не получал».
Как составить письмо о погашении задолженности, если платить вовремя не получается
Если платить вовремя не получается, письмо о погашении задолженности должно содержать признание долга, короткое объяснение причины и конкретную дату или график платежей — без оправданий и без обещаний, которые вы не выполните.
Молчание — худшая стратегия: кредитор расценивает его как безразличие и переходит к жёстким мерам. Письмо, наоборот, переводит разговор в режим переговоров. Примерная структура для физического лица:
- реквизиты договора и сумма долга;
- причина просрочки в одном-двух предложениях: снижение дохода, болезнь, задержка зарплаты;
- предложение: конкретная дата, рассрочка с графиком или просьба о реструктуризации;
- обязательство соблюдать новую договорённость и просьба направить письменный ответ.
Письмо может звучать так: «По кредитному договору № 458 от 12.02.2026 образовалась задолженность 86 000 рублей. В марте 2026 года мой доход снизился из-за потери работы, поэтому прошу установить рассрочку: по 12 000 рублей ежемесячно начиная с 25 мая 2026 года. Прошу направить письменный ответ о согласии на новые условия».
Два момента, которые часто упускают. Первый: просьба об отсрочке должна быть подтверждена кредитором письменно — устное «хорошо, платите потом» юридической силы не имеет. Второй: не оставляйте срок открытым. Фраза «заплачу, как только смогу» — это не договорённость, а готовая формулировка для следующей претензии.
Если долгов несколько и платежи занимают больше половины дохода, одного письма уже мало — тогда имеет смысл посчитать варианты: реструктуризация, кредитные каникулы или банкротство. К этому выбору вернёмся в конце статьи.
Зачем нужно письмо о погашении задолженности по акту сверки
Письмо о погашении задолженности по акту сверки работает быстрее обычного требования, потому что прикладывает к нему документ, в котором должник видит разбивку долга по договорам, счетам и периодам.
Акт сверки расчётов — двусторонний документ, в котором стороны сравнивают свои данные о взаимных платежах. Для письма он ценен двумя свойствами. Во-первых, он снимает споры о сумме: должник видит не «общий долг», а конкретные неоплаченные счета — это часто подталкивает к частичной оплате уже на этапе переписки. Во-вторых, подписанный должником акт в суде принимается как доказательство признания задолженности.
На практике это выглядит так: бухгалтер или частный специалист формирует акт сверки на дату письма, прикладывает его к требованию и просит вернуть подписанный экземпляр либо оплатить долг. Формулировка сопроводительного письма: «Направляем акт сверки взаимных расчётов по состоянию на 15.05.2026. Задолженность по договору № 12 от 10.03.2026 составляет 148 000 рублей. Просим подписать акт и оплатить задолженность до 05.06.2026; при расхождениях — направить мотивированные возражения».
Один нюанс: акт, подписанный только одной стороной, согласия должника не подтверждает — закон не обязывает отвечать на сверку. Но дата направления письма всё равно зафиксирована, и для дальнейшего взыскания это уже полезно.
Соглашение о погашении задолженности: рассрочка и частичное погашение
Соглашение о частичном погашении долга нужно, когда стороны договариваются о графике, а не о разовой оплате: оно фиксирует признание долга, график платежей и последствия его нарушения.
Письмо с обещанием «заплачу частями» ни к чему не обязывает. Соглашение — обязывает обе стороны. Что в него включить:
- реквизиты сторон и ссылку на исходный договор;
- точную сумму долга на дату соглашения — с разбивкой на основной долг, проценты и неустойку;
- признание задолженности должником;
- график: суммы и даты каждого платежа;
- последствия пропуска платежа — чаще всего право кредитора требовать оставшуюся сумму досрочно;
- условие о том, что частичная оплата не отменяет неустойку за прежнюю просрочку, если стороны не договорились об обратном;
- порядок подтверждения оплаты и закрытия долга — например, справка кредитора или итоговый акт сверки;
- подписи уполномоченных лиц.
Деталь из практики: по умолчанию соглашение о рассрочке не «перезапускает» обязательство — исходный договор продолжает действовать. Если стороны хотят полностью заменить старые условия новыми, это нужно написать прямо в тексте. И ещё одно правило здравого смысла: не подписывайте график, который заведомо не потянете. Сорванная рассрочка выглядит в суде хуже, чем честно оспоренная сумма.
Погашение долга третьим лицом: как оформить все правильно
Долг может оплатить третье лицо — родственник, партнёр или другая компания: по ст. 313 Гражданского кодекса РФ кредитор обязан принять такой платёж, если должник возложил исполнение на этого человека или организацию.
Сценарии типичные: родственник закрывает просрочку по кредиту за человека, который временно без дохода; компания-покупатель платит поставщику за своего контрагента, чтобы не сорвать поставку; учредитель помогает бизнесу рассчитаться с арендой. Погашение задолженности по кредиту третьим лицом встречается и в семьях, и в бизнесе, а юридическая схема везде одна — платит не должник, но долг должника уменьшается или закрывается.
Здесь легко перепутать похожие конструкции, поэтому сравните их заранее:
| Конструкция | Что происходит | Согласие кредитора | Основной документ |
|---|---|---|---|
| Исполнение третьим лицом (ст. 313 ГК РФ) | Деньги платит третье лицо, долг должника закрывается | Как правило, достаточно принятия платежа | Письмо-поручение, платёж с назначением |
| Перевод долга (ст. 391 ГК РФ) | Обязанность платить переходит к новому должнику | Обязательно | Соглашение о переводе долга |
| Зачёт встречных требований | Требования погашаются без движения денег | Зависит от условий | Заявление о зачёте, акт сверки |
Письмо и соглашение при погашении долга третьим лицом
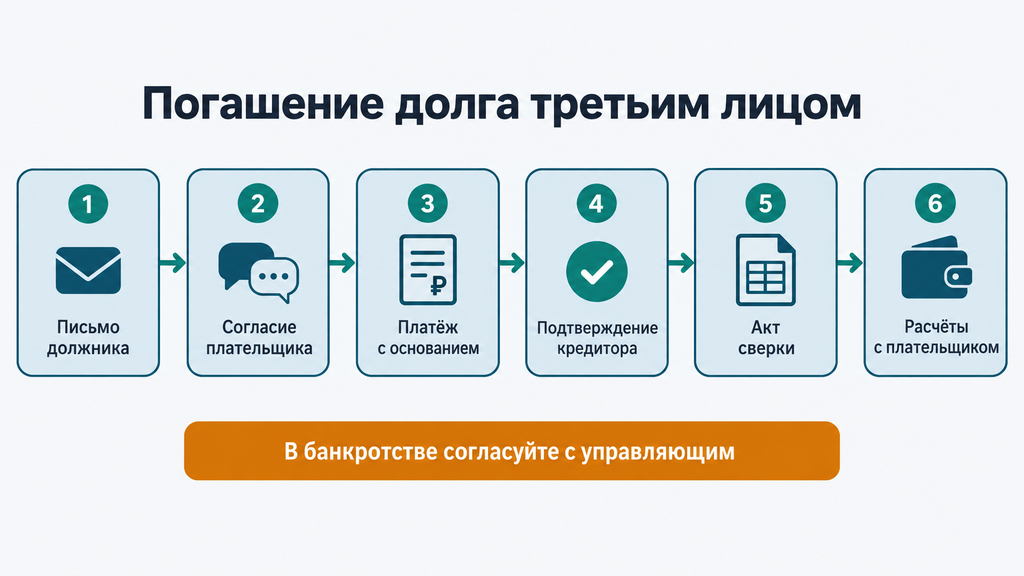
Минимальный комплект при погашении долга третьим лицом — письмо должника, платёж с точным назначением и подтверждение кредитора; в сложных ситуациях к ним добавляется соглашение.
- Письмо-поручение от должника: «Прошу перечислить 150 000 рублей в пользу ООО «Альфа» по договору поставки № 15 от 10.01.2026 в счёт погашения моей задолженности» — с реквизитами и подписью.
- Платёжное поручение с точным основанием платежа: «Оплата за ООО «Бета» по договору поставки № 15 от 10.01.2026 в счёт погашения задолженности, по письму от 15.03.2026, НДС не облагается».
- Подтверждение кредитора о зачислении и, по возможности, справка о закрытии долга.
- Акт сверки после оплаты — чтобы зафиксировать итог.
- Отдельные договорённости должника с плательщиком: вернёт ли он деньги, и если да — на каких условиях.
Если плательщик получает что-то взамен — скидку, отсрочку, право требования — оформляйте полноценное соглашение. В нём прямо пропишите: плательщик исполняет денежное обязательство за должника, а не становится новым должником; перевод долга не оформляется. Эта одна фраза экономит месяцы споров.
В семье работает то же правило в упрощённом виде: письменное поручение или расписка. Помощь близкому без бумаг — это прекрасно, но если через год возникнет спор «это был подарок или заём», решать будут документы, а не воспоминания.
Погашение долга третьим лицом в банкротстве и исполнительном производстве
В банкротстве и исполнительном производстве платёж за должника оформляется по тем же правилам ст. 313 ГК РФ, но с дополнительными проверками — на этих этапах важна каждая деталь.
В деле о банкротстве суд и финансовый управляющий — специалист, который руководит процедурой, — смотрят, не получил ли один кредитор преимущество перед другими. Погашение задолженности третьим лицом в банкротстве может быть оспорено, если платежи избирательно закрывали долги «удобных» кредиторов или финансировались за счёт средств самого должника. Крупные платежи в такой ситуации заранее согласуйте с финансовым управляющим и сохраните весь пакет документов: письмо, назначение платежа, сверку.
В исполнительном производстве — принудительном взыскании через Федеральную службу судебных приставов (ФССП) — закон «Об исполнительном производстве» № 229-ФЗ допускает оплату напрямую взыскателю. Но если не уведомить пристава, производство продолжится: аресты останутся, а деньги могут удержать повторно. Алгоритм такой:
- оплатить долг напрямую взыскателю с точным назначением платежа;
- получить подтверждение — расписку или справку о закрытии долга;
- направить приставу заявление о полном погашении с приложением платёжных документов — удобно через Госуслуги;
- дождаться постановления об окончании производства и снятия ограничений.
Учтите и цену промедления: за нарушение срока добровольного исполнения пристав взыскивает исполнительский сбор — его размер периодически пересматривают, поэтому проверьте актуальную ставку по закону № 229-ФЗ. Добровольная оплата в срок избавляет от этой дополнительной суммы.
Основание платежа и очередность погашения: как деньги распределяются по долгам
Основание платежа определяет, какой именно долг закрывают деньги: без точного назначения суммы распределяются по очереди ст. 319 ГК РФ — сначала издержки кредитора, затем проценты за пользование деньгами, и только потом основной долг.
Многих это удивляет: человек платит 50 000 рублей «в счёт кредита», а через месяц видит, что просрочка выросла. Деньги ушли на штрафы и проценты, а тело долга почти не уменьшилось. Именно поэтому в назначении платежа указывают всё точно: номер договора, период, тип долга.
| Очередность по ст. 319 ГК РФ | Что погашается в первую очередь |
|---|---|
| Первая | Издержки кредитора по получению исполнения |
| Вторая | Проценты за пользование деньгами, например проценты по кредитному договору |
| Третья | Основная сумма долга |
Стороны могут договориться об иной очередности — такое соглашение лучше оформить письменно; указание в назначении платежа сработает, только если кредитор его принял. В банкротстве действует своя, установленная законом очередность погашения текущих платежей (ст. 134 Федерального закона «О несостоятельности (банкротстве)» № 127-ФЗ): от расходов на саму процедуру и расчётов с работниками до прочих обязательств. Поэтому там самостоятельные платежи «в обход» очереди согласуйте с финансовым управляющим — иначе платёж могут не засчитать так, как вы рассчитывали.
Типичные ошибки в письмах о задолженности и платежах по долгам
Чаще всего письма о задолженности и платежи по долгам не работают из-за отсутствия конкретики: размытых формулировок, неподтверждённой отправки и платежей без основания.
| Ошибка | Последствие | Как правильно |
|---|---|---|
| «Постараемся оплатить в ближайшее время» | Суд не видит признания долга с конкретным сроком | Точная сумма и дата в каждом обещании |
| Претензия без расчёта неустойки и приложений | Должник легко оспаривает требование | Построчный расчёт и копии документов |
| Отправка без доказательств вручения | Иск оставят без рассмотрения из-за несоблюдения претензионного порядка | Заказное письмо с описью, хранение квитанций |
| Подпись неуполномоченного лица | Оспаривание документа целиком | Подпись руководителя или представителя по доверенности |
| Платёж с назначением просто «оплата» | Деньги уходят на проценты и штрафы вместо основного долга | Основание платежа: договор, период, тип долга |
| Устная договорённость об отсрочке | Кредитор «не помнит» обещания и начисляет неустойку | Письменный ответ кредитора на вашу просьбу |
| Игнорирование полученной претензии | Молчание расценивается как отсутствие возражений | Мотивированный письменный ответ в срок претензии |
Общий принцип простой: каждый документ — письмо, соглашение, платёж — должен отвечать на три вопроса: сколько, по какому основанию и до какого числа. Если хотя бы на один ответа нет, документ легко атаковать, а вашу позицию — оспорить.
Что делать после отправки письма: варианты развития ситуации
После отправки письма о взыскании задолженности возможны три сценария: должник платит, стороны фиксируют график в соглашении или кредитор обращается в суд.
Для кредитора алгоритм выглядит так:
- дождаться срока ответа, не подавая иск раньше времени;
- при согласии должника — принять оплату или оформить соглашение о рассрочке;
- при отказе или молчании — готовить иск: приложить претензию, доказательства отправки, расчёт долга;
- после решения суда — получить исполнительный документ и передать его приставам или в банк.
Для должника логика зеркальная. Получили претензию — проверьте сумму по документам и акту сверки, оцените срок исковой давности (общий — три года, ст. 196 ГК РФ) и ответьте письменно, даже если согласны лишь частично. Дальше возможен судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон; его можно отменить подачей возражений в течение 10 дней с момента получения. Если приказ уже вступил в силу, а срок пропущен, вопрос решается через восстановление срока — и здесь лучше не действовать в одиночку: ошибка в документах стоит дороже консультации.
Когда переписка не решает проблему: как выбрать законный сценарий работы с долгом
Если переписка не даёт результата, законный сценарий выбирают по четырём критериям: состав и сумма долга, наличие дохода, этап процесса (просрочка, суд, приставы) и цель — снизить платёж, выиграть время или полностью остановить взыскание.
| Ситуация | Подходящий инструмент | На что обратить внимание |
|---|---|---|
| Временная нехватка денег, долг один и небольшой | Письмо кредитору, рассрочка, соглашение о частичном погашении | Реальный график и письменное согласие кредитора |
| Доход сохранился, но обязательств несколько и они неподъёмны | Реструктуризация, кредитные каникулы, консолидация | Условия банка и рост общей переплаты |
| Спор о сумме, идёт суд или исполнительное производство | Возражения, мировое соглашение, проверка расчётов | Сроки обжалования — они короткие |
| Дохода нет и не предвидится, долгов много | Банкротство — судебное или внесудебное через МФЦ (многофункциональный центр «Мои документы») | Условия процедуры, ограничения и последствия |
Вопросы для самопроверки:
- Могу ли я назвать точную сумму каждого долга и его основание?
- Какая часть дохода уходит на платежи — до или после обязательных расходов?
- Есть ли по долгам суды, судебные приказы, исполнительные производства?
- Чего я хочу: времени, снижения платежа или полного освобождения от долгов?
- Какие документы подтвердят мою позицию — договоры, акты сверки, выписки?
Когда по этим вопросам остаётся неясность, можно обратиться к нам за бесплатной первичной консультацией: мы разбираем и процедуру банкротства, и любые другие юридические вопросы — в том числе ситуации, когда непонятно, что делать с долгами. Достаточно оставить заявку и кратко описать обстоятельства: специалист оценит варианты и подскажет, какой путь подходит в вашем случае. На этом этапе не требуется ни оплата, ни решение об услуге: сначала карта вариантов, потом выбор.
Банкротство — не универсальный ответ: процедура охватывает не все типы долгов и влечёт ограничения на время её проведения. Но в ситуациях, когда обязательства давно превышают возможности, именно она, как правило, позволяет навести порядок в финансах законно и по шагам.
Часто задаваемые вопросы
Чем претензия о задолженности отличается от уведомления?
Уведомление информирует о долге в нейтральном тоне и предлагает оплатить его, а претензия — официальное требование с расчётом суммы, сроком добровольной оплаты и предупреждением о суде. Претензия во многих спорах обязательна перед подачей иска, уведомление — это первый, мягкий шаг переписки.
Обязательно ли направлять претензию перед обращением в суд?
Для большинства экономических споров — да: 30-дневный срок установлен ч. 5 ст. 4 АПК РФ, а договор может предусматривать собственный досудебный порядок. Без претензии суд вернёт иск или оставит его без рассмотрения. Судебный приказ и дела о банкротстве претензионного порядка не требуют.
Какой срок даётся на ответ на письмо о погашении задолженности?
По общему правилу для экономических споров — 30 календарных дней со дня направления претензии, а по ст. 314 ГК РФ — 7 дней на исполнение требования, если договором не установлен иной срок. Отсчёт зависит от формулировок закона и договора, поэтому сохраняйте и опись отправки, и уведомление о вручении.
Имеет ли гарантийное письмо о погашении долга юридическую силу?
Да, если оно подписано уполномоченным лицом и содержит признание долга с точной суммой и датой оплаты. В спорах между организациями и ИП такое письмо прерывает срок исковой давности и работает доказательством в суде. Расплывчатые формулировки без суммы и срока юридической силы не имеют.
Может ли родственник погасить мою задолженность по кредиту?
Да: по ст. 313 ГК РФ долг может оплатить третье лицо, и обязательство закроется в оплаченной части. Понадобятся письмо-поручение от должника и точное основание платежа в переводе. Если открыто банкротство или идёт исполнительное производство, действия лучше заранее согласовать с финансовым управляющим или приставом.
Что писать в основании платежа, чтобы долг закрылся правильно?
Номер и дату договора, за кого перечисляются деньги, период и назначение — основной долг, проценты или неустойка. Назначения «оплата» недостаточно: при нескольких обязательствах кредитор распределит деньги по очереди ст. 319 ГК РФ, и основной долг может почти не уменьшиться.
Что делать, если вы получили письмо о задолженности, с которой не согласны?
Не игнорируйте документ: проверьте суммы по договору и акту сверки, оцените срок исковой давности и направьте мотивированный письменный ответ в срок, указанный в претензии. Молчание суд, как правило, расценивает как отсутствие возражений, поэтому позицию важно зафиксировать письменно и сохранить подтверждение отправки.