Сколько стоит банкротство физического лица в 2025-2026 году
Коротко. Самый дешёвый законный способ списать долги: внесудебное банкротство через МФЦ. Сама процедура бесплатна, но доступна только при выполнении условий закона (долг от 25 тысяч до 1 млн рублей, закрытое исполнительное производство, отсутствие имущества и значимого дохода). Судебное банкротство в 2026 году обходится минимум в 45–55 тысяч рублей обязательных платежей: депозит финансового управляющего, публикации, почта. С юридическим сопровождением «под ключ» итог, как правило, составляет 100–180 тысяч рублей в зависимости от региона и сложности дела. Точную смету для конкретной ситуации помогает рассчитать первичный разбор у юриста по долгу, имуществу и количеству кредиторов.
Из чего складывается реальная стоимость банкротства в 2026 году
Реальная стоимость банкротства физического лица складывается из двух частей: обязательных платежей, которые установлены законом о банкротстве (Федеральный закон № 127-ФЗ), и стоимости юридического сопровождения, которая зависит от сложности дела. Первая часть одинакова для всей страны, вторая варьируется. Поэтому ответы на вопрос «банкротство сколько стоит» у разных компаний расходятся в разы: одни называют только обязательный минимум, другие называют полную смету с сопровождением.
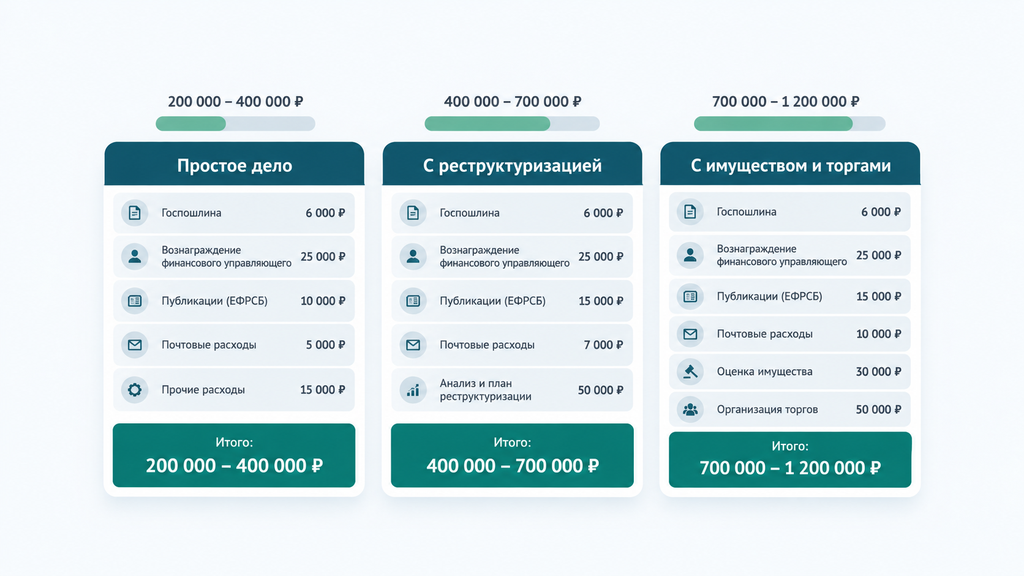
Базовый набор расходов в 2026 году выглядит так:
| Статья расходов | Ориентировочная сумма | За что платим |
|---|---|---|
| Вознаграждение финансового управляющего | 25 000 ₽ за одну процедуру | Вносится на депозит арбитражного суда |
| Публикация в газете «Коммерсантъ» | 10 000–15 000 ₽ за объявление | Официальное сообщение о введении процедуры |
| Публикации на портале ЕФРСБ (Федресурс) | ~530 ₽ за сообщение, всего 2 500–3 000 ₽ | Уведомление о каждом значимом событии дела |
| Почтовые расходы | 4 000–5 000 ₽ | Заказные письма каждому кредитору |
| Документы, справки, нотариус | 1 500–3 000 ₽ | Справки о доходах и долгах, доверенность |
| Организация торгов и оценка имущества | ~3 000 ₽ + 1 500–2 500 ₽ | Только если есть имущество для продажи |
| Прочие платежи (комиссия банка, копии) | ~1 500–2 000 ₽ | Мелкие обязательные траты |
Госпошлину за собственное заявление должник не платит: её отменили ещё в 2024 году. Если же заявление о банкротстве подаёт кредитор, для него пошлина составляет 10 000 рублей, но эти расходы должника не касаются. Ключевые суммы не менялись и в 2025 году, однако тарифы публикаций ежегодно индексируются, поэтому перед стартом процедуры проверьте актуальные расценки на сайтах «Коммерсантъ» и Федресурса.
Вознаграждение финансового управляющего: 25 000 рублей за процедуру
Финансового управляющего суд назначает вести дело о банкротстве: он проверяет сделки должника, формирует конкурсную массу (имущество, которое можно продать в счёт долгов) и отчитывается перед судом. Без него судебное банкротство невозможно. Размер вознаграждения зафиксирован в законе: 25 000 рублей за одну процедуру, и эта сумма вносится на депозит суда до первого заседания.
Главная сумма, о которой часто забывают: процедур может быть две. Сначала суд может ввести реструктуризацию долгов (попытку рассчитаться по утверждённому судом графику), затем реализацию имущества. Если суд введёт обе, депозит придётся внести дважды, итого 50 000 рублей. Проще всего сэкономить 35 000–40 000 рублей с учётом второй публикации: для этого подаётся ходатайство о пропуске реструктуризации.
Кроме фиксированной суммы, закон предусматривает процентное вознаграждение: 7% от суммы, которую должник выплатил кредиторам в реструктуризации, или от выручки от продажи имущества. В типовом деле без активов должник эти 7% отдельно не платит: продавать просто нечего. Если же имущество есть, 7% удерживаются из выручки на торгах, а не из кармана должника.
Есть и практический нюанс: за фиксированные 25 000 рублей за полгода работы управляющие берутся неохотно, и в реальных делах именно подбор управляющего оказывается одним из слабых мест самостоятельного банкротства. Обсуждаются инициативы повысить фиксированное вознаграждение, поэтому не исключено, что в будущем процедура подорожает; актуальную редакцию закона лучше проверить перед подачей заявления.
Обязательные публикации: «Коммерсантъ» и ЕФРСБ
Закон требует официально уведомить всех о запуске банкротства: сведения публикуются в газете «Коммерсантъ» и в Едином федеральном реестре сведений о банкротстве (ЕФРСБ, его ещё называют Федресурсом). Это не формальность: кредиторы узнают о процедуре и успевают заявить свои требования в реестр.
- «Коммерсантъ» публикует объявление о введении каждой процедуры. Тариф считается за квадратный сантиметр и ежегодно индексируется; на практике одно объявление обходится в 10 000–15 000 рублей. Публикаций обычно одна или две, по числу процедур.
- ЕФРСБ собирает короткие сообщения о каждом событии дела: утверждение управляющего, собрание кредиторов, торги. Одно сообщение стоит около 530 рублей, всего в простом деле набирается 5–6 публикаций на 2 500–3 000 рублей. Если кредиторов много или появляются споры, количество сообщений растёт.
Публикации делает финансовый управляющий, но оплачивает их должник: деньги списываются с депозитного счёта, куда вносится финансирование процедуры. Поэтому закладывать эти суммы в бюджет нужно заранее, а не ждать, пока управляющий выставит счёт.
Документы, почта и прочие расходы
Перед подачей заявления нужно уведомить каждого кредитора заказным письмом с копией заявления: почтовые квитанции прикладываются к комплекту для суда. При трёх-пяти кредиторах это 300–500 рублей, при длинном списке с коллекторами до 4 000–5 000 рублей. Проверьте свою кредитную историю: она помогает найти всех взыскателей, включая тех, о которых вы забыли.
Остальные предстартовые траты обычно такие:
- справки о задолженностях: многие банки выдают их бесплатно, но иногда берут 100–500 рублей или готовят документ до месяца;
- выписка из ЕГРН нужна при наличии недвижимости, электронная версия дешевле бумажной;
- копии документов можно распечатать самостоятельно;
- нотариальная доверенность (около 2 500–3 000 рублей), если интересы в суде представляет юрист;
- комиссия банка за перечисление депозита, порядка 500 рублей.
Если в конкурсную массу попадёт имущество, добавляются расходы на электронные торги (у тарифа площадки это порядка 3 000 рублей), независимую оценку по желанию, если управляющий занизил стоимость (1 500–2 500 рублей за квартиру или автомобиль), и хранение (например, парковка для машины). На непредвиденные траты закладывайте резерв 10–15%, это разумный минимум для любого бюджета.
Сколько стоит банкротство через суд: три типовых сценария
Судебное банкротство в 2026 году стоит от 45–55 тысяч рублей в простом деле и до 150 тысяч рублей и выше, если суд вводит две процедуры и в конкурсной массе есть имущество. Итог зависит от трёх факторов: сколько процедур введёт суд, сколько кредиторов в реестре и есть ли что продавать. Ниже три типовых сценария, по которым можно прикинуть свой бюджет.
Простое дело: минимальные расходы
Типичная ситуация: у человека нет имущества, кроме единственного жилья (оно защищено исполнительским иммунитетом и не продаётся), кредиторов немного, реструктуризация пропущена по ходатайству. Такой сценарий даёт минимальную цену банкротства физических лиц:
- депозит финансового управляющего: 25 000 ₽;
- публикации («Коммерсантъ» + ЕФРСБ): 13 000–18 000 ₽;
- почта: до 5 000 ₽;
- документы, банк, прочее: около 2 000 ₽.
Итого обязательные расходы на банкротство физического лица составят примерно 45 000–50 000 рублей. Это нижняя граница, и юридическое сопровождение в неё не входит. Именно такую сумму называют «стоимость банкротства» компании, которые озвучивают только обязательные платежи. Сравнивая предложения, всегда уточняйте, о какой части расходов идёт речь.
Дело с реструктуризацией долгов: когда процедура удваивается
Реструктуризация открывает дело о банкротстве: суд даёт должнику с доходом шанс рассчитаться по графику до трёх лет. Она вводится не всегда, а при определённых условиях: есть стабильный доход, нет судимости за экономические преступления, человек не реструктурировал долги последние 8 лет и не признавался банкротом 5 лет.
Если суд всё же вводит реструктуризацию, а дохода на исполнение плана не хватает, процедуру завершают и переходят к реализации имущества. В смете появляются две дополнительные строки:
- второй депозит: ещё 25 000 ₽;
- вторая публикация в «Коммерсантъ»: 10 000–15 000 ₽.
Итого простое дело дорожает на 35 000–40 000 рублей и занимает на несколько месяцев больше. Это самый частый источник «неожиданных» расходов: человек считает бюджет по нижней границе, а суд вводит две процедуры. Хорошая новость: заранее можно подать ходатайство о пропуске реструктуризации, и в большинстве дел, где дохода объективно нет, суды идут навстречу. Перед расчётом бюджета первым делом оцените вероятность реструктуризации в своей ситуации.
Дело с имуществом: торги, оценка и дополнительные издержки
Если в конкурсную массу попало имущество (автомобиль, дача, вторая квартира), финансовый управляющий организует его продажу через электронную площадку. С каждым лотом идут оценка, выставление на торги и возможные повторные аукционы. Дополнительные расходы в масштабах дела невелики, но они есть: площадка (~3 000 ₽ за торги), при несогласии с оценкой нужен независимый оценщик (1 500–2 500 ₽ за объект), хранение (парковка, страховка), публикации о торгах в ЕФРСБ.
7% от выручки управляющий получает из проданного имущества, отдельного платежа должник не вносит. Отдельно честно о единственном жилье в ипотеке: залоговая недвижимость в конкурсную массу включается и продаётся с торгов, даже если это единственное жильё. Это ключевой фактор, который меняет и цену, и целесообразность процедуры: в таких делах заранее считают экономику полностью.
Пример расчёта. У человека долг 700 000 рублей: три кредита и карта, дохода нет, из имущества только старый автомобиль. Суд пропускает реструктуризацию, машина уходит с торгов за 300 000 рублей: депозит 25 000 ₽, публикации ~15 000 ₽, почта 3 000 ₽, торги и хранение ~5 000 ₽. Обязательные расходы составят около 48 000 ₽ плюс 7% от выручки, которые платятся из денег с торгов. Оставшиеся долги после расчётов с кредиторами списываются. Это и есть логика, по которой складывается реальная стоимость банкротства: смета всегда считается от конкретного имущества, а не «в среднем по рынку».
Бесплатное банкротство через МФЦ: когда оно действительно бесплатное
Внесудебное банкротство через МФЦ остаётся единственным законным способом списать долги без платежей: госпошлины нет, финансового управляющего нет, заявление заполняет сотрудник центра. Бесплатное банкротство физических лиц действительно существует и работает, но у него строгие условия: им может воспользоваться не каждый должник, и именно расхождение между словом «бесплатно» и списком требований порождает недоверие к этой процедуре.
Условия внесудебного банкротства физлиц
МФЦ примет заявление на бесплатное банкротство граждан, если выполняются все условия одновременно:
- Общая сумма долгов от 25 000 до 1 000 000 рублей, без учёта штрафов, пеней и процентов за просрочку.
- Исполнительное производство окончено приставами по п. 4 ч. 1 ст. 46 закона № 229-ФЗ («имущество не обнаружено»), и новых производств нет. Альтернатива: взыскание длится 7 лет и больше.
- Для пенсионеров, получателей детских пособий и участников СВО достаточно, чтобы взыскание длилось от одного года.
- Нет имущества, кроме защищённого иммунитетом единственного жилья, и дохода выше прожиточного минимума.
Классическая ловушка: основание закрытия производства. Если пристав закрыл дело по иному основанию (например, по заявлению кредитора), МФЦ вернёт заявление, даже если по сути человек ничем не отличается от «проходного» должника. Перед походом в МФЦ проверьте формулировку на сайте ФССП: она должна совпадать с законом буквально.
Как проходит бесплатная процедура: пошаговый порядок
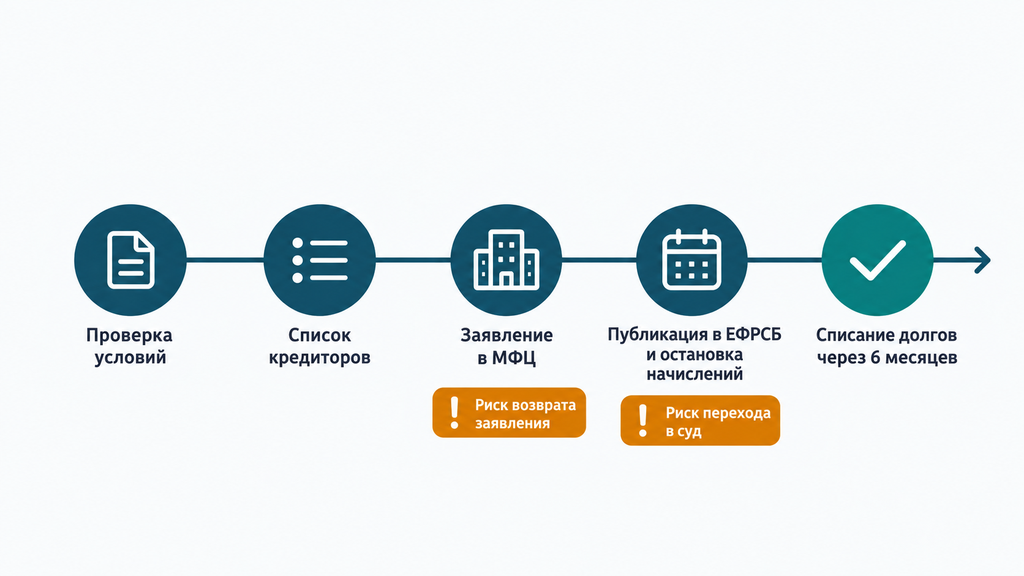
- Сверьте долги с условиями. Посчитайте все обязательства: кредиты, займы, расписки, ЖКХ, налоги. Неустойки не входят в лимит, но сам долг должен укладываться в 25 тысяч — 1 миллион рублей.
- Составьте полный список кредиторов с суммами. Спишутся только те долги, которые указаны в заявлении. Забытый кредитор сохранит свой долг и получит право перевести процедуру в суд.
- Подайте заявление в МФЦ. Понадобятся паспорт и список кредиторов; типовой бланк выдаст сотрудник. Справки о доходах и имуществе МФЦ запрашивает сам.
- Дождитесь публикации в ЕФРСБ. Сведения появляются в течение нескольких рабочих дней. С этого момента начисление процентов и пеней по указанным долгам останавливается, приставы не начинают новые производства.
- Прождайте 6 месяцев. Процедура длится ровно полгода и не продлевается. Если за это время не появилось имущество или доход, долги из списка списываются.
Частые ошибки на этих шагах: заниженная сумма долга ради «вписаться» в миллион, неполный список кредиторов, неуведомление МФЦ об улучшении положения (наследство, новая работа), за это процедуру прекращают. На каждом шаге есть подсказка: если сомнение вызывает хотя бы одно условие, проверьте его до подачи заявления, а не после возврата документов.
Риски бесплатного банкротства: что учесть заранее
Бесплатная процедура имеет ограничения, о которых честно стоит знать до старта:
- списываются только долги, указанные в заявлении (судебное банкротство освобождает и от незаявленных требований);
- кредиторы, не попавшие в список, могут возбудить судебное банкротство и остановить внесудебную процедуру;
- во время процедуры нельзя брать новые кредиты, займы и становиться поручителем;
- при улучшении материального положения (имущество, доход) нужно уведомить МФЦ в течение 5 рабочих дней — процедуру прекратят;
- последствия такие же, как у судебного банкротства: 5 лет сообщать о статусе банкрота при получении кредитов, 3 года не занимать руководящие должности в компаниях, 5 лет не начинать новое банкротство;
- «несгораемые» долги не списываются ни в одной процедуре: алименты, возмещение вреда жизни и здоровью, моральный вред, зарплата сотрудникам (для бывших ИП).
Ни один из этих рисков не делает процедуру плохой: они лишь показывают её границы. Для пенсионера с закрытым производством и долгом 300 тысяч рублей разумнее всего идти через МФЦ. Для человека с работой, автомобилем и пятью кредиторами бесплатное банкротство, скорее всего, недоступно, и расчёт лучше вести по судебному сценарию.
Сколько стоят услуги юриста по банкротству физических лиц
Стоимость услуг юриста по банкротству физических лиц в 2026 году начинается примерно с 50–70 тысяч рублей в регионах и заметно выше в Москве и Санкт-Петербурге; комплекс «под ключ» вместе с обязательными платежами, как правило, обходится в 100–180 тысяч рублей. Если у юриста по банкротству цена услуг ощутимо ниже этой вилки, это повод не обрадоваться, а задать вопросы: ниже перечислено, что именно должно входить в сумму.
На итоговую стоимость юридического сопровождения влияют:
- количество кредиторов: от их числа зависит объём переписки, проверок и числа публикаций;
- сумма и структура долга: крупные долги кредиторы контролируют внимательнее, дела идут дольше;
- имущество и сделки за последние 3 года: дарение, продажа по заниженной цене, переоформление на родственников требуют отдельной защиты;
- статус ИП: предпринимательское прошлое добавляет анализ сделок и документов бизнеса;
- ипотека и залоги: отдельная стратегия сохранения или реализации;
- регион: тарифы юристов и почтовые расходы в Москве дороже, чем в большинстве областей.
Второй важный вопрос касается формата оплаты. Их два, и разница принципиальна:
- Фиксированная цена в договоре: итоговая сумма известна до старта, платится равными частями или в рассрочку. Подорожать в процессе не может.
- Абонентская плата: ежемесячный платёж «пока идёт процедура». Итог никто не называет, а процедуру затянуть несложно. Такой формат чаще выгоден исполнителю, чем клиенту.
Критерии выбора специалиста, которые проверяются до договора: профиль (только банкротство физлиц или широкий спектр); понятная смета с разделением «услуги юриста / обязательные платежи»; фиксированная итоговая сумма; живые кейсы и судебные дела, которые можно проверить; ясный перечень включённых услуг (подготовка заявления, подбор управляющего, участие в заседаниях, сопровождение до определения суда). Если хотя бы один пункт не сходится, сравните ещё одно-два предложения. Решение о банкротстве принимается на годы вперёд, спешить здесь не нужно.
Самостоятельное банкротство: реальная экономия или риск потерь
Формально юрист по банкротству не обязателен: закон позволяет вести дело самому. Обязательные расходы при этом остаются: депозит, публикации и почту платит любой должник. Вопрос в том, что дешевле: сэкономить 50–100 тысяч на сопровождении или рискнуть потерять больше.
Что реально идёт в плюс самостоятельного ведения:
- экономия на гонораре юриста;
- полный контроль над документами и сроками;
- в простом внесудебном деле через МФЦ сопровождение чаще всего не нужно вовсе.
И что обычно идёт в минус:
- ошибки в заявлении — суд оставляет его без движения или возвращает, теряются недели;
- неоценённая реструктуризация — лишний депозит и публикация;
- неучтённые оспоримые сделки — долги могут не списать даже при статусе банкрота;
- сложность поиска управляющего, готового работать за фиксированную сумму;
- затягивание сроков — каждый месяц процедуры стоит денег из семейного бюджета.
На практике внесудебную процедуру с прозрачными условиями можно вести самому. Судебное банкротство с имуществом, сделками за 3 года или большим числом кредиторов почти всегда выгоднее вести с сопровождением: цена ошибки здесь выше цены услуги. Если сомневаетесь, к какому сценарию относится ваша ситуация, её лучше разобрать со специалистом до подачи заявления, а не после первой неудачи.
Судебное или внесудебное банкротство: что дешевле в вашей ситуации
Что дешевле, зависит не от желания сэкономить, а от того, подходите ли вы по условиям: внесудебное банкротство через МФЦ бесплатно, но доступно узкому кругу должников, судебное стоит от 45–55 тысяч рублей обязательных платежей, зато подходит почти всем. Сравнение по ключевым критериям помогает выбрать маршрут за пару минут:
| Критерий | Внесудебное (МФЦ) | Судебное |
|---|---|---|
| Цена | Бесплатно | От 45–55 тыс. ₽ обязательных расходов; с юристом обычно 100–180 тыс. ₽ |
| Лимит долга | 25 000 — 1 000 000 ₽ | Без ограничений |
| Срок | Ровно 6 месяцев | Обычно 8–12 месяцев |
| Главное условие | Закрытое приставами производство по нужному основанию, нет имущества и значимого дохода | Достаточно признаков неплатёжеспособности |
| Какие долги списываются | Только указанные в заявлении (кроме «несгораемых») | Все, кроме «несгораемых» |
| Управляющий | Не нужен | Обязателен, депозит 25 000 ₽ |
| Риск отказа | Возврат заявления при несоответствии условий | Низкий при подготовленном заявлении |
Практическое правило выбора: если долг до миллиона, имущества нет, а приставы уже окончили производство, начинайте с МФЦ: это законная экономия 100 и более тысяч рублей. Если долг больше миллиона, есть ликвидное имущество или доход выше прожиточного минимума, выбирайте судебный маршрут и считайте его цену по своему сценарию из предыдущего раздела.
У сравнения есть жёсткие границы. Внесудебный путь закрыт при долге свыше миллиона. Указывать в заявлении только часть кредиторов, чтобы «вписаться» в лимит, нельзя: забытый взыскатель переведёт дело в суд, а его долг всё равно останется. Судебная процедура при залоговом имуществе потребует продажи ипотечной квартиры. В таких делах сначала считают, что человек сохранит и что потеряет, и только потом сравнивают цены. И ещё: расклад расходов с 2025 года не менялся, поэтому если вы читали прошлогодние материалы о том, сколько стоит банкротство в 2025 году, цифры актуальны и на 2026-й, за исключением ежегодной индексации тарифов публикаций.
Как не переплатить за банкротство: ошибки и подводные камни
Не переплатить за банкротство можно, если заранее проверить шесть точек, где чаще всего теряют деньги. Каждая из них проверяется до подписания договора или подачи заявления: после старта процедуры вернуть средства или сроки сложно.
- «Подозрительно дешёвые» предложения. Услуга «за 5–20 тысяч под ключ» на практике почти всегда оказывается стартовым платежом, и итог после очной консультации вырастает до 150–200 тысяч. Проверка простая: попросите зафиксировать итоговую сумму в договоре.
- Абонентская плата без итоговой суммы. Помесячный платёж «пока идёт дело» делает цену непредсказуемой. Требуйте фиксированную стоимость с графиком платежей и конкретным сроком рассрочки.
- Скрытые обязательные платежи. Депозит, публикации и почта существуют всегда. Если в смете их нет, они появятся позже отдельными счетами. Нормальная смета разделяет «услуги юриста» и «обязательные платежи по закону».
- Кредит или займ на оплату процедуры. Новый долг перед банкротством суд может расценить как недобросовестность, вплоть до отказа в списании; в отдельных случаях возникает ответственность по ст. 195–197 УК РФ (неправомерные действия, преднамеренное или фиктивное банкротство). Законные варианты: рассрочка у юркомпании, помощь близкого, продажа неиммунного имущества.
- «Вывод» имущества перед процедурой. Сделки за последние 3 года управляющий проверяет в обязательном порядке: дарение квартиры родственнику или продажу машины по символической цене оспорят. Честнее заранее разобрать рискованные сделки со специалистом: часто положение спасает правильная аргументация, а не поспешное переоформление.
- Договор без перечня услуг и сроков. Размытая формулировка «юридическое сопровождение» позволяет выставлять счёт за каждый шаг. В договоре должны быть: список работ, итоговая сумма, порядок оплаты, ответственность сторон.
Ещё один сигнал неблагонадёжности: гарантии «100% списания» и давление срочностью («подавайтесь сегодня, завтра подорожает»). Банкротство идёт через суд, и результат зависит от обстоятельств дела; добросовестный специалист всегда объясняет условия и риски, а не обещает результат без документов. Если консультация сводится к агрессивной продаже, это повод сравнить ещё одно предложение.
Когда банкротство окупается: стоит ли процедура своих денег
Банкротство окупается, когда расходы на процедуру меньше того, что уйдёт кредиторам за год-два обслуживания долга, или когда долги в принципе нечем выплачивать. Расчёт в каждом деле свой, но типовые признаки процедуры, которая оправдывает затраты, предсказуемы.
Процедура чаще всего оправдана, когда:
- платежи по кредитам занимают больше половины дохода, а тело долга не уменьшается — уходит в проценты и пени;
- уже есть просрочки, судебные приказы (упрощённое судебное решение, которое выносят без вызова сторон), приставы, арест счетов;
- долг собран из нескольких кредитов, карт и займов, и закрывать его нечем в принципе;
- дохода нет или он стабильно ниже обязательств — реструктуризация и каникулы не решают проблему.
Типичный пример: у человека три кредита, доход снизился после смены работы, платежи занимают больше половины бюджета. За год он вносит кредиторам около 240 тысяч рублей, а основной долг уменьшается на считаные проценты: всё съедают проценты и штрафы. Процедура за 100–150 тысяч рублей в такой ситуации дешевле, чем ещё три-четыре года обслуживания непосильного долга.
Альтернативы банкротству стоит рассмотреть, когда:
- долг небольшой и реально погасить по графику — банкротство обойдётся дороже, чем сам долг;
- доход есть и его хватает на посильный график — тогда логичнее реструктуризация долга в процедуре или кредитные каникулы;
- основная часть обязательств — «несгораемые» долги (алименты, возмещение вреда): списать их нельзя, а расходы понести придётся;
- в ближайшее время ожидается заметный рост дохода или получение наследства — внесудебную процедуру в этом случае прекратят, а в судебной имущество и доход уйдут в конкурсную массу;
- основной актив — залоговое жильё, которое человек хочет сохранить: сначала считают экономику именно этого актива.
Практический критерий один: посчитайте. Сложите платежи за ближайший год и сравните с ценой процедуры по своему сценарию: цифры отвечают на вопрос «стоит ли» точнее любых общих рассуждений о том, сколько стоит объявить себя банкротом.
Как спланировать бюджет на банкротство: пошаговый план и чек-лист
Спланировать бюджет на банкротство можно за один вечер: шесть шагов переводят «непонятную процедуру» в конкретную смету с суммами и датами. Пройдите их по порядку, и к концу у вас будет вилка расходов для вашей ситуации и понимание, какой маршрут дешевле.
- Посчитайте все долги. Выпишите кредиторов и суммы, закажите кредитную историю: она покажет и тех взыскателей, о которых вы забыли. Сумма без пеней определит, подходит ли внесудебный маршрут.
- Проверьте статус исполнительных производств. База ФССП бесплатна. Ищите производство, оконченное по п. 4 ч. 1 ст. 46 закона № 229-ФЗ: это ключ к бесплатному банкротству через МФЦ.
- Выберите маршрут. Если условия МФЦ соблюдены, считайте экономию. Если нет, переходите к судебному сценарию.
- Составьте смету по своему сценарию. Оцените вероятность реструктуризации (есть ли доход), наличие имущества и сделок за 3 года: от этого зависят депозит, публикации, торги.
- Заложите резерв. 10–15% сверху на индексацию тарифов, дополнительные публикации, почту и мелкие издержки.
- Сравните предложения юристов. Два-три варианта с фиксированной сметой в договоре; в каждом проверьте разделение «услуги / обязательные платежи».
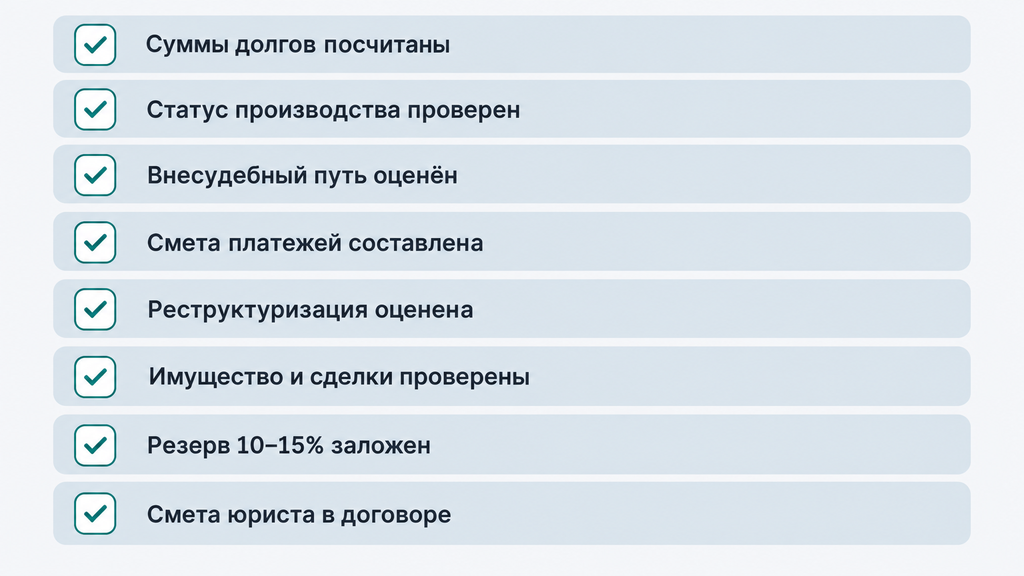
Сохраните чек-лист «все ли расходы учтены» и пройдите по нему перед стартом:
- депозит финансового управляющего: 25 000 ₽ (×2, если возможна реструктуризация);
- публикации в «Коммерсантъ» и ЕФРСБ: 13 000–18 000 ₽ на процедуру;
- почтовые расходы на уведомление кредиторов: до 5 000 ₽;
- справки, копии, нотариальная доверенность: 1 500–3 000 ₽;
- торги, оценка и хранение нужны только при имуществе в конкурсной массе;
- резерв 10–15% на непредвиденные траты;
- юридическое сопровождение с фиксированной суммой в договоре;
- финансирование процедуры на время: платежи приостанавливаются с момента принятия заявления, но часть текущих расходов остаётся.
Если считать самостоятельно не хочется, ситуация нестандартная (сделки за последние годы, ипотека, долг у нескольких взыскателей сразу) или просто непонятно, что делать с долгами, можно оставить заявку и кратко описать ситуацию: специалист бесплатно проведёт первичный разбор, посчитает смету по вашему сценарию и подскажет, какой путь списания долгов в вашем случае реалистичнее. Это не обязательство оплачивать услугу или подписывать договор: сначала разбор ситуации в цифрах, потом решение. Обратиться можно и по любому другому юридическому вопросу, связанному с долгами, взысканием или кредитами. Консультация бесплатна.
Часто задаваемые вопросы
Здесь собраны ответы на вопросы, которые чаще всего задают о цене банкротства. Каждый ответ самодостаточен: его можно прочитать отдельно от статьи.
Сколько стоит банкротство физического лица в 2026 году?
Внесудебное банкротство через МФЦ бесплатно, но только при выполнении условий закона. Судебное банкротство обходится минимум в 45–55 тысяч рублей обязательных платежей: депозит финансового управляющего 25 000 ₽, публикации, почта. С юридическим сопровождением «под ключ» итог, как правило, составляет 100–180 тысяч рублей в зависимости от региона и сложности дела. Тарифы публикаций ежегодно индексируются, поэтому финальную смету стоит проверять перед подачей заявления.
Можно ли бесплатно оформить банкротство?
Да, бесплатно оформить банкротство можно только через МФЦ: госпошлины и вознаграждения управляющего в этой процедуре нет. Условия: долг от 25 тысяч до 1 миллиона рублей, закрытое приставами исполнительное производство по нужному основанию, отсутствие имущества и дохода выше прожиточного минимума. Судебное банкротство бесплатным быть не может: обязательные платежи установлены законом.
Сколько стоит банкротство через МФЦ?
Сама процедура полностью бесплатна: заявление заполняет сотрудник МФЦ, справки центр запрашивает самостоятельно. Расходы возможны только на юридическую проверку условий и подготовку списка кредиторов, если человек хочет заранее исключить риск возврата заявления или перевода дела в суд. Во время процедуры нельзя брать новые кредиты, а спишутся только указанные в заявлении долги.
Сколько стоят услуги юриста по банкротству физических лиц?
В регионах услуги юриста по банкротству физических лиц обычно стоят от 50–70 тысяч рублей, в Москве и Санкт-Петербурге заметно выше; итоговый комплекс «под ключ» с обязательными платежами, как правило, обходится в 100–180 тысяч рублей. Цена зависит от количества кредиторов, имущества, сделок за последние 3 года и региона. Итоговую сумму стоит фиксировать в договоре: это исключает рост расходов в процессе.
Почему нельзя брать кредит на оплату банкротства?
Новый заём перед процедурой суд может расценить как недобросовестное поведение, и долги в итоге не спишут; в отдельных случаях возможна ответственность по ст. 195–197 УК РФ за неправомерные действия, преднамеренное или фиктивное банкротство. Законные альтернативы: рассрочка у юридической компании, помощь близкого человека, продажа имущества, не защищённого иммунитетом. Этот вопрос стоит решить до подачи заявления, а не после.
Может ли цена банкротства вырасти в процессе?
Да, чаще всего цена растёт по трём причинам: суд вводит реструктуризацию (плюс депозит 25 000 ₽ и публикация 10–15 тысяч), в конкурсной массе обнаруживается имущество (торги, оценка, хранение) или кредиторы оспаривают сделки должника. Поэтому на старте важно оценить осложняющие факторы и зафиксировать смету сопровождения в договоре. Обязательные тарифы публикаций ежегодно индексируются, и это тоже стоит учесть в резерве.
Что делать, если денег на процедуру нет?
Сначала проверьте, подходит ли внесудебное банкротство через МФЦ: оно полностью бесплатное. Если нет, обязательные платежи вносятся поэтапно: депозит перечисляется после подачи заявления и до первого заседания, поэтому на старт не всегда нужна вся сумма сразу; многие компании сопровождают процедуру в рассрочку с фиксированным графиком. Кредит на оплату банкротства брать нельзя. Бесплатная первичная консультация помогает выбрать реалистичный сценарий без каких-либо обязательств по оплате.
Влияет ли регион на цену банкротства?
Обязательные платежи одинаковы по всей стране: депозит 25 000 ₽ и федеральные тарифы публикаций не зависят от города. Различается стоимость юридических услуг и почтовые расходы: сопровождение в Москве и Санкт-Петербурге обычно на 20–30 тысяч рублей дороже, чем в большинстве регионов. Итоговую вилку для своего города удобно запросить в двух-трёх компаниях и сравнить сметы построчно.